証券・保管業務(カストディ)
証券集中保管機関
中央証券保管機関(CSD)
は、有価証券取引に係る保管、清算および決済サービスを提供することにより、金融市場において重要な役割を果たしています。金融商品の一部の所有権をある銀行から別の銀行へ移転する必要がある場合、CSDは、明確に定められた一連の手順を通じてこのプロセスを円滑に進めます。移転は通常、次のように行われます。
1. 送金指図の開始:
- 売却側銀行(銀行A):当該金融商品を現に保有している銀行が、振替指示を開始します。これは、売却、担保の移動、その他振替を必要とする取引に起因する場合があります。
- 指図の内容:指図には、証券の種類、移転する数量または割合、中央証券保管機関(CSD)内における受取銀行(銀行B)の口座情報などが含まれます。
2. 検証および確認:
- CSDによる確認: CSDは、振替指示がすべての規制要件を満たしていること、およびA銀行が十分な保有残高を有していることを検証します。
- 規制遵守:基礎となる顧客に対するAMLおよびKYCのチェックは参加銀行が実施します。CSD(中央証券預託機関)は、独自の参加者要件および規則を適用します。
3. 指図の照合:
- 二重の指図:セキュリティを高めるため、A銀行とB銀行の双方が、一致する送金指図を提出する必要がある場合があります。
- 照合:CSDのシステムは、両方の指図について、証券の種類、数量、決済日が一致しているかを確認します。
4. 決済プロセス:
- 振替(ブックエントリー): 中央証券預託機関(CSD)は、電子的な記録システム上で、A銀行の口座から証券を引き落とし、B銀行の口座に記帳します。
- リアルタイム決済:多くの中央証券保管機関(CSD)は即時グロス決済(RTGS)を提供しており、すべての条件が満たされると直ちに資金・証券の移転が行われます。
5. 支払決済(該当する場合):
- DvP(Delivery Versus Payment、証券と資金の同時決済):当該移転に支払いが伴う場合(例:銀行Bが証券を購入する場合)、CSDは証券と資金の同時の交換を取り仕切ります。
- 資金面の決済:支払は銀行システムを通じて決済されます。信用リスクを排除するため、中央銀行マネーが用いられることも少なくありません。
6. 確認および報告:
- 取引確認:送金の正常な完了を詳述した確認レポートを、双方の銀行が受領します。
- 口座明細書: CSDは、新たな保有状況を反映するよう口座明細書を更新します。
7. 記録の保存およびコンプライアンス:
- 監査証跡:中央証券保管機関(CSD)は、監査および規制上の目的のため、取引に関する詳細な記録を保管します。
- 規制当局への報告:中央証券保管機関(CSD)は、必要に応じて、当該取引を規制当局に報告する場合があります。
8. 照合(リコンシリエーション):
- 内部確認:両行は、自行の記録が中央証券預託機関(CSD)の記録と一致していることを確認するため、内部照合を行います。
- 不一致の解消:不一致が生じた場合は、CSDの支援を得て速やかに対処します。
留意すべき主なポイント:
- 分割所有:金融商品が分割所有を認めている場合、中央証券振替機関(CSD)のシステムは、一部の移転を正確に処理できるよう設計されております。
- カストディ関係:銀行は、特に国境を越える取引において、中央証券決済機関(CSD)との接続にカストディ銀行や代理人を利用することが少なくありません。
- 技術及び標準:この送金は、効率性と安全性を確保するため、標準化されたメッセージングシステム(SWIFTなど)及びプロトコルに依拠しています。
- リスク管理: 証券集中保管機関(CSD)は、担保やネッティングの取決めの活用を含め、決済リスクを軽減するためのリスク管理の手法を採用しております。
DTC
預託信託決済機構(DTCC)および預託信託会社(DTC)は商業銀行ではありません。DTCはニューヨーク州銀行法に基づく限定目的の信託会社であり、連邦準備制度の加盟機関ですが、一般からの預金の受入れや貸付は行わず、個人投資家との取引も行いません。両機関は、取引を円滑にし、金融市場の安全性と安定性を維持するためのインフラを提供しております。
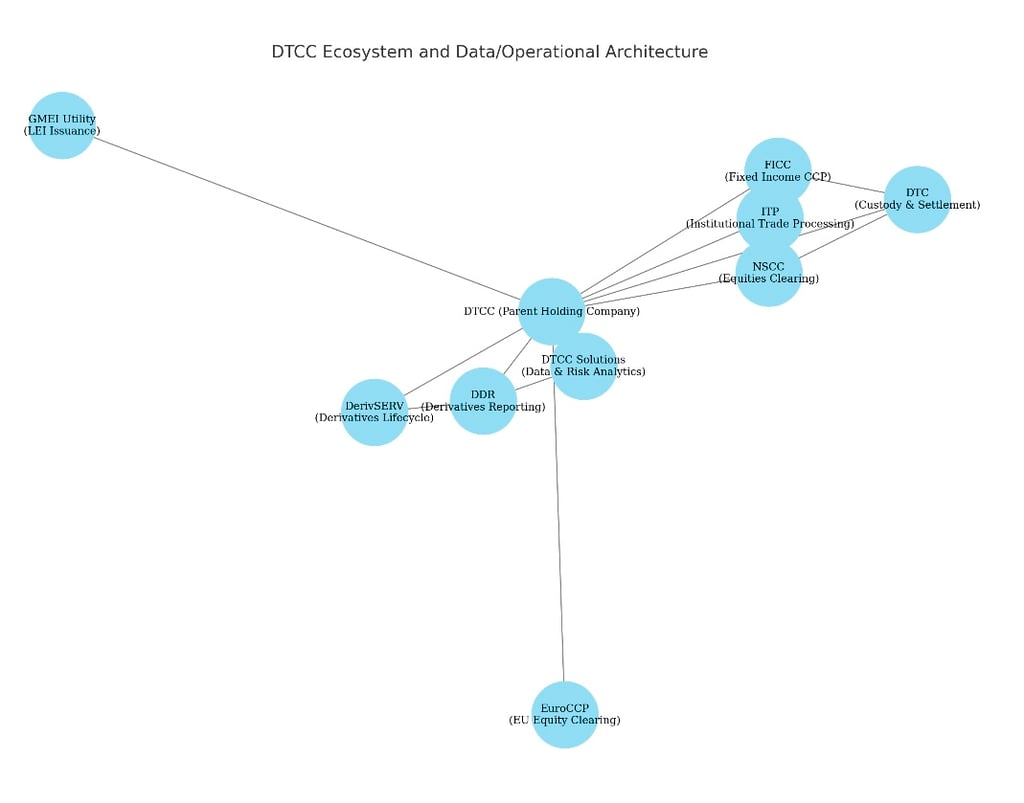
DTCCは1999年に、DTC(1973年設立)、National Securities Clearing Corporation(NSCC)、さらにその後のFixed Income Clearing Corporation(FICC)ほかの事業体の持株会社として設立されました。取引の決済、記録の維持、情報サービスなど、さまざまな種類の証券に関する幅広いサービスを提供しております。顧客には、銀行、ブローカー・ディーラー、その他の金融仲介機関が含まれます。
DTCCの子会社であるDTCは、証券を不動化し、証券の所有権を「ブック・エントリー(振替記帳)」により変更することで、コストを削減し、清算・決済の効率化を図ることを目的として、1973年に設立されました。すなわち、証券に関する記録を電子的に保管し、紙の書類を物理的に移転するのではなく、これらの記録の書換えによって取引を処理する仕組みです。
米国預託信託会社(DTC)は、米国預託信託・清算機関(DTCC)の子会社であり、世界最大級の証券保管振替機関の一つとして、株式、債券、短期金融市場商品を含むさまざまな金融商品について、集中的な清算、決済及び情報サービスを提供しています。DTCは主として、株式、債券、短期金融市場商品などの証券の清算、決済及び保管業務を行っています。
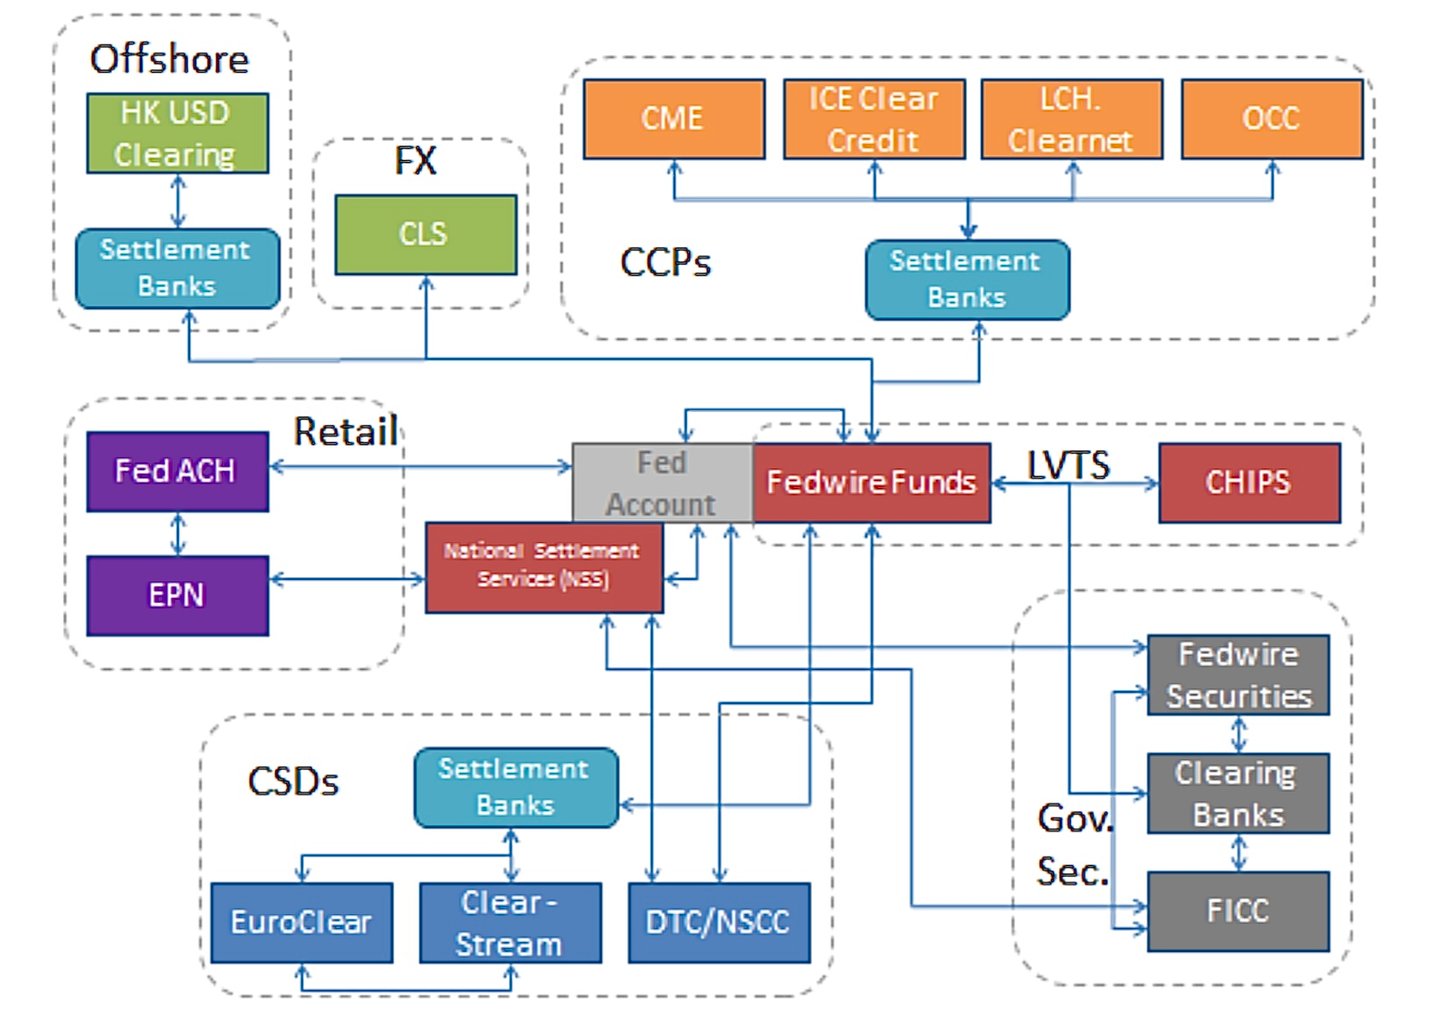
DTCは、大量の通貨の移転を直接取り扱うわけではありません。ただし、決済プロセスの一環として、証券取引を完了させるために参加者間の資金移転を円滑に行います。DTCの決済プロセスにおける実際の資金移動は、銀行その他の金融機関を通じて管理されます。これらの機関は、決済手続の一環として、米国連邦準備制度が運営するFedwire、または民間の大口決済システムであるClearing House Interbank Payments System(CHIPS)といった確立された決済システムを通じて資金を移転いたします。
DTCシステムは、銀行、ブローカー・ディーラー、その他の金融機関である参加者の間で、電子決済口座を通じて証券取引の電子的な移転及び決済を円滑に行うことで運営されています。その仕組みの概要は次のとおりです。
- 発行:企業が株式や債券などの証券を発行する際、DTCのサービスを利用して手続を効率化することができます。DTCは発行内容を電子的に記録し、証券が取引可能な状態にあることを確保いたします。
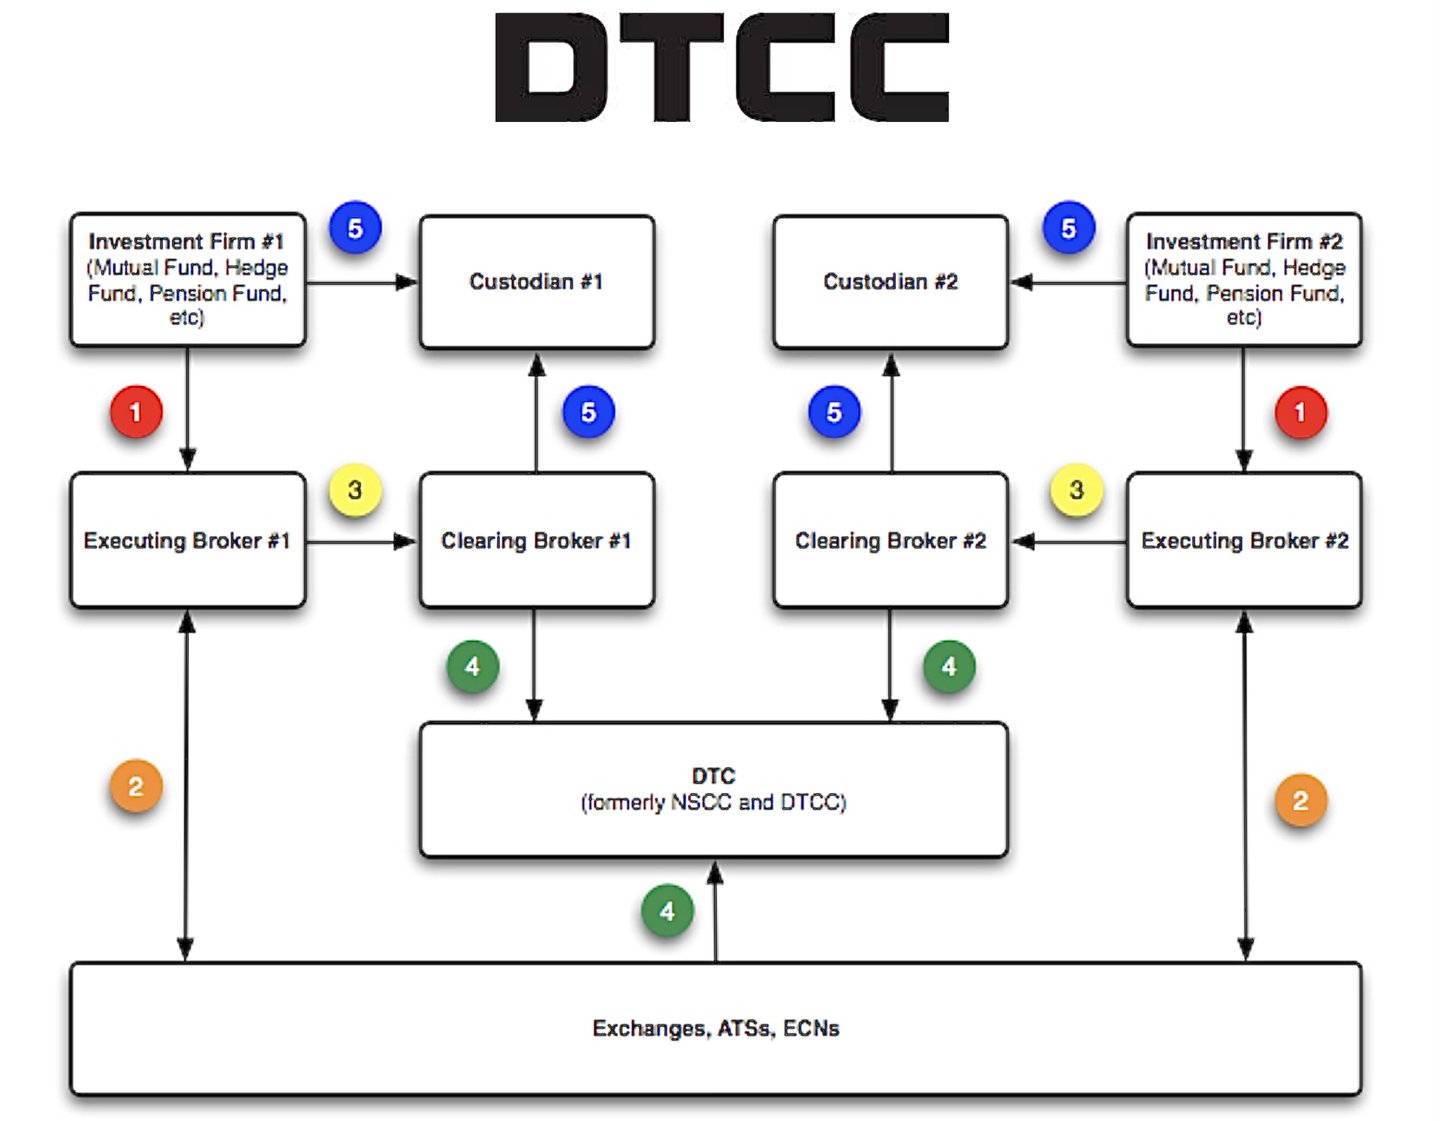
- 取引:投資家が有価証券を売買する際、その取引は証券取引所またはその他の取引プラットフォームを通じて執行されます。取引の執行後、詳細はDTCCの別の子会社である全米証券クリアリング会社(NSCC)に送信され、清算されます。
- 清算:NSCCは中央清算機関として取引を相殺(ネッティング)し、取引当事者それぞれの債務を確定します。買い手に十分な資金があること、および売り手に引き渡すべき証券があることを確保します。
- 決済:取引が清算された後、取引はDTCに送られて決済されます。DTCは記録を電子的に更新し、証券の所有権を売り手から買い手へ移転するとともに、それぞれの口座間の資金移動を行います。2024年5月28日以降、米国の証券取引の大半は、取引日の翌営業日に決済されます(T+1)。
- 保管業務(カストディ)および資産サービス:DTCは、保有する有価証券の保管機関としての役割も果たしており、所有権の記録を維持するとともに、配当金・利息の支払、コーポレートアクション(株式分割、合併など)、議決権行使サービスなどを提供しております。
DTCは、有価証券の清算、決済および保管のための中央集権的なシステムを提供することにより、取引および決済の過程に伴うリスクとコストの低減に寄与しております。これにより、より効率的かつ安全な取引が可能となり、金融市場が円滑かつ透明性をもって機能することが確保されます。
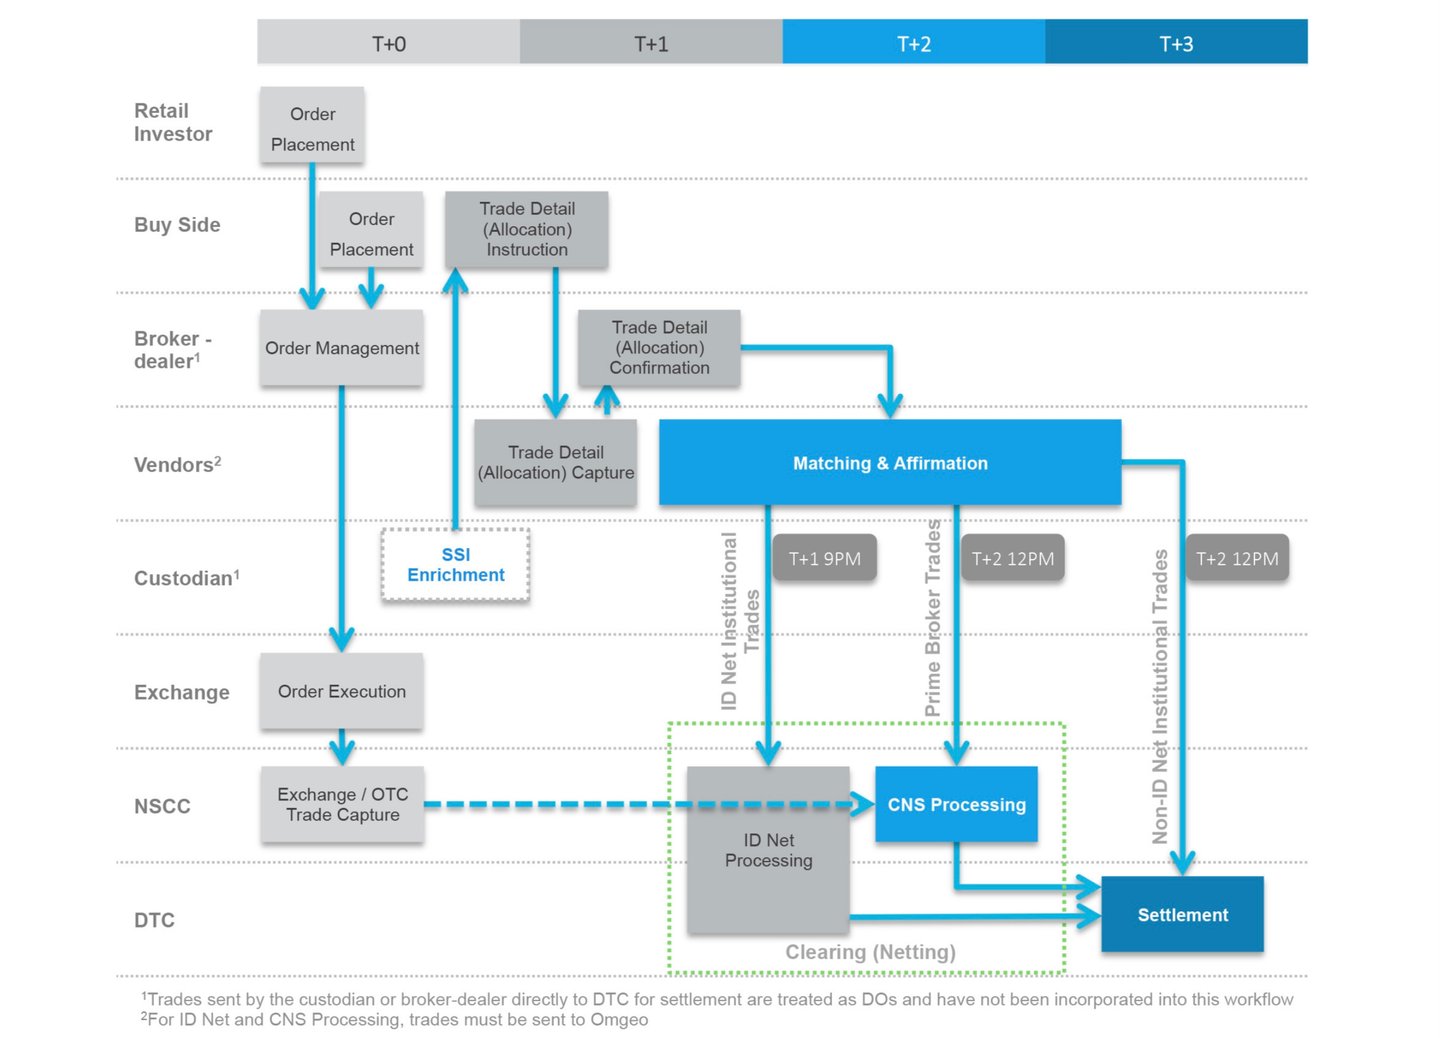
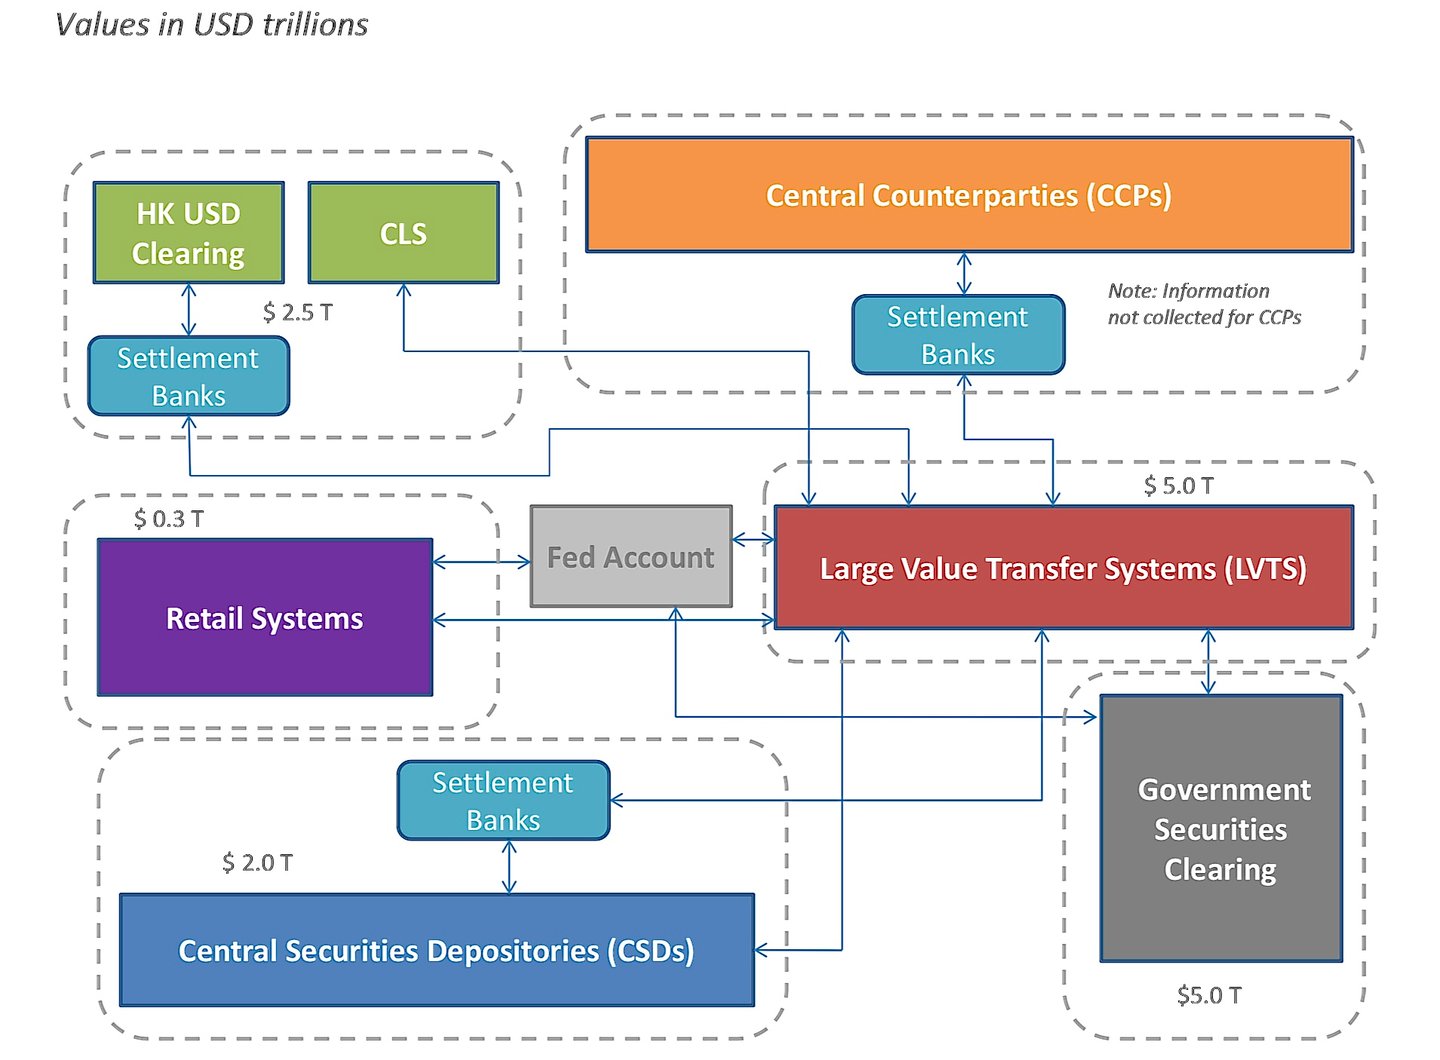
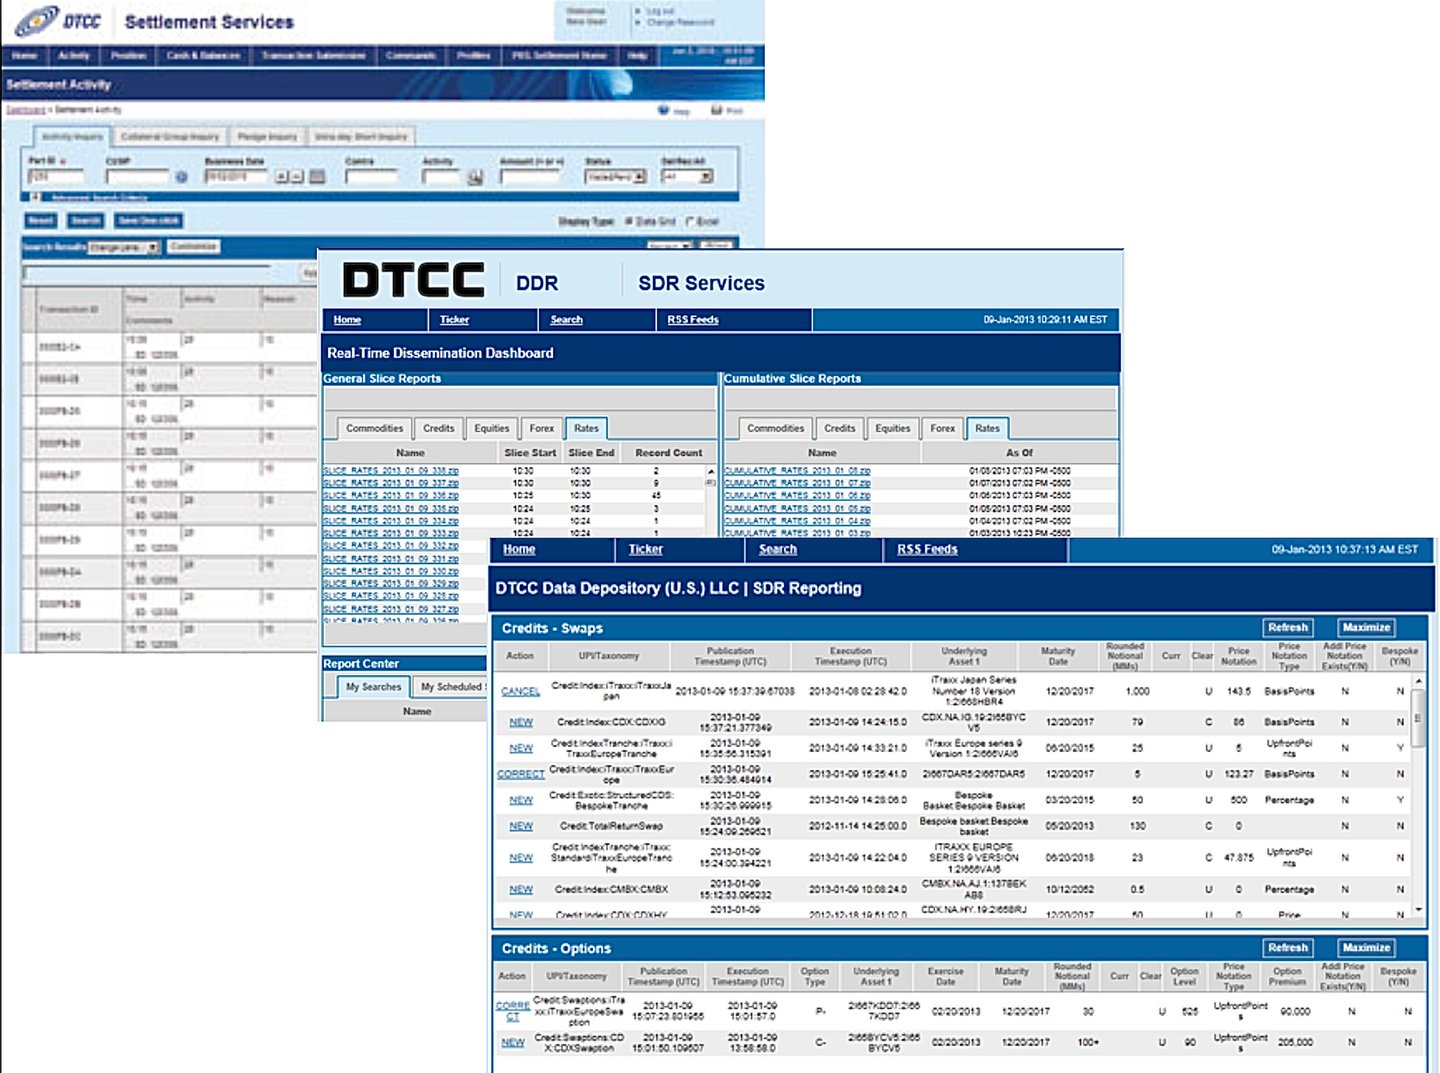
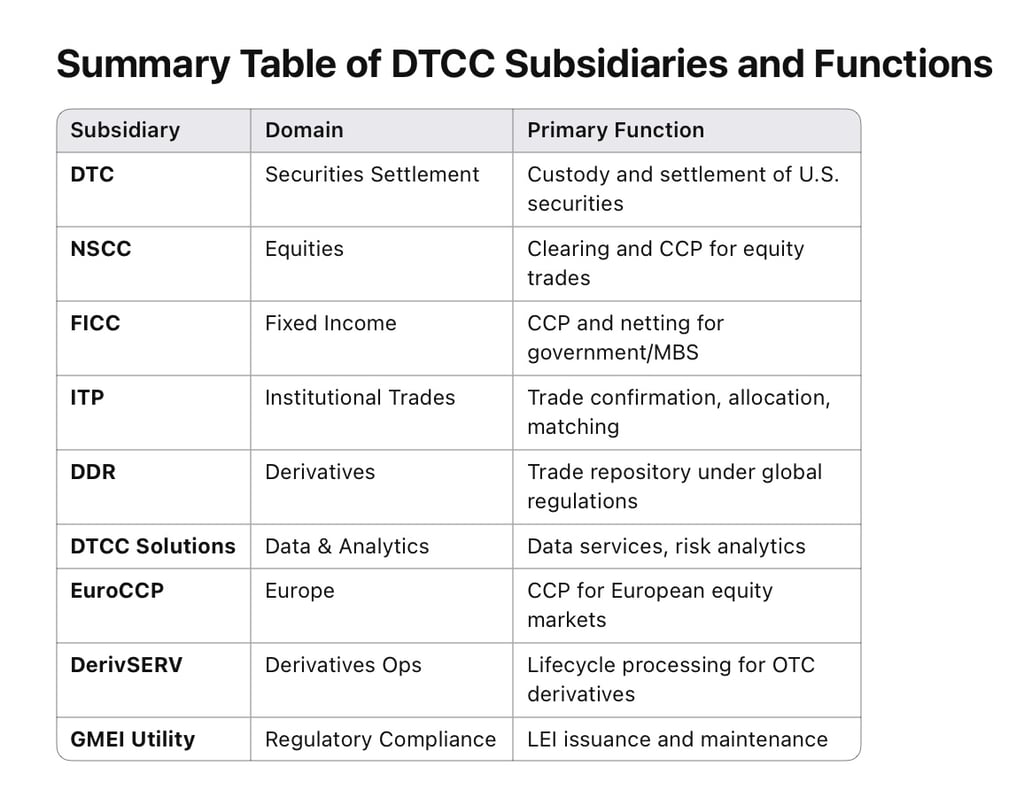
DTCおよびNSCC(National Securities Clearing Corporation)は、Depository Trust & Clearing Corporation(DTCC)の傘下にあるため、参加者はDTCC独自のプラットフォームを利用して直接指図を行うことが少なくありません。これと並行して、多くの機関は、特にDTCとやり取りを行うカストディアンまたは代理人に指図する場合に、標準化された決済メッセージの送信にSWIFTを利用しています。
1. DTCの中核プロセスと独自メッセージ
1.1 DTCのシステムおよびプラットフォーム
- Participant Terminal System(PTS)およびParticipant Browser Service(PBS):参加者が決済状況をリアルタイムで入力・照会できる、従来型のDTCインターフェースです。
- 決済用ウェブインターフェース:ブラウザ上で利用できるより現代的な環境であり、参加者は取引内容の入力、決済状況の確認、例外事項の管理を行うことができます。
- MQ/リアルタイム・フィード:規模の大きい参加者の多くは、メッセージキュー(IBM MQ Series)を用いた自動化されたインターフェースをDTCとの間に設け、これを通じて独自形式のメッセージをリアルタイムで送受信しています。
これらのシステムでは、参加者は「引渡指図」(DO)または「受取指図」(RO)を入力し、相手方、CUSIPおよび振替の条件を指定します。
1.2 独自形式メッセージの例
DTCのメッセージは、通常「MT5xx」という表記では呼ばれません(これはSWIFTでの用法です)。DTCには独自の内部メッセージ種別または機能があります。以下に代表的な例を示します。
- 引渡指図
- システム上では「DO」と呼ばれることが多くあります。
- 参加者は次の事項を指定します。
- 証券識別番号(CUSIP)
- 数量(株数または元本額)
- 受取人のDTC参加者番号
- 引渡区分:資金の支払を伴わない引渡し(FOP)または資金の支払と同時の引渡し(DVP)
- 取引相手方の決済金額(DVPの場合)
- 決済日
- 指図の受領:受渡先の参加者は、通常、受渡元の参加者によって計上された受渡指図を確認します。社内の照合手続に応じて、特にDVP取引においては、受領を「確認」または「承認」する場合があります。
- リクレーム/RVP(Return of Versus Payment):誤った引渡しまたは照合不一致の引渡しがあった場合、参加者はDTCシステム上でリクレーム取引を開始できます。これは、当該証券の引渡しの取消しまたは再引渡しを試みるものです。
- 決済活動メッセージ:DTCは、受渡しまたは受取りの決済事由ごとに、決済確認通知および「アクティビティ・アドバイス」通知を参加者に送信します。これらは「決済活動レポート」と呼ばれることが多く、DTCのシステムからダウンロードするか、自動フィードにより受領することができます。
- リサイクル/保留メッセージ:取引が保留状態のまま残る場合(例えば、引渡しに必要な株式数が不足している場合や、支払資金が不足している場合)、システムは「リサイクル」ステータスのメッセージを生成します。参加者は、これらの待機中の取引を、リアルタイムまたはほぼリアルタイムのステータス照会により確認できます。
DTCの参加者向けサービスガイドまたは決済サービスガイドでは、通常、これらの指図はSWIFTの標準的な番号体系ではなく、単に「Deliver Order」や「Memo Seg」などと表記されます。
2. 米国の決済実務におけるSWIFT ISO 15022メッセージ種別
グローバルな銀行や大規模な地域銀行の多くは、すべての拠点からDTCの独自インターフェースと直接通信するわけではなく、現地の米国カストディアンに指図を出す場合や、統一的に処理するためにSWIFTメッセージを発信する内部システムを利用する場合があります。これらのSWIFTメッセージは、その後、カストディアンまたは当該金融機関自身の米国内の決済拠点によって、DTC独自の引渡し・受取り指図にマッピングまたは変換されます。
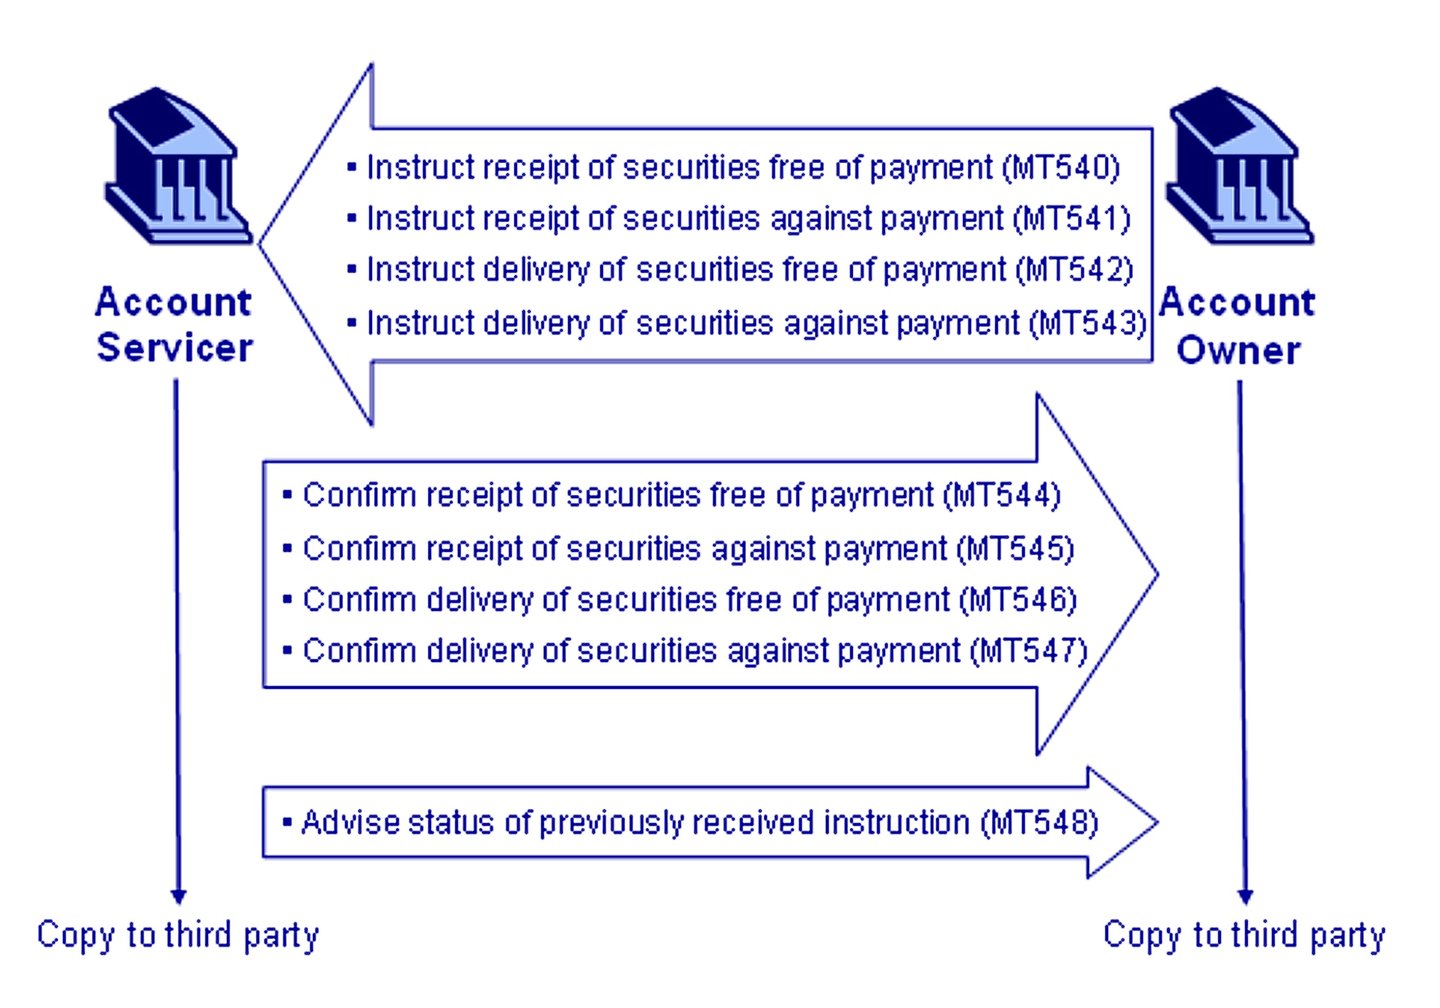
証券決済に関連する主なSWIFT(ISO 15022)メッセージ種別には、次のものがあります。
1. MT540 – 資金決済を伴わない受入指図(Receive Free)
- 代金の支払を伴わずに有価証券を受け取るようカストディアンに指図する際に使用されます。
- 使用例:「DTC参加者番号9876より、CUSIP 123456789のX株を資金決済を伴わない方式(フリー・オブ・ペイメント)で受領してください。」
2. MT541 – 代金支払による受取(RAP)指図
- 引渡側に対して支払いが行われることを条件として、証券の受領を指図します(DVP)。
- 使用例:「DTC参加者番号1234より、USD 50,000と引き換えに、CUSIP 987654321の株式10,000株を受領してください。」
3. MT542 – 資金決済を伴わない引渡指図(フリー・オブ・ペイメント)
- カストディアン(または清算代理人)に対し、代金の支払を伴わずに証券を引き渡すよう指図するものです。
- 使用例:「ABC社株式5,000株(CUSIP 123456789)を、DTC参加者番号5678へ資金決済を伴わずに(フリー・オブ・ペイメント)引き渡す。」
4. MT543 ― 支払対引渡し(DAP)指図
- 所定の支払と引き換えに、証券の引渡しを指図します。
- 使用例:「DEF社株式15,000株(CUSIP 987654321)を、USD 300,000と引き換えに、DTC参加者番号9999へ引き渡す。」
5. MT544~MT547 – 決済アレジメント(相手方からの決済主張通知)および確認
- MT544 – 資金決済を伴わない受入確認(フリー受入確認)
- MT545 – 代金支払と引換えの受領(RVP)確認
- MT546 – 資金決済を伴わない引渡し(Deliver Free)の確認
- MT547 – 代金支払引換受渡(DVP)の確認(Deliver Against Payment Confirmation)
これらは、指図された決済が成功したこと(または、一部決済、不一致もしくは決済不履行があったこと)を示すために、保管機関(またはシステム)から返されるものです。
6. MT548 – 決済状況および処理通知
- リサイクルや未照合のステータスなど、決済取引に関するステータスの更新情報または通知を提供します。
したがって、銀行・金融機関が米国のカストディアンに対しDTCでの振替の実行を指図する典型的な場面では、次のような表示がなされることがあります。
- 銀行・機関からカストディアンへ送信されるMT542(Deliver Free)メッセージ。
- その後、カストディアン(自身がDTC参加者である場合)は、当該指図をDTCのシステム内でDTCデリバー・オーダー(DO)に変換し、必要な詳細事項を指定します。
- DTCでの決済が完了すると、カストディアンは銀行・機関宛てにMT546(代金決済なし引渡確認)を返信いたします。
3. メッセージ種別ごとのエンドツーエンドのフロー
以下は、DTCにおけるDVP(引渡し対支払い)による証券振替の手順を示す例示的なシナリオであり、DTC独自の指図と、これに対応して想定されるSWIFTメッセージの双方を示しています。
1. 実質的所有者 → 引渡銀行
- お客様は引渡側の銀行に対し、社内ポータル、電話その他の方法で指図を行います。この段階では通常SWIFTは使用されませんが、大規模な金融機関では社内でISO 20022またはMT54x電文を使用する場合があります。
2. 引渡銀行 → DTC(自己勘定)
- 銀行の事務部門が、DTCのシステム上で引渡指図(Deliver Order)を自動的に作成します。
- 取引相手方のDTC参加者ID
- CUSIPおよび数量
- DVPの決済金額、決済日
- 伝送手段:PTS/PBSインターフェース、MQメッセージング、またはSettlement Web。
3. 引渡銀行 → (内部処理)/カストディアン(SWIFTによる場合)
- 銀行が、自行に代わってDTCでポジションを保有する外部の保管機関または再委託先保管機関に指図を行う必要がある場合、銀行は当該再委託先保管機関を参照情報として付したMT543(支払対価受渡し)を送信することがあります。その後、再委託先保管機関がこれをDTCの受渡し指図に変換します。
4. DTC → 受取銀行(自己資本による)
- DTCは、引渡指図(DO)が保留中であることを受領銀行に通知します。システム上、受領銀行には受信した引渡待ち案件が表示されます。受領銀行がリアルタイム接続を運用している場合、ステータスメッセージまたはアクティビティレポートのフィード(独自形式)を受信することがあります。
- DVP取引では、受取側の銀行が資金の利用可能性を確認するか、少なくとも確保する必要があります。
5. 受取銀行 → DTC
- 一部の決済類型において、受取銀行が取引を「確認(affirm)」または「照合(match)」する必要がある場合、受取銀行は承諾を入力します(既知の取引相手方からの証券・資金同時決済(DVP)取引を自動承諾するよう内部システムが設定されている場合には、自動的に行われることもあります)。
6. DTCにおける決済(証券集中保管機関として)
- DTCは、保有残高および資金をリアルタイムまたはそれに近い形で確認します。問題がなければ、引渡側の証券ポジションを借方記入し、受取側の証券ポジションを貸方記入するとともに、同時に(DVPの場合)受取側の資金を借方記入し、引渡側の資金を貸方記入します。
7. 決済確認のフロー
- DTCは、両参加者に対して、自社独自の「決済アクティビティ」確認通知を送信いたします。
- SWIFTを使用する場合、参加者またはそのカストディアンは、MT547(引渡・資金同時受渡確認)またはMT545(受取・資金同時受渡確認)、あるいはMT548(ステータス/確認通知)を作成します。
8. お客様への通知
- 引渡側の銀行および受取側の銀行は、それぞれ最終決済を、自行の内部明細書または通知を通じて実質的所有者に確認いたします。
4. その他のメッセージおよび留意事項
- メッセージの「再循環」:取引が直ちに決済できない場合(証券または資金の不足など)、DTCは指図を再循環させ、ステータスの更新を送信します。SWIFTの用語では、取引が保留中であることを示すために、MT548が定期的に送信されることがあります。
- 「アレッジメント」メッセージ(ISO 15022ではMT578、ISO 20022ではsese.028):一方の当事者が入力した指示を他方の当事者が照合または認識していない場合に、システムがアレッジメントを生成することがあります。これは、クロスボーダー取引や複数のカストディアンが関与する場面でより多く見られます。
- コーポレート・アクションに係る請求:振替の時期にコーポレート・アクションが重なった場合、基準日と受渡日が競合するときの配当金または利息の請求を処理するため、(多くはカストディアン固有の)追加の連絡が行われます。
- 取引参照番号:すべての指図は(DTC独自の形式であれSWIFT経由であれ)固有の識別子(例:MT54xメッセージにおける送信者参照番号)を伴います。照合および処理状況の追跡は、これらの参照項目に大きく依拠しております。
5. 最終所見および提言
1. 自動化:
- 大手の参加者の多くは、リアルタイムまたはバッチ処理のファイル連携でDTCに接続しており、手作業による入力を最小限に抑えています。
- SWIFT MT54xメッセージは、参加者のバックオフィス・システムによって自動的に生成されることが多く、その後、自社内のモジュールまたは外部のカストディアンによってDTCメッセージにマッピングされます。
2. 照合:
- DTC独自メッセージとSWIFTの双方を利用する事業者は、堅固な照合プロセスを確保する必要があります。
- DTCの決済レポート(またはリアルタイムの確認)を、社内の指図(MT54x参照番号)と照合します。
3. 利用範囲:
- DTCへの直接のメッセージ送信は、DTC参加者である米国のブローカー・ディーラーおよび銀行の間で広く行われております。
- SWIFTによる指図は、指図者が米国外にいる場合、または直接のDTC参加者ではなく現地のカストディアンを利用している場合に、より一般的に用いられます。
4. 例外処理:
- 指図内容が一致しない場合、または株式もしくは資金が不足している場合、取引は保留(リサイクル)の状態にとどまります。決済が行われる前に、参加者は内容を訂正するか、不足分を手当てしなければなりません。
- 残高の不一致や決済不履行の事態が生じた場合は、返還請求または一部決済が行われることがあり、それぞれに固有のメッセージング処理が伴います。
総括
DVP(同時決済)による典型的な資金・証券の移転は、実務上、次のような流れとなります。
- グローバル銀行から米国のカストディアンへのMT543:「ABC社株式10,000株(CUSIP 123456789)を、決済日T+1に、DTC参加者 #5555 宛てに、USD 100,000の対価で引き渡すこと。」
- カストディアン(保管機関)は、MT543を、同数量、同一の相手方DTC参加者、ならびに決済日および決済金額を指定するDTCのデリバー・オーダー(DO)に変換します。
- DTCは、受渡指図(DO)を待ち行列に入れ、受取参加者の受諾と照合します。
- 決済時:DTCが振替記帳による資産の移動を確定します。
- カストディアンはDTCの決済確認を受領し、これを契機として、DVP(証券と資金の同時決済)による引渡しが正常に完了した旨を示すMT547がグローバル銀行宛に生成されます。
- グローバル・バンクは、実質所有者の取引明細書を更新して当該証券が保有されていない旨を反映し、これに対応する現金(ある場合)を入金または引き落としいたします。
DTCを通じた証券の移転には、独自の指図(デリバー・オーダー、レシーブ・オーダー、決済活動レポート)と、多くの場合、参加者がカストディアンや社内の自動化されたフローを利用する際の補完的なSWIFT ISO 15022メッセージング(MT54xシリーズ)との組合せが用いられます。DTCのシステムは、米国のブックエントリー決済における事実上の中枢であり、中央証券預託機関(CSD)としての役割を担っております。直接参加者である機関は、DTCのPTS/PBSまたは自動化された連携のみに依拠することも、グローバルな標準化のためにこれらの処理をSWIFTメッセージで包含することもできます。
ご留意いただきたい主な点:
- DTC独自メッセージ:DO(引渡指図)、RO(受取指図)、およびその他各種の決済関連通知。
- SWIFT:MT540〜MT547(指図および確認)に加え、MT548(ステータス通知)が多く利用されます。
- 照合・確認(マッチング&アファメーション):受取側の参加者(またはその代理人)は、特にDVP指図について、受入れを確認しなければなりません。
- リアルタイム処理とバッチ処理:DTCの決済は、現在では日中に複数のサイクルで行われることがあり、ポジションはリアルタイムで更新され、その後、日中のうちにネット決済または最終決済の手続が任意で行われます。
- 確認のため:当該DTC参加者(カストディアン)に対し、決済の確認を依頼してください。DTCは非参加者に対して確認書を発行しないため、第三者向けの「DTC確認書」として提示された文書は、慎重に取り扱う必要があります。
メッセージのマッピング、参照フィールド、およびリアルタイムのステータス確認に細心の注意を払うことにより、米国の清算・決済の枠組みの中で、有価証券の円滑な移転が実現されます。
Depository Trust Company(DTC)は、EU域内にサーバーを有していますか。
DTCの清算・決済システムは米国から運営されており、SECおよび連邦準備制度の監督を受けています。DTCがEU域内のサーバー上で決済を行うことはありません。親会社であるDTCCは、デリバティブの報告のため、欧州で別個の取引情報蓄積機関を運営しています。EU向け報告にはDTCC Data Repository (Ireland) plc、英国向け報告にはロンドンのDTCC Derivatives Repository plcがあります。これらが保有するのは報告データのみであり、証券の元帳ではありません。
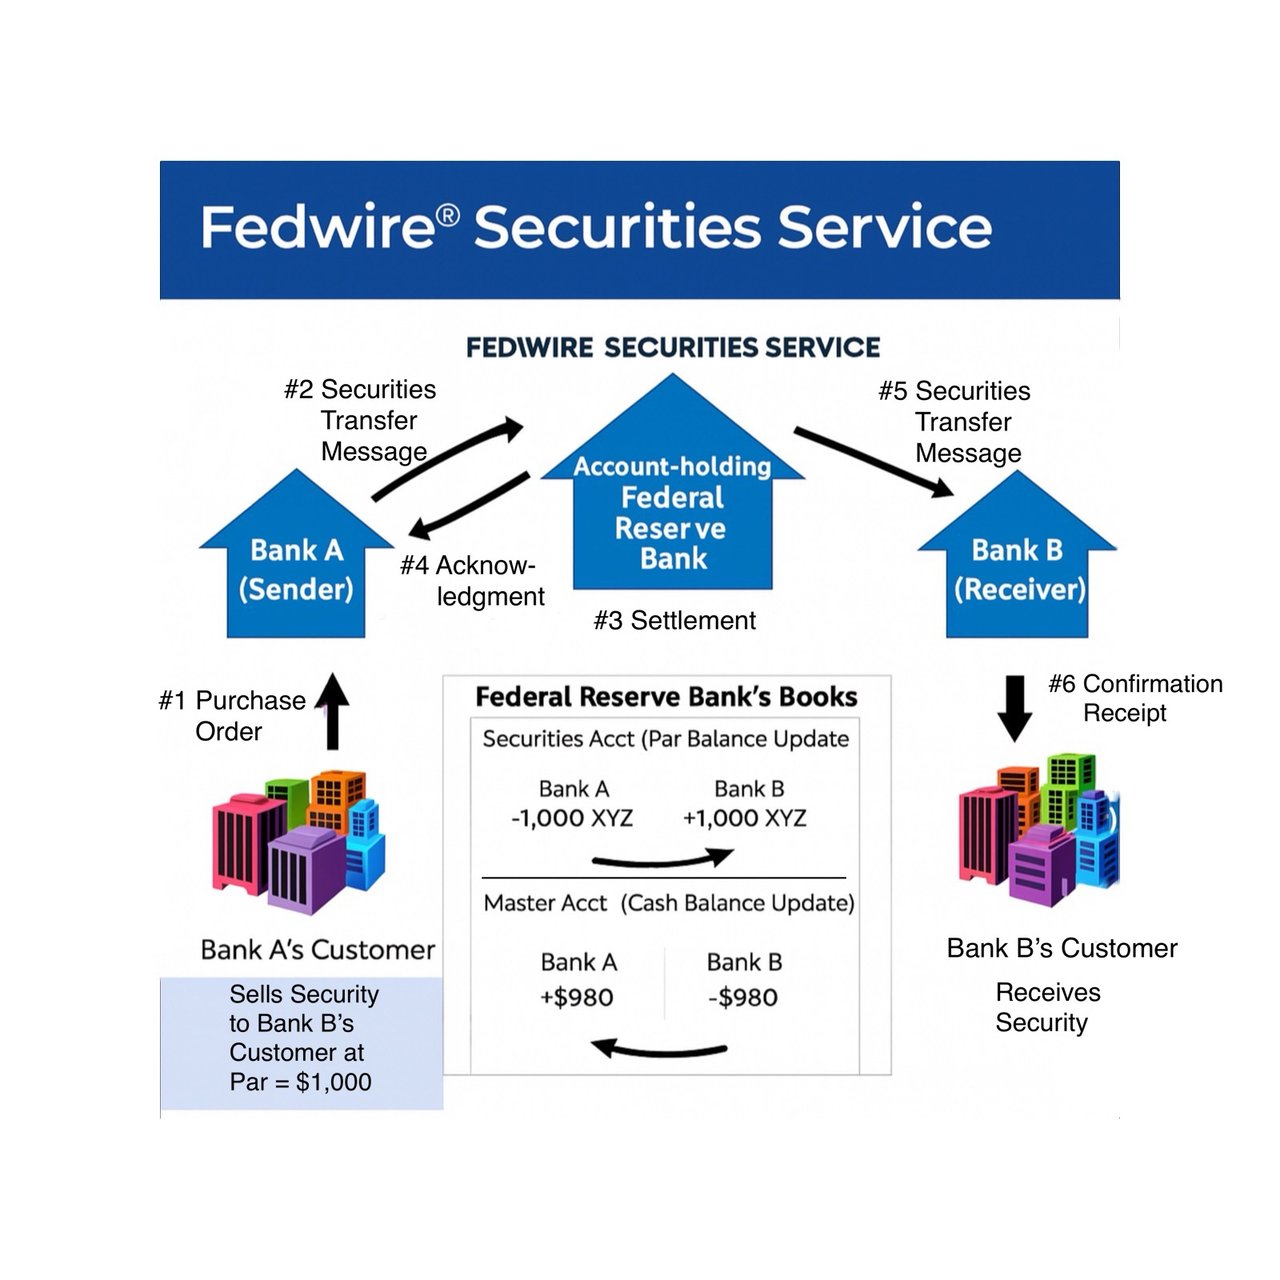
Fedwire®証券決済サービス
米国の政府証券決済の中枢神経
はじめに
連邦準備銀行が運営するFedwire®証券サービスは、米国政府証券インフラの制度的な基幹をなしています。米国財務省証券その他の連邦債務に関する公式の中央証券保管機関(CSD)として、1日当たり数兆ドル規模の取引に対し、リアルタイムの決済および保管業務(カストディ)を提供しています。Depository Trust Company(DTC)のような民間の保管機関とは異なり、Fedwire証券サービスは、政府債および準政府債の決済ならびに振替記録を、中央銀行の元帳上で直接処理します。本稿では、同サービスの構造、法的基盤、業務の仕組みおよび金融システム上の重要性について詳述します。
I. ガバナンスおよび法的枠組
Fedwire証券サービスは、連邦準備制度理事会の監督の下、12の連邦準備銀行によって運営されています。同サービスは、次のものにより規律されています。
- 財務省のTRADES規則(31 CFR Part 357):連邦準備銀行を通じて保有されるブックエントリー方式の米国債に関する法的根拠。
- オペレーティング・サーキュラー第7号:証券口座の維持および振替の実施に関する条件を定めています。
参加資格は、連邦準備銀行にマスター口座を有する機関に限られ、商業銀行、政府支援機関、国際機関、および一部の米国政府機関が含まれます。
II. 決済の対象となる商品・証券
Fedwire Securitiesは、適格なブックエントリー方式の証券のみを処理いたします。対象には以下が含まれます。
- 米国財務省証券(短期証券、中期債、長期債、TIPS、変動利付債)
- 米国連邦政府機関債(例:Fannie Mae、Freddie Mac、Ginnie Mae)
- 政府系機関(GSE)発行の証券
- 特定の国際機関(例:世界銀行、米州開発銀行)
すべての金融商品は、もっぱら無券面(ペーパーレス)の形態で保有され、権利は電子的な振替記録によって記録されます。
III. 機能面での能力
A. 即時グロス決済(RTGS)
バッチ処理で決済を行うシステムとは異なり、Fedwire Securities ServiceはRTGS方式で運営されており、次のことが確保されます。
- 最終性:決済は執行時点で取消不能となります
- 原子性(アトミシティ):DVP取引では、証券と資金が同時に決済されます
B. 代金引換決済(DVP)
本サービスは以下に対応しております。
- 証券と資金の同時決済(BISモデル1):証券および資金の各移転は、個別かつ同時に決済されます
- 資金を伴わない移転(フリー・オブ・ペイメント):資金の移動を同時に伴わずに証券が引き渡されます(例:質権設定、贈与、内部再編など)
C. 担保差入れおよびトライパーティ・サービス
参加者は、連邦準備制度に保有する有価証券を、次の担保として差し入れることができます。
- 貸出窓口(ディスカウント・ウィンドウ)からの借入れ
- 決済システムにおけるリスク軽減
- 銀行間与信取極
- 米国のトライパーティ・エージェントを通じたレポ取引(2019年のJPモルガンの撤退以降はBNYが唯一のエージェント)
IV. 振替記帳の手続き
すべての帳簿上の移動は、FedLine Advantage®、SWIFT、または統合メッセージング・プロトコルを通じて提出される構造化された指図により開始されます。
実際の台帳記帳を執行するのは参加者ではなく連邦準備銀行であり、連邦準備銀行のマスター台帳上で維持される証券口座への借記および貸記が行われます。処理が完了した取引は、最終的なものであり、取消不能で、法的拘束力を有します。
V. 参加者とアクセス
直接のアクセスは、次の者に限定されています。
- 連邦準備銀行にマスター口座を有する預金取扱機関
- 一部の政府機関および外国の公的機関
- 政府系機関およびその他の一定の適格機関
銀行ではないブローカー・ディーラーやプライマリー・ディーラーなどのその他の参加者は、決済銀行を通じてこのサービスを利用します。
VI. 他のシステムとの連携:DTCその他
Fedwire Securitiesが国債等の政府債の主たる保管機関として機能する一方、Depository Trust Company(DTC)は、事業法人債および地方債のために、民間部門による別個のインフラを運営しております。政府証券の取引は、DTCCのもう一つの子会社であるFixed Income Clearing Corporation(FICC)によって清算およびネッティングが行われ、清算銀行を通じてFedwire Securitiesで決済されます。
この連携により、次のことが可能となります。
- DTC参加者間における国債(トレジャリー証券)の決済
- 米国政府証券に係るレポ取引および担保取引
- 複数のプラットフォームにまたがるネッティングおよびクリアリング機能
VII. 営業時間
Fedwire証券決済サービスの運営:
- 月曜日から金曜日(米国の祝日を除く)
- 開始時刻:米国東部時間午前8時30分(協定世界時13:30。米国の夏時間中は協定世界時12:30)
- 受付終了:振込は米国東部時間午後3時15分(UTC 20:15、夏時間期間中はUTC 19:15)、取消(リバーサル)は米国東部時間午後3時30分
これらの時間帯は、政府証券の当日決済における最終性が確定する時間枠を定めるものです。
VIII. システミックな重要性とリスク構造
Fedwire証券決済サービスは、ドッド・フランク法第8編に基づく、システム上重要な金融市場インフラ(SIFMU)に位置づけられております。その信頼性は、次の点において不可欠です。
- 国債市場の機能
- 公開市場操作(OMO)
- 銀行間流動性管理
- 危機的状況におけるシステミックリスクの封じ込め
証券決済に伴う日中当座貸越には担保の差入れが必要であり、通常は購入対象の証券が担保となります。これにより、連邦準備制度は取引相手方リスクから保護されます。
IX. 技術および規制の動向
最近の動向および今後予定されている動向には、以下が含まれます。
- メッセージ標準化のためのISO 20022移行
- 強化されたサイバーレジリエンスの枠組み
- CPMI-IOSCOの金融市場インフラのための原則に沿った方針の継続的な整合
これらの取組みは、デジタル化され相互接続された金融環境において、本サービスの堅牢性を維持することを目的としています。
Fedwire®証券決済サービスは、単なる決済システムではなく、米国政府債市場のための国家レベルの信頼基盤です。連邦準備制度による直接の管理、即時グロス決済機能、および法的な決済完了性により、米国の公的財政における流動性、安全性および信認を支えております。DTCなどの民間インフラとの連携により、複雑な金融商品や担保の流れが円滑に機能しております。システム上の複雑性が高まる今日においても、Fedwireは米国の通貨・金融の安定を支える柱であり続けております。
規制の詳細については、連邦準備制度のOperating Circular No. 7およびRegulation J(12 CFR Part 210)をご参照ください。
Euroclear ESESおよびESES-CSD
EuroclearのESES(Euroclear Settlement of Euronext-zone Securities)システムは、ベルギー、フランス、オランダなどのEuronext市場で取引される証券の決済を効率的かつ円滑に行うために設計された証券決済プラットフォームです。ESESは、取引後の業務プロセスを簡素化および標準化することにより、Euronext圏における国境を越えた決済の効率性を高めることを目的としています。
ESESシステムの仕組みは次のとおりです。
- 取引:投資家は、ブローカーまたは取引プラットフォームを通じて、Euronext市場で証券を売買します。取引が執行されると、その明細は清算のため中央清算機関(CCP)に送信されます。
- 清算:中央清算機関(CCP)がすべての売り手に対しては買い手、すべての買い手に対しては売り手となることで、カウンターパーティリスクを低減します。CCPは各参加者のネット債務を算出し、ポジションを賄うために必要な担保が差し入れられていることを確認します。
- 決済:取引は清算された後、決済のためにESESプラットフォームへ送信されます。ESESは、ベルギー(Euroclear Belgium)、フランス(Euroclear France)、オランダ(Euroclear Nederland)の各国の中央証券預託機関(CSD)と連携し、買い手と売り手との間での証券および資金の移転を行います。
- 証券と資金の同時決済(DvP):ESESはDvP方式で運営されており、証券の移転とそれに対応する代金の支払いが同時に行われることを確保しております。この仕組みにより、決済リスクが低減され、証券取引の効率性が高まります。
- 照合および報告:ESESは決済済み取引の照合を行い、参加者に報告サービスを提供します。これにより、参加者は自らのポジションおよび取引の詳細を把握することができます。
ESESは、各国のCSDと接続し、ユーロネクスト圏の証券決済のための単一のプラットフォームを提供することで、取引後の処理を簡素化し、より効率的な国境を越えた決済を可能にします。この調和により、複数の市場にまたがる証券取引の決済に伴う複雑さとコストが低減され、欧州の金融エコシステム内における統合と協力が一層促進されます。
ユーロクリアの運用手続について詳しくお知りになりたい場合は、こちらをクリックしてください。
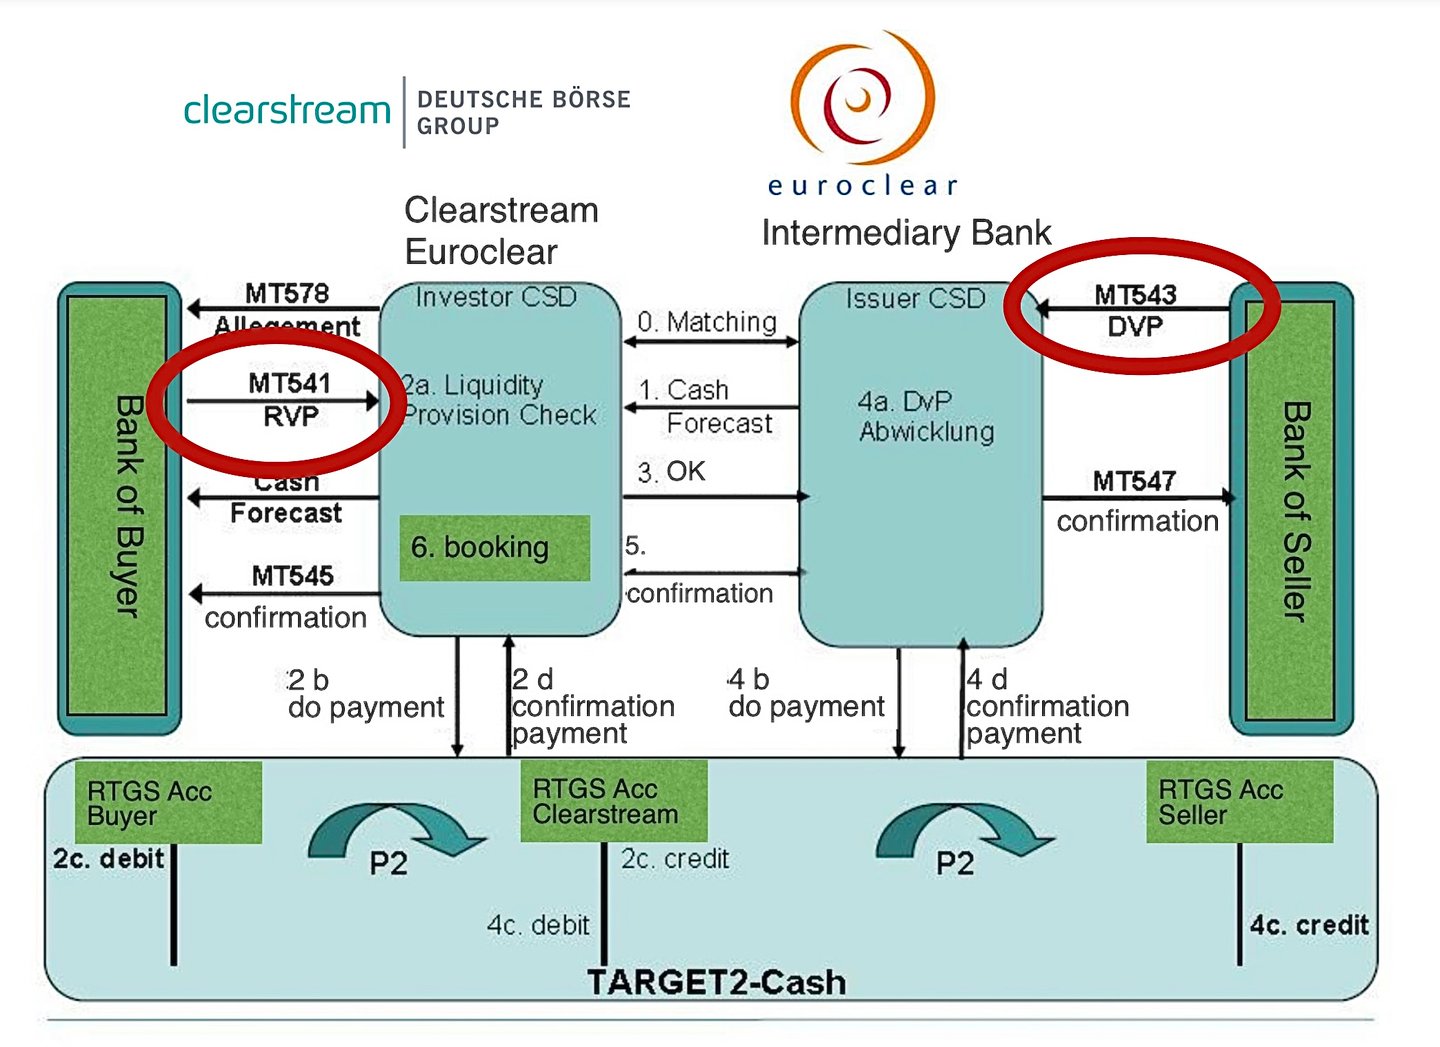
クリアストリームは、ルクセンブルクに本拠を置く証券集中保管機関(CSD)であり、ドイツ取引所グループの一員です。CSDとして、クリアストリームは、株式や債券などの証券の保管、決済および管理に関するサービスを提供することにより、金融市場インフラにおいて重要な役割を果たしています。
Clearstreamは、主として二つの法人を通じて事業を行っております。ドイツ国内証券を中心とするドイツ・フランクフルトのClearstream Banking AGと、国際証券を取り扱うルクセンブルクのClearstream Banking S.A.です。
Clearstreamが中央証券保管機関(CSD)として機能する仕組みは次のとおりです。
- 発行:Clearstreamは、新規証券を自社のシステムに登録し電子的に記録することで、発行手続を円滑に進めます。このサービスにより、当該証券は市場での取引が可能となります。
- 保管:Clearstreamは、有価証券を保管するための安全な環境を提供し、所有権の電子記録を維持して資産の保全を確保します。
- 証券決済:Clearstreamは、売り手と買い手の間の証券の移転を円滑に行い、所有権の記録を更新するとともに、取引が適切に決済されることを確保します。各種の取引プラットフォームや清算機関と接続し、取引後の手続を円滑化しております。
- デリバリー・バーサス・ペイメント(DvP): Clearstreamは、証券の引渡しと対応する資金の支払いが同時に行われることを確保するDvP方式で運営されております。この仕組みにより、決済リスクが低減され、証券取引の効率性が高まります。
- コーポレートアクションおよび収益処理:Clearstreamは、配当、利払い、株式分割、合併などのコーポレートアクションを管理し、証券保有者の記録に対して適切な支払または調整が行われるようにしております。
- 担保管理:Clearstreamは、買戻条件付取引やデリバティブ取引など、各種の金融取引で用いられる担保を効率的かつ安全に取り扱う担保管理サービスを提供しております。また、証券貸借などのサービスも提供しております。
- 接続と統合:Clearstreamは、他の中央証券保管機関(CSD)、証券決済システム、およびTARGET2-Securities(T2S)などの市場インフラと接続し、国境を越える決済の効率性を高めるとともに、金融市場の統合を促進しております。
これらのサービスを提供することにより、Clearstreamは金融市場が円滑、透明かつ安全に機能することを確保しています。証券決済機関(CSD)としての役割は、カウンターパーティ・リスクを低減し、取引の効率を高め、同社が対象とする市場の安定を促進します。
詳細は、次のリンクをクリックしてご覧ください
T2S(欧州中央銀行 ECB)
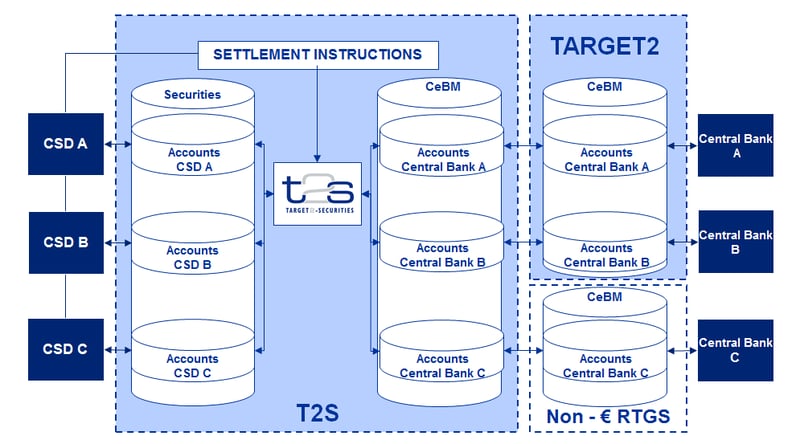
T2Sにおける金融証券の取扱い
- 証券決済:
- 定義:証券決済とは、売り手から買い手へ証券を移転し、これに対応して買い手から売り手へ代金を支払う手続を指します。
- T2Sの役割: T2Sは、欧州各地の複数の証券集中保管機関(CSD)を結ぶ集中型プラットフォームとして機能することで、このプロセスを円滑にします。
- 資金と証券の同時受渡し(DvP):
- 概念:DvP(Delivery versus Payment、証券の引渡しと代金支払の同時履行)は、証券決済における基本原則であり、代金の支払が行われた場合にのみ証券の引渡しが行われることを確保するものです。
- T2Sにおける実装:T2Sは、証券の移転とそれに対応する資金の支払が同時に行われることを確保し、一方の当事者が資産を受領した後に債務不履行に陥るリスクを低減します。
- 中央銀行マネー:
- 中央銀行マネーによる決済:T2Sにおける取引は中央銀行マネーで決済されます。中央銀行マネーは信用リスクを伴わないため、最も安全な決済手段とされております。
- 流動性管理:中央銀行マネーによる決済により、高い水準の流動性バッファーを保有する必要性が低下するため、参加者は流動性を効率的に管理できます。
- 担保管理:
- 目的:担保は、信用リスクを軽減するために金融取引で用いられます。
- T2Sと担保:T2Sは、証券を迅速かつ容易に移転できるようにすることで、効率的な担保管理を支援します。当該証券は、さまざまな金融取引の担保として利用することができます。
- 国際取引:
- 課題:クロスボーダーの証券取引は、従来、各国の規制や決済慣行の相違といった課題に直面してまいりました。
- T2Sソリューション:T2Sは統一されたプラットフォームを提供することにより、決済慣行を調和させ、国境を越える取引の円滑化に寄与します。ただし、各国の証券関連法制は引き続き異なります。
- 標準化と調和:
- 手続の標準化:T2Sは、欧州全域で、決済サイクル、締切時刻、運用手続の標準化をもたらします。
- メリット:この調和により、国境を越えた証券取引に伴う複雑性とコストが低減されます。
- T2との連携:金融取引:T2はユーロ建ての即時グロス決済(RTGS)システムであり、ユーロ建ての大口決済を取り扱います。
- T2Sとの連携:流動性は、T2口座と、各証券取引の資金決済が行われるT2S内の専用現金口座との間で移動させることができます。
- 中央証券預託機関(CSD)の役割:
- T2SにおけるCSD(中央証券決済機関):有価証券を保有し、その振替および関連サービスを提供する機関です。
- 機能:CSDは、T2Sと連携して取引の決済、口座の管理および証券の所有権の記録を行います。
金融市場および金融機関への影響
- リスクの低減:T2Sは、資金と証券の同時の受渡しを確保することにより、カウンターパーティーリスクおよび決済リスクを最小限に抑えます。
- 業務効率:簡素化・標準化されたプロセスにより、金融機関は複雑性の低減とコストの削減という利点を享受できます。
- 市場統合:T2Sは欧州金融市場の統合において決定的な役割を果たし、市場の強靭性と相互接続性を高めています。
- 流動性の最適化:本システムにより、銀行は流動性および担保をより効果的に管理できるようになります。
T2Sは欧州の証券決済環境を大幅に近代化し、効率の向上、リスクの低減および金融市場のより高度な統合をもたらします。このシステムは、より統合された強固な金融市場を創出するという欧州連合の取り組みの要となるものです。
世界最大級の中央証券預託機関(CSD)
証券保管振替機関(CSD)は、グローバルな金融インフラにおける重要な機関です。証券取引に係る保管、清算および決済のサービスを提供し、当事者間における証券の効率的かつ安全な移転を確保します。以下は、業務規模、預かり資産残高および金融市場への影響に基づく、世界の主要なCSDの一部です。
1. 米国預託信託決済機関(DTCC)― 米国
DTCCは、世界最大級の証券取引後サービス会社の一つです。その子会社であるThe Depository Trust Company(DTC)は、米国における主要な中央証券保管機関(CSD)の役割を担っています。
主なサービス:
- 清算、決済、資産管理サービスおよび情報サービスを提供します。
- 株式、社債、地方債、政府証券、モーゲージ担保証券、短期金融市場商品など、幅広い証券を取り扱います。
意義:
- 米国証券市場の機能に不可欠な存在です。
- 証券会社、銀行、投資信託、その他の金融機関を含む数千の参加者を支えております。
2. Euroclear Group – 欧州
Euroclearは、ベルギーのブリュッセルに本社を置く、決済後サービスの大手プロバイダーです。各国のCSD(中央証券保管機関)と国際中央証券保管機関(ICSD)の双方を運営しております。
主なサービス:
- Euroclear Bank: 国際証券集中保管機関(ICSD)として、国際証券のクロスボーダー取引の決済を行います。
- 各国のCSD:Euroclear Belgium、Euroclear Finland、Euroclear France、Euroclear Nederland、Euroclear Sweden、ならびにEuroclear UK & International(CRESTの運営機関)が含まれます。
- 債券、株式、デリバティブ、投資ファンドに関するサービスを提供しております。
意義:
- 欧州域内における国内取引および国境を越える取引の双方を円滑にします。
- 決済プロセスの調和と標準化を通じて、市場の効率性を高めます。
3. Clearstream – ドイツおよびルクセンブルク
Clearstreamは、ポストトレード・サービスの主要な提供者であり、Deutsche Börse Groupに属しております。CSD(中央証券保管機関)とICSD(国際証券集中保管機関)の双方として機能しております。
主なサービス:
- Clearstream Banking S.A.:ルクセンブルクを拠点に、国際証券向けの国際中央証券決済機関(ICSD)として機能します。Clearstream Banking AG:ドイツの中央証券決済機関(CSD)として機能します。
- 債券、株式および投資ファンドの決済・保管業務(カストディ)サービスを提供しております。
意義:
- 欧州および国際的な証券市場において重要な役割を果たしています。
- 世界各地の金融機関に対してサービスを提供しております。
4. 株式会社証券保管振替機構(JASDEC)- 日本
JASDECは、株式、社債および投資信託を対象とする日本の中央証券保管機関です。日本国債は日本銀行の振替決済システムで保有されます。
主なサービス:
- 株式、社債、コマーシャルペーパー、投資信託の振替(ブックエントリー)システムを運営しています。
- 有価証券の無券面化(ペーパーレス化)を促進します。
意義:
- 日本の金融市場の効率性と健全性にとって不可欠です。
- 国内外の幅広い投資家にサービスを提供しております。
5. 中国証券登記結算有限責任公司(CSDC) – 中国
CSDCは中国本土の中央証券振替機関です。
- 中国証券監督管理委員会(CSRC)の監督下で運営されております。
主なサービス:
- 登録、保管、清算および決済のサービスを提供します。
- 上海証券取引所および深圳証券取引所に対応しております。
意義:
- 急速に成長し進化を続ける中国の金融市場に不可欠な存在です。
- 国内投資家および適格外国投資家の双方による取引を円滑にします。
6. National Securities Depository Limited(NSDL)― インド
NSDLは、インド初の、そして最大級の中央証券預託機関(CSD)です。
主なサービス:
- 株式、債券、国債および投資信託の保管(預託)サービスを提供しております。
- インドの取引所で取引された有価証券の電子決済を可能にします。
意義:
- インドにおける証券の無券面化(ペーパーレス化)の先駆けとなりました。
- インドの資本市場における効率性を高め、リスクを低減します。
7. Central Depository Services Limited(CDSL)― インド
CDSLはインドで2番目の証券保管振替機関(CSD)であり、NSDLと同様のサービスを提供しています。
主なサービス:
- 有価証券の電子形態での保有および移転を円滑にします。
- 株式、債券その他の金融商品に関するサービスを提供しています。
意義:
- インドの証券保管振替サービス市場における競争と革新を促進します。
- インドで増加するリテール投資家を支えます。
8. 国立決済保管機関(NSD)– ロシア
NSDはロシアの中央証券決済機関であり、モスクワ取引所グループの一員です。
主なサービス:
- 各種有価証券について、決済、保管業務(カストディ)および情報サービスを提供します。
- コーポレートアクションおよび情報開示を管理いたします。
意義:
- ロシアの金融市場のインフラにおいて中核を成すものです。
- NSDは2022年6月以降EUの制裁対象、2024年6月以降は米国の制裁対象となっており、IFBは同社と取引いたしません。
9. SIX SIS Ltd. - スイス
SIXグループの一員であるSIX SISは、スイスの中央証券預託機関として機能しています。
主なサービス:
- スイスおよび国際的な有価証券の決済・保管業務(カストディ)を提供しております。
- 資産のサービシング業務および担保管理を提供します。
意義:
- スイスの主要な金融セクターを支えております。
- スイス市場と世界の投資家を結びます。
10. Strate – 南アフリカ
Strateは、南アフリカの免許を受けた中央証券預託機関(CSD)であり、金融商品の電子決済サービスを提供しています。
主なサービス:
- 株式、債券、短期金融商品およびデリバティブの決済を行います。
- 発行体向けサービスおよび投資家保護措置を提供します。
意義:
- 南アフリカの金融市場の効率性と安全性を高めます。
- 国内および国際の双方の投資活動に対応します。
その他の主要な証券決済機関(CSD):
- 韓国預託決済院(KSD)― 韓国。韓国の証券市場における決済および保管を担っております。保有資産は4,000兆KRWを超えます。
- イラン中央証券預託機関(CSDI)――イラン。イランの資本市場における預託、清算および決済サービスを提供しています。イランは米国による包括的制裁およびFATFの対抗措置の対象であり、IFBは同機関との取引を行いません。
- CDS Clearing and Depository Services Inc.(CDS)― カナダ。カナダにおける株式、債券およびマネー・マーケット証券の清算・預託サービスを提供しています。
次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。
当行のお客様のお口座についてCSD機能の構築をご希望の場合は、当行までお問い合わせください。