オフバランスシート(OBS)取引
オフバランス(簿外)取引とは、銀行の貸借対照表には計上されないものの、銀行の財務状況およびリスク・プロファイルに影響を及ぼす取引をいいます。オフバランス取引は、収益を生み出す一方で、銀行をさまざまなリスクにさらす可能性があります。
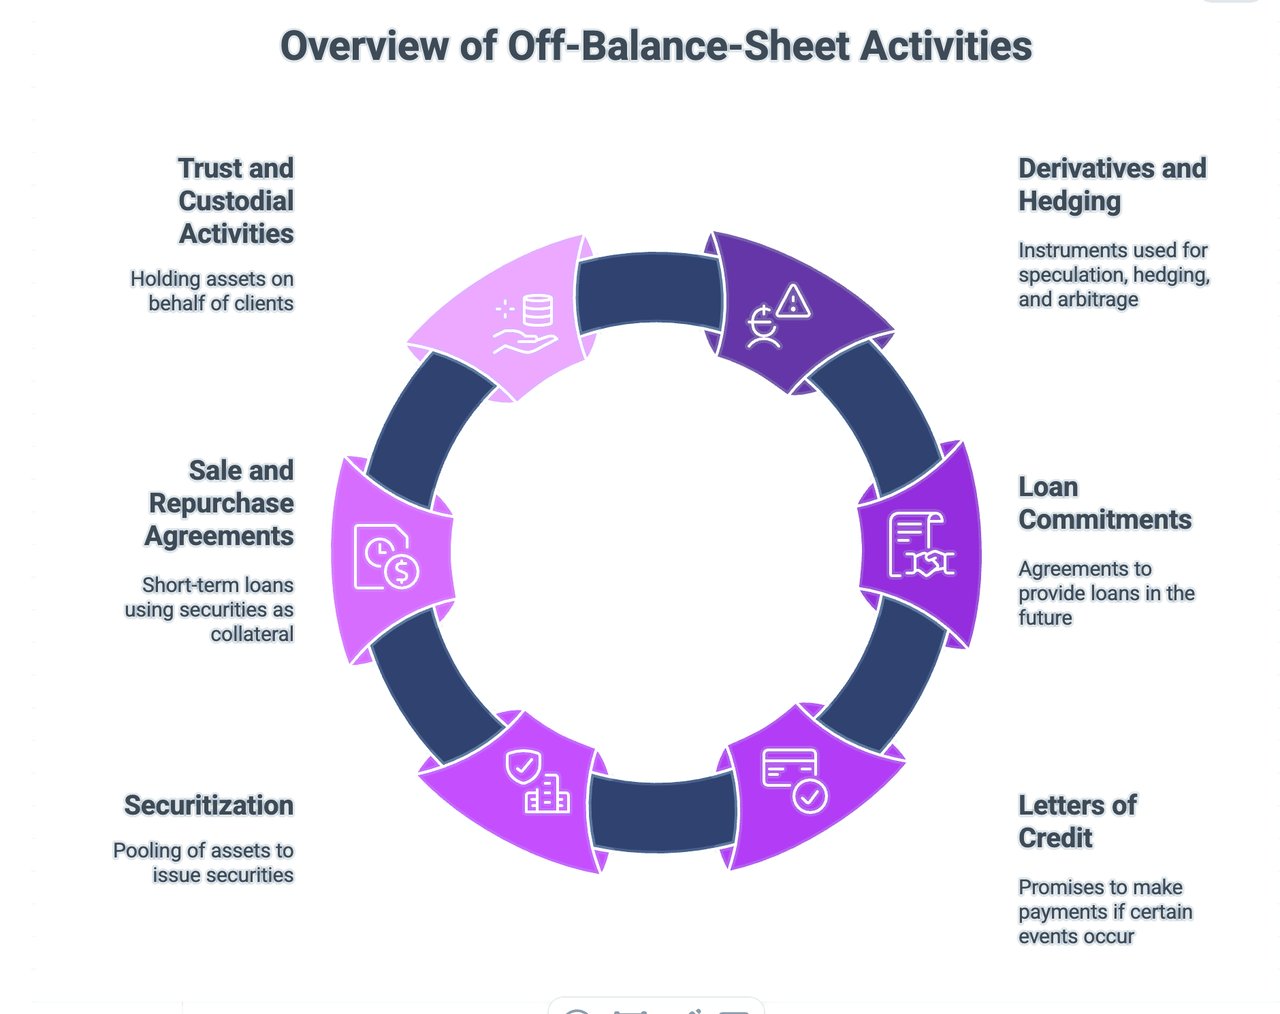
銀行業務における代表的なオフバランス取引には、次のようなものがあります。
- デリバティブおよびヘッジ取引: これらは、原資産、負債または指数から価値が派生する商品です。代表的なデリバティブには、先物、オプション、スワップ、先渡契約があります。投機、ヘッジ、裁定取引のために用いられます。たとえば、銀行は為替リスクをヘッジするために通貨スワップを利用することがあります。IFRS第9号の下では、デリバティブは貸借対照表上で公正価値により計上されますが、その想定元本は、しばしば何倍もの規模に上るにもかかわらず、注記にのみ記載されます。このため、デリバティブは従来、オフバランス取引として位置づけられております。
- 融資コミットメント:これは、銀行が一定の条件の下で将来の日付に融資を実行することを約する契約です。銀行は、実際に資金を貸し出すまで、貸出金を貸借対照表に計上しません。しかしながら、融資実行前に借り手の信用力が悪化した場合、このコミットメントは銀行に対して依然として重大なリスクをもたらすことがあります。
- 信用状および金融保証: これらは、特定の事由が生じた場合に銀行が第三者に対して支払を行うことを約束するものです。たとえば、銀行は、顧客が支払を行わない場合に仕入先への支払を保証する信用状を発行することがあります。これらの商品は、銀行にとって貸借対照表に計上されない偶発債務を生じさせる場合があります。
- 証券化および資産担保証券: 証券化取引では、銀行が貸出債権その他の資産をプールし、特別目的事業体(SPE)に売却します。SPEは、それらの資産から生じるキャッシュフローを裏付けとする証券を発行します。銀行がSPEを支配していない場合(IFRS第10号)、当該SPEは連結されず、その資産および負債は銀行の貸借対照表には計上されません。ただし、銀行がSPEに対して信用補完または流動性支援を提供する場合には、銀行にリスクが生じる可能性がございます。
- 売戻条件付・買戻条件付契約(レポ取引): レポ取引とは、一方の当事者が証券を相手方に売却し、あらかじめ定めた日にあらかじめ定めた価格で買い戻すことを合意する取引です。売り手にとっては、証券を担保とする短期の借入に実質的に相当します。貸借対照表上は、売り手は通常、当該証券を引き続き資産として認識し、買戻義務について負債を計上します。したがって、レポ取引は資金の借り手にとってはオンバランス取引となり、関連するコミットメントはオフバランスで開示されます。
- 信託・保管業務:銀行は、受託者または保管機関として、お客様に代わって資産を保有することがよくあります。これらの資産は銀行に帰属せず、銀行のバランスシートにも計上されませんが、銀行はこれらのサービスの提供により手数料収入を得ることがあります。
これらのオフバランス取引は、銀行にとって追加的な収益源やリスク管理の手段となり得る一方で、重大なリスクにさらされる可能性もあります。こうしたリスクには、信用リスク(借り手が融資を返済できないことにより損失が生じるリスク)、市場リスク(市場価格の変動により損失が生じるリスク)、オペレーショナル・リスク(不適切もしくは機能不全に陥った業務プロセス、人材、システムにより損失が生じるリスク)、および法務リスク(訴訟または法令・規制の不遵守により損失が生じるリスク)が含まれます。
オフバランスの政府・公的機関向け金融
公的債務の隠れた構造
地方政府融資平台(LGFV)、公的機関および準財政的借入の理解
現代の金融において、政府債務の実態は、公式の政府債務統計が示す水準を大幅に上回ることがしばしばあります。多くの法域で、政府は歴史的に、関連団体、公社、特別目的事業体、インフラ関連の公的機関に依拠し、正式な国家予算の枠を超える支出の資金調達を行ってきました。
この現象は一般に、簿外の公的部門による資金調達、準財政的借入、または隠れた政府債務と呼ばれます。
こうした仕組みは、柔軟性をもたらし、インフラ整備を加速させる一方で、財政の実態を見えにくくし、リスク評価を歪め、銀行システムおよび納税者に対して多額の偶発債務を生じさせるおそれもあります。
政府によるオフバランスの借入とは
簿外借入とは、政府または地方公共団体自体とは法的に別個の主体が債務を負担しながら、経済的には公的支援に依存し続けている状態を指します。
例:
- 地方政府融資平台(LGFV)
- 地方自治体のインフラ関連公社
- 公的開発機関
- 国営企業(SOE)
- 公益事業会社
- 地域開発機関
- 特別目的のインフラ事業体
- 暗黙の政府保証を伴う官民連携(PPP)事業体
当該債務が政府の予算会計上、形式的には計上されていない場合でも、投資家は、背後にある政府が最終的にこれらの債務を支援すると想定することがしばしばあります。
その結果、公的な債務指標には直ちに表れない、相当規模の偶発債務が生じることになります。
中国の地方政府融資平台(LGFV)モデル
現代における最も顕著な例は、中華人民共和国における地方政府融資平台(LGFV)の活用に見られます。
LGFVは、インフラ事業、都市開発計画、交通網、工業団地、土地開発事業などの資金を調達するため、省・市・地方政府が設立した国有事業体です。
歴史的に、中国の地方政府は直接借入に関する制約を受けておりました。こうした制限を回避するため、資金調達活動は法的に独立した事業体に移管されました。
これらの事業体は、次の方法で資本を調達しました。
- 銀行融資
- 社債の発行
- 信託ファイナンス
- 資産運用商品
- シャドーバンキングのチャネル
- 資産担保型の仕組み
そのため、これらの負債は、地方政府の公式なバランスシートではなく、地方政府融資平台(LGFV)のバランスシートに計上されておりました。
ただし、経済的な実態としては、市場はこの債務を政府による暗黙の保証が付されたものとして概ね扱っていました。
国際通貨基金(IMF)および数多くの学術研究は、LGFVの債務が、中国の公的部門における隠れ債務負担の主要な要因の一つであると繰り返し指摘しています。
海外の類似事例
中国だけが特殊なわけではありません。
予算外の公的資金調達の様々な形態が、先進国と新興国の双方で見られます。
米国
多数のインフラ・プロジェクトは、次の手段により資金調達が行われております。
- 港湾当局
- 空港当局
- 有料道路事業者
- 水道事業体
- 運輸機関
- 地方債の発行体
これらの主体は、一般に透明性が高く法的な規制を受けておりますが、政府の貸借対照表の直接の対象外で事業を営むことが少なくありません。
スペイン
欧州ソブリン債務危機の後、複数の自治州および関連する公的部門の主体が、従来報告されていた財政状況を上回る債務を蓄積していたことが判明しました。
ポルトガル
マデイラ地方の債務危機により、地方の機関や公的部門の仕組みに関連する、未計上の多額の債務が明らかとなり、財政面に重大な影響が及びました。
インド
国営の配電会社は、明示的・黙示的な国家保証に支えられた多額の債務を累積し、最終的には再編と公的介入を要することとなりました。
ブラジル
国有企業や地方の公的機関は、従来から準財政的な資金調達の経路として利用されており、連邦当局にとって偶発債務を生じさせてきました。
政府がこのような仕組みを利用する理由
その理由は、通常、明快です。
政府は次のことを目指しています。
- インフラ投資の加速
- 借入限度の回避
- 財政指標の維持
- 公的債務の増加に対する政治的抵抗を回避する
- 特別目的会社を通じて長期プロジェクトに資金を供給する
- 民間資本の参画を促進します
多くの場合、これらの目的は正当なものです。
インフラ・プロジェクトでは、通常の予算サイクルを超える資金調達期間が必要となることがしばしばあります。
特別目的事業体は、業務効率を高め、プロジェクトの実行を円滑にすることができます。
経済的実質が法的形式と乖離する場合に、問題が生じます。
中核的リスク:潜在的なソブリン・エクスポージャー
主たる懸念は、こうした事業体が存在すること自体にあるとは限りません。
市場、規制当局または納税者が、政府による支援義務の範囲を過小評価している場合に、懸念が生じます。
公的部門の関連機関が財務的に困窮した場合、政府はしばしば、いずれも望ましくない次の三つの選択肢に直面します。
- 当該事業体を救済すること。
- 債務不履行を容認し、システミックな不安定性のリスクを招くことになります。
- 負債を政府の貸借対照表に移転すること。
その結果、従来は別個のものとみなされていた債務が、短期間のうちに政府債務となり得ます。
このような過程は、世界金融危機や欧州政府債務危機の際に繰り返し観察されたほか、近年では地方融資平台(LGFV)の経営難に直面した中国のいくつかの省においても見られました。
銀行セクターへの影響
金融機関にとって、法的責任と経済的責任の区別は極めて重要です。
信用分析では、以下の事項を評価する必要があります。
- 所有構造
- 政府による支援制度
- 収益面での独立性
- 財政面の関連性
- 政治的重要性
- 黙示の保証
- 借換えへの依存
法的に独立した借入人であっても、実質的には公的部門の延長として機能している場合があります。
反対に、公的部門の主体の中には、純粋に商業的な基盤で事業を運営しているものもあり、自動的にソブリン・リスクとみなすべきではありません。
この区分には、法的な分類のみに依拠するのではなく、厳格な貸借対照表分析が必要です。
要約
公的財政の歴史は、次の原則が繰り返し当てはまることを示しております。
債務は、別のバランスシートに移転されたというだけでは消滅しません。
中国の地方政府融資平台(LGFV)、地方自治体、公営企業、インフラ事業会社のいずれを通じるものであっても、政府がその存続について最終的な責任を負っている限り、オフバランスの資金調達スキームは経済的に意味を持ち続けます。
投資家、銀行および政策当局にとって、これらの偶発債務を理解することは、ソブリン・リスク、金融の安定、および公的部門のバランスシートの実態を評価する上で不可欠です。
現代の信用分析において、最も重要な負債は、公式な債務統計に直ちには現れないものであることが少なくありません。
次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。