संप्रभु संस्थाओं के लिए रणनीतिक वित्त संरचना
आधुनिक राजकोषीय, मौद्रिक और भू-राजनीतिक बाधाओं के अंतर्गत दीर्घावधि राष्ट्रीय वित्तपोषण क्षमता के लिए संस्थागत ढाँचे।
संप्रभु बाधाओं का परिवेश
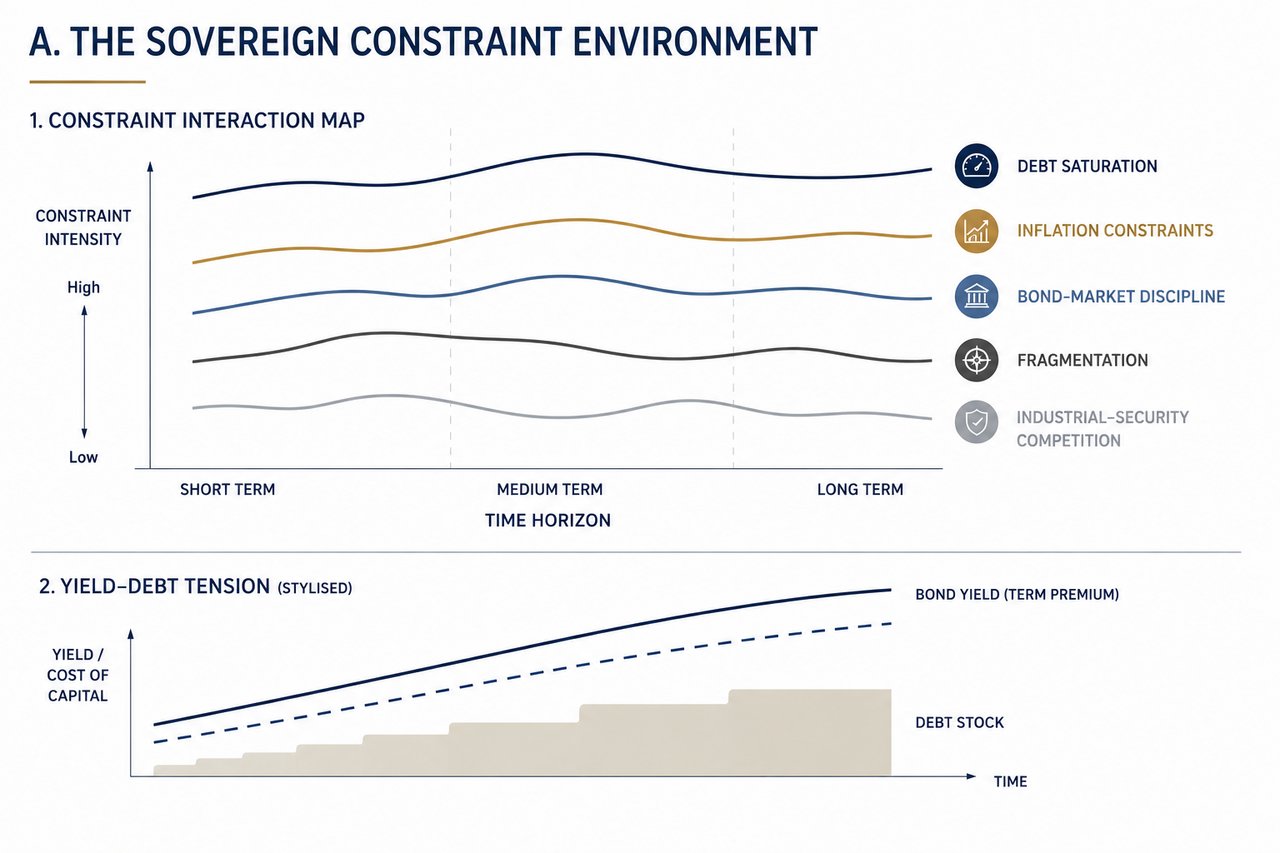
संप्रभु वित्त आज एक उल्लेखनीय रूप से बदले हुए बाधा-परिवेश में कार्य कर रहा है। ऋण के ऊँचे स्तर, मुद्रास्फीति के प्रति संवेदनशीलता, बाज़ार अनुशासन, भू-राजनीतिक विखंडन और औद्योगिक सुरक्षा की बढ़ती माँगों के संयोजन ने उन परिस्थितियों को मूल रूप से बदल दिया है जिनमें राज्य दीर्घकालिक रणनीतिक उद्देश्यों के लिए वित्तपोषण कर सकते हैं।
ऋण की संतृप्ति प्रतिकूल बाज़ार प्रतिक्रियाओं को उत्पन्न किए बिना पारंपरिक राजकोषीय विस्तार की क्षमता को सीमित करती है। मुद्रास्फीति पुनः एक बाध्यकारी बाधा के रूप में उभरी है, जो मौद्रिक सुगमता के उपयोग को सीमित करती है और नीति को वास्तविक परिणामों के बजाय अपेक्षाओं के प्रति अधिक संवेदनशील बनाती है। बॉन्ड बाज़ार अब राजकोषीय प्रक्षेप-पथों पर तत्काल अनुशासन लागू करते हैं, जिनमें दीर्घावधि प्रतिफल न केवल वर्तमान निर्गमन को, बल्कि भविष्य की विश्वसनीयता को भी प्रतिबिंबित करते हैं।
साथ ही, वैश्विक प्रणाली विखंडित हो रही है। व्यापार, पूंजी प्रवाह, प्रौद्योगिकी और वित्तीय अवसंरचना अब विशुद्ध आर्थिक दक्षता के बजाय भू-राजनीतिक गठबंधनों से अधिकाधिक प्रभावित हो रहे हैं। यह विखंडन पूंजी की लागत बढ़ाता है, बाहरी आपूर्ति श्रृंखलाओं की विश्वसनीयता घटाता है और संप्रभु नियोजन में संरचनात्मक अनिश्चितता लाता है।
इन प्रवृत्तियों के ऊपर औद्योगिक एवं सुरक्षा प्रतिस्पर्धा का एक नया चरण भी जुड़ गया है। रक्षा क्षमता, ऊर्जा सुरक्षा, महत्वपूर्ण खनिज, प्रौद्योगिकी अवसंरचना और सुदृढ़ आपूर्ति श्रृंखलाओं के लिए अब बड़े पैमाने पर निरंतर, दीर्घावधि निवेश की आवश्यकता है।
परिणामस्वरूप एक संरचनात्मक तनाव उत्पन्न होता है: वित्तपोषण की आवश्यकताएँ ठीक उसी समय बढ़ रही हैं जब पारंपरिक वित्तपोषण माध्यम अधिक सीमित होते जा रहे हैं। अतः संप्रभु संस्थाओं को एकल-लिखत समाधानों से आगे बढ़कर ऐसी एकीकृत वित्तपोषण संरचनाओं की ओर जाना होगा जो इन सीमाओं के भीतर संचालित होने में सक्षम हों।
चार-स्तरीय संरचना
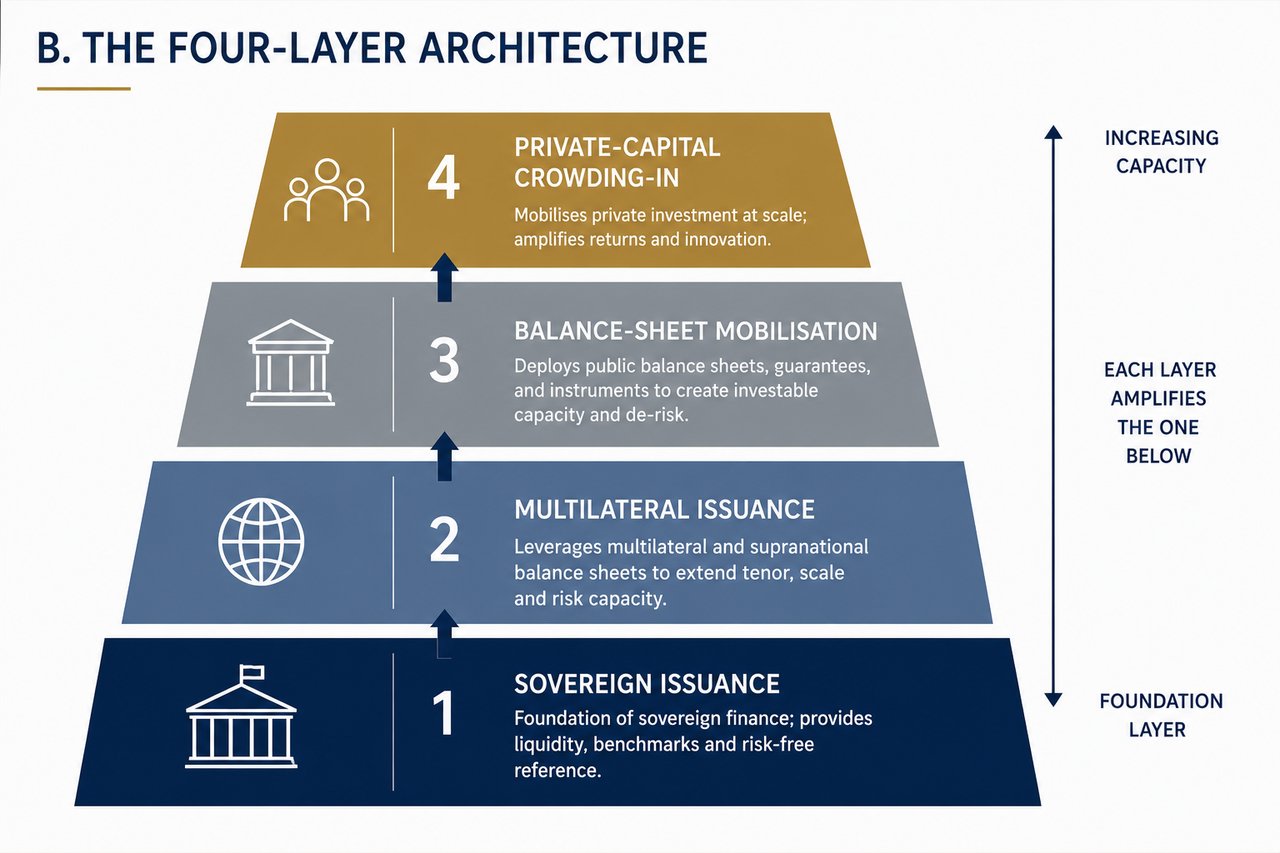
प्रभावी संप्रभु वित्तपोषण अब किसी एकल माध्यम से प्राप्त नहीं होता। इसके लिए एक स्तरित संरचना आवश्यक है, जिसमें प्रत्येक घटक एक विशिष्ट और पूरक कार्य करता है।
पहली परत संप्रभु निर्गम ही बनी रहती है। सरकारी ऋण बाज़ार निधीयन का आधारभूत स्तर उपलब्ध कराते रहते हैं, जो पैमाना, तरलता और बेंचमार्क मूल्य-निर्धारण प्रदान करता है। तथापि, उनकी क्षमता ऋण-धारणीयता, बाज़ार की अवशोषण क्षमता और ब्याज-दर संवेदनशीलता से सीमित रहती है।
दूसरी परत बहुपक्षीय एवं अधिराष्ट्रीय निर्गमन से बनती है। संयुक्त ऋण सामर्थ्य और अधिमान्य ऋणदाता की स्थिति वाले संस्थान वित्तपोषण क्षमता को अलग-अलग संप्रभु संस्थाओं की सीमाओं से आगे विस्तारित करते हैं। ये संरचनाएँ पैमाना और अवधि उपलब्ध करा सकती हैं, किंतु राजनीतिक सामंजस्य और संस्थागत अधिदेशों पर निर्भर करती हैं।
तीसरी परत तुलन-पत्र आधारित संसाधन-संग्रहण है। यह आधुनिक संप्रभु वित्त का संरचनात्मक आधार है। इसमें केवल प्रत्यक्ष संप्रभु उधारी पर निर्भर हुए बिना दीर्घावधि वित्तपोषण सृजित करने के लिए सार्वजनिक क्षेत्र के तुलन-पत्रों, विकास संस्थाओं, गारंटी क्षमता और रणनीतिक परिसंपत्तियों का अनुशासित उपयोग सम्मिलित है। उचित रूप से संरचित होने पर यह परत कानूनी, लेखांकन और बाज़ार संबंधी सीमाओं के भीतर रहते हुए क्षमता का विस्तार करती है।
चौथा स्तर निजी पूंजी की लामबंदी है। निजी पूंजी संप्रभु वित्तपोषण का विकल्प नहीं, बल्कि उसका संवर्धक है। जहाँ राजस्व की स्पष्टता, जोखिम आवंटन और संस्थागत विश्वसनीयता पर्याप्त हों, वहाँ निजी पूंजी निवेश को उस स्तर तक बढ़ा सकती है जिसे अकेले सार्वजनिक तुलन-पत्र सहारा नहीं दे सकते। जहाँ ये शर्तें अनुपस्थित हों, वहाँ वह प्रवेश नहीं करती।
प्रणाली की प्रभावशीलता अनुक्रमण और अंतःक्रिया पर निर्भर करती है। प्रत्येक परत का उपयोग उसी प्रयोजन के लिए किया जाना चाहिए जिसके लिए वह संरचनात्मक रूप से उपयुक्त है। संसाधनों का गलत आबंटन — उदाहरणार्थ, निजी पूंजी से संप्रभु माँग का स्थान लेने की अपेक्षा, या संप्रभु निर्गम से समस्त वित्तपोषण आवश्यकताएँ पूरी करने की अपेक्षा — अस्थिरता को जन्म देता है।
वर्गीकरण की समस्या
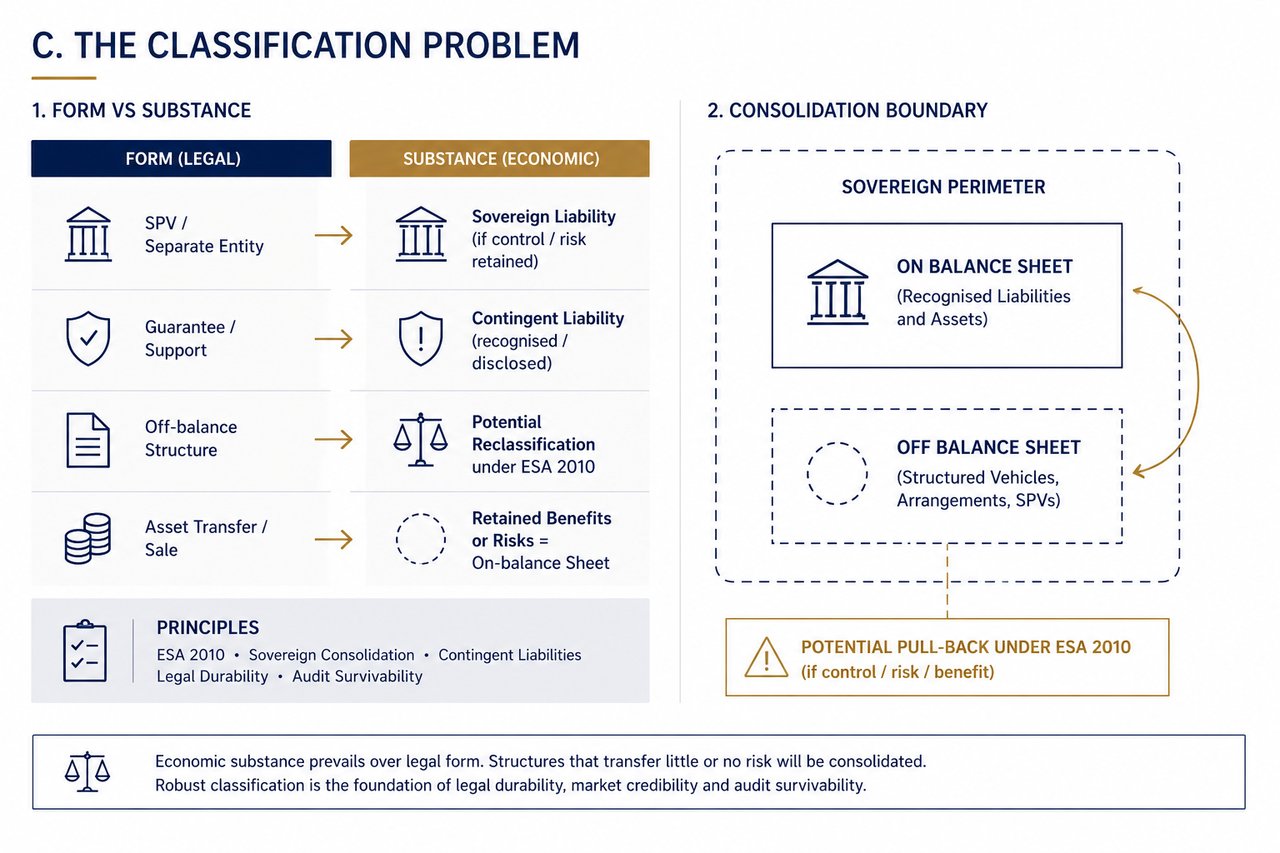
संप्रभु स्तर पर निर्णायक बाधा पूंजी की उपलब्धता नहीं, बल्कि जोखिम का वर्गीकरण है।
वित्तीय संरचनाएँ अंततः अपने विधिक स्वरूप से नहीं, बल्कि अपने आर्थिक सार से निर्धारित होती हैं। ESA 2010 जैसे ढाँचों के अंतर्गत एक्सपोज़र का आकलन नियंत्रण, जोखिम हस्तांतरण और आर्थिक वास्तविकता के आधार पर किया जाता है। जहाँ सार्वजनिक क्षेत्र प्रभावी नियंत्रण बनाए रखता है या सारभूत प्रतिकूल जोखिम वहन करता है, वहाँ औपचारिक संरचना चाहे जो हो, देयताओं को सारतः संप्रभु माना जाता है।
इससे एक मूलभूत अनुशासन उत्पन्न होता है। जो संरचनाएँ अंतर्निहित जोखिम को हस्तांतरित किए बिना देयताओं को तुलन-पत्र से बाहर ले जाने का प्रयास करती हैं, वे स्वभावतः अस्थिर होती हैं। वे पुनर्वर्गीकरण, लेखा-परीक्षा संबंधी आपत्ति और बाज़ार में साख की हानि के जोखिम के अधीन होती हैं।
आकस्मिक देयताएँ इस गतिकी में केंद्रीय भूमिका निभाती हैं। गारंटियाँ, प्रथम-हानि स्थितियाँ और सहायता तंत्र वित्तपोषण क्षमता का विस्तार कर सकते हैं, परंतु ये निःशुल्क नहीं होते। ये निहित राजकोषीय जोखिम का प्रतिनिधित्व करते हैं, जिसे स्वीकार किया जाना, जिसका मूल्य निर्धारित किया जाना और जिसका प्रबंधन किया जाना आवश्यक है।
कानूनी स्थायित्व एक प्राथमिक डिज़ाइन मानदंड बन जाता है। वित्तपोषण संरचनाओं को प्रतिकूल कानूनी समीक्षा, विनियामक जाँच और संभावित राजनीतिक परिवर्तन का सामना करने में सक्षम होना चाहिए। जो तंत्र प्रतिवर्ती शर्तों, अनिश्चित कानूनी स्थिति या विवादित परिसंपत्ति दावों पर निर्भर हैं, वे विश्वसनीय वित्तपोषण क्षमता प्रदान नहीं करते।
लेखा-परीक्षा में टिकाऊपन भी उतना ही महत्वपूर्ण है। किसी भी संरचना को बिना किसी आपत्ति (क्वालिफ़िकेशन) के स्वतंत्र लेखा-परीक्षा उत्तीर्ण करने में सक्षम होना चाहिए। यदि किसी संरचना का कठोर लेखांकन और प्रकटीकरण मानकों के अंतर्गत बचाव नहीं किया जा सकता, तो वह किसी विश्वसनीय संप्रभु वित्तपोषण ढाँचे का भाग नहीं बन सकती।
यह वर्गीकरण-अनुशासन सुदृढ़ वित्तपोषण संरचना को वित्तीय इंजीनियरिंग से अलग करता है। उद्देश्य दृश्यमान ऋण-मापदंडों को न्यूनतम करना नहीं, बल्कि ऐसी संरचनाएँ निर्मित करना है जो आर्थिक रूप से वास्तविक, विधिक रूप से सुदृढ़ और संस्थागत रूप से विश्वसनीय हों।
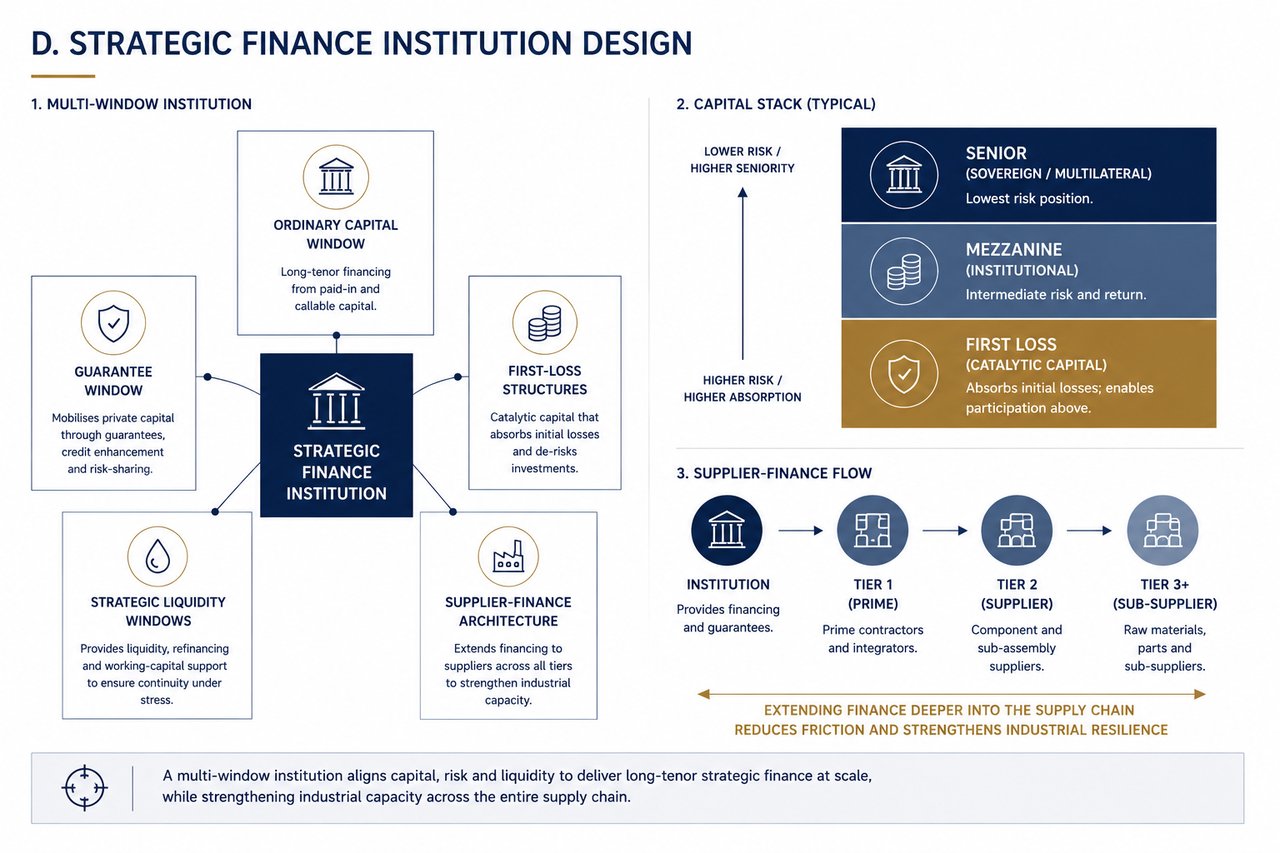
रणनीतिक वित्त संस्थान का अभिकल्पन
बहु-स्तरीय वित्तपोषण संरचना को क्रियान्वित करने के लिए संप्रभु संस्थाओं को दीर्घ अवधि के पूंजी निवेश हेतु निर्मित समर्पित रणनीतिक वित्त संस्थानों की आवश्यकता उत्तरोत्तर बढ़ती जा रही है।
ये संस्थाएँ पारंपरिक बैंक नहीं हैं। इन्हें बहु-खिड़की बैलेंस-शीट प्लेटफ़ॉर्म के रूप में संरचित किया गया है, जिनका प्रत्येक घटक किसी विशिष्ट वित्तपोषण कार्य के लिए अभिकल्पित है।
साधारण पूंजी विंडो चुकता और मांगे जा सकने योग्य पूंजी पर आधारित वरिष्ठ ऋण क्षमता प्रदान करती है। यह संप्रभु साख और संस्थागत अधिदेशों के अनुरूप दीर्घकालिक वित्तपोषण उपलब्ध कराती है।
गारंटी विंडो आंशिक गारंटी, ऋण वृद्धि (क्रेडिट एनहांसमेंट) और जोखिम-साझाकरण तंत्रों के माध्यम से निजी ऋण और निवेश को समर्थन देकर जोखिम वहन क्षमता का विस्तार करती है। इसका उद्देश्य उस पूंजी को जुटाना है जो अन्यथा रणनीतिक क्षेत्रों में नहीं आती।
प्रथम-हानि संरचनाएँ उत्प्रेरक पूंजी प्रदान करती हैं। परिभाषित आरंभिक हानियों को वहन करके ये संस्थागत निवेशकों को ऐसी परिसंपत्तियों में भाग लेने में समर्थ बनाती हैं जो अन्यथा स्वीकार्य जोखिम मापदंडों से बाहर रहतीं। मुख्य आवश्यकता पारदर्शिता है: जोखिम का स्पष्ट रूप से आवंटन होना चाहिए, उसे छिपाया नहीं जाना चाहिए।
रणनीतिक तरलता विंडो दबाव की स्थिति में निरंतरता सुनिश्चित करती हैं। ये पुनर्वित्त क्षमता, कार्यशील पूंजी सहायता और स्थिरीकरण तंत्र प्रदान करती हैं, ताकि महत्वपूर्ण आपूर्ति शृंखलाओं और उत्पादन प्रणालियों में व्यवधान को रोका जा सके।
आपूर्तिकर्ता-वित्त संरचना वित्तपोषण को प्रमुख ठेकेदारों से आगे बढ़ाकर द्वितीय और तृतीय स्तर के आपूर्तिकर्ताओं तक पहुँचाती है। यह आवश्यक है, क्योंकि उत्पादन में अवरोध सामान्यतः प्रमुख ठेकेदारों के स्तर पर नहीं, बल्कि इन्हीं स्तरों पर उत्पन्न होते हैं।
ऐसी संस्थाओं का अभिकल्पन आरंभ से ही कानूनी ढाँचों, लेखांकन मानकों और बाज़ार की अपेक्षाओं के अनुरूप होना चाहिए। उद्देश्य प्रणाली से बाहर समानांतर संरचनाएँ बनाना नहीं, बल्कि ऐसी संस्थाएँ निर्मित करना है जो पूर्णतः प्रणाली के भीतर कार्य करें और उसकी प्रभावी क्षमता का विस्तार करें।
उचित रूप से निर्मित होने पर, ये संस्थाएँ संप्रभु रणनीतिक वित्त की परिचालन रीढ़ बनती हैं, जो नीतिगत उद्देश्यों को क्रियान्वित करने योग्य, विस्तार-योग्य और टिकाऊ वित्तपोषण कार्यक्रमों में परिवर्तित करती हैं।
संप्रभु वित्तपोषण
दस प्रश्न जो विकल्पों को उन पाँच प्रमुख प्रणालियों तक सीमित करते हैं जो आपकी स्थिति के अनुकूल हैं – और साथ ही कवरेज अनुपात का भी परीक्षण करते हैं।