फ़िएट-आधारित वित्तीय प्रणाली में मुद्रा की विकसित होती अवधारणा
वैश्विक वित्त के गतिशील परिवेश में, धन और मूल्य-संचयक के रूप में उसकी भूमिका की मूलभूत समझ में उल्लेखनीय परिवर्तन आया है। यद्यपि कागज़ी नोटों और इलेक्ट्रॉनिक रूपों में मुद्रा विनिमय का प्रमुख माध्यम बन गई है, तथापि धन और मुद्रा के बीच का अंतर अधिकाधिक सटीक और समझने के लिए अनिवार्य हो गया है।
मुद्रा का ऐतिहासिक पूर्वोदाहरण
ऐतिहासिक रूप से, बहुमूल्य धातुएँ, विशेषकर स्वर्ण एवं रजत, अपनी अंतर्निहित दुर्लभता, टिकाऊपन तथा सार्वभौमिक स्वीकार्यता के कारण मुद्रा के मूल प्रतिरूप रही हैं। इन वस्तुओं को न केवल उनकी व्यावहारिक उपयोगिता के लिए, बल्कि समय के साथ अपना मूल्य बनाए रखने की उनकी क्षमता के लिए भी महत्व दिया गया, जिससे वे संपत्ति के विश्वसनीय संचय-साधन के रूप में कार्य करती रहीं।
सोने और चाँदी ने सदियों तक अनेक मुद्राओं को आधार दिया; शास्त्रीय स्वर्ण मानक, जिसमें मुद्रा का मूल्य सोने की एक निश्चित मात्रा से जुड़ा होता था, 1870 के दशक से 1914 तक प्रचलित रहा और उसने वित्तीय प्रणाली को एक मूर्त आधार प्रदान किया। इस व्यवस्था ने सुनिश्चित किया कि मुद्रा आपूर्ति उपलब्ध स्वर्ण भंडार से सीमित रहे, जिससे मौद्रिक प्रणाली में कुछ हद तक स्थिरता और अनुशासन को बढ़ावा मिला।
फिएट मुद्रा की ओर संक्रमण
20वीं शताब्दी में आरंभ हुई और 1971 के निक्सन शॉक से सुदृढ़ हुई स्वर्ण मानक से हटने की प्रक्रिया ने फिएट-आधारित मुद्रा के युग का सूत्रपात किया। स्वर्ण-समर्थित मुद्रा के विपरीत, फिएट मुद्रा अपना मूल्य किसी भौतिक वस्तु से नहीं, बल्कि जारीकर्ता प्राधिकारी, सामान्यतः केंद्रीय बैंक या सरकार, में रखे गए विश्वास और भरोसे से प्राप्त करती है।
विशुद्ध फ़िएट-आधारित मौद्रिक प्रणाली की ओर इस बदलाव के धन के स्वरूप और मूल्य-संचय के साधन के रूप में उसकी भूमिका पर गहरे प्रभाव पड़े हैं। किसी सीमित भौतिक संसाधन की बाध्यताओं के अभाव में, केंद्रीय बैंकों और सरकारों को, प्रायः आर्थिक एवं राजनीतिक दबावों के उत्तर में, मुद्रा आपूर्ति का अधिक स्वतंत्रता से विस्तार करने की क्षमता प्राप्त हुई है।
आंशिक आरक्षित प्रणाली और ऋण सृजन
आधुनिक वित्तीय प्रणाली में बैंक अपनी जमाराशियों का केवल एक अंश ही केंद्रीय बैंक के पास आरक्षित निधि के रूप में रखते हैं, और ऋण देते समय उधारकर्ताओं के खातों में नई जमाराशियाँ जमा करके नई मुद्रा का सृजन करते हैं। उनका ऋण-वितरण आरक्षित निधियों से नहीं, बल्कि पूंजी और चलनिधि संबंधी नियमों तथा नीतिगत ब्याज दर से सीमित होता है।
ऋण विस्तार की यह प्रक्रिया परिसंपत्ति कीमतों में स्फीति, वित्तीय बुलबुलों के निर्माण और आर्थिक आघातों के प्रति बढ़ी हुई संवेदनशीलता का कारण बन सकती है। स्वर्ण जैसे किसी मूर्त आधार के अभाव ने मौद्रिक प्रणाली को केंद्रीय बैंकों की नीतियों की मनमानी और सरकारों की अनुमानित साख के प्रति अधिक संवेदनशील बना दिया है।
धन और मुद्रा की द्विविध भूमिका
मुद्रा अपनी मूल भूमिका में विनिमय के माध्यम के रूप में कार्य करती है और वस्तुओं एवं सेवाओं के आदान-प्रदान के लिए सर्वमान्य साधन उपलब्ध कराकर लेन-देन को सुगम बनाती है। यह किसी विशेष आर्थिक संदर्भ में सहमत मूल्य का प्रतीक है, जिससे व्यापार की प्रक्रिया सरल हो जाती है और वस्तु-विनिमय प्रणाली की अक्षमताएँ समाप्त हो जाती हैं। फिएट मुद्रा प्रणाली में मुद्रा का मूल्य किसी भौतिक वस्तु या मूर्त संसाधन से नहीं, बल्कि उसे जारी करने वाली अर्थव्यवस्था के विश्वास और साख से आता है। स्वर्ण या रजत जैसी वस्तु-आधारित मुद्राओं के विपरीत, फिएट मुद्रा को सरकारी आदेश का समर्थन प्राप्त होता है और उसे मौद्रिक नीतियों के माध्यम से बनाए रखा जाता है। इसका आंतरिक मूल्य मूलतः शून्य होता है; इसके बजाय इसका मूल्य सरकारी प्राधिकार और इसके उपयोगकर्ताओं की इस सामूहिक सहमति से उत्पन्न होता है कि वे इसे लेन-देन के साधन के रूप में स्वीकार करेंगे। यह प्रणाली मौद्रिक नीति में अधिक लचीलापन प्रदान करती है, जिसमें आर्थिक परिस्थितियों के समाधान हेतु मुद्रा आपूर्ति में समायोजन भी शामिल है, किंतु मुद्रास्फीति से बचने और मूल्य को सुरक्षित रखने के लिए यह जारीकर्ता सरकार की स्थिरता और विश्वसनीयता पर भी अत्यधिक निर्भर करती है।
यद्यपि क्रिप्टोकरेंसी विकेंद्रीकरण, अंतरण की सरलता तथा अंतर्निहित ब्लॉकचेन प्रौद्योगिकी के कारण पारदर्शिता जैसे नवाचारी लाभ प्रदान करती हैं, फिर भी मूल्य-संचय के विश्वसनीय साधन के रूप में उनकी भूमिका विवादास्पद है। मूल्य-संचय के साधन के रूप में क्रिप्टोकरेंसी की सबसे गंभीर समस्याओं में से एक उनकी अस्थिरता है। स्वर्ण या स्थिर फिएट मुद्राओं जैसे पारंपरिक मूल्य-संचय साधनों के विपरीत, क्रिप्टोकरेंसी की कीमतें बाज़ार की धारणा, विनियामक समाचारों, तकनीकी विकास तथा सट्टात्मक व्यापार के कारण अत्यधिक उतार-चढ़ाव दर्शा सकती हैं, विशेष रूप से अब क्रिप्टो ETF के आगमन के साथ। यह अस्थिरता समय के साथ मूल्य को बनाए रखने की उनकी क्षमता को कमज़ोर करती है, जिससे दीर्घावधि में संपत्ति के संरक्षण के लिए वे जोखिमपूर्ण विकल्प बन जाती हैं। अनेक क्षेत्रों में विनियामक पर्यवेक्षण का अभाव धोखाधड़ी, बाज़ार में हेरफेर तथा अन्य वित्तीय अपराधों जैसे संभावित जोखिमों को बढ़ावा देता है, जिनसे निवेशकों को अचानक और गंभीर हानि हो सकती है। किसी केंद्रीय शासी निकाय या मानकीकरण की अनुपस्थिति का यह भी अर्थ है कि क्रिप्टोकरेंसी साइबर खतरों और तकनीकी विफलताओं के प्रति संवेदनशील हैं, जिससे सुरक्षित मूल्य-संचय साधन के रूप में उनकी व्यवहार्यता और अधिक जटिल हो जाती है।
इसके विपरीत, स्वर्ण द्वारा प्रदर्शित धन वस्तु-आधारित मुद्रा प्रणाली का उदाहरण है। स्वर्ण को उसकी दुर्लभता, टिकाऊपन और अंतर्निहित सुंदरता के कारण सार्वभौमिक रूप से मूल्यवान माना गया है, जिसने उसे सहस्राब्दियों से मूल्य के एक सुदृढ़ भंडार के रूप में स्थापित किया है। धन के रूप में, स्वर्ण मुद्रास्फीति और मुद्रा अवमूल्यन के विरुद्ध बचाव प्रदान करता है, क्योंकि उसका मूल्य सरकारी नीतियों पर निर्भर नहीं है। उसके भौतिक गुण उसकी आपूर्ति के तीव्र विस्तार को सीमित करते हैं, जिससे मुद्रास्फीतिकारी प्रथाओं पर एक स्वाभाविक नियंत्रण बना रहता है। तथापि, उसकी कीमत “पेपर गोल्ड” – वायदा अनुबंधों और अनावंटित खातों – से प्रभावित हो सकती है, जो उपलब्ध भौतिक धातु से अधिक एक्सपोज़र उत्पन्न कर सकते हैं; इसके विपरीत, भौतिक रूप से समर्थित ETF आवंटित बुलियन धारण करते हैं। स्वर्ण को धन के रूप में उपयोग करने में कुछ चुनौतियाँ भी हैं, जैसे आर्थिक संकटों का सामना करने में कम लचीलापन तथा दैनिक वाणिज्यिक लेनदेन में स्वर्ण के भंडारण और परिवहन की व्यावहारिक कठिनाइयाँ। मूल्य के भंडार के रूप में स्वर्ण की स्थिरता उसे आर्थिक अनिश्चितता के समय एक पसंदीदा परिसंपत्ति बनाती है, और पीढ़ियों तक संपत्ति के संरक्षण में उसकी भूमिका को सुदृढ़ करती है। मूल्य के भंडार के रूप में धन एक महत्वपूर्ण कार्य करता है, क्योंकि यह व्यक्तियों और संस्थाओं को समय के साथ आर्थिक मूल्य को सुरक्षित रखने की सुविधा देता है। धन को विश्वसनीय और स्थिर माने जाने के लिए यह गुण अनिवार्य है, जो बचतकर्ताओं और निवेशकों को उपभोग को आस्थगित करने और भविष्य में अपनी क्रय शक्ति बनाए रखने में सक्षम बनाता है।
फ़िएट-आधारित मौद्रिक प्रणालियों के जोखिम
फ़िएट-आधारित मौद्रिक प्रणाली की ओर संक्रमण ने वित्तीय प्रणाली में नए जोखिम और संवेदनशीलताएँ उत्पन्न की हैं। किसी भौतिक कमोडिटी की बाध्यताओं के बिना मुद्रा आपूर्ति का विस्तार करने की केंद्रीय बैंकों और सरकारों की क्षमता ने मुद्रास्फीति, मुद्रा अवमूल्यन और वित्तीय संकटों की संभावना को लेकर चिंताएँ पैदा की हैं।
इसके अतिरिक्त, जारीकर्ता प्राधिकरणों की कथित साख पर निर्भरता ने मौद्रिक प्रणाली को राजनीतिक एवं संस्थागत जोखिमों के प्रति उजागर किया है। स्वर्ण जैसे मूर्त आधार के अभाव ने प्रणाली को केंद्रीय बैंक नीतियों की मनमानी और सरकारों के राजकोषीय निर्णयों के प्रति अधिक संवेदनशील बना दिया है।
संक्षेप में
आधुनिक वित्त के जटिल परिवेश में मुद्रा (मनी) और करेंसी के बीच के अंतर को समझना उत्तरोत्तर अधिक महत्वपूर्ण हो गया है। जहाँ करेंसी आर्थिक लेन-देन को सुगम बनाने में महत्वपूर्ण भूमिका निभाती है, वहीं स्वर्ण और रजत जैसी मुद्रा की दुर्लभता मूल्य का भंडार प्रदान कर सकती है और फ़िएट-आधारित मौद्रिक प्रणाली की अनिश्चितताओं के विरुद्ध संभावित बचाव का साधन बन सकती है।
जैसे-जैसे वैश्विक वित्तीय प्रणाली विकसित होती जा रही है, स्वर्ण-समर्थित मौद्रिक प्रणाली और फ़िएट-आधारित प्रणाली के गुण-दोषों पर बहस के जारी रहने की संभावना है। इस चर्चा के वित्तीय प्रणाली की स्थिरता और सुदृढ़ता, तथा व्यक्तियों और संस्थानों की संपत्ति-संरक्षण क्षमताओं पर निस्संदेह महत्वपूर्ण प्रभाव होंगे।
राष्ट्रीय मुद्राएँ: एक अवलोकन
संयुक्त राष्ट्र के सदस्य देशों में लगभग 180 मुद्राएँ वैध मुद्रा हैं। अनेक देश या तो अमेरिकी डॉलर का उपयोग करते हैं या अपनी मुद्राओं को उससे संबद्ध रखते हैं, जो वैश्विक अर्थव्यवस्था पर डॉलर के प्रभाव को दर्शाता है।
अधिकांश देश अपनी-अपनी विशिष्ट मुद्राएँ जारी करते हैं, जैसे स्विट्ज़रलैंड में स्विस फ़्रैंक या जापान में येन। तथापि, यूरो एक उल्लेखनीय अपवाद है, जिसे यूरोपीय संघ के सदस्य देशों के एक बड़े भाग ने अपनी आधिकारिक मुद्रा के रूप में अपनाया है।
कुछ देश अमेरिकी डॉलर को वैध मुद्रा के रूप में उपयोग करते हैं: इक्वाडोर (2000 से), अल सल्वाडोर (2001 से) और पनामा (बाल्बोआ के साथ, 1904 से)। कोस्टा रिका जैसे अन्य देशों में व्यवहार में इसे व्यापक रूप से स्वीकार किया जाता है। इसके विपरीत, स्पेनिश सिल्वर डॉलर 1792 में अमेरिकी टकसाल (U.S. Mint) की स्थापना के बहुत बाद तक, 1857 के कॉइनेज एक्ट तक, संयुक्त राज्य अमेरिका में वैध मुद्रा बने रहे।
ब्रांडेड मुद्राएँ भी होती हैं, जैसे एयरलाइन माइल्स, क्रेडिट कार्ड पॉइंट और खुदरा लॉयल्टी पॉइंट। ये मुद्राएँ निगमों द्वारा जारी की जाती हैं और केवल जारीकर्ता संस्था से संबद्ध विशिष्ट उत्पादों एवं सेवाओं की खरीद के लिए ही उपयोग की जा सकती हैं।
मुद्रा व्यापार और विनिमय दरें
विनिमय दर किसी मुद्रा के दूसरी मुद्रा में परिवर्तित किए जाने पर उसके वर्तमान मूल्य को दर्शाती है। विभिन्न आर्थिक एवं राजनीतिक कारकों के चलते यह दर निरंतर उतार-चढ़ाव के अधीन रहती है।
इन उतार-चढ़ावों से मुद्रा व्यापार बाज़ार का जन्म होता है। विदेशी मुद्रा बाज़ार, जहाँ ऐसे लेन-देन होते हैं, व्यापार की मात्रा के लिहाज़ से विश्व के सबसे बड़े बाज़ारों में गिना जाता है। अंतर-बैंक व्यापार प्रायः बड़ी राशियों में होते हैं; एक "मानक लॉट" आधार मुद्रा की 100,000 इकाइयों का होता है, यद्यपि खुदरा ब्रोकर छोटे लॉट भी उपलब्ध कराते हैं। अधिकांश मुद्रा व्यापारी पेशेवर होते हैं जो अपनी ओर से या बैंकों और बड़े निगमों जैसे संस्थागत ग्राहकों की ओर से निवेश करते हैं। मुद्रा व्यापार बाज़ार का विशाल पैमाना और जटिलता उसे वैश्विक वित्तीय प्रणाली का एक महत्वपूर्ण घटक बनाते हैं।
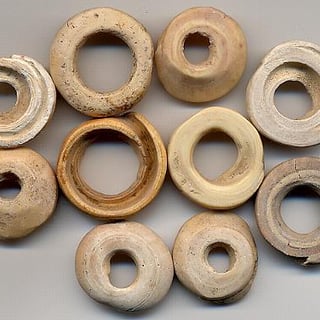
मुद्रा किसी न किसी रूप में कम से कम 3,000 वर्षों से प्रयोग में है।
चित्र में आप सीपियाँ देख रहे हैं, जिनका उपयोग मुद्रा के रूप में किया गया था। कौड़ियों का उपयोग चीन में ईसा पूर्व 1200 के आसपास ही आरंभ हो गया था, और ये इतिहास की सबसे व्यापक रूप से और सबसे लंबे समय तक प्रयुक्त मुद्राओं में से एक हैं।
सिक्कों के सबसे प्रारंभिक रूपों में कांस्य और तांबे की कौड़ी-सीप की नकलें या अमूर्त रूप हो सकते हैं, जो चीनियों ने 1000 ईसा पूर्व में बनाए थे।
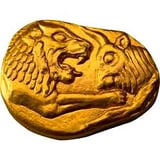
लीडियन स्टेटर लीडिया राज्य का सिक्का था, जिसे इस राज्य के फ़ारसी साम्राज्य के अधीन होने से पहले प्रचलित किया गया था। इलेक्ट्रम (सोने और चाँदी की प्राकृतिक मिश्रधातु) में ढाले गए सबसे प्राचीन स्टेटर ईसा पूर्व 7वीं शताब्दी के उत्तरार्ध के हैं, जो संभवतः राजा एलियाटीस (लगभग 610–560 ईसा पूर्व) के काल के थे।
मुद्रा-इतिहासकार व्यापक रूप से लिडियाई स्टेटर को किसी राज्य द्वारा जारी किए गए प्रथम सिक्कों में से एक, तथा परवर्ती यूनानी एवं पाश्चात्य सिक्का-प्रणाली के लिए एक आदर्श मानते हैं।
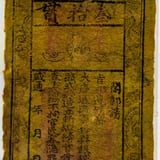
कागज़ी मुद्रा का आरंभिक विकास 7वीं शताब्दी में तांग राजवंश कालीन चीन में हुआ, यद्यपि वास्तविक कागज़ी मुद्रा 11वीं शताब्दी में सोंग राजवंश के काल में ही सामने आई। कागज़ी मुद्रा का प्रचलन बाद में मंगोल साम्राज्य अथवा युआन राजवंश कालीन चीन के माध्यम से यूरोप तक फैल गया।
मार्को पोलो जैसे यूरोपीय अन्वेषकों ने 13वीं शताब्दी में यूरोप को इस अवधारणा से परिचित कराया।
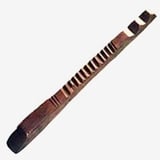
इंग्लैंड में, शाही राजकोष (एक्सचेकर) ने हेनरी प्रथम (1100–1135) के शासनकाल से टैली स्टिक का उपयोग किया: चिकनी की गई हेज़ल की लकड़ी की छड़ें, जिनके एक किनारे पर राशि दर्ज करने के लिए खाँचे बनाए जाते थे और फिर उन्हें लंबाई में चीर दिया जाता था, ताकि जालसाज़ी के विरुद्ध प्रमाण के रूप में प्रत्येक पक्ष के पास मेल खाने वाला एक-एक हिस्सा रहे।
टैली क्राउन को किए गए भुगतानों और क्राउन के देय ऋणों को दर्ज करती थीं और कर भुगतानों के विरुद्ध प्रस्तुत की जा सकती थीं, जिससे वे प्रचलन में रहती थीं। एक्सचेकर ने 1826 में इन्हें जारी करना बंद कर दिया; 1834 में पुरानी टैलियों को जलाने से लगी आग ने पैलेस ऑफ़ वेस्टमिंस्टर को नष्ट कर दिया।
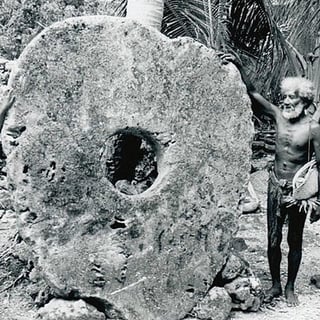
राय पत्थर, जिनका उपयोग माइक्रोनेशिया के याप द्वीप पर मुद्रा के एक अमूर्त रूप में किया जाता था, कई शताब्दियों पुराने हैं। इन पत्थरों को पलाऊ में खदान से निकाला जाता था और डोंगियों द्वारा याप लाया जाता था। केंद्र में छिद्र वाली ये विशाल चूना-पत्थर की चकतियाँ संपत्ति और सामाजिक प्रतिष्ठा का प्रतीक थीं। इनका मूल्य भौतिक हस्तांतरण से नहीं, बल्कि स्वामित्व और विनिमय की मौखिक परंपराओं से उत्पन्न होता था, जो अमूर्त मुद्रा की उस प्रारंभिक अवधारणा को दर्शाता है जिसमें विश्वास और सामुदायिक सहमति से मूल्य स्थापित होता था।
यह प्रणाली मुद्रा के मूल स्वरूप को एक सामाजिक सहमति के रूप में रेखांकित करती है, जो आज की डिजिटल और फ़िएट मुद्राओं पर भी लागू होने वाला सिद्धांत है