मुद्रा सृजन
मुद्रा
सृजन, मूल्यांकन और संभावित संकटों का संपूर्ण विश्लेषण
परिचय
मुद्रा एक मूलभूत संस्था है जो आधुनिक अर्थव्यवस्थाओं का आधार है और विनिमय के माध्यम, लेखा इकाई तथा मूल्य-संचयन के रूप में कार्य करती है। तथापि, इसके सृजन की प्रक्रियाएँ, इसका मूल्य निर्धारित करने वाले कारक, और वे संभावित जोखिम जो इसके पतन का कारण बन सकते हैं, जटिल और बहुआयामी हैं। यह व्यापक विश्लेषण शैक्षणिक साहित्य, केंद्रीय बैंकों के प्रकाशनों और विशेषज्ञ विश्लेषणों सहित विभिन्न व्यावसायिक स्रोतों से प्राप्त अंतर्दृष्टि के आधार पर इन पहलुओं का गहन अन्वेषण प्रस्तुत करने के उद्देश्य से तैयार किया गया है।
I. मुद्रा का सृजन
मुद्रा का सृजन एक जटिल प्रक्रिया है जिसमें केंद्रीय बैंकों, वाणिज्यिक बैंकों और व्यापक वित्तीय प्रणाली के बीच पारस्परिक क्रिया शामिल है। इन संस्थाओं द्वारा अपनाई जाने वाली प्रणालियों और साधनों को समझना मुद्रा आपूर्ति की गतिशीलता और अर्थव्यवस्थाओं पर उसके प्रभाव को समझने के लिए अनिवार्य है।
क. केंद्रीय बैंकों की भूमिका
केंद्रीय बैंक विभिन्न मौद्रिक नीति उपकरणों और हस्तक्षेपों के माध्यम से मुद्रा आपूर्ति के प्रबंधन में निर्णायक भूमिका निभाते हैं। इन कार्रवाइयों का उद्देश्य आर्थिक स्थितियों को प्रभावित करना, वित्तीय स्थिरता को समर्थन देना और मूल्य स्थिरता बनाए रखना है।
1. मौद्रिक नीति के साधन
क. ओपन मार्केट ऑपरेशंस (OMO)
ओपन मार्केट ऑपरेशंस (OMO) पारंपरिक रूप से केंद्रीय बैंकों का एक प्रमुख साधन रहे हैं, जिनके माध्यम से वे अल्पकालिक ब्याज दरों और रिज़र्व की आपूर्ति को दिशा देते हैं। OMO के अंतर्गत केंद्रीय बैंक खुले बाज़ार में सरकारी प्रतिभूतियाँ खरीदते या बेचते हैं, जिससे वाणिज्यिक बैंकों के रिज़र्व और परिणामस्वरूप उनकी ऋण-देने की क्षमता प्रभावित होती है। तथापि, 2008 के बाद से फ़ेडरल रिज़र्व और अन्य प्रमुख केंद्रीय बैंक पर्याप्त रिज़र्व के साथ कार्य कर रहे हैं और मुख्यतः रिज़र्व पर दिए जाने वाले ब्याज तथा स्थायी सुविधाओं के माध्यम से दरों को दिशा देते हैं। प्रतिभूतियाँ खरीदकर केंद्रीय बैंक बैंकिंग प्रणाली में चलनिधि डालता है, जिससे ब्याज दरें घटती हैं, उधार लेने और व्यय को प्रोत्साहन मिलता है और अंततः मुद्रा की आपूर्ति का विस्तार होता है। इसके विपरीत, प्रतिभूतियाँ बेचने से चलनिधि कम होती है, ब्याज दरें बढ़ती हैं और मुद्रा की आपूर्ति सिकुड़ती है।
ख. बट्टा दर
छूट दर वह ब्याज दर है जो केंद्रीय बैंक वाणिज्यिक बैंकों को दिए गए अल्पकालिक ऋणों पर वसूलते हैं (संयुक्त राज्य अमेरिका में, यह Federal Reserve की डिस्काउंट विंडो की दर है; यह फ़ेडरल फंड्स दर से भिन्न है, जो वह दर है जिस पर बैंक परस्पर आरक्षित निधियाँ उधार देते हैं)। छूट दर में समायोजन वाणिज्यिक बैंकों के लिए उधार लेने की लागत को प्रभावित कर सकता है, जो बदले में उपभोक्ताओं और व्यवसायों से वसूली जाने वाली ब्याज दरों को प्रभावित करता है। जब केंद्रीय बैंक छूट दर घटाते हैं, तो वाणिज्यिक बैंकों के लिए धन उधार लेना सस्ता हो जाता है, जिससे उन्हें ऋण गतिविधियाँ बढ़ाने की प्रेरणा मिलती है, क्योंकि कम उधार लागत का लाभ ग्राहकों को दिया जा सकता है। परिणामस्वरूप, बढ़ा हुआ ऋण वितरण और आर्थिक गतिविधि मुद्रा आपूर्ति के विस्तार का कारण बनती है।
c. आरक्षित निधि की आवश्यकताएँ
आरक्षित निधि की आवश्यकताएँ ऐसे विनियम हैं जो वाणिज्यिक बैंकों द्वारा अपनी जमाओं के विरुद्ध रखी जाने वाली नकद आरक्षित निधि की न्यूनतम राशि निर्धारित करते हैं। कई केंद्रीय बैंकों ने इनका महत्व घटा दिया है: फ़ेडरल रिज़र्व ने मार्च 2020 में यह आवश्यकता शून्य कर दी, ECB 1% लागू करता है, और बैंक ऑफ़ इंग्लैंड में कोई आवश्यकता नहीं है। जहाँ इनका उपयोग किया जाता है, जैसे चीन या भारत में, वहाँ अनुपात में परिवर्तन बैंकों की निधि-लागत और तरलता को प्रभावित करता है, न कि यांत्रिक रूप से उनके ऋण देने की राशि को निर्धारित करता है।
2. क्वांटिटेटिव ईज़िंग (QE)
आर्थिक संकट के दौरान या जब पारंपरिक मौद्रिक नीति साधन अप्रभावी हो जाते हैं, तब केंद्रीय बैंक मात्रात्मक सहजता (QE) जैसे अपरंपरागत उपायों का सहारा ले सकते हैं। QE में केंद्रीय बैंकों द्वारा वित्तीय प्रणाली में सीधे तरलता डालने के लिए दीर्घावधि प्रतिभूतियों, जिनमें सरकारी बॉन्ड और बंधक-समर्थित प्रतिभूतियाँ शामिल हैं, की बड़े पैमाने पर खरीद की जाती है। Fratzscher et al. (2018) के एक अध्ययन के अनुसार, QE का उद्देश्य इन प्रतिभूतियों की माँग बढ़ाकर और उनकी कीमतों को ऊपर ले जाकर दीर्घकालिक ब्याज दरों को कम करना, निवेश को प्रोत्साहित करना और आर्थिक विकास को गति देना है। उधार लेना सस्ता बनाकर, QE आर्थिक विस्तार को समर्थन दे सकता है और मुद्रा आपूर्ति को प्रभावित कर सकता है।
B. वाणिज्यिक बैंकों की भूमिका
जहाँ केंद्रीय बैंक मौद्रिक आधार के विनियमन में महत्त्वपूर्ण भूमिका निभाते हैं, वहीं मुद्रा आपूर्ति का अधिकांश सृजन वाणिज्यिक बैंक ऋण-वितरण के माध्यम से करते हैं।
1. आंशिक आरक्षित बैंकिंग
आंशिक आरक्षित बैंकिंग प्रणाली के अंतर्गत वाणिज्यिक बैंकों को अपनी जमाराशियों का केवल एक अंश आरक्षित निधि के रूप में रखना आवश्यक होता है, और शेष राशि वे ऋण के रूप में दे सकते हैं। जब कोई बैंक ऋण जारी करता है, तो वह उधारकर्ता के खाते में जमा राशि दर्ज करता है और इस प्रकार प्रभावी रूप से नई मुद्रा का सृजन करता है। पाठ्यपुस्तकें इस परिणामी विस्तार को मुद्रा गुणक प्रभाव के रूप में वर्णित करती हैं। प्रारंभिक जमा राशि जब बार-बार पुनः जमा की जाती है और पुनः उधार दी जाती है, तो ऋण देने का प्रत्येक चरण अतिरिक्त जमाराशियाँ उत्पन्न करता है और इस प्रकार मुद्रा की कुल आपूर्ति बढ़ जाती है। मुद्रा आपूर्ति के अधिकतम संभावित विस्तार का निर्धारण मुद्रा गुणक से होता है, जो आरक्षित अनुपात का व्युत्क्रम है (1 / आरक्षित अनुपात)। उदाहरण के लिए, यदि आरक्षित आवश्यकता 10% है, तो $1,000 की प्रारंभिक जमा राशि से मुद्रा गुणक प्रक्रिया के माध्यम से सैद्धांतिक रूप से मुद्रा आपूर्ति में कुल $10,000 ($1,000 / 0.10) की वृद्धि हो सकती है। व्यवहार में, बैंक ऑफ़ इंग्लैंड जैसे केंद्रीय बैंक ("Money creation in the modern economy", 2014) इस बात पर बल देते हैं कि ऋण देना आरक्षित निधि के किसी निश्चित गुणज से नहीं, बल्कि माँग, पूंजी और नीतिगत ब्याज दर से संचालित होता है।
II. मुद्रा को मूल्य का आरोपण
यद्यपि मुद्रा का सृजन एक महत्वपूर्ण पहलू है, तथापि मौद्रिक प्रणालियों की स्थिरता और कार्यक्षमता बनाए रखने के लिए मुद्राओं को मूल्य प्रदान किया जाना भी उतना ही महत्वपूर्ण है। मुद्रा के प्रतीत मूल्य में कई कारक योगदान देते हैं, जिनमें विश्वास और भरोसा, आपूर्ति एवं माँग की गतिशीलता तथा आर्थिक संकेतक शामिल हैं।
क. विश्वास और भरोसा
मुद्रा का मूल्य मुख्यतः मुद्रा तथा जारीकर्ता सरकार या केंद्रीय बैंक में जनता के विश्वास से उत्पन्न होता है। यह विश्वास विभिन्न कारकों पर आधारित होता है, जिनमें आर्थिक स्थिरता, वैध मुद्रा की स्थिति और मौद्रिक प्राधिकरण की विश्वसनीयता शामिल हैं।
1. जनविश्वास
किसी मुद्रा के मूल्य का एक प्रमुख निर्धारक जारीकर्ता सरकार और केंद्रीय बैंक की अनुभूत स्थिरता और विश्वसनीयता है। प्रभावी शासन, सुदृढ़ आर्थिक नीतियाँ और राजनीतिक स्थिरता मुद्रा में जनविश्वास को बढ़ावा देने में निर्णायक भूमिका निभाती हैं। जब नागरिकों और बाज़ार सहभागियों को अर्थव्यवस्था का प्रभावी प्रबंधन करने की सरकार और केंद्रीय बैंक की क्षमता पर विश्वास होता है, तो वे उस मुद्रा को रखने और उसका उपयोग करने के लिए अधिक प्रवृत्त होते हैं, जिससे उसका मूल्य और विनिमय माध्यम के रूप में उसकी स्वीकार्यता सुदृढ़ होती है।
2. वैध मुद्रा
सरकार द्वारा किसी मुद्रा को वैध मुद्रा घोषित किया जाना मुद्रा को मूल्य प्रदान करने में महत्वपूर्ण भूमिका निभाता है। जैसा कि रिज़र्व बैंक ऑफ ऑस्ट्रेलिया (2023) ने स्पष्ट किया है, वैध मुद्रा का दर्जा जारीकर्ता देश या आर्थिक क्षेत्र के भीतर ऋणों, करों और अन्य वित्तीय दायित्वों के भुगतान के लिए उस मुद्रा की स्वीकृति को अनिवार्य करता है।
यह विधिक अपेक्षा मुद्रा के उपयोग और स्वीकार्यता को सुदृढ़ करती है, जिससे विनिमय के माध्यम और लेखा इकाई के रूप में उसका मूल्य और उपयोगिता और बढ़ती है।
B. आपूर्ति और माँग
मुद्रा के मूल्य के निर्धारण में माँग और आपूर्ति के सिद्धांत भी निर्णायक भूमिका निभाते हैं। मुद्रा आपूर्ति, आर्थिक परिस्थितियों और मौद्रिक नीति में होने वाले परिवर्तन माँग-आपूर्ति की गतिकी को प्रभावित कर सकते हैं, जिससे मुद्राओं की क्रय शक्ति और सापेक्ष मूल्य प्रभावित होते हैं।
1. मुद्रास्फीति और अपस्फीति
मुद्रास्फीति और अपस्फीति दो विपरीत परिघटनाएँ हैं जो मुद्रा के मूल्य को उल्लेखनीय रूप से प्रभावित कर सकती हैं। मुद्रास्फीति तब उत्पन्न हो सकती है जब मुद्रा की आपूर्ति वस्तुओं और सेवाओं के उत्पादन की अर्थव्यवस्था की क्षमता से अधिक तेज़ी से बढ़ती है, जिससे कीमतों में सामान्य वृद्धि और मुद्रा की क्रय शक्ति में कमी आती है। इसके विपरीत, अपस्फीति तब होती है जब मुद्रा की आपूर्ति अर्थव्यवस्था की क्षमता से धीमी गति से बढ़ती है, जिसके परिणामस्वरूप कीमतों में सामान्य गिरावट और मुद्रा के वास्तविक मूल्य में वृद्धि होती है। यद्यपि मामूली अपस्फीति उपभोक्ताओं के लिए लाभकारी हो सकती है, तथापि दीर्घकालिक और गंभीर अपस्फीति आर्थिक वृद्धि और वित्तीय स्थिरता पर हानिकारक प्रभाव डाल सकती है, जैसा कि 1990 के दशक से जापान के अनुभव से स्पष्ट होता है।
2. मौद्रिक नीति और विनिमय दरें
केंद्रीय बैंक अपने मौद्रिक नीति निर्णयों, विशेष रूप से ब्याज दरों में समायोजन और विदेशी मुद्रा बाज़ार में हस्तक्षेप के माध्यम से मुद्रा के मूल्य को प्रभावित करने में महत्वपूर्ण भूमिका निभाते हैं। फ्रैंकेल (2011) ने विनिमय दर निर्धारण के अपने विश्लेषण में उल्लेख किया है कि ऊँची ब्याज दरें सामान्यतः विदेशी पूंजी प्रवाह को आकर्षित करती हैं, जिससे मुद्रा की माँग बढ़ती है और परिणामस्वरूप अन्य मुद्राओं के सापेक्ष उसका मूल्य बढ़ता है। इसके विपरीत, कम ब्याज दरें किसी मुद्रा का आकर्षण घटा सकती हैं, जिससे उसके मूल्य में गिरावट की संभावना रहती है। केंद्रीय बैंक अपनी मुद्राओं की आपूर्ति और माँग की गतिशीलता को नियंत्रित करने के लिए विदेशी मुद्रा बाज़ारों में हस्तक्षेप कर सकते हैं। खुले बाज़ार में अपनी मुद्राओं की खरीद या बिक्री करके केंद्रीय बैंक विनिमय दरों को प्रभावित कर सकते हैं और संभावित रूप से अन्य मुद्राओं के सापेक्ष अपनी मुद्राओं के मूल्य को सहारा दे सकते हैं या कमज़ोर कर सकते हैं, जैसा कि अंतर्राष्ट्रीय मुद्रा कोष (IMF) (2022) ने स्पष्ट किया है।
ग. आर्थिक संकेतक
किसी मुद्रा का मूल्य अंतर्निहित अर्थव्यवस्था के प्रदर्शन और उसकी अनुमानित सुदृढ़ता से भी निकट रूप से जुड़ा होता है। सकल घरेलू उत्पाद (GDP), बेरोज़गारी दर और मुद्रास्फीति दर जैसे प्रमुख आर्थिक संकेतक किसी अर्थव्यवस्था के स्वास्थ्य और स्थिरता, और परिणामस्वरूप उसकी मुद्रा के मूल्य, का आकलन करने में महत्वपूर्ण कारक के रूप में कार्य करते हैं।
1. सकल घरेलू उत्पाद (GDP)
GDP किसी देश के आर्थिक उत्पादन और प्रदर्शन का व्यापक रूप से प्रयुक्त मापक है। विश्व बैंक (2023) के अनुसार, उच्च GDP वृद्धि दर सामान्यतः सुदृढ़ और विस्तारशील अर्थव्यवस्था का संकेत देती है, जिससे मुद्रा में विश्वास और उसका मूल्य बढ़ सकता है। निवेशक और बाज़ार सहभागी सामान्यतः सुदृढ़ आर्थिक वृद्धि वाले देशों की मुद्राओं को वरीयता देते हैं, क्योंकि यह अधिक स्थिरता, निवेश के अवसरों की संभावना और अंतरराष्ट्रीय व्यापार में मुद्रा की बढ़ी हुई माँग का संकेत देती है।
2. बेरोज़गारी दरें
बेरोज़गारी दरें एक अन्य महत्वपूर्ण आर्थिक संकेतक हैं, जो किसी मुद्रा के मूल्य को प्रभावित कर सकती हैं। आर्थिक सहयोग एवं विकास संगठन (OECD) (2021) द्वारा रेखांकित किए गए अनुसार, कम बेरोज़गारी दरें एक स्वस्थ श्रम बाज़ार और सुदृढ़ आर्थिक गतिविधि का संकेत देती हैं, जो एक सुदृढ़ और स्थिर अर्थव्यवस्था की धारणा को समर्थन देती हैं। इसके विपरीत, उच्च बेरोज़गारी दरें आर्थिक कमज़ोरी का संकेत दे सकती हैं, जिससे मुद्रा में विश्वास घट सकता है और अन्य मुद्राओं की तुलना में उसका मूल्य कम हो सकता है।
3. मुद्रास्फीति दरें
स्थिर एवं मध्यम मुद्रास्फीति दरों को सामान्यतः सुप्रबंधित अर्थव्यवस्था का संकेतक माना जाता है, जिससे मुद्रा में विश्वास बढ़ता है। यूरोपीय केंद्रीय बैंक (ECB) (2022) के अनुसार, अत्यधिक उच्च मुद्रास्फीति दरें किसी मुद्रा की क्रय शक्ति को क्षीण कर सकती हैं और उसके मूल्य को कमज़ोर कर सकती हैं। केंद्रीय बैंक मुद्रास्फीति दरों की निकट निगरानी करते हैं और मूल्य स्थिरता बनाए रखने तथा मुद्रा के मूल्य को सहारा देने के लिए प्रायः अपनी मौद्रिक नीतियों में तदनुसार समायोजन करते हैं, जैसा कि बैंक ऑफ इंग्लैंड (2023) ने रेखांकित किया है। कुल मिलाकर, मज़बूत GDP वृद्धि, निम्न बेरोज़गारी और स्थिर मुद्रास्फीति जैसे अनुकूल आर्थिक संकेतक अंतर्निहित अर्थव्यवस्था में तथा आर्थिक स्थिरता बनाए रखने की मौद्रिक प्राधिकारियों की क्षमता में विश्वास को बढ़ावा देकर प्रायः किसी मुद्रा के मूल्य को सुदृढ़ करते हैं।
III. मुद्रा का संभावित पतन
यद्यपि मुद्रा का सृजन और मूल्यांकन मौद्रिक प्रणालियों के महत्वपूर्ण पहलू हैं, तथापि उन संभावित कारकों को समझना भी उतना ही आवश्यक है जो मुद्राओं के पतन और आर्थिक संकटों का कारण बन सकते हैं। अति-मुद्रास्फीति से लेकर आर्थिक पतन और बैंकिंग संकट तक कई कारक किसी मुद्रा में विश्वास के क्षरण और अंततः उसके अवमूल्यन या पतन में योगदान दे सकते हैं।
A. अति-मुद्रास्फीति
अति-मुद्रास्फीति कीमतों में तीव्र और अनियंत्रित वृद्धि की स्थिति है, जिसके साथ प्रायः मुद्रा में विश्वास की उल्लेखनीय हानि भी होती है। अति-मुद्रास्फीति आरंभ होने पर मुद्रा का मूल्य तेज़ी से घटता है, जिससे आर्थिक स्थिरता बनाए रखना और दैनिक लेन-देन करना उत्तरोत्तर कठिन होता जाता है।
1. अति-मुद्रास्फीति के कारण
अति-मुद्रास्फीति कई कारकों से उत्पन्न हो सकती है, किंतु दो प्रमुख कारण विशेष रूप से उल्लेखनीय हैं:
क. मुद्रा की अत्यधिक छपाई
अतिमुद्रास्फीति (हाइपरइन्फ्लेशन) के सबसे सामान्य कारणों में से एक सरकारों या केंद्रीय बैंकों द्वारा मुद्रा की अत्यधिक छपाई है। हैंके और क्रूस (2012) ने अतिमुद्रास्फीति के प्रसंगों के अपने अध्ययन में उल्लेख किया है कि जब सरकारें बड़े घाटों के वित्तपोषण या ऋणों के भुगतान के लिए अंधाधुंध मुद्रा छापती हैं, तो उपलब्ध वस्तुओं और सेवाओं की तुलना में परिसंचरण में मुद्रा की गंभीर अधिकता उत्पन्न हो सकती है। मुद्रा की यह अत्यधिक आपूर्ति उसके मूल्य को तेज़ी से क्षीण कर सकती है, जिससे आगे और अधिक मुद्रा छपाई तथा और ऊँची मुद्रास्फीति दरों का एक दुष्चक्र बन जाता है, जैसा कि कैगन (1956) द्वारा विश्लेषित अनेक ऐतिहासिक उदाहरणों में देखा गया है।
ख. राजकोषीय अनुशासन की हानि
अति-मुद्रास्फीति का एक अन्य महत्वपूर्ण कारण सरकारों द्वारा राजकोषीय अनुशासन का परित्याग है। जैसा कि अलेसीना एवं अन्य (1992) ने राजकोषीय नीतियों और मुद्रास्फीति के अपने विश्लेषण में उल्लेख किया है, निरंतर बड़े बजट घाटे, जब तदनुरूप आर्थिक वृद्धि या राजस्व में बढ़ोतरी के साथ न हों, तो मुद्रास्फीतिक दबावों को बढ़ावा दे सकते हैं। यदि सरकारें इन घाटों के वित्तपोषण के लिए अत्यधिक उधार या मुद्रा-मुद्रण का सहारा लेती हैं, तो अंततः मुद्रा का अवमूल्यन हो सकता है और अति-मुद्रास्फीति की स्थिति उत्पन्न हो सकती है, जैसा कि 1980 और 1990 के दशक में अनेक लैटिन अमेरिकी देशों के अनुभवों से स्पष्ट होता है (फ़िशर एवं अन्य, 2002)।
2. अति-मुद्रास्फीति के ऐतिहासिक उदाहरण
इतिहास में अति-मुद्रास्फीति के कई उदाहरण देखे गए हैं, जो उन विनाशकारी प्रभावों की चेतावनी देने वाली घटनाएँ हैं जो यह अर्थव्यवस्थाओं और समाजों पर डाल सकती है।
a. वाइमर जर्मनी (1920 का दशक)
अति-मुद्रास्फीति के सबसे कुख्यात उदाहरणों में से एक 1920 के दशक के आरंभ में जर्मनी के वाइमर गणराज्य में घटित हुआ। सार्जेंट (1982) के दस्तावेज़ों के अनुसार, प्रथम विश्व युद्ध के बाद जर्मनी पर भारी युद्ध-क्षतिपूर्ति और ऋणों का बोझ था, जिसके कारण सरकार ने इन दायित्वों को पूरा करने के लिए अत्यधिक मात्रा में मुद्रा छापी। मुद्रा की इस अत्यधिक आपूर्ति ने जर्मन मार्क के मूल्य को तेज़ी से घटा दिया; अति-मुद्रास्फीति संकट के चरम पर कीमतें लगभग हर कुछ दिनों में दोगुनी हो जाती थीं। स्थिति इतनी गंभीर हो गई कि जर्मन बैंकनोट व्यावहारिक रूप से मूल्यहीन हो गए, और लोग दैनिक लेन-देन के लिए वस्तु-विनिमय या विदेशी मुद्राओं का सहारा लेने लगे, जैसा कि फर्ग्यूसन (1975) ने वर्णित किया है।
ख. ज़िम्बाब्वे (2000 का दशक)
हाल ही में, ज़िम्बाब्वे ने आधुनिक इतिहास के सबसे गंभीर अति-मुद्रास्फीति प्रकरणों में से एक का सामना किया। 1990 के दशक के उत्तरार्ध से आरंभ होकर, विवादास्पद भूमि सुधार नीतियों और अनियंत्रित सरकारी व्यय सहित आर्थिक कुप्रबंधन के संयोजन से एक गंभीर आर्थिक संकट उत्पन्न हुआ, जैसा कि हैंके और क्वोक (2009) ने विश्लेषित किया है।
कैटो इंस्टीट्यूट के अनुसार, मुद्रास्फीति दरें आसमान छू गईं और नवंबर 2008 में माह-दर-माह अनुमानित 79.6 अरब प्रतिशत के शिखर पर पहुँच गईं। ज़िम्बाब्वे डॉलर व्यावहारिक रूप से मूल्यहीन हो गया और अंततः देश ने अपनी मुद्रा त्यागकर विदेशी मुद्राओं, मुख्यतः अमेरिकी डॉलर, को अपना लिया। ये उदाहरण अति-मुद्रास्फीति के विनाशकारी परिणामों को रेखांकित करते हैं, जो किसी मुद्रा में विश्वास के पूर्ण पतन, आर्थिक ध्वस्तता और नागरिकों के लिए गंभीर कठिनाइयों का कारण बन सकती है।
ख. आर्थिक पतन
आर्थिक पतन किसी देश की आर्थिक गतिविधि में गंभीर और दीर्घकालिक गिरावट को कहते हैं, जिसके साथ प्रायः उसकी मुद्रा के मूल्य में तीव्र गिरावट भी होती है। इसके कारण अनेक हो सकते हैं, जिनमें किसी देश की आर्थिक या राजनीतिक स्थिरता में विश्वास की कमी, या संप्रभु ऋण चूक शामिल हैं।
1. आर्थिक पतन के कारक
क. विश्वास की हानि
निवेशकों और जनता का विश्वास स्वस्थ अर्थव्यवस्था और मुद्रा को बनाए रखने में महत्वपूर्ण भूमिका निभाता है। जैसा कि रेनहार्ट और रोगॉफ (2009) ने वित्तीय संकटों के अपने विश्लेषण में उल्लेख किया है, जब बाज़ार सहभागी किसी देश की आर्थिक या राजनीतिक स्थिरता में विश्वास खो देते हैं, तो इससे मुद्रा का तीव्र अवमूल्यन हो सकता है। विश्वास की यह हानि विभिन्न कारकों से उत्पन्न हो सकती है, जैसे राजनीतिक अस्थिरता, आर्थिक कुप्रबंधन, या प्राकृतिक आपदाओं अथवा भू-राजनीतिक तनावों जैसे बाह्य आघात। जैसे-जैसे विश्वास क्षीण होता है, निवेशक देश से अपनी पूंजी निकालना शुरू कर सकते हैं, जिससे मुद्रा की बिकवाली होती है और आर्थिक मंदी और गहरी हो जाती है, जैसा कि 1990 के दशक के कई उभरते बाज़ार संकटों में देखा गया (केल्वो और मेंडोज़ा, 2000)।
ख. ऋण में चूक
आर्थिक पतन का एक अन्य महत्वपूर्ण कारण ऋण दायित्वों पर संप्रभु चूक है। संप्रभु ऋण संकटों पर अपने अध्ययन में स्टर्ज़ेनेगर और ज़ेटलमेयर (2006) ने जैसा रेखांकित किया है, जब कोई सरकार अपने ऋण चुकाने में असमर्थ या अनिच्छुक होती है, तो देश की वित्तीय प्रणाली और मुद्रा पर इसके गंभीर परिणाम हो सकते हैं।
संप्रभु ऋण चूक से अंतरराष्ट्रीय बाज़ारों में साख की हानि हो सकती है, जिससे देश के लिए आगे वित्तपोषण प्राप्त करना या विदेशी निवेश आकर्षित करना कठिन हो जाता है। इसके फलस्वरूप पूंजी पलायन, मुद्रा अवमूल्यन और गंभीर आर्थिक संकुचन हो सकता है, जैसा कि 2009–2010 में आरंभ हुए यूनान के ऋण संकट में देखा गया (लेन, 2012)।
2. आर्थिक पतन के ऐतिहासिक उदाहरण
इतिहास में आर्थिक पतन के अनेक उदाहरण रहे हैं, जिनके साथ प्रायः राष्ट्रीय मुद्रा का भारी अवमूल्यन या परित्याग भी जुड़ा रहा है।
क. अर्जेंटीना (2001)
2001 में अर्जेंटीना एक गंभीर आर्थिक संकट से गुज़रा, जिसके परिणामस्वरूप उसने अमेरिकी डॉलर से अपनी मुद्रा का संबंध (पेग) त्याग दिया और अर्जेंटीना के पेसो का उल्लेखनीय अवमूल्यन हुआ, जैसा कि मूसा (2002) ने प्रलेखित किया है। इस संकट का कारण वर्षों का आर्थिक कुप्रबंधन था, जिसमें स्थिर विनिमय दर नीतियाँ, अत्यधिक उधारी और उच्च सार्वजनिक ऋण स्तर शामिल थे। जैसे-जैसे सरकार की ऋण चुकाने की क्षमता में विश्वास घटता गया, देश से पूंजी का पलायन हुआ, जिससे बैंकिंग संकट उत्पन्न हुआ और अंततः ऋण दायित्वों पर चूक हुई। 2002 में अमेरिकी डॉलर के मुकाबले पेसो ने अपने मूल्य का लगभग 70% खो दिया, और देश गहरी मंदी से गुज़रा, जिसके साथ व्यापक सामाजिक अशांति और राजनीतिक उथल-पुथल रही।
ग. बैंकिंग संकट
बैंकिंग संकटों का किसी देश की वित्तीय प्रणाली की स्थिरता और समग्र अर्थव्यवस्था पर गहरा प्रभाव पड़ सकता है, जिससे मुद्रा में विश्वास की हानि और गंभीर आर्थिक परिणाम उत्पन्न हो सकते हैं।
1. प्रणालीगत विफलताएँ
बैंकिंग संकट वित्तीय क्षेत्र के भीतर विभिन्न प्रणालीगत विफलताओं से उत्पन्न हो सकते हैं, जिनमें सम्मिलित हैं:
क. बैंक दिवालियापन
जब बैंकों को ऋणों पर व्यापक चूक का सामना करना पड़ता है, विशेष रूप से रियल एस्टेट या उपभोक्ता ऋण जैसे क्षेत्रों में, तो इससे शोधन अक्षमता की स्थिति उत्पन्न हो सकती है। जैसा कि लाएवेन और वैलेंसिया (2013) ने बैंकिंग संकटों के अपने विश्लेषण में स्पष्ट किया है, जैसे-जैसे अनर्जक ऋण बढ़ते हैं और परिसंपत्ति मूल्य घटते हैं, बैंक अपने वित्तीय दायित्वों को पूरा करने में असमर्थ हो सकते हैं, जिससे बैंकिंग प्रणाली में विश्वास का संकट उत्पन्न हो जाता है।
ख. तरलता संकट
शोधन-क्षम बैंक भी चलनिधि संकट का सामना कर सकते हैं, यदि जमाओं की अचानक और व्यापक निकासी हो। जैसा कि डायमंड और डिबविग (1983) ने बैंक रन के अपने प्रभावशाली मॉडल में उल्लेख किया है, ऐसा बैंकिंग प्रणाली में विश्वास की हानि या आर्थिक अनिश्चितता की अवधि के कारण हो सकता है। यदि बैंक अपने तरल भंडारों या आपातकालीन ऋण सुविधाओं तक अपनी पहुँच के माध्यम से इन निकासी माँगों को पूरा करने में असमर्थ रहते हैं, तो इससे गंभीर चलनिधि संकट और संभवतः व्यापक बैंकिंग संकट उत्पन्न हो सकता है, जैसा कि फ्रीक्सास एवं अन्य (2000) ने अंतिम ऋणदाता नीतियों के अपने विवेचन में रेखांकित किया है।
2. बैंकिंग संकटों के ऐतिहासिक उदाहरण
वर्ष 2008 का वैश्विक वित्तीय संकट इस बात की स्पष्ट याद दिलाता है कि बैंकिंग संकट अर्थव्यवस्थाओं और मुद्राओं पर कितने विनाशकारी प्रभाव डाल सकते हैं।
क. वैश्विक वित्तीय संकट (2008)
2008 का वैश्विक वित्तीय संकट संयुक्त राज्य अमेरिका में सबप्राइम बंधक बाज़ार के पतन से उत्पन्न हुआ, जिसने वित्तीय प्रणाली की कमज़ोरियों को उजागर किया और बैंकिंग क्षेत्र में विश्वास के ह्रास का कारण बना, जैसा कि Brunnermeier (2009) ने प्रलेखित किया है। सितंबर 2008 में एक प्रमुख निवेश बैंक Lehman Brothers की विफलता एक निर्णायक क्षण थी जिसने संकट को और गहरा कर दिया, जिससे ऋण बाज़ार जम गए और गंभीर आर्थिक संकुचन हुआ, जैसा कि Gorton और Metrick (2012) ने विश्लेषित किया है। विश्व भर की सरकारों और केंद्रीय बैंकों ने वित्तीय प्रणाली को स्थिर करने और वैश्विक अर्थव्यवस्था को पूर्ण पतन से बचाने के लिए व्यापक बेलआउट, प्रोत्साहन पैकेज और आपातकालीन ऋण सुविधाओं के माध्यम से हस्तक्षेप किया, जैसा कि Reinhart और Rogoff (2009) ने विस्तार से बताया है। इस संकट ने वैश्विक वित्तीय बाज़ारों की पारस्परिक संबद्धता और इस संभावना को रेखांकित किया कि बैंकिंग क्षेत्र की अस्थिरता का अर्थव्यवस्थाओं और मुद्राओं पर दूरगामी प्रभाव पड़ सकता है, जैसा कि Claessens et al. (2010) ने ज़ोर देकर कहा है।
D. बाह्य आघात
यद्यपि आर्थिक कुप्रबंधन और नीतिगत विफलताओं जैसे आंतरिक कारक मुद्रा के पतन में योगदान दे सकते हैं, तथापि बाहरी आघात भी मुद्राओं और अर्थव्यवस्थाओं की स्थिरता को कमज़ोर करने में महत्वपूर्ण भूमिका निभा सकते हैं।
1. बाह्य आघातों का प्रभाव
बाह्य आघात विभिन्न रूप ले सकते हैं, जिनमें सम्मिलित हैं:
क. युद्ध और प्राकृतिक आपदाएँ
बड़े युद्ध और प्राकृतिक आपदाएँ आर्थिक गतिविधि, आपूर्ति शृंखलाओं और व्यापार प्रवाह को बाधित कर सकती हैं, जिसके गंभीर आर्थिक परिणाम और संभावित मुद्रा अवमूल्यन हो सकते हैं, जैसा कि बैरो (2009) ने दुर्लभ आपदाओं और परिसंपत्ति बाज़ारों के अपने विश्लेषण में उल्लेख किया है। अवसंरचना का विनाश, उत्पादन क्षमता की हानि और व्यापार में व्यवधान किसी देश के व्यापार संतुलन में गिरावट, निर्यात आय में कमी और आर्थिक उत्पादन में कमी का कारण बन सकते हैं, जिससे उसकी मुद्रा का मूल्य संभावित रूप से कमज़ोर हो सकता है, जैसा कि इतिहास में बड़े संघर्षों और प्राकृतिक आपदाओं के बाद देखा गया है।
b. भू-राजनीतिक घटनाएँ
भू-राजनीतिक घटनाएँ, जैसे व्यापार प्रतिबंध, राजनीतिक अस्थिरता या राष्ट्रों के बीच संघर्ष, मुद्राओं और अर्थव्यवस्थाओं पर भी गहरा प्रभाव डाल सकती हैं, जैसा कि पेप (1997) ने आर्थिक प्रतिबंधों के अपने अध्ययन में रेखांकित किया है। उदाहरण के लिए, व्यापार प्रतिबंध किसी देश की वस्तुओं और सेवाओं के निर्यात की क्षमता को बाधित कर सकते हैं, जिससे विदेशी मुद्रा आय में गिरावट और मुद्रा का अवमूल्यन हो सकता है, जैसा कि ईरान और उत्तर कोरिया के मामलों से स्पष्ट है (हफ़बॉएर एवं अन्य, 2009)। राजनीतिक अस्थिरता या संघर्ष निवेशकों के विश्वास को कमज़ोर कर सकते हैं, जिससे पूंजी पलायन होता है और आर्थिक चुनौतियाँ और गंभीर हो जाती हैं, जैसा कि इतिहास में नागरिक अशांति और राजनीतिक उथल-पुथल के अनेक उदाहरणों में देखा गया है।
ग. कमोडिटी मूल्य आघात
तेल या कृषि उत्पादों जैसी वस्तुओं के निर्यात पर अत्यधिक निर्भर देशों के लिए, वैश्विक वस्तु मूल्यों में उतार-चढ़ाव का उनकी अर्थव्यवस्थाओं और मुद्राओं पर महत्वपूर्ण प्रभाव पड़ सकता है, जैसा कि अरेज़की और ब्लैंचर्ड (2014) ने वस्तु-मूल्य आघातों के अपने विश्लेषण में रेखांकित किया है। वस्तु मूल्यों में तीव्र गिरावट से देश के व्यापार संतुलन में गिरावट, निर्यात आय में कमी और, यदि अर्थव्यवस्था पर्याप्त रूप से विविधीकृत न हो, तो मुद्रा के अवमूल्यन की संभावना उत्पन्न हो सकती है, जैसा कि कम तेल मूल्यों की अवधियों में कई तेल-निर्यातक देशों के अनुभवों से स्पष्ट होता है (Husain et al., 2015)।
2. ऐतिहासिक उदाहरण: वेनेज़ुएला
वेनेज़ुएला का वर्तमान आर्थिक संकट इस बात का एक मार्मिक उदाहरण है कि बाहरी आघात, आंतरिक कुप्रबंधन के साथ मिलकर, किस प्रकार किसी मुद्रा और व्यापक अर्थव्यवस्था के पतन में योगदान दे सकते हैं। वेनेज़ुएला की अर्थव्यवस्था तेल निर्यात पर अत्यधिक निर्भर है, और 2014 में आरंभ हुई वैश्विक तेल कीमतों की तीव्र गिरावट ने देश की निर्यात आय और सरकारी राजस्व को उल्लेखनीय रूप से घटा दिया। हौसमान और रोड्रिगेज़ (2014) के विश्लेषण के अनुसार, यह बाहरी आघात वर्षों के आर्थिक कुप्रबंधन से और गहरा हो गया, जिसमें अत्यधिक सरकारी व्यय, मूल्य नियंत्रण और उद्योगों का राष्ट्रीयकरण शामिल थे, जिन्होंने निजी क्षेत्र के निवेश और उत्पादकता को अवरुद्ध कर दिया। परिणामस्वरूप, वेनेज़ुएला की मुद्रा बोलिवर में तेज़ी से अवमूल्यन हुआ और अति-मुद्रास्फीति की दरें चौंका देने वाले स्तर तक पहुँच गईं। 2018 के लिए अंतर्राष्ट्रीय मुद्रा कोष ने 10 लाख प्रतिशत मुद्रास्फीति का अनुमान लगाया था; केंद्रीय बैंक ने बाद में 130,060% की सूचना दी, और नेशनल असेंबली ने लगभग 17 लाख प्रतिशत का अनुमान लगाया। बोलिवर अनिवार्यतः मूल्यहीन हो गया। डूसी एवं अन्य (2019) के दस्तावेज़ीकरण के अनुसार, बाहरी आघातों, आर्थिक कुप्रबंधन और सरकार की नीतियों में जनविश्वास के क्षरण के संयोजन से वेनेज़ुएला में गंभीर आर्थिक संकट, आवश्यक वस्तुओं की व्यापक कमी और मानवीय संकट उत्पन्न हुआ।
IV. वैकल्पिक समाधान
यद्यपि मुद्रा के पतन के विनाशकारी परिणाम हो सकते हैं, फिर भी इन जोखिमों को कम करने और मौद्रिक स्थिरता को बढ़ावा देने में सहायक संभावित समाधान और दृष्टिकोण मौजूद हैं। इन समाधानों में सुदृढ़ मौद्रिक नीतियों और भंडारों के विविधीकरण से लेकर तकनीकी नवाचार और संरचनात्मक सुधार तक शामिल हैं।
क. सुदृढ़ मौद्रिक नीतियाँ
किसी मुद्रा की स्थिरता और मूल्य को बनाए रखने के सर्वाधिक प्रभावी उपायों में से एक है केंद्रीय बैंकों द्वारा सुदृढ़ और पारदर्शी मौद्रिक नीतियों का क्रियान्वयन।
1. सुदृढ़ मौद्रिक नीतियों के प्रमुख तत्व
क. स्थिर मुद्रास्फीति लक्ष्य
केंद्रीय बैंकों को विश्वसनीय मुद्रास्फीति लक्ष्य स्थापित करने और बनाए रखने चाहिए, जो प्रायः प्रति वर्ष 2% होते हैं। जैसा कि बर्नांके व अन्य (1999) ने मुद्रास्फीति लक्ष्यीकरण के अपने विश्लेषण में रेखांकित किया है, मुद्रास्फीति को निम्न और स्थिर रखने से मुद्रा की क्रय शक्ति को सुरक्षित रखने और आर्थिक स्थिरता को बढ़ावा देने में सहायता मिल सकती है।
ख. संतुलित ब्याज दर नीतियाँ
ब्याज दर नीतियों को आर्थिक विकास को बढ़ावा देने और मूल्य स्थिरता बनाए रखने के दोहरे उद्देश्यों के बीच संतुलन साधते हुए सावधानीपूर्वक निर्धारित किया जाना चाहिए। मौद्रिक नीति नियमों पर टेलर (1993) के मौलिक कार्य में उल्लिखित है कि केंद्रीय बैंकों को स्वस्थ संतुलन बनाए रखने के लिए बदलती आर्थिक परिस्थितियों, जैसे बढ़ती मुद्रास्फीति या धीमी होती वृद्धि, के अनुरूप ब्याज दरों को समायोजित करना चाहिए।
c. स्पष्ट संवाद और पारदर्शिता
केंद्रीय बैंकों को अपने मौद्रिक नीति निर्णयों और कार्यों में स्पष्ट संवाद और पारदर्शिता को प्राथमिकता देनी चाहिए। जैसा कि ब्लाइंडर एवं अन्य (2008) ने केंद्रीय बैंक संवाद के अपने अध्ययन में रेखांकित किया है, बाज़ार सहभागियों को केंद्रीय बैंक के उद्देश्यों और रणनीतियों की स्पष्ट समझ उपलब्ध कराने से मुद्रा में विश्वास बढ़ सकता है और अनिश्चितता कम हो सकती है।
2. उदाहरण: फ़ेडरल रिज़र्व का द्वैध अधिदेश
संयुक्त राज्य अमेरिका का केंद्रीय बैंक, फ़ेडरल रिज़र्व, फ़ेडरल रिज़र्व अधिनियम में उल्लिखित अधिकतम रोज़गार और स्थिर कीमतों के अपने दोहरे अधिदेश के माध्यम से सुदृढ़ मौद्रिक नीतियों के महत्व का उदाहरण प्रस्तुत करता है। जैसा कि बर्नान्के (2013) ने स्पष्ट किया है, इन दोनों उद्देश्यों के बीच संतुलन स्थापित करके फ़ेडरल रिज़र्व मूल्य स्थिरता बनाए रखते हुए आर्थिक विकास को बढ़ावा देने का लक्ष्य रखता है, और इस प्रकार अमेरिकी डॉलर के मूल्य और स्थिरता को समर्थन देता है। फ़ेडरल रिज़र्व के मौद्रिक नीति संबंधी निर्णय, जैसे फ़ेडरल फ़ंड्स दर में समायोजन या मात्रात्मक सहजता उपायों का कार्यान्वयन, इन्हीं अधिदेशों द्वारा निर्देशित होते हैं और जनता तथा वित्तीय बाज़ारों को पारदर्शी रूप से संप्रेषित किए जाते हैं, जैसा कि फ़ेडरल रिज़र्व की आवधिक रिपोर्टों और नीतिगत वक्तव्यों में वर्णित है।
ख. भंडारों का विविधीकरण
किसी एक मुद्रा या आर्थिक क्षेत्र पर अत्यधिक निर्भरता से जुड़े जोखिमों को कम करने के लिए, देश मुद्राओं, बहुमूल्य धातुओं और अन्य परिसंपत्तियों के मिश्रण को धारित करके अपने विदेशी मुद्रा भंडार का विविधीकरण कर सकते हैं।
1. आरक्षित निधियों के विविधीकरण के लाभ
क. जोखिम न्यूनीकरण
विविधीकृत भंडार पोर्टफोलियो रखकर देश किसी एकल मुद्रा के संभावित पतन या अवमूल्यन के प्रति अपने जोखिम को कम कर सकते हैं। जैसा कि पापायोआन्नू एवं अन्य (2006) ने भंडार प्रबंधन के अपने विश्लेषण में रेखांकित किया है, यह किसी विशेष मुद्रा या क्षेत्र को प्रभावित करने वाले बाह्य आघातों या आर्थिक संकटों के विरुद्ध एक सुरक्षा कवच प्रदान कर सकता है।
b. अधिक लचीलापन
विविधीकृत रिज़र्व पोर्टफोलियो किसी देश की विदेशी मुद्रा आवश्यकताओं के प्रबंधन और अंतर्राष्ट्रीय लेन-देन के संचालन में अधिक लचीलापन प्रदान करता है। जैसा कि जीन और रांसियर (2011) ने इष्टतम रिज़र्व धारिता के अपने परीक्षण में उल्लेख किया है, यह किसी एक मुद्रा में अस्थिरता या अवमूल्यन की स्थिति में वैकल्पिक मुद्राओं या परिसंपत्तियों के उपयोग की अनुमति देता है।
ग. बेहतर सौदेबाज़ी क्षमता
अनेक मुद्राओं में आरक्षित निधियाँ रखने से किसी देश की अंतरराष्ट्रीय व्यापार वार्ताओं और वित्तीय समझौतों में मोलभाव की शक्ति बढ़ सकती है, क्योंकि इससे किसी एक मुद्रा या आर्थिक गुट पर उसकी निर्भरता घटती है।
2. उदाहरण: चीन का रिज़र्व विविधीकरण
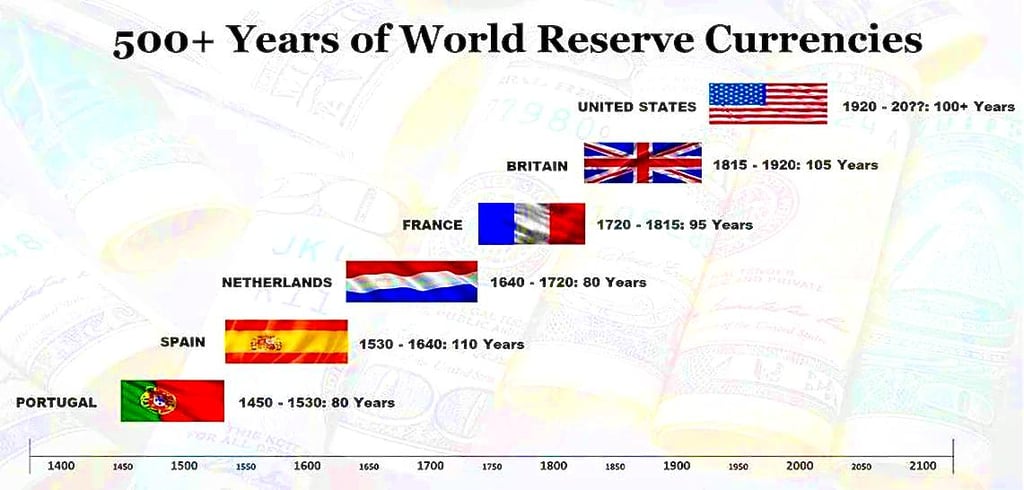
चीन का विदेशी मुद्रा भंडार, जो विश्व में सबसे बड़ा है, परंपरागत रूप से अमेरिकी डॉलर-मूल्यवर्गित परिसंपत्तियों में केंद्रित रहा है। चीन अपने भंडार की मुद्रा-संरचना प्रकाशित नहीं करता, किंतु उसके द्वारा धारित अमेरिकी ट्रेज़री प्रतिभूतियाँ 2013 में 1.3 ट्रिलियन USD से अधिक के शिखर से घट गई हैं, और पीपुल्स बैंक ऑफ चाइना ने नवंबर 2022 से उल्लेखनीय मात्रा में स्वर्ण खरीद की सूचना दी है। घोषित उद्देश्य विविधीकरण और किसी एक मुद्रा के प्रति कम जोखिम है।
ग. तकनीकी नवाचार
वित्तीय प्रौद्योगिकी (फिनटेक) की तीव्र प्रगति और केंद्रीय बैंकों द्वारा डिजिटल मुद्राओं की खोज मौद्रिक प्रणालियों में पारदर्शिता, दक्षता और नियंत्रण बढ़ाने के संभावित समाधान प्रस्तुत करती है।
1. केंद्रीय बैंक डिजिटल मुद्राएँ (CBDC)
केंद्रीय बैंक डिजिटल मुद्राएँ (CBDC) फ़िएट मुद्रा के वे डिजिटल रूप हैं जिन्हें केंद्रीय बैंक जारी और विनियमित करते हैं। अभिकल्प के अनुसार, ये केंद्रीय बही-खाते पर अथवा वितरित बही-खाता प्रौद्योगिकी पर संचालित हो सकती हैं।
क. CBDC के संभावित लाभ
- मुद्रा आपूर्ति और लेनदेन की बेहतर पारदर्शिता और लेखा-परीक्षण योग्यता।
- वित्तीय लेन-देन में दक्षता में सुधार और लागत में कमी, जैसा कि एंगर्ट और फंग (2017) ने CBDC पर अपने अध्ययन में उल्लेख किया है।
- केंद्रीय बैंकों के लिए अधिक नियंत्रण और निगरानी क्षमताएँ, जो मौद्रिक नीतियों के अधिक प्रभावी कार्यान्वयन में सहायक होती हैं, जैसा कि डाइसन और हॉजसन (2016) ने CBDC के अवसरों के अपने आकलन में रेखांकित किया है।
- डिजिटल भुगतान प्रणालियों तक पहुँच उपलब्ध कराकर वित्तीय समावेशन में वृद्धि, विशेषकर उन क्षेत्रों में जहाँ पारंपरिक बैंकिंग सेवाओं तक पहुँच सीमित है।
ख. चुनौतियाँ और विचारणीय बिंदु
- साइबर सुरक्षा सुनिश्चित करना तथा धोखाधड़ी या हैकिंग से सुरक्षा, जैसा कि Auer और Böhme (2020) ने CBDC प्रौद्योगिकी के जोखिमों के अपने विश्लेषण में रेखांकित किया है।
- उपयोगकर्ताओं के लिए निजता और डेटा संरक्षण बनाए रखना, जैसा कि गैरेट और वान ऊर्ट (2021) ने CBDC में निजता संबंधी मुद्दों की अपनी जाँच में उल्लेख किया है।
- भौतिक मुद्राओं से डिजिटल मुद्राओं की ओर संक्रमण का प्रबंधन, जिसमें मौजूदा वित्तीय प्रणालियों और मध्यस्थों में संभावित व्यवधान शामिल हैं, जैसा कि Meaning et al. (2018) ने CBDC के समष्टि-आर्थिक निहितार्थों के अपने आकलन में चर्चा की है।
2. उदाहरण: डिजिटल युआन
पीपुल्स बैंक ऑफ चाइना (PBOC) CBDC विकास में अग्रणी रहा है और उसने चीन के विभिन्न शहरों में डिजिटल युआन (e-CNY) का पायलट संचालन किया है, जैसा कि चोरज़ेम्पा (2021) ने चीन की CBDC प्रगति के अपने विश्लेषण में बताया है। PBOC (2021) के अनुसार, डिजिटल युआन का उद्देश्य चीन की भुगतान प्रणालियों का आधुनिकीकरण करना, वित्तीय समावेशन को बढ़ाना और देश की मौद्रिक प्रणाली में अधिक पारदर्शिता एवं नियंत्रण को बढ़ावा देना है। e-CNY एक केंद्रीय रूप से प्रबंधित, द्वि-स्तरीय प्रणाली है, जिसका वितरण सार्वजनिक ब्लॉकचेन के बजाय वाणिज्यिक बैंकों के माध्यम से होता है; PBOC अपने गोपनीयता संबंधी दृष्टिकोण को "नियंत्रणीय अनामिता" बताता है, जो धन शोधन और कर चोरी से निपटने के लिए लेन-देन का पता लगाने की अनुमति देती है।
घ. संरचनात्मक सुधार
शासन, राजकोषीय नीतियों और वित्तीय विनियमन जैसे क्षेत्रों में पूर्ण संरचनात्मक सुधार आर्थिक लचीलेपन को सुदृढ़ करने तथा मौद्रिक प्रणालियों के पतन को रोकने में महत्वपूर्ण भूमिका निभा सकते हैं।
1. संरचनात्मक सुधारों के प्रमुख क्षेत्र
क. शासन एवं पारदर्शिता
पारदर्शिता, जवाबदेही और सुशासन की प्रथाओं को सुदृढ़ करने वाले सुधार संस्थाओं में जन-विश्वास बहाल करने तथा आर्थिक स्थिरता को बढ़ावा देने में सहायक हो सकते हैं, जैसा कि एसेमोग्लू और रॉबिन्सन (2012) ने आर्थिक विकास में संस्थाओं की भूमिका के अपने विश्लेषण में रेखांकित किया है। इसमें भ्रष्टाचार-विरोधी प्रयासों को सुदृढ़ करने, सार्वजनिक क्षेत्र के प्रबंधन में सुधार करने और सरकारी निर्णय-प्रक्रियाओं में अधिक पारदर्शिता को बढ़ावा देने जैसे उपाय शामिल हो सकते हैं, जैसा कि अंतरराष्ट्रीय मुद्रा कोष (IMF, 2019) ने शासन सुधारों पर अपने मार्गदर्शन में अनुशंसित किया है।
b. राजकोषीय अनुशासन और ऋण प्रबंधन
राजकोषीय अनुशासन और सतत ऋण प्रबंधन को बढ़ावा देने वाले राजकोषीय सुधारों को लागू करना व्यापक आर्थिक स्थिरता बनाए रखने तथा अत्यधिक उधारी या मुद्रा-मुद्रण को रोकने के लिए अत्यंत महत्वपूर्ण है, जैसा कि रेनहार्ट और रोगॉफ़ (2010) ने ऋण और विकास की गतिशीलता के अपने परीक्षण में उल्लेख किया है। इसमें बजट घाटे को सीमित करने वाले राजकोषीय नियम, ऋण पुनर्गठन तंत्र, तथा बेहतर कर संग्रह और राजस्व प्रबंधन प्रणालियाँ जैसे उपाय शामिल हो सकते हैं, जैसा कि आर्थिक सहयोग एवं विकास संगठन (OECD, 2015) ने राजकोषीय नीति सुधारों से संबंधित अपनी अनुशंसाओं में सुझाया है।
ग. वित्तीय क्षेत्र का विनियमन और पर्यवेक्षण
वित्तीय क्षेत्र के विनियमन और पर्यवेक्षण को सुदृढ़ करने से बैंकिंग संकटों के जोखिम को कम करने और अधिक सुदृढ़ वित्तीय प्रणाली को बढ़ावा देने में सहायता मिल सकती है, जैसा कि क्लेसेंस और कोड्रेस (2014) ने वैश्विक वित्तीय संकट के बाद विनियामक सुधार के अपने विश्लेषण में रेखांकित किया है। इस क्षेत्र में सुधारों में बैंकों के लिए पूंजी और चलनिधि संबंधी अपेक्षाओं को बढ़ाना, जोखिम प्रबंधन पद्धतियों में सुधार करना, तथा विफल हो रही वित्तीय संस्थाओं के लिए सशक्त समाधान तंत्र स्थापित करना जैसे उपाय सम्मिलित हो सकते हैं, जैसा कि बेसल बैंकिंग पर्यवेक्षण समिति (BCBS, 2017) ने बैंकिंग विनियमन को सुदृढ़ करने संबंधी अपने दिशानिर्देशों में अनुशंसित किया है।
2. उदाहरण: यूरोज़ोन में संकट-पश्चात सुधार
2008 के वैश्विक वित्तीय संकट और उसके बाद के यूरोपीय संप्रभु ऋण संकट ने यूरोज़ोन के भीतर संरचनात्मक सुधारों की आवश्यकता को उजागर किया, ताकि क्षेत्र के आर्थिक और मौद्रिक संघ को सुदृढ़ किया जा सके। इसके उत्तर में कई पहलें की गईं, जिनमें शामिल हैं:
क. यूरोपीय स्थिरता तंत्र (ESM)
ESM की स्थापना, जो यूरोज़ोन देशों के लिए एक स्थायी वित्तीय सहायता सुविधा है, का उद्देश्य एक सुरक्षा कवच उपलब्ध कराना और भविष्य के ऋण संकटों को नियंत्रण से बाहर होने से रोकना था। ESM उन सदस्य राज्यों को ऋण और अन्य प्रकार की वित्तीय सहायता प्रदान कर सकता है जो गंभीर वित्तीय संकट का सामना कर रहे हों, जो कठोर शर्तों और सुधार अपेक्षाओं के अधीन है, जैसा कि ESM संधि (2012) में उल्लिखित है।
ख. बैंकिंग यूनियन
यूरोपीय बैंकिंग यूनियन का निर्माण यूरोज़ोन के भीतर बैंकिंग क्षेत्र के विनियमन और पर्यवेक्षण को सुदृढ़ करने वाला एक प्रमुख सुधार था, जैसा कि हॉवर्थ और क्वाग्लिया (2016) ने बैंकिंग यूनियन के विकास के अपने अध्ययन में प्रलेखित किया है। इस पहल में बड़े बैंकों की निगरानी के लिए एकल पर्यवेक्षी तंत्र (SSM), विफल हो रहे बैंकों के निपटान के लिए एकल समाधान तंत्र (SRM) की स्थापना शामिल थी, जबकि यूरोपीय आयोग द्वारा 2015 में प्रस्तावित यूरोपीय जमा बीमा योजना (EDIS) अभी तक अपनाई नहीं गई है।
ग. राजकोषीय संधि और शासन सुधार
राजकोषीय संधि (फिस्कल कॉम्पैक्ट) और अन्य शासन सुधारों का उद्देश्य यूरोज़ोन सदस्यों के बीच अधिक राजकोषीय अनुशासन और समन्वय को बढ़ावा देना था। राजकोषीय संधि ने बजट घाटे और ऋण स्तरों पर कठोर नियम और संख्यात्मक सीमाएँ लागू कीं, जिसका लक्ष्य सतत सार्वजनिक वित्त सुनिश्चित करना और अत्यधिक उधारी को रोकना था, जैसा कि स्थिरता, समन्वय और शासन संबंधी संधि (2012) में रेखांकित है। इसके अतिरिक्त, आर्थिक नीति समन्वय को सुदृढ़ करने और यूरोज़ोन की निर्णय-प्रक्रियाओं में लोकतांत्रिक जवाबदेही बढ़ाने के प्रयास भी किए गए। यद्यपि इन सुधारों के कार्यान्वयन और प्रभावशीलता पर निरंतर बहस और चुनौतियाँ बनी रही हैं, फिर भी वे संकटों के दौरान उजागर हुई संरचनात्मक कमज़ोरियों को दूर करने तथा यूरोज़ोन के आर्थिक एवं मौद्रिक संघ की सुदृढ़ता बढ़ाने की दिशा में महत्वपूर्ण कदम हैं।
क्या कोई केंद्रीय बैंक दिवालिया हो सकता है?
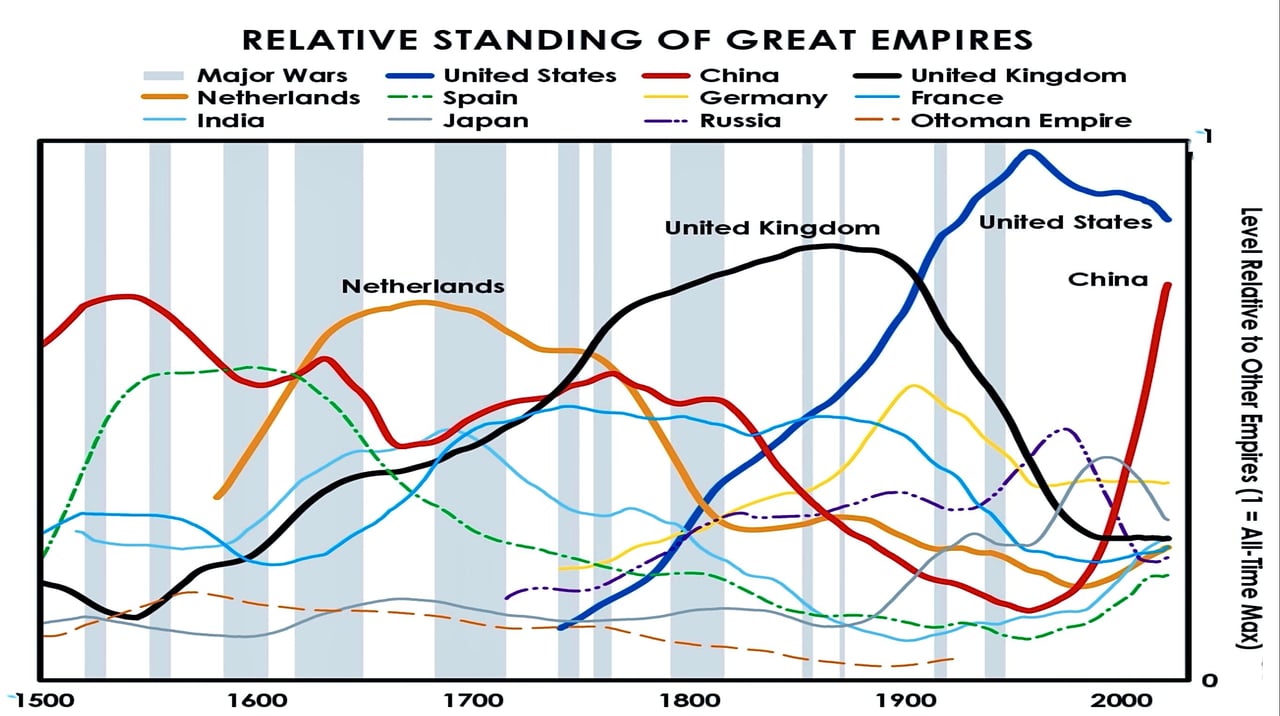
नीचे इसका संपूर्ण विवरण प्रस्तुत है कि कोई केंद्रीय बैंक किस प्रकार वस्तुतः दिवालिया हो सकता है, ऐसा दिवालियापन किन क्रमिक चरणों में सामने आ सकता है, और ये सिद्धांत यूरोसिस्टम के भीतर TARGET असंतुलनों पर, विशेषतः एक ओर जर्मनी तथा दूसरी ओर स्पेन और इटली के संदर्भ में, किस प्रकार लागू होते हैं। इसके अतिरिक्त, हम वैकल्पिक समाधान भी प्रस्तुत करते हैं, जिनकी व्यवहार्यता और अंतर्निहित संभावनाओं का स्पष्ट मूल्यांकन भी साथ में दिया गया है।
1. वैचारिक आधार: क्या कोई केंद्रीय बैंक दिवालिया हो सकता है?
परंपरागत रूप से अर्थशास्त्री मानते हैं कि अपनी स्वयं की फ़िएट मुद्रा जारी करने वाला केंद्रीय बैंक पारंपरिक अर्थ में "दिवालिया" नहीं हो सकता: वह घरेलू मुद्रा संबंधी देयताओं की पूर्ति के लिए असीमित मात्रा में आधार मुद्रा (रिज़र्व) सृजित कर सकता है। फिर भी, शोधन अक्षमता तब संभावित हो जाती है जब किसी बैंक की बाज़ार-मूल्य-समायोजित परिसंपत्तियाँ निरंतर उसकी देयताओं से कम रहती हैं, जिससे विश्वास में इतनी गंभीर गिरावट आती है कि स्वयं मुद्रा की साख कमज़ोर पड़ जाती है। विश्वास समाप्त होने पर अनियंत्रित मुद्रास्फीति या अति-मुद्रास्फीति उत्पन्न हो सकती है, जिससे बैंक की देयताएँ व्यावहारिक रूप से मूल्यहीन हो जाती हैं: या, ऐतिहासिक उदाहरणों में, लगभग ऐसी ही स्थिति बन जाती है।
सरल शब्दों में, मुख्य अंतर यह है:
- चलनिधि का अभाव: भुगतान दायित्वों को पूरा करने में अस्थायी या अल्पकालिक असमर्थता। सिद्धांततः, केंद्रीय बैंकों को अपनी मुद्रा में यह समस्या नहीं होती।
- शोधन-अक्षमता: एक संरचनात्मक असंतुलन, जिसमें परिसंपत्तियों का वर्तमान मूल्य देनदारियों के वर्तमान मूल्य से पिछड़ जाता है। निरंतर घाटे, परिसंपत्ति गुणवत्ता में गिरावट और विश्वास की हानि से मार्क-टू-मार्केट आधार पर पूंजी क्षीण हो सकती है, भले ही बैंक मुद्रा छापना जारी रखे।
यद्यपि यह सामान्य नहीं है, इतिहास दर्शाता है कि यदि किसी केंद्रीय बैंक की परिसंपत्तियाँ, मुख्यतः सरकारी बॉन्ड या विदेशी मुद्रा भंडार के रूप में, काफ़ी हद तक क्षतिग्रस्त हो जाएँ, तो वह वास्तविक रूप से दिवालिया स्थिति में पहुँच सकता है। यदि इसके साथ-साथ केंद्रीय बैंक की साख भी कमज़ोर हो जाए, तो स्थिति और बिगड़ जाती है और पूंजी पलायन, मुद्रा अवमूल्यन तथा संभावित अति-मुद्रास्फीति की स्थिति उत्पन्न हो सकती है।
2. ऐतिहासिक पूर्व-दृष्टांत: दो विश्वयुद्धों के मध्यकाल की अतिमुद्रास्फीति
आर्थिक इतिहासकार (जैसे, सार्जेंट, “The Ends of Four Big Inflations”, 1982) ध्यान दिलाते हैं कि प्रथम विश्व युद्ध के बाद ऑस्ट्रिया, हंगरी, पोलैंड और जर्मनी में हुई अति-मुद्रास्फीति निम्नलिखित घटनाक्रम से उत्पन्न हुई थी:
- निम्न-गुणवत्ता वाली परिसंपत्तियों का संचय: केंद्रीय बैंकों ने ट्रेज़री बिल या अन्य राजकीय देयताएँ बड़े पैमाने पर खरीदकर अपनी-अपनी सरकारों को सीधे वित्तपोषित किया: प्रायः प्रतिकूल शर्तों पर और चूक के जोखिम पर बहुत कम विचार करते हुए।
- शोधन-अक्षमता की धारणा: जब मुद्रा के घरेलू और विदेशी धारकों ने यह समझा कि इन केंद्रीय बैंकों के पास संदिग्ध परिसंपत्तियों का बोझ है, तो उन्होंने यह निष्कर्ष निकाला कि बैंक अब मुद्रा के वास्तविक मूल्य को बनाए रखने में सक्षम नहीं हैं।
- विश्वास का ह्रास और पूंजी पलायन: बाज़ार सहभागियों ने वैकल्पिक, अधिक सुदृढ़ मुद्राओं (जैसे अमेरिकी डॉलर, स्विस फ्रैंक या ब्रिटिश पाउंड) में शरण ली। स्थानीय मुद्रा से इस पलायन के कारण विनिमय दर में तीव्र अवमूल्यन हुआ।
- मूल्य में तीव्र वृद्धि और अति-मुद्रास्फीति: जैसे-जैसे मुद्रा का बाह्य मूल्य गिरता गया, घरेलू कीमतें आसमान छूने लगीं: आयात की बढ़ती लागत और अति-मुद्रास्फीतिजन्य चक्र के मनोवैज्ञानिक आत्म-सुदृढ़ीकरण, दोनों के कारण।
यह क्रम अत्यधिक मौद्रिक वित्तपोषण की स्थितियों में किसी केंद्रीय बैंक के तुलन पत्र की संवेदनशीलता और फ़िएट मुद्रा के मूल्य को बनाए रखने में विश्वास की केंद्रीय भूमिका को रेखांकित करता है।
3. यूरोसिस्टम के संदर्भ में शोधन अक्षमता
3.1 यूरोसिस्टम की असामान्य संरचना
यूरो क्षेत्र के भीतर यूरोपीय सेंट्रल बैंक (ECB) और राष्ट्रीय केंद्रीय बैंक (NCB) मिलकर यूरोसिस्टम का गठन करते हैं। वे कुछ दायित्व साझा करते हैं और साझा मौद्रिक नीति निर्णयों से बंधे होते हैं, फिर भी प्रत्येक राष्ट्रीय केंद्रीय बैंक अपना स्वयं का तुलन-पत्र रखता है। इस संरचना से TARGET शेष उत्पन्न होते हैं: अर्थात सीमा-पार भुगतानों से उत्पन्न होने वाले यूरोसिस्टम-अंतर्गत दावे और देयताएँ:
- लेनदार NCB (जैसे जर्मनी में Bundesbank) सकारात्मक TARGET स्थितियाँ संचित करते हैं।
- ऋणी NCB (जैसे Banca d’Italia, Banco de España) के TARGET शेष ऋणात्मक होते हैं।
TARGET को एक तकनीकी निपटान प्रणाली के रूप में डिज़ाइन किया गया था, ताकि यूरो क्षेत्र में तरलता का प्रवाह सुचारु रहे। तथापि, बड़े और निरंतर TARGET असंतुलन संरचनात्मक पूंजी प्रवाह, सदस्य राज्यों के बीच जोखिम की धारणा में अंतर तथा यूरो क्षेत्र के वित्तीय बाज़ारों के आंशिक विखंडन को प्रतिबिंबित कर सकते हैं।
3.2 बड़ी परिसंपत्ति खरीद जोखिम को क्यों बढ़ाती है
संप्रभु ऋण संकट (2010–2012) के बाद से, ECB ने उधार लागत घटाने और बाज़ारों को स्थिर करने के उद्देश्य से उच्च ऋण-भार वाले देशों (इटली, स्पेन आदि) के सरकारी बॉन्ड बड़ी मात्रा में खरीदे हैं। यह विभिन्न कार्यक्रमों (SMP, PSPP, PEPP आदि) के अंतर्गत किया गया। शुद्ध खरीद 2022 में समाप्त हो गई, तथा APP और PEPP के अंतर्गत पुनर्निवेश क्रमशः जुलाई 2023 और 2024 के अंत में समाप्त हो गए, इसलिए यह पोर्टफोलियो अब क्रमिक रूप से घट रहा है; फिर भी ECB और राष्ट्रीय केंद्रीय बैंकों के पास अब भी संप्रभु बॉन्ड का एक बड़ा पोर्टफोलियो है। 2023 और 2024 में ECB ने स्वयं हानि दर्ज की (EUR 1.3 बिलियन और EUR 7.9 बिलियन), जिसका कारण ऋण-हानि नहीं, बल्कि आरक्षित निधियों पर देय अधिक ब्याज था।
- यदि इन सरकारों की साख पर गंभीर प्रश्न उठता है, तो यूरोसिस्टम के तुलन-पत्र में रखे बॉन्ड का मूल्य उल्लेखनीय रूप से घटाया जा सकता है।
- बाज़ार-मूल्य के आधार पर मूल्य में गंभीर कमी (राइट-डाउन) सैद्धांतिक रूप से कुछ NCB की परिसंपत्तियों को उनकी देनदारियों से नीचे धकेल सकती है (विशेषकर यदि TARGET देनदारियाँ भी बड़ी हों)।
- एक बार यूरोसिस्टम की ऋण-गुणवत्ता में विश्वास घटने पर, यूरो पर उभरते बाज़ारों के क्लासिक मुद्रा संकट परिदृश्य के समान निरंतर गिरावट का दबाव बन सकता है: यद्यपि कहीं अधिक जटिल संस्थागत परिवेश में।
3.3 वास्तविक दिवालियापन की संभावना
यद्यपि कानूनी ढाँचे भिन्न-भिन्न हैं और ECB के लिए राजनीतिक समर्थन पर्याप्त है, फिर भी ऐसा चरम परिदृश्य, जिसमें बाज़ार के सहभागी सामूहिक रूप से यूरोसिस्टम में विश्वास खो दें, निम्नलिखित स्थितियाँ उत्पन्न कर सकता है:
- यूरो का तीव्र अवमूल्यन: क्योंकि प्रतिभागी अपेक्षाकृत सुरक्षित माने जाने वाले आश्रयों के पक्ष में मुद्रा से पलायन करते हैं।
- मौद्रिक वित्तपोषण के आरोप: इस बात की बढ़ती धारणा कि चूक से बचने के लिए ECB और राष्ट्रीय केंद्रीय बैंकों को जोखिमपूर्ण सरकारी ऋण की खरीद का निरंतर रोलओवर करने या उसे बढ़ाने के लिए बाध्य होना पड़ सकता है।
- संभावित विघटन जोखिम: यदि कोई प्रमुख सदस्य राष्ट्र, जैसे जर्मनी, यह निष्कर्ष निकाले कि TARGET दावे असहनीय रूप से बड़े (और अवसूलनीय) हैं तथा साझा मौद्रिक नीति अब उसके आर्थिक हितों की रक्षा नहीं करती, तो यूरो से बाहर निकलने का राजनीतिक दबाव तीव्र हो सकता है।
- परिणामस्वरूप पुनर्पूंजीकरण: यदि यूरो का विखंडन होता है, तो नई शुरू की गई मुद्रा (जैसे, पुनर्जीवित D-Mark) की विश्वसनीयता बनाए रखने के लिए जर्मनी (और अन्य ऋणदाता देशों) को अपने राष्ट्रीय केंद्रीय बैंकों का पुनर्पूंजीकरण करना पड़ सकता है। इसमें भारी लागत शामिल होगी, हालाँकि ये लागतें वास्तव में किस रूप में सामने आएँगी, यह विखंडन की प्रक्रियाओं और संभावित वार्ता-आधारित समझौतों पर निर्भर करता है।
4. केंद्रीय बैंक के दिवालियापन के क्रमिक चरण और उनके परिणाम
आइए एक काल्पनिक क्रम की रूपरेखा प्रस्तुत करें:
1. चरण 1: छिपी हुई कमज़ोरियाँ
- केंद्रीय बैंक संदिग्ध गुणवत्ता की परिसंपत्तियाँ (जोखिमपूर्ण संप्रभु बॉन्ड, अनर्जक ऋण आदि) एकत्र करना आरंभ करता है।
- आधिकारिक पूंजी अनुपात सकारात्मक बने रह सकते हैं, किंतु बाज़ार सहभागियों को अंतर्निहित समस्याओं की आशंका रहती है।
2. चरण 2: क्रमिक बोध और बढ़ता जोखिम प्रीमियम
- संदिग्ध संप्रभु बॉन्डों की प्रतिफल दरें बढ़ जाती हैं।
- रेटिंग एजेंसियाँ और विश्लेषक इन सरकारों की शोधन क्षमता पर खुलकर प्रश्न उठाते हैं, जिससे यूरोसिस्टम की तुलन-पत्र स्थिति पर संदेह उत्पन्न होता है।
- मुद्रा अवमूल्यन का दबाव उभरता है, यद्यपि प्रारंभिक या मंद रूप में।
3. चरण 3: मार्क-टू-मार्केट हानियाँ और विश्वास का संकट
- यदि संप्रभु संस्थाओं में वास्तव में चूक के जोखिम के संकेत दिखते हैं या वे अपने ऋणों का पुनर्संरचन करती हैं, तो केंद्रीय बैंक की परिसंपत्तियों में उल्लेखनीय अपलेखन होता है।
- विश्वसनीयता तेज़ी से डगमगाती है; यदि अवलेखन (राइट-डाउन) की राशि उसकी पूंजी से अधिक हो जाए, तो केंद्रीय बैंक को कार्यात्मक रूप से दिवालिया माना जाता है।
- जमाकर्ता, निवेशक और अंतरराष्ट्रीय भागीदार अपने यूरो को शीघ्रता से वैकल्पिक मुद्राओं या परिसंपत्तियों (वस्तुओं, क्रिप्टोकरेंसी आदि) में परिवर्तित कर लेते हैं।
4. चरण 4: स्वयं-पूर्ण होने वाला मुद्रा संकट और अति-मुद्रास्फीति
- जैसे-जैसे मुद्रा से पलायन तेज़ होता है, आयात कीमतें और समग्र मुद्रास्फीति आसमान छूने लगती हैं।
- केंद्रीय बैंक अतिमुद्रास्फीति से निपटने के लिए मौद्रिक नीति को अत्यंत कठोर कर सकता है; किंतु यदि राजकोषीय प्राधिकारी चूक से बचने के लिए सरकारी ऋण की और खरीद की मांग करते हैं, तो एक दुष्चक्र उत्पन्न हो जाता है।
- अंततः, यदि संकट को नियंत्रित नहीं किया जा सका, तो मुद्रा के बिखरने का जोखिम बना रहता है।
5. चरण 5: संकट के बाद पुनःपूंजीकरण या पतन
- एकीकृत मुद्रा क्षेत्र में, संकट या तो अभूतपूर्व राजकोषीय एकीकरण (यूरोबॉन्ड, साझा ऋण) और सदस्य राज्यों द्वारा ECB/राष्ट्रीय केंद्रीय बैंकों के स्पष्ट पुनःपूंजीकरण को प्रेरित करता है, अन्यथा मुद्रा संघ का विघटन हो सकता है।
- यदि संघ का विघटन होता है, तो जर्मनी जैसे लेनदार राज्यों को TARGET दावों की हानि का सामना करना पड़ेगा, जिससे नई राष्ट्रीय मुद्रा व्यवस्था को बनाए रखने के लिए उन्हें अपने ही केंद्रीय बैंकों में प्रत्यक्ष अथवा अप्रत्यक्ष रूप से पूंजी डालनी पड़ेगी।
5. TARGET असंतुलनों में व्यावहारिक अनुप्रयोग
जर्मनी के बुंडेसबैंक के पास TARGET के अंतर्गत अत्यंत बड़े दावे हैं, जबकि स्पेन और इटली के पास TARGET के अंतर्गत बड़ी देयताएँ हैं। यदि यूरो-क्षेत्र अनिश्चित काल तक अखंड बना रहे, तो ये शेष राशियाँ मुख्यतः सीमा-पार पूंजी प्रवाहों को दर्शाने वाली लेखांकन मद हैं। किंतु यदि यूरो-क्षेत्र का विखंडन हो जाए:
- जर्मनी की संभावित हानि: बुंडेसबैंक को TARGET प्राप्य राशियों के उल्लेखनीय अंश को बट्टे खाते में डालने के लिए बाध्य होना पड़ सकता है, जिससे वह कम से कम बाज़ार-मूल्य आधार पर ऋणात्मक इक्विटी की स्थिति में पहुँच जाएगा।
- पुनःपूंजीकरण: पुनर्जीवित D-Mark में विश्वास बनाए रखने के लिए जर्मन संघीय सरकार को संभवतः पूंजी उपलब्ध करानी होगी। यह पुनःपूंजीकरण एक बार की लागत होगी, किंतु संभवतः अत्यंत विशाल: यद्यपि किसी बड़ी, उच्च-आय वाली अर्थव्यवस्था के लिए यह अनिवार्यतः असंभव नहीं है।
6. वैकल्पिक समाधान
1. गहन राजकोषीय एकीकरण
- केंद्रीय बैंक की शोधन-अक्षमता को टालने का एक उपाय उसके तुलन-पत्र की परिसंपत्तियों का जोखिम घटाना है। यह यूरोबॉन्ड के माध्यम से किया जा सकता है, जिसके अंतर्गत यूरो क्षेत्र सदस्य राज्यों के ऋण की सामूहिक रूप से गारंटी देता है।
- राजनीतिक रूप से चुनौतीपूर्ण, क्योंकि इसके लिए व्यापक राजकोषीय अंतरण और राष्ट्रीय स्वायत्तता की हानि आवश्यक है।
- तथापि, यह ECB को वास्तविक रूप से एकीकृत संप्रभु समर्थन वाले अधिक परंपरागत केंद्रीय बैंक में परिवर्तित कर सकता है।
2. व्यवस्थित ऋण पुनर्संरचना
- इटली और स्पेन जैसे देश यूरो क्षेत्र के शेष देशों से किसी प्रकार का पारस्परिक समर्थन प्राप्त करते हुए अपने ऋणों का व्यवस्थित पुनर्गठन करने का प्रयास कर सकते हैं, ताकि संक्रमण को न्यूनतम रखा जा सके।
- ECB को फिर भी हानि का सामना करना पड़ेगा, किंतु यदि इनसे पारदर्शी ढंग से निपटा जाए और विश्वसनीय राजकोषीय सुदृढ़ीकरण साथ हो, तो मुद्रा के पतन को टाला जा सकता है।
- ऐतिहासिक रूप से, मौद्रिक संघ में सफल संप्रभु पुनर्गठन अत्यंत कठिन होते हैं, यद्यपि असंभव नहीं।
3. नियंत्रित मुद्रास्फीति-क्षरण
- सरकारें और केंद्रीय बैंक समय के साथ बोझ घटाने के लिए, वास्तविक रूप में मौजूदा ऋणों का मूल्य घटाने हेतु, कुछ अधिक मुद्रास्फीति को मौन रूप से अनुमत कर सकते हैं।
- इस मार्ग के लिए सावधानीपूर्ण प्रबंधन आवश्यक है: मध्यम मुद्रास्फीति राजनीतिक रूप से सहन की जा सकती है, किंतु यदि आकलन में चूक हुई तो यह अनियंत्रित मुद्रास्फीति का रूप ले सकती है और केंद्रीय बैंक की साख को क्षति पहुँचा सकती है।
4. वार्ता-आधारित समझौते के साथ आंशिक विघटन
- ऐसी परिस्थिति, जिसमें अत्यधिक दबाव में आए देश यूरो से बाहर निकल जाते हैं, और संभवतः एक “कोर” यूरो शेष रह जाता है।
- बाहर निकल चुके सदस्यों के विरुद्ध जर्मनी के TARGET दावों को बट्टे खाते में डाला जा सकता है या वे वार्ता के माध्यम से तय की गई रियायतों के अधीन हो सकते हैं।
- जर्मनी के लिए लागत विशाल हो सकती है, फिर भी संभवतः पूर्णतः अव्यवस्थित विघटन से कम; तथापि इसके राजनीतिक परिणाम अत्यंत विशाल हैं।
5. बॉन्ड खरीद से क्रमिक निकासी के साथ यथास्थिति
- ECB ने यही मार्ग अपनाया है: निवल खरीद 2022 में समाप्त हो गई और परिपक्व होने वाले बॉन्ड का अब पूर्ण पुनर्निवेश नहीं किया जाता।
- क्रमिक सामान्यीकरण से अतिरिक्त जोखिमपूर्ण परिसंपत्तियों का संचय घट सकता है। विद्यमान पोर्टफोलियो अंततः क्रमशः घटता जाएगा, यद्यपि बड़े एक्सपोज़र कई वर्षों तक बने रहेंगे।
इसलिए, फ़िएट प्रणाली में किसी केंद्रीय बैंक का “दिवालिया” होना कोई साधारण बात नहीं है। फिर भी, निम्न परिसंपत्ति गुणवत्ता, अत्यधिक मौद्रिक वित्तपोषण और घटते विश्वास की पारस्परिक क्रिया किसी केंद्रीय बैंक को ऐसी स्थिति में पहुँचा सकती है जहाँ उसकी मुद्रा की आंतरिक और बाह्य साख समाप्त हो जाए। ऐतिहासिक सबक, विशेषकर युद्धों के बीच के काल की अति-मुद्रास्फीतियाँ, इस गतिशीलता की विनाशकारी शक्ति को दर्शाते हैं जब इसे अनियंत्रित छोड़ दिया जाता है।
यूरोसिस्टम के लिए, TARGET असंतुलन संरचनात्मक नाज़ुकता के प्रतीक हैं: जर्मनी के उच्च सकारात्मक शेष उच्च जोखिम वाली अर्थव्यवस्थाओं से पूंजी पलायन को दर्शाते हैं; स्पेन और इटली के नकारात्मक शेष निजी बाज़ारों में सीमा-पार पूंजी को आकर्षित करने या बनाए रखने में उनकी कठिनाई को प्रतिबिंबित करते हैं। यदि यूरो क्षेत्र एक स्थिर संघ के रूप में बना रहता है, तो ये शेष काफी हद तक एक तकनीकी पाद-टिप्पणी ही रहते हैं। यदि संप्रभु शोधन क्षमता के प्रति अविश्वास के बीच यह विखंडित हो जाता है, तो संभावित बट्टे-खाते और परिणामी पुनर्पूंजीकरण अत्यधिक महँगे होंगे, जो सतह के नीचे छिपे अमूर्त किंतु विराट जोखिमों को रेखांकित करता है।
केंद्रीय बैंक के दिवालियापन से बचाव का सर्वोत्तम उपाय सतत राजकोषीय विवेक, केंद्रीय बैंक की परिसंपत्तियों का सुदृढ़ जोखिम प्रबंधन, पारदर्शी शासन और अडिग नीतिगत विश्वसनीयता है। जहाँ संप्रभु ऋण असहनीय हो जाए, वहाँ पारदर्शी पुनर्गठन, विकासोन्मुख सुधारों और विवेकपूर्ण मौद्रिक नीति के साथ मिलकर, विनाशकारी पतन को रोक सकता है। यदि दो विश्वयुद्धों के बीच की अवधि ने हमें कुछ सिखाया है, तो यह कि मुद्रा में विश्वास और केंद्रीय बैंक में विश्वास अविभाज्य जुड़वाँ हैं; एक बार यह विश्वास टूट जाए, तो उसे बहाल करना अत्यंत दुष्कर कार्य हो सकता है।
अति-मुद्रास्फीति
अत्यधिक मुद्रास्फीति (हाइपरइन्फ्लेशन) एक चरम आर्थिक स्थिति है जिसमें कीमतें आसमान छूती हैं और मुद्रा का मूल्य ध्वस्त हो जाता है; इसने इतिहास में अनेक देशों को प्रभावित किया है। उल्लेखनीय मामलों का अवलोकन यहाँ प्रस्तुत है:
अत्यधिक मुद्रास्फीति वाली अर्थव्यवस्थाएँ (2024)
सेंटर फ़ॉर ऑडिट क्वालिटी की इंटरनेशनल प्रैक्टिसेज़ टास्क फ़ोर्स (IPTF) US GAAP के प्रयोजनों के लिए उन अर्थव्यवस्थाओं की सूची जारी करती है जिनमें तीन वर्षों की संचयी मुद्रास्फीति 100% से अधिक है। इसकी 2024 की सूचियों में अन्य के साथ-साथ ये शामिल थे:
- अर्जेंटीना: 2023 में वार्षिक मुद्रास्फीति 211% रही, जिसका कारण मौद्रिक वित्तपोषण, मुद्रा अवमूल्यन और बार-बार आए ऋण संकट थे; 2024 के मध्य से इसमें तीव्र गिरावट आई है।
- सूडान: अप्रैल 2023 से जारी गृहयुद्ध के बीच तीन अंकों की मुद्रास्फीति।
- वेनेज़ुएला: एक दशक लंबा संकट, जिसमें मुद्रास्फीति 2018 में अपने चरम पर पहुँची (केंद्रीय बैंक के अनुसार 130,060%; नेशनल असेंबली के अनुसार लगभग 17 लाख प्रतिशत); 2023 में भी यह तीन अंकों में बनी रही।
- ज़िम्बाब्वे: 2007 से बार-बार अति-मुद्रास्फीति, जो 2008 में मासिक आधार पर 79.6 अरब प्रतिशत के शिखर पर पहुँची।
- अन्य: जिनमें इथियोपिया, ईरान, लेबनान, सिएरा लियोन, सूरीनाम और तुर्किये शामिल हैं।
अब तक के सबसे गंभीर मामले
1. हंगरी (1945–1946)
- चरम मुद्रास्फीति: जुलाई 1946 में मासिक 41.9 क्वाड्रिलियन प्रतिशत (कीमतें प्रत्येक 15 घंटे में दोगुनी हो रही थीं) (Hanke and Krus, 2012)।
- कारण: द्वितीय विश्व युद्ध के बाद की क्षतिपूर्ति और अविवेकपूर्ण मुद्रा-मुद्रण।
2. ज़िम्बाब्वे (2007–2008)
- चरम मुद्रास्फीति: नवंबर 2008 में मासिक 79.6 अरब प्रतिशत।
- प्रेरक कारण: भूमि सुधार, उत्पादन में गिरावट और सरकारी घाटे का मौद्रिक वित्तपोषण।
3. यूगोस्लाविया (1992–1994)
- मुद्रास्फीति का शिखर: जनवरी 1994 में मासिक 31.3 करोड़ प्रतिशत।
- कारण: यूगोस्लाविया का विघटन, युद्ध, संयुक्त राष्ट्र प्रतिबंध और घाटे का मौद्रिक वित्तपोषण।
4. वाइमर जर्मनी (1922–1923)
- मुद्रास्फीति का शिखर: अक्टूबर 1923 में मासिक 29,500% (कीमतें हर 3.7 दिन में दोगुनी हो जाती थीं)।
- प्रेरक कारण: युद्ध-क्षतिपूर्ति और राजनीतिक अस्थिरता।
5. वेनेज़ुएला (2016 से)
- मुद्रास्फीति का शिखर: 2018 में अनुमान लगभग 17 लाख प्रतिशत तक; इससे मुद्रा का पतन और बड़े पैमाने पर पलायन हुआ।
अन्य उल्लेखनीय मामले
- बोलीविया (1985): 10,000% से अधिक की वार्षिक मुद्रास्फीति।
- ब्राज़ील (1986–1994): 1994 की रियल योजना से पूर्व कई बार मुद्रा का प्रतिस्थापन।
- यूनान (1944): जर्मन कब्ज़े की समाप्ति पर अक्टूबर 1944 में चरम पर लगभग 18% दैनिक मुद्रास्फीति।
- पेरू (1988–1990): दो मुद्रा सुधारों (1985, 1991) के बाद, एक अमेरिकी डॉलर का मूल्य मूल सोल के लगभग तीन अरब के बराबर था।
सामान्य कारण
- घाटे के वित्तपोषण हेतु अत्यधिक मुद्रा मुद्रण (जैसे ज़िम्बाब्वे, वेनेज़ुएला)।
- राजनीतिक अस्थिरता (जैसे, युद्धोत्तर हंगरी, यूगोस्लाविया)।
- प्रतिबंध या वस्तुओं की कीमतों में गिरावट जैसे बाहरी आघात (जैसे ईरान, सूडान)।
अति-मुद्रास्फीति प्रायः मुद्रा-प्रतिस्थापन, सामाजिक अशांति और दीर्घकालिक आर्थिक क्षति का कारण बनती है। जहाँ कुछ राष्ट्र सुधारों के माध्यम से स्थिरता प्राप्त कर लेते हैं (जैसे ब्राज़ील की 1994 की रियल योजना), वहीं वेनेज़ुएला जैसे अन्य देश संकट के चक्रों में फँसे रहते हैं।
मुद्रा का सृजन, मूल्यांकन और संभावित पतन जटिल प्रक्रियाएँ हैं, जिनमें आर्थिक, राजनीतिक और सामाजिक कारकों की विस्तृत श्रृंखला शामिल होती है। इस संपूर्ण विश्लेषण में इन गतिशीलताओं का गहन विवेचन प्रस्तुत करने के लिए शैक्षणिक साहित्य, केंद्रीय बैंकों के प्रकाशनों और विशेषज्ञ विश्लेषणों सहित विभिन्न व्यावसायिक स्रोतों से प्राप्त अंतर्दृष्टियों का उपयोग किया गया है।
मुद्रा का सृजन केंद्रीय बैंक की कार्रवाइयों, जैसे मौद्रिक नीति के उपकरणों और क्वांटिटेटिव ईज़िंग, तथा वाणिज्यिक बैंकों की ऋण-गतिविधियों के बीच जटिल पारस्परिक क्रिया से संबंधित है। ये तंत्र मुद्रा आपूर्ति को प्रत्यक्ष रूप से प्रभावित करते हैं और आर्थिक वृद्धि, मुद्रास्फीति तथा वित्तीय स्थिरता के लिए दूरगामी निहितार्थ रखते हैं।
मुद्रा को मूल्य प्रदान किया जाना सार्वजनिक विश्वास, माँग और आपूर्ति की गतिशीलता तथा प्रमुख आर्थिक संकेतकों के संयोजन से संचालित होता है। जारीकर्ता सरकार और केंद्रीय बैंक में विश्वास, तथा अर्थव्यवस्था की अनुमानित स्थिरता, किसी मुद्रा के अनुमानित मूल्य के निर्धारण में महत्वपूर्ण भूमिका निभाते हैं। इसके अतिरिक्त, मुद्रास्फीति दर, ब्याज दर अंतर और व्यापार संतुलन जैसे कारक माँग और आपूर्ति की उस गतिशीलता में योगदान देते हैं जो वैश्विक बाज़ारों में मुद्राओं के सापेक्ष मूल्य को आकार देती है।
तथापि, मुद्रा का पतन विभिन्न परिस्थितियों में हो सकता है, जिनमें अति-मुद्रास्फीति और आर्थिक पतन से लेकर बैंकिंग संकट और बाहरी आघात तक शामिल हैं। वाइमर जर्मनी और ज़िम्बाब्वे की अति-मुद्रास्फीति, अर्जेंटीना और वेनेज़ुएला के आर्थिक संकट तथा 2008 का वैश्विक वित्तीय संकट जैसे ऐतिहासिक उदाहरण इस बात की कठोर याद दिलाते हैं कि मौद्रिक प्रणालियों के डगमगाने पर कितने विनाशकारी परिणाम उत्पन्न हो सकते हैं।
इन जोखिमों को कम करने और मौद्रिक स्थिरता को बढ़ावा देने के लिए वैकल्पिक समाधानों और दृष्टिकोणों पर विचार करना आवश्यक है। इनमें स्थिर मुद्रास्फीति लक्ष्यों और स्पष्ट संप्रेषण पर केंद्रित सुदृढ़ मौद्रिक नीतियाँ, विशिष्ट मुद्राओं या क्षेत्रों के प्रति जोखिम घटाने के लिए विदेशी मुद्रा भंडार का विविधीकरण, केंद्रीय बैंक डिजिटल मुद्राओं (CBDC) जैसे तकनीकी नवाचारों को अपनाना, तथा शासन-व्यवस्था, राजकोषीय अनुशासन और वित्तीय क्षेत्र की सुदृढ़ता बढ़ाने के उद्देश्य से व्यापक संरचनात्मक सुधार शामिल हैं।
सुदृढ़ मौद्रिक नीतियाँ, जिनकी विशेषता स्थिर मुद्रास्फीति लक्ष्य, संतुलित ब्याज दर नीतियाँ और केंद्रीय बैंकों का स्पष्ट संप्रेषण है, मुद्राओं में विश्वास को बढ़ावा दे सकती हैं और आर्थिक स्थिरता को समर्थन दे सकती हैं। फ़ेडरल रिज़र्व का अधिकतम रोज़गार और मूल्य स्थिरता का दोहरा अधिदेश ऐसी नीतियों के महत्व का उदाहरण है।
विदेशी मुद्रा भंडार को विभिन्न मुद्राओं, बहुमूल्य धातुओं और अन्य परिसंपत्तियों में विविधीकृत करने से किसी एकल मुद्रा या आर्थिक क्षेत्र पर अत्यधिक निर्भरता से जुड़े जोखिम कम हो सकते हैं। अपने भंडार को अमेरिकी डॉलर-मूल्यवर्गित परिसंपत्तियों से परे विविधीकृत करने के चीन के प्रयास इस दृष्टिकोण का उदाहरण हैं।
केंद्रीय बैंक डिजिटल मुद्राओं (CBDC) की खोज मौद्रिक प्रणालियों में पारदर्शिता, दक्षता और नियंत्रण बढ़ाने का अवसर प्रस्तुत करती है। यद्यपि साइबर सुरक्षा और गोपनीयता संबंधी चिंताओं जैसी चुनौतियों का समाधान आवश्यक है, चीन के डिजिटल युआन जैसी CBDC भुगतान प्रणालियों का आधुनिकीकरण करने और अवैध गतिविधियों का प्रतिरोध करने में संभावित रूप से सहायक हो सकती हैं।
शासन, राजकोषीय अनुशासन, ऋण प्रबंधन और वित्तीय क्षेत्र के विनियमन पर केंद्रित व्यापक संरचनात्मक सुधार आर्थिक सहनशीलता को सुदृढ़ कर सकते हैं और मौद्रिक संकटों को रोक सकते हैं। यूरोज़ोन में संकट के बाद किए गए सुधार, जिनमें यूरोपीय स्थिरता तंत्र, बैंकिंग यूनियन और राजकोषीय संधि की स्थापना शामिल है, ऐसे उपायों के संभावित प्रभाव को दर्शाते हैं।
मुद्रा के सृजन, मूल्यांकन और संभावित पतन की बारीकियों को समझकर पेशेवर मौद्रिक प्रणालियों की जटिलताओं में बेहतर दक्षता प्राप्त कर सकते हैं और आर्थिक स्थिरता एवं समृद्धि बनाए रखने हेतु प्रभावी नीतियों और रणनीतियों के विकास में योगदान दे सकते हैं। यह विश्लेषण एक व्यापक संसाधन के रूप में कार्य करता है, जो विभिन्न व्यावसायिक स्रोतों से प्राप्त अंतर्दृष्टि पर आधारित है, ताकि निर्णय-प्रक्रिया को सुदृढ़ किया जा सके और मुद्रा की जटिल दुनिया की गहरी समझ को बढ़ावा मिले।
BRICS मुद्रा? एक व्यापारिक मुद्रा, आरक्षित मुद्रा नहीं
हाल के वर्षों में वैश्विक वित्तीय जगत में एक महत्वपूर्ण परिवर्तन आ रहा है। विश्व की आरक्षित मुद्रा के रूप में अमेरिकी डॉलर के वर्चस्व को उभरती आर्थिक शक्तियों, विशेषकर BRICS देशों (जिनकी स्थापना ब्राज़ील, रूस, भारत, चीन और दक्षिण अफ़्रीका ने की; मिस्र, इथियोपिया, ईरान और संयुक्त अरब अमीरात 2024 में तथा इंडोनेशिया 2025 में शामिल हुए) द्वारा चुनौती दी जा रही है। जैसे-जैसे ये देश डॉलर पर अपनी निर्भरता घटाना चाहते हैं, उनमें से कुछ ने स्थानीय मुद्राओं में निपटान और, अधिक अटकलों के स्तर पर, एक साझा व्यापारिक मुद्रा पर चर्चा की है।
परिवर्तन का उत्प्रेरक
नई वैश्विक मुद्रा की इस माँग के पीछे कई कारकों का योगदान रहा है:
- प्रतिबंधों का अत्यधिक उपयोग: संयुक्त राज्य अमेरिका ने उन देशों पर प्रतिबंध लगाने के लिए, जिनसे वह असहमत है, अपनी वित्तीय शक्ति का उत्तरोत्तर अधिक उपयोग किया है। इसके कारण अनेक देश संभावित आर्थिक दुष्परिणामों से बचने के लिए विकल्प तलाश रहे हैं। कुछ टिप्पणीकारों की चेतावनी है कि इस साधन पर अत्यधिक निर्भरता उलटी पड़ सकती है।
- परिसंपत्ति ज़ब्ती: जून 2024 में इटली के अपुलिया में आयोजित शिखर सम्मेलन में G7 द्वारा यूक्रेन के लिए लगभग 50 अरब USD के ऋण पैकेज (ERA ऋण) की चुकौती स्थिर की गई रूसी केंद्रीय-बैंक परिसंपत्तियों से उत्पन्न अप्रत्याशित लाभ से करने के निर्णय ने कुछ देशों में विदेश में रखे गए अपने भंडारों की सुरक्षा को लेकर चिंताएँ उत्पन्न की हैं। कुछ देश इसे एक पूर्व-उदाहरण के रूप में देखते हैं, जिससे उनकी अपनी डॉलर-मूल्यवर्गित परिसंपत्तियों की सुरक्षा पर प्रश्न उठते हैं।
- BRICS सदस्यता का विस्तार: BRICS गठबंधन बढ़ रहा है और अधिक देश इसमें शामिल होना चाहते हैं। इस विस्तार से BRICS-समर्थित मुद्रा का संभावित आर्थिक प्रभाव बढ़ता है। अक्टूबर 2024 के कज़ान शिखर सम्मेलन में BRICS ने "भागीदार देश" श्रेणी बनाई, जिसमें मलेशिया और कज़ाखस्तान सहित अन्य देश शामिल हैं; सऊदी अरब को आमंत्रित किया गया है, परंतु उसने सदस्यता की औपचारिक पुष्टि नहीं की है।
- अमेरिकी ट्रेजरी को लेकर चिंताएँ: आलोचकों का तर्क है कि अमेरिका डॉलर के प्रभुत्व को स्वाभाविक मान रहा है और प्रतिबंधों तथा परिसंपत्ति-स्थगन के उपयोग से अमेरिकी वित्तीय प्रणाली में विश्वास कमज़ोर हो सकता है।
ब्रिक्स मुद्रा प्रस्ताव
किसी BRICS मुद्रा पर सहमति नहीं बनी है। समर्थकों द्वारा चर्चित विचार डॉलर का स्थान आरक्षित मुद्रा के रूप में नहीं लेंगे, बल्कि सदस्य देशों और उनके भागीदारों के लिए व्यापारिक मुद्रा के रूप में कार्य करेंगे। इन विचारों के प्रमुख पहलुओं में शामिल हैं:
- स्वर्ण-समर्थित मूल्य: कुछ समर्थक आंशिक स्वर्ण आधार का सुझाव देते हैं। प्रस्ताव के कुछ संस्करणों में यह सुझाव है कि मुद्रा के मूल्य का 40% सोने की डॉलर कीमत के बजाय उसके भार पर आधारित हो सकता है, जो मूल्यांकन का एक भिन्न दृष्टिकोण प्रस्तुत करता है।
- सदस्यता का विस्तार: अधिक देशों के BRICS में शामिल होने से मुद्रा की उपयोगिता और पहुँच बढ़ेगी। अक्टूबर 2024 में कज़ान में हुए शिखर सम्मेलन में साझेदार देशों का दायरा बढ़ाया गया, किंतु कोई साझा मुद्रा आरंभ नहीं की गई; घोषित ध्यान स्थानीय मुद्राओं में निपटान और सीमा-पार भुगतान संबंधी पहल पर है।
- नई वित्तीय संस्थाएँ: शंघाई में मुख्यालय वाला न्यू डेवलपमेंट बैंक, जिसका संचालन 2023 से ब्राज़ील की पूर्व राष्ट्रपति दिल्मा रूसेफ़ कर रही हैं, तथा कंटिंजेंट रिज़र्व अरेंजमेंट BRICS वित्तीय सहयोग को सहारा देने के लिए पहले से कार्यरत हैं। ये संस्थाएँ ब्रेटन वुड्स संस्थाओं के समानांतर हैं, किंतु BRICS राष्ट्रों द्वारा निर्धारित शर्तों पर कार्य करती हैं।
- चरणबद्ध कार्यान्वयन: नई मुद्रा प्रणाली में संक्रमण के चरणबद्ध रहने की अपेक्षा है, जिससे समय के साथ समायोजन और परिष्करण संभव हो सकेगा।
संभावित प्रभाव
यदि सफल रहा, तो BRICS मुद्रा:
- अंतरराष्ट्रीय व्यापार में डॉलर पर निर्भरता घटाना: देश पहले डॉलर में परिवर्तित किए बिना लेनदेन कर सकते हैं, जिससे संभावित रूप से लेनदेन लागत और मुद्रा जोखिम में कमी आ सकती है।
- अमेरिकी प्रतिबंधों का सामना कर रहे देशों के लिए विकल्प उपलब्ध कराना: अमेरिकी प्रतिबंधों के अधीन राष्ट्र डॉलर-आधारित वित्तीय प्रणाली को दरकिनार करते हुए अंतरराष्ट्रीय व्यापार जारी रखने के लिए BRICS मुद्रा का उपयोग कर सकते हैं।
- वैश्विक वित्तीय शक्ति-संतुलन में परिवर्तन: क्रय शक्ति समता के आधार पर BRICS राष्ट्र सामूहिक रूप से विश्व GDP का लगभग 40%, विश्व की लगभग आधी जनसंख्या और वैश्विक भूभाग के एक महत्वपूर्ण हिस्से का प्रतिनिधित्व करते हैं। एक सफल BRICS मुद्रा इस आर्थिक भार को वित्तीय प्रणाली में प्रतिबिंबित कर सकती है।
- अधिक देशों को BRICS गठबंधन में शामिल होने के लिए प्रोत्साहित करना: एक नई, शक्तिशाली व्यापारिक मुद्रा की संभावना अधिक राष्ट्रों को BRICS समूह की ओर आकर्षित कर सकती है, जिससे उसका प्रभाव और विस्तृत होगा।
- एकल वैश्विक आरक्षित मुद्रा की अवधारणा को चुनौती देना: यद्यपि यह डॉलर की आरक्षित मुद्रा की स्थिति के लिए तत्काल खतरा नहीं है, BRICS मुद्रा बहु-मुद्रा आरक्षित प्रणाली का मार्ग प्रशस्त कर सकती है।
चुनौतियाँ और विचारणीय बिंदु
यद्यपि BRICS मुद्रा का विचार जोर पकड़ रहा है, फिर भी कई चुनौतियाँ बनी हुई हैं:
- विविध अर्थव्यवस्थाओं में मौद्रिक नीतियों का समन्वय: BRICS राष्ट्रों की आर्थिक संरचनाएँ और नीतियाँ अत्यंत भिन्न हैं, जिससे समन्वय कठिन हो सकता है।
- नई मुद्रा में विश्वास और स्थिरता का निर्माण: किसी नई मुद्रा में, विशेषकर ऐसी मुद्रा में जिसे भिन्न-भिन्न आर्थिक सामर्थ्य वाले देशों का समर्थन प्राप्त हो, विश्वास स्थापित करने में समय लगेगा।
- कार्यान्वयन में तकनीकी बाधाओं पर विजय पाना: SWIFT को टक्कर देने वाली नई अंतरराष्ट्रीय भुगतान प्रणाली के निर्माण के लिए महत्वपूर्ण तकनीकी निवेश और सहयोग की आवश्यकता होगी।
- भू-राजनीतिक तनावों का प्रबंधन: BRICS सदस्यों और संभावित सदस्यों के बीच मौजूदा संघर्ष और प्रतिद्वंद्विताएँ मुद्रा के विकास और अपनाए जाने को जटिल बना सकती हैं।
- राष्ट्रीय हितों में संतुलन: प्रत्येक BRICS सदस्य को यह सुनिश्चित करना होगा कि नई मुद्रा उसके अपने आर्थिक लक्ष्यों के अनुरूप हो और उसकी संप्रभुता से समझौता न करे।
वैश्विक वित्त का भविष्य
BRICS मुद्रा का उदय आवश्यक रूप से डॉलर के महत्व के अंत का संकेत नहीं देता। फिर भी, यह अधिक बहुध्रुवीय वित्तीय विश्व की ओर बढ़ते कदम का सूचक है। कोई नई व्यापारिक मुद्रा डॉलर की भूमिका को समाप्त करने के बजाय विश्व व्यापार और भुगतान में उसकी हिस्सेदारी के लिए उससे प्रतिस्पर्धा करेगी।
समर्थक बहुराष्ट्रीय मुद्रा के उदाहरण के रूप में यूरो का हवाला देते हैं, यद्यपि यूरो के लिए ऐसे देशों के बीच, जिनकी अर्थव्यवस्थाएँ कहीं अधिक समान थीं, कई दशकों का कानूनी और संस्थागत एकीकरण आवश्यक रहा।
जैसे-जैसे यह वित्तीय परिवर्तन आगे बढ़ेगा, सरकारों और निवेशकों दोनों को बदलते वैश्विक आर्थिक परिवेश के अनुरूप स्वयं को ढालना होगा। यदि BRICS की कोई व्यापारिक मुद्रा अस्तित्व में आती है, तो वह अंतरराष्ट्रीय वित्त में एक नए युग का आरंभ सिद्ध हो सकती है, जिसमें अनेक मुद्राएँ अधिक समतल धरातल पर प्रतिस्पर्धा करेंगी। यह परिवर्तन विविधीकरण के माध्यम से वित्तीय स्थिरता में वृद्धि कर सकता है, किंतु वैश्विक व्यापार और निवेश में नई जटिलताएँ और चुनौतियाँ भी उत्पन्न कर सकता है।
आने वाले वर्ष यह निर्धारित करने में निर्णायक होंगे कि क्या BRICS मुद्रा अस्तित्व में आती है और क्या वह डॉलर के वर्चस्व को चुनौती देकर वैश्विक वित्तीय प्रणाली को नया आकार दे सकती है। जैसे-जैसे ये घटनाक्रम सामने आएँगे, नीति-निर्माताओं, व्यवसायों और व्यक्तियों के लिए जानकारी रखना और बदलते वित्तीय परिदृश्य के अनुरूप स्वयं को ढालना अत्यंत आवश्यक होगा।