
SBLC और BG का मुद्रीकरण करना चाहते हैं?
1. मूल सिद्धांत (अपरिवर्तनीय)
SBLC और BG को मुद्रीकृत करने के लिए डिज़ाइन नहीं किया गया है।
ये आकस्मिक ऋण लिखत हैं, चलनिधि लिखत नहीं।
"नकद-समतुल्य", "निधि-योग्य" या "प्रत्यक्षतः मुद्रीकरण-योग्य" होने का कोई भी दावा प्रचलित बैंकिंग व्यवहार के अनुसार संरचनात्मक रूप से असत्य है।
2. व्यवहार में “मुद्रीकरण” का क्या अर्थ है
वैध संदर्भों में “मुद्रीकरण (मॉनेटाइज़ेशन)” का अर्थ यह नहीं है:
- लिखत को नकदी में परिवर्तित करना।
- इसे बेचना।
- किसी अंतर्निहित दायित्व के बिना उसके विरुद्ध निधियाँ निकालना।
इसका केवल एक ही अर्थ हो सकता है:
- इस लिखत का उपयोग किसी पृथक ऋण सुविधा के समर्थन में संपार्श्विक के रूप में करना।
3. वैध संदर्भ जहाँ सीमित मौद्रीकरण होता है
3.1 ऋण सुविधाओं के लिए संपार्श्विककरण (दुर्लभ, नियंत्रित)
किसी शीर्ष-श्रेणी के SBLC या BG को निम्नलिखित सीमित परिस्थितियों में ऋण संवर्धन के रूप में स्वीकार किया जा सकता है:
- G-SIB अथवा टियर-1 बैंक द्वारा जारी
- MT760 पूर्णतः प्रेषित
- स्पष्ट पाठ, बिना शर्त, अपरिवर्तनीय
- अंतर्निहित लेन-देन के उद्देश्य के अनुरूप
- बैंक-से-बैंक नियंत्रण के अंतर्गत धारित
संभावित परिणाम:
- कार्यशील पूंजी सुविधा
- परियोजना वित्त ट्रांच
- व्यापार वित्त सुविधा
अग्रिम दर: प्रत्येक मामले के आधार पर निर्धारित, अंकित मूल्य से काफ़ी कम।
3.2 आंतरिक बैंक वित्तपोषण (बंद-प्रणाली उपयोग)
बैंक आंतरिक रूप से ये कर सकते हैं:
- SBLC/BG को जोखिम न्यूनीकरण के साधन के रूप में मान्यता दें
- पूंजी भार में कमी (Basel III के अंतर्गत व्यवहार)
- अंतर-बैंक एक्सपोज़र सीमाओं को समर्थन देना
यह ग्राहक के लिए मुद्रीकरण नहीं है।
यह बैंक के लिए तुलन-पत्र का अनुकूलन है।
3.3 संरचित व्यापार वित्त लेन-देन
कड़ाई से संरचित व्यापार प्रवाहों में:
- SBLC भुगतान जोखिम को समर्थन प्रदान करता है
- वित्तपोषण माल, अनुबंधों और प्राप्य राशियों पर आधारित है
- लिखत केवल द्वितीयक प्रतिभूति है
नकदी का सृजन इनसे होता है:
- व्यापार प्रवाह
- स्वयं SBLC नहीं
4. जो स्पष्टतः वैध नहीं है
4.1 “SBLC मुद्रीकरण कार्यक्रम”
धोखाधड़ी के संकेतक:
- 70–90% वित्तपोषण का वादा
- कोई अंतर्निहित लेनदेन नहीं
- ऑफशोर एसपीवी
- अग्रिम “प्रवेश”, “ब्लॉकिंग” या “सक्रियण” शुल्क
- “साधन के विरुद्ध गैर-प्रत्यावर्ती (नॉन-रिकोर्स) नकद” के दावे
4.2 नकदी जुटाने के लिए SBLC/BG को पट्टे पर देना
निम्नलिखित के लिए कोई मान्यता प्राप्त द्वितीयक बाज़ार विद्यमान नहीं है:
- लीज़िंग
- किराये पर देना
- बिक्री
ऐसा कोई भी प्रस्ताव निम्नलिखित के विपरीत है:
- वे शर्तें जिन पर लिखत जारी किया गया था
- जारीकर्ता बैंक की प्रसंविदाएँ
- AML और KYC मानक
4.3 चूक के बिना किसी लिखत के विरुद्ध आहरण
SBLC या BG का आहरण केवल निम्न स्थितियों में किया जा सकता है:
- परिभाषित, प्रलेखित चूक होने पर
- पाठ के कठोर अनुपालन में
कोई भी "चूक-पूर्व आहरण" (प्री-डिफॉल्ट ड्रॉ) कपटपूर्ण है।
5. रणनीतिक निष्कर्ष
- SBLC और BG जोखिम-अंतरण के साधन हैं, वित्तपोषण के साधन नहीं
- वैध "मुद्रीकरण" अपवादस्वरूप, रूढ़िवादी और बैंक-नियंत्रित होता है
- खुदरा, ब्रोकर-संचालित या ऑफशोर "मुद्रीकरण" संबंधी कथानक पूर्णतः मिथ्या हैं
- यदि उद्देश्य नकदी है, तो उपयुक्त लिखत ऋण है, गारंटी नहीं
6. एक वाक्य में सार
यदि SBLC या BG को स्वतंत्र रूप से भुनाया जा सकता, तो बैंक कभी ऋण जारी ही नहीं करते।
केवल इसी से मामला तय हो जाता है।
मुद्रीकरण के लिए SBLC या BG – यह घोटाला कैसे काम करता है
कथित “मुद्रीकरण अनुरोध” में या तो बैंक गारंटी अथवा स्टैंडबाय लेटर ऑफ क्रेडिट उपलब्ध कराने का प्रस्ताव किया जाता है, जो अपेक्षित शब्दावली के अनुसार सावधानीपूर्वक तैयार किया गया होता है और कई अरब तक की राशियों के लिए होता है, तथा कथित रूप से सुमितोमो जापान या अन्य प्रतिष्ठित संस्थानों के खातों में रखी वास्तविक नकदी द्वारा समर्थित होता है। इन लिखतों को एक वर्ष की सुविधा के रूप में प्रस्तुत किया जाता है, जिसमें स्वतः नवीकरण खंड के माध्यम से वैधता दस वर्ष तक बढ़ाई जा सकती है।
दस्तावेज़ में सुमितोमो-समर्थित एक पूर्व लेन-देन का संकेत दिया गया है, जिसका उद्देश्य जापान और चीन में उन्नत अस्पतालों से लेकर एक प्रमुख सांस्कृतिक केंद्र तक की बड़ी परियोजनाओं की हामीदारी (अंडरराइटिंग) करना था। इस पर बल दिया गया है कि ऐसी गारंटियाँ या SBLC स्वभावतः परियोजना-विशिष्ट होती हैं और उनका शब्दांकन विशेष रूप से तैयार किया जाता है, जिसके कारण उन्हें मनमाने ढंग से पुनः जारी नहीं किया जा सकता। प्रस्ताव में दावा किया गया है कि आंतरिक प्रोटोकॉल के अनुसार, विदेशी लेन-देन के लिए SWIFT अंतरणों में निहित विलंब से बचने हेतु इन लिखतों को "हार्ड कॉपी" में जारी किया जाता है।
निर्धारित प्रक्रिया में प्रस्ताव प्रस्तुत करना, तत्पश्चात उचित परिश्रम (ड्यू डिलिजेंस), और अंततः “सुरक्षित ई-मेल और बैंक कूरियर” द्वारा भेजे गए हार्ड कॉपी लिखत की प्राप्ति शामिल है, जिसमें निधियों का एक भाग जारीकर्ता “संस्था” को लौटा दिया जाता है। पुरानी हार्ड कॉपी प्रक्रियाओं और अस्पष्ट वित्तीय शब्दावली पर यह निर्भरता निस्संदेह गंभीर चिंताएँ उत्पन्न करती है।
अत्यंत सरल शब्दों में, ऐसी धोखाधड़ी सामान्यतः इस प्रकार संचालित होती है:
1. जाली दस्तावेज़ों का निर्माण:
ठग एक जाली बैंक गारंटी या SBLC तैयार करता है: बैंक की ओर से दिए गए वचन का एक ऐसा रूप, जो आधिकारिक प्रतीत होता है और जटिल कानूनी शब्दावली से भरा होता है। वह दावा करता है कि यह दस्तावेज़ किसी वास्तविक बैंक खाते में जमा वास्तविक, ठोस नकदी द्वारा समर्थित है, जबकि वस्तुतः ऐसी कोई निधि विद्यमान नहीं होती।
2. आकर्षक वादे:
ठग का दावा होता है कि सही शब्दावली के साथ इस दस्तावेज़ का "मुद्रीकरण" किया जा सकता है। दूसरे शब्दों में, वह सुझाव देता है कि आप इसके माध्यम से किसी परियोजना के लिए भारी धनराशि खोल या सुरक्षित कर सकते हैं। प्रस्ताव में प्रायः बहुत बड़ी राशि (उदाहरण के लिए, कई अरब तक) जैसे विवरण होते हैं, जिससे वह अत्यंत लाभकारी प्रतीत होता है।
3. प्रक्रिया और तात्कालिकता:
वे एक देखने में कुशल प्रतीत होने वाली प्रक्रिया का वर्णन करते हैं: दस्तावेज़ शीघ्र (कभी-कभी 24 घंटे के भीतर) जारी करना और बैंक कूरियर द्वारा हार्ड कॉपी भेजना। यह तात्कालिकता तथा डिजिटल और भौतिक वितरण का मिश्रण वैधता और विश्वसनीयता का आभास देने के उद्देश्य से अपनाया जाता है।
4. जाल:
जब आप प्रभावशाली भाषा और उल्लिखित बैंक के नाम (जैसे Sumitomo) की प्रतिष्ठा से आश्वस्त हो जाते हैं, तो आपसे शुल्क चुकाने, संपार्श्विक प्रदान करने या किसी रूप में धनराशि प्रतिबद्ध करने के लिए कहा जा सकता है। इसका उद्देश्य आपको यह विश्वास दिलाना है कि आप एक अत्यंत मूल्यवान वित्तीय लिखत प्राप्त करने की कगार पर हैं।
5. पर्दाफ़ाश:
अंततः, जब आप बैंक के साथ दस्तावेज़ का सत्यापन करने का प्रयास करते हैं या उसे संपार्श्विक के रूप में उपयोग करते हैं, तब आपको पता चलता है कि वह असली नहीं है। निधियाँ कभी थीं ही नहीं, और वह लिखत केवल आपको अपना धन सौंपने के लिए धोखे में डालने हेतु गढ़ी गई एक जालसाज़ी थी।
संक्षेप में, यह घोटाला एक परिष्कृत वित्तीय लिखत के आकर्षण और प्रतिष्ठित बैंकों के नामों पर लोगों के विश्वास का दुरुपयोग करता है। यह जटिल और प्रभावशाली भाषा के माध्यम से इस तथ्य को छिपाता है कि दस्तावेज़ जाली है, जिससे पीड़ित आसान मुद्रीकरण के झूठे वादों के आधार पर भुगतान या निर्णय करने के लिए प्रेरित हो जाते हैं।
यह व्याख्या घोटाले को सरल शब्दों में प्रस्तुत करती है और दर्शाती है कि आकर्षक वादे और भ्रामक दस्तावेज़ मिलकर किस प्रकार पीड़ित को धोखा देते हैं।
विस्तार से
1. लिखत वर्गीकरण में अस्पष्टता
बैंक गारंटी बनाम SBLC:
प्रस्ताव में दावा किया गया है कि बैंक गारंटी और SBLC “मूलतः एक ही लिखत” हैं। वास्तव में, यद्यपि दोनों ऋण-वृद्धि के उपकरण हैं और सामान्यतः स्वतंत्र दायित्व होते हैं, फिर भी वे भिन्न नियम-समूहों – मांग गारंटियों के लिए URDG 758, स्टैंडबाय के लिए ISP98 या UCP 600 – तथा भिन्न विधिक परंपराओं का अनुसरण करते हैं। इस घालमेल से दायित्वों की गलत व्याख्या हो सकती है, जिससे विधिक प्रवर्तनीयता और जोखिम आकलन दोनों प्रभावित होंगे।
शब्दांकन संबंधी लचीलापन:
लिखत को मुद्रीकरणकर्ता की वांछित शब्दावली के अनुरूप ढालने की अनुमति देना, भले ही बैंकिंग प्रोटोकॉल के भीतर हो, गैर-मानक या अस्पष्ट खंडों की संभावना उत्पन्न करता है। स्थापित भाषा से विचलन लिखत की स्पष्टता और कानूनी वैधता को क्षीण कर सकता है, और यहाँ तक कि विनियामक अपेक्षाओं का उल्लंघन भी कर सकता है।
2. वित्तीय आधार और वित्तपोषण संबंधी दावे
"हार्ड कैश बैक्ड" बनाम क्रेडिट लाइनें:
प्रस्ताव में बल दिया गया है कि 1.3 अरब यूरो तक की राशि क्रेडिट लाइनों के बजाय "वास्तविक नकद-समर्थित खातों" द्वारा समर्थित है। यह विवरण स्वभावतः अस्पष्ट है। "नकद समर्थन" की धारणा आधुनिक बैंकिंग शब्दावली में मानक नहीं है, जो सामान्यतः इलेक्ट्रॉनिक रूप से धारित आरक्षित निधियों और लेखा-परीक्षित चलनिधि पर आधारित होती है। ऐसी भाषा समर्थक निधियों की प्रामाणिकता के संबंध में चिंताएँ उत्पन्न कर सकती है, जिससे विनियामकों और प्रतिपक्षों के विश्वास पर प्रतिकूल प्रभाव पड़ सकता है।
विनियामक एवं लेखापरीक्षा-पथ संबंधी मुद्दे:
पारंपरिक ऋण सीमा का अभाव इस बात का संकेत हो सकता है कि निधियाँ गैर-मानक या अपारदर्शी ढंग से पृथक रखी गई हैं। इससे आंतरिक एवं बाह्य दोनों प्रकार की लेखा-परीक्षाएँ जटिल हो सकती हैं, तथा वित्तीय प्राधिकरणों द्वारा लगाए गए पूंजी पर्याप्तता और चलनिधि विनियमों के संबंध में समस्याएँ भी उत्पन्न हो सकती हैं।
3. अवधि एवं नवीनीकरण संबंधी प्रावधान
स्वचालित नवीनीकरण सहित निश्चित अवधि:
इन लिखतों को एक वर्ष की सुविधाओं के रूप में वर्णित किया गया है, जिनका 10 वर्ष तक स्वचालित रूप से नवीनीकरण हो जाता है। इतनी लंबी अवधि, स्वचालित नवीनीकरण के साथ मिलकर, कई जोखिम उत्पन्न करती है:
- विनियामक परिवर्तन: बैंकिंग विनियम और अंतर्राष्ट्रीय वित्तीय मानक निरंतर विकसित होते रहते हैं; वर्तमान प्रोटोकॉल के अंतर्गत तैयार किया गया कोई लिखत दीर्घ अवधि तक अनुपालन-योग्य बना रहे, यह आवश्यक नहीं है।
- बाज़ार की परिस्थितियाँ: एक दशक में बाज़ार परिस्थितियों में उतार-चढ़ाव निर्धारित शर्तों को आर्थिक रूप से अव्यवहार्य या असंगत रूप से जोखिमपूर्ण बना सकते हैं।
- संविदात्मक अस्पष्टता: स्वचालित नवीकरण के लिए समाप्ति या पुनर्वार्ता की स्पष्ट शर्तें आवश्यक हैं। कठोर सुरक्षा उपायों के बिना, पक्षकार स्वयं को प्रतिकूल शर्तों में बँधा पा सकते हैं।
4. जारीकर्ता बैंक और भौगोलिक चिंताएँ
Sumitomo Japan (टोक्यो) का उपयोग:
यद्यपि सुमितोमो एक प्रतिष्ठित संस्थान है, किसी विशिष्ट शाखा का उल्लेख करने से कई समस्याएँ उत्पन्न होती हैं:
- क्षेत्राधिकार संबंधी अनुपालन: लिखत को जापानी बैंकिंग विनियमों का पालन करना होगा, जो अंतरराष्ट्रीय या विदेशी विनियामक ढाँचों से भिन्न हो सकते हैं। इससे विदेशी मुद्रीकरणकर्ताओं के लिए जटिलताएँ उत्पन्न हो सकती हैं।
- उचित परिश्रम (ड्यू डिलिजेंस): प्रस्ताव में यह स्पष्ट नहीं किया गया है कि इस प्रकार के अत्यधिक महत्वपूर्ण एवं उच्च-मूल्य वाले लेन-देन के लिए शाखा की परिचालन क्षमताओं और विनियामक स्थिति का स्वतंत्र रूप से सत्यापन किया गया है अथवा नहीं।
5. हार्ड कॉपी पद्धति में प्रक्रियागत कमज़ोरियाँ
हाइब्रिड प्रेषण पद्धति:
इस पद्धति में एक "सुरक्षित ईमेल" पुष्टि भेजी जाती है, जिसके बाद बैंक कूरियर द्वारा भौतिक प्रति प्रेषित की जाती है। यह मिश्रित दृष्टिकोण लेनदेन को कई जोखिमों के सम्मुख रखता है:
- भौतिक सुरक्षा जोखिम: मुद्रित प्रतियाँ पारगमन के दौरान खोने, चोरी होने या क्षतिग्रस्त होने के प्रति स्वभावतः असुरक्षित होती हैं। सुरक्षित, लेखा-परीक्षण योग्य नेटवर्क (जैसे SWIFT) पर प्रेषित डिजिटल लिखतों के विपरीत, भौतिक दस्तावेज़ों का कोई अपरिवर्तनीय इलेक्ट्रॉनिक अभिलेख-पथ नहीं होता।
- सत्यापन संबंधी चुनौतियाँ: प्रस्ताव में यह दावा किया गया है कि सत्यापन “फ़ोन, ई-मेल या पत्र द्वारा” किया जा सकता है, किंतु ये तरीके वह सुदृढ़ ऑडिट ट्रेल और तत्काल पुष्टि प्रदान नहीं करते जो आधुनिक इलेक्ट्रॉनिक प्रणालियाँ देती हैं।
- अप्रचलित पद्धति: "आंतरिक रूप से SWIFT की आवश्यकता नहीं है" कहकर हार्ड कॉपी के उपयोग पर आग्रह करना पुरानी प्रक्रियाओं पर निर्भरता का संकेत देता है। आज के समय में SWIFT या इसी प्रकार की इलेक्ट्रॉनिक क्लियरिंग प्रणालियों का अभाव समकालीन सुरक्षा एवं विनियामक मानकों के अननुपालन के रूप में देखा जा सकता है।
- अभिरक्षा-श्रृंखला संबंधी समस्याएँ: कठोर एवं छेड़छाड़-रोधी अभिरक्षा श्रृंखला के अभाव में भौतिक दस्तावेज़ की वैधता और प्रामाणिकता को चुनौती दी जा सकती है, जिससे विवाद या यहाँ तक कि कपटपूर्ण परिवर्तन भी हो सकते हैं।
- सीमा-पार लेन-देन के लिए निहितार्थ:
पारंपरिक बैंकिंग प्रणाली से बाहर भेजी गई भौतिक प्रतियों को अंतरराष्ट्रीय कानूनी संदर्भों में कठिनाइयों का सामना करना पड़ सकता है। लिखत की भौतिक प्रकृति सीमा-पारीय मान्यता और प्रवर्तन को जटिल बना सकती है, विशेषकर यदि डिजिटल पुष्टि और भौतिक दस्तावेज़ के बीच विसंगतियाँ उत्पन्न हों।
6. उचित परिश्रम (ड्यू डिलिजेंस) एवं जोखिम न्यूनीकरण
अपर्याप्त सुरक्षा उपाय:
प्रस्ताव में मॉनेटाइज़र के लिए उचित परिश्रम (ड्यू डिलिजेंस) (DD) प्रक्रिया की रूपरेखा दी गई है; तथापि, लेन-देन के परिमाण को देखते हुए ये प्रक्रियाएँ सतही प्रतीत होती हैं। इनमें निम्नलिखित का कोई उल्लेख नहीं है:
- स्वतंत्र सत्यापन: निधियों की उपलब्धता के संबंध में तृतीय-पक्ष लेखापरीक्षा या स्वतंत्र पुष्टिकरण की चर्चा नहीं की गई है।
- धनशोधन-निरोधी (AML) उपाय: सुदृढ़ AML और अपने ग्राहक को जानिए (KYC) प्रोटोकॉल अत्यंत महत्वपूर्ण हैं, विशेषकर जब बड़ी राशियाँ और अंतरराष्ट्रीय संस्थाएँ शामिल हों।
- विधिक समीक्षा: स्पष्ट विधिक समीक्षा प्रक्रिया के अभाव में अप्रत्याशित संविदात्मक देयताएँ या विनियामक उल्लंघन उत्पन्न हो सकते हैं।
- परिचालन जोखिम:
एकाधिक संचार माध्यमों (सुरक्षित ईमेल, कूरियर, टेलीफ़ोन) पर निर्भरता परिचालन जोखिम उत्पन्न करती है। इनमें से किसी भी माध्यम में संचार की त्रुटि या विलंब लेन-देन को बाधित कर सकता है और पक्षकारों को प्रतिष्ठागत एवं वित्तीय हानि के जोखिम में डाल सकता है।
सारांश में, प्रस्ताव में लिखत के अस्पष्ट वर्गीकरण और अप्रचलित हार्ड कॉपी प्रक्रियाओं से लेकर संभावित हितों के टकराव और विनियामक अनुपालन संबंधी चिंताओं तक महत्वपूर्ण कमज़ोरियाँ दिखाई देती हैं। आधुनिक, इलेक्ट्रॉनिक रूप से सत्यापन योग्य और मानकीकृत प्रक्रियाओं को अपनाना, तथा उसके साथ संवर्धित उचित परिश्रम (ड्यू डिलिजेंस), इनमें से अनेक जोखिमों को कम करेगा और लेनदेन को अंतरराष्ट्रीय वित्त की समकालीन सर्वोत्तम प्रथाओं के अधिक अनुरूप बनाएगा।
मुद्रीकरण के लिए SBLC और BG?
SBLC और बैंक गारंटी अपने स्वरूप से ही पूर्ण प्रतिबद्धता के लिखत हैं, जो माँग किए जाने पर संपूर्ण अंकित राशि की उपलब्धता सुनिश्चित करते हैं। जहाँ आवेदक की अपनी ऋण-साख पर्याप्त नहीं होती, वहाँ जारीकर्ता बैंक सामान्यतः अंकित मूल्य के 100% तक नकद या प्रतिभूति संपार्श्विक की अपेक्षा करता है। तथापि, जब कोई ऐसे लिखतों को 100% प्रतिभूतियों (तथा संबद्ध बैंक शुल्कों) से सुरक्षित करने का विचार करता है, केवल इसलिए कि किसी तृतीय पक्ष के माध्यम से उन्हें भुनाया जाए, जो लिखत के मूल्य का मात्र 80% ही दे सकता है, तो आर्थिक औचित्य समाप्त हो जाता है।
आवश्यकता से अधिक संपार्श्विक रखने और रियायती मूल्य पर मुद्रीकरण की अकुशलता
पूंजी दक्षता और अवसर लागत
जब किसी संस्था को लिखत के मूल्य का 100% संपार्श्विक के रूप में गिरवी रखना पड़ता है और अतिरिक्त बैंक शुल्क वहन करने पड़ते हैं, तो वह व्यावहारिक रूप से पूर्ण अंकित राशि के बराबर परिसंपत्तियों को अवरुद्ध कर देती है। यदि कोई मोनेटाइज़र तब केवल 80% का रियायती तरलता मूल्य प्रस्तावित करता है, तो संस्था वस्तुतः लिखत के मूल्य के 20% का त्याग कर रही होती है, और शुल्कों को जोड़ने पर यह राशि और अधिक हो जाती है। यह व्यवहार पूंजी के अकुशल उपयोग के समान है, क्योंकि अवरुद्ध परिसंपत्तियाँ अन्यत्र लगाए जाने पर संभावित रूप से अधिक प्रतिफल दे सकती थीं। यहाँ अवसर लागत पर्याप्त है: प्रतिभूतियों के रूप में बंधी निधियाँ उन वैकल्पिक निवेशों के लिए अनुपलब्ध हो जाती हैं जो अधिक अनुकूल जोखिम-प्रतिफल प्रोफ़ाइल प्रदान कर सकते थे।
जोखिम-प्रतिफल असंतुलन
जोखिम प्रबंधन की दृष्टि से यह व्यवस्था एक अंतर्निहित असंतुलन उत्पन्न करती है। SBLC या गारंटी जारी करने पर बैंक स्वयं को एक आकस्मिक देयता के समक्ष रखता है, जिसका जोखिम 100% संपार्श्विककरण द्वारा पूर्णतः न्यूनीकृत हो जाता है। फिर भी, यदि इस लिखत को बाद में छूट पर भुनाया जाता है, तो संपार्श्विक उपलब्ध कराने वाले पक्ष को अपनी प्रतिबद्ध परिसंपत्तियों का पूरा मूल्य वापस नहीं मिलता। मूलतः, वह न केवल अंतर्निहित लेनदेन का जोखिम वहन करता है, बल्कि प्रदत्त संपार्श्विक और भुनाई गई आय के बीच अंतर के कारण एक अप्रत्यक्ष हानि भी उठाता है। यह असंतुलन पूरे लेनदेन की आर्थिक व्यवहार्यता को कमज़ोर करता है, क्योंकि इस मार्ग से चलनिधि प्राप्त करने की प्रभावी लागत उसके लाभों से कहीं अधिक हो जाती है।
वित्तीय इंजीनियरिंग की अतिरिक्तता
कई मायनों में, किसी लिखत को अत्यधिक प्रतिभूत करके केवल उसे रियायती दर पर भुनाने की प्रक्रिया वित्तीय अभियांत्रिकी की एक निरर्थक कवायद बन जाती है। लिखत को प्रतिभूत करने का मूल उद्देश्य भुगतान या निष्पादन का पूर्ण आश्वासन प्रदान करना है। किंतु यदि इस आश्वासन को 80% प्रतिफल पर नकदी में बदलने के लिए किसी तीसरे पक्ष को शामिल किया जाए, तो यह प्रक्रिया एक अनावश्यक मध्यवर्ती चरण जोड़ देती है जो मूल्य को घटाता है। लिखत की निहित पूर्ण प्रतिबद्धता इस तथ्य से निष्प्रभावी हो जाती है कि उस प्रतिबद्धता का केवल एक अंश ही तरल रूप में प्राप्त होता है। जमानत और शुल्क, दोनों के रूप में उठाई गई लागत ऐसी व्यवस्था से संभावित रूप से प्राप्त होने वाले किसी भी वित्तीय लाभ को प्रभावी रूप से समाप्त कर देती है।
उदाहरण
उदाहरण 1: अंतरराष्ट्रीय व्यापार वित्त
ऐसे निर्यातक पर विचार करें जिसे किसी विदेशी क्रेता से भुगतान सुनिश्चित करने के लिए USD 1,000,000 मूल्य के SBLC की आवश्यकता है। आयातक का बैंक SBLC जारी करने के लिए बैंक शुल्क के साथ USD 1,000,000 की संपार्श्विक जमा राशि की माँग करता है। यदि निर्यातक तब 80% की मुद्रीकरण दर प्रदान करने वाले किसी विशेषीकृत वित्तीय मध्यस्थ के माध्यम से इस लिखत का मुद्रीकरण करने का प्रयास करता है, तो निर्यातक को केवल USD 800,000 की तरल निधि प्राप्त होगी। इस स्थिति में, निर्यातक ने USD 1,000,000 मूल्य की परिसंपत्तियाँ (साथ ही शुल्क) प्रतिबद्ध की हैं, फिर भी उस मूल्य का मात्र 80% ही वापस प्राप्त होता है, जिसके परिणामस्वरूप पूंजी दक्षता में 20% की हानि होती है।
उदाहरण 2: निर्माण अनुबंध निष्पादन गारंटी
किसी निर्माण कंपनी से यह अपेक्षा की जा सकती है कि वह डेवलपर को अपने निष्पादन का आश्वासन देने के लिए £500,000 की बैंक गारंटी प्राप्त करे। कंपनी को पूरे £500,000 की संपार्श्विक प्रतिभूति प्रदान करनी होती है और आवश्यक बैंक शुल्क का भुगतान करना होता है। यदि कंपनी किसी भी कारण से, संभवतः कार्यशील पूंजी मुक्त करने के लिए, इस गारंटी का मुद्रीकरण करने का निर्णय लेती है, तो कोई तृतीय-पक्ष मुद्रीकरणकर्ता केवल £400,000 की पेशकश कर सकता है। ऐसी स्थिति में कंपनी को तत्काल मूल्य-ह्रास सहना पड़ता है, क्योंकि उसकी संपार्श्विक प्रतिभूति का पूरा मूल्य समतुल्य तरलता में परिवर्तित नहीं होता, जिससे यह प्रक्रिया आर्थिक रूप से अनुचित सिद्ध होती है।
उदाहरण 3: संयुक्त उद्यम निष्पादन आश्वासन
किसी संयुक्त उद्यम में एक पक्ष को EUR 750,000 की बैंक गारंटी प्रदान करना आवश्यक हो सकता है। इस लिखत को सुरक्षित करने के लिए वह पक्ष EUR 750,000 की प्रतिभूतियाँ गिरवी रखता है और साथ ही अतिरिक्त शुल्क भी वहन करता है। यदि किसी तृतीय-पक्ष सुविधा के माध्यम से मुद्रीकरण का प्रयास 80% चलनिधि रूपांतरण में परिणत होता है, तो केवल EUR 600,000 की वसूली होती है। यह अंतर इस पद्धति की अप्रभावशीलता को दर्शाता है: संस्था ने शुल्क को छोड़कर, संभावित पूंजी मूल्य में EUR 150,000 का प्रभावी रूप से त्याग कर दिया है, केवल ऐसी निधियों तक पहुँचने के लिए जिन्हें अन्यत्र अधिक कुशलता से आवंटित या उपयोग किया जा सकता था।
वैकल्पिक दृष्टिकोण
वैकल्पिक समाधान:
- प्रत्यक्ष ऋण सुविधाएँ: चलनिधि के लिए SBLC का उपयोग करने के बजाय, संस्थाएँ प्रत्यक्ष ऋण सीमाओं या ओवरड्राफ्ट सुविधाओं पर बातचीत करने पर विचार कर सकती हैं, जिनमें पूर्ण संपार्श्वीकरण आवश्यक नहीं होता और इस प्रकार पूंजी-दक्षता बनी रहती है।
- बेहतर शर्तों के साथ प्रतिभूतिकरण: यदि मुद्रीकरण अपरिहार्य हो, तो ऐसी व्यवस्थाएँ तलाशना जिनमें बेहतर क्रेडिट रेटिंग या अधिक अनुकूल बाज़ार स्थितियों के माध्यम से बट्टा दर काफ़ी कम बोझिल हो, समग्र प्रतिफल को बढ़ा सकता है।
- संरचित संपार्श्विक प्रबंधन: प्रतिभूति के स्तर को वास्तविक समय में समायोजित करने के लिए गतिशील संपार्श्विक प्रबंधन तकनीकों का उपयोग कुछ अक्षमताओं को कम कर सकता है, यद्यपि संपार्श्विक और मुद्रीकृत मूल्य के बीच मूलभूत असमानता बनी रहती है।
यद्यपि पूर्ण वित्तीय प्रतिबद्धता को सुरक्षित करने में SBLC और बैंक गारंटी अपरिहार्य हैं, तथापि उन्हें 100% संपार्श्विक और शुल्कों के साथ संरचित करके केवल बट्टे पर (उदाहरणार्थ, 80% पर) मॉनेटाइज़ करना आर्थिक दृष्टि से अनुचित है। ऐसा दृष्टिकोण पूंजी का अकुशल उपयोग करता है, जोखिम और प्रतिफल के बीच असंतुलन उत्पन्न करता है, और अनावश्यक वित्तीय परतें जोड़ता है, जो अंततः शुद्ध लाभ को घटाती हैं।
SBLC जारी करने, संपार्श्विककरण और क्रेडिट मुद्रीकरण को नियंत्रित करने वाले विनियामक एवं कानूनी प्रतिबंध
1. SBLC के लिए शासी विधिक ढाँचा
स्टैंडबाय लेटर ऑफ क्रेडिट दस्तावेज़ी क्रेडिट लिखत हैं, जो मुख्य रूप से निम्नलिखित द्वारा शासित होते हैं:
- ISP98 (इंटरनेशनल स्टैंडबाय प्रैक्टिसेज़, ICC प्रकाशन संख्या 590), अथवा वैकल्पिक रूप से
- UCP 600 (डॉक्यूमेंटरी क्रेडिट के लिए एकसमान रीति-रिवाज एवं प्रथाएँ, ICC प्रकाशन संख्या 600), जब स्पष्ट रूप से उल्लिखित हो।
दोनों व्यवस्थाओं के अंतर्गत SBLC जारीकर्ता का एक अप्रतिसंहरणीय, स्वतंत्र और दस्तावेज़ आधारित वचन है (ISP98 नियम 1.06)। यह न तो वित्तपोषण साधन है, न परक्राम्य प्रतिभूति, और न ही पूंजी का बैलेंस-शीट विकल्प।
जारीकर्ता बैंक केवल शर्तों के अनुरूप प्रस्तुति पर ही भुगतान करता है, जो सामान्यतः यह कथन होता है कि आवेदक अंतर्निहित दायित्व पर चूक कर चुका है। ISP98 या UCP 600 के अंतर्गत लीवरेज, मुद्रीकरण या पूंजी जुटाने के उद्देश्य से जारी करने की अनुमति देने वाला कोई प्रावधान नहीं है।
2. पूंजी पर्याप्तता और विवेकपूर्ण विनियमन
SBLC जारी करने वाले सभी अंतरराष्ट्रीय स्तर पर सक्रिय बैंक निम्नलिखित के अधीन हैं:
- Basel III पूंजी ढाँचा (बेसल बैंकिंग पर्यवेक्षण समिति),
- Federal Reserve, ECB, PRA, FINMA आदि जैसे विनियामकों के माध्यम से स्थानीय कार्यान्वयन
Basel III के अंतर्गत:
- SBLC एक तुलन-पत्र-बाह्य (ऑफ-बैलेंस-शीट) जोखिम है।
- मानकीकृत दृष्टिकोण के अंतर्गत इस पर क्रेडिट कन्वर्जन फ़ैक्टर (CCF) लागू होता है – वित्तीय स्टैंडबाय (प्रत्यक्ष ऋण प्रतिस्थापन) के लिए 100% और निष्पादन-संबंधी स्टैंडबाय तथा गारंटियों के लिए 50% – जो इसे जोखिम-भारित एक्सपोज़र में परिवर्तित करता है।
- जारीकर्ता बैंक को इस जोखिम के विरुद्ध पूंजी धारण करनी होगी।
परिणामस्वरूप, कोई बैंक निम्न में से किसी एक के बिना SBLC जारी नहीं कर सकता:
- नकद संपार्श्विक, या
- पात्र संपार्श्विक अथवा तुलन-पत्र की सुदृढ़ता द्वारा समर्थित, पूर्णतः सुरक्षित एवं जोखिम-न्यूनीकृत एक्सपोज़र।
USD 500 मिलियन से लेकर कई बिलियन तक के असुरक्षित SBLC जारी करना पूंजी पर्याप्तता अनुपातों और पर्यवेक्षी सीमाओं का तत्काल उल्लंघन होगा।
3. संपार्श्विक और ऋण जोखिम नियम
मानक ऋण नीति और विनियामक लेखापरीक्षा अपेक्षाओं के अंतर्गत:
- SBLC आवेदकों को बैंक के आंतरिक ऋण जोखिम मॉडल के अनुसार स्वीकार्य प्राथमिक संपार्श्विक प्रदान करना होगा।
- संपार्श्विक की पात्रता संकीर्ण रूप से परिभाषित है और इसमें सट्टेबाज़ी वाली परिसंपत्तियाँ, भावी प्राप्तियाँ या तृतीय पक्ष के वचन सम्मिलित नहीं हैं।
- संपार्श्विक प्रवर्तनीय, परिपूर्ण (परफ़ेक्टेड) और क्षेत्राधिकार की दृष्टि से सुदृढ़ होना चाहिए।
सुदृढ़ ऋण-पद्धति में अपेक्षित अनुवर्ती वित्तपोषण, निवेशकों की भागीदारी या जारी करने के पश्चात मुद्रीकरण के आधार पर SBLC जारी करना वर्जित है।
4. धन-शोधन निवारण और KYC दायित्व
SBLC का जारीकरण और संबंधित वित्तपोषण निम्नलिखित के अंतर्गत आते हैं:
- FATF की अनुशंसाएँ,
- EU AML निर्देश / US बैंक गोपनीयता अधिनियम (Bank Secrecy Act), तथा समकक्ष व्यवस्थाएँ।
इनसे संबंधित अनुरोध:
- चक्रीय वित्तपोषण तर्क,
- बिना किसी अंतर्निहित व्यापार या दायित्व के जारी किए गए साधन,
- गारंटियों को नकद-समतुल्य में परिवर्तित करने के प्रयास,
AML टाइपोलॉजी मार्गदर्शन के अंतर्गत जोखिम-संकेतक (रेड फ़्लैग) हैं।
कार्यशील अनुपालन विभाग ऐसी संरचनाओं को अनुमोदित नहीं करेगा।
5. SBLC-समर्थित वित्तपोषण में ऋण-से-मूल्य संबंधी सीमाएँ
जहाँ कोई ऋणदाता ऋण-संवर्धन के रूप में SBLC स्वीकार करता है, वहाँ SBLC को जोखिम-न्यूनीकरण माना जाता है, मुख्य संपार्श्विक नहीं।
आंतरिक ऋण जोखिम नीतियों और विनियामक जाँच के अंतर्गत:
- ऋण-से-मूल्य अनुपात सतर्कतापूर्ण होते हैं और प्रत्येक मामले के अनुसार निर्धारित किए जाते हैं।
- अवरोधन (ब्लॉकिंग), मार्जिनिंग और जारीकर्ता रेटिंग संबंधी बाधाएँ प्रभावी तरलता को और कम कर देती हैं।
- शुल्क, बट्टाकरण और पूंजी भार शुद्ध प्राप्तियों को उल्लेखनीय रूप से घटा देते हैं।
SBLC के विरुद्ध 100% ऋण के लिए, अथवा उससे प्राप्त 100% ऋण सीमा के लिए, कोई विनियामक मार्ग उपलब्ध नहीं है।
6. “100% वित्तपोषण” संरचनाओं का निषेध
इन अवधारणाओं का:
- "100% ऋण प्रदाता",
- “100% वित्तपोषण प्राप्त करने के लिए जारी पूर्णतः नकदी-समर्थित SBLC”,
- या "बिना संपार्श्विक के गारंटी के विरुद्ध निधि देने वाले निवेशक",
विनियमित वित्त में अस्तित्व में नहीं हैं।
ऐसी संरचनाएँ निम्नलिखित का उल्लंघन करेंगी:
- Basel III,
- बैंकिंग पर्यवेक्षण संबंधी कानून,
- आंतरिक ऋण शासन-व्यवस्था,
- लेखा-परीक्षक और विनियामक पर्यवेक्षण।
ऐसा आचरण करने वाली संस्थाओं पर पर्यवेक्षी दंड का जोखिम रहता है, जो बैंकिंग लाइसेंस के रद्द होने तक हो सकता है।
7. आर्थिक अव्यवहार्यता
यदि नियामकीय असंभवता को अनदेखा भी कर दिया जाए, तब भी आर्थिक पक्ष मूलतः त्रुटिपूर्ण है:
- नकद-समर्थित SBLC पूंजी को अवरुद्ध कर देते हैं।
- इनके विरुद्ध वित्तपोषण आंशिक होता है।
- शुल्क, मार्जिन और पूंजी लागत के बाद की शुद्ध चलनिधि, परिसंपत्ति-समर्थित प्रत्यक्ष उधारी की तुलना में कम रहती है।
इसी कारण वैध कॉर्पोरेट संस्थाएँ ऐसी संरचनाओं का अनुसरण नहीं करतीं।
सारांश में:
- SBLC आकस्मिक गारंटियाँ हैं जो ICC नियमों द्वारा शासित होती हैं।
- इनका निर्गम Basel III और राष्ट्रीय विनियामकों द्वारा कड़ाई से सीमित है।
- आवेदक को इन्हें पहले से ही प्राप्त करना होगा।
- इनके विरुद्ध वित्तपोषण आंशिक, सतर्क और गौण होता है।
- ऐसी संरचनाएँ अंतरराष्ट्रीय बैंकिंग प्रणाली के भीतर न तो विधिसम्मत हैं और न ही निष्पादन योग्य।
किसी भी गंभीर वित्तपोषण चर्चा का आरंभ प्रदर्शन-योग्य परिसंपत्तियों, लेखा-परीक्षित वित्तीय विवरणों और ऐसे वैध अंतर्निहित लेनदेन से होना चाहिए जिसमें ऋण संवर्धन की आवश्यकता हो।
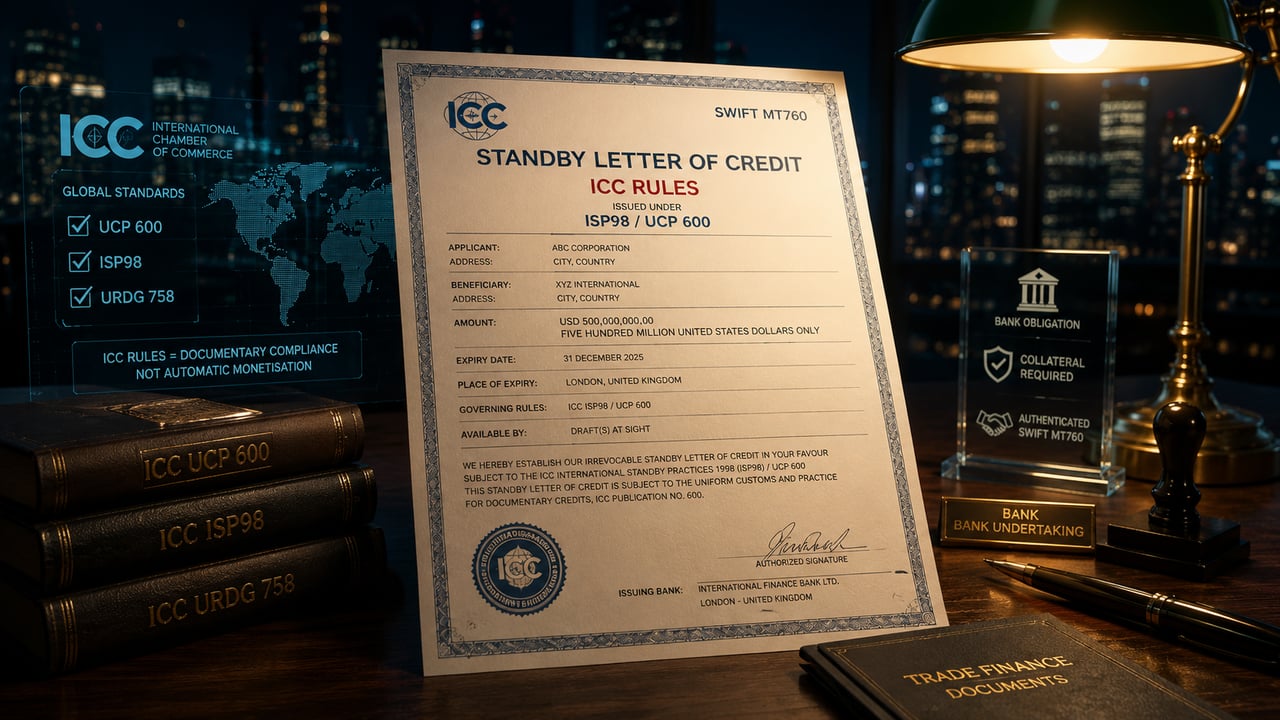
क्या बैंक किसी वाणिज्यिक लेन-देन के बिना ICC-शासित SBLC या बैंक गारंटी जारी कर सकते हैं?
"वित्तीय SBLC" के पीछे छिपा खतरनाक अर्धसत्य
स्टैंडबाय लेटर ऑफ क्रेडिट और बैंक गारंटी बाज़ार में सबसे स्थायी भ्रांतियों में से एक यह दावा है कि बैंक किसी वास्तविक वाणिज्यिक लेनदेन के बिना, केवल तरलता सृजित करने, धन जुटाने या तृतीय पक्ष द्वारा मुद्रीकरण को सक्षम करने के लिए "ICC नियमों के अंतर्गत" SBLC या गारंटी जारी कर सकते हैं।
यह कथन ऊपरी तौर पर विश्वसनीय प्रतीत होता है, किंतु वस्तुतः अत्यंत जोखिमपूर्ण है।
यह सत्य है कि प्रत्येक SBLC या मांग गारंटी का माल की खेप, कमोडिटी अनुबंध या पारंपरिक आयात-निर्यात लेन-देन से जुड़ा होना आवश्यक नहीं है। वित्तीय स्टैंडबाय लेटर ऑफ क्रेडिट, निष्पादन गारंटी, निविदा बॉन्ड, अग्रिम भुगतान गारंटी, भुगतान गारंटी तथा ऋणों या संविदात्मक दायित्वों को सुरक्षित करने वाली गारंटियाँ, ये सभी अंतरराष्ट्रीय बैंकिंग प्रथा में मान्यता-प्राप्त लिखत हैं।
फिर भी यह कथन असत्य है कि ICC नियम किसी आर्थिक रूप से निरर्थक लिखत को बैंक-स्वीकार्य संपार्श्विक, हस्तांतरणीय चलनिधि या मुद्रीकरण योग्य पूंजी में परिवर्तित कर देते हैं।
ICC नियम दस्तावेज़ी दायित्व को विनियमित करते हैं। वे लेन-देन के वाणिज्यिक सार, आवेदक की साख-योग्यता, लिखत के पीछे की संपार्श्विक, या प्रस्तावित उपयोग की वैधता को प्रमाणित नहीं करते।
ICC नियम स्वरूप को नियंत्रित करते हैं, आर्थिक सार को नहीं
स्टैंडबाय लेटर ऑफ क्रेडिट और मांग पर देय गारंटियाँ अंतरराष्ट्रीय स्तर पर मान्यता प्राप्त नियम-समूहों के अधीन जारी की जा सकती हैं, जिनमें ISP98, UCP 600 और URDG 758 सम्मिलित हैं।
ये नियम महत्वपूर्ण हैं। ये निर्धारित करते हैं कि माँगें किस प्रकार की जाती हैं, दस्तावेज़ों की जाँच कैसे होती है, विसंगतियों का निपटारा कैसे किया जाता है, तथा स्वतंत्र भुगतान वचनबद्धता किस प्रकार कार्य करती है।
किंतु ICC के नियम अधिक मूलभूत बैंकिंग प्रश्नों का उत्तर नहीं देते:
- आवेदक कौन है?
- लाभार्थी कौन है?
- किस दायित्व को प्रतिभूत किया जा रहा है?
- इस लिखत का वैध प्रयोजन क्या है?
- जारीकर्ता बैंक को कौन-सी संपार्श्विक या प्रतिपूर्ति व्यवस्था समर्थन प्रदान करती है?
- क्या आवेदक के पास निधि का सत्यापित स्रोत है?
- क्या लेनदेन AML, प्रतिबंधों, बैंकिंग, पूंजी और विवेकपूर्ण नियमों का अनुपालन करता है?
- क्या कोई विनियमित प्राप्तकर्ता बैंक इस लिखत को संपार्श्विक के रूप में स्वीकार करेगा?
कोई दस्तावेज़ ICC नियमों के अंतर्गत तैयार किया गया हो, फिर भी वह व्यावसायिक दृष्टि से निरर्थक, कानूनी रूप से दोषपूर्ण या सार रूप में कपटपूर्ण हो सकता है।
स्वतंत्रता का अर्थ उद्देश्यहीनता नहीं है
SBLC और डिमांड गारंटियों की एक मूल विशेषता अंतर्निहित अनुबंध से उनकी स्वतंत्रता है। जारीकर्ता बैंक आवेदक और लाभार्थी के बीच के वाणिज्यिक विवाद का निर्णय नहीं करता। वह साधन की शर्तों के अनुसार माँग और अपेक्षित दस्तावेज़ों की जाँच करता है।
इस स्वतंत्रता सिद्धांत का प्रायः दुरुपयोग किया जाता है।
धोखाधड़ी के प्रवर्तक प्रायः तर्क देते हैं कि SBLC अंतर्निहित अनुबंध से स्वतंत्र होने के कारण किसी वास्तविक लेनदेन की आवश्यकता नहीं है। यह गलत है।
स्वतंत्रता का अर्थ है कि बैंक का भुगतान दायित्व दस्तावेज़-आधारित होता है। इसका यह अर्थ नहीं है कि लिखत को वास्तविक आवेदक, वास्तविक लाभार्थी, वास्तविक प्रतिपूर्ति दायित्व, वैध प्रयोजन और स्वीकार्य ऋण जोखिम के बिना जारी किया जा सकता है।
सही अंतर सरल है:
- बैंक को माल का निरीक्षण करने या अनुबंध का निष्पादन करने की आवश्यकता नहीं होती।
- बैंक को फिर भी बैंकिंग जोखिम, आवेदक के जोखिम, लाभार्थी के प्रयोजन, निधियों के स्रोत, संपार्श्विक और विनियामक परिणामों को समझना आवश्यक है।
कोई स्वतंत्र वचनबद्धता आर्थिक रूप से अनाथ लिखत नहीं होती।
वित्तीय स्टैंडबाय लेटर ऑफ क्रेडिट वैध होते हैं
वित्तीय SBLC में अपने आप में कुछ भी अनुचित नहीं है।
एक वित्तीय स्टैंडबाय इनका समर्थन कर सकता है:
- ऋण का पुनर्भुगतान;
- प्रतिभूति लेन-देन के अंतर्गत भुगतान;
- पट्टा दायित्व;
- परियोजना वित्त दायित्व;
- मार्जिन अथवा संपार्श्विक संबंधी दायित्व;
- किसी प्रमुख अनुबंध के अंतर्गत निष्पादन;
- अग्रिम भुगतान जोखिम;
- मूल कंपनी अथवा समूह का दायित्व;
- एक विनियमित ऋण संवर्धन संरचना।
ऐसे मामलों में, संभव है कि SBLC का वस्तुओं की आवाजाही से कोई संबंध न हो। इससे वह कपटपूर्ण नहीं हो जाता।
निर्णायक प्रश्न यह है कि क्या SBLC किसी वास्तविक, वैध, दस्तावेज़ों द्वारा समर्थित और ऋण-मूल्यांकन से गुज़री देयता को समर्थन प्रदान करता है।
वित्तीय स्टैंडबाय तब वैध होता है जब वह उचित बैंकिंग ढाँचे के भीतर जारी किया गया हो। जब उसे ऋण विश्लेषण, संपार्श्विक नियंत्रण और विनियामक सारतत्व से पृथक, स्वतंत्र वित्तपोषण साधन के रूप में प्रचारित किया जाता है, तब वह संदिग्ध हो जाता है।
डिमांड गारंटियों के लिए भी वस्तुओं के व्यापार की आवश्यकता नहीं होती
URDG 758 के अंतर्गत मांग गारंटियाँ अनेक प्रकार के दायित्वों को सुरक्षित कर सकती हैं। वे केवल वस्तु लेनदेन या दस्तावेज़ी व्यापार तक सीमित नहीं हैं।
मांग गारंटी निष्पादन, भुगतान, निविदा दायित्वों, अग्रिम भुगतानों, वारंटी दायित्वों या अन्य संविदात्मक जोखिमों को सुरक्षित कर सकती है।
यहाँ भी समस्या माल की खेप का न होना नहीं है।
समस्या तब उत्पन्न होती है जब तथाकथित बैंक गारंटी को ऐसी हस्तांतरणीय परिसंपत्ति के रूप में प्रस्तुत किया जाता है जिसे प्राप्तकर्ता बैंक द्वारा अपना स्वयं का ऋण एवं अनुपालन विश्लेषण किए बिना खरीदा, पट्टे पर लिया, गिरवी रखा, बट्टे पर भुनाया या मुद्रीकृत किया जा सकता है।
कोई भी ICC नियम किसी बैंक को केवल इस आधार पर गारंटी के विरुद्ध ऋण देने के लिए बाध्य नहीं करता कि उसे ICC-शासित बताया गया है।
“स्वयं को वित्तपोषित करने के लिए बैंक द्वारा जारी” – वास्तविक मुद्दा
यह दावा कि बैंक “स्वयं का वित्तपोषण करने के लिए” SBLC या बैंक गारंटी जारी करते हैं, विशेष सावधानी के साथ देखा जाना चाहिए।
यदि कोई बैंक अपने स्वयं के वित्तपोषण प्रयोजनों के लिए कोई लिखत जारी करता है, तो वह लेनदेन सामान्य ग्राहक व्यापार वित्त नहीं रह जाता। आर्थिक दृष्टि से वह बैंक द्वारा ऋण लेना, जमा स्वीकार करना, प्रतिभूति जारी करना, संरचित वित्तपोषण या आकस्मिक देयता का सृजन हो सकता है।
इसके विनियामक परिणाम होते हैं।
कोई बैंक केवल SBLC या गारंटी का सृजन करके, उसे ICC-शासित बताकर, उसे निःशुल्क वित्तपोषण-पत्र के रूप में नहीं मान सकता। बैंक का दायित्व तुलन-पत्र या तुलन-पत्र-इतर जोखिम होता है। यह पूंजी, चलनिधि, बड़े जोखिम की सीमाओं, लेखांकन व्यवहार, जोखिम संकेंद्रण और विनियामक रिपोर्टिंग को प्रभावित करता है।
सरल शब्दों में: ICC की भाषा किसी बैंक को बैंकिंग कानून से छूट प्रदान नहीं करती।
नकद-समर्थित होने का अर्थ स्वतः बैंक-स्वीकार्य होना नहीं है
“पूर्ण नकद-समर्थित SBLC” वाक्यांश का प्रयोग प्रायः सुरक्षा का आभास उत्पन्न करने के लिए किया जाता है। वैध बैंकिंग में यह अवधारणा सीधी है: जारीकर्ता बैंक के पास नकद संपार्श्विक या उसके समतुल्य पात्र परिसंपत्तियाँ होती हैं जो उसके जोखिम को सुरक्षित करती हैं।
किंतु इस वाक्यांश का प्रयोग प्रायः भ्रामक ढंग से किया जाता है।
वास्तविक नकद-समर्थित संरचना के लिए निम्नलिखित सभी का प्रमाण आवश्यक है:
- नकदी विद्यमान है;
- नकदी पर आवेदक का वैध स्वामित्व या नियंत्रण है;
- नकदी सभी भारों से मुक्त है;
- नकदी का स्रोत वैध है;
- नकद राशि जारीकर्ता बैंक को स्वीकार्य है;
- नकदी प्रवर्तनीय दस्तावेज़ीकरण के अंतर्गत अवरुद्ध, बंधककृत अथवा अन्यथा नियंत्रित है;
- जारीकर्ता बैंक को प्रतिपूर्ति का वैध अधिकार प्राप्त है;
- लाभार्थी और प्रयोजन वैध हैं;
- लेन-देन AML, प्रतिबंध और विनियामक समीक्षा में उत्तीर्ण हो जाता है।
इन तत्वों के बिना, “कैश-बैक्ड” मात्र एक विपणन अभिव्यक्ति है।
“पट्टे पर लिए गए SBLC के मुद्रीकरण” को प्रायः धोखाधड़ी का संकेतक क्यों माना जाता है
सबसे अधिक जोखिम वाला प्रारूप SBLC या बैंक गारंटी को "पट्टे पर देने" और फिर उसका "मुद्रीकरण" करने का प्रस्ताव है।
धोखाधड़ी का तर्क सामान्यतः इस प्रकार चलता है:
- कोई तृतीय पक्ष किसी बैंक लिखत तक पहुँच का दावा करता है।
- कहा जाता है कि यह लिखत ICC द्वारा शासित है।
- ग्राहक को बताया जाता है कि इसे शुल्क के बदले पट्टे पर दिया जा सकता है।
- ग्राहक को बताया जाता है कि पट्टे पर लिए गए लिखत को कोई बैंक मुद्रीकृत कर सकता है।
- कथित ऋणदाता द्वारा 60 प्रतिशत, 70 प्रतिशत, 80 प्रतिशत, या यहाँ तक कि 90 प्रतिशत ऋण-मूल्य अनुपात उपलब्ध कराने का दावा किया जाता है।
- ग्राहक से जारी करने, ब्लॉक करने, प्रेषण, अनुपालन, प्रमाणीकरण, वैधीकरण अथवा प्लेटफ़ॉर्म पहुँच के लिए अग्रिम शुल्क का भुगतान करने को कहा जाता है।
- वास्तविक मुद्रीकरण नहीं होता।
मूल दोष यह है कि लीज़िंग सामान्यतः स्वामित्व या अप्रतिबंधित गिरवी अधिकार हस्तांतरित नहीं करती। SBLC के अंतर्गत लाभार्थी स्वतः ही जारीकर्ता बैंक के वचनबंध का आर्थिक स्वामी नहीं बन जाता। प्राप्तकर्ता बैंक केवल इसलिए ऋण नहीं देगा कि कोई साधन विद्यमान है। वह प्रवर्तनीयता, जारीकर्ता की गुणवत्ता, आवेदक के दायित्व, संपार्श्विक, दावा तंत्र, धोखाधड़ी जोखिम, प्रतिबंध-संबंधी जोखिम, हस्तांतरणीयता, समनुदेशन और अपनी ऋण नीति का विश्लेषण करेगा।
- पट्टे पर लिया गया SBLC नकदी नहीं है।
- SWIFT संदेश धन नहीं है।
- ICC का नियम संपार्श्विक नहीं है।
कथित ICC SBLC/BG वित्तपोषण लेनदेन में चेतावनी संकेत
जहाँ निम्नलिखित में से कोई भी अभिव्यक्ति दिखाई दे, वहाँ विशेष सावधानी आवश्यक है:
- “पट्टे पर लिया गया SBLC”;
- “फ्रेश कट इंस्ट्रूमेंट”;
- “मुद्रीकरण की गारंटी”;
- “नॉन-रिकोर्स मुद्रीकरण”;
- "90 प्रतिशत LTV";
- "किसी क्रेडिट लाइन की आवश्यकता नहीं";
- “ICC 600 प्रमाणित”;
- “व्यापार के लिए ICC 758 बैंक गारंटी”;
- “निजी प्लेसमेंट कार्यक्रम”;
- "प्लेटफ़ॉर्म इनटेक";
- "किस्त अनुसूची";
- “शुल्क के बाद ही बैंक-से-बैंक”;
- “अवरुद्ध निधि डाउनलोड”;
- “केवल स्क्रीन पर”;
- “किसी वाणिज्यिक लेन-देन की आवश्यकता नहीं”;
- “बैंक स्वयं को वित्तपोषित करने के लिए SBLC का उपयोग करता है”;
- "केवल निवेश प्रयोजनों के लिए जारी लिखत";
- “किसी संपार्श्विक की आवश्यकता नहीं है क्योंकि यह पूर्णतः नकद-समर्थित है”।
इनमें से कोई भी वाक्यांश अपने आप में धोखाधड़ी सिद्ध नहीं करता। किंतु इनका संयोजन गैर-बैंकेबल लेनदेन और अग्रिम-शुल्क योजनाओं से सुदृढ़ रूप से जुड़ा हुआ है।
सही बैंकिंग कसौटी
कोई गंभीर संस्था यह नहीं पूछेगी कि कोई लिखत केवल “ICC-शासित” है या नहीं। यह मात्र एक औपचारिक तत्व है।
उचित बैंकिंग कसौटी अधिक व्यापक है:
- क्या कोई वास्तविक आवेदक है?
- क्या कोई वास्तविक लाभार्थी है?
- क्या यह लिखत किसी स्वीकार्य बैंक द्वारा जारी किया गया है?
- क्या लिखत का प्रेषण प्रमाणित बैंकिंग चैनलों के माध्यम से किया जाता है?
- क्या आवेदक का प्रतिपूर्ति दायित्व कानूनी रूप से प्रवर्तनीय है?
- क्या संपार्श्विक वास्तविक, सत्यापित, नियंत्रित और विधिसम्मत है?
- क्या कोई वैध अंतर्निहित दायित्व विद्यमान है?
- क्या यह लिखत समनुदेशनीय, हस्तांतरणीय या केवल नामित लाभार्थी को देय है?
- क्या शासी कानून स्वीकार्य है?
- क्या प्रस्तावित उपयोग लिखत के शब्दांकन के अनुरूप है?
- क्या कोई विनियमित बैंक अपनी ऋण नीति के अंतर्गत इस एक्सपोज़र को स्वीकार करेगा?
- क्या यह लेन-देन AML, प्रतिबंध, कर, लेखांकन और विवेकपूर्ण (प्रूडेंशियल) आवश्यकताओं को पूरा करता है?
यदि इन प्रश्नों का उत्तर स्पष्ट नहीं है, तो वह लेन-देन बैंक-योग्य नहीं है।
IFB का दृष्टिकोण
International Finance Bank Ltd मान्यता प्राप्त अंतरराष्ट्रीय नियमों, जिनमें ISP98, UCP 600 और URDG 758 शामिल हैं, द्वारा शासित स्टैंडबाय लेटर ऑफ क्रेडिट, बैंक गारंटी, मांग गारंटी और संबंधित दस्तावेज़ी उपक्रमों की समीक्षा कर सकता है।
ऐसे लिखतों के लिए पारंपरिक माल-व्यापार लेन-देन हमेशा आवश्यक नहीं होता। वे वैध रूप से वित्तीय दायित्वों, संविदात्मक दायित्वों, निष्पादन दायित्वों, निवेश-संबंधी दायित्वों या अन्य विधिसम्मत जोखिमों को सुरक्षित कर सकते हैं।
तथापि, IFB इस प्रस्ताव को स्वीकार नहीं करता कि केवल ICC नियम संपार्श्विक मूल्य, तरलता या मुद्रीकरण क्षमता सृजित करते हैं।
IFB पट्टे पर लिए गए लिखतों के मौद्रीकरण की सट्टात्मक योजनाओं, ब्रोकर श्रृंखलाओं, प्लेटफ़ॉर्म-शैली की वित्तपोषण संरचनाओं, अथवा ऐसे लेन-देनों में भाग नहीं लेता जिनमें सत्यापित संपार्श्विक, वैध प्रयोजन, जारीकर्ता के प्राधिकार और पूर्ण अनुपालन समीक्षा के बिना SBLC या बैंक गारंटी को स्वतंत्र रूप से व्यापार-योग्य वित्तपोषण लिखत के रूप में प्रस्तुत किया जाता है।
प्रस्तावित किसी भी SBLC या गारंटी लेनदेन को औपचारिक ऑनबोर्डिंग और अनुपालन समीक्षा के माध्यम से प्रस्तुत किया जाना आवश्यक है। IFB को पूर्ण KYC, AML दस्तावेज़ीकरण, निधियों के स्रोत का साक्ष्य, कॉर्पोरेट दस्तावेज़, लेनदेन का औचित्य, लिखत का पाठ, जारीकर्ता का विवरण, लाभार्थी का विवरण, तथा संपार्श्विक या प्रतिपूर्ति क्षमता का प्रमाण आवश्यक होगा।
जब तक लिखत और पक्षकारों का सत्यापन नहीं हो जाता, तब तक मूल्य-निर्धारण, जारी करने, स्वीकृति, पुष्टि, बट्टे पर भुनाने या मुद्रीकरण संबंधी किसी भी चर्चा को आगे नहीं बढ़ाया जा सकता।
सारांश
पारंपरिक वाणिज्यिक माल-लेन-देन का अभाव अपने आप में किसी SBLC अथवा बैंक गारंटी को अमान्य नहीं करता। वित्तीय स्टैंडबाय लेटर ऑफ क्रेडिट और मांग गारंटियाँ वैध साधन हैं, बशर्ते वे वास्तविक, विधिसम्मत, प्रलेखित दायित्वों का समर्थन करें।
परंतु यह दावा कि बैंक आर्थिक सार तत्व के बिना, केवल स्वयं को वित्तपोषित करने या तृतीय पक्ष द्वारा मौद्रिकरण को सक्षम करने के लिए, ICC-शासित SBLC या गारंटियाँ जारी कर सकते हैं, एक खतरनाक विकृति है।
ICC नियम दस्तावेज़ी अनुशासन प्रदान करते हैं। वे धन का सृजन नहीं करते। वे संपार्श्विक का स्थान नहीं लेते। वे किसी दिखावटी लेनदेन को वैध नहीं बनाते। वे किसी भी बैंक को ऋण देने के लिए बाध्य नहीं करते।
वास्तविक SBLC अथवा गारंटी एक गंभीर बैंकिंग लिखत होती है। सत्यापित संपार्श्विक और वैध प्रयोजन के बिना कथित “पट्टे पर दिया गया” या “मुद्रीकरण योग्य” लिखत प्रायः वित्त नहीं होता। यह एक चेतावनी संकेत है।
डॉक्यूमेंट्री लेटर ऑफ क्रेडिट (DLC) से संबंधित व्यापार वित्त की सटीक वास्तविकता।
I. मूल संरचनात्मक कारण: DLC का मुद्रीकरण क्यों नहीं किया जा सकता
मूलभूत वर्गीकरण:
डॉक्यूमेंटरी लेटर ऑफ क्रेडिट (DLC) एक भुगतान प्रतिबद्धता है – अर्थात क्रेता और विक्रेता के बीच किसी निर्दिष्ट अंतर्निहित व्यापार अनुबंध के निष्पादन से सीधे जुड़ा हुआ एक आकस्मिक बैंक वचन। यह कोई वित्तीय परिसंपत्ति, आर्थिक स्वामित्व अथवा नकद दावा नहीं है जिसे स्वतंत्र रूप से बेचा, गिरवी रखा या जिसके विरुद्ध वित्तपोषण किया जा सके।
इसकी तुलना वित्त में मुद्रीकरण-योग्य लिखतों से करें:
| लिखत | प्रकृति | क्या मुद्रीकरण योग्य है? |
|---|---|---|
| डॉक्यूमेंटरी क्रेडिट (MT 700) | अनुपालनकारी व्यापार दस्तावेज़ों पर सशर्त बैंक वचनबद्धता | नहीं – किंतु इसके विरुद्ध व्यापार वित्त संभव है |
| SBLC / मांग गारंटी | अनुपालनकारी मांग प्रस्तुत किए जाने पर भुगतान का स्वतंत्र, आकस्मिक वचन | सामान्यतः नहीं |
| वित्तीय परिसंपत्ति (जैसे बॉन्ड) | हस्तांतरणीय, नकदी-प्रदायी प्रतिभूति | हाँ |
| प्राप्य चालान | कानूनी रूप से प्रवर्तनीय नकद दावा | हाँ (फैक्टरिंग, डिस्काउंटिंग) |
तकनीकी स्पष्टीकरण:
DLC केवल दस्तावेज़ी अनुपालन होने पर भुगतान का एक वचन सृजित करता है। जब तक वह अनुपालन-घटना घटित नहीं होती, तब तक नकद राशि पर कोई वर्तमान प्रवर्तनीय दावा विद्यमान नहीं होता। इसके कारण:
- इसमें वित्तीय परिसंपत्ति के रूप में प्रतिस्थापनीयता और हस्तांतरणीयता का अभाव है।
- जारी किए जाने पर तत्काल नकद प्राप्त करने का कोई अंतर्निहित अधिकार नहीं है।
- DLC दावों के लिए कोई व्यापार योग्य बाज़ार मौजूद नहीं है।
- इसे अंतर्निहित वाणिज्यिक अनुबंध से स्वतंत्र रूप से गिरवी नहीं रखा जा सकता।
II. DLC पर लागू मुद्रीकरण सिद्धांत
नियमों के रूप में सूत्रबद्ध सादृश्य:
- DLC = व्यापार भुगतान तंत्र, वित्तीय परिसंपत्ति नहीं।
• यह केवल एक सशर्त भुगतान दायित्व प्रदान करता है, जो दस्तावेज़ों के शर्तों से मेल खाने पर ही लागू होता है।
• जब तक यह निष्पादन की शर्तों से जुड़ा है, इसका मुद्रीकरण नहीं किया जा सकता।
• मुद्रीकरण के लिए विधिक रूप से प्रवर्तनीय नकद दावा आवश्यक है – जो यहाँ विद्यमान नहीं है। - DLC व्यापार-योग्य प्रतिभूतियों की तरह हस्तांतरणीय नहीं होते।
• DLC तभी हस्तांतरित किया जा सकता है जब उसे स्पष्ट रूप से हस्तांतरणीय के रूप में निर्दिष्ट किया गया हो (UCP 600, अनुच्छेद 38); अधिकांश DLC ऐसे नहीं होते। • तथापि, लाभार्थी आगमों का समनुदेशन कर सकता है (अनुच्छेद 39)। - बैंक DLC को प्रत्यक्ष तरलता के लिए संपार्श्विक नहीं मानेंगे।
• चूँकि भुगतान दायित्व दस्तावेज़ी अनुपालन पर निर्भर करता है, इसलिए बैंक DLC को स्वतंत्र परिसंपत्ति के रूप में ऋण का आधार नहीं बनाते; वित्तपोषण केवल व्यापार वित्त संरचनाओं के भीतर ही दिया जाता है (देखें III)।
• इसे भुनाने का प्रयास कानूनी, विनियामक और ऋण जोखिमों को जन्म देता है।
• दस्तावेज़ प्रस्तुत किए जाने से पहले “अभी नकद के बदले छूट” प्रदान करने का प्रस्ताव देने वाले तृतीय-पक्ष “मोनेटाइज़र” धोखाधड़ी का एक सामान्य प्रतिरूप हैं। - उपयोगिता का निर्धारण आशय और अनुबंध से होता है, मूल्य की विनिमेयता से नहीं।
• DLC का पाठ सुस्पष्ट होता है: यह दस्तावेज़ों/शर्तों को निर्दिष्ट करता है। भुगतान केवल अनुपालन होने पर ही प्रवाहित होता है।
• UCP 600 या मानक अनुबंध कानून में ऐसी कोई व्यवस्था नहीं है जो DLC को नकदी में परिवर्तनीय परिसंपत्ति बना दे।
अतः मूल सत्य यह है: DLC में कोई निर्विवाद, बिना शर्त, तत्काल नकद दावा विद्यमान नहीं होता; इसलिए इसका मॉनेटाइज़ेशन नहीं किया जा सकता।
III. जब किसी ग्राहक को DLC प्राप्त होता है तब बैंक क्या अनुमति दे सकता है
यदि किसी ग्राहक को किसी अन्य प्रतिष्ठित बैंक से DLC प्राप्त होता है (अर्थात ग्राहक LC का लाभार्थी है), तो उसका बैंक उस DLC के अस्तित्व का लाभ उठाने वाली व्यापार वित्त सुविधाएँ या सेवाएँ प्रदान कर सकता है। परंतु यह मुद्रीकरण नहीं है: यह व्यापार वित्तपोषण है। सामान्य संभावनाओं में शामिल हैं:
1) केवल आस्थगित भुगतान (डिफर्ड पेमेंट) यूज़ांस DLC
- यदि DLC आस्थगित भुगतान (यूज़ेंस) LC है – जिसमें भुगतान भविष्य की तिथि पर देय होता है – तो अनुपालनकारी दस्तावेज़ प्रस्तुत और स्वीकार किए जाने के बाद नामित या पुष्टिकारी बैंक आस्थगित भुगतान दायित्व का बट्टाकरण या अग्रिम अदायगी कर सकता है।
- यह व्यापार वित्त है, स्वयं लिखत का मुद्रीकरण नहीं।
- बट्टा जोखिम, ग्राहक के इतिहास, अवधि तथा जारीकर्ता बैंक की ऋण-गुणवत्ता पर आधारित होता है।
2) परक्रामण / स्वीकृति सुविधा
- नेगोशिएटिंग बैंक अनुपालक दस्तावेज़ प्रस्तुत किए जाने पर लाभार्थी को (या उसके किसी अंश का) भुगतान कर सकता है और तत्पश्चात जारीकर्ता बैंक से उसकी वसूली कर सकता है।
- बैंक जारीकर्ता बैंक द्वारा देय दायित्व के विरुद्ध वित्तपोषण प्रदान करता है।
3) आय का समनुदेशन / हस्तांतरणीय LC प्रावधान
- लाभार्थी किसी भी LC की आय का आपूर्तिकर्ता या वित्तपोषक को समनुदेशन कर सकता है (UCP 600, अनुच्छेद 39); यदि LC स्पष्ट रूप से अंतरणीय है, तो उसे पूर्ण या आंशिक रूप से द्वितीय लाभार्थी को भी अंतरित किया जा सकता है (अनुच्छेद 38)।
- यह LC के पाठ के अंतर्गत भुगतान अधिकारों का संविदात्मक हस्तांतरण है, न कि किसी व्यापार-योग्य परिसंपत्ति के रूप में मुद्रीकरण।
4) बैक-टू-बैक एवं संरचित व्यापार वित्त
- बैंक बैक-टू-बैक LC या दस्तावेज़ी श्रृंखला वित्तपोषण की संरचना कर सकते हैं, जिसमें प्राथमिक LC उप-लेनदेनों के वित्तपोषण को संभव बनाता है।
- ये संरचनाएँ फिर भी व्यापार प्रवाहों पर निर्भर करती हैं, किसी स्वतंत्र नकद दावे पर नहीं।
5) आंतरिक स्तर पर जोखिम शमन उपचार
- बैंक जोखिम प्रबंधन में ऋण समर्थन को मान्यता दे सकता है (कम पूंजी लागत, आंतरिक वित्तपोषण लाभ)।
- यह केवल बैंक की आंतरिक तुलन-पत्र अनुकूलन प्रक्रिया है।
नियम: DLC का मौद्रीकरण नहीं किया जा सकता, क्योंकि ये दस्तावेज़ी अनुपालन पर निर्भर सशर्त भुगतान दायित्व हैं, स्वतंत्र नकद दावे नहीं।
बैंक DLC के विरुद्ध व्यापार वित्त (ऋण, परक्रामण, समनुदेशन, संरचित वित्तपोषण) उपलब्ध करा सकते हैं, किंतु उन्हें कभी भी मौद्रीकरण योग्य वित्तीय परिसंपत्तियों के रूप में नहीं मानते।
बैंक ड्राफ्ट का मुद्रीकरण: जोखिमपूर्ण परिणामों वाली एक भ्रांति
हाल के वर्षों में, वैकल्पिक वित्तपोषण और निजी प्लेसमेंट कार्यक्रमों में बढ़ती रुचि के बीच, एक भ्रांत धारणा निरंतर प्रचलित है: कि प्रतिष्ठित वैश्विक बैंकों द्वारा जारी बैंक ड्राफ़्ट को स्टैंडबाय लेटर ऑफ क्रेडिट (SBLC) या मीडियम-टर्म नोट्स (MTN) जैसे ऋण-लिखतों के समान ढंग से मुद्रीकृत किया जा सकता है। यह धारणा केवल अशुद्ध ही नहीं है; यह वित्तीय रूप से जोखिमपूर्ण है और प्रायः धोखाधड़ीपूर्ण योजनाओं से जुड़ी होती है। IFB International Finance Bank में हम इस प्रथा को सर्वथा अस्वीकार करते हैं और सटीक एवं व्यावसायिक शब्दों में यह स्पष्ट करना चाहते हैं कि ऐसे लेन-देन संरचनात्मक और कानूनी रूप से असमर्थनीय क्यों हैं।
I. बैंक ड्राफ्ट क्या है?
बैंक ड्राफ्ट, जिसे बैंकर्स ड्राफ्ट या कैशियर चेक भी कहा जाता है, किसी ग्राहक की ओर से बैंक द्वारा जारी किया जाने वाला भुगतान लिखत है। बैंक ग्राहक के खाते को नामे करता है (या नकद प्राप्त करता है), दायित्व स्वयं ग्रहण करता है और तृतीय-पक्ष हितग्राही को देय ड्राफ्ट जारी करता है। महत्वपूर्ण रूप से:
- यह भुगतान का लिखत है, ऋण का लिखत नहीं।
- यह जारी किए जाने के समय की क्लियर और निपटान की जा चुकी निधियों को दर्शाता है।
- यह चेक के समान कार्य करता है, किंतु इसमें जारीकर्ता बैंक का प्रत्यक्ष दायित्व निहित होता है।
बैंक ड्राफ़्ट का मूल उद्देश्य निपटान की अंतिमता है, भविष्य की तरलता का सृजन नहीं। इसकी विधिक और वित्तीय संरचना इसे पूर्णतः भुगतान प्रणालियों के क्षेत्र में रखती है, पूंजी बाज़ारों में नहीं।
II. मुद्रीकरण का भ्रामक वादा
वित्तीय शब्दावली में मॉनेटाइज़ेशन से तात्पर्य किसी गैर-नकद वित्तीय लिखत, जो सामान्यतः भविष्य के भुगतान या ऋण जोखिम का द्योतक होता है, को ऋण सुविधा, डिस्काउंटिंग संरचना या रिपरचेज़ समझौते के माध्यम से तत्काल तरलता में परिवर्तित करने की प्रक्रिया से है।
मुद्रीकरण के लिए पात्र होने हेतु किसी लिखत में निम्नलिखित गुण होने चाहिए:
- हस्तांतरणीय विधिक स्वत्व: ❌ सीमित – ड्राफ़्ट नामित भुगतानग्राही को देय होता है और प्रायः क्रॉस किया हुआ अथवा अहस्तांतरणीय चिह्नित होता है
- वास्तविक ऋण समर्थन: ❌ नहीं – ड्राफ़्ट पूर्व-वित्तपोषित होते हैं; ऋण-आधारित नहीं
- द्वितीयक बाज़ार मूल्य: ❌ कोई नहीं – सूचीबद्ध अथवा व्यापार योग्य नहीं
- भारग्रस्त करने की क्षमता: ❌ किसी भी मानक सुविधा में संपार्श्विक के रूप में मान्य नहीं
संक्षेप में, बैंक ड्राफ़्ट में वैध मुद्रीकरण के लिए आवश्यक सभी संरचनात्मक विशेषताओं का अभाव होता है। किसी अनुपालनयुक्त वित्तीय लेन-देन में इसे गिरवी नहीं रखा जा सकता, बट्टे पर नहीं भुनाया जा सकता, समनुदेशित नहीं किया जा सकता और न ही इसका अंशीकरण किया जा सकता है। ऐसी किसी लिखत का मुद्रीकरण करने का दावा करने वाला कोई भी पक्ष या तो उस लिखत को गलत समझ रहा है, या धोखाधड़ी के आशय से अपनी क्षमता को गलत रूप में प्रस्तुत कर रहा है।
III. मुद्रीकरण में कानूनी बाधाएँ
बैंक ड्राफ़्ट भुगतान विधि द्वारा शासित होता है, प्रतिभूति या पूंजी बाज़ार विधि द्वारा नहीं। इसका विधिक स्वरूप क्षेत्राधिकार के अनुसार भिन्न होता है, किंतु प्रमुख सिद्धांत इस प्रकार हैं:
- यद्यपि बैंक ड्राफ़्ट विधिक रूप से चेक-प्रकार का लिखत है (उदाहरण के लिए UCC § 3-104 के अंतर्गत कैशियर चेक), यह पहले से वित्तपोषित राशि के लिए भुगतान आदेश है, न कि कोई निवेश या ऋण परिसंपत्ति।
- इसका प्रतिभूतिकरण नहीं किया जा सकता और न ही सिंडिकेशन के लिए इसे एकत्रित (पूल) किया जा सकता है।
- यह Basel III जोखिम-भारांकन या केंद्रीय बैंक रिपोर्टिंग ढाँचों के अंतर्गत मान्यता प्राप्त परिसंपत्ति वर्ग नहीं है।
- इसे इसके मूल निपटान संदर्भ से बाहर समनुदेशित करने, पुनर्विक्रय करने अथवा इस पर भार सृजित करने का प्रयास जारीकर्ता बैंक की शर्तों का उल्लंघन है और इससे अनुपालन संबंधी चेतावनियाँ उत्पन्न हो सकती हैं।
सीमा-पार संदर्भों में, विशेषकर उच्च अंकित मूल्य वाले बैंक ड्राफ़्ट को अंतरित करने या उसका “मुद्रीकरण” करने के प्रयास धन-शोधन निवारण (AML), अपने ग्राहक को जानिए (KYC) तथा आतंकवाद के वित्तपोषण के प्रतिरोध (CFT) संबंधी विनियमों के अंतर्गत संदेह उत्पन्न कर सकते हैं।
IV. आर्थिक एवं परिचालनगत वास्तविकताएँ
यदि कोई कानूनी और विनियामक चेतावनी-संकेतों की उपेक्षा भी कर दे, तब भी बैंक ड्राफ्ट के मुद्रीकरण के पीछे का आर्थिक तर्क बारीकी से जाँचने पर टिक नहीं पाता।
- कोई भी बैंक ऋण के लिए ड्राफ्ट को संपार्श्विक के रूप में स्वीकार नहीं करेगा, क्योंकि ड्राफ्ट मूलतः एक पूर्व-भुगतान किया गया भुगतान है। यह किसी भावी प्राप्य राशि या नकदी प्रवाह का प्रतिनिधित्व नहीं करता जिसकी बट्टा-कटौती की जा सके।
- कोई भी संस्थागत क्रेता या निजी प्लेसमेंट मंच बैंक ड्राफ़्ट को व्यापार योग्य मूल्य वाला नहीं मानेगा, क्योंकि यह अप्रतिस्थापनीय और अविपणनीय है।
- SBLC या MTN के विपरीत, बैंक ड्राफ्ट का कोई ISIN, कोई CUSIP, कोई निपटान शृंखला और कोई ऐसे दस्तावेज़ नहीं होते जो उसे पूंजी बाज़ार अवसंरचना से जोड़ सकें।
यह, सीधे शब्दों में, एक पृथक भुगतान-वचन है, एक अंतिमता लिखत है, परिसंपत्ति नहीं।
V. अनुपालन और धोखाधड़ी जोखिम
वास्तविकता यह है कि अनेक “बैंक ड्राफ्ट मुद्रीकरण” योजनाएँ ये होती हैं:
- पतले आवरण में छिपी अग्रिम शुल्क धोखाधड़ी, जिनमें पीड़ितों से “अटॉर्नी शुल्क”, “अनुपालन मंज़ूरी” या “मुद्रीकरण सेटअप लागत” के नाम पर भुगतान करवाया जाता है, और अंत में उनके हाथ कुछ नहीं आता।
- भ्रामक तरलता समाधान प्रस्तुत कर, प्रायः उभरते बाज़ारों में, भोले-भाले अथवा हताश ग्राहकों का शोषण करने के उद्देश्य से तैयार किया गया।
- इस प्रकार संरचित कि कानूनी उपचार असंभव हो जाए, क्योंकि धोखेबाज़ प्रायः विदेश में स्थित और अविनियमित होते हैं।
IFB से नियमित रूप से ऐसे ड्राफ्टों को "सत्यापित", "प्रमाणित" या "मुद्रीकृत" करने का अनुरोध किया जाता है। प्रत्येक वैध मामले में हम वही प्रोटोकॉल अपनाते हैं:
- अनुरोधकर्ता पक्ष का पूर्ण KYC
- विधिक एवं अनुपालन विभागों के माध्यम से दस्तावेज़ों की समीक्षा
- लिखत की श्रेणी और विनियामक नीति के आधार पर अस्वीकृति
जो भी प्रतिपक्ष बैंक ड्राफ़्ट को मुद्रीकृत करने में सक्षम होने का दावा करे, उसके साथ अत्यंत सावधानी बरतनी चाहिए।
VI. IFB क्या स्वीकार करता है
हम किसी भी संरचना या मूल्यवर्ग के अंतर्गत बैंक ड्राफ्ट स्वीकार या उनका मुद्रीकरण नहीं करते।
यदि आप तरलता या संरचित वित्त की तलाश में हैं, तो हम केवल निम्नलिखित पर विचार करेंगे:
- नकदी-समर्थित SBLC अथवा BG, प्रमाणित SWIFT MT760 के माध्यम से जारी
- स्पष्ट अभिरक्षा दस्तावेज़ों सहित रेटेड संप्रभु बॉन्ड या MTN
- अनुपालनशील एस्क्रो में जमा सत्यापित निधि प्रमाण (POF)
- मान्यता प्राप्त संप्रभु, नगरपालिका या संस्थागत गारंटियों द्वारा समर्थित परियोजना वित्त संरचनाएँ
प्रत्येक सुविधा FATF-आधारित AML/KYC मानकों और Basel-उन्मुख जोखिम प्रबंधन के अधीन है। हम इन मानकों से विचलित नहीं होंगे।
बैंक ड्राफ्ट, अपनी प्रतीयमान सुरक्षा और कुछ जारीकर्ताओं की प्रतिष्ठा के बावजूद, मौलिक रूप से मुद्रीकरण के लिए अनुपयुक्त हैं। वे ऋण लिखत नहीं हैं। वे निवेश-श्रेणी की परिसंपत्तियाँ नहीं हैं। और किसी भी Tier-1 संस्था द्वारा उन्हें संपार्श्विक के रूप में मान्यता नहीं दी जाती।
IFB International Finance Bank में हम पारदर्शी, संरचित और अनुपालन-आधारित वित्तीय सेवाओं के पक्षधर हैं। हम सभी ग्राहकों, भागीदारों और मध्यस्थों से आग्रह करते हैं कि वे स्वयं को शिक्षित करें और गलतफ़हमी या भ्रामक जानकारी पर आधारित लेन-देन से बचें।
यदि आपको किसी प्रस्तावित लेन-देन की वैधता का मूल्यांकन करने में सहायता चाहिए, अथवा आप अनुपालन-सम्मत वित्तपोषण विकल्पों का पता लगाना चाहते हैं, तो हमारी विधिक एवं वित्तीय संरचना टीमें आपकी पूर्ण सेवा में उपलब्ध हैं।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।

