
नकदी पैलेट का भ्रम
फ़र्ज़ी QR कोड, इलेक्ट्रॉनिक मुहरें और बैंक में रखे रूपांतरण-योग्य USD का मिथक
कार्यकारी सारांश
कथित "USD नकद पैलेट" लेन-देन अंतरराष्ट्रीय वित्तीय धोखाधड़ी की एक बार-बार दोहराई जाने वाली प्रवृत्ति बन गया है। यह सामान्यतः ब्रोकरों, मध्यस्थों, अधिकार-धारकों या स्वयं को फैसिलिटेटर बताने वाले व्यक्तियों के माध्यम से सामने आता है, जो दावा करते हैं कि उनकी पहुँच पैलेट, बक्सों, संदूकों, तिजोरियों, गोदामों या कथित बैंक सुविधाओं में रखी गई संयुक्त राज्य अमेरिका के डॉलर की भारी मात्रा में भौतिक नकदी तक है।
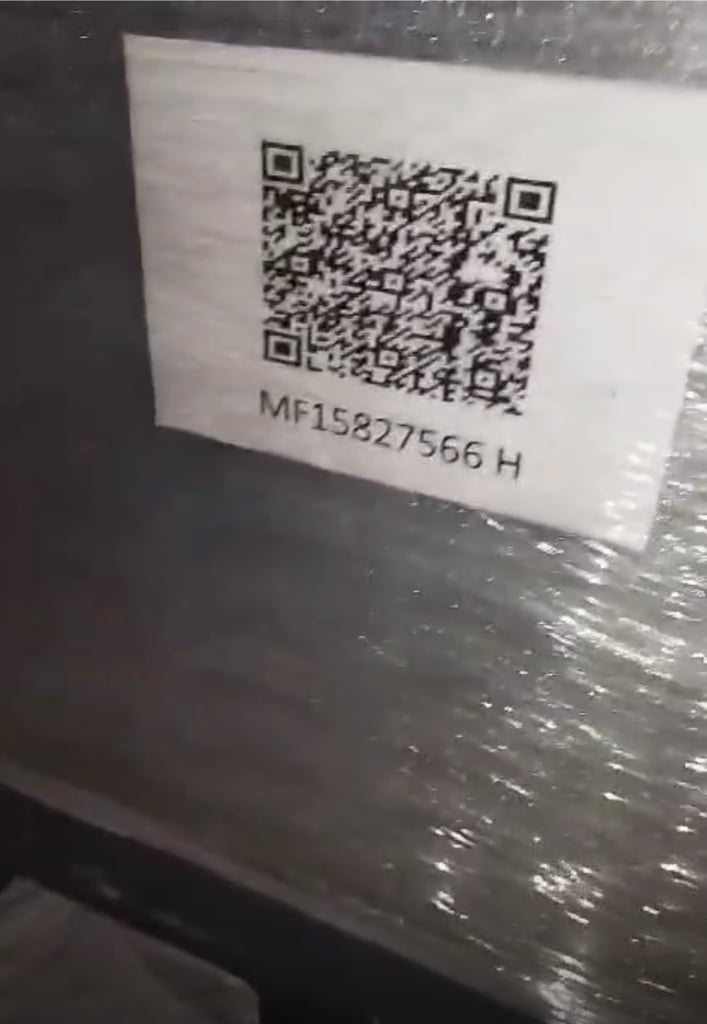
प्रस्तुति प्रायः नाटकीय होती है। कहा जाता है कि नकदी इलेक्ट्रॉनिक उपकरणों, QR कोड, क्रमांकित मुहरों, बारकोड, वॉल्ट रसीदों, अभिरक्षा प्रमाणपत्रों, सशस्त्र सुरक्षा और बैंक-पक्ष की लॉजिस्टिक्स द्वारा सुरक्षित है। जिस लेनदेन का वादा किया जाता है, वह सामान्यतः शीघ्र बताया जाता है: कथित रूप से नकदी का निरीक्षण किया जाएगा, उसे स्वीकार किया जाएगा और USDT, EUR, AED अथवा किसी अन्य तरल निपटान परिसंपत्ति में परिवर्तित किया जाएगा।
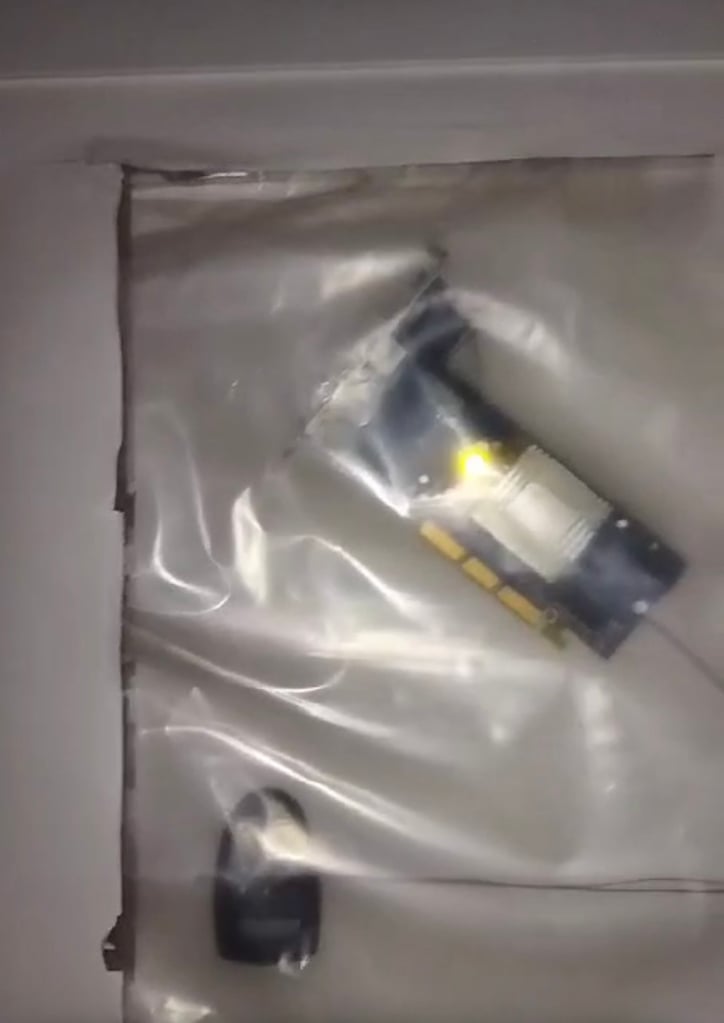
वास्तविकता भिन्न है। QR कोड नकदी के स्वामित्व को सिद्ध नहीं करता। प्लास्टिक की सील विधिक उद्गम स्थापित नहीं करती। इलेक्ट्रॉनिक उपकरण बैंक-योग्यता का सृजन नहीं करता। लपेटे गए पैलेटों का छायाचित्र यह सिद्ध नहीं करता कि नोट असली, स्वच्छ, घोषित, अंतरणीय या विधिपूर्वक स्वामित्व वाले हैं।
विनियमित वित्त में दृश्य प्रमाण कोई प्रमाण नहीं होता। संस्थागत सत्यापन ही प्रमाण है।
प्रचलित धारणा
नकद-पैलेट दृष्टिकोण सामान्यतः एक सुपरिचित क्रम का अनुसरण करता है:
- एक ब्रोकर एक ऐसे प्रिंसिपल का परिचय कराता है, जिसके बारे में कथित रूप से दावा किया जाता है कि उसके पास भौतिक USD नकदी की बड़ी मात्रा है।
- निधियों का वर्णन पैलेट, बक्सों या संदूकों में पैक किए जाने के रूप में किया जाता है।
- बताया जाता है कि प्रत्येक पैलेट में USD 50 मिलियन, USD 100 मिलियन या उससे अधिक की राशि होती है।
- कथित रूप से नकद राशि किसी बैंक, तिजोरी या सुरक्षित सुविधा के भीतर है।
- प्रस्तुतकर्ता का दावा है कि पैलेट QR कोड, इलेक्ट्रॉनिक सील या ट्रैकिंग उपकरणों द्वारा सुरक्षित हैं।
- कथित रूप से स्वामी तत्काल USDT या किसी अन्य डिजिटल परिसंपत्ति में रूपांतरण चाहता है।
- ब्रोकर पूछता है कि क्या प्रतिदिन एक, दो, तीन या अधिक पैलेट संसाधित किए जा सकते हैं।
- लाभार्थी स्वामी का तुरंत प्रकटीकरण नहीं किया जाता।
- निधि के स्रोत की व्याख्या अस्पष्ट रूप से की गई है।
- वर्तमान बैंक या अभिरक्षक संतोषजनक स्पष्टीकरण के बिना स्वयं लेन-देन का प्रसंस्करण नहीं करता।
यह संयोजन एक गंभीर चेतावनी संकेत है।
इससे स्वतः धोखाधड़ी सिद्ध नहीं होती। तथापि, यह लेन-देन को उच्च-जोखिम श्रेणी में रखता है, जिसमें कोई भी गंभीर संस्थान संलिप्तता पर विचार करे, इससे पूर्व बैंकिंग, कानूनी, सीमा-शुल्क, AML, कर और अभिरक्षा संबंधी पूर्ण सत्यापन आवश्यक है।
QR कोड नकदी की प्रामाणिकता सिद्ध नहीं करते
पैलेट पर लगा QR कोड साक्ष्य का एक कमज़ोर और आसानी से ग़लत समझा जाने वाला रूप है।
इसके परिणामस्वरूप ये हो सकते हैं:
- कोई वास्तविक आधिकारिक वेबसाइट, जैसे फ़ेडरल रिज़र्व की, जिसका उपयोग केवल भ्रमित करने के लिए किया गया हो;
- एक जाली ट्रैकिंग पृष्ठ;
- स्वयं निर्मित दस्तावेज़ भंडार;
- एक नकली सत्यापन पोर्टल;
- नकदी से असंबद्ध कोई लॉजिस्टिक्स संदर्भ;
- एक दुर्भावनापूर्ण फ़िशिंग वेबसाइट;
- कोई सार्थक सत्यापन स्रोत है ही नहीं।
QR कोड निम्नलिखित को प्रमाणित नहीं करता:
- नकदी का अस्तित्व;
- नकद राशि;
- मूल्यवर्ग संरचना;
- नोटों की प्रामाणिकता;
- विधिसम्मत स्वामित्व;
- निधियों का स्रोत;
- संपत्ति का स्रोत;
- सीमा-शुल्क घोषणा;
- बैंक स्वीकृति;
- प्रतिबंध जोखिम का अभाव;
- हस्तांतरणीयता;
- USDT में परिवर्तनीयता।
QR कोड केवल मशीन द्वारा पढ़ा जाने वाला संकेतक है। यह न तो बैंक की पुष्टि है, न अभिरक्षा की पुष्टि, न कानूनी स्वामित्व दस्तावेज़ और न ही उचित परिश्रम (ड्यू डिलिजेंस) का विकल्प।
इसका एक साइबर सुरक्षा पहलू भी है। कर्मचारियों, बैंकरों, अनुपालन अधिकारियों या परिचयकर्ताओं को अज्ञात QR कोड को सहज भाव से स्कैन नहीं करना चाहिए। QR कोड उपयोगकर्ताओं को दुर्भावनापूर्ण वेबसाइटों, फ़िशिंग पृष्ठों या क्रेडेंशियल-संग्रहण अवसंरचना की ओर पुनर्निर्देशित कर सकते हैं। जहाँ QR कोड किसी वित्तीय लेन-देन की प्रस्तुति का भाग हो, वहाँ उसे नियंत्रित तकनीकी परिवेश में जाँचे जाने तक अविश्वसनीय माना जाना चाहिए।
इलेक्ट्रॉनिक उपकरण और सुरक्षा मुहरें दिखावा मात्र हैं, मूल-स्रोत का प्रमाण नहीं
कपटपूर्ण या अविश्वसनीय नकदी-पैलेट प्रस्तुतियाँ प्रायः सुरक्षा की दृश्य भाषा का प्रयोग करती हैं:
- श्रिंक-रैप किए गए पैलेट;
- धातु के ट्रंक;
- इलेक्ट्रॉनिक ताले;
- चिपकने वाले QR लेबल;
- क्रमांकित स्टिकर;
- प्लास्टिक सील;
- ब्लिंकिंग डिवाइस;
- सुरक्षा गार्ड;
- तिजोरी के द्वार;
- गिनती मशीनें;
- मंचित वीडियो;
- बंडल किए गए नोटों के छायाचित्र।
ये तत्व आम लोगों को इसलिए विश्वसनीय लगते हैं क्योंकि ये संस्थागत अभिरक्षा का अनुकरण करते हैं। तथापि, बैंकिंग की दृष्टि से इनका कोई साक्ष्य-मूल्य नहीं है।
किसी पैलेट से जुड़ा इलेक्ट्रॉनिक उपकरण केवल यह दर्शा सकता है कि किसी ने पैलेट से कोई उपकरण जोड़ा। इससे अधिक कुछ नहीं।
यह प्रमाणित नहीं करता कि अंतर्वस्तु वास्तविक बैंकनोट हैं। यह प्रमाणित नहीं करता कि नकदी वैध रूप से अर्जित की गई थी। यह प्रमाणित नहीं करता कि नकदी सीमा-शुल्क से पारित हुई। यह प्रमाणित नहीं करता कि वर्तमान धारक के पास लेनदेन करने का अधिकार है। यह प्रमाणित नहीं करता कि नकदी फ्रीज़ (अवरुद्ध), विवादित, चोरी की हुई, जाली, गिरवी रखी हुई अथवा किसी बैंक द्वारा पहले ही अस्वीकृत नहीं की जा चुकी है।
सुरक्षा का दिखावा कानूनी प्रमाण के समकक्ष नहीं माना जाना चाहिए।
निर्णायक प्रश्न: यदि नकदी किसी बैंक में है, तो बैंक उसे संसाधित क्यों नहीं कर रहा?
कथित नकदी-पैलेट के प्रत्येक मामले में सबसे महत्वपूर्ण प्रश्नों में से एक सबसे सरल है:
यदि पैलेट पहले से ही किसी बैंक के भीतर हैं, तो वह बैंक निधियों की प्रोसेसिंग क्यों नहीं करता?
किसी वैध ग्राहक के लिए स्वच्छ नकदी को विधिपूर्वक धारण करने वाला विनियमित बैंक सामान्यतः निम्नलिखित करने में सक्षम होना चाहिए:
- खाताधारक या हितकारी स्वामी की पहचान करना;
- KYC और AML जाँच करना;
- निधियों को खाता अभिरक्षा में स्वीकार करना;
- अभिरक्षा की औपचारिक पुष्टि जारी करना;
- विनिमय, प्रेषण या निपटान की व्यवस्था करना;
- लेन-देन को संसाधित करने से इनकार किए जाने के कारण स्पष्ट करना।
यदि बैंक कथित रूप से नकद राशि धारण करता है किंतु उसे संसाधित करने से इनकार करता है, तो गंभीर अनुपालन संबंधी चिंता उत्पन्न होती है।
संभावित स्पष्टीकरणों में शामिल हैं:
- नकद राशि वस्तुतः किसी विनियमित बैंक में नहीं है;
- निधियाँ बैंक अभिरक्षा में नहीं, बल्कि निजी वॉल्ट अभिरक्षा में हैं;
- दस्तावेज़ीकरण त्रुटिपूर्ण है;
- लाभकारी स्वामी KYC उत्तीर्ण नहीं कर सकता;
- निधियों का स्रोत विश्वसनीय नहीं है;
- सीमा-शुल्क घोषणाएँ अनुपलब्ध हैं;
- नोट जाली हैं या जाली होने का संदेह है;
- निधियाँ अवरुद्ध हैं, विवादित हैं या जाँच के अधीन हैं;
- मध्यस्थ के पास कोई कानूनी अधिकार नहीं है;
- कथित अभिरक्षा पुष्टि असत्य है;
- बैंक पहले ही लेन-देन को अस्वीकृत कर चुका है।
इसीलिए “बैंक के भीतर” वाक्यांश अपर्याप्त है। प्रासंगिक प्रश्न यह नहीं है कि बक्से भौतिक रूप से कहाँ स्थित हैं। प्रासंगिक प्रश्न यह है कि क्या निधियाँ विधिक रूप से स्वीकार की गई हैं, प्रलेखित हैं, सत्यापित हैं और विनियमित वित्तीय प्रणाली के माध्यम से अंतरणीय हैं।
भौतिक व्यवहार्यता और बैंकिंग व्यवहार्यता एक समान नहीं हैं
यह दावा कि एक पैलेट में 100 मिलियन USD हैं, भौतिक रूप से असंभव नहीं है, यदि नकदी पूरी तरह USD 100 के नोटों से बनी हो।
एक संयुक्त राज्य अमेरिका का बैंकनोट लगभग एक ग्राम का होता है। इसलिए USD 100 के नोटों में USD 100 मिलियन का अर्थ है एक मिलियन बैंकनोट, जिनका भार पैकेजिंग, बक्सों, पट्टियों, सुरक्षा आवरण और पैलेट सामग्री को छोड़कर लगभग एक मीट्रिक टन होता है।
अतः समस्या मूलतः यांत्रिक नहीं है। समस्या संस्थागत है।
वास्तविक प्रश्न ये हैं:
- USD 100 के दस लाख नोट कहाँ से आए?
- ये किस बैंक से निकाले गए थे?
- इनका स्वामी कौन है?
- ये अब भी भौतिक रूप में क्यों हैं?
- उन्हें वायर से भेजने के बजाय स्थानांतरित क्यों किया गया?
- वे किस सीमा-शुल्क माध्यम से क्षेत्राधिकार में प्रविष्ट हुए?
- इनका समर्थन कौन-से कर, लेखा और वाणिज्यिक अभिलेख करते हैं?
- क्या प्रत्येक नोट का प्रामाणिकता-सत्यापन किया गया है?
- उन्हें पारंपरिक रूप से जमा करने के बजाय वर्चुअल परिसंपत्ति में क्यों परिवर्तित किया जा रहा है?
कोई पैलेट भौतिक रूप से संभाव्य होते हुए भी वाणिज्यिक रूप से बैंकिंग-अयोग्य हो सकता है।
नकद से USDT में रूपांतरण एक उच्च जोखिम वाला मार्ग है
थोक भौतिक नकदी को USDT या किसी अन्य स्टेबलकॉइन में परिवर्तित करने का प्रस्ताव जोखिम प्रोफ़ाइल को उल्लेखनीय रूप से बढ़ा देता है।
ऐसा लेनदेन कई उच्च-जोखिम तत्वों को संयोजित करता है:
- थोक भौतिक मुद्रा;
- संभावित सीमा-पार नकद अंतरण;
- वाहक-शैली के कब्ज़े संबंधी दावे;
- ब्रोकर या मध्यस्थ द्वारा परिचय;
- अस्पष्ट अभिरक्षा;
- अस्पष्ट हितलाभी स्वामित्व;
- हस्तांतरणीय वर्चुअल परिसंपत्ति में त्वरित रूपांतरण;
- पारंपरिक बैंकिंग माध्यमों से बाहर संभावित संचलन।
इसका अर्थ यह नहीं है कि नकदी से USDT का प्रत्येक लेन-देन अवैध है। इसका अर्थ यह है कि ऐसे प्रत्येक लेन-देन को आरंभ से ही संवर्धित उचित परिश्रम (एन्हांस्ड ड्यू डिलिजेंस) के अंतर्गत माना जाना चाहिए।
ग्राहक, नकदी, अभिरक्षा, निधियों के स्रोत, संपत्ति के स्रोत, सीमा-शुल्क संबंधी अभिलेख और वर्चुअल एसेट निपटान माध्यम का स्वतंत्र रूप से सत्यापन होने से पहले किसी भी उत्तरदायी संस्था को दर, मात्रा, समय, निपटान या प्रतिबद्धता की पुष्टि नहीं करनी चाहिए।
सामान्य चेतावनी संकेत
निम्नलिखित संकेतक विशेष रूप से गंभीर हैं:
- लेन-देन वास्तविक लाभभोगी स्वामी (बेनिफिशियल ओनर) के बजाय किसी ब्रोकर द्वारा प्रस्तुत किया जाता है।
- लाभार्थी स्वामी का तत्काल प्रकटीकरण नहीं किया जाता।
- राशि बहुत बड़ी है, परंतु दस्तावेज़ीकरण अपर्याप्त है।
- निधियों को “पैलेट”, “बॉक्स”, “ट्रंक”, “अवरुद्ध नकदी” या “सुरक्षित कार्गो” के रूप में वर्णित किया जाता है।
- प्रस्तुतकर्ता फ़ोटोग्राफ़, वीडियो, QR कोड या मुहरों पर निर्भर करता है।
- वर्तमान बैंक या वॉल्ट स्वयं नकदी का प्रसंस्करण नहीं करता।
- दावा किया गया अभिरक्षा स्थान अस्पष्ट है।
- बैंक का नाम गोपनीय रखा गया है।
- बताया जाता है कि नकदी दुबई, तुर्की, पश्चिम अफ्रीका या ऐसे मुक्त-क्षेत्र परिवेश में है जहाँ उचित सीमा-शुल्क अभिलेख नहीं हैं।
- प्रस्तुतकर्ता सबसे पहले दर, मात्रा, समय या कमीशन के बारे में पूछता है।
- निधि का स्रोत सामान्य भाषा में वर्णित है।
- बैंक से निकासी का कोई अभिलेख प्रदान नहीं किया गया है।
- कोई सीमा-शुल्क घोषणा प्रस्तुत नहीं की गई है।
- कोई कर या लेखांकन अभिलेख-शृंखला उपलब्ध नहीं कराई जाती।
- कोई स्वतंत्र नोट-प्रमाणीकरण प्रोटोकॉल उपलब्ध नहीं कराया जाता।
- कथित रूप से ये नोट "पुरानी श्रृंखला", "विशेष निर्गम", "अवरुद्ध", "कूटनीतिक", "मानवीय" या "प्रतिभूत" बताए जाते हैं।
- मध्यस्थ श्रृंखला लंबी और अपारदर्शी है।
- कथित रूप से स्वामी स्वयं प्रत्यक्ष रूप से उपस्थित नहीं हो सकता।
- प्रस्तावित निपटान USDT अथवा किसी अन्य शीघ्र हस्तांतरणीय परिसंपत्ति में है।
- लेन-देन को अत्यावश्यक के रूप में प्रस्तुत किया जाता है।
कोई एक चेतावनी संकेत स्पष्ट किया जा सकता है, किंतु चेतावनी संकेतों के समूह को स्पष्ट नहीं किया जा सकता।
“बैंक रसीदों” एवं “वॉल्ट प्रमाणपत्रों” का भ्रामक आश्वासन
नकद-पैलेट प्रस्तुतियों में अक्सर ऐसे दस्तावेज़ शामिल होते हैं जिन्हें इस प्रकार नामित किया जाता है:
- सुरक्षित अभिरक्षा रसीदें;
- वॉल्ट प्रमाणपत्र;
- जमा की पुष्टियाँ;
- गोदाम रसीदें;
- अभिरक्षा पत्र;
- निकासी प्रमाणपत्र;
- आतंकवाद-विरोधी प्रमाणपत्र;
- उद्गम प्रमाणपत्र;
- QR सत्यापन पत्रक;
- बीमा प्रमाणपत्र;
- लॉजिस्टिक्स दस्तावेज़।
ये दस्तावेज़ औपचारिक प्रतीत हो सकते हैं। प्रायः वे बैंक-स्तरीय साक्ष्य नहीं होते।
निर्णायक अंतर किसी बिचौलिये द्वारा दिखाए गए दस्तावेज़ और किसी अधिकृत संस्था से सत्यापन योग्य माध्यम द्वारा सीधे प्राप्त पुष्टि के बीच है।
एक गंभीर संस्था WhatsApp या ई-मेल के माध्यम से अग्रेषित PDF पर निर्भर नहीं करेगी। वह जारीकर्ता बैंक, लाइसेंस प्राप्त अभिरक्षक, सीमा शुल्क प्राधिकरण, बीमाकर्ता, लेखा परीक्षक या संबंधित विनियमित संस्था से प्रत्यक्ष पुष्टि को अनिवार्य मानेगी।
वास्तविक सत्यापन के लिए क्या आवश्यक है
नकद-पैलेट के किसी विश्वसनीय मामले के लिए कम से कम निम्नलिखित आवश्यक हैं:
- प्रमुख हितलाभकारी स्वामी की पूर्ण पहचान।
- यदि स्वामी कोई कंपनी है, तो कॉर्पोरेट दस्तावेज़।
- निधि-स्रोत संबंधी साक्ष्य।
- संपत्ति के स्रोत का साक्ष्य।
- बैंक निकासी के अभिलेख।
- सीमा शुल्क निर्यात एवं आयात घोषणाएँ।
- अभिरक्षा का वर्तमान सटीक स्थान।
- बैंक या लाइसेंस प्राप्त अभिरक्षक का नाम और विनियामक स्थिति।
- बैंक या अभिरक्षक से प्रत्यक्ष अभिरक्षा पुष्टि।
- इस बात की पुष्टि कि नकदी गिनी जा चुकी है, वास्तविक है, उपलब्ध है और अवरुद्ध नहीं है।
- मूल्यवर्ग अनुसूची।
- जहाँ लागू हो, वहाँ क्रमांक या बैच-नियंत्रण पद्धति।
- इस बात का प्रमाण कि निर्देश देने वाले पक्ष के पास वैधानिक प्राधिकार है।
- संपूर्ण मध्यस्थ शृंखला।
- कमीशन संरचना।
- सभी पक्षों के लिए प्रतिबंध-जाँच (सैंक्शन्स-स्क्रीनिंग) डेटा।
- कर और लेखा अभिलेख।
- स्वतंत्र प्रमाणीकरण प्रक्रिया।
- इसका स्पष्टीकरण कि मौजूदा बैंक अथवा अभिरक्षक स्वयं नकदी का प्रसंस्करण क्यों नहीं कर रहा है।
- USDT अथवा अन्य वर्चुअल परिसंपत्ति में प्रस्तावित रूपांतरण का कानूनी विश्लेषण।
इन दस्तावेज़ों के बिना, मामला मूल्य-निर्धारण, लॉजिस्टिक्स या निष्पादन संबंधी चर्चा के लिए पर्याप्त परिपक्व नहीं है।
प्रत्येक बैंकनोट का क्रमांक जाँचा जाना चाहिए
USD नकदी-पैलेट के किसी भी कथित लेन-देन में नमूना निरीक्षण पर्याप्त नहीं है। सत्यापन को छायाचित्रों, वीडियो, यादृच्छिक रूप से चुने गए कुछ बंडलों, QR कोड, पैकिंग सूची या वॉल्ट अधिकारी के मौखिक आश्वासन तक सीमित नहीं रखा जा सकता।
जहाँ भौतिक USD नकदी थोक में प्रस्तुत की जाती है, वहाँ प्रत्येक नोट की गिनती, प्रामाणिकता की जाँच और क्रमांक का मिलान किया जाना आवश्यक है।
इस प्रक्रिया में निम्नलिखित सम्मिलित होने चाहिए:
- प्रत्येक बैंकनोट के क्रमांक की मशीन द्वारा पठन या मैन्युअल रूप से अभिलेखन;
- नोटों की संख्या का घोषित राशि से मिलान;
- प्रत्येक मूल्यवर्ग का पृथक् सत्यापन;
- एक ही बैच के भीतर अनुक्रम संख्याओं की पुनरावृत्ति का पता लगाना;
- असंभव, विकृत या असंगत क्रमांक प्रारूपों की पहचान;
- उपलब्ध जाली-नोट चेतावनियों के विरुद्ध क्रम संख्याओं का मिलान;
- जहाँ कानूनी रूप से सुलभ हो, वहाँ चोरी की नकदी, डकैती, ज़ब्ती, प्रतिबंध, विधि-प्रवर्तन या प्रतिकूल संदर्भ सूचियों के विरुद्ध तुलना;
- संदिग्ध क्रम-प्रतिरूपों, दोहराई गई शृंखलाओं अथवा कृत्रिम रूप से संयोजित बैचों की समीक्षा;
- इस बात की पुष्टि कि श्रृंखला वर्ष, फ़ेडरल रिज़र्व बैंक पहचानकर्ता, मूल्यवर्ग और सुरक्षा विशेषताएँ परस्पर संगत हैं;
- संपूर्ण ऑडिट ट्रेल का सृजन, जो दर्शाता है कि नोटों की गिनती, स्कैनिंग, सत्यापन और अनुमोदन किसने किया।
USD नकदी के वास्तविक पैलेट को प्रत्येक नोट के स्तर पर सत्यापन में खरा उतरना होगा। यह कहना पर्याप्त नहीं है कि पैलेट सीलबंद है, लेबल लगा है, इलेक्ट्रॉनिक रूप से टैग किया गया है या उस पर QR कोड है। प्रश्न यह नहीं है कि पैकेज सुरक्षित दिखता है या नहीं। प्रश्न यह है कि पैकेज के भीतर प्रत्येक नोट वास्तविक, वैध, स्वच्छ, गिना हुआ, पता लगाने योग्य और विनियमित वित्तीय प्रणाली को स्वीकार्य है या नहीं।
यह भी समझना आवश्यक है कि ऐसा कोई चमत्कारी सार्वजनिक डेटाबेस नहीं है जो नकदी को तत्काल वैध ठहरा दे। प्रतिकूल संदर्भ डेटा बैंकों, केंद्रीय बैंकों, नकदी प्रसंस्करणकर्ताओं, विधि-प्रवर्तन निकायों, बीमाकर्ताओं या सुरक्षा-सेवा प्रदाताओं के पास हो सकता है और सार्वजनिक रूप से उपलब्ध नहीं भी हो सकता। इसलिए उचित सत्यापन प्रक्रिया किसी प्राधिकृत बैंक, लाइसेंस प्राप्त नकदी प्रसंस्करणकर्ता, विनियमित अभिरक्षक या सक्षम प्राधिकारी द्वारा संचालित की जानी चाहिए, न कि किसी ब्रोकर, मध्यस्थ या निजी “सत्यापन एजेंट” द्वारा।
यदि क्रम संख्याओं को दर्ज करके उनकी जाँच नहीं की जा सकती, तो उस नकदी को बैंक योग्य नहीं माना जाना चाहिए। यदि धारक नोट-स्तरीय सत्यापन से इनकार करता है, तो लेनदेन अस्वीकार कर दिया जाना चाहिए।
मध्यस्थ प्रायः कमज़ोर कड़ी क्यों होते हैं
नकदी-पैलेट के अनेक मामले इसलिए विफल हो जाते हैं क्योंकि मध्यस्थ का लेन-देन पर नियंत्रण नहीं होता।
मध्यस्थ के पास हो सकते हैं:
- स्वामी के साथ कोई प्रत्यक्ष संबंध नहीं;
- कोई मुख्तारनामा (पावर ऑफ़ अटॉर्नी) नहीं;
- कोई सत्यापित अधिदेश नहीं;
- अभिरक्षक तक पहुँच का अभाव;
- दस्तावेज़ों पर कोई नियंत्रण नहीं;
- वार्ता करने का कोई अधिकार नहीं;
- निधियों के स्रोत की कोई समझ न होना;
- बुनियादी अनुपालन संबंधी प्रश्नों का उत्तर देने की क्षमता का अभाव।
बैंकिंग में किसी अफ़वाह की निकटता कोई अधिदेश नहीं होती। परिचय की कोई श्रृंखला प्राधिकार नहीं होती। कमीशन की अपेक्षा निधियों पर स्वामित्व का अधिकार नहीं होती।
जहाँ मूल पक्ष (प्रिंसिपल) का प्रकटीकरण संभव न हो, वहाँ लेन-देन आगे नहीं बढ़ाया जाना चाहिए।
संस्थागत निष्कर्ष
कथित USD कैश-पैलेट लेन-देन बड़ी मात्रा में नकदी के जोखिम, अभिरक्षा जोखिम, जाली मुद्रा जोखिम, ब्रोकर जोखिम, सीमा-शुल्क जोखिम, AML जोखिम और वर्चुअल-एसेट जोखिम के संगम पर स्थित हैं।
QR कोड, इलेक्ट्रॉनिक ताले, सील, वॉल्ट के वीडियो और तस्वीरें इन जोखिमों को कम नहीं करतीं। कई मामलों में वे संदेह बढ़ा देती हैं, क्योंकि वे संस्थागत साक्ष्य के स्थान पर दृश्य प्रदर्शन को प्रतिस्थापित करने के प्रयास का संकेत देती हैं।
अतः सही संस्थागत रुख कठोर है:
- QR कोड पर कोई निर्भरता नहीं;
- वीडियो पर कोई निर्भरता नहीं;
- ब्रोकर के आश्वासनों पर कोई निर्भरता नहीं;
- स्वयं जारी किए गए अभिरक्षा दस्तावेज़ों पर कोई निर्भरता नहीं;
- अनुपालन से पहले कोई दर निर्धारित नहीं;
- सत्यापन से पहले कोई मात्रा-प्रतिबद्धता नहीं;
- लाभार्थी स्वामित्व, निधियों के स्रोत, अभिरक्षा, प्रामाणिकता और वैधता सिद्ध होने से पूर्व कोई रूपांतरण नहीं।
एक वास्तविक लेन-देन दस्तावेज़ी जाँच की कसौटी पर खरा उतर सकता है।
कोई कपटपूर्ण या बैंकिंग के अयोग्य लेनदेन प्रायः तब विफल हो जाता है जब उससे सीधे बैंक पुष्टि, लाभार्थी स्वामी का प्रकटीकरण, सीमा-शुल्क अभिलेख, निधि-स्रोत के साक्ष्य और इस बात का स्पष्टीकरण माँगा जाता है कि वर्तमान बैंक स्वयं नकद राशि का प्रसंस्करण क्यों नहीं करेगा।
पुराना नियम आज भी सही है: बैंकिंग में धन इसलिए वास्तविक नहीं होता कि वह दिखाया गया है। धन तब वास्तविक होता है जब वह वैध, स्वामित्वाधीन, दस्तावेज़ों द्वारा प्रमाणित, हस्तांतरणीय, अनुपालन-सम्मत और विनियमित वित्तीय प्रणाली द्वारा स्वीकार्य हो।
स्रोत
[1] FATF, Money Laundering Through the Physical Transportation of Cash, बड़ी मात्रा में नकदी के परिवहन और संदेह-सूचक संकेतों की प्रारूपिकताओं के लिए।
[2] FATF, Virtual Assets Red Flag Indicators, क्रिप्टो और वर्चुअल-एसेट AML जोखिम संकेतकों के लिए।
[3] AED 60,000 से अधिक की नकदी या वाहक लिखतों की घोषणा पर UAE सरकार और दुबई सीमा शुल्क के दिशानिर्देश।
[4] U.S. Currency Education Program, जिसके अनुसार एक अमेरिकी बैंकनोट का वज़न लगभग एक ग्राम होता है।
[5] पीड़ितों को कपटपूर्ण साइटों पर भेजने वाले दुर्भावनापूर्ण QR कोड के संबंध में FBI IC3 की चेतावनी।
[6] FTC की उपभोक्ता चेतावनी कि QR कोड फ़िशिंग साइटों या मैलवेयर तक ले जा सकते हैं।


अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।