ट्रेडिंग
मध्यम-अवधि नोट्स (MTN)
क्या आप MTN या संरचित वित्तीय लिखतों तक पहुँच चाहते हैं?
फिर ग्राहक बनें।
प्राथमिक बाज़ार नियोजन और स्ट्रक्चर्ड लिखत बाहरी पक्षों, मध्यस्थों या सट्टात्मक जिज्ञासुओं के लिए उपलब्ध नहीं हैं।
ये उन ग्राहकों के लिए आरक्षित हैं जो गंभीर, सत्यापित और पर्याप्त रूप से वित्तपोषित हैं।
हम कॉर्पोरेट प्रमाण-पत्रों के बिना भेजे गए सामान्य ई-मेल का उत्तर नहीं देते। हम निधि-रहित अनुरोधों पर कार्रवाई नहीं करते।
हम उन ग्राहकों की सेवा करते हैं जो संस्थागत वित्त के मानकों पर खरे उतरते हैं।
यदि आप उस स्तर पर कार्य करने के लिए तैयार हैं, तो हम आपकी सेवा के लिए तैयार हैं।
मीडियम टर्म नोट्स (MTN)
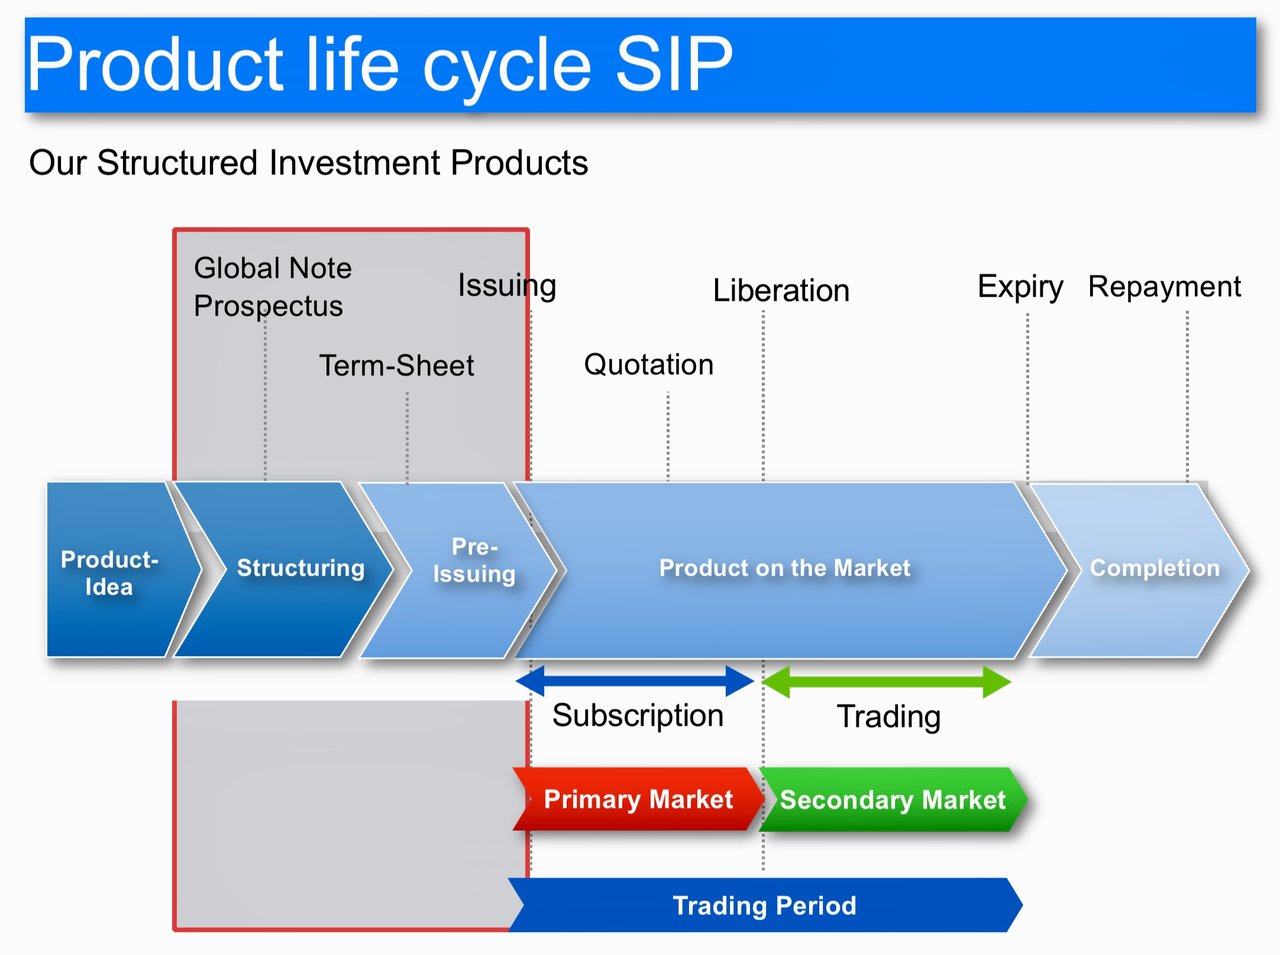
MTN का सृजन
- जारीकर्ता का निर्णय: सामान्यतः कोई निगम या वित्तीय संस्था मध्यम अवधि की आवश्यकताओं के लिए पूंजी जुटाने हेतु MTN जारी करने का निर्णय लेती है। यह निर्णय प्रायः जारीकर्ता की निधि रणनीति, बाज़ार की स्थितियों और पूंजी संरचना से प्रभावित होता है।
- MTN की संरचना: जारीकर्ता, प्रायः वित्तीय सलाहकारों और अंडरराइटरों के परामर्श से, MTN की संरचना तैयार करता है। इसमें कुल राशि, मुद्रा, परिपक्वता अवधि (सामान्यतः 1-10 वर्ष), ब्याज दर तंत्र (निश्चित या परिवर्तनशील) और चुकौती संरचना का निर्धारण शामिल है।
- क्रेडिट रेटिंग मूल्यांकन: एक क्रेडिट रेटिंग एजेंसी जारीकर्ता की साख-योग्यता का आकलन करती है और रेटिंग प्रदान करती है, जो निवेशकों की धारणा और MTN के मूल्य निर्धारण को प्रभावित करती है।
- दस्तावेज़ीकरण और विधिक अनुपालन: जारीकर्ता एक विस्तृत प्रॉस्पेक्टस तैयार करते हैं, जिसमें MTN की शर्तें, संबद्ध जोखिम और विधिक प्रकटीकरण दिए जाते हैं। विनियामक अपेक्षाओं का अनुपालन अत्यंत महत्वपूर्ण है।
- ग्लोबल नोट का सृजन: लेनदेन की सुगमता के लिए, संपूर्ण निर्गमन का प्रतिनिधित्व करने वाला एक ग्लोबल नोट तैयार किया जाता है और Euroclear या Clearstream जैसे किसी साझा निक्षेपागार (कॉमन डिपॉज़िटरी) के पास पंजीकृत किया जाता है।
प्राथमिक बाज़ार की गतिशीलता
- अंडरराइटिंग प्रक्रिया: MTN को संभावित निवेशकों के समक्ष प्रस्तुत करने के लिए निवेश बैंकों या अंडरराइटरों को नियुक्त किया जाता है। वे बाज़ार माँग, जारीकर्ता की क्रेडिट रेटिंग और प्रचलित ब्याज दरों के आधार पर आरंभिक मूल्य निर्धारित करने में महत्वपूर्ण भूमिका निभाते हैं।
- विपणन और बुक बिल्डिंग: अंडरराइटर निवेशकों की रुचि का आकलन करने के लिए रोडशो आयोजित करते हैं। वे आदेशों की बुक तैयार करते हैं और माँग के आधार पर मूल्य निर्धारण को समायोजित करते हैं।
- मूल्य निर्धारण और बिक्री: अंतिम मूल्य निर्धारित किया जाता है और MTN को पेंशन फंड, बीमा कंपनियों और परिसंपत्ति प्रबंधकों जैसे संस्थागत निवेशकों को बेचा जाता है। ग्लोबल नोट इस प्रक्रिया को सुगम बनाता है।
- निपटान: बिक्री से प्राप्त राशि जारीकर्ता को अंतरित की जाती है, और निवेशकों को उनकी MTN धारिताएँ प्राप्त होती हैं, जो वैश्विक नोट प्रणाली में दर्ज की जाती हैं।
द्वितीयक बाज़ार लेन-देन
- ट्रेडिंग: MTN का द्वितीयक बाज़ार में ओवर-द-काउंटर (OTC) व्यापार होता है। ब्रोकर और डीलर क्रेताओं और विक्रेताओं के बीच लेन-देन को सुगम बनाते हैं।
- Euroclear/Clearstream (अथवा अन्य) की भूमिका: ये क्लियरिंगहाउस ग्लोबल नोट का प्रबंधन करते हैं और व्यापार होने पर स्वामित्व अभिलेख अद्यतन करते हैं। ये प्रतिभूतियों के सुरक्षित एवं कुशल हस्तांतरण को सुनिश्चित करते हैं।
- मूल्य में उतार-चढ़ाव: द्वितीयक बाज़ार में MTN की कीमतें ब्याज दरों की गतिविधि, जारीकर्ता की क्रेडिट रेटिंग में परिवर्तन और समग्र बाज़ार माँग के आधार पर घटती-बढ़ती रहती हैं।
MTN की परिपक्वता
- परिपक्वता के निकट: परिपक्वता तिथि निकट आने पर, जारीकर्ता MTN धारकों को मूलधन चुकाने की तैयारी करता है।
- चुकौती: परिपक्वता तिथि पर जारीकर्ता MTN के वर्तमान धारकों को मूलधन चुकाता है। यह क्लियरिंग प्रणाली (Euroclear/Clearstream) के माध्यम से संपन्न होता है।
- ग्लोबल नोट की समाप्ति: पूर्ण पुनर्भुगतान होने पर ग्लोबल नोट बंद कर दिया जाता है और MTN को प्रणाली से हटा दिया जाता है।
व्यावसायिक संसाधन एवं सर्वोत्तम पद्धतियाँ
- विधिक एवं वित्तीय सलाहकारी सेवाएँ: जारीकर्ता प्रायः विनियमों के अनुपालन, उचित दस्तावेज़ीकरण और प्रभावी बाज़ार रणनीतियाँ सुनिश्चित करने के लिए विधिक एवं वित्तीय सलाहकारों की सेवाएँ लेते हैं।
- बाज़ार अनुसंधान: निवेशकों की रुचि, ब्याज दरों की प्रवृत्तियों और ऋण बाज़ार की गतिशीलता को समझने के लिए निरंतर बाज़ार अनुसंधान आवश्यक है।
- जोखिम प्रबंधन: जारीकर्ताओं और निवेशकों दोनों को MTN से जुड़े ऋण जोखिम, ब्याज दर जोखिम और तरलता जोखिम का प्रबंधन करना होगा।
- विनियामक अनुपालन: MTN के संपूर्ण जीवनचक्र में प्रतिभूति विनियमों और दिशानिर्देशों का पालन अत्यंत आवश्यक है।
संक्षेप में
MTN बाज़ार वित्तीय उद्योग का एक परिष्कृत और गतिशील खंड है, जिसमें जारीकर्ताओं, अंडरराइटरों, निवेशकों और समाशोधन प्रणालियों के बीच सावधानीपूर्वक समन्वय आवश्यक होता है। MTN जारी करने के प्रारंभिक निर्णय से लेकर उसकी अंतिम परिपक्वता तक, प्रत्येक चरण में सफल निष्पादन और विनियामक मानकों के अनुपालन को सुनिश्चित करने हेतु जटिल प्रक्रियाएँ और व्यावसायिक विशेषज्ञता शामिल होती है।
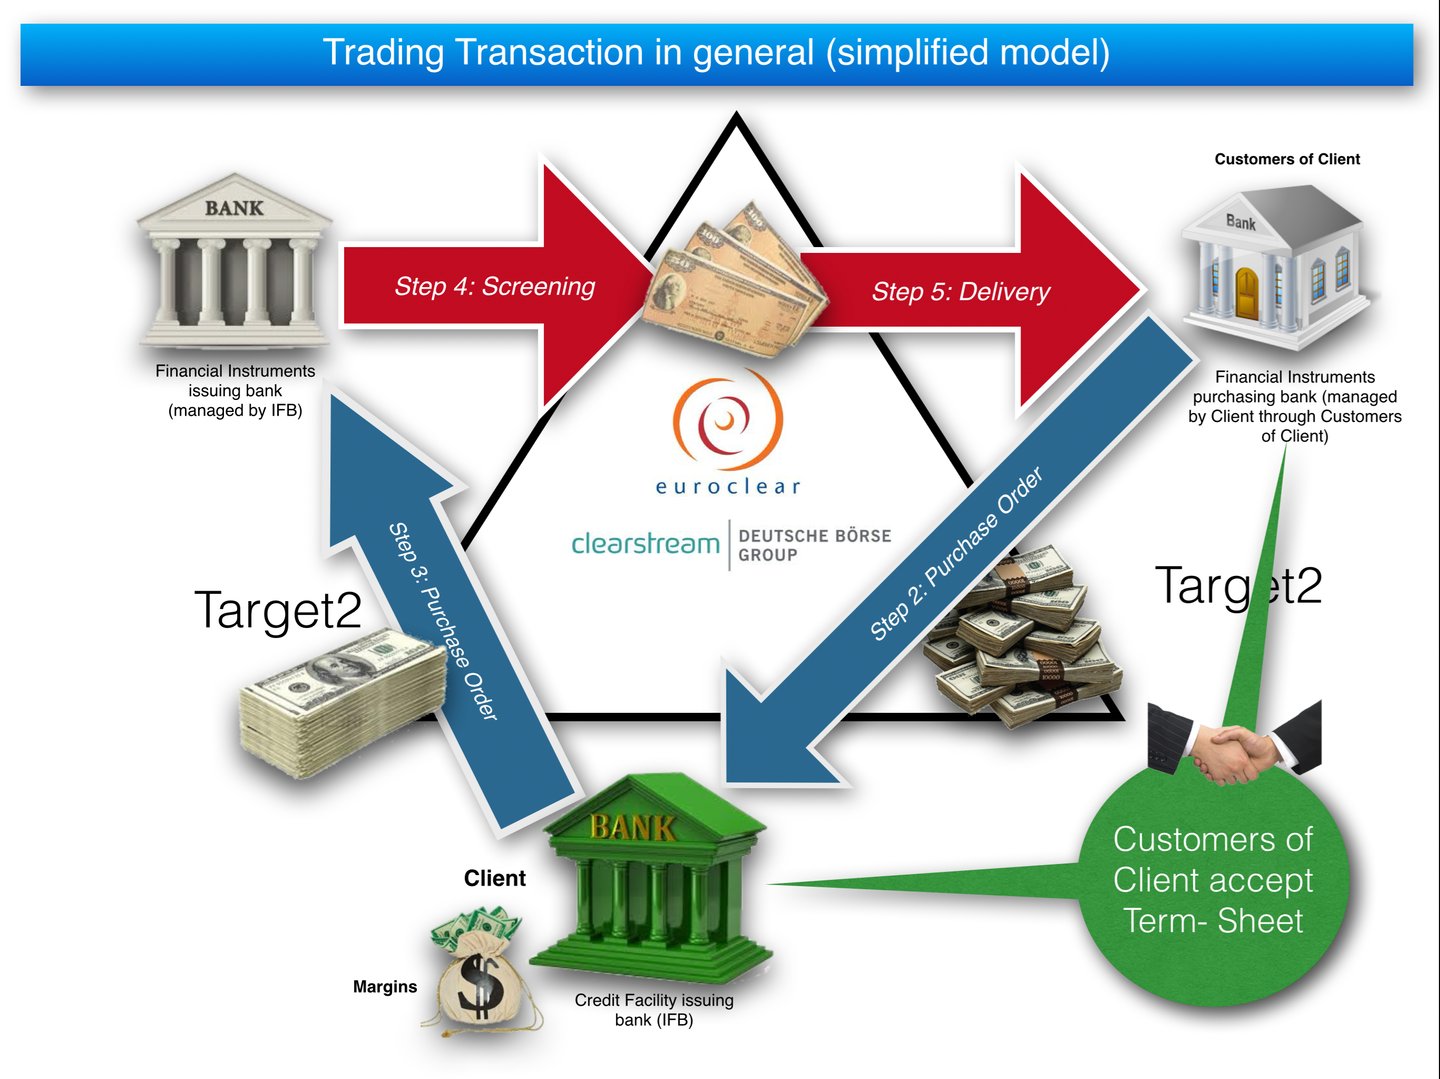
मध्यस्थ बैंक की भूमिका
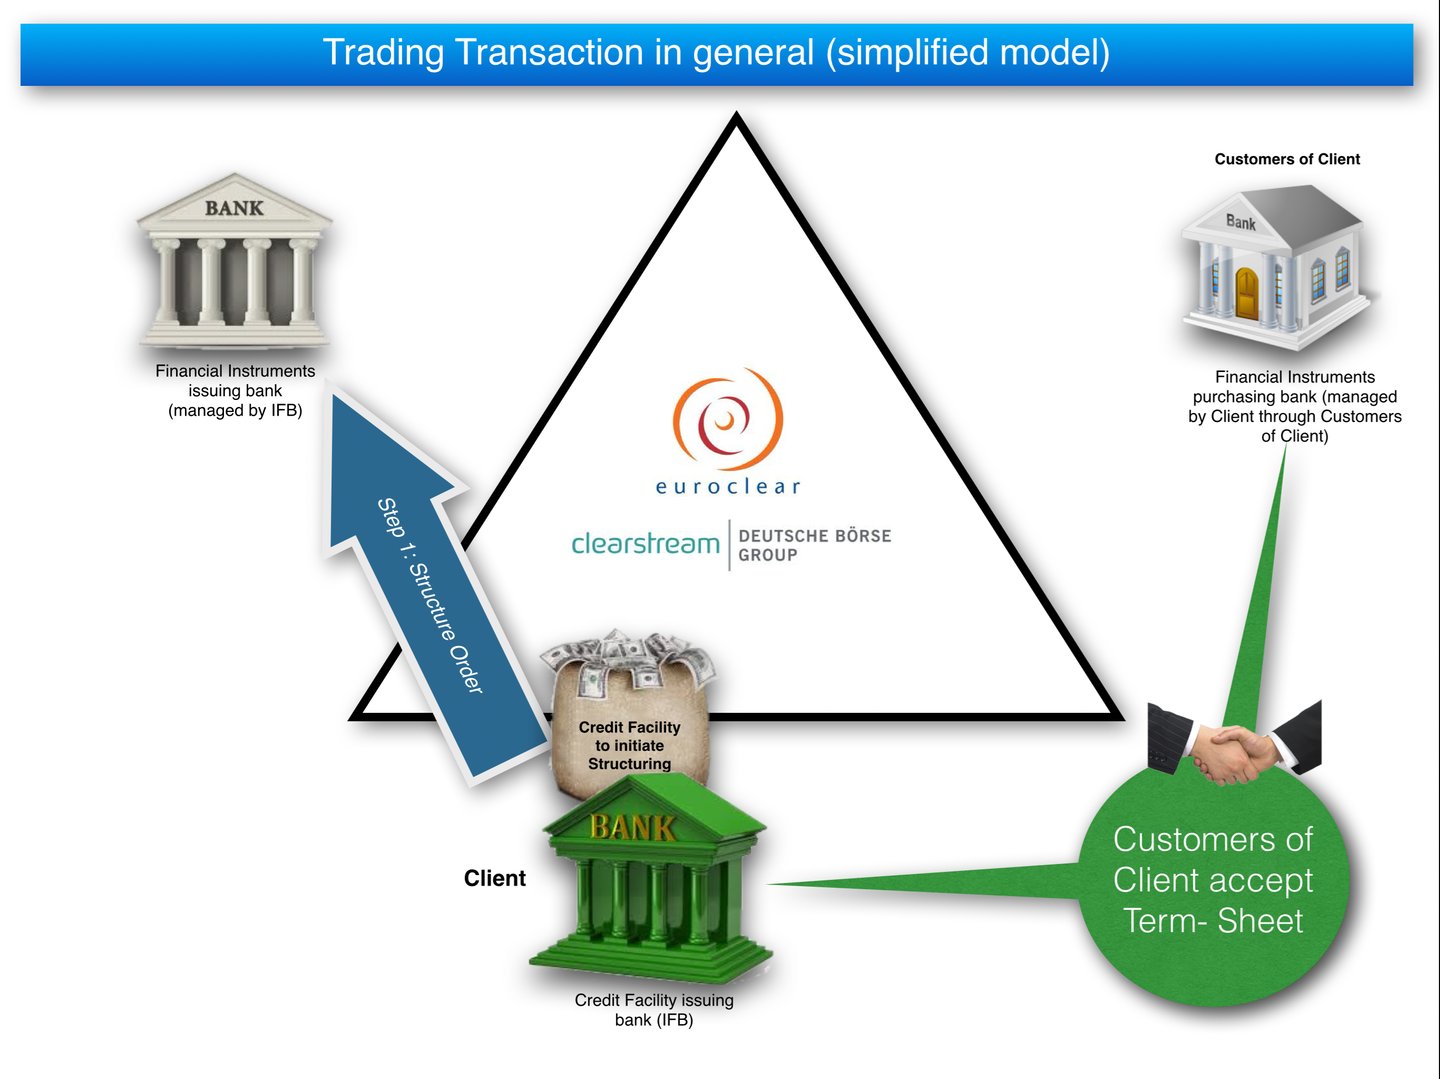
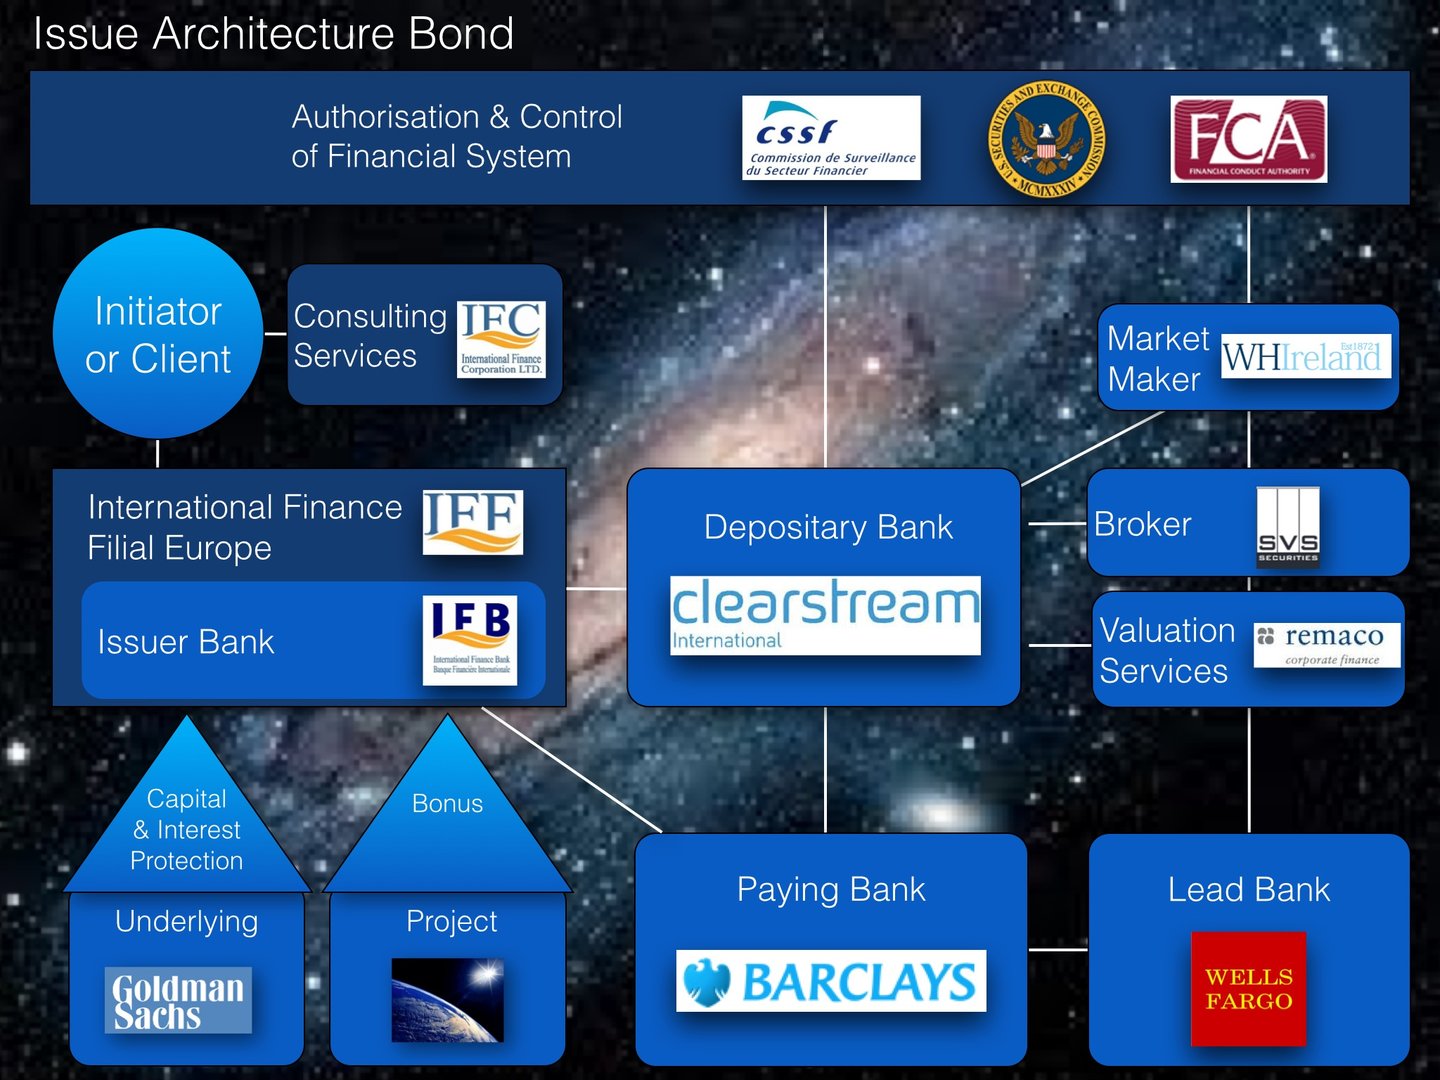
मीडियम टर्म नोट (MTN) जारी करने की प्रक्रिया में मध्यस्थ बैंक की भूमिका बहुआयामी और निर्णायक होती है, विशेषकर तब जब इन लिखतों के जारीकर्ता अग्रणी बैंक हों। मध्यस्थ के कार्यों पर एक विस्तृत दृष्टि:
1. संपर्क एवं वार्ता:
- जारीकर्ता और निवेशकों के बीच सेतु: मध्यस्थ जारीकर्ता बैंक और संभावित निवेशकों के बीच सेतु का कार्य करता है। वह संवाद और वार्ताओं को सुगम बनाता है तथा यह सुनिश्चित करता है कि दोनों पक्षों की आवश्यकताओं और अपेक्षाओं का समाधान हो।
- ऋण सीमाएँ: मध्यस्थ बैंक जारीकर्ता के लिए एक ऋण सीमा स्थापित कर सकता है। यह ऋण सीमा जारीकर्ता को MTN निर्गम का समर्थन करने के लिए आवश्यक तरलता प्रदान करती है
- ऋण-वृद्धि (क्रेडिट एनहांसमेंट): मध्यस्थ जारीकर्ता की साख-योग्यता सुधारने के लिए ऋण-वृद्धि उपायों की व्यवस्था कर सकता है। इसमें तृतीय पक्षों से गारंटी, लेटर ऑफ क्रेडिट या बीमा पॉलिसियाँ प्राप्त करना सम्मिलित हो सकता है।
- संपार्श्विक व्यवस्था: MTN जारी करने को समर्थन देने के लिए संपार्श्विक की व्यवस्था करना एक अन्य रणनीति है। इसमें जारीकर्ता की कुछ परिसंपत्तियों या राजस्व को MTN की प्रतिभूति के रूप में निर्धारित करना शामिल हो सकता है।
- शर्तों पर वार्ता: मध्यस्थ निवेशकों की ओर से MTN जारी करने की शर्तों पर वार्ता करता है। इसमें ब्याज दर, परिपक्वता अवधि, प्रसंविदाएँ और अन्य प्रमुख शर्तें शामिल हैं।
2. बाज़ार विश्लेषण और मूल्य निर्धारण:
- बाज़ार स्थितियों का आकलन: मध्यस्थ वर्तमान बाज़ार स्थितियों, जिनमें ब्याज दरें, निवेशक माँग और आर्थिक संकेतक शामिल हैं, का विश्लेषण करते हैं, ताकि MTN जारी करने के समय और मूल्य निर्धारण पर सलाह दे सकें।
- मूल्य-निर्धारण रणनीति: ये जारीकर्ता के उद्देश्यों के अनुरूप तथा निवेशकों के लिए आकर्षक मूल्य-निर्धारण रणनीति विकसित करने में सहायता करते हैं।
3. सौदे की संरचना:
- डील संरचना: मध्यस्थ जारीकर्ता की वित्तीय स्थिति और बाज़ार की परिस्थितियों को ध्यान में रखते हुए MTN की इष्टतम संरचना पर परामर्श देता है। इसमें परिपक्वता अवधि, कूपन दर तथा दर के स्थिर अथवा परिवर्तनशील होने का निर्धारण सम्मिलित है।
- दस्तावेज़ीकरण और अनुपालन: यह सुनिश्चित करना कि सभी आवश्यक दस्तावेज़ उपलब्ध हों और विनियामक मानकों के अनुरूप हों, मध्यस्थ की एक महत्वपूर्ण भूमिका है।
4. वितरण नेटवर्क:
- निवेशक संपर्क: अपने नेटवर्क का उपयोग करते हुए, मध्यस्थ संभावित निवेशकों तक पहुँचते हैं, जिनमें संस्थागत निवेशक, फंड प्रबंधक और अन्य बैंक शामिल हो सकते हैं।
- बुक बिल्डिंग: वे प्रायः बुक-बिल्डिंग प्रक्रिया में शामिल होते हैं, जिसमें निवेशकों से आदेश एकत्र किए जाते हैं और उनका प्रबंधन किया जाता है।
5. जोखिम मूल्यांकन:
- क्रेडिट जोखिम विश्लेषण: मध्यस्थ जारीकर्ता के क्रेडिट जोखिम का गहन विश्लेषण करते हैं, जिससे निवेशकों को अंतर्दृष्टि मिलती है और जोखिम आकलन प्रक्रिया में सहायता होती है।
- उचित परिश्रम (ड्यू डिलिजेंस): वे जारीकर्ता की विश्वसनीयता और वित्तीय स्थिरता सुनिश्चित करने के लिए उचित परिश्रम (ड्यू डिलिजेंस) करते हैं।
6. विनियामक अनुपालन और विधिक निगरानी:
- अनुपालन: यह सुनिश्चित करना कि MTN जारी करना संबंधित स्थानीय और अंतरराष्ट्रीय विनियमों के अनुरूप हो, मध्यस्थ की एक प्रमुख भूमिका है।
- विधिक ढाँचा: वे निर्गम के विधिक पहलुओं की देखरेख करते हैं, जिसमें अनुबंधों का प्रारूपण और प्रतिभूति कानूनों के अनुपालन का सुनिश्चयन शामिल है।
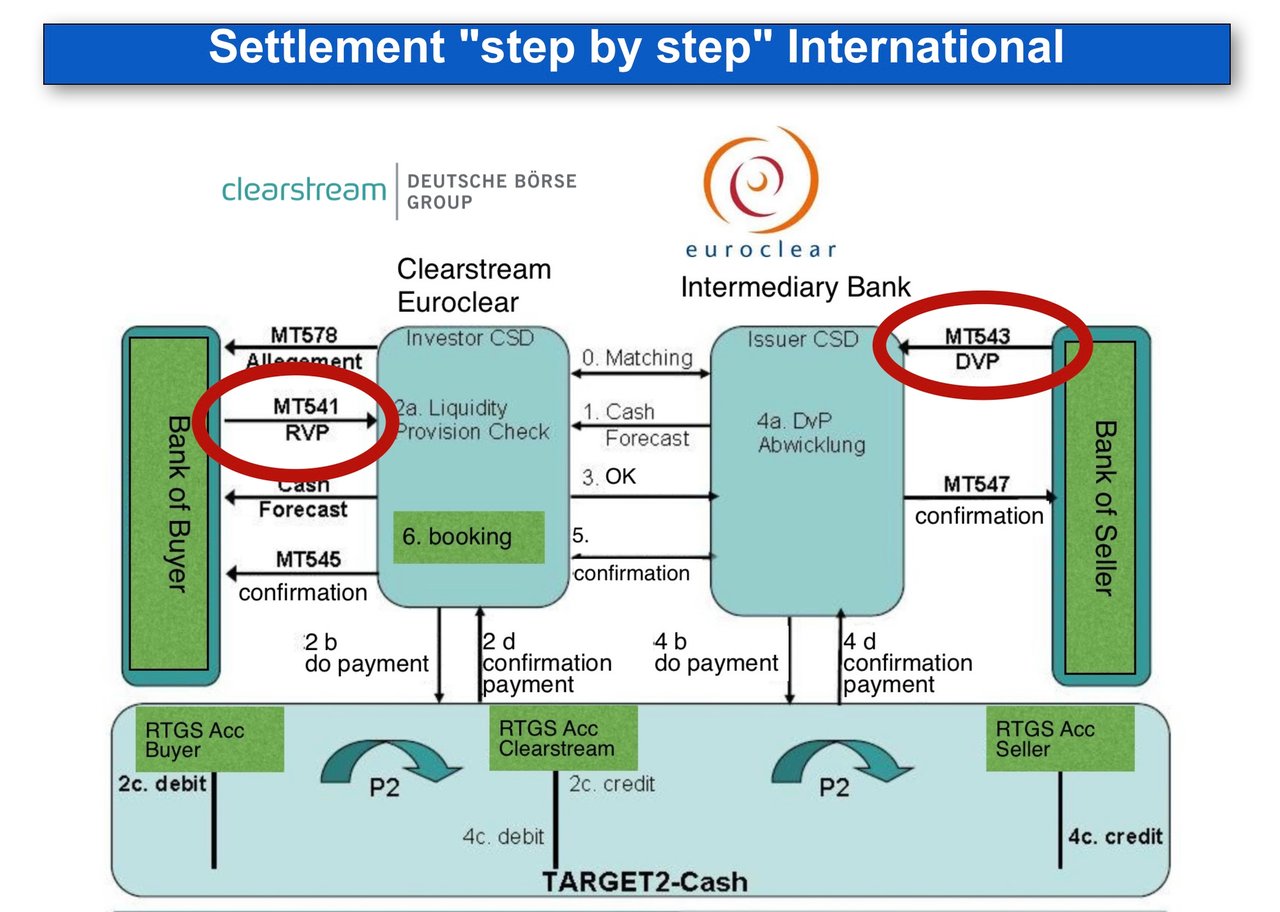
7. निपटान एवं सुविधा-प्रबंधन:
- निपटान का समन्वय: निर्गमन के पश्चात, मध्यस्थ जारीकर्ता और निवेशकों के बीच निपटान प्रक्रिया का समन्वय करता है।
- लेन-देन की सुविधा: वे लेन-देन प्रक्रिया को सुगम बनाते हैं और निधियों के सुचारु अंतरण तथा MTN के निर्गमन को सुनिश्चित करते हैं।
8. जारी करने के पश्चात की सेवाएँ:
- मार्केट मेकिंग: कुछ मामलों में मध्यस्थ मार्केट-मेकिंग सेवाएँ प्रदान करते हैं और द्वितीयक बाज़ार में MTN के लिए तरलता उपलब्ध कराते हैं।
- निवेशक संबंध: ये निवेशकों के साथ निरंतर संबंध बनाए रखने में, तथा जारी करने के उपरांत उन्हें अद्यतन जानकारी उपलब्ध कराने में सहायता कर सकते हैं।
संक्षेप में
MTN जारी करने की प्रक्रिया में मध्यस्थ बैंक की भूमिका निर्णायक होती है, विशेष रूप से अग्रणी बैंकों के साथ कार्य करते समय। बाज़ार विश्लेषण, सौदे की संरचना, वितरण, जोखिम आकलन और विनियामक अनुपालन में उनकी विशेषज्ञता अमूल्य है। वे सुनिश्चित करते हैं कि MTN का निर्गमन कुशलतापूर्वक संपन्न हो, जारीकर्ता बैंक के उद्देश्यों को पूरा करे और निवेशकों के हितों के अनुरूप हो। जटिल वित्तीय लिखतों और वित्तीय बाज़ार के विविध प्रतिभागियों की आवश्यकताओं के बीच सेतु बनाने में उनकी भागीदारी अत्यंत महत्वपूर्ण है।
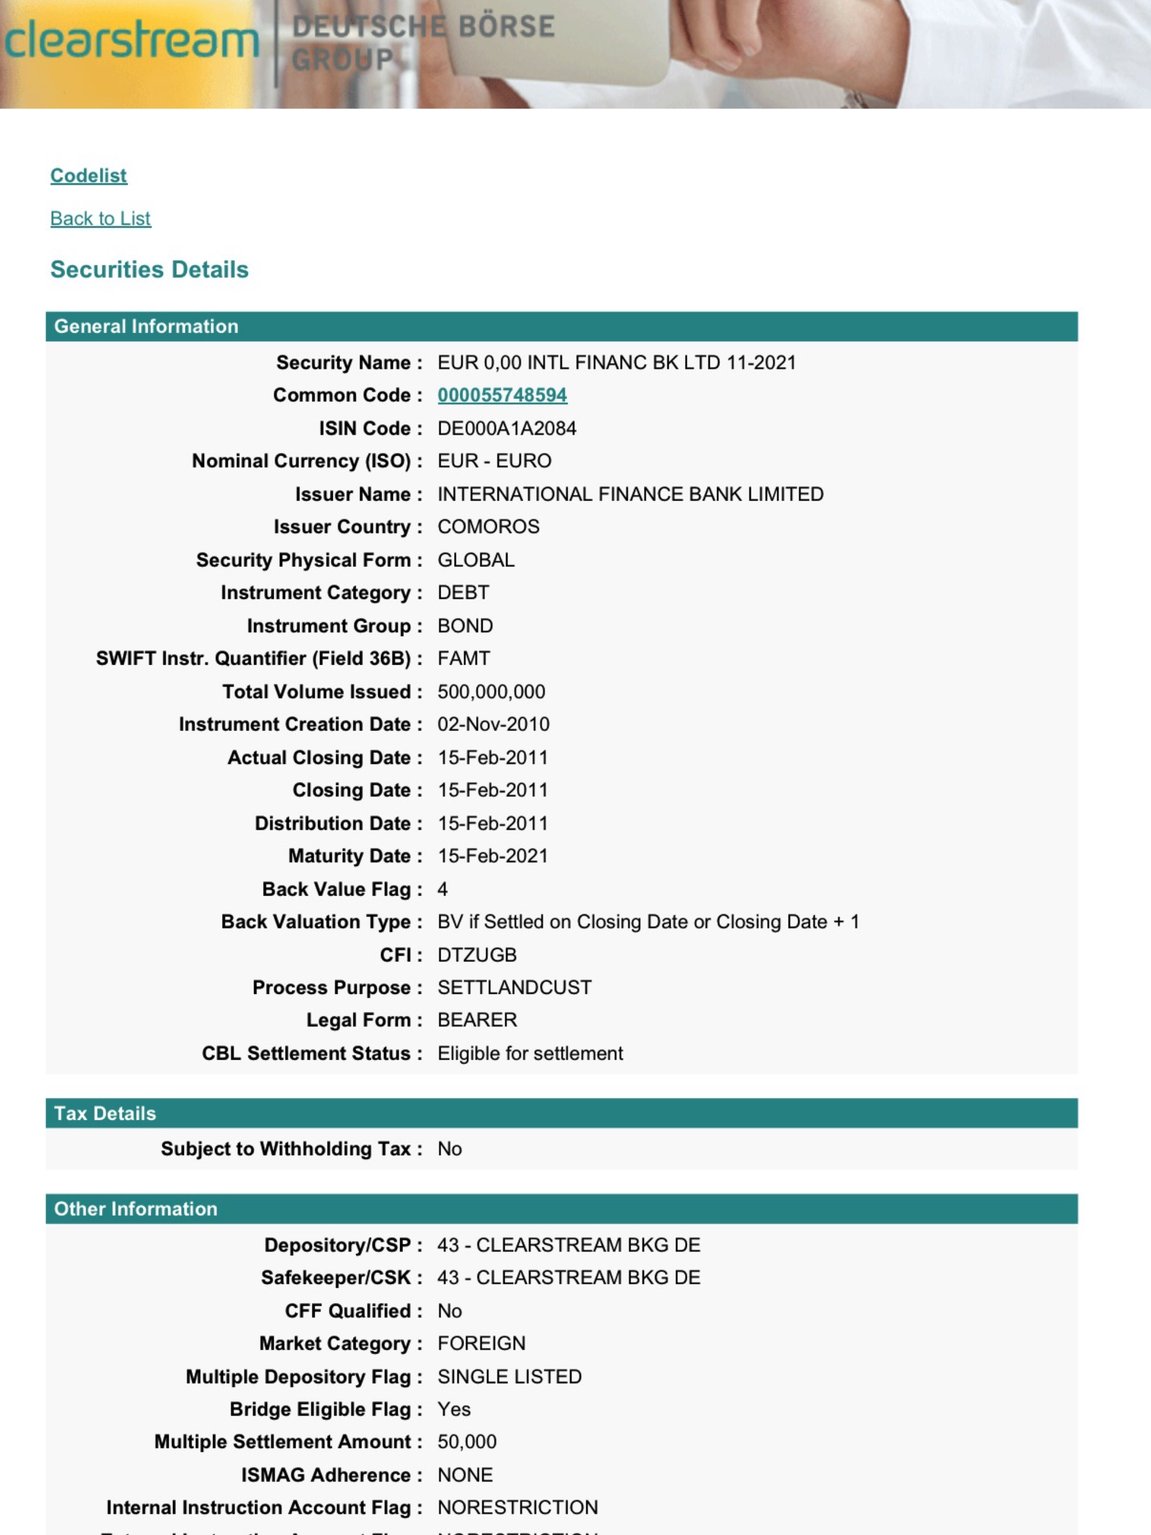
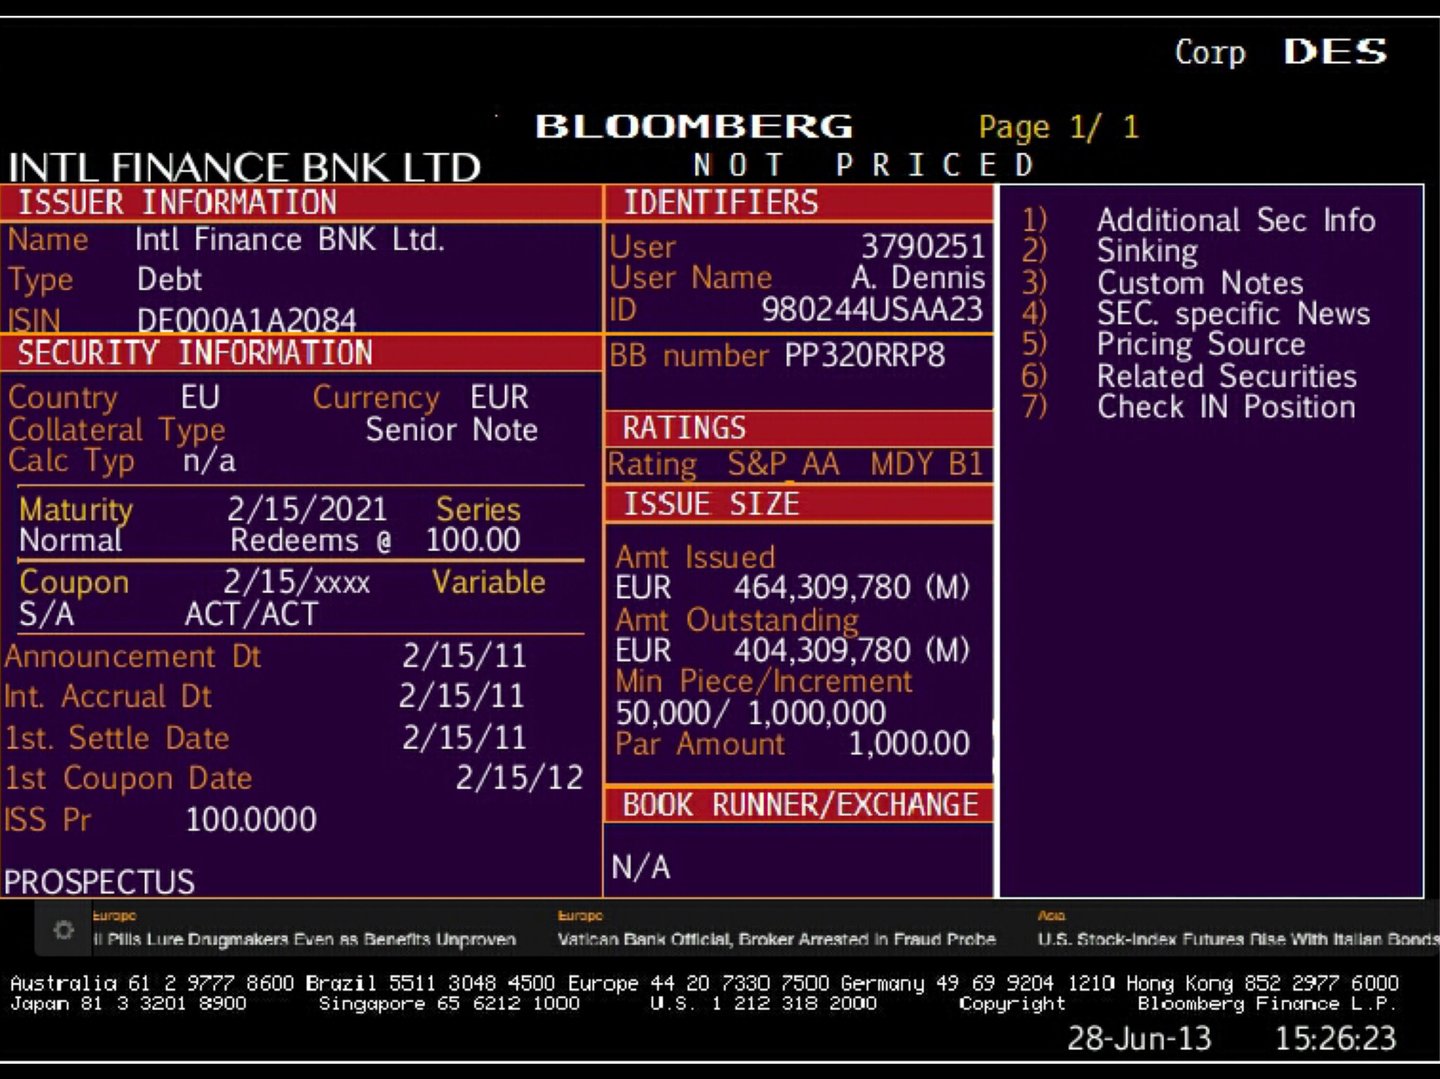
बैंक MTN के मार्जिन
बैंक-MTN (बैंक मध्यम-अवधि नोट) किसी बैंक द्वारा जारी किया गया ऋण लिखत है, जो सामान्यतः वरिष्ठ असुरक्षित आधार पर जारी होता है (बंधकों या सार्वजनिक क्षेत्र के ऋणों के कवर पूल द्वारा समर्थित नोट कवर्ड बॉन्ड कहलाते हैं)। बैंक MTN की परिपक्वता सामान्यतः एक से दस वर्ष की होती है और ये निवेशकों को निश्चित या परिवर्तनीय ब्याज दर का भुगतान करते हैं। बैंक-MTN निर्गम की व्यवस्था सामान्यतः स्वयं जारीकर्ता बैंक द्वारा या किसी अन्य बैंक द्वारा की जाती है, जो जारीकर्ता के लिए डीलर या अंडरराइटर के रूप में कार्य करता है। बैंक-MTN निर्गम की व्यवस्था करने वाला बैंक अपनी सेवाओं के लिए मार्जिन या शुल्क लेता है, जिसे बैंक-MTN निर्गम की आय से काटा जाता है। मार्जिन सामान्यतः बैंक-MTN के अंकित मूल्य या मूलधन के प्रतिशत के रूप में व्यक्त किया जाता है।
प्राथमिक बाज़ार
प्राथमिक बाज़ार में नए बैंक-MTN निर्गम का मार्जिन विभिन्न कारकों पर निर्भर करता है, जैसे जारीकर्ता बैंक की क्रेडिट रेटिंग, बैंक-MTN की परिपक्वता और मुद्रा, बैंक-MTN के लिए बाज़ार की स्थितियाँ और माँग, तथा जारीकर्ता और अरेंजर के बीच वार्ता। मार्जिन इस पर भी निर्भर कर सकता है कि बैंक-MTN निर्गम अरेंजर द्वारा अंडरराइट किया गया है या प्लेस किया गया है। अंडरराइटिंग का अर्थ है कि अरेंजर बैंक-MTN निर्गम का पूरा या कुछ भाग जारीकर्ता से खरीदने की गारंटी देता है और फिर उसे निवेशकों को अधिक कीमत पर बेचता है। प्लेसिंग का अर्थ है कि अरेंजर जारीकर्ता के एजेंट के रूप में कार्य करता है और ऐसे निवेशकों को खोजने का प्रयास करता है जो बैंक-MTN निर्गम को निर्दिष्ट कीमत पर खरीदने के इच्छुक हों। अंडरराइटिंग में अरेंजर के लिए अधिक जोखिम होता है, इसलिए वे सामान्यतः प्लेसिंग की तुलना में अधिक मार्जिन लेते हैं।
मार्जिन की गणना कैसे की जाती है, इसे समझाने के लिए एक काल्पनिक निर्गम पर विचार करें: बैंक A दो से पाँच वर्ष की परिपक्वता वाले MTN के EUR 12 बिलियन जारी करता है। मान लें कि इन नोट्स को किसी अन्य बैंक ने उनके अंकित मूल्य के 0.5% के मार्जिन पर अंडरराइट किया, तो अंडरराइटर इन बैंक-MTN के लिए बैंक A को EUR 11.94 बिलियन (EUR 12 बिलियन में से EUR 12 बिलियन का 0.5% घटाकर) का भुगतान करेगा और फिर उन्हें निवेशकों को उनके अंकित मूल्य EUR 12 बिलियन पर बेचेगा, जिससे उसे शुल्क के रूप में EUR 60 मिलियन (EUR 12 बिलियन का 0.5%) की आय होगी।
द्वितीयक बाज़ार
द्वितीयक बाज़ार में बैंक-MTN के व्यापार का मार्जिन बैंक-MTN की बिड और आस्क कीमतों का अंतर होता है। बिड कीमत वह सर्वोच्च कीमत है जो कोई क्रेता बैंक-MTN के लिए चुकाने को तैयार होता है, और आस्क कीमत वह न्यूनतम कीमत है जिसे कोई विक्रेता बैंक-MTN के लिए स्वीकार करने को तैयार होता है। यह मार्जिन बैंक-MTN की तरलता और अस्थिरता के साथ-साथ उसकी माँग और आपूर्ति को दर्शाता है। मार्जिन इस बात पर भी निर्भर कर सकता है कि बैंक-MTN का व्यापार ओवर-द-काउंटर (OTC) हो रहा है या किसी एक्सचेंज पर। OTC व्यापार का अर्थ है कि क्रेता और विक्रेता सीधे एक-दूसरे से, या ब्रोकर अथवा डीलर जैसे मध्यस्थों के माध्यम से, वार्ता करते हैं। एक्सचेंज व्यापार का अर्थ है कि क्रेता और विक्रेता एक केंद्रीकृत प्लेटफ़ॉर्म का उपयोग करते हैं जो ऑर्डर का मिलान करता है और सौदे निष्पादित करता है। एक्सचेंज व्यापार में सामान्यतः अधिक पारदर्शिता और मानकीकरण होता है, इसलिए इसमें मार्जिन OTC व्यापार की तुलना में कम हो सकता है।
द्वितीयक बाज़ार में मार्जिन की गणना कैसे की जाती है, इसे समझाने के लिए एक काल्पनिक बैंक MTN पर विचार करें, जिसका किसी एक्सचेंज पर व्यापार होता है, जिसका अंकित मूल्य EUR 100,000 है, परिपक्वता में तीन वर्ष शेष हैं और वार्षिक कूपन 1% है; तब इसका मूल्य इसकी परिपक्वता पर प्रतिफल (YTM) पर निर्भर करेगा, जो वह वार्षिकीकृत प्रतिफल है जो कोई निवेशक तब अर्जित करेगा यदि वह Bank-MTN को उसके वर्तमान मूल्य पर खरीदे और परिपक्वता तिथि तक धारण करे। YTM का Bank-MTN के मूल्य से व्युत्क्रमानुपाती संबंध है: यदि YTM बढ़ता है, तो मूल्य घटता है, और इसके विपरीत भी। उदाहरण के लिए, यदि इस नोट का YTM 0.75% हो, तो इसका मूल्य लगभग EUR 100,739 होगा, जिसकी गणना इसके भावी नकदी प्रवाहों (ब्याज भुगतान और मूलधन की वापसी) को इसके YTM से इस सूत्र द्वारा बट्टाकृत करके की जाती है:
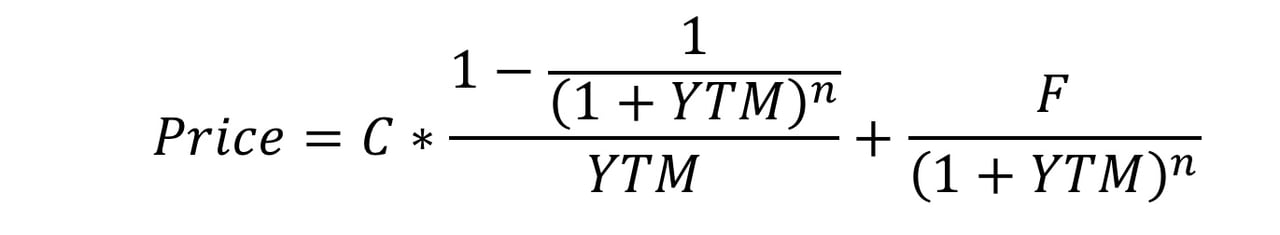
जहाँ C वार्षिक कूपन भुगतान (EUR 1,000) है, F अंकित मूल्य (EUR 100,000) है, YTM को दशमलव में व्यक्त किया गया है (0.0075), और n परिपक्वता तक के वर्षों की संख्या (3) है।
यदि यह बैंक-MTN किसी एक्सचेंज पर कारोबार किया जाता, तो इसके बोली और प्रस्ताव (आस्क) मूल्य माँग और आपूर्ति की बाज़ार शक्तियों द्वारा निर्धारित होते। उदाहरण के लिए, यदि बोली मूल्य EUR 100,690 और प्रस्ताव मूल्य EUR 100,790 हो, तो मार्जिन EUR 100 होगा, जो बोली और प्रस्ताव मूल्य का अंतर है। यह मार्जिन उस लाभ का प्रतिनिधित्व करेगा जो कोई डीलर या ब्रोकर बैंक-MTN को बोली मूल्य पर खरीदकर और प्रस्ताव मूल्य पर बेचकर अर्जित करता है। मार्जिन बैंक-MTN की चलनिधि और अस्थिरता को भी दर्शाएगा: यदि बैंक-MTN अत्यधिक तरल और स्थिर हो, तो मार्जिन कम होगा, और यदि बैंक-MTN अतरल और अस्थिर हो, तो मार्जिन अधिक होगा।
क्रय प्रक्रिया
1. IFB में ग्राहक के खाते में प्रारंभिक जमा
पहला चरण: आवश्यक खाते खोलने और सभी अनुपालन अपेक्षाएँ पूरी करने के बाद, ग्राहक अपेक्षित निधि International Financial Bank (IFB) में अपने खाते में जमा करता है।
2. उचित परिश्रम (ड्यू डिलिजेंस) एवं अनुपालन प्रक्रिया
बैंक ग्राहक तथा प्रतिभूतियों (जारीकर्ता, ISIN, अभिरक्षा श्रृंखला) के संबंध में उचित परिश्रम (ड्यू डिलिजेंस) एवं अनुपालन जाँच करता है
3. लेनदेन मध्यस्थ की नियुक्ति (यदि लागू हो)
फैसिलिटेटर ग्राहक का परिचय करा सकता है, किंतु निष्पादन में उसकी कोई भूमिका नहीं होती और ग्राहक के लिखित अधिदेश के बिना उसे कोई जानकारी प्राप्त नहीं होती।
4. एस्क्रो खाता स्थापित करना (यदि आवश्यक हो)
लेन-देन के दौरान निधियों और वित्तीय लिखतों की सुरक्षा सुनिश्चित करने के लिए एक एस्क्रो अनुबंध स्थापित किया जाता है।
5. क्रय अनुबंध पर हस्ताक्षर
इस चरण में अब अनुबंध की शर्तों की गहन समझ आवश्यक है, विशेषकर वित्तीय लिखतों की मात्रा, किस्तों और समय-निर्धारण के संबंध में।
- मात्रा: लेन-देन किए जाने वाले MTN का कुल अंकित मूल्य अनुबंध में स्पष्ट रूप से परिभाषित होना चाहिए। MTN सामान्यतः $10 मिलियन या उससे अधिक, कई अरब तक के मूल्यवर्ग में जारी किए जाते हैं, परंतु डील की संरचना के अनुसार मात्रा भिन्न हो सकती है।
- किस्तें (ट्रेंच): यदि MTN अनेक किस्तों (खेपों) में जारी किया जा रहा है, तो इसे क्रय अनुबंध में स्पष्ट रूप से उल्लिखित किया जाना चाहिए। किस्तें लेनदेन के जोखिम और समय-निर्धारण को प्रबंधित करने में सहायक होती हैं।
- ट्रांश का आकार: अनुबंध में प्रत्येक ट्रांश का आकार (उदाहरण के लिए, प्रति ट्रांश 500 मिलियन USD) निर्दिष्ट होना चाहिए।
- वितरण समय-सारणी: प्रत्येक किस्त (ट्रांश) के जारी किए जाने की समय-सीमा निर्धारित की जानी चाहिए, जो मासिक, त्रैमासिक या परस्पर सहमति के अनुसार हो सकती है।
- किस्त जारी करने की शर्तें: अनुबंध में उन सभी शर्तों या मील-पत्थरों (जैसे, सफल KYC और उचित परिश्रम (ड्यू डिलिजेंस)) का उल्लेख होना चाहिए जिन्हें आगामी किस्तें जारी होने से पूर्व पूरा किया जाना आवश्यक है।
ये तत्व सुनिश्चित करते हैं कि लेन-देन चरणबद्ध रूप से संपन्न हो, ताकि जोखिम और चलनिधि का प्रबंधन किया जा सके, विशेषकर बड़ी मात्रा वाले सौदों में।
6. MTN लेनदेन प्रक्रिया
यह चरण MTN के अंतरण और भुगतान तंत्र को समझने के लिए महत्वपूर्ण है। इसमें लेन-देन को पूरा करने के लिए प्रयुक्त अवसंरचना और प्रणालियों का विवरण शामिल है।
क. MTN का सत्यापन
बैंक यह सुनिश्चित करता है कि MTN वास्तविक, वैध और परिदेय है। इसमें निम्नलिखित का सत्यापन शामिल है:
- जारीकर्ता संस्था की विश्वसनीयता।
- लिखत की कानूनी प्रवर्तनीयता और परक्राम्यता।
ख. केंद्रीय प्रतिभूति डिपॉजिटरी (CSD) के माध्यम से MTN का अंतरण
MTN सामान्यतः केंद्रीय प्रतिभूति डिपॉजिटरी (CSD) के माध्यम से धारित और अंतरित किए जाते हैं। CSD वित्तीय लिखतों के अंतरण में उच्च स्तर की सुरक्षा, पारदर्शिता और दक्षता प्रदान करते हैं। इस संदर्भ में, सामान्य CSD में Euroclear, Clearstream या Depository Trust & Clearing Corporation (DTCC) शामिल हैं।
CSD की भूमिका: CSD एक मध्यस्थ के रूप में कार्य करता है जो क्रेता और विक्रेता के बीच MTN के अंतरण को सुगम बनाता है। क्रय अनुबंध हो जाने के पश्चात निम्नलिखित चरण संपन्न होते हैं:
- डिलीवरी बनाम भुगतान (DvP): MTN क्रेता (ग्राहक) को केवल भुगतान किए जाने के बाद ही सुपुर्द किया जाता है। CSD प्रतिभूति और निधियों के समकालिक अंतरण को सुनिश्चित करता है, जिससे प्रतिपक्ष जोखिम घटता है।
- इलेक्ट्रॉनिक अंतरण: MTN को विक्रेता के अभिरक्षा खाते से क्रेता के अभिरक्षा खाते में CSD पर (जैसे Euroclear खाता) इलेक्ट्रॉनिक रूप से अंतरित किया जाता है।
- पुष्टि: CSD दोनों पक्षों को अंतरण की पुष्टि प्रदान करता है, जिससे यह सुनिश्चित होता है कि प्रतिभूति का स्वामित्व परिवर्तित हो चुका है।
ग. RTGS (रियल-टाइम ग्रॉस सेटलमेंट) के माध्यम से भुगतान
MTN की खरीद का भुगतान सामान्यतः रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली के माध्यम से संसाधित किया जाता है, जो निधियों के तत्काल और अंतिम निपटान की सुविधा देती है। RTGS प्रणालियों का उपयोग उच्च-मूल्य के लेनदेन के लिए किया जाता है और इनका संचालन सामान्यतः केंद्रीय बैंकों द्वारा किया जाता है।
RTGS की विशेषताएँ:
- तत्काल निपटान: भुगतानों का निपटान प्रत्येक लेन-देन के आधार पर वास्तविक समय में होता है, अर्थात् निधियाँ तुरंत अंतरित हो जाती हैं और उन्हें पलटा नहीं जा सकता।
- भुगतान की अंतिमता: निधि अंतरण अप्रतिसंहरणीय होता है, जो दोनों पक्षों को सुरक्षा प्रदान करता है।
प्रतिभूति अंतरण के लिए CSD और भुगतान के लिए RTGS का संयोजन एक सुरक्षित, रियल-टाइम लेन-देन परिवेश प्रदान करता है, जो विलंबित निपटान या प्रतिपक्ष चूक से संबंधित जोखिमों को न्यूनतम करता है।
7. अंतिम निधि अंतरण
भुगतान और परिदान निपटान तिथि पर एक साथ होते हैं (DvP), ताकि ग्राहक प्रतिभूतियाँ प्राप्त होने पर ही भुगतान करे।
8. लेनदेन-पश्चात सुरक्षित अभिरक्षा और उपयोग
निपटान के पश्चात, MTN ग्राहक के IFB में अभिरक्षा खाते में रखे जाते हैं।
9. विनियामक रिपोर्टिंग एवं कराधान
अंत में, ग्राहक को विनियामक दायित्वों का पालन करना होगा और लेनदेन से उत्पन्न होने वाले कराधान संबंधी प्रभावों का समाधान करना होगा।
MTN की खरीद और बिक्री: बाज़ार मूल्य, निर्गम बट्टा और डिस्काउंट नोट्स
MTN की खरीद-बिक्री बाज़ार मूल्यों पर होती है, जो कूपन, शेष परिपक्वता अवधि, जारीकर्ता की ऋण गुणवत्ता और प्रचलित प्रतिफल पर निर्भर करते हैं। द्वितीयक बाज़ार में, प्रतिफल बढ़ने पर कम कूपन वाला नोट अंकित मूल्य से नीचे कारोबार करता है। प्राथमिक बाज़ार में, प्रत्येक स्ट्रक्चर्ड निर्गम में जारीकर्ता को प्राप्त मूल्य और नोट के आबंटन मूल्य के बीच एक मार्जिन होता है – अन्यथा कोई भी बैंक उससे कोई आय अर्जित नहीं करेगा। यह सकल स्प्रेड (प्रबंधन, अंडरराइटिंग और विक्रय शुल्क, या री-ऑफ़र छूट) प्रमुख प्रबंधकों, डीलरों और ब्रोकरों तथा संरचनाकार के रूप में IFB के बीच बाँटा जाता है, और इसका एक भाग कभी-कभी निर्गम मूल्य पर छूट के रूप में ग्राहकों को दिया जाता है। यह छूट अंतिम शर्तों या मूल्य निर्धारण पूरक में प्रलेखित होती है। इसके अतिरिक्त, डिस्काउंट नोट्स की संरचना ही अंकित मूल्य से नीचे जारी करने की होती है और परिपक्वता पर उनका अंकित मूल्य पर पुनर्भुगतान किया जाता है: इसके उदाहरण अमेरिकी ट्रेज़री बिल और इंटरनेशनल फाइनेंस कॉरपोरेशन (IFC, विश्व बैंक समूह का सदस्य) के डिस्काउंट नोट्स हैं, जो अमेरिकी डॉलर और ऑफशोर रेनमिनबी में ओवरनाइट से 360 दिन तक की परिपक्वता अवधि के साथ जारी किए जाते हैं। छूट का आकार अपने आप में वैधता की कसौटी नहीं है: दीर्घावधि स्ट्रक्चर्ड उत्पादों में, प्रति वर्ष 1–2% का संरचना मार्जिन दस वर्षों में अंकित मूल्य के 10–20% से अधिक हो जाता है, और निर्गम मूल्य पर अग्रिम रूप से दी गई तदनुरूप छूट पूर्णतः वैध हो सकती है। महत्वपूर्ण बात स्वयं लिखत है: IFB पहचान योग्य जारीकर्ता, ISIN और मान्यता प्राप्त क्लियरिंग प्रणाली के माध्यम से निपटान वाले नोट्स की संरचना और आबंटन करता है।
ग्राहकों के लिए, IFB ग्राहक की पूर्ण KYC/AML समीक्षा तथा ISIN और अभिरक्षा विवरण के माध्यम से प्रतिभूतियों के सत्यापन के पश्चात, मान्यता प्राप्त समाशोधन प्रणालियों (Euroclear, Clearstream, DTC) के माध्यम से भुगतान-के-विरुद्ध-वितरण आधार पर MTN का क्रय-विक्रय निष्पादित करता है।
मीडियम टर्म नोट्स (MTN) के क्षेत्र में आगे बढ़ने के लिए असाधारण विशेषज्ञता, वैश्विक पहुँच और आपकी विशिष्ट आवश्यकताओं के प्रति प्रतिबद्धता रखने वाले सहयोगी की आवश्यकता होती है। यहीं International Finance Bank (IFB) आपकी सहायता करता है। हम उन कंपनियों को सहयोग प्रदान करते हैं जो MTN कार्यक्रमों के माध्यम से अपने वित्तपोषण स्रोतों में विविधता लाना चाहती हैं। हमारी उच्च कुशल टीम गहन बाज़ार अंतर्दृष्टि और सुदृढ़ जोखिम प्रबंधन रणनीतियाँ प्रदान करती है, ताकि आप MTN द्वारा उपलब्ध कराए जाने वाले लचीले और लागत-प्रभावी अवसरों का अधिकतम लाभ उठा सकें।
IFB को अपना MTN जारीकर्ता या मध्यस्थ बैंक चुनने का अर्थ है ऐसी टीम तक पहुँच प्राप्त करना, जो अनुकूलित वित्तीय समाधान उपलब्ध कराने के लिए समर्पित है। हम तेज़ी से बदलते और अप्रत्याशित व्यावसायिक परिवेश में लचीलेपन के महत्व को समझते हैं। हमारे MTN कार्यक्रम के अंतर्गत आपको अपनी विशिष्ट आवश्यकताओं के अनुरूप नोट्स की संरचना, मुद्रा और समय-निर्धारण को अनुकूलित करने का विकल्प मिलता है। हम आपके नोट्स का उपयुक्त निवेशकों के बीच प्लेसमेंट करने का प्रयास करते हैं। निरंतर जटिल होते वित्तीय जगत में IFB को अपना मार्गदर्शक बनाइए, ताकि मीडियम टर्म नोट्स की पूरी क्षमता का उपयोग करके आप अपने व्यवसाय को आगे बढ़ा सकें।
क्या आप यह समझने के लिए और पढ़ना चाहते हैं कि वित्तीय लिखतों की गणना कैसे की जाती है?
वित्तीय लिखतों की पुस्तिका
वित्तीय बाज़ारों का गणित
वित्तीय लिखत और डेरिवेटिव: मॉडलिंग, मूल्यांकन और जोखिम संबंधी मुद्दे
वित्तीय गणनाओं में निपुणता
वित्तीय बाज़ार साधनों के गणित के लिए चरण-दर-चरण मार्गदर्शिका
अतिरिक्त पठन सामग्री