अंतरराष्ट्रीय स्तर पर सक्रिय कॉर्पोरेट संस्थाओं के लिए सीमा-पार ट्रेजरी एवं बैंकिंग अवसंरचना
IFB उन पात्र व्यवसायों की सेवा करता है जिनकी ट्रेज़री आवश्यकताएँ मानक घरेलू बैंकिंग ढाँचे से आगे जाती हैं। हम विभिन्न क्षेत्राधिकारों, प्रतिपक्षों और निपटान परिवेशों में संचालित कॉर्पोरेट संस्थाओं के लिए बहु-मुद्रा बैंकिंग, सीमा-पार भुगतान निष्पादन, चलनिधि सहायता और संबंध-आधारित सेवा प्रदान करते हैं।
जब कोई व्यवसाय अनेक मुद्राओं, अंतरराष्ट्रीय आपूर्तिकर्ता प्रवाहों, सीमा-पार निपटान और बहु-इकाई संरचनाओं का प्रबंधन करता है, तब अंतरराष्ट्रीय ट्रेज़री उल्लेखनीय रूप से अधिक जटिल हो जाती है। ऐसे परिवेश में बैंकिंग को केवल खाते तक पहुँच से अधिक कुछ प्रदान करना चाहिए। उसे निष्पादन की विश्वसनीयता, परिचालन स्पष्टता और भरोसेमंद नियंत्रण उपलब्ध कराना चाहिए।
बैंकिंग उत्पादों से पहले बैंकिंग संरचना
अंतरराष्ट्रीय ट्रेज़री का विकास संचय के आधार पर नहीं होना चाहिए। जहाँ बैंकिंग संबंध प्रतिक्रियात्मक रूप से खोले जाते हैं, प्रत्येक बाज़ार के लिए एक, प्रत्येक प्रतिपक्ष के लिए एक, प्रत्येक संकट के लिए एक, वहाँ परिणाम विविधीकरण नहीं बल्कि विखंडन होता है। कंपनी तरलता का प्रबंधन करने के बजाय बैंकों का प्रशासन करने में उलझ जाती है।
एक सुसंगत संरचना प्रत्येक संबंध को एक निश्चित कार्य सौंपती है और उसे उसी कार्य तक सीमित रखती है। परिचालन खाते वाणिज्यिक प्रवाह वहन करते हैं। ट्रेज़री खाते आरक्षित निधि धारण करते हैं। अभिरक्षा निपटान से पृथक रहती है। व्यापार लिखतें उस संस्था के माध्यम से संचालित होती हैं जिसके पास उन्हें निष्पादित करने की कॉरेस्पोंडेंट पहुँच है। बिना कारण कुछ भी दोहराया नहीं जाता, और कोई भी महत्वपूर्ण कार्य किसी एकल विफलता-बिंदु पर निर्भर नहीं करता।
यह अनुशासन चार स्थानों पर लाभ देता है। मिलान (रिकंसिलिएशन) जाँच-पड़ताल जैसा नहीं, बल्कि यांत्रिक हो जाता है। भुगतान निष्पादन बेहतर होता है, क्योंकि प्रत्येक प्रवाह अपने लिए निर्मित माध्यम से गुज़रता है। चलनिधि समग्र रूप में दिखाई देती है, न कि ऐसे शेषों के रूप में जिन्हें हाथ से जोड़ना पड़े। और प्रतिपक्ष जोखिम इतिहास के संयोग के बजाय एक सुविचारित निर्णय बन जाता है।
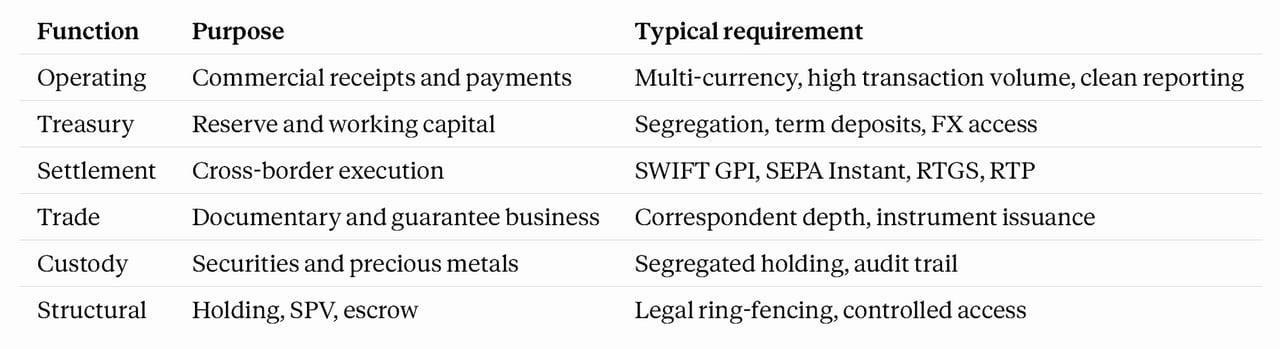
कोई मानक टेम्पलेट नहीं है। उपयुक्त संरचना इस पर निर्भर करती है कि व्यवसाय कहाँ व्यापार करता है, उसका स्वामित्व किस प्रकार है, और वह वास्तव में किन निपटान परिवेशों से संबद्ध है। खातों की अनुशंसा करने से पूर्व हम इसका आकलन करते हैं।
IFB का विधिक-इकाई बैंकिंग ढाँचा इन्हीं आवश्यकताओं के अनुरूप तैयार किया गया है: परिचालन, ट्रेजरी और अभिरक्षा उपयोग के लिए बहु-स्तरीय खाता संरचनाएँ; बहु-मुद्रा खाते; SWIFT (gpi ट्रैकिंग सहित), SEPA Instant, RTGS और RTP के माध्यम से भुगतान, जो उन स्थितियों में कॉरेस्पोंडेंट बैंकों के माध्यम से निष्पादित किए जाते हैं जहाँ IFB प्रत्यक्ष सहभागी नहीं है, साथ ही आंतरिक बही-अंतरण; अनुकूलित लेन-देन निगरानी एवं रिपोर्टिंग; विशिष्ट तरलता ढाँचे; और अनुरोध पर FX स्पॉट, फ़ॉरवर्ड एवं स्वैप व्यवस्थाएँ।
यह ट्रेज़री मार्ग संस्थापकों, स्वामी-प्रबंधकों और अंतरराष्ट्रीय स्तर पर सक्रिय प्रधान व्यक्तियों के लिए बनाया गया है, जिनके व्यवसाय सामान्य घरेलू बैंकिंग की सीमाओं से आगे बढ़ चुके हैं। जब कोई कंपनी विभिन्न क्षेत्राधिकारों, प्रतिपक्षों और मुद्राओं में परिचालन करने लगती है, तो ट्रेज़री एक प्रशासनिक गौण कार्य नहीं रह जाती, बल्कि फ़र्म की वाणिज्यिक नियंत्रण संरचना का अंग बन जाती है।
यह विशेष रूप से उन व्यवसायों के लिए उपयुक्त है जिन्हें विभिन्न बाज़ारों में राजस्व प्रवाह, आपूर्तिकर्ता भुगतान, वेतन भुगतान, कार्यशील पूंजी और ट्रेजरी शेष राशियों के प्रबंधन हेतु बहु-मुद्रा परिचालन खातों की आवश्यकता होती है। विकासशील कंपनियों और संस्थापक-संचालित समूहों के लिए यह केवल सुविधा का प्रश्न नहीं है। यह चपलता बनाए रखने, टाले जा सकने वाले विदेशी मुद्रा घर्षण को घटाने और व्यवसाय के विस्तार के साथ नकदी पर नियंत्रण बनाए रखने का प्रश्न है।
यह उन स्थितियों में भी उतना ही प्रासंगिक है जहाँ व्यवसाय को अंतरराष्ट्रीय भुगतान का निष्पादन उस गति, स्पष्टता और विश्वसनीयता के साथ चाहिए जो पारंपरिक बैंकिंग संबंध प्रायः देने के इच्छुक या सक्षम नहीं होते। संस्थापक बहुत शीघ्र भाँप लेते हैं कि बैंकिंग कब व्यावसायिक गति में बाधक बन रही है। निपटान में विलंब, बिखरे हुए सेवा माध्यम और अपारदर्शी एस्केलेशन प्रक्रियाएँ मामूली असुविधाएँ नहीं हैं; वे परिचालन संबंधी विफलताएँ हैं। अधिक उपयुक्त ट्रेज़री ढाँचा सीमा-पार भुगतानों को अधिक अनुशासन और कम अनावश्यक अवरोधों के साथ सहारा देता है।
यह मार्ग उन कॉर्पोरेट संस्थाओं के लिए भी उपयुक्त है जिन्हें सीमा-पार तरलता की स्पष्ट जानकारी चाहिए। जैसे-जैसे संस्थापक-संचालित व्यवसायों का विस्तार होता है, नकदी प्रायः विभिन्न संस्थाओं, क्षेत्राधिकारों और बैंकिंग संबंधों में बिखर जाती है। यह विखंडन रणनीतिक कमज़ोरी उत्पन्न करता है। प्रबंधन को अधिक स्पष्टता से जानना आवश्यक है कि तरलता कहाँ स्थित है, कैसे गतिमान होती है और वित्तपोषण संबंधी दबाव कहाँ उभर सकता है। बेहतर दृश्यता से बेहतर निर्णय संभव होता है, विशेषकर तब जब व्यवसाय एक ही समय में वृद्धि, निवेश, ट्रेज़री आरक्षित निधि और सीमा-पार दायित्वों के बीच संतुलन बना रहा हो।
- जिन कंपनियों की एकाधिक संस्थाएँ, क्षेत्रीय परिचालन या अधिक विकसित आंतरिक शासन-व्यवस्था है, उनके लिए यह मार्ग उन स्थितियों में भी उपयुक्त है जहाँ संरचित ट्रेजरी प्रशासन आवश्यक हो जाता है। वृद्धि के एक चरण पर अनौपचारिक व्यवस्थाएँ पर्याप्त नहीं रह जातीं। व्यवसाय को अधिक स्पष्ट खाता विभाजन, सुदृढ़ अनुमोदन तर्क, अधिक सुसंगत बैंकिंग संरचना और ऐसी प्रक्रियाओं की आवश्यकता होती है जो अव्यवस्था में गिरे बिना विस्तार को सहारा दे सकें। यह विशेष रूप से तब सत्य है जब संस्थापक उद्यमशील तदर्थवाद से अधिक संस्थागत परिचालन अनुशासन की ओर बढ़ रहे हों।
- यह उन व्यवसायों के लिए भी उपयुक्त है जिन्हें मिलान और रिपोर्टिंग सहायता की आवश्यकता होती है, क्योंकि ट्रेज़री कार्य अधिक जटिल होता जाता है। अंतरराष्ट्रीय परिचालन वित्त टीमों पर भार बढ़ाते हैं। भुगतान प्रवाह बढ़ते हैं, प्रतिपक्ष विविध होते हैं, और प्रबंधन को सुविचारित निर्णय लेने के लिए अधिक स्पष्ट रिपोर्टिंग की आवश्यकता होती है। इसलिए ऐसा बैंकिंग संबंध, जो सुदृढ़ मिलान-तर्क, रिपोर्टिंग की स्पष्टता और परिचालन पारदर्शिता का समर्थन करता है, व्यावसायिक दृष्टि से मूल्यवान है, मात्र प्रशासनिक रूप से वांछनीय नहीं।
- अंततः, यह मार्ग उन कॉर्पोरेट संस्थाओं के लिए है जो अपने अंतरराष्ट्रीय संचालन हेतु अधिक उत्तरदायी बैंकिंग संबंध चाहती हैं। संस्थापक-संचालित व्यवसाय अक्सर बैंक के ध्यान देने से बहुत पहले ही सामान्य बैंकिंग की सीमाओं से आगे निकल जाते हैं। उन्हें दिखावटी संबंध प्रबंधन की नहीं, बल्कि उत्तरदायी मानवीय प्रतिनिधियों, मामलों को उच्च स्तर तक ले जाने की विवेकपूर्ण व्यवस्था (एस्केलेशन) और ऐसे संस्थान की आवश्यकता है जो यह समझे कि ट्रेज़री कार्यान्वयन का अभिन्न अंग है, उसका गौण पक्ष नहीं।
सार रूप में, यह ट्रेज़री मार्ग उन व्यवसायों के लिए है जिन्हें अपनी महत्त्वाकांक्षा के साथ तालमेल रखने वाली बैंकिंग की आवश्यकता है। इसे अंतरराष्ट्रीय स्तर पर सक्रिय उन कॉर्पोरेट संस्थाओं के लिए तैयार किया गया है जिन्हें विकास के साथ अधिक नियंत्रण, अधिक दृश्यता और अधिक विश्वसनीय सीमा-पार निष्पादन की आवश्यकता होती है।
हमारी ऑनबोर्डिंग प्रक्रिया दस्तावेज़-आधारित और उपयुक्तता-आधारित है। सक्रियण से पहले हम कॉर्पोरेट प्रोफ़ाइल, क्षेत्राधिकारीय उपस्थिति, स्वामित्व संरचना, लेन-देन के औचित्य और ट्रेज़री उपयोग-प्रयोजन का आकलन करते हैं। इस दृष्टिकोण का उद्देश्य केवल लेन-देन-केंद्रित खाता खोलने के बजाय एक टिकाऊ बैंकिंग संबंध स्थापित करना है।