Queira descarregar a nossa apresentação
Garantir a Certeza do Reembolso no Financiamento de Projetos Soberanos e Quase Soberanos
Arquitetura de Segurança e Roteiro de Execução
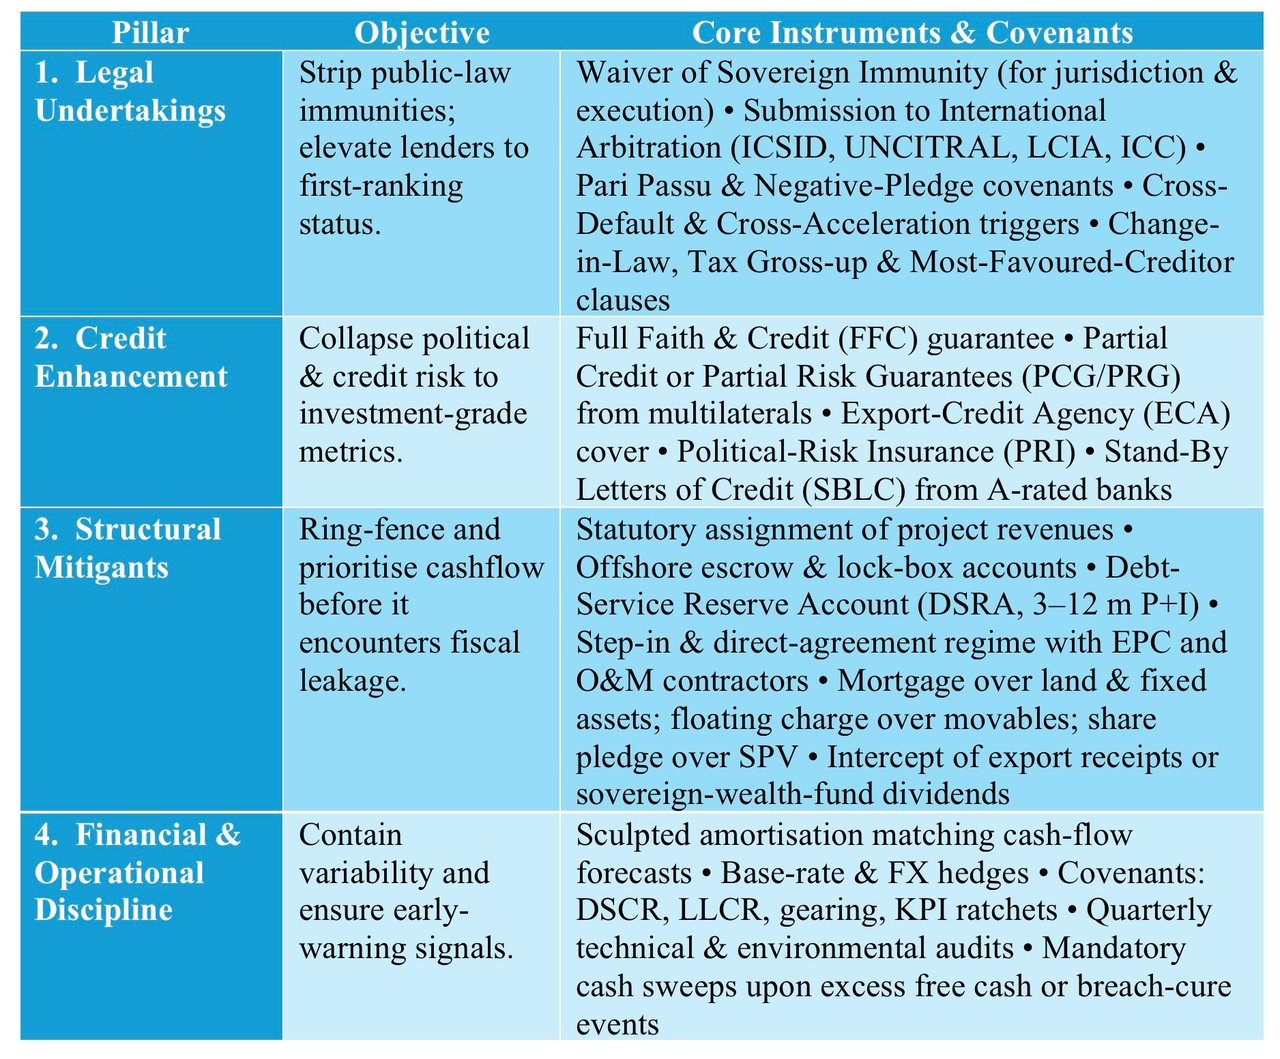
I. Os Quatro Pilares de um Pacote de Garantias Resiliente
II. Trajetória de Execução Forçada perante uma Contraparte Governamental
1. Vencimento Antecipado Contratual
Verificando-se um Evento de Incumprimento (pagamento, obrigações contratuais, expropriação, alteração material adversa, incumprimento cruzado), os credores declaram imediatamente exigíveis todas as quantias em dívida.
- Notificação efetuada ao Mutuário e ao Garante.
- Acionamento automático da SBLC ou exigência da PRG se a regularização não for alcançada dentro do prazo de tolerância.
2. Obtenção de Sentença Arbitral
Os litígios são encaminhados para foros neutros: mais frequentemente:
- ICSID (Centro Internacional para a Resolução de Diferendos relativos a Investimentos) – as sentenças são vinculativas e devem ser reconhecidas como decisões judiciais definitivas em todos os Estados Contratantes (artigo 54.º da Convenção ICSID); os tribunais nacionais não podem reapreciar o mérito da causa, mas a imunidade de execução continua a ser regida pela lei local (artigo 55.º).
- Arbitragem ad hoc ou institucional UNCITRAL/LCIA/ICC com sede em Londres, Paris, Singapura ou Haia; execução ao abrigo da Convenção de Nova Iorque de 1958.
3. Reconhecimento e Execução
- Registar a sentença arbitral nas jurisdições onde o Estado soberano detém ativos utilizados para fins comerciais, por exemplo, créditos comerciais ou bens comerciais do próprio Estado. Os ativos dos bancos centrais gozam, em regra, de imunidade de execução (US FSIA §1611(b)(1); UK SIA 1978, s. 14(4)), e os ativos de entidades públicas distintas só podem ser executados em casos limitados.
- Invocar a doutrina da imunidade soberana restritiva (consagrada no State Immunity Act 1978 do Reino Unido, no FSIA 1976 dos EUA e no SIA 1979 de Singapura): o Estado soberano goza de imunidade relativamente aos atos soberanos (jure imperii), mas não aos atos comerciais (jure gestionis); a imunidade de execução é ainda mais restrita.
4. Penhora e Arresto
- Ordens de penhora de créditos de terceiros (Inglaterra) ou ordens de entrega (EUA) relativas a contas bancárias que a entidade soberana detém para fins comerciais.
- Arresto de cargas comerciais de propriedade estatal, quando admissível. Os tribunais são frequentemente restritivos: o Tribunal de Última Instância de Hong Kong aplicou a imunidade absoluta em FG Hemisphere v DRC (2011), e o ITLOS ordenou ao Gana a libertação do navio de guerra argentino ARA Libertad (2012), retido a pedido da NML Capital.
- Apreensão de bens comerciais pertencentes a Estados soberanos (hotéis, participações em empresas de telecomunicações) não utilizados para fins diplomáticos.
5. Controlo de Escrow e Cofre de Cobranças (Lock-Box)
- Quando as receitas são depositadas em contas offshore regidas pela lei inglesa ou de Nova Iorque e sujeitas a acordos de controlo de contas, um security trustee pode aplicá-las em caso de incumprimento sem necessidade de ordem judicial no país do mutuário.
- Acordos tripartidos de controlo de contas com o comprador final (off-taker) ou o adquirente da mercadoria acionam o redirecionamento automático dos pagamentos.
6. Direitos de Substituição e de Intervenção (Step-In)
- Os credores (ou o respetivo mandatário) podem substituir o operador através de acordos diretos, uma vez expirado o prazo de sanação, preservando o valor do ativo e os fluxos de caixa.
- O consentimento do governo é prestado antecipadamente no acordo direto, reduzindo o risco de obstrução posterior.
7. Indemnização por Cessação em Parcerias Público-Privadas
- O contrato de concessão obriga tipicamente o Estado ao pagamento de uma Indemnização por Cessação de montante global, geralmente no mínimo equivalente à Dívida Sénior acrescida dos custos de rutura, em caso de cessação por incumprimento da autoridade concedente ou por força maior de natureza política; em caso de cessação por incumprimento do empreiteiro, a compensação é geralmente inferior.
- A obrigação pode ser sustentada por uma garantia de uma instituição com notação elevada ou de uma instituição multilateral (por exemplo, o ADB ou a IDA).
8. Acionamento de Garantias e Seguros
- PCG/PRG: os mutuantes apresentam a Notificação de Reclamação e a sentença arbitral (ou, no caso da PRG, por vezes apenas o incumprimento de pagamento) e são pagos no prazo especificado no contrato de garantia.
- PRI cobre expropriação, inconvertibilidade cambial e incumprimento contratual; as seguradoras sub-rogam-se e acionam a entidade soberana após o pagamento.
9. Ações Coletivas e Execução da Escritura de Fideicomisso (Refinanciamento no Mercado de Capitais)
- Caso o empréstimo venha a ser refinanciado através de uma emissão obrigacionista, devem inserir-se cláusulas de ação coletiva de votação agregada única (single-limb CACs, Collective Action Clauses) para reduzir o risco de credores dissidentes, preservando a execução conduzida pelo fiduciário até à declaração de vencimento antecipado.
III. Coreografia Prática da Constituição e Oponibilidade das Garantias
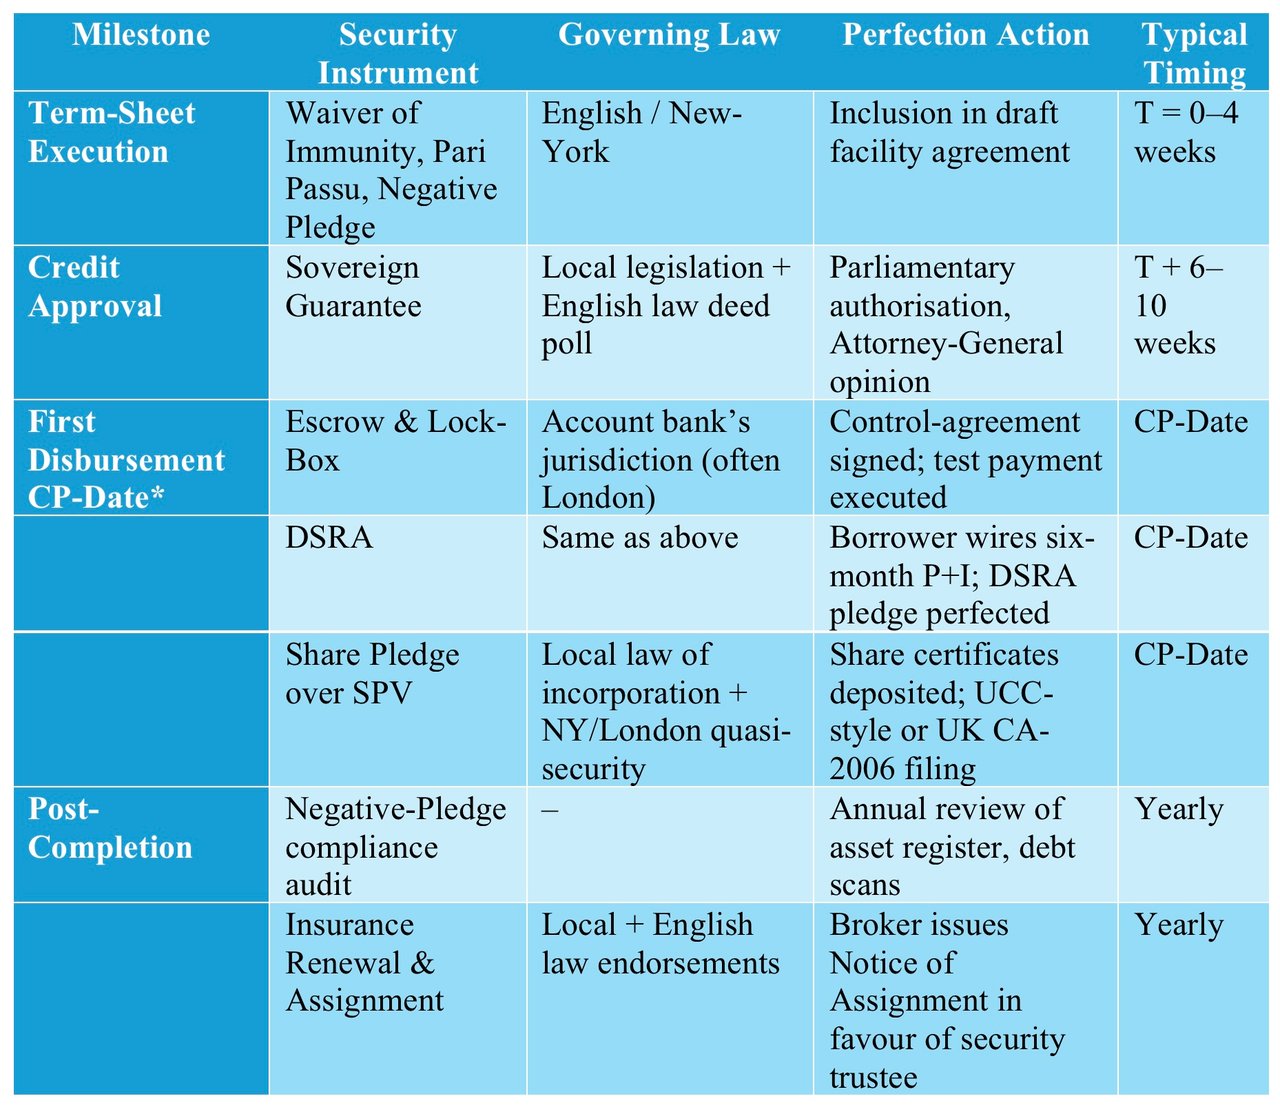
* CP = Condições Precedentes.
IV. Melhorias Sensíveis ao Risco
1. Volatilidade dos Preços das Matérias-Primas
- Mitigante: Mandato de cobertura previamente acordado com a mesa de mercadorias do banco; liquidação do swap garantida por colateral constituído pelos créditos de exportação.
2. Desfasamento cambial (FX)
- Mitigante: tranche sintética em moeda local criada através de swap de divisas; chamadas de margem financiadas por uma Linha de Apoio de Liquidez reconstituída semestralmente.
3. Força Maior e Acontecimentos Políticos
- Mitigação: estruturação em camadas PRI + PRG; pagamento de rescisão dimensionado em «Dívida + Custos de Desmontagem Projetados das Coberturas».
4. Penalização de Capital Decorrente do Limite Mínimo dos Resultados (Output Floor) de Basileia
- Mitigante: cobertura de agências de crédito à exportação ou garantias multilaterais, que podem reduzir as ponderações de risco ao abrigo das regras de fundos próprios aplicáveis.
V. Cláusulas Complementares que Reforçam a Execução
- Renúncia expressa à doutrina do «Act of State» (direito dos EUA) – aborda uma defesa ocasionalmente invocada para obstar à execução.
- Compromisso de «Ausência de Reconvenção» – impede o soberano de compensar, com o serviço da dívida, créditos fiscais ou extracontratuais não relacionados.
- Cláusula de Indemnização Cambial – obriga o soberano a completar o montante caso uma sentença tenha de ser convertida em moeda local para efeitos de execução.
- Obrigações de Informação com Aumento Automático da Margem – a entrega tardia de dados fiscais desencadeia um aumento da margem (por exemplo, +25 pb).
- Obrigação de Investimento relativa à DSRA – a Conta de Reserva do Serviço da Dívida (Debt Service Reserve Account) deve ser investida em instrumentos autorizados, e qualquer défice face ao saldo de reserva exigido deve ser reposto.
Em síntese
Através da sobreposição de compromissos jurídicos, de reforços de crédito prestados por terceiros, de mecanismos de interceção de fluxos de caixa estruturalmente consagrados e de cláusulas de alerta precoce, os mutuantes podem reduzir a perda esperada e melhorar as perspetivas de recuperação; não podem, porém, eliminar o risco de crédito soberano subjacente. Caso o soberano, ainda assim, incorra em incumprimento, uma escala de execução calibrada (começando por mecanismos de acionamento suaves (retenção de fluxos de caixa), passando a sentenças arbitrais e culminando no arresto de ativos à escala global) visa preservar a prioridade de pagamento dos mutuantes sem precipitar um confronto geopolítico. Em suma, uma arquitetura de garantias bem concebida tanto dissuade o incumprimento ex ante como confere aos financiadores meios de tutela internacionalmente reconhecidos ex post.
Reflexão Final
As páginas adicionais que um soberano acrescenta (autorizações parlamentares, auditorias ESG, aprovações FPIC, testes de esforço climáticos) podem parecer onerosas durante a fase de preparação, mas podem reduzir tanto a probabilidade de incumprimento como a perda em caso de incumprimento de uma forma que a margem, por si só, não consegue. Os investidores tendem a confiar num mutuário que inscreve estas proteções numa operação, o que torna menos provável a necessidade de execução forçada. Essa é a diferença entre uma transação meramente estruturada e uma transação verdadeiramente financiável.
Aconselhamento Estratégico: Três Últimas Mensagens a um Mutuário Soberano
1. «A financiabilidade é um alvo em movimento.»
A repartição de risco aceitável alterar-se-á à medida que o output floor de Basel III for sendo introduzido progressivamente e que as notações ajustadas ao clima e os prémios de risco político evoluírem. Preveja desde o início gatilhos de revisão a cada vinte e quatro meses.
2. «A estrutura determina o spread mais do que o rating.»
Uma transação com um pacote de garantias fraco pode apresentar um diferencial de preço (spread) superior ao de uma transação de um emitente soberano de notação inferior que disponha de conta escrow, PRG e direitos de substituição (step-in). A notação é relevante, mas a arquitetura da operação também o é.
3. «Antecipar a transparência, diferir o risco.»
Os governos que divulgam todas as responsabilidades contingentes na fase parlamentar e isolam o risco político através de coberturas multilaterais tendem a encontrar uma procura mais ampla por parte dos investidores. A opacidade tende a implicar sobretaxas, ou silêncio.
Financiamento Soberano
Dez perguntas que reduzem as modalidades às cinco principais adequadas à sua situação – e que, simultaneamente, submetem o rácio de cobertura a um teste de esforço.
Pronto para uma Videoconferência por Zoom?