Dominar o Legado Offshore -
O Eixo de Património IFB e IFC-capitals
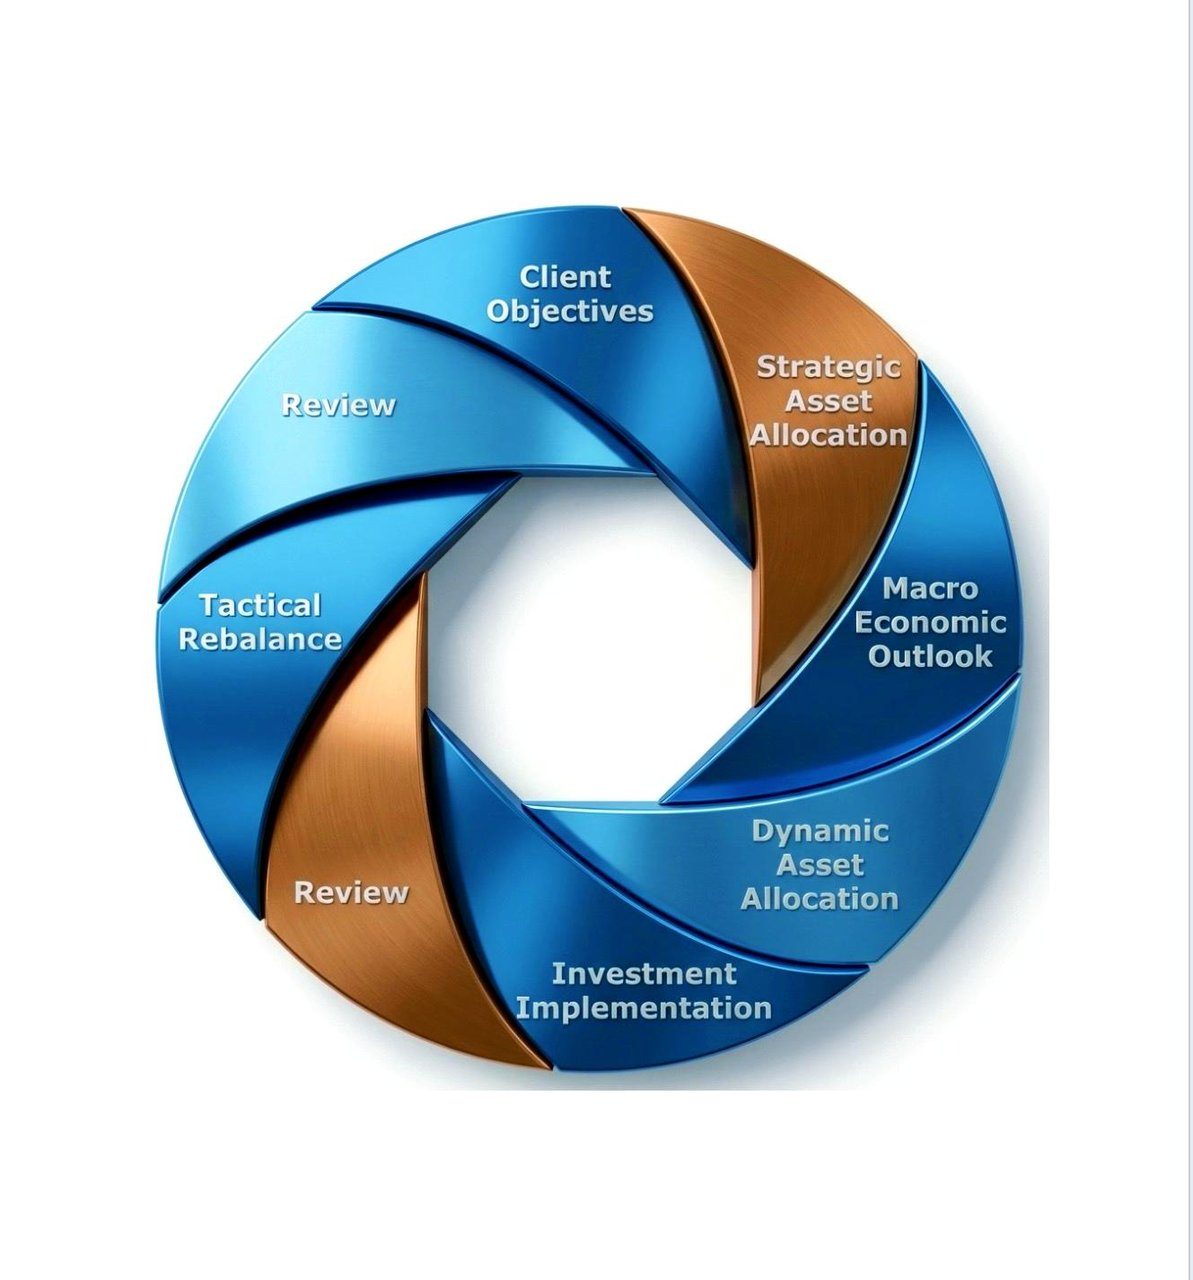
Os Nossos Serviços de Gestão de Património
A Gestão de Património designa um conjunto de serviços e produtos financeiros destinados a indivíduos de património líquido elevado (HNWI), clientes abastados e famílias.
Estes serviços destinam-se a ajudar os clientes a fazer crescer, preservar e gerir o seu património de forma mais eficaz. Entre os principais produtos e serviços bancários para a Gestão de Património contam-se:
- Gestão de investimentos: Este serviço consiste na gestão profissional da carteira de investimentos de um cliente, que pode incluir ações, obrigações, fundos mútuos, fundos negociados em bolsa (ETF) e outros ativos. Os gestores de investimentos procuram otimizar os retornos ajustados ao risco da carteira, em função dos objetivos financeiros, da tolerância ao risco e do horizonte temporal do cliente (para o acordo, ver aqui).
- Planeamento financeiro: Os gestores de património ajudam os clientes a elaborar um plano financeiro completo, tendo em conta fatores como rendimentos, despesas, investimentos, estratégias fiscais e objetivos de reforma. Tal permite aos clientes tomar decisões informadas sobre o seu património e alcançar os seus objetivos financeiros.
- Private Banking: Os serviços de Private Banking destinam-se a clientes de elevado património e oferecem soluções financeiras personalizadas, tais como produtos de crédito à medida, aconselhamento de investimento adaptado e serviços bancários exclusivos.
- Planeamento de trusts e de sucessões: Os profissionais de Gestão de Património ajudam os clientes a constituir e gerir trusts, testamentos e planos sucessórios, a fim de assegurar que o seu património é transmitido e preservado de acordo com a sua vontade, minimizando os encargos fiscais e os potenciais problemas jurídicos.
- Planeamento e consultoria fiscal: Este serviço consiste em desenvolver estratégias fiscalmente eficientes para os clientes, incluindo a minimização de passivos fiscais, a identificação de oportunidades de poupança fiscal e a garantia do cumprimento da regulamentação fiscal.
- Gestão de riscos e seguros: Os gestores de património ajudam os clientes a avaliar e a gerir os diversos riscos associados aos seus ativos financeiros, bem como a aconselhar sobre os produtos de seguro adequados para proteger o seu património, como os seguros de vida, os seguros de cuidados continuados e os seguros patrimoniais e de responsabilidade civil.
- Planeamento da reforma: Consiste na elaboração de uma estratégia completa para ajudar os clientes a alcançar o estilo de vida pretendido na reforma, tendo em conta fatores como o rendimento e as despesas projetados na reforma e os eventuais custos de cuidados de saúde.
- Aconselhamento filantrópico: Os gestores de património apoiam os clientes na definição e execução de estratégias filantrópicas, incluindo a constituição de trusts de beneficência, fundações ou fundos orientados por doadores, para apoiar causas alinhadas com os seus valores e objetivos.
- Serviços de family office: Alguns bancos oferecem serviços especializados de family office para gerir o património de famílias de património ultraelevado, prestando uma vasta gama de serviços financeiros, jurídicos, fiscais e administrativos, bem como coordenando a atuação de outros consultores externos.
- Investimentos alternativos: Além dos produtos de investimento tradicionais, os clientes de gestão de património podem ter acesso a oportunidades de investimento alternativo, como fundos de retorno absoluto (hedge funds), capital de risco em empresas não cotadas (private equity), capital de risco em fase de arranque (venture capital), imobiliário e matérias-primas.
Gestão de Património intergeracional segura
Pretende garantir o seu futuro financeiro e fazer crescer o seu património? Os serviços de Gestão de Património do nosso banco podem ajudá-lo a consegui-lo.
Com uma equipa de consultores financeiros experientes à sua disposição, poderá receber estratégias de investimento personalizadas, adaptadas aos seus objetivos financeiros específicos. Quer pretenda poupar para a reforma, financiar a educação dos seus filhos ou simplesmente fazer crescer o seu património ao longo do tempo, a nossa equipa pode ajudá-lo a elaborar um plano para concretizar os seus objetivos financeiros.
Os nossos serviços de Gestão de Património incluem uma gama de opções de investimento, entre as quais ações, obrigações, fundos de investimento e outras. Oferecemos também serviços de planeamento financeiro para o ajudar a gerir as complexidades da fiscalidade, do planeamento sucessório e de outras questões financeiras.
Os nossos consultores estão ao seu dispor para lhe prestar orientação e apoio especializados em cada etapa. Porque esperar? Assuma hoje o controlo do seu futuro financeiro e subscreva os nossos serviços de Gestão de Património.
Descarregue a nossa apresentação
Gestão de Património Offshore – O Guia Definitivo (Edição de 2025)
Um Compêndio Ampliado para Famílias de Património Ultra Elevado, Family Offices Individuais e Multifamiliares e Empresas com Atividade Transfronteiriça
1. Prelúdio: uma nova época de mobilidade do capital
Numa era marcada por uma retórica de desglobalização, mas por uma interconexão digital sem precedentes, os detentores de património com visão reconhecem que a diversificação da soberania deixou de ser opcional para se tornar axiomática. Com mais de 14,3 biliões de USD atualmente em circulação em detenções transfronteiriças e uma TCAC prevista de 5,7 % para o património de indivíduos de património ultra elevado (UHNW) até 2030, o paradigma offshore moderno evoluiu da opacidade encoberta para uma otimização impecavelmente conforme. A nossa posição em Anjouan, União das Comores, situa-se na encruzilhada entre a jurisprudência tradicional em matéria de trusts e uma capacitação FinTech ágil: um local onde a agilidade se alia a um sólido enquadramento jurídico.
1a. Fatores Macroeconómicos Globais e de Migração de Riqueza
- Volatilidade geopolítica – só em 2024, 27 Estados-nação sofreram descidas da notação de crédito soberano, o que levou à fuga de ativos.
- Arrastamento fiscal – a taxa marginal máxima média da OCDE excede atualmente 45 %, corroendo a capitalização para os geradores ativos de riqueza.
- Desvalorização das moedas – os balanços dos bancos centrais do G4 expandiram-se 32 % desde a pandemia, o que torna necessárias coberturas cambiais (FX).
- Nomadismo Digital – mais de 60 jurisdições oferecem atualmente vistos de mobilidade com «fiscalidade reduzida», o que catalisa a flexibilidade de domicílio.
- Sofisticação Regulamentar – o CRS 2.0 e o imposto mínimo global do Pilar Dois favorecem as estruturas que demonstrem substância genuína.
2. Definição de Gestão de Património offshore, mid-shore e de duplo domicílio
- Offshore: Constituição de sociedades e custódia de ativos em jurisdições de tributação nula ou reduzida, tipicamente fora do país de residência do cliente.
- Mid‑Shore: Domicílios híbridos (por exemplo, Irlanda, Malta) que oferecem passaporte da UE com benefícios fiscais moderados.
- Duplo Domicílio: Combinação estratégica de uma sede social onshore com uma tesouraria offshore ou SPV, otimizando simultaneamente a perceção regulamentar e a eficiência fiscal.
3. Vantagens Estratégicas para Famílias de Património Muito Elevado e Empresas
- Proteção de Ativos de nível institucional – leis de salvaguarda (firewall), com prazos de impugnação de transmissões fraudulentas que podem ser de apenas dois anos.
- Liquidez Multimoeda – liquidação cambial instantânea em 26 pares principais, essencial para a atividade global de fusões e aquisições.
- Privilégios Premium de Private Banking – linhas de crédito à medida, garantidas por colateral diversificado, e integrações com jet card.
- Acesso a Oportunidades de Investimento – acesso antecipado a mercados secundários de private equity, a coinvestimentos em capital de risco e a crédito privado: frequentemente sob ISIN com código NA.
- Sucessão intergeracional – trusts dinásticos com duração superior a 150 anos, com acordos pré-nupciais integrados ao nível da escritura do trust.
- Arbitragem Regulamentar – capacidade de explorar regimes de IP‑box, regimes de tributação por tonelagem ou enquadramentos de células de seguros cativas.
4. Fundamentos Jurídicos, Regulamentares e Fiscais em Detalhe
A Conformidade é a condição indispensável da estruturação offshore contemporânea. Analisamos seguidamente os principais diplomas e as suas repercussões práticas.
- Norma Comum de Comunicação da OCDE (CRS) 2.0 – em vigor em 121 jurisdições; comunicação alargada de ativos digitais a partir de janeiro de 2026.
- FATCA dos EUA – mantém uma forte eficácia extraterritorial; o tratamento rigoroso dos formulários W‑9/W‑8BEN é obrigatório para beneficiários com ligação aos EUA.
- BEPS 2.0 Pilar Dois – taxa mínima global de 15 % para as empresas abrangidas; mitigada através de exclusões baseadas na substância e de créditos QDMTT.
- Regras relativas a Sociedades Estrangeiras Controladas (CFC) – vigilância reforçada no Reino Unido, na Austrália e na África do Sul; as estratégias legítimas de diferimento mantêm-se.
- Regulamentação de Substância Económica – as Ilhas Caimão, as Ilhas Virgens Britânicas e, agora, Anjouan exigem uma presença demonstrável de direção e gestão efetivas.
5. Escolha da Jurisdição Adequada – Fatores Quantitativos e Qualitativos
A seleção transcende a fiscalidade: o risco reputacional, a profundidade do ecossistema de prestadores de serviços, as redes de convenções bilaterais, a conectividade aérea e até a arbitragem de fusos horários (determinante para os operadores) são igualmente pertinentes.
| Jurisdição | Imposto sobre mais-valias | Solidez do direito dos trusts | Rede de convenções | Conectividade aérea | Ecossistema de serviços | CRS |
|---|---|---|---|---|---|---|
| Anjouan (Comores) | 0 % | IBC e trusts modernos | 11 tratados | Fretamentos diretos na UE e no Golfo | Polo de FinTech em crescimento | Sim |
| Ilhas Caimão | 0 % | STAR & PTC | Apenas para efeitos de informação fiscal | Voos diários para os EUA e o Reino Unido | Presença consolidada em serviços jurídicos e nas Big-4 | Sim |
| Singapura | 0 % (isenção aplicável a fundos) | VCC, S13O/U | Mais de 90 convenções para evitar a dupla tributação | Nó global de aviação | Banca e auditoria de primeira linha | Sim |
| Abu Dhabi (ADGM) | 0 % | Reg. de Fundação/Trust | Mais de 130 BIT | Acesso a 80 % do PIB em sete horas | Em rápida expansão | Sim |
| Luxemburgo | 0 % em SICAV | SPF, RAIF | Mais de 80 CDT (convenções para evitar a dupla tributação) | Voos diários nos EUA | Via de acesso aos fundos da UE | Sim |
| Bermudas | 0 % | Trusts de finalidade específica | 46 convenções | Ligação intermédia na Costa Leste dos EUA | Potência em seguros cativos | Sim |
5a. Em destaque: Anjouan, Comores – O Nexo do Oceano Índico
A Lei das Sociedades Comerciais Internacionais de Anjouan (International Business Companies Act, 2005) e as subsequentes alterações de 2022 permitem estruturas de ações com várias classes, regimes de favor para a redomiciliação e a atualização acelerada de licenças (de banco a custodiante de ativos digitais em menos de 60 dias). Com a Anjouan Offshore Finance Authority (AOFA) a operar um sistema de balcão único, a latência burocrática é praticamente eliminada.
- Reconhecimento por plataformas de negociação de criptoativos – estruturas societárias preparadas para DAO.
- Inexistência de registos públicos de beneficiários – privacidade sem conotações de lista negra.
- A moeda local (KMF) está indexada ao franco francês, o que reduz o risco de choques cambiais.
6. Estruturas e Instrumentos Avançados
Segue-se um catálogo não exaustivo de veículos sofisticados utilizados por UHNWI e empresas:
- Segregated Portfolio Companies (SPC) – Cayman ou Bermudas; ideais para fundos de private equity multiestratégia.
- Private Trust Companies (PTC) – governação personalizada; os membros da família integram o conselho sem responsabilidade de trustee.
- Open-Ended Fund Companies (OFCs) – estrutura de Hong Kong que alia a flexibilidade offshore ao acesso à China.
- Células de Seguro Cativo (Captive Insurance Cells) – financiamento de risco para ativos de aviação ou de navegação de propriedade familiar.
- Special Limited Partnerships (SLP) – estruturas luxemburguesas de capital de risco com transparência fiscal.
- Holding suíça SA com IP‑box no Luxemburgo – otimização em dupla jurisdição para multinacionais tecnológicas.
- Estruturas PPLI e PPVA – diferimento e proteção contra credores, com benefício adicional de créditos de mortalidade.
6a. Filantropia por Medida e Veículos de Impacto
Os detentores de património modernos prosseguem frequentemente um impacto socioeconómico a par da gestão fiscal. As fundações offshore, os fundos com recomendação do doador (DAF) e os mandatos de gestão discricionária com critérios ESG criam legados duradouros.
- Fundação de Utilidade Pública do Listenstaine – reconhece declarações de missão de financiamento misto (blended finance).
- Global Business Charity das Maurícias – beneficia de convenções para evitar a dupla tributação centradas em África, com vantagens em matéria de eficiência na concessão de donativos.
- PPLI com vertente de impacto – o invólucro de seguro canaliza o alfa do investimento para fundos de natureza filantrópica.
- Estruturas Waqf em conformidade com a Sharia – a filantropia islâmica em articulação com os objetivos ESG globais.
7. Processo de Integração Passo a Passo – Diagrama de Gantt Pormenorizado a 30 Dias
Um roteiro de intervenção rigorosamente orquestrado reduz o tempo necessário para gerar alfa:
- Dias 1‑2: Fase de análise preliminar e celebração do NDA
- Dias 3-5: Dossier de diligência devida reforçada (EDD) e verificação de identidade eletrónica biométrica
- Dias 6-7: Modelização da matriz jurisdicional – fiscalidade, regulamentação, avaliação reputacional
- Dias 8‑12: Elaboração dos documentos constitutivos; pré-aprovação bancária em paralelo
- Dia 13‑17: Nomeação do conselho de administração e dos protetores, abertura do livro de atas virtual
- Dias 18‑21: Injeção de capital através de conta escrow segregada; configuração da cobertura cambial
- Dias 22‑26: Aprovação pela Conformidade, licenciamento junto da AOFA ou da autoridade competente
- Dia 27‑30: Entrada em funcionamento; integração no portal do cliente com telemetria da carteira 24 horas por dia, 7 dias por semana
8. Matriz Detalhada de Custos e Fatores de Variação das Comissões
Uma economia transparente é a base da confiança. Pode contar com os seguintes intervalos (em USD, salvo indicação em contrário):
| Componente | Comissão base | Fator determinante variável | Frequência | Indicador de referência (média do setor) |
|---|---|---|---|---|
| Constituição de trusts/fundações | 10 000 – 40 000 | Número de subsidiárias subjacentes | Pontual | 22 500 |
| Fiduciário/administrador (anual) | 3 500 – 12 000 | AUM e complexidade | Anual | 6 800 |
| Secretariado societário de family office | 1 500 – 5 000 | Periodicidade das reuniões | Trimestral | 2 400 |
| Licença de seguradora cativa | 15 000 – 35 000 | Classe de risco | Pontual | 24 000 |
| Administração de fundos (RAIF) | 18 bp – 30 bp | Frequência de cálculo do NAV | Anual | 22 p.b. |
| Linha de crédito bancária | SOFR + 150-300 pb | LTV e qualidade da garantia | Ad hoc | SOFR + 200 pb |
9. Governação, Conformidade e Normas Reforçadas de Reporte
Uma governação de nível institucional atenua o escrutínio por parte dos reguladores e das contrapartes. Observamos as seguintes boas práticas:
- Pacotes trimestrais para o conselho de administração, com o valor patrimonial líquido (NAV), a conformidade com a política de investimento e painéis de controlo do orçamento de risco.
- Cofre digital cifrado para a conservação de documentos e fluxo de assinatura eletrónica, em conformidade com a norma ISO/IEC 27001.
- Auditoria externa obrigatória para estruturas superiores a 25 milhões de USD, mesmo que a lei local as dispense.
- Monitorização de notícias adversas assistida por inteligência artificial, integrada nas diretrizes da ACAMS.
- Mitigação do risco de pessoa-chave através de protocolos de dupla assinatura e autenticação biométrica de dois fatores (2FA).
10. Mitigação de Riscos – Jurídicos, Cíclicos e de Cisne Negro
- Jurídico: Estrutura protegida por legislação de salvaguarda (firewall statutes) contra ações de impugnação de transmissões patrimoniais em fraude de credores; recorra a trustees profissionais com garantias de indemnização.
- Cíclico: Diversificar os custodiantes por jurisdições de primeira categoria (Tier‑1) com perfis de beta de inflação com correlação <40 %.
- Cisne Negro: Incluir afetações a obrigações de catástrofe e a notas denominadas em ouro; manter metais preciosos em barra em depósito escrow em cofres fora do G7.
- Cibersegurança: arquitetura de confiança zero (zero‑trust), comunicações PGP com chave de hardware, projetos-piloto de encriptação resistente à computação quântica.
- Político: dupla nacionalidade ou vistos de investidor para todos os membros seniores da família.
11. Estudos de Caso Alargados – Cenários Reais
- Diversificação da tesouraria de uma FinTech – EMI de 250 milhões de USD: instituição de moeda eletrónica sediada em Londres pretendia proteger os fundos de clientes em circulação. Solução: SPC do ADGM com estrutura multicélula; obteve-se um ganho de rendibilidade de 1,8 % e a segregação da solvência regulamentar.
- Sucessão de um magnata do transporte marítimo – património líquido de USD 1,4 mil milhões: o beneficiário efetivo grego recorreu a uma sociedade cativa das Bermudas e a um trust STAR das Ilhas Caimão para separar os ativos operacionais dos ativos de legado, reduzindo o ciclo de habilitação de herdeiros de 24 para 3 meses.
- Cisão Filantrópica de um Multi-Family Office em Genebra: Um RAIF luxemburguês canalizou 15 % do carried interest para uma fundação de impacto mauriciana, obtendo créditos fiscais jurisdicionais e alfa de marketing associado à rotulagem ESG.
12. Tendências Emergentes 2025‑2030 e Mais Além
- Ações de SPV tokenizadas, negociáveis em mercados secundários privados, melhorando a liquidez.
- Supervisão fiduciária assistida por inteligência artificial, antecipando em tempo real anomalias de risco de conformidade.
- Enquadramentos de custódia qualificada de ativos digitais nas Bermudas e no ADGM.
- Estruturas conformes com a sharia e alinhadas com critérios ESG, que ampliam a participação de sócios comanditários (LP) do Golfo.
- Compensações ao abrigo de convenções para a tributação mínima global, utilizando fórmulas de alívio baseadas na substância.
13. Perguntas Frequentes Alargadas
P: As criptomoedas podem ser liquidadas no âmbito de estruturas de trust?
R: Sim: através de custodiantes regulados integrados com armazenamento a frio multiassinatura; a CRS 2.0 impõe a comunicação de informações sobre ativos digitais a partir de 2026.
P: As futuras diretivas da UE anularão os benefícios offshore?
R: Improvável. Bruxelas visa a erosão agressiva da base tributável; veículos conformes e dotados de substância económica permanecem preparados para o futuro.
P: Como posso manter o controlo ao utilizar um trust discricionário?
R: Nomear um protetor com poderes de veto ou recorrer a trusts com poderes reservados ao abrigo da legislação das Ilhas Caimão ou de Jersey.
P: Que opções de residência se combinam bem com as estruturas societárias de Anjouan?
R: Considere Portugal (NHR), o Golden Visa dos Emirados Árabes Unidos ou o Singapore Global Investor Programme, tendo em vista a eficiência fiscal e a flexibilidade do estilo de vida.
P: Com que rapidez podem ser estruturadas linhas de crédito bancário sobre carteiras offshore?
R: No prazo de 10 a 15 dias, sujeito à elegibilidade e avaliação do colateral, uma vez finalizado o KYC.
14. Solicite a Sua Consulta Confidencial
Aceitamos, em cada trimestre, um número rigorosamente limitado de novos mandatos, a fim de preservar a proximidade do serviço. Queira preencher o formulário abaixo para iniciar um diálogo privilegiado.
Nome: ________________________
E-mail: ________________________
Jurisdição principal: __________
Ativos Investíveis Aproximados: _____
Os nossos serviços de aconselhamento operam a partir de Anjouan, Londres e Singapura, servindo clientes em jurisdições de todo o mundo.
«O IFB foi uma verdadeira mudança de paradigma para as finanças da minha família. Podemos confiar plenamente na sua equipa para tratar das nossas necessidades de banca offshore.»
- Alice Tishes
我强烈推荐IFB的离岸银行服务,对于任何希望确保其长期财务安全的公司来说,这是一个很好的选择。
- Xu Shichang
Agradeço profundamente a competência e o apoio que a equipa do IFB prestou na resolução dos complexos desafios financeiros da minha família.
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
Permita-me partilhar consigo a minha experiência positiva com o Banco IFB, que recomendo vivamente para responder às suas necessidades bancárias pessoais e profissionais. Destaco o atendimento ao cliente excecional e a grande disponibilidade dos seus consultores. Estiveram sempre atentos às minhas necessidades e propuseram-me soluções adequadas à minha situação financeira.
Não hesite em contactá-los para saber mais sobre as suas ofertas e serviços.
- Denise Grailly
É com grande satisfação e plena convicção que gostaria de partilhar as minhas experiências com o IFB e exprimir a minha sincera gratidão pelo apoio excecional que recebi, enquanto cliente deste banco, ao longo dos últimos anos. O IFB ajudou-me não só através da sua oferta completa de serviços financeiros, mas também através do aconselhamento pessoal que solicitei em várias ocasiões.
- Edmond Seilliere
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
Faço questão de partilhar convosco a minha experiência positiva com o Banco IFB e recomendo-o vivamente para as vossas necessidades bancárias pessoais e profissionais. Constatei um nível excecional de serviço ao cliente e uma grande disponibilidade dos seus consultores. Estiveram sempre atentos às minhas necessidades e ofereceram-me soluções adequadas à minha situação financeira.
- Salvatore di Mauro
אחת התכונות המרשימות ביותר של הבנק הוא השירות המצוין ללקוחות שלו. הם מחזיקים בחשיבות רבה בהענקת ייעוץ אישי ומותאם לכל לקוח. העובדים תמיד ידידותיים, מומחים ומוכנים להתייחס לצרכים של הלקוחות. זה משתקף גם במספר הרב של ביקורות חיוביות ומשוב שקיבלתי מלקוחות אחרים. גיליתי גם כי הבנק מוערך בתעשייה עבור יושרתו ומחויבותו למעשים עסקיים קיימים. הבנק מחזיק בחשיבות רבה בשקיפות ושואף תמיד לפעול באחריות ובאופן מוסרי כלפי לקוחותיו ושותפיו.
- Golda Haza
As nossas comissões
No International Finance Bank (IFB), os nossos serviços de Gestão de Património foram concebidos para proporcionar um valor excecional, alinhado com os seus objetivos financeiros. A nossa estrutura de comissões transparente reflete o nosso compromisso com o seu sucesso: cobramos uma comissão de gestão inicial de 2% do património total sob gestão e uma comissão de desempenho de 20% sobre os lucros que excedam o indicador de referência acordado, que poderá ser a taxa de inflação em vigor ou outro índice adaptado ao perfil de risco por si escolhido. Esta abordagem assegura o alinhamento dos nossos interesses com os seus, incentivando-nos a otimizar os retornos dentro dos parâmetros da sua apetência pelo risco, salvaguardando simultaneamente o crescimento financeiro a longo prazo do seu património.
Principais Estratégias para a Preservação do Património Geracional
Preservar o património ao longo de gerações exige mais do que estruturas jurídicas e estratégias de investimento. Implica uma visão de longo prazo, um compromisso com os valores da família e uma formação contínua. Seguem-se algumas estratégias essenciais para constituir e manter património ao longo de gerações:
1. Educação Financeira Precoce:
Ensine as crianças, desde cedo, sobre a gestão do dinheiro, o investimento e a abordagem da família relativamente ao património. Tal ajuda-as a desenvolver as competências e as atitudes necessárias para gerir a sua herança de forma responsável. Muitas famílias integram a educação financeira nas suas reuniões de família, convidando especialistas para debater temas como o investimento, a filantropia e o empreendedorismo.
2. Governação Assente em Valores:
Definir os valores e princípios fundamentais da família e assegurar que todas as decisões se lhes conformam. Tal pode incluir valores como a integridade, a generosidade e o compromisso com a aprendizagem ao longo da vida. Ao estabelecer uma visão partilhada, as famílias podem criar um propósito comum que promove a coesão e a lealdade entre os seus membros.
3. Elaboração e Aplicação de uma Constituição Familiar:
Uma constituição familiar é um documento formal que define a missão, os valores e a estrutura de governação da família. Serve de orientação para as decisões relativas ao banco familiar, ao planeamento sucessório e a outros aspetos da gestão de património. Este documento inclui frequentemente regras de participação, critérios de elegibilidade para o acesso ao banco familiar e disposições relativas a reuniões e retiros familiares.
4. Reuniões e Retiros Familiares Estruturados:
As reuniões regulares da família constituem um fórum para debater o desempenho financeiro da família, os investimentos previstos e os objetivos estratégicos. Os retiros familiares anuais ou semestrais permitem aos membros da família reencontrar-se, aprender e tomar decisões conjuntas. Estes encontros proporcionam igualmente oportunidades de mentoria, nas quais os membros mais experientes transmitem os seus conhecimentos às gerações mais jovens.
5. Utilizar a Filantropia para Reforçar os Valores:
Incorpore a filantropia na estratégia patrimonial da família. Ao participarem em atividades de beneficência, as famílias podem incutir valores de empatia, responsabilidade e serviço. A filantropia pode igualmente constituir um meio prático para os membros mais jovens da família desenvolverem competências de gestão financeira, ao participarem nas decisões sobre contribuições de beneficência.
Evitar a Dissipação do Património: Armadilhas Comuns e Soluções
Apesar dos seus melhores esforços, muitas famílias têm dificuldade em preservar o património para além de duas ou três gerações. Seguem-se as armadilhas mais comuns e as formas de as evitar:
1. Sentimento de Direito Adquirido e Ausência de Responsabilização:
Quando os membros da família se sentem no direito de usufruir da riqueza sem a responsabilidade de a ganhar, é menos provável que a giram com prudência. Para contrariar este risco, as famílias devem implementar sistemas de responsabilização, como o acesso a fundos em função do desempenho e condições que incentivem o desenvolvimento pessoal.
2. Incapacidade de Construir Disciplina Financeira:
A disciplina financeira é essencial para preservar o património. As famílias devem privilegiar hábitos como a poupança, o investimento prudente e o controlo da despesa. Estes hábitos podem ser reforçados através de estruturas de governação, programas de formação e do acompanhamento por membros mais velhos da família.
3. Dependência Excessiva de uma Única Fonte de Rendimento:
A diversificação é essencial para a proteção contra a volatilidade dos mercados. As famílias devem investir numa variedade de ativos, incluindo ações, imobiliário, private equity e empresas geradoras de fluxos de caixa. Esta estratégia de diversificação não só reduz o risco como aumenta a probabilidade de crescimento a longo prazo.
4. Falta de um Planeamento Sucessório Adequado:
Sem um planeamento sucessório adequado, as famílias arriscam-se a perder património para impostos, custos jurídicos e má gestão. Para além da constituição de trusts, as famílias devem recorrer a planeadores sucessórios experientes para elaborar planos completos que incluam testamentos, estratégias fiscais e medidas de proteção de ativos.
5. Ignorar o Impacto da Dinâmica Familiar:
A riqueza amplifica frequentemente a dinâmica familiar existente, para o bem ou para o mal. As famílias devem abordar potenciais conflitos, estabelecer linhas de comunicação claras e criar mecanismos de resolução de conflitos. Um conselho de família pode ajudar a mediar litígios e garantir que as decisões refletem os objetivos coletivos da família.
A Mentalidade dos Construtores de Riqueza: Paciência, Perseverança e Visão de Longo Prazo
Construir e preservar riqueza exige uma perspetiva de longo prazo e a paciência necessária para levar os investimentos até ao fim. Muitas das famílias mais ricas, incluindo os Rockefeller e os Rothschild, demoraram décadas a acumular as suas fortunas. Abordaram a criação de riqueza com disciplina e com disponibilidade para adiar a gratificação. As famílias que pretendam construir riqueza geracional devem cultivar uma mentalidade assente na resiliência, na aprendizagem contínua e na adaptabilidade à evolução das condições económicas.
Principais atributos dos Wealth Builders:
- Paciência: Reconhecer que a verdadeira criação de riqueza exige tempo. As famílias devem privilegiar um crescimento sustentável em detrimento de ganhos rápidos, compreendendo que a preservação do património ao longo de gerações exige uma administração criteriosa.
- Visão: Os construtores de património bem-sucedidos têm uma visão clara do seu legado. Esta visão inclui não só objetivos financeiros, mas também os valores, as tradições e o impacto que pretendem deixar.
- Perseverança: construir património exige superar contratempos, suportar as flutuações do mercado e adaptar-se a circunstâncias em mudança. A perseverança garante que as famílias se mantenham fiéis aos seus objetivos de longo prazo, mesmo perante desafios.
Os Pilares do Património Geracional: Medidas Práticas de Implementação
Para criar um legado familiar sustentável, existem várias medidas concretas que as famílias devem adotar para construir e preservar o património geracional. Segue-se uma análise mais aprofundada de algumas ações práticas:
1. Elaborar um Plano Completo de Gestão de Património
- Afetação de Ativos: Diversificar os investimentos por diferentes classes de ativos, de modo a equilibrar o risco e maximizar os retornos potenciais. Tal poderá incluir imobiliário, ações, empresas privadas e instrumentos de rendimento fixo. Uma carteira diversificada ajuda a família a enfrentar períodos de contração económica e a aproveitar oportunidades de crescimento.
- Gestão de Fluxos de Caixa: As famílias devem gerir cuidadosamente os fluxos de caixa para assegurar liquidez para as despesas correntes, os impostos e os novos investimentos. Tal pode implicar a manutenção de uma reserva de tesouraria ou o investimento em ativos geradores de rendimento, como imóveis arrendados ou ações que paguem dividendos.
- Estratégia Fiscal: Trabalhar com especialistas fiscais para minimizar as obrigações fiscais através de estratégias como a filantropia, os trusts e as contas offshore, sempre que legalmente adequado. Uma estratégia fiscal bem estruturada pode reforçar de forma significativa a capacidade da família para preservar o património.
2. Estabelecer Estruturas de Governação
- Constituição Familiar: Uma constituição familiar formaliza os valores, a missão e os princípios de governação da família. Este documento funciona como quadro orientador para a tomada de decisões, definindo quem tem acesso ao banco familiar, como os fundos são distribuídos e em que condições os membros da família podem aceder aos recursos.
- Conselho ou Comité de Família: Um conselho de família é responsável por supervisionar a gestão do património familiar. Este órgão, que pode incluir familiares e consultores de confiança, toma decisões sobre investimentos, atividades filantrópicas e outras matérias relevantes. A existência de um órgão de governação promove a transparência, a responsabilização e a coesão da família.
- Regras de Funcionamento: Estabeleça regras sobre a forma como os membros da família interagem com o banco familiar e entre si. Estas podem incluir diretrizes para a resolução de conflitos, códigos de conduta e protocolos de tomada de decisão. Regras claras ajudam a reduzir mal-entendidos e a evitar litígios que poderiam comprometer a harmonia e o património da família.
3. Elaborar um Plano de Sucessão
- Mentoria e Formação: Preparar os herdeiros para assumirem funções de liderança através de programas de mentoria, estágios em empresas familiares ou cursos de desenvolvimento profissional. Ao dotar as gerações futuras das competências necessárias para a liderança, as famílias podem assegurar uma transição harmoniosa das responsabilidades.
- Transferência Gradual de Responsabilidades: Em vez de transmitir o património e as responsabilidades de uma só vez, considere uma abordagem faseada. Por exemplo, os membros mais jovens da família podem começar por assumir funções de menor dimensão no banco familiar ou na empresa, assumindo gradualmente maior responsabilidade ao longo do tempo. Esta abordagem ajuda-os a desenvolver confiança e competência.
- Critérios Claros para a Liderança: Defina as qualificações e as expectativas para os membros da família que pretendam assumir funções de liderança. Estes critérios podem incluir habilitações académicas, experiência profissional e um compromisso demonstrado com os valores da família. Ao estabelecer padrões claros, as famílias podem promover uma liderança baseada no mérito e desencorajar o sentimento de direito adquirido.
4. Implementar programas de formação e capacitação
- Literacia Financeira: Proporcionar formação contínua em temas como orçamentação, investimento e planeamento sucessório. Tal pode envolver workshops regulares, acesso a consultores financeiros ou mesmo formação formal. A literacia financeira é fundamental para assegurar que cada geração compreende como gerir e fazer crescer o património.
- Valores e filantropia: Sensibilizar os membros da família para a importância dos valores, da filantropia e da retribuição à sociedade. Ao envolvê-los em iniciativas de caridade, as famílias podem cultivar um sentido de responsabilidade e incentivar um legado de generosidade.
- Desenvolvimento Pessoal: Incentivar o desenvolvimento pessoal através de formação em áreas como a liderança, a comunicação e a inteligência emocional. Estas competências são valiosas não só para a gestão do património, mas também para promover relações saudáveis e uma tomada de decisão eficaz no seio da família.
Preservar o Património ao Longo das Gerações: o Papel da Adaptabilidade e da Inovação
Num mundo em permanente mudança, a adaptabilidade é essencial para preservar o património. As famílias que conseguem preservar o seu património ao longo das gerações são aquelas que se mantêm abertas à inovação e respondem de forma proativa às novas tendências e desafios.
1. Investir na Inovação e nos Mercados Emergentes
- Capital de Risco e Private Equity: As famílias com património significativo podem considerar afetar uma parte da sua carteira a investimentos em capital de risco ou private equity. Estes investimentos podem proporcionar acesso a setores de elevado crescimento, como a tecnologia, a saúde e as energias renováveis.
- Promoção Imobiliária: O imobiliário pode constituir uma classe de ativos estável e valorizável. As famílias podem investir em imóveis residenciais, comerciais ou industriais, ou participar em projetos de promoção imobiliária que se alinhem com os seus valores e objetivos de longo prazo.
- Mercados Globais: O investimento em mercados internacionais proporciona diversificação e exposição a economias em crescimento. As famílias podem ponderar investimentos em mercados emergentes ou em empresas alinhadas com tendências globais, como a sustentabilidade e a transformação digital.
2. Adotar a Tecnologia e os Ativos Digitais
- Ativos Digitais: As criptomoedas e as tecnologias de blockchain introduziram novas classes de ativos. Embora envolvam riscos, algumas famílias começam a explorar estas opções como forma de diversificar as suas carteiras. Os ativos digitais podem oferecer potencial de crescimento a longo prazo, em particular à medida que a tecnologia blockchain continua a evoluir.
- Tecnologia Financeira (FinTech): As inovações FinTech, como os consultores automatizados (robo-advisors) e os sistemas de pagamento digitais, proporcionam novas ferramentas para a gestão de património. As famílias podem utilizar estas tecnologias para melhorar a eficiência, reduzir custos e reforçar a transparência na gestão de património.
- Inteligência Artificial e Automatização: a IA pode proporcionar análises avançadas sobre oportunidades de investimento, tendências económicas e gestão de risco. As famílias podem recorrer a ferramentas baseadas em IA para otimizar as suas carteiras, tomando decisões fundamentadas em dados que melhoram os rendimentos e mitigam o risco.
3. Construir um Legado de Responsabilidade Social
- Investimento de Impacto: As famílias concentram-se cada vez mais no investimento de impacto, investindo em empresas ou projetos que geram benefícios sociais ou ambientais a par de retorno financeiro. Esta abordagem alinha os objetivos financeiros com os valores da família, reforçando um sentido de propósito e contribuindo para um legado positivo.
- Critérios Ambientais, Sociais e de Governação (ESG): O investimento ESG tornou-se uma tendência de relevo, à medida que os investidores procuram apoiar empresas com práticas sustentáveis e éticas. Ao incorporarem critérios ESG nas suas estratégias de investimento, as famílias podem proteger o seu património e, simultaneamente, apoiar causas que lhes são caras.
- Fundações Filantrópicas: Algumas famílias constituem fundações para gerir as suas atividades de beneficência. Estas fundações não só proporcionam uma forma estruturada de retribuir à sociedade, como também servem de plataforma para que os membros da família colaborem em iniciativas que refletem os seus valores comuns.
Manter Laços Familiares Sólidos: Construir uma Cultura Familiar Coesa
A preservação do património depende não só de estratégias financeiras, mas também de relações familiares sólidas. Manter laços familiares estreitos promove a união, minimiza os conflitos e reforça o propósito comum da família. Seguem-se estratégias para fortalecer os laços familiares:
1. Reuniões e Retiros Familiares Regulares
- Retiros Anuais: A organização de um retiro familiar anual proporciona uma oportunidade para os membros da família se reaproximarem, debaterem assuntos da empresa familiar e reforçarem os valores partilhados. Estes retiros podem incluir workshops, sessões estratégicas e atividades que promovam a coesão.
- Celebrar Marcos Importantes: Assinale os marcos familiares significativos, como aniversários de casamento, formaturas e aniversários natalícios, com encontros que reúnam os membros da família. Celebrar conquistas e momentos especiais ajuda a construir um sentido de continuidade e de identidade partilhada.
2. Incentivar a Comunicação Aberta
- Reuniões de família: as reuniões de família regulares, mensais ou trimestrais, permitem uma comunicação aberta sobre as finanças familiares, a governação e os objetivos futuros. Estas reuniões constituem um fórum para debater preocupações, resolver conflitos e tomar decisões coletivas.
- Mecanismos de Resolução de Conflitos: Estabelecer processos para abordar e resolver conflitos no seio da família. Estes podem incluir mediação, votação ou arbitragem por um conselho de família. A resolução proativa de conflitos promove a harmonia e evita que os desacordos se agravem.
3. Construir uma Cultura de Apoio Mútuo
- Mentoria: Os familiares mais velhos podem orientar os mais jovens, transmitindo conhecimentos e experiência. A mentoria reforça os laços familiares, proporciona orientação e prepara a geração seguinte para funções de liderança.
- Atividades e Tradições Partilhadas: Estabelecer tradições familiares que reforcem os valores da família e proporcionem um sentimento de pertença. Estas podem incluir projetos de serviço à comunidade, eventos desportivos familiares ou férias anuais. As tradições ajudam a construir uma cultura familiar sólida que transcende as diferenças individuais.
Construir riqueza geracional não é apenas um empreendimento financeiro; trata-se de criar um legado que reflita os seus valores, apoie a sua família e produza um impacto positivo no mundo. Ao dar prioridade ao KASH a par do CASH, estabelecendo estruturas de governação sólidas, adotando a capacidade de adaptação e promovendo laços familiares fortes, poderá criar uma base para um legado duradouro. Os princípios aqui expostos constituem um roteiro para preservar o património, cultivar a sabedoria e assegurar que o legado da sua família perdura por gerações.
Em última análise, o património geracional vai muito além do dinheiro. Diz respeito às vidas que se tocam, aos valores que se transmitem e à mudança positiva que se inspira. Ao dar os passos necessários para construir e sustentar o seu legado, recorde que a riqueza, quando orientada pelo propósito e pela boa administração, tem o poder de moldar não apenas o futuro da sua família, mas o do mundo em geral.
Confidencialidade, Não Anonimato
A Confidencialidade do Cliente constitui uma obrigação fundamental do Banco. O IFB adotou as disposições de sigilo profissional da Lei Bancária das Comores (Loi n° 13-003/AU de 12 de junho de 2013, artigos 16.º, 17.º e 31.º) como norma vinculativa própria, a par dos requisitos do seu regulador, a Anjouan Offshore Finance Authority (AOFA). Esta adoção voluntária não implica autorização nem supervisão por parte da Banque Centrale des Comores.
A confidencialidade protege a informação do cliente contra terceiros não autorizados. Nunca significa anonimato:
- Clientes conhecidos: Cada conta é aberta e analisada no nome verdadeiro do cliente, e todos os beneficiários efetivos são identificados e verificados.
- Designações numeradas: Sempre que, na correspondência interna, uma conta seja identificada por um número em vez de um nome, o Banco conhece e regista sempre a identidade do titular.
- Estruturas fiduciárias (nominee): As sociedades com administradores ou acionistas fiduciários só são aceites mediante a divulgação integral dos beneficiários efetivos ao Banco.
- Divulgação legal: As informações são divulgadas sempre que a lei o exija – ao regulador, a tribunais e autoridades de aplicação da lei, nos termos das regras de prevenção do branqueamento de capitais e das sanções e das obrigações de reporte fiscal aplicáveis. Os bancos correspondentes não são terceiros não autorizados.
- Tratamento seguro: A comunicação encriptada, o acesso restrito a quem necessita de conhecer a informação e os compromissos de confidencialidade assumidos pelo pessoal e pelos prestadores de serviços protegem os dados dos clientes.
Os pormenores constam da nossa Política de Confidencialidade do Cliente.
O IFB constitui a referência por excelência para Indivíduos de Elevado Património (HNWIs) que pretendam reforçar o seu património através de uma abordagem abrangente que inclui Trusts, Holdings, Seguros, Family Offices e Fundações Familiares. Reconhecendo os desafios e objetivos específicos dos HNWIs, o IFB concebe, com rigor, soluções destinadas a preservar, fazer crescer e transmitir o património entre gerações, com sofisticação e visão estratégica incomparáveis.
No IFB, compreendemos que a preservação e a valorização do património exigem uma abordagem rigorosa e global. A nossa experiência na complexidade das finanças globais, das estruturas jurídicas e dos sistemas fiscais posiciona-nos como o parceiro ideal em Gestão de Património. O IFB não é apenas um prestador de serviços; somos o seu parceiro na construção de um legado que transcende o tempo, assegurando que o seu património serve não só o seu futuro, mas também o futuro de quem lhe sucede.
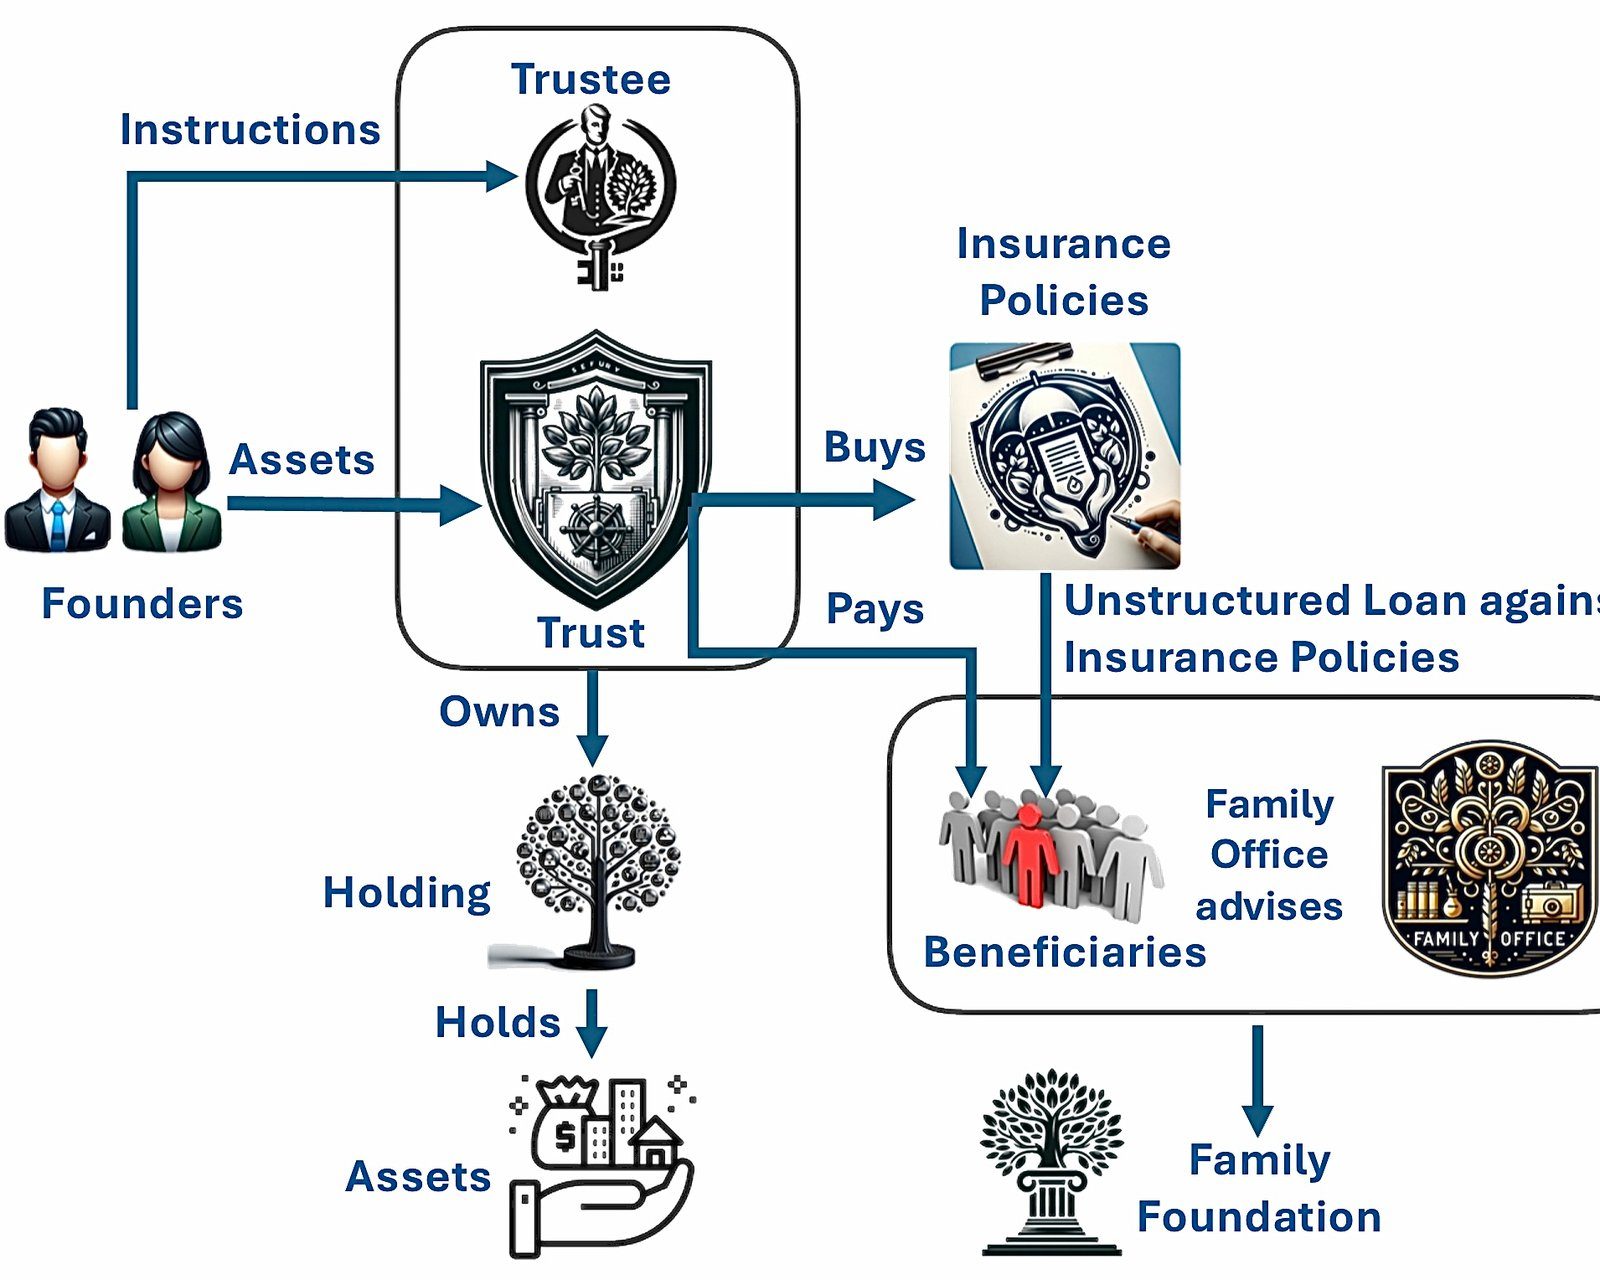
Trusts, Sociedades Gestoras de Participações e Seguros
Os Trusts, Holdings e Seguros constituem o núcleo das nossas estratégias de preservação de património, oferecendo veículos de proteção de ativos, eficiência fiscal e planeamento sucessório. Ao recorrer ao enquadramento jurídico internacional, o IFB assegura que o seu património fica salvaguardado contra a volatilidade e a incerteza, otimizando tanto o crescimento como a sustentabilidade.
Family Offices
Os Family Offices traduzem o nosso compromisso de prestar serviços de gestão de património completos e personalizados. Os family offices do IFB estão estruturados para abranger todos os aspetos da gestão de património, incluindo estratégia de investimento, filantropia, governação e formação, assegurando que os objetivos patrimoniais da sua família são alcançados com rigor e coerência.
Fundação Familiar
As Fundações Familiares são facilitadas pelo IFB como meio de canalizar o património para iniciativas filantrópicas, criando um impacto duradouro que reflete os valores da sua família. Através de uma filantropia estratégica, apoiamos os clientes de elevado património (HNWI) no estabelecimento de um legado de beneficência que promove o bem social e se alinha com objetivos financeiros de longo prazo.
Gestão de Ativos
Beaufort Securitisation Holding, oferecemos uma gama completa de serviços de gestão de ativos concebidos para satisfazer as necessidades de clientes exigentes que procuram simultaneamente desempenho e segurança. A nossa abordagem combina um conhecimento profundo dos mercados financeiros com uma metodologia personalizada, centrada no cliente, para o ajudar a concretizar as suas aspirações financeiras.
Queira preencher o nosso Questionário de Investimento para nos informar sobre os seus objetivos financeiros e a sua tolerância ao risco. Caso pretenda debater connosco necessidades específicas, queira contactar o nosso diretor, Bichara Kaba.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.