
Monetização de SBLC e BG?
1. Princípio Fundamental (Inegociável)
As SBLC e as BG não se destinam a ser objeto de monetização.
São instrumentos de crédito contingentes, não instrumentos de liquidez.
Qualquer afirmação de que são «equivalentes a numerário», «financiáveis» ou «diretamente monetizáveis» é estruturalmente falsa à luz da prática bancária ortodoxa.
2. O Que Significa “Monetização” na Prática
Em contextos legítimos, «monetização» não significa:
- Conversão do instrumento em numerário.
- Vendê-lo.
- Utilização de fundos ao seu abrigo sem que exista uma obrigação subjacente.
Só pode significar:
- Utilização do instrumento como garantia colateral para suportar uma facilidade de crédito distinta.
3. Contextos Legítimos em que Ocorre Rentabilização Limitada
3.1 Colateralização de Linhas de Crédito (Rara e Controlada)
Uma SBLC ou BG de primeira linha pode ser aceite como reforço de crédito nas seguintes circunstâncias restritas:
- Emitida por um G-SIB ou por um banco de primeira linha (Tier-1)
- MT760 integralmente transmitido
- Texto limpo, incondicional e irrevogável
- Alinhado com a finalidade da operação subjacente
- Detido sob controlo interbancário
Resultados possíveis:
- Linha de fundo de maneio
- Tranche de Financiamento de Projetos
- Linha de financiamento do comércio internacional
Taxa de adiantamento: fixada caso a caso, bastante inferior ao valor nominal.
3.2 Financiamento Interno do Banco (Utilização em Sistema Fechado)
Os bancos podem, internamente:
- Reconhecer uma SBLC/BG como instrumento de mitigação de risco
- Reduzir os requisitos de capital (tratamento ao abrigo de Basel III)
- Apoiar os limites de exposição interbancária
Isto não constitui monetização para o cliente.
Trata-se de uma otimização do balanço para o banco.
3.3 Operações Estruturadas de Financiamento do Comércio Internacional
Em fluxos comerciais rigorosamente estruturados:
- A SBLC cobre o risco de pagamento
- O financiamento assenta em mercadorias, contratos e créditos a receber
- O instrumento constitui apenas uma garantia secundária
Os fluxos de caixa são gerados por:
- Fluxo da operação
- Não a própria SBLC
4. O que Explicitamente Não É Legítimo
4.1 “Programas de Monetização de SBLC”
Indicadores de fraude:
- Financiamento prometido de 70–90%
- Ausência de transação subjacente
- Sociedades Veículo (SPV) Offshore
- Comissões antecipadas de «entrada», «bloqueio» ou «ativação»
- Alegações de “numerário sem direito de regresso contra instrumento”
4.2 Locação de uma SBLC/BG para Obtenção de Liquidez
Não existe um mercado secundário reconhecido para:
- Locação Financeira
- Arrendamento
- Venda
Qualquer proposta deste género colide com:
- As condições em que o instrumento foi emitido
- Compromissos do banco emitente
- Normas de AML e KYC
4.3 Acionamento de um Instrumento sem Incumprimento
Uma SBLC ou BG apenas pode ser acionada:
- Perante um incumprimento definido e documentado
- Em estrita conformidade com o texto
Qualquer «utilização antes do incumprimento» é fraudulenta.
5. Conclusão Estratégica
- As SBLC e as BG são instrumentos de transferência de risco, não instrumentos de financiamento
- A «monetização» legítima é excecional, prudente e controlada pelo banco
- As narrativas de «monetização» de retalho, intermediadas por corretores ou offshore são categoricamente falsas
- Se o objetivo é obter liquidez, o instrumento adequado é o crédito, não uma garantia
6. A Verdade Numa Frase
Se uma SBLC ou uma BG pudesse ser livremente monetizada, os bancos nunca concederiam empréstimos.
Só por si, isso resolve a questão.
SBLC ou BG para Monetização – Como funciona a fraude
Um alegado “Pedido de Monetização” anuncia o fornecimento de uma garantia bancária ou de uma carta de crédito standby, minuciosamente adaptada à redação exigida, por montantes que atingem vários milhares de milhões, supostamente garantidos por numerário efetivo mantido em contas do Sumitomo Japan ou de outras instituições de renome. Estes instrumentos são oferecidos como facilidades a um ano, com uma cláusula de renovação automática que prolonga a sua validade até dez anos.
O documento faz referência a uma transação anterior apoiada pelo Sumitomo, destinada a garantir grandes projetos no Japão e na China: desde hospitais avançados até um centro cultural de relevo. Salienta-se que tais garantias ou SBLC são, por natureza, específicas de cada projeto, com redação à medida que impede a reemissão arbitrária. A proposta afirma que, em conformidade com os protocolos internos, os instrumentos são emitidos em «suporte físico» para evitar os atrasos inerentes às transferências por SWIFT em transações internacionais.
O processo prescrito envolve a apresentação de uma proposta, a subsequente diligência devida e, por fim, a receção de um instrumento em suporte físico, expedido por «correio eletrónico seguro e estafeta bancário», sendo uma parte dos fundos devolvida à «instituição» emitente. Este recurso a procedimentos obsoletos em suporte físico e a uma terminologia financeira ambígua suscita, de forma inequívoca, preocupações significativas.
Em termos muito simples, eis como tal fraude funciona habitualmente:
1. Criação de Documentos Falsos:
O burlão apresenta uma garantia bancária ou SBLC falsa: um tipo de promessa de um banco que parece oficial e está carregada de linguagem jurídica complexa. Afirma que este documento é suportado por dinheiro real e efetivo numa conta bancária existente, embora, na realidade, não existam tais fundos.
2. Promessas Atrativas:
O burlão afirma que, com a redação adequada, este documento pode ser «monetizado». Por outras palavras, sugere que o pode utilizar para abrir ou garantir um montante muito elevado para um projeto. A proposta inclui frequentemente pormenores como uma quantia muito avultada (por exemplo, até vários milhares de milhões), fazendo-a parecer extremamente lucrativa.
3. Processo e Urgência:
Descrevem um processo aparentemente eficiente: emissão rápida do documento (por vezes no prazo de 24 horas) e envio de uma cópia em papel por estafeta bancário. Esta urgência e a combinação de entrega digital e física destinam-se a criar a impressão de legitimidade e fiabilidade.
4. O Isco:
Uma vez convencido pela linguagem impressionante e pela reputação do nome do banco mencionado (como o Sumitomo), poderá ser-lhe pedido que pague comissões, forneça colateral ou comprometa fundos de alguma forma. A ideia é fazê-lo acreditar que está prestes a receber um instrumento financeiro de grande valor.
5. O Desmoronamento:
Por fim, ao tentar verificar o documento junto do banco ou utilizá-lo como garantia, apercebe-se de que não é genuíno. Os fundos nunca existiram e o instrumento era uma falsificação concebida unicamente para o induzir a desfazer-se do seu dinheiro.
Em síntese, a fraude explora o fascínio de um instrumento financeiro sofisticado e a confiança que as pessoas depositam em denominações bancárias reputadas. Recorre a uma linguagem complexa e impressionante para dissimular o carácter fraudulento do documento, levando as vítimas a efetuar pagamentos ou a tomar decisões com base em falsas promessas de monetização fácil.
Esta explicação expõe a fraude em termos simples, evidenciando de que modo as promessas atrativas e a documentação enganosa atuam em conjunto para iludir a vítima.
Em pormenor
1. Ambiguidade na classificação dos instrumentos
Garantia Bancária vs. SBLC:
A proposta afirma que uma Garantia Bancária e uma SBLC são “basicamente o mesmo instrumento”. Na realidade, embora ambas constituam instrumentos de reforço de crédito e sejam, em regra, compromissos independentes, regem-se por conjuntos de regras distintos – URDG 758 para as garantias à primeira solicitação, ISP98 ou UCP 600 para as cartas de crédito standby – e por tradições jurídicas diferentes. Esta confusão pode conduzir a uma interpretação errada das obrigações, afetando tanto a exequibilidade jurídica como a avaliação do risco.
Flexibilidade de Redação:
Permitir que o instrumento seja adaptado à redação pretendida pelo monetizador, ainda que dentro dos protocolos bancários, introduz a possibilidade de cláusulas não padronizadas ou ambíguas. Desvios em relação à redação estabelecida podem comprometer a clareza e a validade jurídica do instrumento e podem mesmo contrariar requisitos regulamentares.
2. Fundamentos Financeiros e Declarações de Financiamento
«Garantido por Numerário» versus Linhas de Crédito:
A proposta sublinha que até 1,3 mil milhões de euros são suportados por «contas efetivamente garantidas por numerário físico», por oposição a linhas de crédito. Esta descrição é intrinsecamente ambígua. A noção de «cobertura em numerário físico» não é corrente na terminologia bancária moderna, que se baseia, em regra, em reservas mantidas eletronicamente e em liquidez auditada. Tal linguagem pode suscitar dúvidas quanto à veracidade dos fundos de cobertura, podendo minar a confiança de reguladores e contrapartes.
Questões de Regulamentação e de Pista de Auditoria:
A ausência de uma linha de crédito tradicional pode indiciar que os fundos se encontram segregados de forma não convencional ou pouco transparente. Tal pode dificultar as auditorias, tanto internas como externas, bem como suscitar questões relativamente aos requisitos de adequação de capital e de liquidez impostos pelas autoridades financeiras.
3. Disposições Temporais e de Renovação
Prazo Fixo com Renovação Automática:
Os instrumentos são descritos como facilidades de um ano, renovadas automaticamente até 10 anos. Uma duração tão longa, associada à renovação automática, introduz vários riscos:
- Alterações regulamentares: A regulamentação bancária e as normas financeiras internacionais estão sujeitas a evolução; um instrumento redigido segundo os protocolos atuais pode não se manter conforme durante um período prolongado.
- Condições de Mercado: As flutuações das condições de mercado ao longo de uma década poderiam tornar os termos fixos economicamente inviáveis ou desproporcionadamente arriscados.
- Ambiguidade contratual: As renovações automáticas exigem condições claras de cessação ou renegociação. Sem salvaguardas rigorosas, as partes poderão ver-se vinculadas a condições desfavoráveis.
4. Banco Emitente e Preocupações Geográficas
Utilização do Sumitomo Japan (Tóquio):
Embora o Sumitomo seja uma instituição de reputação reconhecida, a indicação de uma sucursal específica suscita várias questões:
- Conformidade Jurisdicional: O instrumento deve respeitar a regulamentação bancária japonesa, que pode diferir dos enquadramentos regulamentares internacionais ou estrangeiros. Tal pode suscitar dificuldades para monetizadores estrangeiros.
- Diligência Devida: A proposta não esclarece se as capacidades operacionais e a situação regulamentar da sucursal foram verificadas de forma independente para transações de tão elevado risco.
5. Vulnerabilidades Processuais da Abordagem em Suporte Físico
Metodologia de Transmissão Híbrida:
A metodologia consiste no envio de uma confirmação por «correio eletrónico seguro», seguida da expedição de uma cópia física por estafeta bancário. Esta abordagem híbrida expõe a transação a vários riscos:
- Riscos de Segurança Física: Os documentos em suporte físico estão, por natureza, expostos a perda, furto ou dano durante o transporte. Ao contrário dos instrumentos digitais transmitidos através de redes seguras e auditáveis (por exemplo, SWIFT), os documentos físicos não deixam um registo eletrónico imutável.
- Desafios de Verificação: Embora a proposta afirme que a verificação pode ser efetuada “por telefone, correio eletrónico ou carta”, estes métodos não proporcionam a sólida pista de auditoria nem a confirmação instantânea que os sistemas eletrónicos modernos oferecem.
- Prática Obsoleta: A insistência na utilização de cópias em papel «porque não são necessários SWIFTs internamente» sugere a dependência de processos antiquados. Atualmente, a ausência de SWIFT ou de mecanismos eletrónicos de compensação semelhantes poderia ser interpretada como incumprimento das normas contemporâneas de segurança e regulamentação.
- Questões de Cadeia de Custódia: Sem uma cadeia de custódia rigorosa e inviolável, a legitimidade e a autenticidade do documento físico poderão ser contestadas, o que poderá dar origem a litígios ou mesmo a alterações fraudulentas.
- Implicações para as Transações Transfronteiriças:
As cópias em papel enviadas fora do sistema bancário convencional podem deparar-se com dificuldades em contextos jurídicos internacionais. A natureza física do instrumento poderá dificultar o reconhecimento e a execução transfronteiriços, em especial se surgirem discrepâncias entre a confirmação digital e o documento físico.
6. Diligência Devida e Mitigação de Riscos
Salvaguardas Insuficientes:
A proposta descreve um processo de diligência devida (DD) para os monetizadores; contudo, os procedimentos afiguram-se sumários, atendendo à dimensão da transação. Não é feita qualquer menção a:
- Verificação Independente: não se refere a realização de auditorias por terceiros nem de confirmações independentes quanto à disponibilidade dos fundos.
- Medidas de Prevenção do Branqueamento de Capitais (AML): Protocolos rigorosos de AML e de conhecimento do cliente (KYC) são essenciais, especialmente quando estão envolvidos montantes elevados e entidades internacionais.
- Revisão Jurídica: A ausência de um processo expresso de revisão jurídica poderá originar responsabilidades contratuais ou infrações regulamentares imprevistas.
- Riscos Operacionais:
O recurso a múltiplos canais de comunicação (correio eletrónico seguro, estafeta, telefone) introduz riscos operacionais. Falhas de comunicação ou atrasos em qualquer destes canais poderão comprometer a operação e expor as partes a prejuízos reputacionais e financeiros.
Em suma, a proposta apresenta vulnerabilidades significativas, que vão desde a classificação ambígua dos instrumentos e processos obsoletos em suporte físico até potenciais conflitos de interesses e preocupações de conformidade regulamentar. A adoção de procedimentos modernos, eletronicamente verificáveis e normalizados, aliada a uma Diligência Devida reforçada, atenuaria muitos destes riscos e alinharia melhor a operação com as melhores práticas contemporâneas das finanças internacionais.
SBLC e BG para Monetização?
As SBLC e as garantias bancárias são, por conceção, instrumentos de compromisso absoluto, assegurando que o montante nominal integral está disponível à primeira solicitação. Quando a própria solvabilidade do ordenante não é suficiente, o banco emitente exige, em regra, uma garantia em numerário ou em valores mobiliários até 100% do valor facial. Contudo, quando se pondera garantir tais instrumentos com 100% em valores mobiliários (acrescidos das comissões bancárias associadas) apenas para recorrer a um terceiro que os monetize, o qual poderá oferecer somente 80% do valor do instrumento, a lógica económica desmorona-se.
A Ineficiência da Sobrecolateralização e da Monetização com Desconto
Eficiência de Capital e Custos de Oportunidade
Quando uma entidade é obrigada a constituir uma garantia correspondente a 100% do valor do instrumento e a suportar comissões bancárias adicionais, está, na prática, a imobilizar ativos equivalentes à totalidade do montante nominal. Se uma entidade monetizadora oferecer depois, por exemplo, um valor de liquidez correspondente, após desconto, a apenas 80% do valor do instrumento, a entidade está, em substância, a sacrificar 20% desse valor, ou ainda mais, se forem tidas em conta as comissões. Esta prática equivale a uma utilização ineficiente do capital, uma vez que os ativos imobilizados poderiam gerar rendimentos superiores se fossem aplicados de outra forma. O custo de oportunidade é substancial: os fundos imobilizados como garantia ficam indisponíveis para investimentos alternativos que poderiam oferecer um perfil de risco-rendimento mais favorável.
Desequilíbrio entre Risco e Rendibilidade
Do ponto de vista da gestão de risco, o mecanismo introduz um desequilíbrio inerente. Ao emitir uma SBLC ou uma garantia, o banco expõe-se a um passivo contingente que é integralmente mitigado por uma colateralização de 100%. Contudo, se o instrumento for posteriormente monetizado com desconto, a parte que fornece o colateral não recupera o valor total dos ativos que comprometeu. Em substância, suporta não só o risco da transação subjacente, mas também uma perda implícita decorrente da discrepância entre o colateral prestado e o produto monetizado. Este desequilíbrio compromete a viabilidade económica de toda a transação, dado que o custo efetivo de obter liquidez por esta via excede largamente os seus benefícios.
Redundância da Engenharia Financeira
A diversos títulos, o procedimento de sobrecolateralizar um instrumento apenas para o monetizar a uma taxa com desconto torna-se um exercício redundante de engenharia financeira. A finalidade original de garantir o instrumento é proporcionar uma garantia absoluta de pagamento ou de execução. Todavia, se um terceiro intervém depois para converter essa garantia em numerário a um rendimento de 80%, o processo introduz uma etapa intermédia desnecessária que erode valor. O compromisso integral inerente ao instrumento fica anulado pelo facto de apenas uma fração desse compromisso ser realizada em forma líquida. O custo incorrido, tanto em colateral como em comissões, anula efetivamente qualquer benefício financeiro que pudesse advir de tal estrutura.
Exemplos Ilustrativos
Exemplo 1: Financiamento do Comércio Internacional
Considere-se um exportador que necessita de uma SBLC no valor de USD 1.000.000 para garantir o pagamento de um comprador estrangeiro. O banco do importador exige um depósito de garantia de USD 1.000.000, acrescido de comissões bancárias, para emitir a SBLC. Se o exportador tentar depois monetizar este instrumento junto de um intermediário financeiro especializado que ofereça uma taxa de monetização de 80%, receberá apenas USD 800.000 em fundos líquidos. Neste cenário, o exportador comprometeu ativos no valor de USD 1.000.000 (acrescidos de comissões), mas recupera apenas 80% desse valor, o que resulta numa perda de 20% da eficiência do capital.
Exemplo 2: Garantia de Boa Execução de um Contrato de Construção
Uma empresa de construção pode ser obrigada a constituir uma garantia bancária de £500 000 para assegurar a um promotor imobiliário o cumprimento das suas obrigações. A empresa deve prestar uma garantia colateral no valor integral de £500 000 e pagar as comissões bancárias devidas. Se a empresa decidir, por qualquer motivo, monetizar esta garantia, talvez para libertar fundo de maneio, um monetizador terceiro poderá oferecer apenas £400 000. Neste caso, a empresa sofre uma diminuição imediata de valor, dado que a totalidade da sua garantia colateral não é convertida em liquidez equivalente, o que torna o processo economicamente desvantajoso.
Exemplo 3: Garantia de Desempenho em Joint Venture
Numa empresa comum (joint venture), uma das partes poderá estar obrigada a apresentar uma garantia bancária de EUR 750.000. Para obter este instrumento, a parte confere em penhor valores mobiliários no montante de EUR 750.000, a que acrescem comissões adicionais. Se uma tentativa de monetização através de um mecanismo de terceiros resultar numa conversão de liquidez de 80%, apenas são recuperados EUR 600.000. Esta discrepância ilustra a ineficácia da abordagem: a entidade sacrificou efetivamente EUR 150.000 de valor potencial de capital (excluindo comissões) apenas para aceder a fundos que poderiam ter sido afetados ou utilizados de forma mais eficiente noutro âmbito.
Abordagens alternativas
Soluções Alternativas:
- Linhas de Crédito Diretas: Em vez de recorrerem a SBLCs para obter liquidez, as entidades podem ponderar negociar linhas de crédito diretas ou facilidades de descoberto que não exijam colateralização integral e que, assim, preservem a eficiência de capital.
- Titularização em Melhores Condições: Se a monetização for essencial, a procura de acordos em que a taxa de desconto seja significativamente menos onerosa, através de melhores notações de crédito ou de condições de mercado mais favoráveis, poderá melhorar o retorno global.
- Gestão Estruturada de Colaterais: a utilização de técnicas dinâmicas de gestão de colaterais para ajustar o nível de garantia em tempo real poderá atenuar algumas ineficiências, embora a disparidade fundamental entre o colateral e o valor monetizado se mantenha.
Embora as SBLC e as garantias bancárias sejam indispensáveis para assegurar um compromisso financeiro absoluto, estruturá-las com 100% de colateral acrescido de comissões apenas para as monetizar com desconto (por exemplo, a 80%) é economicamente irracional. Esta abordagem utiliza o capital de forma ineficiente, cria um desequilíbrio entre risco e retorno e introduz uma sobreposição financeira supérflua que, em última análise, reduz o benefício líquido.
Restrições Regulamentares e Jurídicas Aplicáveis à Emissão, Colateralização e Monetização de Crédito de SBLC
1. Enquadramento jurídico aplicável às SBLC
As Cartas de Crédito Standby são instrumentos de crédito documentário regidos principalmente por:
- ISP98 (International Standby Practices, Publicação ICC n.º 590) ou, em alternativa,
- UCP 600 (Usos e Costumes Uniformes Relativos aos Créditos Documentários, Publicação n.º 600 da ICC), quando expressamente indicado.
Em ambos os regimes, uma SBLC é um compromisso irrevogável, independente e documentário do emitente (regra 1.06 das ISP98). Não é um instrumento de financiamento, nem um valor mobiliário negociável, nem um substituto de capital no balanço.
O banco emitente paga apenas contra uma apresentação conforme, tipicamente uma declaração de que o ordenante incumpriu uma obrigação subjacente. Nem a ISP98 nem a UCP 600 preveem a emissão com a finalidade de alavancagem, monetização ou captação de capital.
2. Adequação de Capital e Regulação Prudencial
Todos os bancos com atividade internacional que emitem SBLC estão sujeitos a:
- Quadro de capital de Basel III (Comité de Basileia de Supervisão Bancária),
- Aplicação a nível local através de reguladores como a Reserva Federal, o BCE, a PRA, a FINMA, etc.
Ao abrigo de Basel III:
- Uma SBLC constitui uma exposição extrapatrimonial.
- Está sujeita a um Fator de Conversão de Crédito (CCF) no âmbito da abordagem padrão – 100% para as standbys financeiras (substitutos diretos de crédito) e 50% para as standbys e garantias relacionadas com desempenho – convertendo-se numa exposição ponderada pelo risco.
- O banco emitente deve manter capital face a esta exposição.
Consequentemente, um banco não pode emitir SBLC sem:
- Garantia em numerário, ou
- Exposição integralmente garantida e com risco mitigado, suportada por garantias elegíveis ou pela solidez do balanço.
A emissão de SBLC não garantidas de 500 milhões de USD a vários milhares de milhões violaria de imediato os rácios de adequação de capital e os limites prudenciais.
3. Regras de Garantias e de Risco de Crédito
Ao abrigo da política de crédito corrente e dos requisitos de auditoria regulamentar:
- Os requerentes de SBLC têm de apresentar garantia primária aceitável ao abrigo do modelo interno de risco de crédito do Banco.
- A elegibilidade das garantias é definida de forma restrita e exclui ativos especulativos, créditos futuros ou promessas de terceiros.
- As garantias reais devem ser exequíveis, devidamente constituídas e oponíveis a terceiros, e juridicamente sólidas na respetiva jurisdição.
As boas práticas de crédito excluem a emissão de SBLC com base em financiamento subsequente esperado, na participação de investidores ou em monetização posterior à emissão.
4. Obrigações em Matéria de Prevenção do Branqueamento de Capitais e KYC
A emissão de SBLC e o financiamento conexo enquadram-se em:
- Recomendações do FATF,
- Diretivas AML da UE / Bank Secrecy Act dos EUA e regimes equivalentes.
Pedidos que envolvam:
- Lógica de financiamento circular,
- Instrumentos emitidos sem transação ou obrigação subjacente,
- Tentativas de transformar garantias em equivalentes de numerário,
constituem sinais de alerta segundo as orientações tipológicas em matéria de AML.
Um departamento de conformidade que funcione devidamente não aprovará tais estruturas.
5. Limites de Rácio de Financiamento sobre o Valor (Loan-to-Value) no Financiamento Garantido por SBLC
Quando um mutuante aceita uma SBLC como reforço de crédito, esta é tratada como mitigação de risco e não como garantia principal.
Ao abrigo das políticas internas de risco de crédito e do escrutínio regulamentar:
- Os rácios de empréstimo face ao valor (loan-to-value) são conservadores e definidos caso a caso.
- O bloqueio, a constituição de margens e as restrições de notação do emitente reduzem ainda mais a liquidez efetiva.
- As comissões, o desconto e os encargos de capital reduzem de forma material o produto líquido.
Não existe qualquer via regulamentar para um empréstimo de 100% contra uma SBLC, nem para uma linha de crédito de 100% dela derivada.
6. Proibição de Estruturas de «Financiamento a 100%»
Os conceitos de:
- «prestadores de financiamento a 100%»,
- «SBLC integralmente garantida por depósito em numerário, emitida para obter 100% de financiamento»,
- ou «investidores que financiam contra garantias sem colateral»,
não existem no âmbito das finanças reguladas.
Tais construções violariam:
- Basel III,
- Legislação em matéria de supervisão bancária,
- Governação interna do crédito,
- Supervisão por auditores e reguladores.
As instituições que adotem tal comportamento arriscam sanções de supervisão que podem ir até à perda da licença bancária.
7. Inviabilidade Económica
Mesmo que se ignore a impossibilidade regulamentar, a economia da operação é fundamentalmente deficiente:
- As SBLC com cobertura em numerário imobilizam capital.
- O financiamento garantido por estes ativos é parcial.
- A liquidez efetiva, deduzidas as comissões, margens e custos de capital, é inferior à do financiamento direto garantido por ativos.
Por esta razão, as empresas legítimas não recorrem a tais estruturas.
Em síntese:
- As SBLC são garantias contingentes regidas pelas regras da ICC.
- A sua emissão é rigorosamente condicionada por Basel III e pelos reguladores nacionais.
- Têm de ser garantidas previamente pelo requerente.
- O financiamento garantido por estes ativos é parcial, conservador e secundário.
- Tais estruturas não são lícitas nem executáveis no sistema bancário internacional.
Qualquer discussão séria sobre financiamento deve começar por ativos demonstráveis, demonstrações financeiras auditadas e uma transação subjacente legítima que exija reforço de crédito.
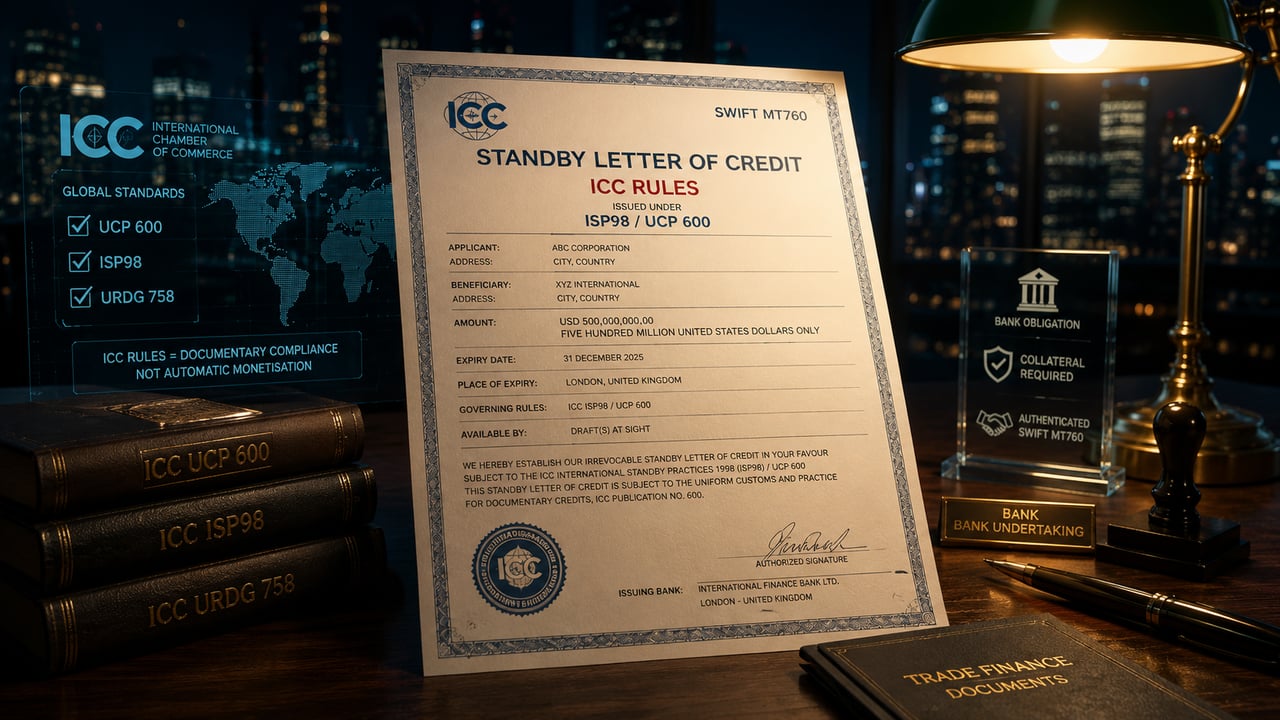
Podem os bancos emitir SBLC ou Garantias Bancárias regidas pela ICC sem uma transação comercial subjacente?
A perigosa meia-verdade por detrás das «SBLC financeiras»
Um dos equívocos mais persistentes no mercado das cartas de crédito standby e das garantias bancárias é a afirmação de que os bancos podem emitir SBLC ou garantias «ao abrigo das regras da ICC» sem qualquer transação comercial real subjacente, meramente para criar liquidez, angariar fundos ou permitir a monetização por terceiros.
A afirmação é, à primeira vista, plausível, mas materialmente perigosa.
É certo que nem todas as SBLC ou garantias à primeira solicitação têm de suportar uma expedição de mercadorias, um contrato de matérias-primas ou uma operação convencional de importação e exportação. As cartas de crédito standby financeiras, as garantias de boa execução, as garantias de proposta, as garantias de reembolso de pagamento antecipado, as garantias de pagamento e as garantias que caucionam empréstimos ou obrigações contratuais são todas instrumentos reconhecidos na prática bancária internacional.
É falso, porém, que as regras da ICC transformem um instrumento economicamente vazio em garantia bancável, liquidez transferível ou capital monetizável.
As regras da ICC regulam o compromisso documental. Não validam a substância comercial da transação, a solvabilidade do ordenante, a garantia subjacente ao instrumento nem a legalidade da utilização proposta.
As regras da ICC regem a forma, não a substância económica
As Cartas de Crédito Standby e as garantias à primeira solicitação podem ser emitidas ao abrigo de conjuntos de regras reconhecidos internacionalmente, incluindo a ISP98, a UCP 600 e a URDG 758.
Estas regras são importantes. Determinam o modo como as exigências de pagamento são apresentadas, como os documentos são examinados, como as discrepâncias são tratadas e como funciona o compromisso de pagamento independente.
Contudo, as regras da ICC não respondem às questões bancárias mais fundamentais:
- Quem é o requerente?
- Quem é o beneficiário?
- Que obrigação está a ser garantida?
- Qual é a finalidade lícita do instrumento?
- Que garantia ou mecanismo de reembolso suporta o banco emitente?
- O ordenante dispõe de origem de fundos verificada?
- A transação cumpre as regras em matéria de AML, sanções, atividade bancária, capital e prudenciais?
- Aceitaria um banco recetor regulado o instrumento como garantia?
Um documento pode ser redigido ao abrigo das regras da ICC e, ainda assim, ser comercialmente inútil, juridicamente deficiente ou fraudulento na sua substância.
Independência não significa ausência de propósito
Uma característica essencial das SBLC e das garantias à primeira solicitação é a sua independência face ao contrato subjacente. O banco emitente não arbitra o litígio comercial entre o ordenante e o beneficiário. Examina o pedido de pagamento e os documentos exigidos de acordo com os termos do instrumento.
Este princípio da independência é frequentemente objeto de abuso.
Os promotores de fraudes argumentam frequentemente que, sendo a SBLC independente do contrato subjacente, não é necessária qualquer transação real. Tal é incorreto.
A independência significa que a obrigação de pagamento do banco é de natureza documental. Não significa que o instrumento possa ser emitido sem um ordenante real, um beneficiário real, uma obrigação real de reembolso, uma finalidade lícita e um risco de crédito aceitável.
A distinção correta é simples:
- O banco não necessita de inspecionar as mercadorias nem de executar o contrato.
- O banco tem, ainda assim, de compreender a exposição bancária, o risco do ordenante, a finalidade do beneficiário, a origem dos fundos, as garantias associadas e as consequências regulamentares.
Um compromisso independente não é um instrumento economicamente órfão.
As cartas de crédito standby financeiras são legítimas
Não há nada de intrinsecamente impróprio numa SBLC financeira.
Uma standby financeira pode garantir:
- reembolso de um empréstimo;
- pagamento no âmbito de uma operação sobre valores mobiliários;
- obrigações de locação;
- obrigações de financiamento de projetos;
- obrigações de margem ou de garantia;
- cumprimento de um contrato de grande dimensão;
- exposição a adiantamentos de pagamento;
- uma obrigação da sociedade-mãe ou do grupo;
- uma estrutura regulada de reforço de crédito.
Nestes casos, a SBLC pode não ter qualquer ligação com a circulação de mercadorias. Tal não a torna fraudulenta.
A questão decisiva é saber se a SBLC suporta uma obrigação real, lícita, documentada e sujeita a avaliação de crédito.
Uma standby financeira é legítima quando emitida num enquadramento bancário adequado. Torna-se suspeita quando é promovida como instrumento de financiamento autónomo, desligado da análise de crédito, do controlo de garantias e da substância regulamentar.
As garantias à primeira solicitação também não exigem uma transação de mercadorias
As garantias à primeira solicitação ao abrigo das URDG 758 podem garantir diversos tipos de obrigações. Não se restringem a operações sobre mercadorias nem ao comércio documentário.
Uma garantia à primeira solicitação pode garantir o cumprimento de obrigações, o pagamento, obrigações de proposta em concursos, adiantamentos, obrigações de garantia de bom funcionamento ou outras responsabilidades contratuais.
Mais uma vez, a ausência de uma expedição de mercadorias não é o problema.
O problema surge quando uma alegada garantia bancária é apresentada como um ativo transmissível que pode ser adquirido, locado, dado em penhor, descontado ou monetizado sem que o banco recetor realize a sua própria análise de crédito e de conformidade.
Nenhuma regra da ICC obriga um banco a conceder crédito com base numa garantia apenas porque esta é descrita como regida pela ICC.
«Emitido por um banco para se financiar a si próprio» – a verdadeira questão
A afirmação de que os bancos emitem SBLC ou garantias bancárias «para se financiarem a si próprios» deve ser tratada com particular cautela.
Se um banco emitir um instrumento para os seus próprios fins de financiamento, a operação deixa de constituir financiamento do comércio internacional corrente de um cliente. Pode equivaler, em termos económicos, a um empréstimo bancário, a uma captação de depósitos, a uma emissão de valores mobiliários, a um financiamento estruturado ou à criação de um passivo contingente.
Isso tem consequências regulamentares.
Um banco não pode simplesmente criar uma SBLC ou uma garantia, declará-la regida pela ICC e tratá-la como um instrumento de financiamento sem custos. Um compromisso bancário constitui uma exposição em balanço ou extrapatrimonial. Afeta o capital, a liquidez, os limites de grandes riscos, o tratamento contabilístico, a concentração de riscos e o reporte regulamentar.
Em termos simples: a linguagem da ICC não isenta um banco do cumprimento da lei bancária.
Ter cobertura em numerário não significa ser automaticamente aceite pelos bancos
A expressão «SBLC totalmente garantida por caução em numerário» é frequentemente utilizada para criar uma impressão de segurança. Na banca legítima, o conceito é simples: o banco emitente dispõe de caução em numerário, ou de ativos elegíveis equivalentes, que garante a sua exposição.
Mas a expressão é frequentemente utilizada de forma enganosa.
Uma estrutura genuinamente garantida por numerário exige prova de todos os seguintes elementos:
- os fundos em numerário existem;
- o numerário é legalmente detido ou controlado pelo requerente;
- os fundos em numerário estão livres de ónus;
- o numerário tem origem lícita;
- o numerário é aceitável para o banco emitente;
- os fundos em numerário encontram-se bloqueados, dados em penhor ou de outro modo controlados ao abrigo de documentação executável;
- o banco emitente dispõe de um direito de reembolso válido;
- o beneficiário e a finalidade são legítimos;
- a transação seja aprovada nas verificações de AML, de sanções e de conformidade regulamentar.
Sem estes elementos, «garantido por numerário» não passa de uma expressão publicitária.
Por que razão a “monetização de SBLC arrendada” é geralmente um indicador de fraude
A formulação de maior risco é a oferta de «alugar» uma SBLC ou uma garantia bancária e, depois, «monetizá-la».
A lógica da fraude desenrola-se geralmente do seguinte modo:
- Um terceiro alega ter acesso a um instrumento bancário.
- Alega-se que o instrumento se rege pelas regras da ICC.
- O cliente é informado de que pode ser objeto de locação mediante o pagamento de uma comissão.
- O cliente é informado de que o instrumento locado pode ser monetizado por um banco.
- Alegadamente, um suposto mutuante concede um rácio de financiamento (loan-to-value) de 60%, 70%, 80% ou até 90%.
- Solicita-se ao cliente o pagamento antecipado de comissões de emissão, bloqueio, transmissão, conformidade, autenticação, legalização ou acesso a plataformas.
- Não ocorre qualquer monetização efetiva.
A falha é fundamental: a locação não transfere normalmente a propriedade nem direitos de penhor irrestritos. O beneficiário de uma SBLC não é automaticamente o titular económico do compromisso do banco emitente. Um banco recetor não concederá crédito apenas porque existe um instrumento. Analisará a exequibilidade, a qualidade do emitente, a obrigação do ordenante, as garantias, os mecanismos de acionamento, o risco de fraude, a exposição a sanções, a transmissibilidade, a cessão e a sua própria política de crédito.
- Uma SBLC arrendada não é numerário.
- Uma mensagem SWIFT não é dinheiro.
- Uma regra da ICC não constitui garantia colateral.
Sinais de alerta em alegadas operações de financiamento com SBLC/BG da ICC
Justifica-se particular cautela sempre que surja qualquer das seguintes expressões:
- «SBLC alugada»;
- «instrumento de emissão recente»;
- «monetização garantida»;
- «monetização sem direito de regresso»;
- "90 por cento de LTV";
- «não é necessária linha de crédito»;
- «certificado ICC 600»;
- “Garantia bancária ICC 758 para negociação”;
- “programa de colocação privada”;
- «receção na plataforma»;
- «calendário de tranches»;
- «apenas entre bancos, após o pagamento da comissão»;
- «transferência de fundos bloqueados»;
- “apenas visualização no ecrã”;
- «não é necessária qualquer transação comercial»;
- “o banco utiliza SBLC para se financiar a si próprio”;
- «instrumento emitido exclusivamente para fins de investimento»;
- «não é exigida qualquer garantia colateral por se tratar de uma operação integralmente garantida por numerário».
Nenhuma destas expressões prova, por si só, a existência de fraude. Contudo, a sua combinação está fortemente associada a transações não bancáveis e a esquemas de fraude com pagamento antecipado.
O critério bancário correto
Uma instituição séria não perguntará apenas se o instrumento é «regido pela ICC». Trata-se apenas de um elemento formal.
O teste bancário adequado é mais abrangente:
- Existe um requerente real?
- Existe um beneficiário efetivo?
- O instrumento foi emitido por um banco aceitável?
- O instrumento é transmitido através de canais bancários autenticados?
- A obrigação de reembolso do ordenante é juridicamente exequível?
- A garantia colateral é real, verificada, controlada e lícita?
- Existe uma obrigação subjacente legítima?
- O instrumento é cedível, transmissível ou pagável apenas ao beneficiário designado?
- A lei aplicável é aceitável?
- A utilização proposta é compatível com o texto do instrumento?
- Aceitaria um banco regulamentado esta exposição ao abrigo da sua própria política de crédito?
- A transação cumpre os requisitos em matéria de AML, sanções, fiscalidade, contabilidade e requisitos prudenciais?
Se a resposta a estas questões não for clara, a transação não é financiável por via bancária.
Posição do IFB
O International Finance Bank Ltd pode analisar cartas de crédito standby, garantias bancárias, garantias à primeira solicitação e outros compromissos documentários conexos regidos por regras internacionais reconhecidas, incluindo as ISP98, UCP 600 e URDG 758.
Estes instrumentos nem sempre exigem uma transação tradicional de comércio de mercadorias. Podem legitimamente garantir obrigações financeiras, obrigações contratuais, obrigações de desempenho, obrigações relacionadas com investimentos ou outras exposições lícitas.
No entanto, o IFB não aceita a proposição de que as regras da ICC, por si só, criem valor de garantia, liquidez ou capacidade de monetização.
O IFB não participa em esquemas especulativos de monetização de instrumentos arrendados, cadeias de intermediários, estruturas de financiamento do tipo plataforma, nem em operações em que uma SBLC ou uma garantia bancária seja apresentada como instrumento de financiamento livremente negociável sem colateral verificado, finalidade lícita, autoridade do emitente e análise de conformidade integral.
Qualquer proposta de transação SBLC ou de garantia tem de ser apresentada através do processo formal de integração e de análise de conformidade. O IFB exigirá KYC completo, documentação AML, comprovativo da origem dos fundos, documentação societária, justificação da transação, texto do instrumento, dados do emitente, dados do beneficiário e comprovativo de colateral ou de capacidade de reembolso.
Nenhuma discussão sobre determinação de preço, emissão, aceitação, confirmação, desconto ou monetização pode prosseguir antes de o instrumento e as partes terem sido verificados.
Resumo
A ausência de uma transação comercial tradicional de mercadorias não invalida automaticamente uma SBLC ou uma garantia bancária. As cartas de crédito standby financeiras e as garantias à primeira solicitação são instrumentos legítimos quando sustentam obrigações reais, lícitas e documentadas.
Mas a alegação de que os bancos podem emitir SBLC ou garantias regidas pela ICC sem substância económica, meramente para se financiarem a si próprios ou para permitir a monetização por terceiros, constitui uma distorção perigosa.
As regras da ICC conferem disciplina documental. Não criam moeda. Não substituem a garantia colateral. Não sanam uma operação simulada. Não obrigam nenhum banco a conceder crédito.
Uma SBLC ou garantia genuína é um instrumento bancário sério. Um alegado instrumento «arrendado» ou «monetizável», sem garantia colateral verificada e sem finalidade lícita, não é, em regra, financiamento. É um sinal de alerta.
Realidade rigorosa do financiamento do comércio internacional relativamente às Cartas de Crédito Documentário (DLC).
I. Razão Estrutural de Fundo: Porque é que os DLC não podem ser monetizados
Classificação fundamental:
Uma Carta de Crédito Documentária (DLC) é um compromisso de pagamento – uma promessa bancária contingente, diretamente associada à execução de um contrato comercial subjacente específico entre comprador e vendedor. Não constitui um ativo financeiro, uma titularidade económica nem um direito de crédito em numerário que possa ser livremente vendido, dado em penhor ou financiado.
Compare-se com os instrumentos monetizáveis em finanças:
| Instrumento | Natureza | Monetizável? |
|---|---|---|
| Crédito documentário (MT 700) | Compromisso do banco condicionado à apresentação de documentos comerciais conformes | Não – mas é possível financiamento do comércio internacional com base nele |
| SBLC / garantia à primeira solicitação | Compromisso de pagamento independente e condicionado, exigível mediante pedido em conformidade | Em geral, não |
| Ativo financeiro (por exemplo, obrigações) | Valor mobiliário transmissível e gerador de rendimento em numerário | Sim |
| Fatura a receber | Crédito em numerário juridicamente exigível | Sim (factoring, desconto) |
Explicação técnica:
Uma DLC apenas cria uma promessa de pagamento mediante conformidade documental. Não existe qualquer direito de crédito em numerário atualmente exequível até que se verifique esse evento de conformidade. Por este motivo:
- Carece de fungibilidade e de transmissibilidade enquanto ativo financeiro.
- Não existe qualquer direito inerente a numerário imediato aquando da emissão.
- Não existe mercado transacionável para os direitos DLC.
- Não pode ser objeto de penhor independentemente do contrato comercial subjacente.
II. Os Princípios de Monetização Aplicados às DLC
Analogia formulada como regras:
- DLC = Mecanismo de Pagamento Comercial, não um ativo financeiro.
• Confere apenas uma obrigação condicional de pagamento se os documentos estiverem em conformidade com os termos.
• Enquanto estiver associado a condições de execução, não é monetizável.
• A monetização exige um direito de crédito em numerário juridicamente exigível – ausente neste caso. - Os DLC não são transferíveis como os valores mobiliários negociáveis.
• Um DLC só pode ser transferido se for expressamente designado como transferível (UCP 600, artigo 38.º); a maioria não o é. • O beneficiário pode, contudo, ceder o produto (artigo 39.º). - Os bancos não aceitam um DLC como garantia para a obtenção direta de liquidez.
• Uma vez que a obrigação de pagamento depende da conformidade documental, os bancos não concedem crédito com base num DLC enquanto ativo autónomo; o financiamento só é concedido no âmbito de estruturas de financiamento do comércio internacional (ver III).
• A tentativa de monetização acarreta riscos jurídicos, regulamentares e de crédito.
• As ofertas de “desconto com pagamento imediato em numerário” por terceiros “monetizadores”, antes da apresentação de quaisquer documentos, constituem um padrão comum de fraude. - A intenção e o contrato definem a utilização, não a fungibilidade do valor.
• O texto de um DLC é preciso: especifica documentos e condições. O pagamento só ocorre mediante cumprimento.
• Não existe, na UCP 600 nem no direito contratual corrente, qualquer mecanismo que converta um DLC num ativo realizável em numerário.
Assim, a verdade essencial é esta: não existe num DLC qualquer direito de crédito líquido, incondicional e imediato em numerário; por conseguinte, não pode ser monetizado.
III. O que um Banco pode permitir quando um cliente recebe um DLC
Se um cliente receber uma DLC de outro banco de boa reputação (isto é, se o cliente for o beneficiário de uma LC), o seu banco pode disponibilizar facilidades ou serviços de financiamento do comércio internacional que tirem partido da existência dessa DLC. Não se trata, porém, de monetização: trata-se de financiamento comercial. As possibilidades típicas incluem:
1) Apenas DLC a prazo com pagamento diferido
- Se a DLC for uma carta de crédito de pagamento diferido (usance) – em que o pagamento é devido numa data futura –, um banco nomeado ou confirmador pode descontar ou antecipar a obrigação de pagamento diferido depois de os documentos conformes terem sido apresentados e aceites.
- Trata-se de financiamento do comércio internacional, e não da monetização do próprio instrumento.
- O desconto baseia-se no risco, no historial do cliente, no prazo e na qualidade de crédito do banco emitente.
2) Facilidade de Negociação / Aceitação
- Um banco negociador pode pagar ao beneficiário (ou parte do montante) mediante a apresentação de documentos conformes e recuperar posteriormente o valor junto do banco emitente.
- O banco concede financiamento contra a obrigação de pagamento a cargo do banco emitente.
3) Cessão do Produto / Disposição de Carta de Crédito Transferível
- O beneficiário pode ceder o produto de qualquer LC a um fornecedor ou financiador (UCP 600, artigo 39.º); se a LC for expressamente transferível, pode também ser transferida, no todo ou em parte, para um segundo beneficiário (artigo 38.º).
- Trata-se de uma cessão contratual de direitos de pagamento nos termos do texto da LC, e não de uma monetização enquanto ativo transacionável.
4) Financiamento do Comércio Internacional Back-to-Back e Estruturado
- Os bancos podem estruturar uma carta de crédito back-to-back ou um financiamento em cadeia documentária, em que a carta de crédito principal viabiliza o financiamento de subtransações.
- Estas estruturas continuam a depender dos fluxos comerciais, e não de um direito de crédito autónomo em numerário.
5) Tratamento Interno de Mitigação de Riscos
- O banco pode reconhecer o suporte de crédito na gestão de risco (custo de capital reduzido, benefício de financiamento interno).
- Trata-se exclusivamente de uma otimização interna do balanço do banco.
Regra: os DLC não podem ser monetizados, porquanto constituem obrigações de pagamento condicionais, dependentes da conformidade documental, e não créditos pecuniários autónomos.
Os bancos podem conceder financiamento do comércio internacional contra DLC (empréstimos, negociação, cessão, financiamento estruturado), mas nunca os tratam como ativos financeiros monetizáveis.
A Monetização de Cheques Bancários: Um Equívoco com Consequências de Risco
Nos últimos anos, num contexto de crescente interesse por formas alternativas de financiamento e por programas de colocação privada, persiste e circula uma convicção errada: a de que os cheques bancários, em particular os emitidos por bancos globais de reputação, podem ser monetizados de forma semelhante a instrumentos de crédito como as Cartas de Crédito Standby (SBLC) ou as Medium-Term Notes (MTN). Esta noção não é apenas inexata; é financeiramente perigosa e surge frequentemente associada a esquemas fraudulentos. No IFB International Finance Bank, rejeitamos categoricamente esta prática e pretendemos expor, em termos precisos e profissionais, por que razão tais transações são estrutural e juridicamente insustentáveis.
I. O Que É um Cheque Bancário?
Um cheque bancário, também designado «bank draft» ou cheque de caixa, é um instrumento de pagamento emitido por um banco por conta de um cliente. O banco debita a conta do cliente (ou recebe numerário), assume a obrigação e emite um título pagável a um beneficiário terceiro. É essencial salientar que:
- É um instrumento de pagamento, não um instrumento de crédito.
- Reflete fundos compensados e liquidados no momento da emissão.
- Funciona de forma semelhante a um cheque, mas implica a obrigação direta do banco emitente.
A finalidade essencial de um cheque bancário é a definitividade da liquidação, e não a criação de liquidez futura. A sua estrutura jurídica e financeira situa-o claramente no domínio dos sistemas de pagamento, e não no dos mercados de capitais.
II. A Falsa Promessa da Monetização
Na terminologia financeira, a monetização designa o ato de converter um instrumento financeiro não monetário, tipicamente um que implica pagamento futuro ou risco de crédito, em liquidez imediata, em geral através de uma linha de financiamento, de uma estrutura de desconto ou de um acordo de recompra.
Para ser elegível para monetização, um instrumento tem de possuir as seguintes propriedades:
- Título jurídico transmissível: ❌ Limitado – um cheque bancário é pagável ao beneficiário indicado e é frequentemente cruzado ou marcado como não transmissível
- Verdadeiro respaldo de crédito: ❌ Não – os saques são pré-financiados; não assentam em crédito
- Valor no mercado secundário: ❌ Nenhum – não está cotado nem é transacionável
- Capacidade de oneração: ❌ Não reconhecido como garantia em nenhuma linha de crédito corrente
Em suma, um cheque bancário não reúne nenhuma das características estruturais necessárias a uma monetização legítima. Não pode ser dado em penhor, descontado, cedido nem fracionado numa operação financeira conforme. Qualquer parte que alegue monetizar um tal instrumento ou desconhece a sua natureza ou deturpa a sua capacidade com intenção fraudulenta.
III. Impedimentos Legais à Monetização
Um cheque bancário é regido pelo direito dos pagamentos, e não pelo direito dos valores mobiliários ou dos mercados de capitais. A sua natureza jurídica varia consoante a jurisdição, mas os princípios essenciais incluem:
- Embora um cheque bancário seja, do ponto de vista jurídico, um instrumento do tipo cheque (por exemplo, um cashier’s cheque nos termos do UCC § 3-104), constitui uma ordem de pagamento de um montante já provisionado, e não um investimento nem um ativo de crédito.
- Não pode ser titularizado nem agrupado para efeitos de sindicação.
- Não constitui uma classe de ativos reconhecida no âmbito da ponderação de risco de Basel III nem dos quadros de reporte dos bancos centrais.
- A tentativa de o ceder, revender ou onerar fora do seu contexto de liquidação original viola os termos do banco emitente e pode desencadear alertas de conformidade.
Em contextos transfronteiriços, as tentativas de movimentar ou «monetizar» um cheque bancário, em especial de valor nominal elevado, podem suscitar suspeitas ao abrigo da regulamentação em matéria de prevenção do branqueamento de capitais (AML), de conhecimento do cliente (KYC) e de combate ao financiamento do terrorismo (CFT).
IV. Realidades Económicas e Operacionais
Mesmo que se ignorassem os sinais de alerta de natureza jurídica e regulamentar, a lógica económica subjacente à monetização de cheques bancários não resiste a uma análise rigorosa.
- Nenhum banco aceitará uma letra como garantia de um empréstimo, porque a letra é, em essência, um pagamento pré-pago. Não representa um crédito futuro nem um fluxo de caixa que possa ser descontado.
- Nenhum comprador institucional nem plataforma de colocação privada reconhecerá a um cheque bancário valor transacionável, uma vez que não é fungível nem negociável.
- Ao contrário das SBLC ou das MTN, um cheque bancário não tem ISIN, nem CUSIP, nem cadeia de liquidação, nem documentação que o ancore na infraestrutura dos mercados de capitais.
Trata-se, muito simplesmente, de uma promessa de pagamento isolada, de um instrumento de liquidação definitiva, e não de um ativo.
V. Conformidade e Risco de Fraude
A realidade é que muitos esquemas de «monetização de cheques bancários» são:
- Fraudes de comissão antecipada apenas ligeiramente disfarçadas, nas quais se pede às vítimas que paguem «honorários de advogados», «autorização de conformidade» ou «custos de montagem da monetização», para ficarem sem coisa alguma.
- Concebido para explorar clientes ingénuos ou desesperados, frequentemente em mercados emergentes, mediante a oferta de soluções de liquidez ilusórias.
- Estruturado de forma a tornar impossível o recurso judicial, uma vez que os autores da fraude se encontram frequentemente em jurisdições offshore e não são regulados.
No IFB, somos regularmente solicitados a «verificar», «autenticar» ou «monetizar» tais saques. Em todos os casos legítimos, seguimos o mesmo protocolo:
- KYC completo da parte requerente
- Análise documental pelos serviços jurídicos e de conformidade
- Rejeição com base na classe do instrumento e na política regulamentar
Qualquer contraparte que afirme ser capaz de monetizar um cheque bancário deve ser tratada com extrema cautela.
VI. O Que o IFB Aceita
Não aceitamos nem monetizamos cheques bancários (bank drafts) sob qualquer estrutura ou denominação.
Se procura liquidez ou financiamento estruturado, apenas consideraremos:
- SBLC ou BG com cobertura em numerário, emitidas através de SWIFT MT760 autenticado
- Obrigações soberanas ou MTN com notação de risco e documentação de custódia clara
- Comprovativo de Fundos (POF) verificado, depositado numa Conta Escrow em conformidade
- Estruturas de financiamento de projetos apoiadas por garantias soberanas, municipais ou institucionais reconhecidas
Todas as facilidades de crédito estão sujeitas às normas de AML/KYC baseadas nas recomendações do FATF e a uma gestão de risco orientada pelos princípios de Basileia. Não nos desviaremos destas normas.
Os cheques bancários (bank drafts), apesar da sua aparente segurança e do prestígio de determinados emitentes, são fundamentalmente inadequados para monetização. Não são instrumentos de crédito. Não são ativos de grau de investimento. E não são reconhecidos como garantia por nenhuma instituição de primeira linha (Tier-1).
No IFB International Finance Bank, defendemos serviços financeiros transparentes, estruturados e em conformidade com a regulamentação aplicável. Instamos todos os clientes, parceiros e intermediários a informarem-se e a evitarem transações assentes em mal-entendidos ou em informação incorreta.
Caso necessite de apoio na avaliação da legitimidade de uma transação proposta, ou pretenda explorar alternativas de financiamento conformes, as nossas equipas jurídicas e de estruturação financeira permanecem ao seu inteiro dispor.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.

