
A Ilusão da Palete de Numerário
Códigos QR Falsos, Selos Eletrónicos e o Mito de USD Detidos em Banco Prontos para Conversão
Sumário executivo
A alegada transação de «paletes de numerário em USD» tornou-se uma tipologia recorrente de fraude financeira internacional. Surge normalmente através de corretores, intermediários, detentores de mandato ou autodesignados facilitadores que afirmam ter acesso a grandes quantidades de numerário físico em dólares dos Estados Unidos, armazenadas em paletes, caixas, baús, cofres, armazéns ou alegadas instalações bancárias.
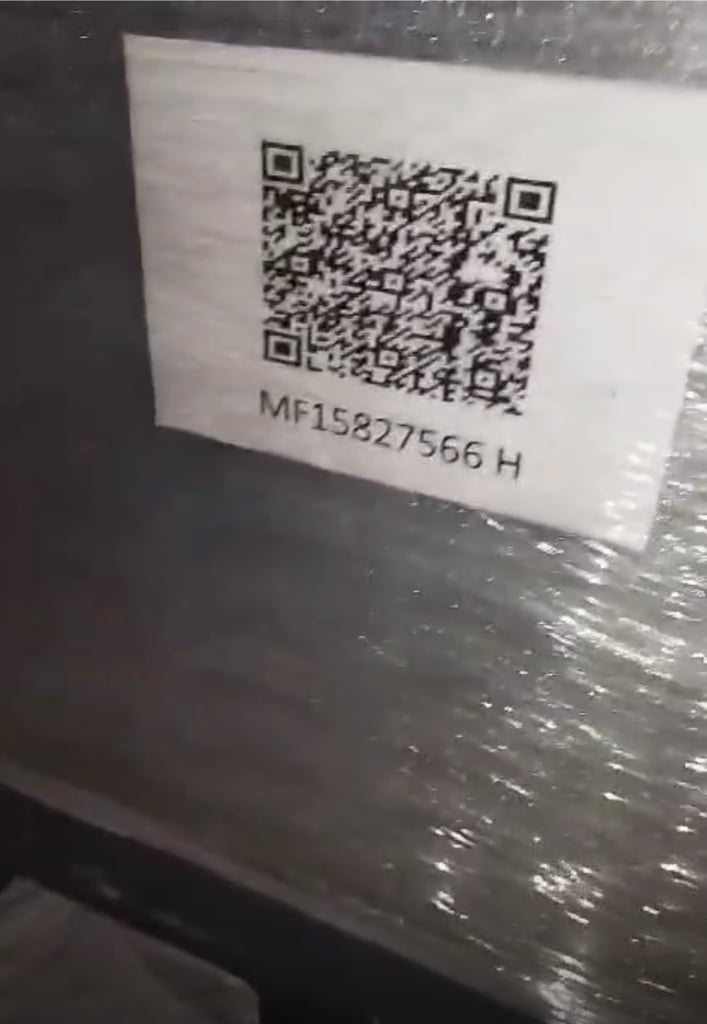
A apresentação é frequentemente teatral. Diz-se que o numerário está protegido por dispositivos eletrónicos, códigos QR, selos numerados, códigos de barras, recibos de cofre, certificados de custódia, segurança armada e logística do lado bancário. A transação prometida é, em regra, célere: o numerário seria alegadamente inspecionado, aceite e convertido em USDT, EUR, AED ou outro ativo de liquidação líquido.
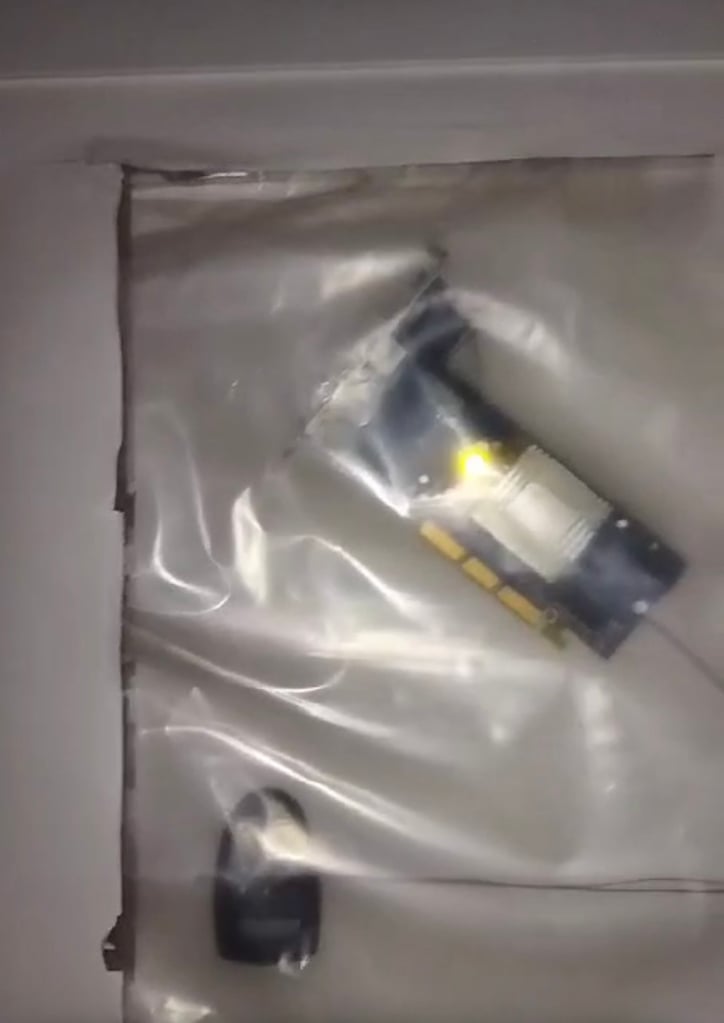
A realidade é diferente. Um código QR não prova a titularidade de numerário. Um selo de plástico não estabelece a proveniência legal. Um dispositivo eletrónico não cria bancabilidade. Uma fotografia de paletes embrulhadas não prova que as notas sejam genuínas, lícitas, declaradas, transferíveis ou legalmente detidas.
Nas finanças reguladas, a evidência visual não constitui prova. A verificação institucional constitui prova.
A narrativa corrente
A abordagem típica das paletes de numerário segue um padrão reconhecível:
- Um intermediário apresenta um alegado titular de grandes montantes de numerário físico em USD.
- Os fundos são descritos como acondicionados em paletes, caixas ou baús.
- Diz-se que cada palete contém USD 50 milhões, USD 100 milhões ou mais.
- Alega-se que o numerário se encontra no interior de um banco, de um cofre ou de uma instalação segura.
- O apresentador afirma que as paletes estão protegidas por códigos QR, selos eletrónicos ou dispositivos de rastreio.
- O proprietário pretenderá alegadamente a conversão imediata em USDT ou noutro ativo digital.
- O corretor pergunta se podem ser processadas uma, duas, três ou mais paletes por dia.
- O beneficiário efetivo não é divulgado de imediato.
- A origem dos fundos é explicada de forma vaga.
- O banco ou custodiante atual não processa, ele próprio, a transação, sem uma explicação satisfatória.
Esta combinação constitui um sinal de alerta grave.
Não prova automaticamente a existência de fraude. Coloca, contudo, a transação numa categoria de risco elevado, que exige verificação bancária, jurídica, aduaneira, de AML, fiscal e de custódia completa antes de qualquer instituição séria poder considerar envolver-se.
Os códigos QR não autenticam numerário
Um código QR afixado numa palete constitui uma forma de prova frágil e facilmente mal interpretada.
Pode conduzir a:
- um sítio web oficial genuíno, como o da Reserva Federal, utilizado apenas como engodo;
- uma página de rastreio falsificada;
- um repositório de documentos gerado pelo próprio;
- um portal de verificação falso;
- uma referência logística sem relação com o numerário;
- um sítio web malicioso de phishing;
- nenhuma fonte de verificação relevante.
Um código QR não comprova:
- a existência do numerário;
- o montante do numerário;
- a estrutura de denominações;
- a autenticidade das notas;
- titularidade legítima;
- origem dos fundos;
- origem do património;
- declaração aduaneira;
- aceite bancário;
- ausência de risco de sanções;
- transmissibilidade;
- convertibilidade em USDT.
Um código QR é meramente um indicador legível por máquina. Não constitui uma confirmação bancária, não constitui uma confirmação de custódia, não constitui um documento de título jurídico e não substitui a Diligência Devida.
Existe também uma dimensão de cibersegurança. Os códigos QR desconhecidos não devem ser lidos de forma casual por colaboradores, banqueiros, responsáveis de conformidade ou intermediários. Os códigos QR podem redirecionar os utilizadores para sítios web maliciosos, páginas de phishing ou infraestruturas de recolha de credenciais. Quando um código QR faz parte da apresentação de uma operação financeira, deve ser tratado como não fiável até ser examinado num ambiente técnico controlado.
Dispositivos eletrónicos e selos de segurança são mera encenação, não prova de proveniência
As apresentações fraudulentas ou pouco fiáveis de paletes de numerário recorrem frequentemente à gramática visual da segurança:
- paletes envolvidas em película retrátil;
- baús metálicos;
- fechaduras eletrónicas;
- etiquetas adesivas com código QR;
- autocolantes numerados em série;
- selos de plástico;
- dispositivos intermitentes;
- seguranças;
- portas de cofre;
- máquinas de contagem;
- vídeos encenados;
- fotografias de maços de notas.
Estes elementos são persuasivos para leigos, porque imitam a custódia institucional. Não têm, contudo, valor probatório em termos bancários.
Um dispositivo eletrónico fixado a uma palete pode mostrar apenas que alguém fixou um dispositivo a uma palete. Nada mais.
Não prova que o conteúdo sejam notas genuínas. Não prova que o numerário tenha sido adquirido de forma lícita. Não prova que o numerário tenha passado pela alfândega. Não prova que o atual detentor tenha poderes para realizar transações. Não prova que o numerário não esteja congelado, em litígio, furtado, contrafeito, dado em penhor ou já rejeitado por um banco.
O teatro de segurança não deve ser confundido com prova jurídica.
A questão decisiva: se o numerário está num banco, por que razão o banco não o processa?
Uma das questões mais importantes em todos os alegados casos de paletes de numerário é também a mais simples:
Se as paletes já se encontram no interior de um banco, por que razão esse banco não processa os fundos?
Um banco regulado que detenha legitimamente numerário de origem lícita para um cliente legítimo deverá, em regra, ser capaz de:
- identificação do titular da conta ou do beneficiário efetivo;
- realização de verificações de KYC e AML;
- aceitação de fundos em custódia de conta;
- emissão de confirmação formal de custódia;
- organização de operações de câmbio, remessa ou liquidação;
- explicando qualquer recusa em processar a transação.
Se o banco alegadamente detém os fundos em numerário, mas se recusa a processá-los, suscita-se uma preocupação grave em matéria de conformidade.
As explicações possíveis incluem:
- o numerário não se encontra efetivamente num banco regulamentado;
- os fundos encontram-se em custódia em cofre privado, e não em custódia bancária;
- a documentação é deficiente;
- o beneficiário efetivo não passa o processo de KYC;
- a origem dos fundos não é credível;
- faltam as declarações aduaneiras;
- as notas são falsas ou suspeitas de falsificação;
- os fundos estejam bloqueados, em litígio ou sujeitos a investigação;
- o intermediário não tem poderes legais;
- a alegada confirmação de custódia é falsa;
- o banco já rejeitou a transação.
É por esta razão que a expressão «dentro de um banco» é insuficiente. A questão relevante não é o local onde as caixas se encontram fisicamente. A questão relevante é saber se os fundos são legalmente aceites, documentados, verificados e transferíveis através do sistema financeiro regulado.
A viabilidade física não é o mesmo que a viabilidade bancária
A afirmação de que uma palete contém 100 milhões de USD não é fisicamente impossível se o numerário for constituído inteiramente por notas de 100 USD.
Uma nota de dólar dos Estados Unidos pesa aproximadamente um grama. USD 100 milhões em notas de USD 100 representam, portanto, um milhão de notas, com um peso aproximado de uma tonelada métrica, antes de embalagens, caixas, cintas, invólucros de segurança e materiais de paletização.
O problema não é, por conseguinte, essencialmente mecânico. O problema é institucional.
As verdadeiras questões são:
- De onde vieram um milhão de notas de USD 100?
- De que banco foram levantados?
- Quem é o proprietário?
- Porque continuam a ser físicos?
- Porque foram deslocados em vez de transferidos por via eletrónica?
- Por que canal aduaneiro entraram na jurisdição?
- Que registos fiscais, contabilísticos e comerciais os sustentam?
- Foi autenticada cada nota?
- Por que motivo estão a ser convertidos em ativo virtual, em vez de depositados de forma convencional?
Uma palete pode ser fisicamente plausível e, ainda assim, comercialmente não financiável.
A conversão de numerário em USDT é uma via de conversão de risco elevado
A conversão proposta de numerário físico em grandes quantidades em USDT ou noutra stablecoin aumenta materialmente o perfil de risco.
Uma transação desta natureza combina vários elementos de risco elevado:
- numerário físico a granel;
- eventual movimentação transfronteiriça de numerário;
- alegações de posse de tipo ao portador;
- apresentação por corretor ou intermediário;
- custódia pouco clara;
- titularidade efetiva pouco clara;
- conversão rápida num ativo virtual transferível;
- eventual movimentação fora dos circuitos bancários convencionais.
Isto não significa que toda a operação de numerário contra USDT seja ilegítima. Significa que toda a operação desse tipo deve ser tratada, desde o início, como sujeita a diligência devida reforçada.
Nenhuma instituição responsável deve confirmar taxa, volume, prazo, liquidação ou compromisso antes de o cliente, o numerário, a custódia, a origem dos fundos, a origem do património, o rasto aduaneiro e o canal de liquidação em ativos virtuais terem sido verificados de forma independente.
Sinais de alerta comuns
Os indicadores seguintes são particularmente graves:
- A transação é apresentada por um corretor e não pelo beneficiário efetivo.
- O beneficiário efetivo não é divulgado de imediato.
- O montante é muito elevado, mas a documentação é escassa.
- Os fundos são descritos como «paletes», «caixas», «baús», «numerário bloqueado» ou «carga segura».
- O apresentante recorre a fotografias, vídeos, códigos QR ou selos.
- O banco ou cofre atual não processa o numerário por si próprio.
- O local de custódia alegado é impreciso.
- O nome do banco não é divulgado.
- Diz-se que o numerário se encontra no Dubai, na Turquia, na África Ocidental ou numa zona franca, sem registos aduaneiros adequados.
- O apresentante começa por perguntar pela taxa, pelo volume, pelo prazo ou pela comissão.
- A origem dos fundos é descrita em linguagem genérica.
- Não é fornecido qualquer registo de levantamento bancário.
- Não é apresentada qualquer declaração aduaneira.
- Não é disponibilizado qualquer registo fiscal ou contabilístico.
- Não é disponibilizado qualquer protocolo independente de autenticação de notas.
- As notas seriam alegadamente de «série antiga», «emissão especial», «bloqueadas», «diplomáticas», «humanitárias» ou «garantidas».
- A cadeia de intermediários é longa e opaca.
- O titular alegadamente não pode comparecer diretamente.
- A liquidação proposta é efetuada em USDT ou noutro ativo de transferência rápida.
- A transação é apresentada como urgente.
Um único sinal de alerta pode ter explicação. Um conjunto de sinais de alerta, não.
O falso conforto dos “recibos bancários” e dos “certificados de cofre”
Muitas apresentações de paletes de numerário incluem documentos designados como:
- recibos de guarda de valores;
- certificados de cofre;
- confirmações de depósito;
- recibos de armazém;
- cartas de custódia;
- certidões de inexistência de dívidas;
- certificados antiterrorismo;
- certificados de origem;
- Folhas de verificação por código QR;
- certificados de seguro;
- documentos de logística.
Estes documentos podem ter um aspeto formal. Frequentemente, não constituem prova de nível bancário.
A distinção essencial é entre um documento exibido por um intermediário e uma confirmação recebida diretamente de uma instituição autorizada através de um canal verificável.
Uma instituição séria não se baseará em PDF reencaminhados através de WhatsApp ou de correio eletrónico. Exigirá confirmação direta do banco emitente, do custodiante autorizado, da autoridade aduaneira, da seguradora, do auditor ou da entidade regulada competente.
O que uma verificação efetiva exige
Um processo credível de paletes de numerário exige, no mínimo, o seguinte:
- Identificação completa do beneficiário efetivo principal.
- Documentos societários, se o proprietário for uma sociedade.
- Comprovativo da origem dos fundos.
- Evidência da origem do património.
- Registos de levantamentos bancários.
- Declarações aduaneiras de exportação e de importação.
- Localização exata atual da custódia.
- Denominação e estatuto regulamentar do banco ou do depositário autorizado.
- Confirmação direta de custódia pelo banco ou pelo custodiante.
- Confirmação de que o numerário foi contado, é genuíno, está disponível e não se encontra bloqueado.
- Plano de denominações.
- Metodologia de controlo por número de série ou por lote, quando aplicável.
- Prova de que a parte ordenante dispõe de poderes legais.
- Cadeia completa de intermediários.
- Estrutura de comissões.
- Dados de verificação de sanções relativos a todas as partes.
- Registos fiscais e contabilísticos.
- Procedimento de autenticação independente.
- Explicação das razões pelas quais o banco ou depositário existente não processa o numerário diretamente.
- Análise jurídica da conversão proposta em USDT ou noutro ativo virtual.
Sem estes documentos, o assunto não se encontra suficientemente maduro para discussão de preços, logística ou execução.
O número de série de cada nota deve ser verificado
Em qualquer alegada transação de paletes de numerário em USD, a inspeção por amostragem é insuficiente. A verificação não pode limitar-se a fotografias, vídeos, alguns maços selecionados aleatoriamente, um código QR, uma lista de embalagem ou a garantia verbal de um responsável do cofre.
Quando é apresentado numerário físico em USD em grandes quantidades, cada nota tem de ser contada, autenticada e verificada quanto ao número de série.
Este processo deve incluir:
- leitura automática ou registo manual do número de série de cada nota;
- reconciliação do número de notas com o montante declarado;
- verificação denominação a denominação;
- deteção de números de série duplicados no mesmo lote;
- deteção de formatos de número de série impossíveis, malformados ou inconsistentes;
- comparação dos números de série com os alertas disponíveis sobre notas falsificadas;
- confronto com listas de numerário furtado, roubo, apreensão, sanções, autoridades policiais ou referências adversas, sempre que legalmente acessíveis;
- análise de padrões de sequenciação suspeitos, intervalos repetidos ou lotes artificialmente constituídos;
- confirmação de que o ano da série, o identificador do Federal Reserve Bank, a denominação e os elementos de segurança são coerentes entre si;
- geração de uma pista de auditoria completa que indique quem contou, digitalizou, verificou e aprovou as notas.
Uma palete genuína de numerário em USD tem de resistir à verificação nota a nota. Não basta afirmar que a palete está selada, etiquetada, dotada de identificação eletrónica ou de código QR. A questão não é saber se o volume aparenta ser seguro. A questão é saber se cada nota no seu interior é genuína, lícita, limpa, contada, rastreável e aceitável para o sistema financeiro regulado.
Deve igualmente entender-se que não existe uma base de dados pública mágica que legitime instantaneamente numerário. Alguns dados de referências adversas podem ser detidos por bancos, bancos centrais, operadores de tratamento de numerário, autoridades policiais, seguradoras ou prestadores de serviços de segurança e podem não ser acessíveis ao público. Por conseguinte, um processo de verificação adequado deve ser conduzido por um banco autorizado, um operador de tratamento de numerário licenciado, um depositário regulado ou uma autoridade competente, e não por um corretor, intermediário ou «agente de verificação» privado.
Se os números de série não puderem ser registados e verificados, o numerário não deve ser tratado como aceitável para efeitos bancários. Se o detentor recusar a verificação nota a nota, a transação deve ser rejeitada.
Por que razão os intermediários constituem frequentemente o elo mais fraco
Muitos casos que envolvem paletes de numerário (cash pallets) fracassam porque o intermediário não controla a transação.
O intermediário pode ter:
- ausência de relação direta com o titular;
- sem procuração;
- inexistência de mandato verificado;
- inexistência de acesso ao custodiante;
- ausência de controlo sobre os documentos;
- ausência de poderes para negociar;
- ausência de conhecimento da origem dos fundos;
- incapacidade de responder a questões básicas de Conformidade.
Na atividade bancária, a proximidade de um rumor não constitui um mandato. Uma cadeia de apresentações não confere autoridade. A expectativa de uma comissão não equivale a título sobre fundos.
Caso o mandante não possa ser divulgado, a transação não deve prosseguir.
Conclusão institucional
As alegadas transações em paletes de numerário em USD situam-se na confluência do risco de numerário em grandes volumes, do risco de custódia, do risco de contrafação, do risco de corretagem, do risco aduaneiro, do risco de AML e do risco de ativos virtuais.
Códigos QR, fechaduras eletrónicas, selos, vídeos e fotografias de cofres não reduzem estes riscos. Em muitos casos, aumentam a suspeita, porque indiciam uma tentativa de substituir a prova institucional por teatro visual.
A posição institucional correta é, por conseguinte, estrita:
- sem dependência de códigos QR;
- sem recurso a vídeos;
- ausência de confiança em declarações ou garantias informais prestadas por corretores;
- ausência de dependência de documentos de custódia emitidos pelo próprio;
- nenhuma taxa antes da conformidade;
- nenhum compromisso de volume antes da verificação;
- nenhuma conversão antes de comprovados o beneficiário efetivo, a origem dos fundos, a custódia, a autenticidade e a legalidade.
Uma transação genuína resiste ao escrutínio documental.
Uma transação fraudulenta ou não bancável desmorona-se, em regra, quando lhe é solicitada confirmação bancária direta, divulgação dos beneficiários efetivos, registos aduaneiros, prova da origem dos fundos e uma explicação das razões pelas quais o banco atual não processa ele próprio o numerário.
A velha regra mantém-se correta: em banca, o dinheiro não é real por estar exibido. O dinheiro é real quando é lícito, titulado, documentado, transferível, conforme e aceite pelo sistema financeiro regulado.
Fontes
[1] FATF, Money Laundering Through the Physical Transportation of Cash, relativo ao transporte de numerário em grandes volumes e às tipologias de sinais de alerta.
[2] FATF, Virtual Assets Red Flag Indicators, relativo aos indicadores de risco de AML associados a criptoativos e ativos virtuais.
[3] Orientações do Governo dos Emirados Árabes Unidos e da Alfândega do Dubai sobre a declaração de numerário ou instrumentos ao portador superiores a 60 000 AED.
[4] U.S. Currency Education Program, segundo o qual uma nota norte-americana pesa aproximadamente um grama.
[5] Alerta do FBI IC3 sobre códigos QR maliciosos que redirecionam as vítimas para sítios fraudulentos.
[6] Aviso da FTC aos consumidores de que os códigos QR podem conduzir a sítios de phishing ou a software malicioso.


Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.