
O «banqueiro de nível 14+»: uma categoria que não existe
Como a autoridade é efetivamente repartida na banca
Não existe a figura de «banqueiro de nível 14+». Nenhum regulador, nenhum organismo setorial e nenhum banco reconhece o termo como categoria hierárquica corrente. O que existe é um sistema de autorização cuidadosamente estratificado, desde os limites de um caixa até aos poderes das autoridades de supervisão nacionais e dos organismos internacionais de normalização. Trata-se de uma das principais defesas do setor contra o risco operacional, as falhas de segurança e a instabilidade financeira, e é o tema desta página.
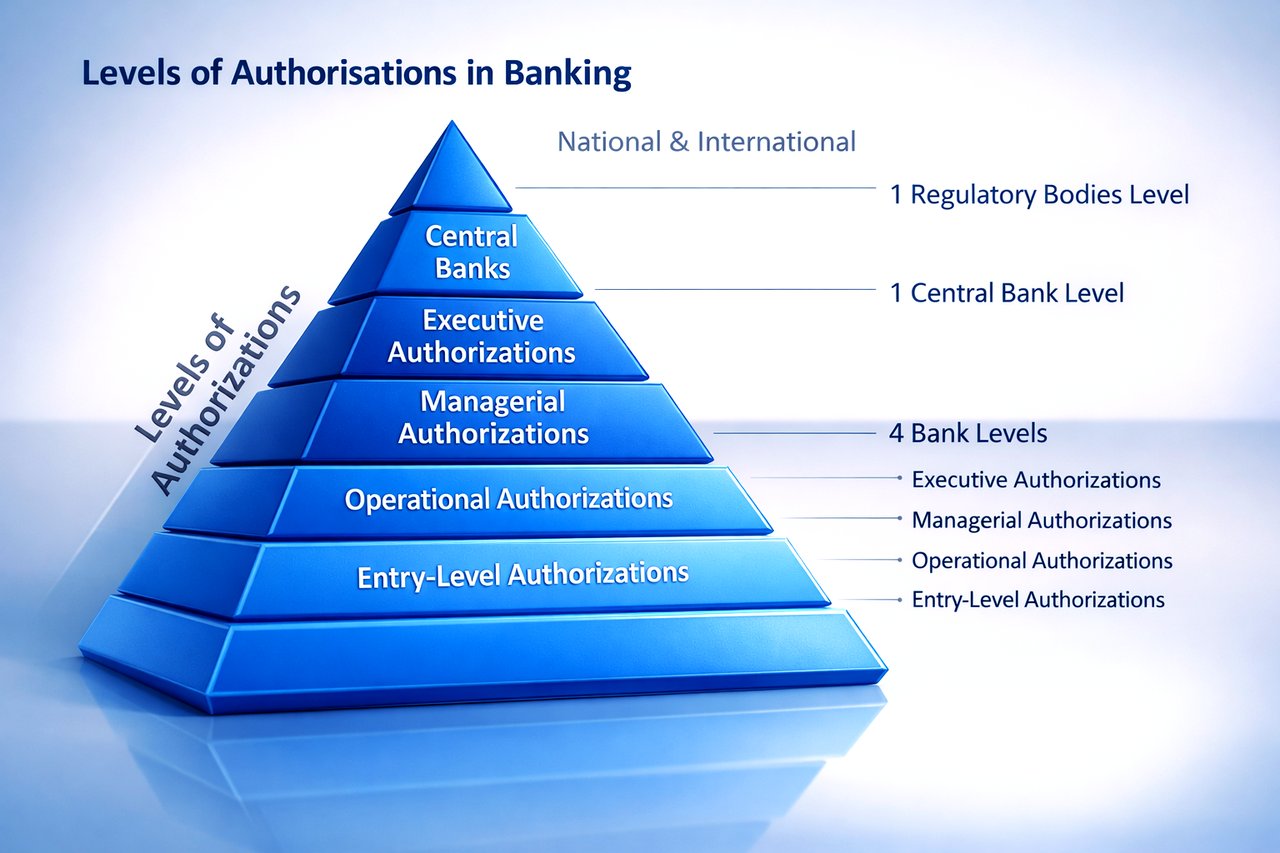
Poderes de decisão no seio de um banco
Dentro de cada banco, a autoridade é repartida por funções, com limites definidos em cada nível. O Federal Financial Institutions Examination Council descreve a estrutura típica (FFIEC, 2016):
- Nível de entrada: os caixas e o pessoal de atendimento ao cliente executam operações de rotina e acedem a informações de clientes dentro de limites estritamente definidos.
- Nível operacional: os gestores de crédito e os gestores de conta aprovam empréstimos e gerem as contas dos clientes, normalmente mediante autenticação adicional.
- Nível de gestão: os gestores aprovam transações de elevado montante, consultam relatórios detalhados e realizam auditorias, o que assegura os controlos e equilíbrios internos.
- Nível executivo: os quadros superiores dispõem de acesso total, tomam decisões estratégicas, aprovam compromissos de relevo e consultam os relatórios que definem a orientação do banco.
Estes limites são aplicados através de sistemas de controlo de acessos, conforme exigido por quadros regulamentares como o Gramm-Leach-Bliley Act (GLBA) nos Estados Unidos (Federal Trade Commission, 2002).
Títulos, graus e o nível 14 em falta
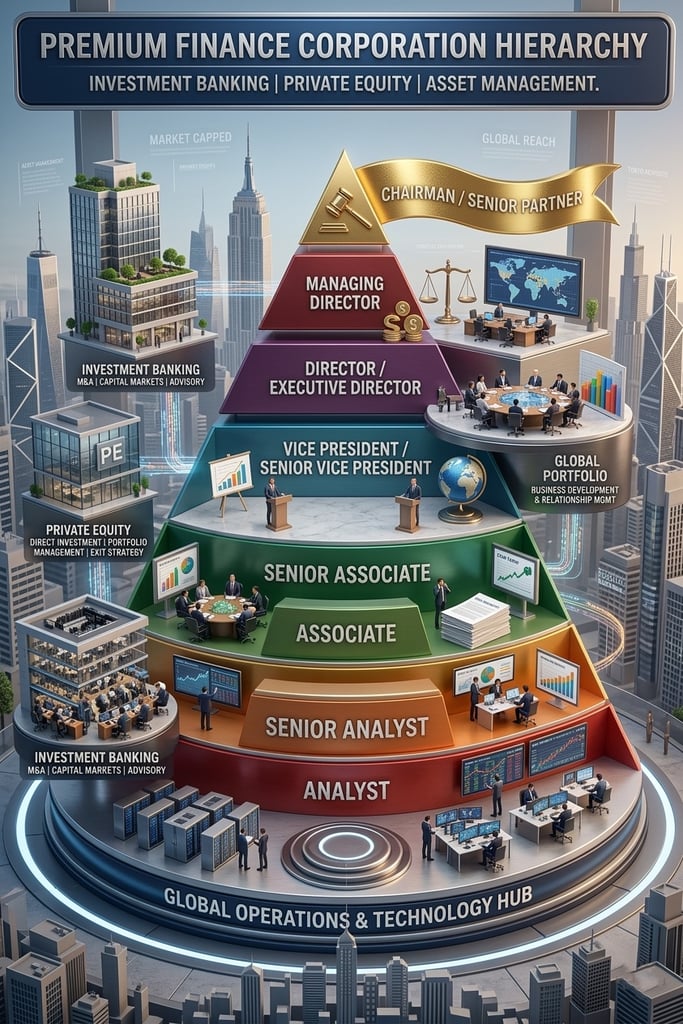
Os bancos designam as funções pela sua natureza, e não por números. Os bancos de investimento utilizam títulos como Analyst, Associate, Vice President, Director e Managing Director. Os bancos de retalho e comerciais referem-se a caixas, representantes de atendimento ao cliente e diretores de agência, com um nível executivo chefiado pelo Chief Executive Officer e pelo Chief Financial Officer. Cada título implica responsabilidades definidas e um nível de autoridade definido.
Alguns bancos mantêm escalas numéricas internas para efeitos de antiguidade ou de remuneração. Essas escalas diferem de instituição para instituição: um nível 4 num banco pode corresponder a um nível 3 noutro. Um «nível 14» poderá, assim, existir no sistema de graduação de um determinado banco, para uso interno, mas não tem qualquer significado fora desse banco sem as respetivas diretrizes de graduação.
Tão-pouco a expressão foi cunhada por um romance ou por qualquer publicação oficial. Vêm à memória The Bonfire of the Vanities, de Tom Wolfe, e outras sátiras da elite financeira, mas a expressão parece ter surgido em discussões financeiras na Internet. Toma de empréstimo os níveis numerados dos videojogos, em que um número mais elevado indica progresso e estatuto, e, em círculos não profissionais, constitui um exagero deliberado.
Supervisão nacional
Acima de cada banco encontram-se as autoridades nacionais que supervisionam a atividade bancária e fazem cumprir a legislação financeira e de proteção do consumidor. O Bank for International Settlements descreve as suas funções (BIS, 2021):
- As autoridades de supervisão bancária inspecionam, examinam e sancionam os bancos sob a sua jurisdição, aplicando a regulamentação e protegendo os consumidores. Nos Estados Unidos, o Office of the Comptroller of the Currency (OCC) autoriza e supervisiona os bancos nacionais, a Reserva Federal supervisiona os bancos estaduais que são membros do Sistema da Reserva Federal e a Federal Deposit Insurance Corporation (FDIC) supervisiona os bancos autorizados a nível estadual que não integram esse sistema. No Reino Unido, a Prudential Regulation Authority (PRA), integrada no Banco de Inglaterra, supervisiona os bancos quanto à sua solidez e segurança, ao passo que a Financial Conduct Authority (FCA) regula a sua conduta.
- Bancos centrais como a Reserva Federal e o Banco Central Europeu (BCE) gerem a moeda, a política monetária e os sistemas de pagamento, e intervêm para assegurar a liquidez e a solvabilidade sempre que necessário.
Normas internacionais
Dado que as finanças atravessam fronteiras, organismos internacionais coordenam a supervisão e estabelecem normas comuns (BIS, 2023):
- O BIS atua como banco dos bancos centrais e como fórum de cooperação financeira internacional, e acolhe o Comité de Basileia de Supervisão Bancária (BCBS).
- O BCBS emite os Acordos de Basileia, que estabelecem normas globais em matéria de capital bancário, gestão de risco e supervisão (BCBS, 2022).
A autorização na prática
O cumprimento destes requisitos exige tecnologia e disciplina de conformidade. O FFIEC (2016) identifica três pontos:
- Tecnologia e conformidade: Sistemas informáticos que impõem controlos de acesso baseados em funções e cumprem requisitos regulamentares como o Regulamento Geral sobre a Proteção de Dados (RGPD) ou a Lei Sarbanes-Oxley.
- Monitorização contínua: revisão permanente das práticas de autorização, com deteção de anomalias para identificar tentativas de acesso não autorizado e padrões de transações suspeitos.
- Adaptação: os sistemas de autorização têm de acompanhar a tecnologia financeira, e os bancos recorrem cada vez mais à inteligência artificial e à aprendizagem automática para reforçar a segurança face a novas ameaças cibernéticas.
Normas de supervisão e prática do setor
As normas de supervisão apontam no mesmo sentido. Os Princípios revistos para a Gestão Prudente do Risco Operacional do Comité de Basileia (BCBS, 2021) estabelecem que um programa sólido de controlo interno exige uma adequada segregação de funções e consideram o desempenho e a segurança das tecnologias da informação e da comunicação essenciais à atividade de um banco. O Chartered Institute for Securities & Investment (CISI, 2021) sublinha a formação contínua do pessoal, auditorias regulares e normas reconhecidas, como o NIST Cybersecurity Framework.
Em síntese
A autoridade na atividade bancária é real, estratificada e documentada. Estende-se dos limites internos associados a cada função, passando pelos supervisores nacionais, até aos organismos internacionais de normalização, e é imposta pela tecnologia, pela conformidade e pela auditoria. Um «banqueiro de nível 14+» não tem lugar nessa estrutura. A estrutura continuará a adaptar-se à evolução da tecnologia financeira; a necessidade da sua existência não desaparecerá.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.


