
O Mito da mensagem SWIFT MT103 isolada e do descarregamento a partir de uma Conta Comum
Compreender as «Contas Comuns»
Em terminologia bancária rigorosa, a expressão «conta comum» não constitui um conceito formalmente reconhecido na atividade bancária. Trata-se, em regra, de um termo coloquial ou utilizado por intermediários. O que habitualmente designa é:
- Uma Conta Nostro detida pelo banco junto de um dos seus correspondentes, que o banco designa como canal principal de liquidação das transferências de terceiros recebidas, antes de os fundos serem contabilizados na conta final do cliente.
- Quando um banco mantém várias Contas Nostro junto de diferentes bancos correspondentes, é habitualmente selecionada uma conta como predefinição operacional para determinada moeda e corredor. Essa conta pode ser designada pelos «intermediários» como «conta comum», porque todas as comissões de ativação de clientes ou transferências de pré-ativação são encaminhadas para a mesma, sob a responsabilidade do banco, até que a liquidação nas contas individuais dos clientes seja admissível.
Distinções essenciais:
- Contas Nostro – Cada uma é uma conta à ordem mantida pelo banco junto de uma instituição correspondente, utilizada para compensação e liquidação em moedas estrangeiras.
- Conta comum – Designação informal da Conta Nostro específica que o Banco indica às contrapartes para fluxos iniciais ou agregados. É «comum» apenas no sentido de que nela podem ser recebidas as comissões de ativação ou os montantes de pré-financiamento de vários clientes, sempre sob o controlo exclusivo do Banco, antes da respetiva imputação.
- Restrição regulamentar – Nenhum cliente detém direitos de propriedade sobre uma «conta comum». Os fundos numa conta desta natureza permanecem propriedade do banco até serem creditados na conta ativada do cliente. A liquidação em nome de um cliente não é legalmente admissível enquanto a diligência devida e a ativação não estiverem concluídas.
Compreender as Limitações das Mensagens SWIFT nas Transferências de Fundos Nacionais e Internacionais
No mundo das finanças internacionais, as mensagens SWIFT, como a MT103, são frequentemente mal compreendidas, sendo o seu papel e a sua capacidade sobrestimados. Persiste a ideia errada de que o envio de uma mensagem MT103 é, por si só, suficiente para transferir fundos além-fronteiras e de que os pormenores da operação podem ser descarregados manualmente de uma conta comum após a receção da mensagem. Esta crença não só é inexata, como ignora a complexidade e as múltiplas camadas dos processos que sustentam as operações transfronteiriças. Para desfazer este mito, é essencial analisar com maior profundidade o que representa uma MT103, as limitações da mensagística SWIFT e os verdadeiros mecanismos das transferências internacionais de fundos.
O que é uma MT103?
Uma MT103 (substituída, para pagamentos transfronteiriços, desde novembro de 2025 pela mensagem ISO 20022 pacs.008) é um formato normalizado de mensagem SWIFT utilizado em transferências eletrónicas internacionais entre instituições financeiras. Fornece informação detalhada sobre o pagamento, incluindo os dados do ordenante e do beneficiário, o montante, a moeda da transação e as referências. A MT103 é amplamente utilizada por oferecer transparência e rastreabilidade, servindo de registo da ordem de pagamento. Importa, contudo, compreender que a MT103 é apenas um instrumento de comunicação: um conjunto de instruções digitais transmitidas entre bancos.
O Papel e as Limitações da MT103
Embora a MT103 contenha informações essenciais sobre uma operação, não inicia, por si só, a transferência efetiva de fundos. É análoga ao envio de uma carta de intenções detalhada, com todos os parâmetros da operação, mas sem os fundos propriamente ditos. A rede SWIFT é uma plataforma de mensagens segura que permite aos bancos comunicarem entre si sobre instruções de pagamento, confirmações e outras informações financeiras. Não movimenta o dinheiro; limita-se a facilitar a comunicação que sustenta a movimentação de fundos através de outros canais.
O Mito do MT103 e da Descarga Manual
Um equívoco frequente consiste em crer que, uma vez enviada e recebida uma MT103, os dados da transação podem ser imediatamente descarregados manualmente a partir de uma conta comum, o que implica ou faz crer que os fundos já se encontram disponíveis na conta comum do banco. Esta convicção é fundamentalmente errada, pois confunde a componente de mensagens com o processo efetivo de movimentação de fundos. A receção de uma MT103 não equivale à receção dos fundos.
Para que os fundos fiquem disponíveis na conta Nostro (comum), têm de ocorrer vários passos adicionais:
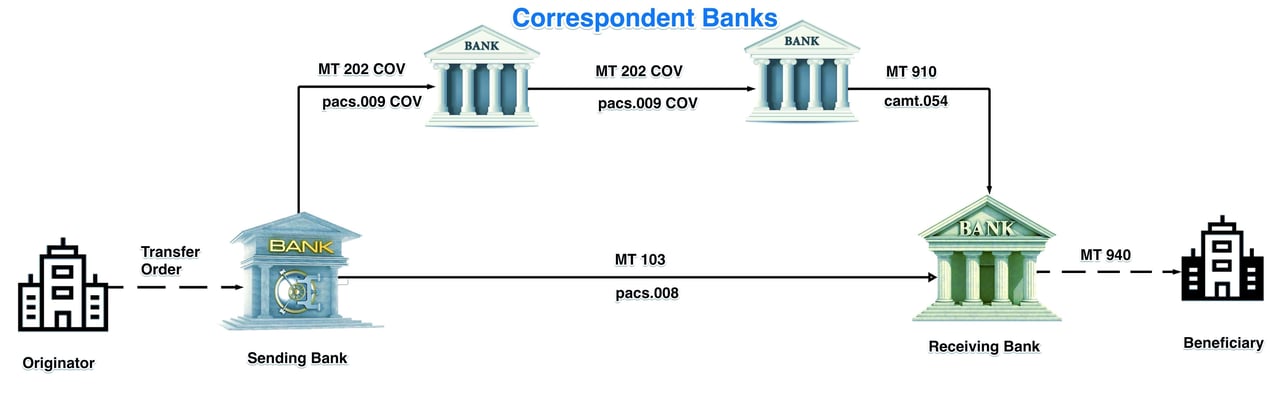
- Verificação e Reconciliação: O banco que recebe a MT103 deve verificar a mensagem e reconciliá-la com outras mensagens correspondentes, como a MT202 COV (que fornece os detalhes do pagamento de cobertura) e a MT910 (confirmação do lançamento a crédito), ou os seus equivalentes ISO 20022, pacs.009 COV e camt.054.
- Movimento Efetivo de Fundos: para além da troca de mensagens, os fundos têm de circular efetivamente através da rede de banca correspondente, das contas de liquidação do banco central ou de sistemas de pagamento em tempo real. Tal implica uma série de débitos e créditos em várias contas, quer diretamente entre bancos, quer através de intermediários.
- Alinhamento dos Sistemas: Todos os sistemas relevantes, incluindo os de mensagens, liquidação de fundos e reconciliação de contas, devem estar perfeitamente alinhados para que os fundos sejam creditados na conta comum. Só após o cumprimento destas condições pode o banco descarregar manualmente e aceder aos detalhes da transação.
Os Mecanismos Subjacentes às Transferências Internacionais de Fundos
Para compreender plenamente as limitações da MT103 e o processo das transferências internacionais de fundos, é essencial conhecer o contexto mais amplo em que estas operações ocorrem.
Redes de Banca Correspondente
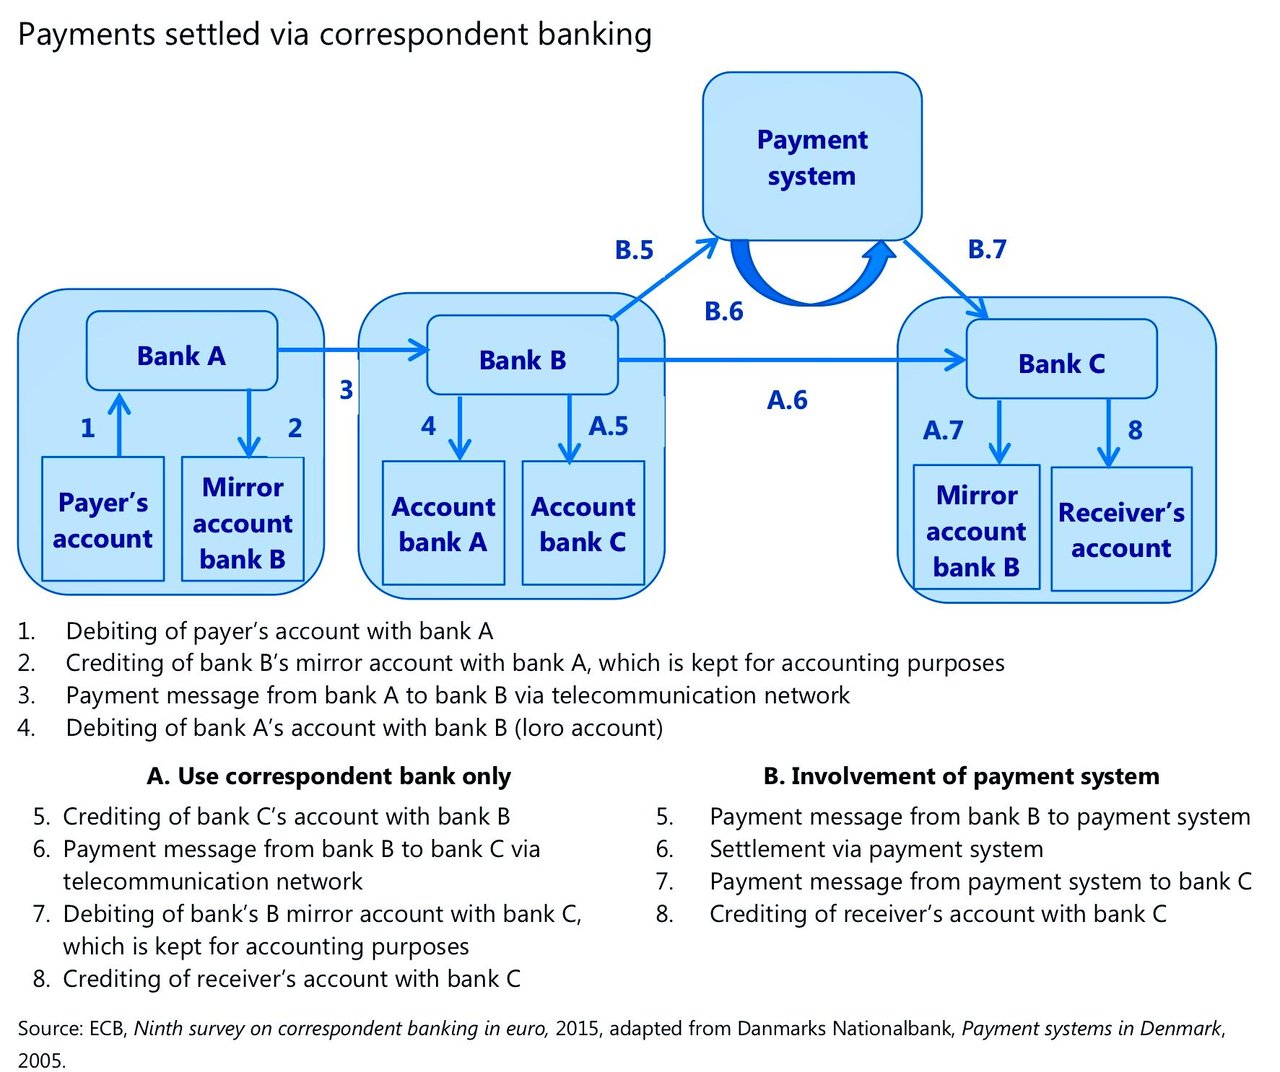
A maioria das transações internacionais assenta numa rede de bancos correspondentes que facilitam a transferência de fundos entre bancos que podem não ter relações diretas entre si. Neste sistema, os fundos circulam através de uma série de acordos bilaterais, debitando e creditando cada banco da cadeia as respetivas contas à medida que os fundos avançam para o destino final. Este processo não é instantâneo e exige coordenação e verificação cuidadosas em cada etapa.
Contas de Liquidação em Bancos Centrais
No caso das grandes instituições financeiras, a liquidação de transações internacionais efetua-se frequentemente através de bancos centrais, mediante sistemas de Liquidação Bruta em Tempo Real (RTGS). Estes sistemas asseguram a transferência imediata de fundos em base bruta, reduzindo o risco de liquidação e garantindo a liquidez nos mercados financeiros. Contudo, mesmo os sistemas RTGS exigem uma série de confirmações e verificações que vão além da mera transmissão de uma mensagem MT103.
Sistemas de Pagamento em Tempo Real
Em alguns casos, podem ser utilizados sistemas de pagamento em tempo real (RTP) para facilitar a liquidação e a disponibilização imediatas dos fundos. Estes sistemas proporcionam compensação e liquidação quase instantâneas, mas operam igualmente num quadro que exige mais do que uma mensagem MT103 para efetuar a transferência de fundos.
A Realidade: Mensagens SWIFT versus Movimentação Efetiva de Fundos
É fundamental sublinhar que as mensagens SWIFT não são sinónimo de movimentação de fundos. São instrumentos que facilitam a comunicação entre instituições financeiras, fornecendo a informação necessária para apoiar o processo de transferência de fundos. A movimentação efetiva de dinheiro envolve um processo mais profundo e complexo de débito e crédito de contas no seio de uma rede de bancos, de sistemas de liquidação de bancos centrais ou de mecanismos de pagamento em tempo real.
Acreditar que uma única mensagem MT103 pode, por si só, transferir fundos, ou que os detalhes de uma transação podem ser descarregados manualmente de uma conta comum sem que os fundos subjacentes estejam disponíveis, reflete uma incompreensão fundamental do funcionamento da banca internacional. As mensagens SWIFT, embora essenciais, são apenas uma parte de um processo mais vasto e multifacetado que assegura a circulação segura e eficiente de fundos além-fronteiras.

A Necessidade de uma Compreensão Completa
O mito da MT103, segundo o qual esta, por si só, permitiria transferir fundos e dar acesso imediato aos detalhes da operação, constitui uma conceção errada que pode gerar confusão e expectativas não satisfeitas. É essencial que as empresas e os particulares envolvidos em operações internacionais compreendam a infraestrutura financeira em sentido mais amplo e a interação entre a mensagem SWIFT e a efetiva movimentação de fundos.
Para dominar eficazmente as complexidades das finanças internacionais, é necessário reconhecer que as mensagens SWIFT são apenas um instrumento de comunicação. A transferência efetiva de fundos envolve um sofisticado sistema de Banca Correspondente, liquidações em bancos centrais e sistemas de pagamento em tempo real, todos os quais têm de funcionar em uníssono para alcançar o resultado pretendido. Só ao compreender estas subtilezas é possível apreender verdadeiramente a realidade das transações transfronteiriças e as limitações de confiar exclusivamente numa mensagem MT103.
Outras Variantes
Tipos de Mensagem SWIFT Autênticos Tipicamente Utilizados em Burlas
Trata-se de instruções bem documentadas e parcialmente utilizadas no sistema bancário internacional:
1. MT 103 – Transferência de Crédito de Cliente Individual
- Legitimidade: Genuíno
- Finalidade: Utilizado para transferências eletrónicas transfronteiriças ou nacionais entre bancos, destinadas a pagamentos de clientes.
- Variante GPI: a MT 103 GPI existe como versão melhorada no âmbito do programa Global Payments Innovation (GPI) da SWIFT. Inclui rastreio (através do UETR), processamento mais rápido e maior transparência.
2. MT 104 – Pedido de Débito Direto
- Legitimidade: Real, mas limitada
- Finalidade: Utilizada para solicitar débitos numa conta de cliente através de um banco correspondente, exclusivamente no âmbito de acordos bilaterais ou multilaterais entre os bancos em causa; raramente utilizada em pagamentos transfronteiriços.
- MT104 GPI: Não é um termo normalizado. O GPI destina-se a transferências a crédito, não a instruções de débito. Esta entrada é enganosa.
3. MT103.202cov – Mecanismo de pagamento de cobertura
- Legitimidade: Parcialmente Real
- Esclarecimento: trata-se de uma referência combinada, frequentemente utilizada de forma incorreta.
- A MT103 é a mensagem de crédito a favor do cliente.
- A MT 202 COV é utilizada pelo banco ordenante para instruir o seu correspondente a cobrir o montante junto do banco do beneficiário.
- «MT103.202cov» não é uma mensagem SWIFT em si, mas uma fusão coloquial de duas mensagens numa estrutura de pagamento de cobertura.
Registos Questionáveis ou Forjados
4. “Swift GPI Automático / com Código UETR”
- Legitimidade: Enganosa
- Esclarecimento: Desde novembro de 2018, todas as mensagens MT103 enviadas através da rede SWIFT incluem um UETR (Unique End-to-End Transaction Reference), quer os bancos sejam ou não membros do gpi. No entanto, a distinção entre GPI «automático» e «manual» não constitui uma classificação da SWIFT.
- Veredicto: Não é corrente – parece jargão interno ou um processo fora do padrão.
5. «Swift GPI Semiautomático / com Código UETR»
- Legitimidade: Não reconhecido pela SWIFT
- Explicação: O termo «semiautomático» não faz parte do léxico SWIFT. Todas as mensagens GPI MT103 incluem o UETR por conceção, mas a SWIFT não define qualquer modo de transmissão semiautomático.
6. «Swift GPI MT103.202cov Manual Download / with UETR Code» ou «Swift MT103.202cov Manual Download»
- Legitimidade: Fabricada / Deturpada
- Na prática institucional legítima, as mensagens SWIFT nunca são «descarregadas» manualmente. As mensagens são transmitidas eletronicamente através da rede segura SWIFT.
- A terminologia suscita sinais de alerta associados a esquemas fraudulentos que envolvem mensagens SWIFT falsificadas ou modelos manuais.
O Mito do «Single Payment Platform Direct Debit Protocol» (SPP DDP)
Distinguir a Realidade Bancária da Terminologia de Pagamentos Fabricada
Em certos círculos de autodenominados «intermediários financeiros», encontram-se com frequência crescente referências a um alegado mecanismo bancário designado «Single Payment Platform Direct Debit Protocol» (SPP DDP), por vezes alargado a expressões como «Asseting Assessment Protocol», «Deep Banking Transfer» ou «International Direct Download Settlement Method».
Estas expressões são apresentadas como se se referissem a uma infraestrutura sofisticada de pagamentos interbancários, utilizada discretamente pelas grandes instituições para transferências de elevado montante fora dos procedimentos convencionais da SWIFT. Na realidade, não existe qualquer protocolo bancário reconhecido deste tipo.
No IFB, consideramos essencial distinguir a infraestrutura financeira legítima da terminologia inventada, concebida para criar a ilusão de sofisticação institucional.
Não Existe Reconhecimento Bancário Oficial
A designação «Single Payment Platform Direct Debit Protocol» não é reconhecida por:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- Sistemas de pagamento da Reserva Federal
- CLS
- BCE
- BIS
- quadros de banca correspondente
- qualquer infraestrutura RTGS reconhecida
- qualquer banco central
- qualquer sistema de pagamentos regulamentado
Nenhum regulamento oficial, manual de implementação, norma SWIFT, especificação ISO, quadro de compensação ou publicação regulamentar define ou menciona «SPP DDP» como mecanismo de liquidação aceite. Esta ausência é determinante.
As infraestruturas de pagamento legítimas estão amplamente documentadas, porque os bancos exigem normas operacionais precisas, regras de formatação de mensagens, quadros jurídicos, procedimentos de liquidação, controlos de liquidez e obrigações de conformidade. Um sistema de pagamentos desprovido de toda a documentação oficial não é um sistema oculto. Simplesmente, não é um sistema reconhecido.
Confusão com Terminologia Bancária Legítima
A persistência do mito SPP DDP parece resultar da mistura deliberada de terminologia bancária autêntica com expressões forjadas.
Os exemplos geralmente observados incluem:
| Expressão Fabricada ou Utilizada Indevidamente | Conceito Bancário Real
| SPP | Frequentemente confundido com a plataforma partilhada única do TARGET2 (SSP), substituída pelo T2 em março de 2023
| Direct Debit Protocol | Confundido com os esquemas de débito direto SEPA
| Downloading Funds | Interpretação errada da reconciliação ou do lançamento em conta
| Common Account | Interpretação informal e errada das contas de liquidação Nostro
| Deep Banking | Termo inexistente no setor financeiro regulamentado
| Asseting Assessment | Sem significado bancário reconhecido
| MT103 Download | Representação errada da funcionalidade de mensagens SWIFT
Esta técnica cria a aparência de complexidade e exclusividade, permanecendo alheia às operações bancárias reais.
O SWIFT Não Transfere Dinheiro
Um dos equívocos mais persistentes associados às narrativas SPP DDP é a crença de que as próprias mensagens SWIFT transferem fundos ou permitem que os bancos «descarreguem» dinheiro de uma suposta conta comum.
Esta afirmação é incorreta.
Tal como explicado no artigo do IFB sobre contas comuns, a SWIFT é fundamentalmente uma rede segura de mensagens interbancárias, e não uma instituição detentora de fundos nem um motor de liquidação.
Uma mensagem MT103 constitui apenas uma instrução de pagamento. A liquidação exige ainda:
- relações de banca correspondente;
- Ajustamentos de Contas Nostro/Vostro;
- disponibilidade de liquidez;
- procedimentos de reconciliação;
- verificação de conformidade;
- liquidação através do banco central ou do sistema RTGS, quando aplicável.
Nenhum banco pode «descarregar» manualmente fundos de uma plataforma global indefinida apenas pelo facto de existir uma mensagem SWIFT.
Por que Razão os Bancos Rejeitam Estes Pedidos
Quando particulares se dirigem a instituições reguladas solicitando operações SPP DDP, os bancos, em regra, não podem processar o pedido porque:
- a terminologia não é reconhecida internamente;
- não existe qualquer enquadramento operacional;
- não existe qualquer procedimento de conformidade;
- não existe qualquer sistema de liquidação;
- não existe fundamento jurídico;
- não existe um formato de mensagem normalizado;
- não existe qualquer infraestrutura de contraparte reconhecida.
Tal não significa que os bancos estejam a «ocultar» o sistema ou que apenas «banqueiros de topo» o compreendam. Reflete simplesmente que o mecanismo solicitado não faz parte da prática bancária regulada.
A Ilusão do «Deep Banking»
Um tema recorrente nas alegações sobre SPP DDP é a sugestão de que os grandes bancos operam secretamente camadas de liquidação ocultas, inacessíveis ao pessoal comum.
Esta narrativa inclui frequentemente referências a:
- «banqueiros de nível 14»
- «servidores de private banking»
- «servidores globais»
- «liquidez fora dos registos contabilísticos»
- «plataformas de transferências humanitárias»
- «janelas de liquidação privadas»
- «recetores»
- «códigos especiais de compensação»
Estes conceitos não constituem componentes reconhecidas das operações bancárias internacionais. Pertencem a um ecossistema mais vasto de mitologia financeira frequentemente associado a fraudes de monetização, esquemas de pagamento antecipado, falsos programas de investimento e narrativas pseudossoberanas.
Infraestrutura Real de Pagamentos Internacionais
Os pagamentos transfronteiriços legítimos realizam-se através de sistemas reconhecidos, tais como:
- mensagens SWIFT;
- banca correspondente;
- SEPA;
- serviços TARGET;
- Redes ACH;
- sistemas RTGS;
- liquidação CLS;
- Estruturas ISO 20022.
Estes sistemas são fortemente regulados, operacionalmente documentados, auditados e padronizados a nível global.
Não existem sistemas paralelos ocultos que permitam transferências internacionais ilimitadas à margem dos controlos de AML, KYC, do rastreio de sanções, do controlo de liquidez e da verificação da liquidação.
A Realidade da Conformidade
A banca moderna opera sob obrigações de AML e CFT cada vez mais rigorosas. Qualquer operação que não tenha:
- finalidade económica clara;
- contrapartes identificáveis;
- justificação contratual;
- comprovativo da origem dos fundos;
- transparência em matéria de conformidade;
desencadeará um escrutínio reforçado ou a rejeição pura e simples.
Tal é particularmente verdade no caso das alegadas «transações de recetor», «liquidações humanitárias», «procedimentos de descarregamento» ou transferências recebidas de elevado montante não definidas.
Em síntese
O “Single Payment Platform Direct Debit Protocol” (SPP DDP) não é um protocolo bancário reconhecido, uma infraestrutura de liquidação nem um mecanismo de pagamento regulamentado.
A sua terminologia parece ser uma construção sintética, derivada de fragmentos de linguagem bancária autêntica combinados com conceitos fictícios concebidos para criar uma ilusão de exclusividade e de sigilo institucional.
Nas finanças internacionais, a complexidade é frequentemente confundida com legitimidade. No entanto, os sistemas bancários genuínos não dependem de terminologia oculta, procedimentos secretos ou protocolos indefinidos. Assentam em normas documentadas, supervisão regulamentar, relações de correspondência bancária e quadros de liquidação juridicamente exequíveis.
Onde não existam documentação, normas e reconhecimento institucional, o pressuposto mais seguro não é o de que o sistema é secreto, mas o de que o sistema não existe.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.


