Guia completo para a emissão de obrigações: processo passo a passo e principais considerações
As obrigações são instrumentos decisivos na financiação empresarial, permitindo às organizações captar capital através do acesso à vasta liquidez dos mercados financeiros. Estes títulos de dívida, emitidos por empresas, governos ou outras entidades, são estruturados para responder a necessidades de financiamento de longo prazo, como a expansão empresarial, o desenvolvimento de infraestruturas ou o refinanciamento de dívida existente. No entanto, o processo de emissão de obrigações é complexo, exigindo uma preparação rigorosa, planeamento estratégico e colaboração com especialistas financeiros e jurídicos.
Um guia desenvolvido apresenta uma análise aprofundada do processo, passo a passo, de emissão de obrigações, examinando os aspetos técnicos que asseguram um resultado bem-sucedido (consulte aqui). Em termos gerais, o procedimento é o seguinte:
1. Avaliação Inicial de Viabilidade e Contacto com os Bancos Parceiros
Finalidade: Avaliar a adequação de uma emissão obrigacionista como mecanismo de financiamento ótimo para a sociedade.
Mecanismo:
- A sociedade emitente recorre a um banco, apresentando as suas necessidades de financiamento e os seus objetivos estratégicos (por exemplo, reestruturação da dívida, expansão de capital).
- O banco realiza uma análise financeira exaustiva, avaliando o balanço da empresa, os seus indicadores de crédito, a sua posição no setor e o ambiente de mercado prevalecente.
- As condições de mercado e o sentimento dos investidores são analisados para determinar se a emissão se coaduna com o apetite do mercado e com o momento oportuno.
Considerações Profissionais:
- O banco avalia se o emitente cumpre os requisitos essenciais para o acesso ao mercado, tais como a estabilidade financeira e o historial operacional.
- O contributo consultivo inclui uma avaliação de risco inicial, opções de estruturação e potenciais estratégias de preço.
Resultado: Uma decisão de prosseguir, apoiada numa estratégia clara, assegura que a emissão é viável e está alinhada com as expectativas do mercado.
2. Análise de Notação de Crédito e Preparação da Documentação Jurídica
Finalidade: Estabelecer a solvabilidade do emitente e criar o quadro jurídico da emissão.
Mecanismo:
1. Notação de Crédito:
- Se o emitente não dispuser de notação de crédito, o banco facilita o contacto com agências de notação (por exemplo, Moody’s, Fitch, S&P).
- As agências de notação avaliam o desempenho financeiro da sociedade, o perfil da sua dívida, os riscos setoriais e os fatores macroeconómicos.
- O banco apoia a empresa na preparação de apresentações detalhadas, a fim de assegurar um resultado favorável na notação de risco.
2. Documentação:
- As equipas jurídicas, frequentemente com o apoio de consultores externos, elaboram a documentação essencial, incluindo o prospeto da obrigação, as escrituras de fidúcia e os contratos de subscrição.
- A conformidade com a regulamentação das diferentes jurisdições (por exemplo, a SEC nos Estados Unidos, a ESMA na Europa) é rigorosamente assegurada.
Considerações Profissionais:
- Uma notação de crédito mais elevada reduz significativamente o custo do capital, ao passo que uma documentação jurídica rigorosa atenua os riscos para todas as partes interessadas.
Resultado: O emitente ganha credibilidade no mercado, assegurando um processo de emissão mais fluido.
3. Envolvimento dos Investidores e Retorno do Mercado – O Roadshow
Finalidade: Suscitar o interesse dos investidores institucionais e ajustar os termos da emissão em função da reação do mercado.
Mecanismo:
- É organizado um roadshow, com reuniões e apresentações nos principais centros financeiros (por exemplo, Londres, Nova Iorque, Frankfurt).
- A direção, apoiada pelo banco, apresenta a estratégia de negócio da empresa, o perfil de crédito e as características da obrigação, respondendo em tempo real às questões dos investidores.
- O sentimento dos investidores é avaliado para aferir a procura, a tolerância em matéria de preços e as condições preferidas das obrigações (por exemplo, maturidade e taxas de cupão).
- Se a reação do mercado for desfavorável, a emissão é adiada ou reestruturada.
Considerações Profissionais:
- O roadshow constitui uma plataforma essencial para criar confiança junto dos investidores e assegurar transparência.
- O Banco presta aconselhamento especializado aos representantes das empresas, assegurando que as apresentações correspondam às prioridades dos investidores.
Resultado: O roadshow determina se as condições de mercado e o interesse dos investidores sustentam a emissão em termos aceitáveis.
4. Colocação de Obrigações e Execução em Mercado
Finalidade: Executar a emissão no momento e ao preço ótimos, maximizando a participação dos investidores.
Mecanismo:
- No dia da emissão, uma reunião de decisão de avançar ou não avançar avalia as condições de mercado prevalecentes, a fim de confirmar se se deve prosseguir ou adiar.
- A emissão da obrigação é anunciada e tem início o processo de «book-building», que consiste na criação de um registo digital das ordens dos investidores.
- As estratégias de fixação de preços e de atribuição são ajustadas em tempo real, em função do volume de ordens e da procura dos investidores.
- Após o encerramento do mercado, realiza-se uma chamada final para confirmar os termos da emissão, incluindo a taxa de cupão, a maturidade e a atribuição.
Considerações Profissionais:
- A informação de mercado em tempo real assegura que a fixação de preços reflete a procura dos investidores sem comprometer os objetivos do emitente.
- A comunicação transparente com os investidores reforça a confiança e atenua o risco de resgates.
Resultado: A obrigação é colocada com êxito no mercado, assegurando o capital pretendido em condições favoráveis.
5. Atribuição, Fixação de Preço e Lançamento no Mercado Secundário
Finalidade: Finalizar as atribuições aos investidores, determinar o preço da obrigação e preparar a negociação nos mercados secundários.
Mecanismo:
- As alocações aos investidores são determinadas com base em critérios como a dimensão e a qualidade da ordem e o alinhamento com os objetivos estratégicos do emitente (por exemplo, a captação de detentores de longo prazo).
- O preço final e o cupão são fixados por referência a valores de referência (por exemplo, rendibilidades de obrigações do Tesouro), acrescidos de um prémio ajustado ao risco.
- A obrigação encontra-se cotada numa bolsa reconhecida (por exemplo, NYSE, LSE), permitindo a negociação entre investidores.
Considerações Profissionais:
- O Banco presta aconselhamento sobre a fixação de preços, de modo a equilibrar as necessidades do emitente e as expectativas dos investidores, assegurando a estabilidade do mercado a longo prazo.
- Um apoio eficaz ao mercado secundário é essencial para manter a liquidez e a estabilidade dos preços.
Resultado: A obrigação passa a ser um instrumento transacionável, proporcionando liquidez aos investidores e visibilidade contínua no mercado ao emitente.
Principais Intervenientes na Emissão de Obrigações
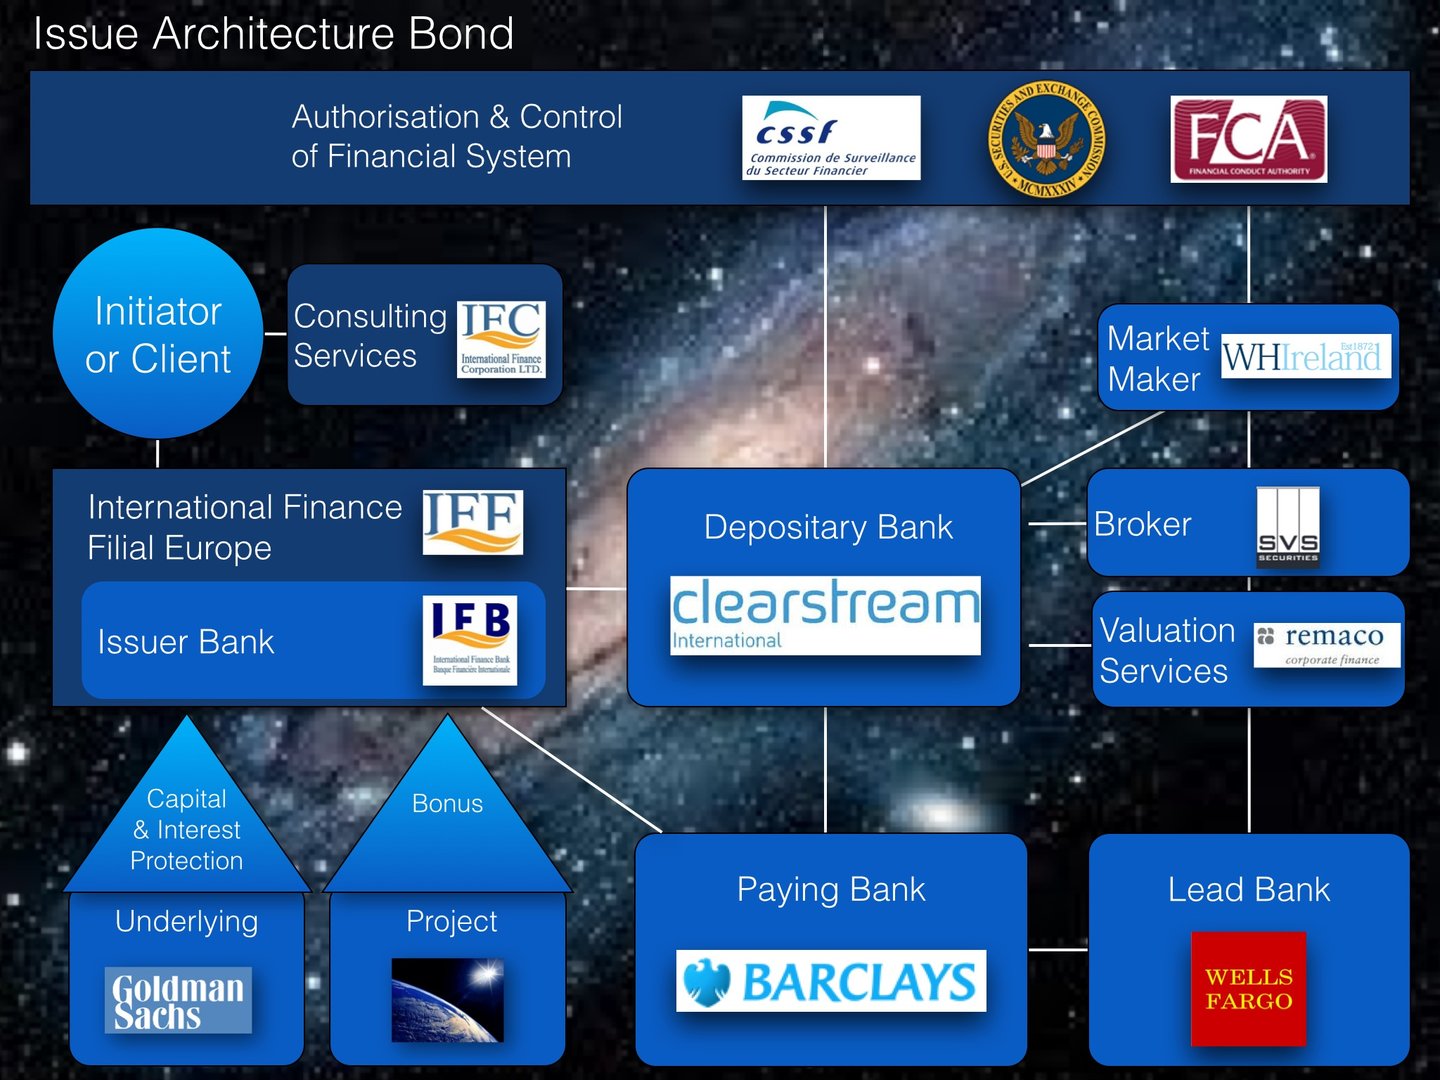
- Bookrunner Ativo: Conduz o processo de emissão, gere as ordens dos investidores e assegura uma execução fluida.
- Bookrunner Passivo: Participa na operação, mas não gere ativamente o livro de ordens.
- Co-gestor: Presta um apoio limitado, frequentemente no âmbito de um acordo de venda cruzada.
- Left-Lead ou Bookrunner Físico: O bookrunner principal indicado em primeiro lugar nos documentos da oferta, que mantém o livro de ordens físico; nas operações de alto rendimento, esta função assume particular relevância.
Obrigações versus Empréstimos: Uma Comparação
1. Fonte de Financiamento:
- Os empréstimos são concedidos diretamente por instituições financeiras.
- As obrigações são emitidas em mercados públicos, atraindo investidores diversificados.
2. Flexibilidade:
- Os empréstimos oferecem maior flexibilidade no reembolso e na renegociação.
- As obrigações têm prazos fixos, o que as torna menos adaptáveis a circunstâncias em mutação.
3. Comerciabilidade:
- As obrigações são negociadas em mercados secundários, o que proporciona liquidez.
- Os empréstimos são, em regra, detidos até à maturidade, o que limita a sua transmissibilidade.
4. Gestão de Risco:
- Os empréstimos podem ser garantidos por colateral, reduzindo o risco para os credores.
- As obrigações dependem da solvabilidade do emitente, sendo que as notações de risco influenciam a perceção dos investidores.
A emissão de obrigações é um processo sofisticado que exige conhecimento financeiro, compreensão do mercado e execução meticulosa. Desde a avaliação inicial de viabilidade até à negociação em mercado secundário, cada etapa exige planeamento estratégico e colaboração profissional. Ao recorrerem a parceiros bancários experientes e ao observarem as melhores práticas, as empresas podem utilizar a emissão de obrigações como um instrumento poderoso de financiamento a longo prazo, de relacionamento com investidores e de posicionamento no mercado. As obrigações não só oferecem uma solução escalável para a captação de capital, como também reforçam a credibilidade e a visibilidade do emitente nos mercados financeiros globais.
Colateralização de obrigações de empresas
A colateralização de obrigações de empresas é um mecanismo financeiro em que os emitentes oferecem ativos específicos como garantia aos obrigacionistas, reduzindo assim o risco de crédito percecionado e, potencialmente, os custos de financiamento. Esta prática é particularmente útil para empresas com notações de crédito mais baixas ou que pretendam atrair uma base de investidores mais ampla. A colateralização oferece uma dupla vantagem: reforça a confiança dos investidores ao proporcionar garantias tangíveis e permite aos emitentes aceder aos mercados de capitais em condições mais favoráveis.
Os Fundamentos da Colateralização
A constituição de garantias consiste em dar ativos em penhor para assegurar o reembolso da obrigação em caso de incumprimento. Esses ativos, designados por colateral, funcionam como uma rede de segurança, assegurando aos obrigacionistas que poderão recuperar o seu investimento, reclamando os ativos dados em penhor, caso o emitente não cumpra as suas obrigações. O colateral pode assumir diversas formas, incluindo ativos físicos tangíveis, como imóveis ou maquinaria, ativos intangíveis, como a propriedade intelectual, ou instrumentos financeiros, como reservas de caixa e contas a receber. A escolha do colateral depende da sua avaliação, liquidez e adequação à satisfação dos créditos do obrigacionista.
O processo tem início com a identificação, pelo emitente, de uma garantia adequada. Esses ativos são depois avaliados de forma independente, a fim de assegurar que o seu valor cobre adequadamente o capital e os juros da obrigação. Este processo de avaliação envolve frequentemente auditores ou avaliadores terceiros, cujas apreciações conferem transparência e credibilidade ao acordo. Uma vez identificada e avaliada, a garantia é formalizada mediante acordos jurídicos que definem os termos da obrigação, incluindo os direitos e as obrigações do emitente e dos obrigacionistas.
Estruturação Jurídica e Mecanismos
A estrutura jurídica é decisiva na constituição de garantias sobre obrigações de empresas. Em regra, o acordo é documentado num contrato de obrigações garantidas, instrumento jurídico completo que detalha o tipo, o valor e a gestão da garantia. Um elemento central deste processo é a constituição de um direito real de garantia (lien): um direito legal sobre a garantia que confere aos obrigacionistas direitos prioritários sobre os demais credores em caso de incumprimento.
Para mitigar ainda mais o risco, os emitentes podem transferir a garantia para uma Sociedade Veículo (Special Purpose Vehicle, SPV), uma entidade juridicamente independente, criada especificamente para deter os ativos dados em penhor. Esta abordagem separa a garantia do conjunto geral de ativos do emitente, assegurando que permanece intocada mesmo que o emitente enfrente dificuldades financeiras. Tal estruturação é comum em operações altamente alavancadas ou complexas, como as obrigações de projeto ou as obrigações cobertas.
Adicionalmente, os requisitos regulamentares e de divulgação desempenham um papel relevante na colateralização de obrigações de empresas. Os emitentes têm de registar a obrigação e o acordo de garantia junto das autoridades competentes, como os reguladores de valores mobiliários, e divulgar os respetivos termos no prospeto da obrigação. A transparência é essencial para promover a confiança dos investidores, uma vez que lhes dá garantias quanto à natureza, ao valor e à exequibilidade da garantia.
Manutenção da Integridade das Garantias Colaterais
A gestão das garantias não termina com a emissão das obrigações. Os emitentes têm de manter o valor da garantia durante todo o prazo da obrigação. Tal implica reavaliações periódicas, de modo a assegurar que o valor da garantia permanece suficiente para cobrir as obrigações em dívida. Nos casos em que o valor diminua por depreciação ou outros fatores, o emitente poderá ter de substituir a garantia ou de disponibilizar ativos adicionais para manter uma cobertura adequada.
Os obrigacionistas exigem frequentemente que os emitentes estabeleçam covenants: disposições contratuais que impõem determinadas obrigações ao emitente, como a manutenção de rácios financeiros específicos ou a restrição à alienação de ativos. Estes covenants funcionam como salvaguardas, assegurando que o emitente não prejudica o valor da garantia durante a vigência da obrigação.
Aplicações e Variantes
As obrigações colateralizadas assumem diversas formas, cada uma adaptada a necessidades de financiamento e a condições de mercado específicas. Por exemplo, as obrigações garantidas por ativos têm como garantia ativos tangíveis, como imóveis ou créditos a receber, ao passo que as obrigações cobertas oferecem um duplo direito de recurso, permitindo aos obrigacionistas reclamar tanto sobre os ativos gerais do emitente como sobre o conjunto de garantias. De igual modo, as obrigações de projeto são garantidas pelas receitas geradas por projetos específicos, como o desenvolvimento de infraestruturas, e são frequentemente utilizadas em iniciativas de financiamento de grande escala.
Além destas formas convencionais, os produtos estruturados, como as Collateralised Loan Obligations (CLO), agregam múltiplos empréstimos a empresas num único valor mobiliário, proporcionando diversificação e mitigando os riscos de incumprimento individuais. Cada tipo de obrigação colateralizada serve uma finalidade distinta, conferindo aos emitentes flexibilidade na estruturação da dívida e oferecendo aos investidores diferentes graus de segurança e de rendibilidade ajustada ao risco.
Desafios e considerações
Embora a colateralização ofereça benefícios inegáveis, apresenta igualmente desafios. Uma preocupação significativa é o risco de depreciação da garantia. Se os ativos dados em garantia perderem valor, os obrigacionistas poderão ver reduzida a recuperação em caso de incumprimento. Este risco sublinha a importância de práticas sólidas de avaliação e de uma monitorização contínua dos ativos.
As complexidades jurídicas e operacionais constituem outro fator a considerar. A elaboração e a execução de contratos de obrigações garantidas, a constituição de garantias reais e a gestão de veículos de finalidade especial (SPV) implicam um esforço administrativo e custos jurídicos significativos. Acresce que, em jurisdições com sistemas financeiros menos desenvolvidos, a execução de direitos sobre as garantias pode ser morosa e incerta, podendo corroer a confiança dos investidores.
Por último, as obrigações colateralizadas podem suscitar risco moral. Ao darem em garantia ativos específicos, os emitentes poderão percecionar um menor escrutínio sobre a sua situação financeira global, o que pode conduzir a práticas empresariais mais arriscadas. Tal evidencia a necessidade de uma supervisão regulamentar rigorosa e de diligência por parte dos investidores.
Vantagens da Colateralização
Apesar destes desafios, a colateralização de obrigações de empresas continua a ser um instrumento valioso, tanto para os emitentes como para os investidores. Para os emitentes, a existência de colateral reduz o risco de incumprimento percecionado, permitindo captar capital a taxas de juro mais baixas. Alarga igualmente a base de investidores, uma vez que as obrigações garantidas são atrativas para investidores institucionais avessos ao risco, como os fundos de pensões e as seguradoras.
Para os investidores, a colateralização proporciona uma camada adicional de segurança, melhorando as perspetivas de recuperação em caso de incumprimento. A evidência empírica sugere que as obrigações garantidas tendem a apresentar taxas de recuperação superiores às da dívida não garantida, constituindo uma escolha preferencial para carteiras conservadoras.
Em síntese
A colateralização de obrigações de empresas é uma estratégia financeira sofisticada que reforça a qualidade creditícia, reduz os custos de financiamento e proporciona aos investidores maior segurança. Através de uma estruturação rigorosa dos acordos jurídicos, de uma avaliação rigorosa das garantias e da manutenção da transparência, os emitentes obtêm benefícios significativos e oferecem aos investidores um instrumento de investimento seguro e atrativo. Contudo, como qualquer mecanismo financeiro, exige um planeamento e uma execução cuidadosos, de modo a equilibrar os benefícios potenciais com os riscos inerentes. À medida que os mercados financeiros globais evoluem, é provável que as obrigações colateralizadas continuem a ser um pilar do financiamento das empresas, adaptando-se a novos desafios e oportunidades num ambiente económico cada vez mais complexo.
Custos de emissão e manutenção de obrigações e fundos de investimento
| Categoria | Tipo de custo | Obrigações | Fundos de investimento |
|---|---|---|---|
| Emissão inicial e configuração | Comissões de subscrição | 0,5%–2,0% do montante total da emissão | 2,0%–6,0% (comissões de colocação) |
| Custos jurídicos e regulamentares | 0,05%–0,3% do montante da emissão (€10 mil–€50 mil) | €25k–€200k | |
| Comissões das agências de notação | 0,02%–0,1% da emissão total | Normalmente não aplicável | |
| Comissões de admissão à cotação | 5 000 € a 50 000 € | €25k–€250k | |
| Comercialização e distribuição | 0,1 %–0,5 % do montante da emissão | 20 mil EUR–200 mil EUR | |
| Estruturação de custodiante e depositário | Normalmente não aplicável | €10 mil–€50 mil | |
| Auditoria e avaliação | Habitualmente incluído nos custos jurídicos | €10 mil–€50 mil | |
| Registo regulamentar | €10 mil–€50 mil | 5 000 € a 50 000 € | |
| Constituição do trustee e do agente pagador | €2k–€20k | Normalmente não aplicável | |
| Estruturação da função de relações com investidores | €15k–€50k | Incluído no marketing (€20 mil–€200 mil) | |
| Manutenção contínua | Comissões de gestão | n/d | 0,5%–2,0% ao ano dos AUM |
| Comissões de custódia e de depositário | n/d | 0,02% a 0,1% ao ano dos ativos sob gestão | |
| Administração e contabilidade | €10k–€100k por ano (reporte de conformidade) | 0,05%–0,25% ao ano dos ativos sob gestão (AUM) | |
| Comissões de auditoria | Normalmente incluído nos relatórios | €10 mil–€50 mil por ano | |
| Comissões do fiduciário e do agente pagador | 2000 €–20 000 € por ano | Normalmente não aplicável | |
| Reporte e conformidade | 10 mil EUR – 100 mil EUR por ano | €15 mil–€75 mil por ano | |
| Relações com investidores | €15k–€50k por ano | 20 mil EUR – 75 mil EUR por ano | |
| Comissões de distribuição e vendas | Normalmente não aplicável | 0,1%–1,0% ao ano (comissões de distribuição recorrentes) | |
| Pagamentos de cupões | Cupão anual de 2%–8% | Normalmente não aplicável | |
| Comissões de desempenho | Normalmente não aplicável | 10%–20% do excesso de rentabilidade (condicional) |
Panorâmica Comparativa e Considerações para a Gestão de Custos
- Obrigações: em geral, implicam custos fixos de emissão iniciais substanciais, mas custos anuais de manutenção comparativamente inferiores (excluindo o pagamento de juros). Os custos com juros representam uma despesa significativa a longo prazo.
- Fundos: Apresentam custos de constituição moderadamente inferiores (proporcionais à escala), mas despesas operacionais correntes substancialmente mais elevadas, diretamente associadas aos ativos sob gestão. Os custos aumentam proporcionalmente com o crescimento do fundo, em particular através das comissões de gestão e de eventuais comissões de desempenho.
Custos Associados à Emissão de Obrigações
Quando uma sociedade, um município ou uma entidade soberana decide emitir obrigações para obter capital, depara-se com diversos custos explícitos e implícitos, enumerados a seguir de forma pormenorizada:
A. Custos de Emissão Inicial
1. Comissões de Tomada Firme
- Situam-se, em regra, entre 0,5% e 2,0% do montante total emitido. Estas comissões remuneram os bancos de investimento pela estruturação, determinação do preço e distribuição das obrigações junto dos investidores.
2. Honorários Jurídicos
- Custos relacionados com a preparação da documentação jurídica e do prospeto. Situam-se habitualmente entre 0,05% e 0,3% do montante da emissão obrigacionista, consoante a complexidade.
3. Comissões de Agências de Notação de Risco
- Pagamentos a agências (Moody’s, S&P, Fitch) por notações de crédito. Variam entre 0,02% e 0,1% do montante da emissão, sendo frequentemente aplicadas comissões mínimas fixas.
4. Comissões de Admissão à Cotação
- Despesas cobradas pelas bolsas pela admissão à cotação das obrigações. Aproximadamente entre 5 000 € e 50 000 € por ano, consoante a jurisdição e a bolsa.
5. Taxas Regulamentares
- Taxas de apresentação e registo junto de entidades reguladoras financeiras (por exemplo, SEC, FCA, BaFin). Normalmente um montante fixo que varia significativamente consoante a jurisdição, situando-se tipicamente entre 10 000 EUR e 50 000 EUR.
6. Custos de Marketing e Distribuição
- Roadshow, eventos de marketing, documentação e apresentações a investidores. Situam-se geralmente entre 0,1% e 0,5% do montante da emissão.
B. Custos de Manutenção Recorrentes das Obrigações
1. Comissões do Trustee ou do Agente Pagador
- Encargos anuais pelo processamento de pagamentos e pela supervisão administrativa. Situam-se geralmente entre 2 000 EUR e 20 000 EUR por ano, consoante a complexidade e a dimensão da emissão.
2. Custos de Reporte e de Conformidade
- Relato financeiro periódico, requisitos de divulgação e documentação de conformidade. Varia tipicamente entre 10 000 € e 100 000 € por ano, consoante a complexidade regulamentar e a estrutura da emissão obrigacionista.
3. Relações com Investidores
- Custos associados à manutenção de uma comunicação eficaz com os obrigacionistas. Os orçamentos anuais situam-se frequentemente entre 15 000 € e 50 000 €.
4. Pagamento de Cupões (Custo dos Juros)
- Custo explícito do serviço da dívida, pago regularmente aos obrigacionistas. Os pagamentos de juros constituem o principal encargo financeiro, tipicamente entre 2% e 8% ao ano, consoante a qualidade creditícia e as condições de mercado.