Vermogensbeheer
Vermogenscategorieën
Vermogenscategorieën toegelicht
Lees wat de belangrijkste verschillen zijn tussen mass affluent-personen en HNWI's en hoe u uw nettovermogen kunt laten groeien.
Wie zijn Mass Affluent-particulieren?
Definities verschillen per bank; een gangbare definitie omschrijft de mass affluent als huishoudens met tussen $100.000 en $1 miljoen aan liquide vermogen en een jaarinkomen van meer dan $75.000. Zij leiden een levensstijl van de hogere middenklasse en bezitten aanzienlijke liquide activa, in tegenstelling tot illiquide activa zoals vastgoed.
De combinatie van een inkomen van meer dan $75.000 en vermogen tussen $100.000 en $1 miljoen kenmerkt de zogeheten mass affluent-personen. Wie slechts aan een deel van de criteria voldoet, zoals alleen een hoog inkomen of alleen een hoog vermogen, wordt niet als mass affluent beschouwd.
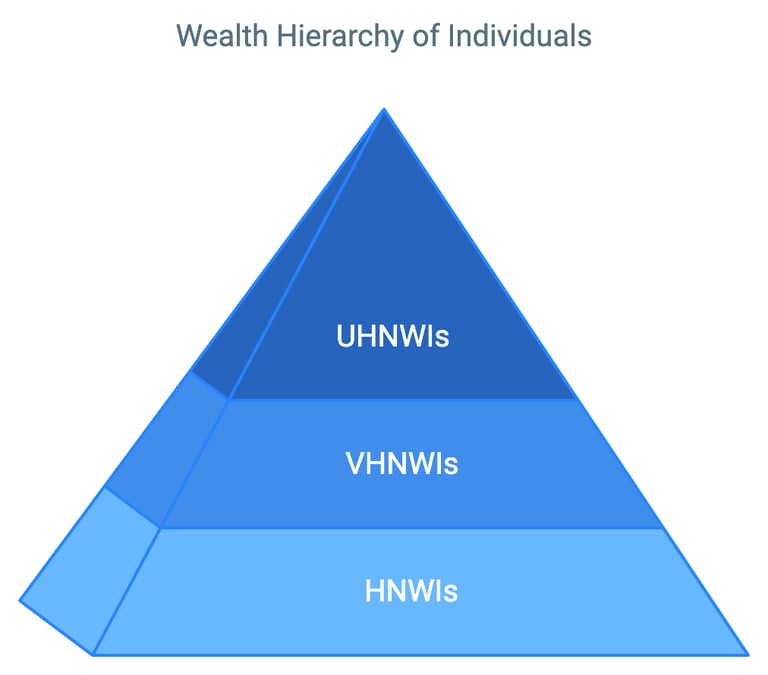
Wie zijn vermogende particulieren (High-Net-Worth Individuals)?
In de veelgebruikte definitie van het Capgemini World Wealth Report beschikt een vermogende particulier (high-net-worth individual, HNWI) over ten minste USD 1 miljoen aan belegbare activa, exclusief de hoofdverblijfplaats, verzamelobjecten en duurzame consumptiegoederen. HNWI's worden verder ingedeeld:
- Vermogende particulieren (HNWI's) beschikken over liquide middelen van USD 1-5 miljoen
- Zeer vermogende particulieren (VHNWI's) beschikken over $5-30 miljoen
- Ultra-high-net-worth individuals (UHNWI's) bezitten meer dan USD 30 miljoen
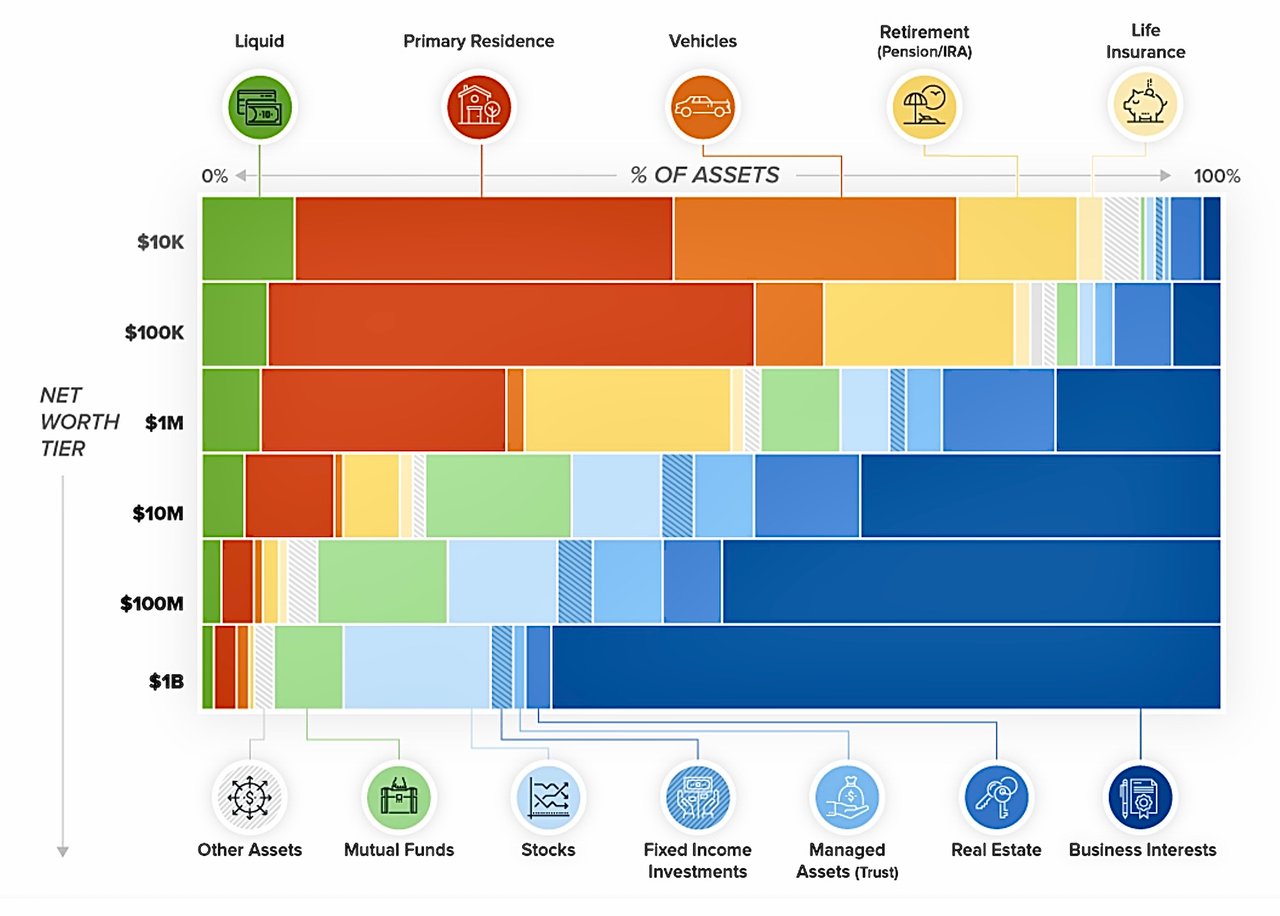
Vanwege hun aanzienlijke vermogen hebben vermogende particulieren (HNWI's) vaak behoefte aan gespecialiseerde financiële diensten, waaronder vermogensbeheer, fiscale strategieën, nalatenschapsplanning en toegang tot alternatieve beleggingen. Zij spelen een belangrijke economische rol door te investeren in ondernemingen, vastgoed en financiële markten, wat de groei stimuleert.
HNWI's hechten eveneens belang aan nalatenschapsplanning om vermogen over te dragen aan erfgenamen via strategieën zoals trusts. Hun vermogen wordt uitsluitend bepaald op basis van activa boven USD 1 miljoen, niet op basis van een inkomensdrempel.
IFB-diensten voor vermogende particulieren (HNWI's), zeer vermogende particulieren (VHNWI's) en ultravermogende particulieren (UHNWI's)
Deze diensten zijn zorgvuldig toegesneden op de verfijnde financiële en beleggingsbehoeften van elke groep, en waarborgen een maatwerkbenadering van vermogensopbouw, vermogensbehoud en vermogensoverdracht. Hieronder zetten wij uiteen welke diensten gewoonlijk aan elke groep worden verleend, in overeenstemming met de gangbare praktijk in de sector.
Diensten voor vermogende particulieren (USD 1-5 miljoen aan liquide middelen)
- Vermogensbeheer en financiële planning: Volledige financiële adviesdiensten, waaronder beleggingsadvies, nalatenschapsplanning en fiscale strategieën, gericht op het optimaliseren van de financiële gezondheid van de cliënt en het bereiken van specifieke financiële doelstellingen.
- Beleggingsoplossingen op maat: op maat gemaakte beleggingsportefeuilles die een mix van aandelen, obligaties, alternatieve beleggingen en private equity kunnen omvatten, ontworpen om risico en rendement in balans te brengen volgens de risicobereidheid en de beleggingsdoelstellingen van de cliënt.
- Bank- en kredietoplossingen: Exclusieve bankdiensten zoals spaarrekeningen met hoog rendement en kredietoplossingen op maat, waaronder jumbohypotheken, effectengedekte kredietverlening en kredietlijnen.
- Nalatenschapsplanning en trustdiensten: Ondersteuning bij het opstellen van nalatenschapsplannen die vermogensbehoud en een vlotte opvolging waarborgen, waaronder het oprichten van trusts en strategieën voor filantropische giften.
Diensten voor zeer vermogende particulieren ($5-30 miljoen)
- Family office-diensten: Een geavanceerder niveau van vermogensbeheer dat geconsolideerd beheer van activa, vaste financieel adviseurs en diensten op maat omvat voor het beheer van de bredere aspecten van het vermogen en de nalatenschap van een familie.
- Alternatieve beleggingen en directe private beleggingen: toegang tot exclusieve beleggingsmogelijkheden die niet voor het brede publiek beschikbaar zijn, zoals hedgefondsen, private equity, vastgoedbeleggingen en directe beleggingen in startende ondernemingen.
- Advies inzake filantropie: Deskundigheid bij het structureren van filantropische initiatieven, het oprichten van liefdadigheidstrusts of -stichtingen en het integreren van filantropie in de algehele vermogensbeheerstrategie.
- Gespecialiseerde financiering: Complexere financieringsvormen, waaronder financiering van vliegtuigen, jachten en kunst, die de bijzondere levensstijlbehoeften van VHNWI's weerspiegelen.
Diensten voor ultra-vermogende particulieren (meer dan USD 30 miljoen)
- Wereldwijd beleggingsplatform: Toegang tot wereldwijde beleggingsmogelijkheden en internationale vermogensallocatie, rekening houdend met de behoefte aan geografische en valutaire spreiding.
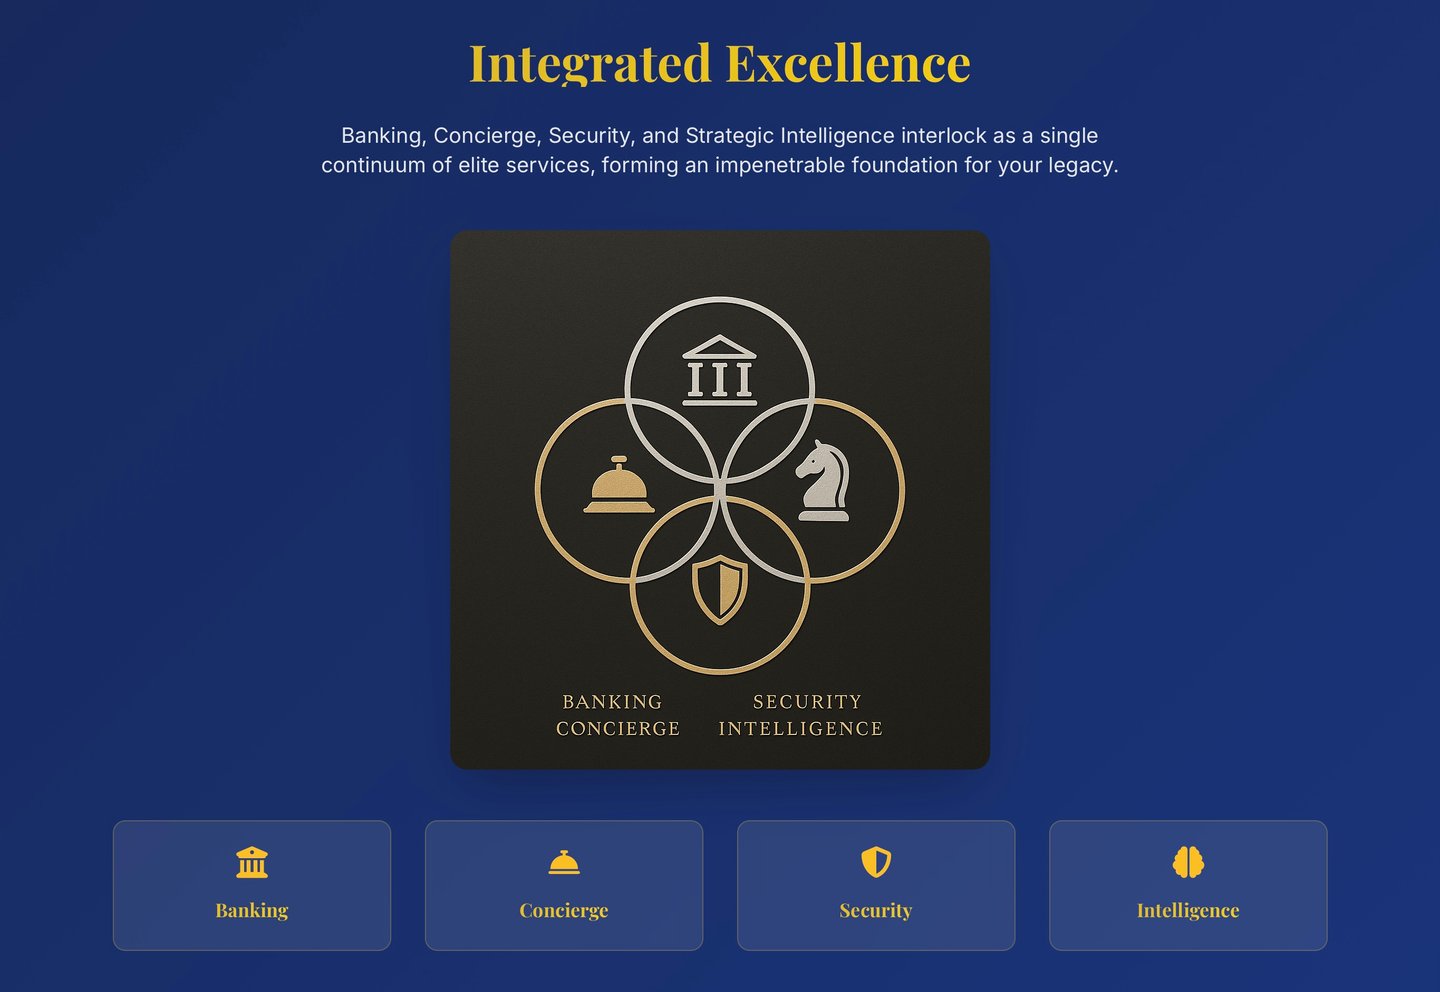
- Conciërgediensten: Naast financiële dienstverlening biedt de Bank lifestylemanagementdiensten die zijn afgestemd op de persoonlijke en gezinsbehoeften van de UHNWI, waaronder reisarrangementen, onderwijsadvies en luxe aankopen, alsmede beveiliging.
- Risicobeheer: Geavanceerde risicobeheerstrategieën die niet alleen beleggingsrisico's dekken, maar ook persoonlijke, familiale en operationele risico's die verbonden zijn aan het bezit en de exploitatie van aanzienlijke ondernemingsbelangen.
- Private Banking: Bijzonder exclusieve bankdiensten, waaronder toegewijde private bankers, financieringsoplossingen op maat en voorkeurstarieven en -voorwaarden voor bankproducten.
Deze diensten, hoe uitgebreid ook, bieden slechts een vluchtige blik op het veelzijdige aanbod dat een bank als IFB aan haar gewaardeerde cliënten kan bieden. Opgemerkt zij dat de indeling van de diensten over deze vermogensniveaus vloeiend is en zeer gepersonaliseerde en flexibele oplossingen biedt die aansluiten op de zich wijzigende behoeften van onze cliënten. Het uiteindelijke doel blijft hun vermogen te beschermen en te vermeerderen door strategisch advies en exclusieve mogelijkheden.
Onze conciërgediensten
Taxonomie van vermogenscategorieën in ondernemingen
Voor ondernemingen berust de indeling in vermogenscategorieën vaak op diverse parameters, waaronder omzet, beheerd vermogen (AUM), beurswaarde en operationele omvang. Hieronder volgt een analoge indeling, toegesneden op de aard van zakelijke entiteiten:
- Kleine en middelgrote ondernemingen (mkb): Evenals HNWI's worden mkb-ondernemingen erkend voor hun aanzienlijke bijdrage aan de economie, met een groot volume aan werkgelegenheid en innovatie. Deze entiteiten hebben doorgaans een jaaromzet van minder dan USD 50 miljoen of beschikken over activa of een aantal werknemers onder bepaalde drempels, die per land kunnen verschillen.
- Grote ondernemingen: Grote ondernemingen lijken op VHNWI's en kenmerken zich door een aanzienlijkere omvang, vaak met een omzet van USD 50 miljoen tot USD 1 miljard. Deze ondernemingen oefenen aanzienlijke invloed uit in hun respectieve domeinen, bepalen sectorstandaarden en tonen een substantiële operationele en marktaanwezigheid.
- Multinationale ondernemingen (MNC's) en conglomeraten: als zakelijk equivalent van UHNWI's opereren deze reuzen op wereldschaal, met een omzet die vaak meer dan USD 1 miljard bedraagt. Zij zijn sterk gediversifieerd of gespecialiseerd in meerdere sectoren en beschikken over een aanzienlijk marktaandeel, invloed en financiële slagkracht.
Deze indeling is weliswaar verhelderend, maar blijft een brede veralgemenisering. De drempelwaarden en definities kunnen aanzienlijk verschillen per jurisdictie en per sector, hetgeen de veranderlijkheid en complexiteit van de wereldwijde economische omgeving weerspiegelt.