Handel
Medium-Term Notes (MTN's)
Wilt u toegang tot MTN's of gestructureerde financiële instrumenten?
Word dan cliënt.
Plaatsingen op de primaire markt en gestructureerde instrumenten zijn niet beschikbaar voor buitenstaanders, tussenpersonen of speculatieve bezoekers.
Zij zijn voorbehouden aan cliënten die serieus, geverifieerd en gefinancierd zijn.
Wij reageren niet op algemene e-mails zonder zakelijke legitimatiegegevens. Wij verwerken geen niet-gefinancierde verzoeken.
Wij bedienen degenen die voldoen aan de normen van de institutionele financiële wereld.
Als u klaar bent om op dat niveau te opereren, staan wij klaar om u van dienst te zijn.
Medium Term Notes (MTN’s)
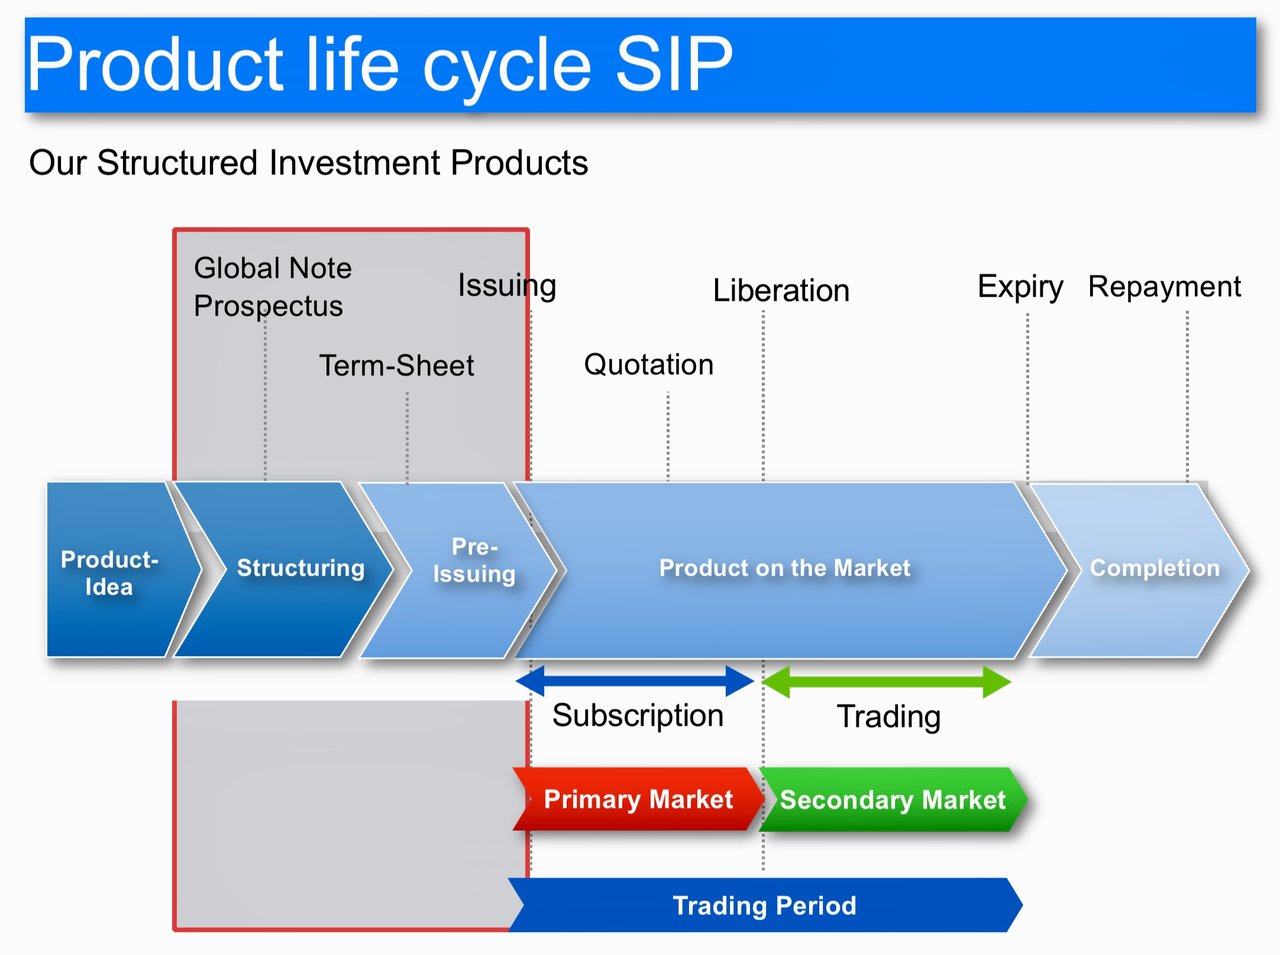
Creatie van de MTN
- Besluit van de uitgevende instelling: Doorgaans besluit een onderneming of financiële instelling een MTN uit te geven om kapitaal aan te trekken voor behoeften op middellange termijn. Dit besluit wordt vaak beïnvloed door de financieringsstrategie van de uitgevende instelling, de marktomstandigheden en de kapitaalstructuur.
- Structurering van de MTN: De emittent structureert de MTN, vaak in overleg met financiële adviseurs en underwriters. Daarbij worden het totale bedrag, de valuta, de looptijd (doorgaans 1 tot 10 jaar), het rentemechanisme (vast of variabel) en de aflossingsstructuur vastgesteld.
- Beoordeling van de kredietrating: Een bureau voor kredietrating beoordeelt de kredietwaardigheid van de uitgevende instelling en kent een rating toe die van invloed is op de perceptie van beleggers en op de prijsstelling van de MTN.
- Documentatie en juridische compliance: Emittenten stellen een gedetailleerd prospectus op met de voorwaarden van de MTN, de verbonden risico’s en de juridische openbaarmakingen. Naleving van de wettelijke vereisten is van cruciaal belang.
- Aanmaak van de globale note: Ter vergemakkelijking van de transactie wordt een globale note aangemaakt die de gehele uitgifte vertegenwoordigt en wordt geregistreerd bij een gemeenschappelijke bewaarinstelling zoals Euroclear of Clearstream.
Dynamiek van de primaire markt
- Plaatsingsproces: Zakenbanken of plaatsingsagenten (underwriters) worden ingeschakeld om de MTN's bij potentiële beleggers te plaatsen. Zij spelen een cruciale rol bij het bepalen van de initiële prijs op basis van de marktvraag, de kredietbeoordeling van de emittent en de heersende rentestanden.
- Marketing en bookbuilding: De underwriters houden roadshows om de belangstelling van beleggers te peilen. Zij stellen een orderboek samen en passen de prijsstelling aan op basis van de vraag.
- Prijsstelling en verkoop: De definitieve prijs wordt vastgesteld en de MTN's worden verkocht aan institutionele beleggers zoals pensioenfondsen, verzekeraars en vermogensbeheerders. De globale note faciliteert dit proces.
- Afwikkeling: De opbrengst van de verkoop wordt overgemaakt aan de uitgevende instelling, en de beleggers ontvangen hun MTN-posities, die worden geregistreerd in het globale notesysteem.
Transacties op de secundaire markt
- Handel: MTN's worden over-the-counter (OTC) verhandeld op de secundaire markt. Brokers en dealers faciliteren transacties tussen kopers en verkopers.
- Rol van Euroclear/Clearstream (of andere partijen): Deze clearinginstellingen beheren de globale note en werken de eigendomsregisters bij naarmate er wordt gehandeld. Zij waarborgen de veilige en efficiënte overdracht van effecten.
- Koersschommelingen: op de secundaire markt schommelen de koersen van MTN's op basis van renteontwikkelingen, wijzigingen in de kredietbeoordeling van de uitgevende instelling en de algemene marktvraag.
Looptijd van de MTN
- Nadering van de einddatum: Naarmate de einddatum nadert, bereidt de uitgevende instelling zich voor op de terugbetaling van de hoofdsom aan de houders van de MTN's.
- Aflossing: Op de vervaldatum lost de uitgever de hoofdsom af aan de dan zittende houders van de MTN. Dit verloopt via het clearingsysteem (Euroclear/Clearstream).
- Beëindiging van de Global Note: Na volledige terugbetaling wordt de global note beëindigd en wordt de MTN uit het systeem verwijderd.
Professionele hulpbronnen en beste praktijken
- Juridisch en financieel advies: Emittenten schakelen vaak juridische en financiële adviseurs in om naleving van de regelgeving, correcte documentatie en effectieve marktstrategieën te waarborgen.
- Marktonderzoek: Doorlopend marktonderzoek is essentieel om inzicht te krijgen in de beleggersbehoefte, de rentetrends en de dynamiek van de kredietmarkt.
- Risicobeheer: Zowel uitgevers als beleggers moeten het kredietrisico, het renterisico en het liquiditeitsrisico van MTN's beheersen.
- Naleving van regelgeving: Naleving van de effectenregelgeving en richtlijnen is van cruciaal belang gedurende de volledige levenscyclus van de MTN.
Kortom
De MTN-markt is een geavanceerd en dynamisch segment van de financiële sector, dat zorgvuldige coördinatie vereist tussen uitgevers, underwriters, beleggers en clearingsystemen. Van het aanvankelijke besluit om een MTN uit te geven tot de uiteindelijke vervaldag omvat elke fase complexe processen en professionele expertise om een succesvolle uitvoering en naleving van de regelgeving te waarborgen.
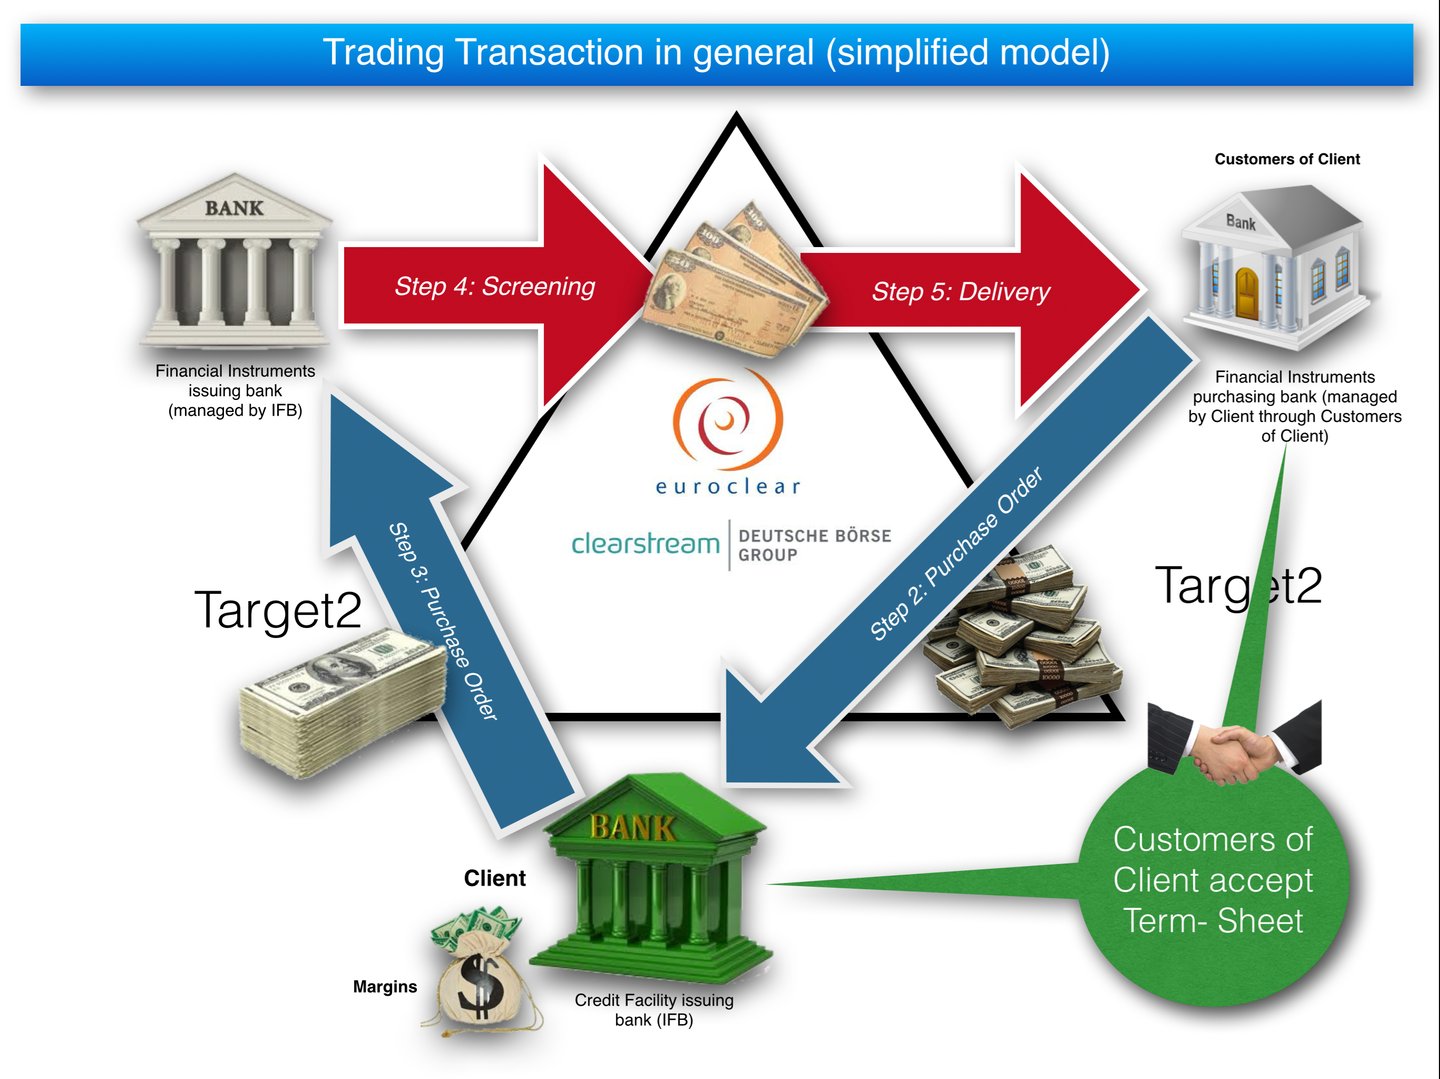
De rol van de intermediaire bank
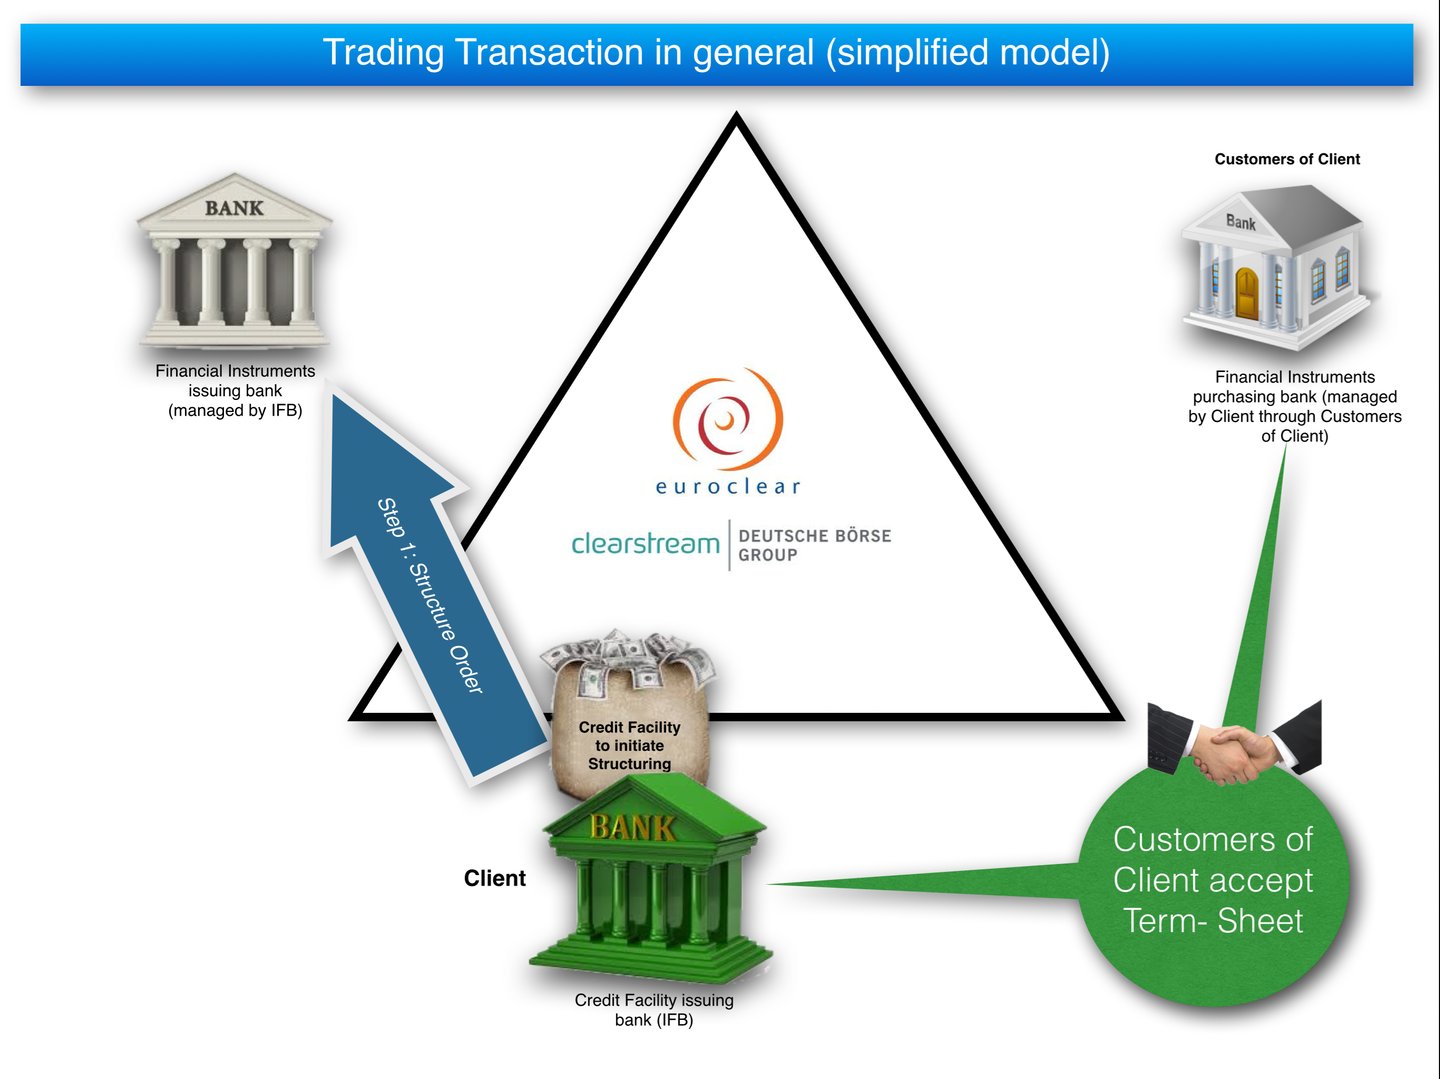
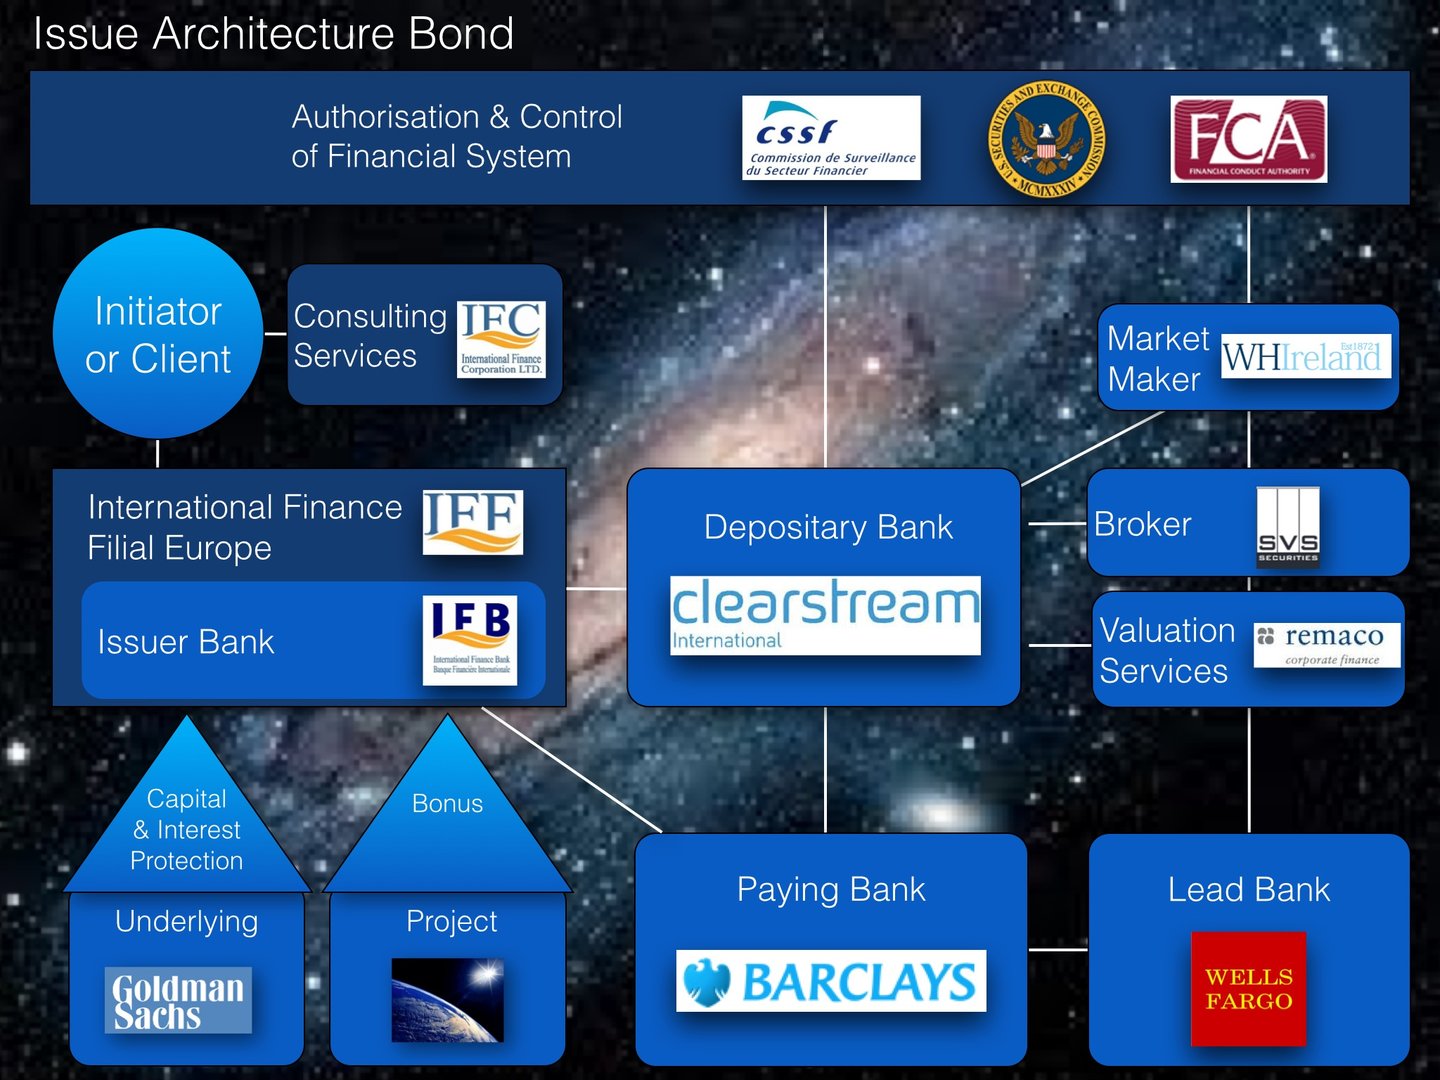
De rol van een intermediaire bank bij de uitgifte van een Medium Term Note (MTN) is veelzijdig en van cruciaal belang, met name wanneer het gaat om toonaangevende banken die de uitgevers van deze instrumenten zijn. Hieronder volgt een uitgebreide toelichting op de functies van de intermediair:
1. Contact en onderhandeling:
- Brug tussen uitgever en beleggers: De intermediair fungeert als brug tussen de uitgevende bank en potentiële beleggers. Hij faciliteert de communicatie en onderhandelingen en zorgt ervoor dat de behoeften en verwachtingen van beide partijen worden behartigd.
- Kredietlijnen: De bemiddelende bank kan een kredietlijn voor de uitgevende instelling vestigen. Deze kredietlijn verschaft de uitgevende instelling de nodige liquiditeit ter ondersteuning van de uitgifte van MTN's
- Kredietverbetering: De intermediair kan maatregelen voor kredietverbetering regelen om de kredietwaardigheid van de emittent te verbeteren. Dit kan onder meer het verkrijgen van garanties, letters of credit of verzekeringspolissen van derden omvatten.
- Zekerheidsstructuur: Het regelen van zekerheden ter ondersteuning van de MTN-uitgifte is een andere strategie. Hierbij kunnen bepaalde activa of inkomsten van de uitgevende instelling worden aangewezen als zekerheid voor de MTN's.
- Onderhandelen over de voorwaarden: de tussenpersoon onderhandelt namens de beleggers over de voorwaarden van de MTN-uitgifte. Dit omvat de rentevoet, de looptijd, de convenanten en andere kernvoorwaarden.
2. Marktanalyse en prijsstelling:
- Beoordeling van de marktomstandigheden: Intermediairs analyseren de actuele marktomstandigheden, waaronder rentetarieven, beleggersvraag en economische indicatoren, om te adviseren over het tijdstip en de prijsstelling van de MTN-uitgifte.
- Prijsstrategie: Zij helpen bij het ontwikkelen van een prijsstrategie die aansluit bij de doelstellingen van de emittent en tegelijkertijd aantrekkelijk is voor beleggers.
3. Structurering van de transactie:
- Structurering van de transactie: De intermediair adviseert over de optimale structuur van de MTN, rekening houdend met de financiële positie van de uitgever en de marktomstandigheden. Hierbij wordt besloten over de looptijd, de couponrente en of de rente vast of variabel is.
- Documentatie en Compliance: Ervoor zorgen dat alle benodigde documentatie aanwezig is en voldoet aan de regelgevende normen is een cruciale taak van de tussenpersoon.
4. Distributienetwerk:
- Benadering van beleggers: Met behulp van hun netwerk benaderen tussenpersonen potentiële beleggers, waaronder institutionele beleggers, fondsbeheerders en andere banken.
- Book building: Zij zijn vaak betrokken bij het book-buildingproces, waarbij zij orders van beleggers verzamelen en beheren.
5. Risicobeoordeling:
- Kredietrisicoanalyse: Intermediairs voeren een grondige analyse uit van het kredietrisico van de emittent en bieden beleggers inzichten die het risicobeoordelingsproces ondersteunen.
- Due diligence: Zij voeren due diligence uit om de geloofwaardigheid en de financiële stabiliteit van de emittent te waarborgen.
6. Naleving van regelgeving en juridisch toezicht:
- Compliance: Het waarborgen dat de uitgifte van de MTN voldoet aan de toepasselijke lokale en internationale regelgeving is een kerntaak van de intermediair.
- Juridisch kader: Zij houden toezicht op de juridische aspecten van de uitgifte, waaronder het opstellen van overeenkomsten en het waarborgen van de naleving van de effectenwetgeving.
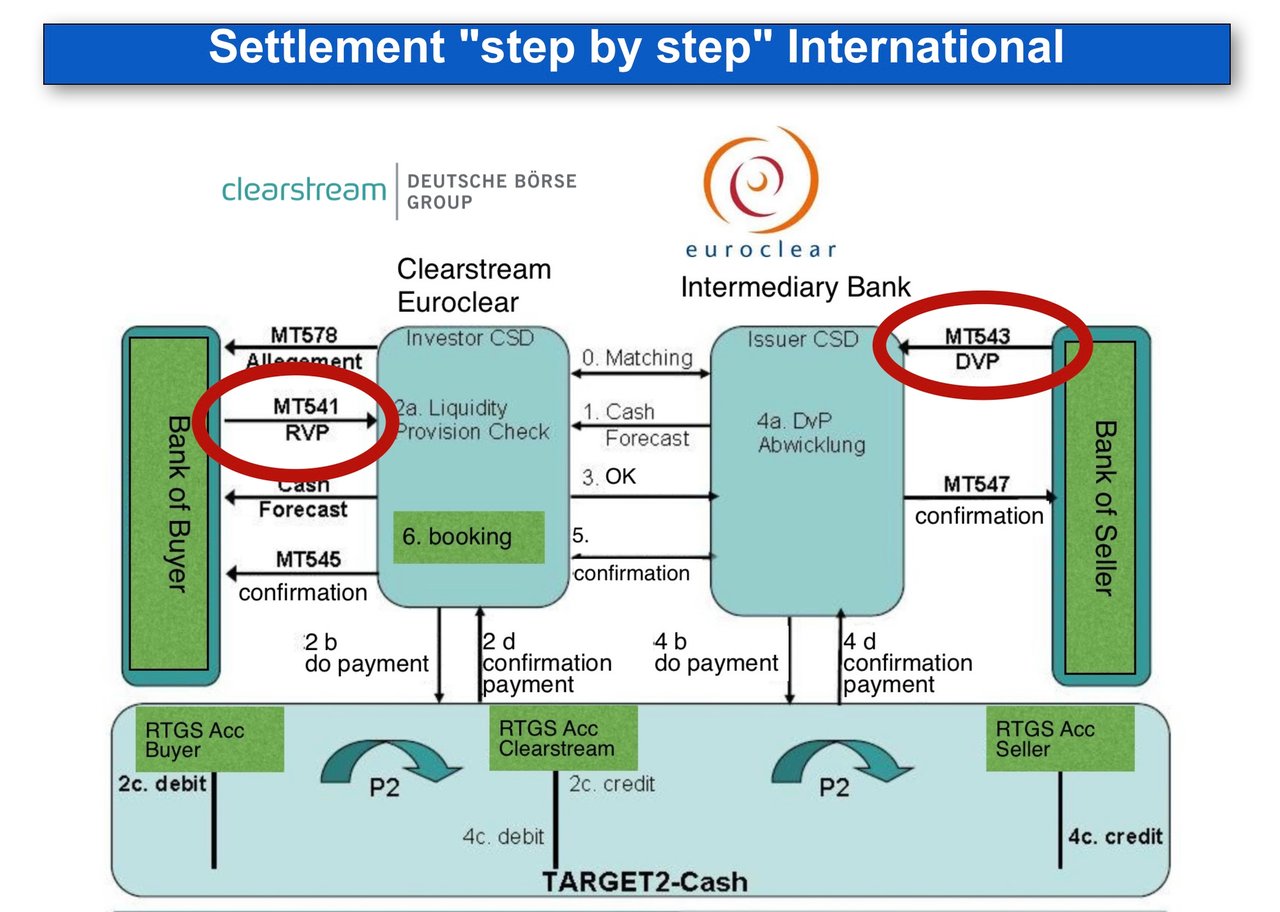
7. Afwikkeling en facilitering:
- Coördinatie van de afwikkeling: Na de uitgifte coördineert de intermediair het afwikkelingsproces tussen de uitgevende instelling en de beleggers.
- Facilitering van transacties: Zij faciliteren het transactieproces en zorgen voor een vlotte overboeking van middelen en uitgifte van MTN's.
8. Diensten na uitgifte:
- Market making: In sommige gevallen bieden tussenpersonen market-makingdiensten aan en zorgen zij voor liquiditeit voor de MTN op de secundaire markt.
- Investor Relations: Zij kunnen behulpzaam zijn bij het onderhouden van doorlopende relaties met beleggers door na de uitgifte updates en informatie te verstrekken.
Kortom
De bemiddelende bank speelt een doorslaggevende rol in het uitgifteproces van MTN's, met name in transacties met toonaangevende banken. Haar expertise op het gebied van marktanalyse, structurering van transacties, distributie, risicobeoordeling en naleving van regelgeving is van onschatbare waarde. Zij zorgt ervoor dat de uitgifte van de MTN efficiënt verloopt, aansluit bij de doelstellingen van de uitgevende bank en in lijn is met de belangen van beleggers. Haar betrokkenheid is essentieel om de kloof te overbruggen tussen complexe financiële instrumenten en de uiteenlopende behoeften van de deelnemers aan de financiële markt.
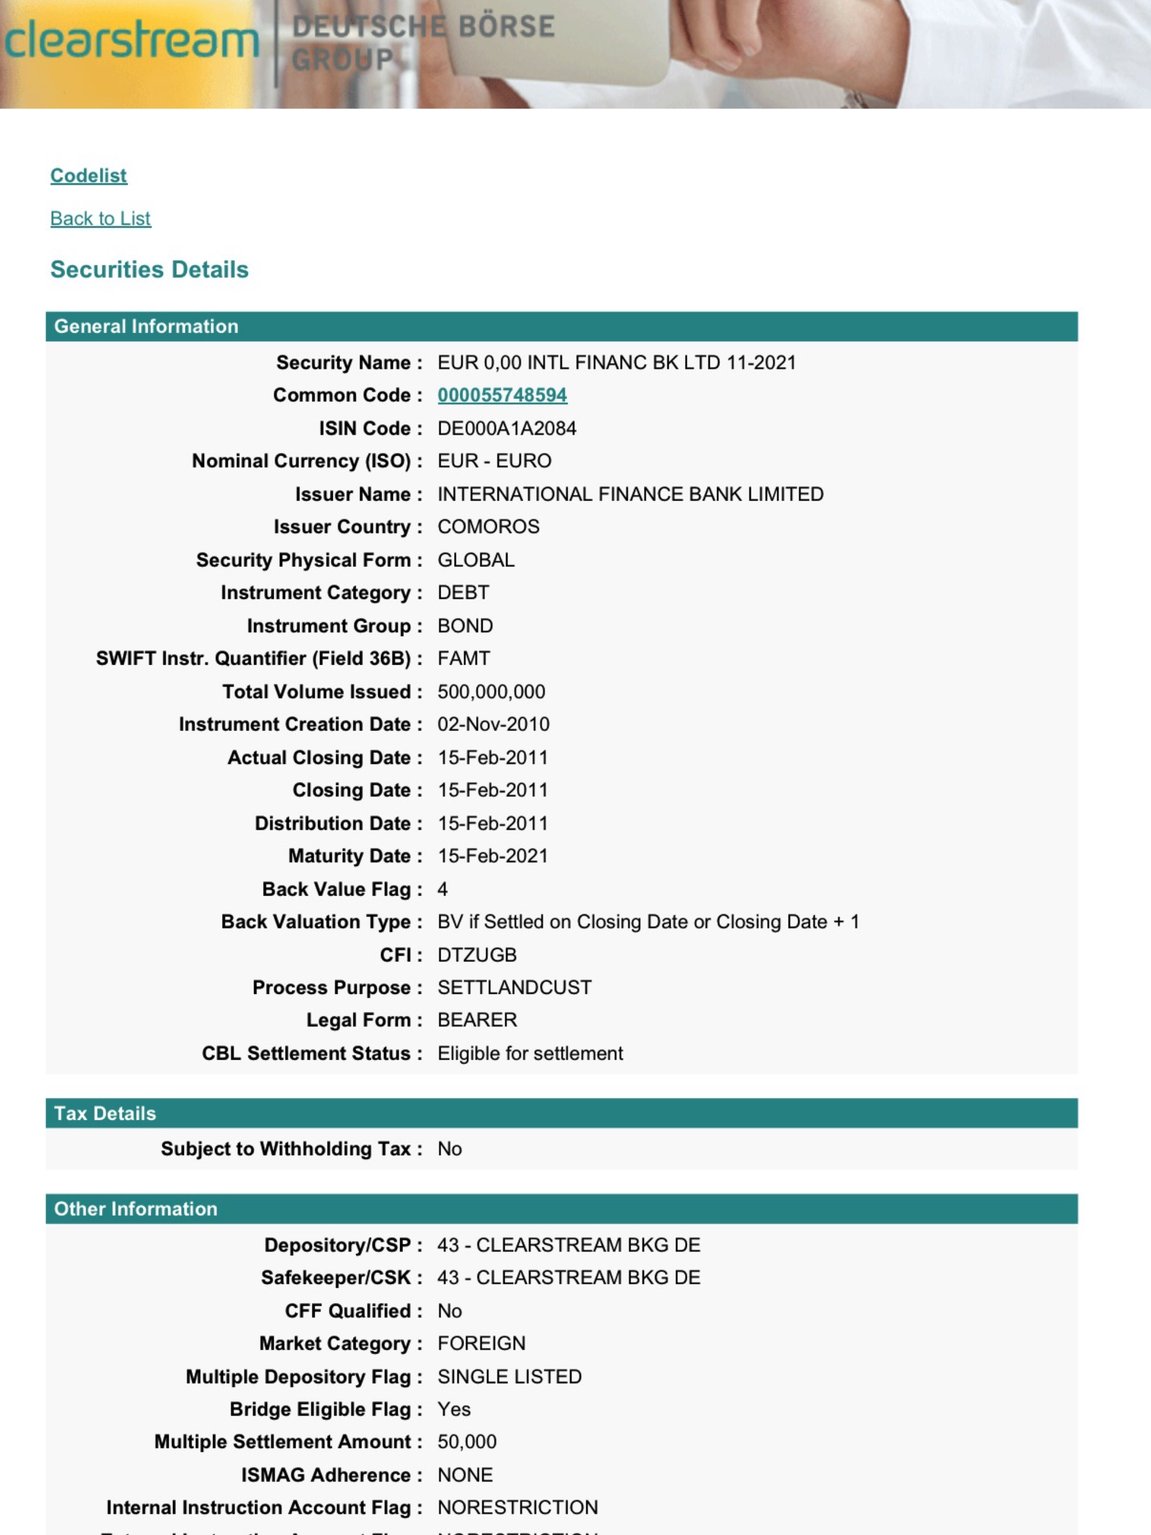
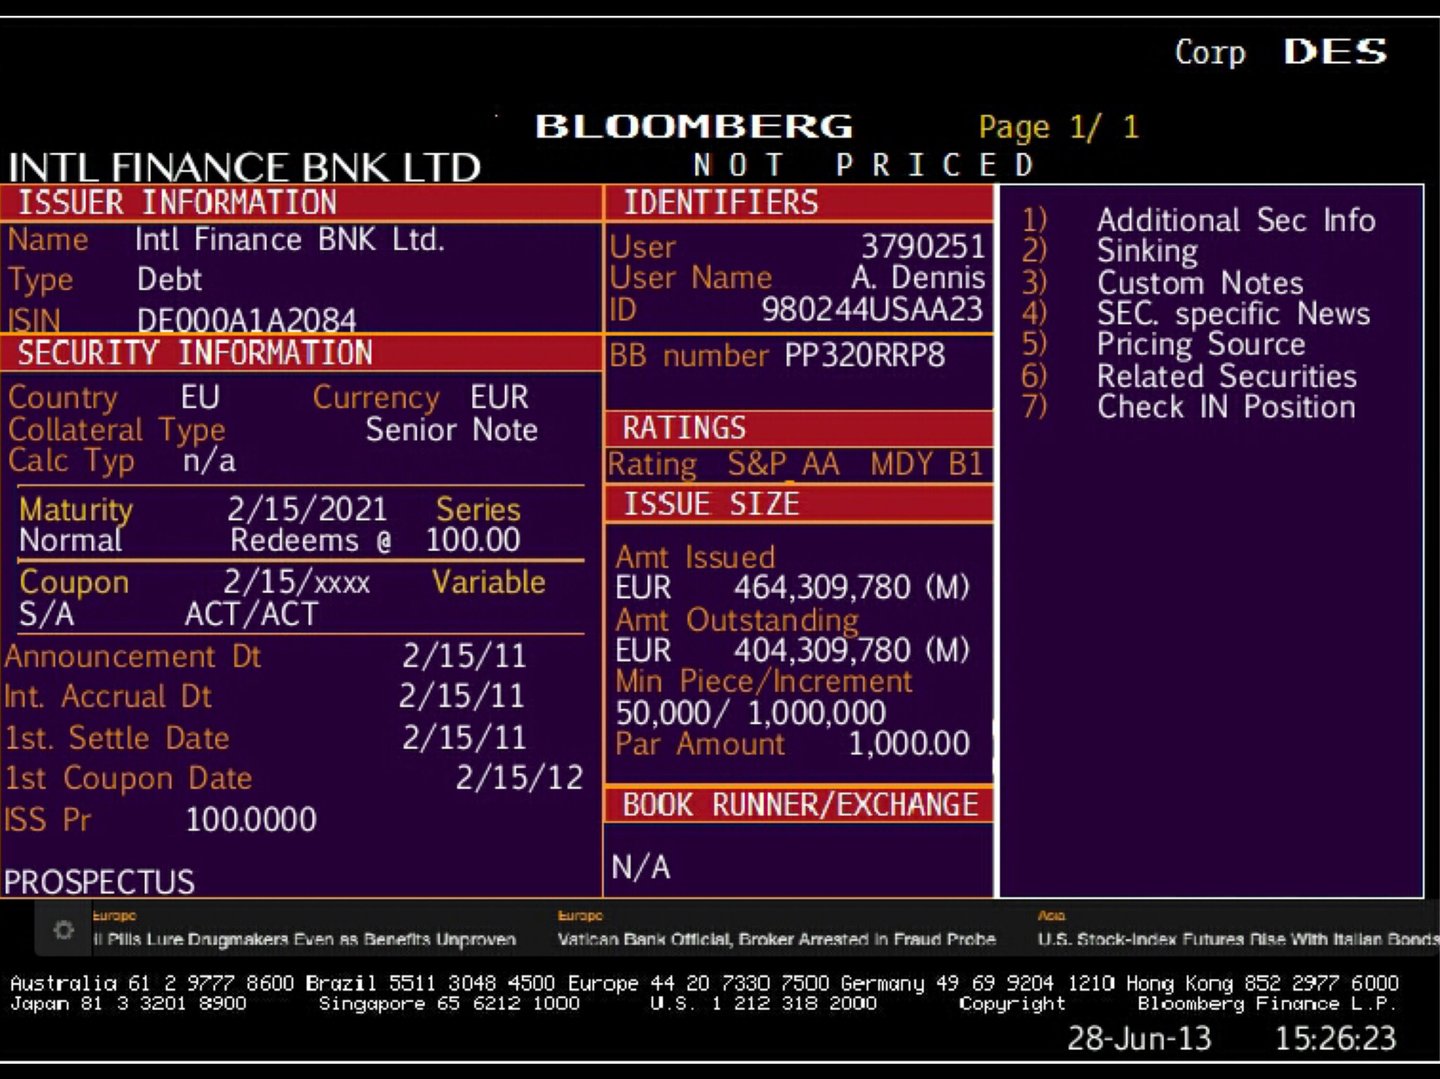
Marges van bank-MTN's
Een Bank-MTN (bank medium-term note) is een schuldinstrument dat door een bank wordt uitgegeven, doorgaans op senior ongedekte basis (notes die worden gedekt door een dekkingspool van hypotheken of leningen aan de publieke sector zijn gedekte obligaties). Bank-MTN's hebben doorgaans een looptijd van één tot tien jaar en keren aan beleggers een vaste of variabele rente uit. De uitgifte van een Bank-MTN wordt doorgaans gearrangeerd door de uitgevende bank zelf of door een andere bank die als dealer of underwriter voor de uitgever optreedt. De bank die de uitgifte van de Bank-MTN arrangeert, brengt voor haar diensten een marge of vergoeding in rekening, die wordt ingehouden op de opbrengst van de uitgifte van de Bank-MTN. De marge wordt doorgaans uitgedrukt als een percentage van de nominale waarde of het hoofdsombedrag van de Bank-MTN.
Primaire markt
De marge voor een nieuwe Bank-MTN-uitgifte op de primaire markt hangt af van verschillende factoren, zoals de kredietrating van de uitgevende bank, de looptijd en de valuta van de Bank-MTN, de marktomstandigheden en de vraag naar de Bank-MTN, en de onderhandeling tussen de uitgever en de arrangeur. De marge kan ook verschillen naargelang de Bank-MTN-uitgifte door de arrangeur wordt gegarandeerd (underwriting) of geplaatst (placing). Bij underwriting garandeert de arrangeur dat hij de Bank-MTN-uitgifte geheel of gedeeltelijk van de uitgever koopt en vervolgens tegen een hogere prijs aan beleggers verkoopt. Bij placing treedt de arrangeur op als agent van de uitgever en tracht hij beleggers te vinden die bereid zijn de Bank-MTN-uitgifte tegen een bepaalde prijs te kopen. Underwriting brengt meer risico voor de arrangeur met zich mee, waardoor deze doorgaans een hogere marge hanteert dan bij placing.
Ter illustratie van de berekening van marges nemen wij een hypothetische uitgifte: Bank A geeft MTN's uit voor een bedrag van EUR 12 miljard met looptijden van twee tot vijf jaar. Aangenomen dat deze notes door een andere bank zijn gegarandeerd tegen een marge van 0,5% van hun nominale waarde, betaalt de underwriter Bank A EUR 11,94 miljard (EUR 12 miljard min 0,5% van EUR 12 miljard) voor deze Bank-MTN's en verkoopt hij ze vervolgens aan beleggers tegen hun nominale waarde van EUR 12 miljard, waarmee hij EUR 60 miljoen (0,5% van EUR 12 miljard) als vergoeding verdient.
Secundaire markt
De marge voor de handel in een Bank-MTN op de secundaire markt is het verschil tussen de bied- en laatkoers van de Bank-MTN. De biedkoers is de hoogste prijs die een koper bereid is voor een Bank-MTN te betalen, en de laatkoers is de laagste prijs die een verkoper bereid is voor een Bank-MTN te aanvaarden. De marge weerspiegelt de liquiditeit en de volatiliteit van de Bank-MTN, alsmede vraag en aanbod. De marge kan eveneens verschillen naargelang de Bank-MTN buiten de beurs (over-the-counter, OTC) of op een beurs wordt verhandeld. OTC-handel betekent dat kopers en verkopers rechtstreeks met elkaar of via tussenpersonen, zoals makelaars of dealers, onderhandelen. Beurshandel betekent dat kopers en verkopers gebruikmaken van een centraal platform dat orders matcht en transacties uitvoert. Beurshandel biedt doorgaans meer transparantie en standaardisatie en kan daarom lagere marges hebben dan OTC-handel.
Ter illustratie van de berekening van marges op de secundaire markt kan een hypothetische bank-MTN worden beschouwd die op een beurs wordt verhandeld, met een nominale waarde van EUR 100.000, een looptijd van drie jaar en een jaarlijkse coupon van 1%; de koers hangt dan af van het rendement op einde looptijd (yield-to-maturity, YTM), dat wil zeggen het geannualiseerde rendement dat een belegger zou behalen indien hij de bank-MTN tegen de huidige koers koopt en tot de vervaldatum aanhoudt. De YTM en de koers van de bank-MTN bewegen in tegengestelde richting: stijgt de YTM, dan daalt de koers, en omgekeerd. Bij een YTM van 0,75% van deze note bedraagt de koers bijvoorbeeld ongeveer EUR 100.739, hetgeen wordt berekend door de toekomstige kasstromen (rentebetalingen en terugbetaling van de hoofdsom) met de YTM te disconteren volgens de volgende formule:
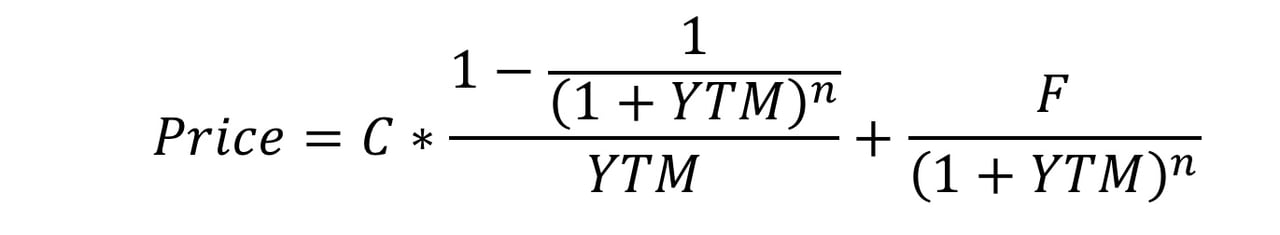
waarbij C de jaarlijkse couponbetaling is (EUR 1.000), F de nominale waarde (EUR 100.000), YTM wordt uitgedrukt als decimaal getal (0,0075) en n het aantal jaren tot de einddatum is (3).
Indien deze Bank-MTN op een beurs zou worden verhandeld, zouden de bied- en laatkoersen worden bepaald door de marktkrachten van vraag en aanbod. Indien de biedkoers bijvoorbeeld EUR 100.690 zou bedragen en de laatkoers EUR 100.790, zou de marge EUR 100 bedragen, het verschil tussen de bied- en de laatkoers. De marge zou de winst vertegenwoordigen die een dealer of makelaar zou behalen door de Bank-MTN tegen de biedkoers te kopen en tegen de laatkoers te verkopen. De marge zou tevens de liquiditeit en volatiliteit van de Bank-MTN weerspiegelen: indien de Bank-MTN zeer liquide en stabiel zou zijn, zou de marge laag zijn, en indien de Bank-MTN illiquide en volatiel zou zijn, zou de marge hoog zijn.
Aankoopprocedure
1. Eerste storting op de Rekening van de cliënt bij IFB
De eerste stap: de cliënt stort de vereiste middelen op zijn rekening bij International Financial Bank (IFB), nadat hij de benodigde rekening(en) heeft geopend en aan alle compliancevereisten heeft voldaan.
2. Due diligence- en complianceproces
De Bank voert een due diligence- en compliance-onderzoek uit naar de cliënt en naar de effecten (uitgevende instelling, ISIN, bewaarketen)
3. Inschakeling van een transactietussenpersoon (indien van toepassing)
Een facilitator kan de cliënt introduceren, maar heeft geen rol bij de uitvoering en ontvangt geen informatie zonder schriftelijke volmacht van de cliënt.
4. Inrichting van een escrowrekening (indien vereist)
Er wordt een escrowovereenkomst opgesteld om te waarborgen dat de gelden en de financiële instrumenten tijdens de transactie beschermd zijn.
5. Ondertekening van de koopovereenkomst
In deze fase is nu een dieper inzicht vereist in de contractuele voorwaarden, met name ten aanzien van het volume, de tranches en de timing van de financiële instrumenten.
- Volume: de totale nominale waarde van de MTN die wordt verhandeld, moet uitdrukkelijk in het contract zijn vastgelegd. MTN's worden doorgaans uitgegeven in coupures van USD 10 miljoen of meer, tot meerdere miljarden, maar het volume kan variëren afhankelijk van de structuur van de transactie.
- Tranches: Indien de MTN in meerdere tranches (series) wordt uitgegeven, dient dit duidelijk te worden vastgelegd in de koopovereenkomst. Tranches helpen het risico en de timing van de transactie te beheersen.
- Omvang van de tranche: In de overeenkomst dient de omvang van elke tranche te worden vermeld (bijvoorbeeld $500 miljoen per tranche).
- Leveringsschema: Het tijdschema voor de uitgifte van elke tranche moet worden vastgesteld, bijvoorbeeld maandelijks, per kwartaal of naar overeenkomst.
- Voorwaarden voor vrijgave van tranches: De overeenkomst dient alle voorwaarden of mijlpalen te vermelden (bijvoorbeeld een succesvolle KYC en due diligence) waaraan moet zijn voldaan voordat volgende tranches worden vrijgegeven.
Deze elementen zorgen ervoor dat de transactie gefaseerd verloopt om risico en liquiditeit te beheersen, met name bij transacties van groot volume.
6. Transactieproces voor MTN
Deze stap is van cruciaal belang voor het begrip van de overdracht van de MTN en de betalingsmechanismen. Hij omvat gegevens over de infrastructuur en de systemen die worden gebruikt om de transactie af te wikkelen.
A. Verificatie van de MTN
De bank vergewist zich ervan dat de MTN authentiek en geldig is en kan worden geleverd. Hiertoe wordt het volgende geverifieerd:
- De geloofwaardigheid van de uitgevende instelling.
- De juridische afdwingbaarheid en verhandelbaarheid van het instrument.
B. Overdracht van de MTN via een Central Securities Depository (CSD)
MTN's worden doorgaans gehouden en overgedragen via een Central Securities Depository (CSD). CSD's bieden een hoog niveau van veiligheid, transparantie en efficiëntie bij de overdracht van financiële instrumenten. In dit geval zijn Euroclear, Clearstream of de Depository Trust & Clearing Corporation (DTCC) veelvoorkomende CSD's.
Rol van de CSD: De CSD fungeert als tussenpersoon die de overdracht van de MTN tussen koper en verkoper faciliteert. Zodra de koopovereenkomst is gesloten, volgen de volgende stappen:
- Levering tegen betaling (Delivery versus Payment, DvP): De MTN wordt pas aan de koper (de cliënt) geleverd nadat de betaling heeft plaatsgevonden. De CSD zorgt voor de gesynchroniseerde overdracht van het effect en de middelen, waardoor het tegenpartijrisico afneemt.
- Elektronische overdracht: De MTN wordt elektronisch overgedragen van de bewaarrekening van de verkoper naar de bewaarrekening van de koper bij de CSD (bijv. een Euroclear-rekening).
- Bevestiging: De CSD verstrekt beide partijen een overdrachtsbevestiging, waarmee wordt gewaarborgd dat het effect van eigenaar is gewisseld.
C. Betaling via RTGS (Real-Time Gross Settlement)
De betaling voor de aankoop van de MTN wordt doorgaans verwerkt via een Real-Time Gross Settlement (RTGS)-systeem, dat onmiddellijke en definitieve afwikkeling van gelden mogelijk maakt. RTGS-systemen worden gebruikt voor transacties met een hoge waarde en worden doorgaans beheerd door centrale banken.
Kenmerken van RTGS:
- Onmiddellijke afwikkeling: Betalingen worden individueel en in realtime afgewikkeld, wat betekent dat gelden onmiddellijk worden overgemaakt en niet kunnen worden teruggedraaid.
- Definitiviteit van de betaling: De geldoverdracht is onherroepelijk, wat beide partijen zekerheid biedt.
De combinatie van een CSD voor de overdracht van effecten en RTGS voor de betaling zorgt voor een veilige realtime transactieomgeving, waarin de risico's van vertraagde afwikkeling of wanprestatie van de tegenpartij tot een minimum worden beperkt.
7. Definitieve fondsoverdracht
Betaling en levering vinden gelijktijdig plaats op de afwikkelingsdatum (DvP), zodat de cliënt uitsluitend betaalt tegen ontvangst van de effecten.
8. Bewaring en gebruik na de transactie
Na afwikkeling worden de MTN's aangehouden op de bewaarrekening van de cliënt bij IFB.
9. Toezichtsrapportage en belastingen
Ten slotte dient de cliënt te voldoen aan zijn regelgevende verplichtingen en de fiscale gevolgen van de transactie te behandelen.
Het kopen en verkopen van MTN's: marktprijzen, uitgiftekortingen en discountnotes
MTN's worden gekocht en verkocht tegen marktprijzen, die afhangen van de coupon, de resterende looptijd, de kredietwaardigheid van de uitgevende instelling en het heersende renteniveau. Op de secundaire markt noteert een note met een lage coupon onder pari wanneer de rentes zijn gestegen. Op de primaire markt kent elke gestructureerde uitgifte een marge tussen de prijs die de uitgevende instelling ontvangt en de prijs waartegen de notes worden geplaatst – anders zou geen enkele bank er iets aan verdienen. Deze brutomarge (beheers-, underwriting- en verkoopprovisies, of de herplaatsingskorting) wordt verdeeld tussen de lead managers, de dealers en brokers en IFB als structurer, en een deel ervan wordt soms als korting op de uitgifteprijs aan cliënten doorgegeven. De korting wordt vastgelegd in de definitieve voorwaarden of het prijssupplement. Daarnaast worden discount notes bewust onder pari uitgegeven en bij einde looptijd tegen pari terugbetaald: voorbeelden zijn Amerikaanse Treasury bills en de discount notes van de International Finance Corporation (IFC, lid van de Wereldbankgroep), uitgegeven in Amerikaanse dollars en offshore renminbi met looptijden van overnight tot 360 dagen. De omvang van een korting is op zichzelf niet de toets voor legitimiteit: bij gestructureerde producten met een lange looptijd loopt een structureringsmarge van 1–2% per jaar over tien jaar op tot meer dan 10–20% van de nominale waarde, en een daarmee overeenstemmende korting die vooraf op de uitgifteprijs wordt toegekend, kan volkomen legitiem zijn. Waar het om gaat is het instrument zelf: IFB structureert en plaatst notes met een identificeerbare uitgevende instelling, een ISIN en afwikkeling via een erkend clearingsysteem.
Voor cliënten voert IFB aankopen en verkopen van MTN's uit via erkende clearingsystemen (Euroclear, Clearstream, DTC) op basis van levering tegen betaling, na een volledige KYC/AML-beoordeling van de cliënt en verificatie van de effecten aan de hand van ISIN en bewaarnemingsafschrift.
Het navigeren in de wereld van Medium Term Notes (MTN's) vereist een partner met uitzonderlijke expertise, wereldwijd bereik en een toewijding aan uw specifieke behoeften. Daarvoor kunt u terecht bij International Finance Bank (IFB). Wij ondersteunen ondernemingen die hun financieringsbronnen willen diversifiëren via MTN-programma's. Ons zeer deskundige team biedt diepgaand marktinzicht en sterke risicobeheerstrategieën, zodat u optimaal kunt profiteren van de flexibele en kostenefficiënte mogelijkheden die MTN's bieden.
Wanneer u voor IFB kiest als MTN-uitgever of intermediaire bank, krijgt u toegang tot een team dat zich toelegt op maatwerk in financiële oplossingen. Wij begrijpen het belang van flexibiliteit in een snelle en onvoorspelbare zakelijke omgeving. Met ons MTN-programma kunt u de structuur, de valuta en de timing van uw notes naar eigen behoefte aanpassen. Wij streven ernaar uw notes te plaatsen bij geschikte beleggers. Laat IFB in een steeds complexere financiële wereld uw gids zijn en u helpen het volledige potentieel van Medium Term Notes te benutten om uw onderneming vooruit te helpen.
Wilt u meer lezen om te begrijpen hoe financiële instrumenten worden berekend?
The Handbook of Financial Instruments
Wiskunde van de financiële markten
Modellering, waardering en risicokwesties bij financiële instrumenten en derivaten
Financiële berekeningen onder de knie krijgen
Een stapsgewijze handleiding voor de wiskunde van financiëlemarktinstrumenten