Gespecialiseerde rekeningen
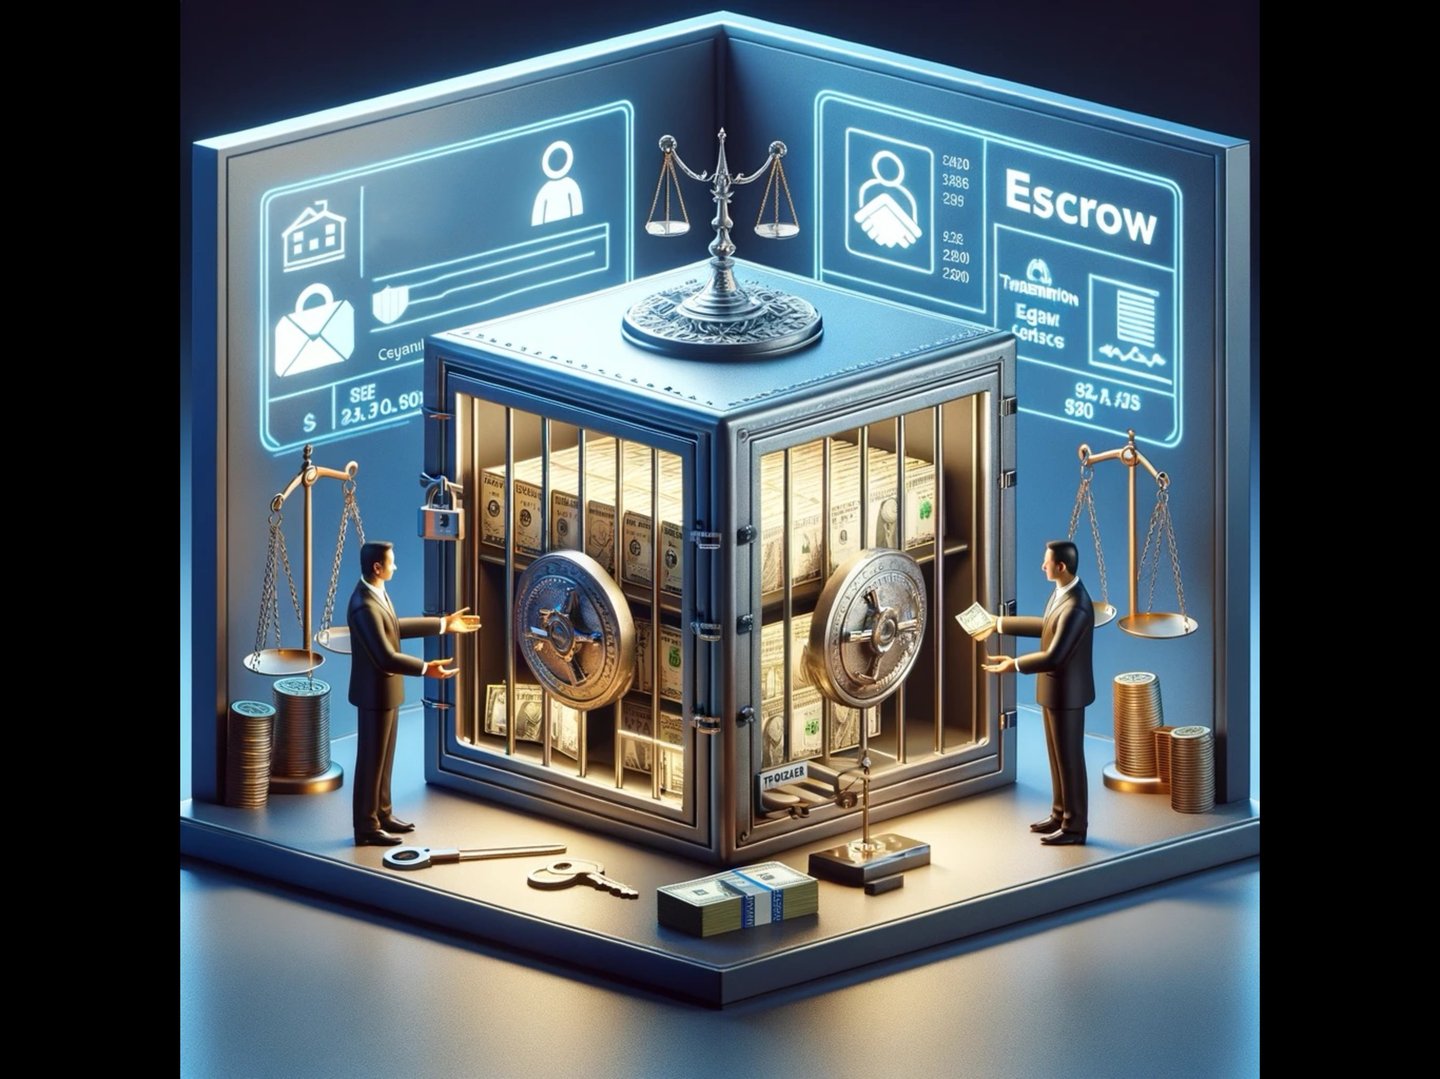
Escrowrekeningen
Bij International Finance Bank LTD stellen wij er een eer in uw financiële transacties te beveiligen. Met ons volledige pakket aan escrowdiensten bieden wij uitzonderlijke veiligheid en zekerheid, waardoor uw koop- of verkooptraject zo soepel mogelijk verloopt.
Of u nu vastgoed koopt, zaken doet, over een huurovereenkomst onderhandelt of een transactie verricht waarvoor zekerheid en vertrouwen vereist zijn, wij kunnen u helpen. Onze escrowrekeningen voor vastgoed zijn ontworpen om kopers en verkopers gemoedsrust te bieden door gelden veilig aan te houden totdat aan alle contractuele voorwaarden is voldaan. Met onze escrowrekeningen voor online transacties brengen wij hetzelfde beveiligingsniveau naar de digitale wereld en zorgen wij voor veilige e-commercetransacties.
Bij huurovereenkomsten zijn onze Huurescrowrekeningen het ideale instrument voor huurders die zeker willen stellen dat hun rechten worden gerespecteerd. En voor wie een flexibele oplossing nodig heeft, bieden onze Algemene Koper-Verkoper Escrowrekeningen een extra beveiligingslaag bij elke transactie, waarbij de middelen veilig worden aangehouden totdat aan alle voorwaarden is voldaan.
Hieronder volgen enkele veelgebruikte soorten escrowrekeningen:
- Algemene escrowrekeningen voor koper en verkoper: Deze rekeningen zijn veelzijdig en kunnen worden gebruikt bij elk type transactie waarbij koper en verkoper willen waarborgen dat de overeenkomst wordt nagekomen voordat gelden worden uitgewisseld. Op deze rekeningen wordt de betaling van de koper aangehouden totdat de verkoper aan alle voorwaarden van de overeenkomst heeft voldaan, waarna de gelden worden vrijgegeven.
- Escrowrekeningen voor onlinetransacties: Met name nuttig voor e-commerce: deze rekeningen houden de betaling van de koper aan totdat het product of de dienst is ontvangen en goedgekeurd, waardoor zowel kopers als verkopers in onlinetransacties worden beschermd.
- Escrowrekeningen voor vastgoed: Deze rekeningen worden gebruikt bij vastgoedtransacties en houden de middelen van de koper aan totdat aan alle voorwaarden van de verkoop is voldaan, waardoor een veilige en zekere uitwisseling is gewaarborgd.
- Huurescrowrekeningen: Deze rekeningen kunnen door huurders worden gebruikt om hun huur te storten indien een verhuurder zijn verplichtingen niet nakomt, bijvoorbeeld door nalatigheid bij noodzakelijke herstellingen. De middelen worden aan de verhuurder vrijgegeven zodra deze aan de overeengekomen voorwaarden voldoet.
- Onze Trust-escrowrekeningen bieden een veilige oplossing voor het beheer van gelden die voor een specifiek doel of een specifieke persoon zijn gereserveerd. Wij begrijpen dat het beheer van trusts een verhoogd niveau van beveiliging, aandacht voor detail en naleving van wettelijke vereisten vergt. Als uw escrowagent dragen wij er zorg voor dat gelden strikt overeenkomstig de voorwaarden van de trust worden uitgekeerd, wat trustees en begunstigden gemoedsrust biedt.
- Ook voor investeringsfondsen en beleggingsfondsen bieden onze escrowrekeningen voor fondsen een veilige bewaarplaats voor kapitaal tijdens belangrijke transactiefasen. Hierbij kunt u denken aan fondsfusies, kapitaalopvragingen of overgangen tussen beleggingsrondes. Ons toegewijde team ziet erop toe dat aan alle regelgeving wordt voldaan en dat de gelden worden uitgekeerd overeenkomstig de overeengekomen voorwaarden.
Elk van onze escrowdiensten is met u, onze cliënt, voor ogen ontworpen. Wij streven naar een eenvoudige, gebruiksvriendelijke ervaring, met geïntegreerde onlineplatforms voor een vlot rekeningbeheer en persoonlijke cliëntenondersteuning die u door het proces begeleidt.
Bij IFB staat uw geld niet werkeloos stil – onze escrowrekeningen zijn rentedragend, waardoor uw middelen kunnen groeien terwijl zij veilig worden bewaard. Vertrouw op International Finance Bank LTD voor dat extra niveau van veiligheid en zekerheid bij uw financiële transacties. Neem vandaag nog contact met ons op voor meer informatie over onze escrowdiensten en om de passende oplossing voor uw behoeften te vinden.
Inzicht in IFB-escrowrekeningen: een gids voor beveiligde transacties
Bij IFB voegen onze Escrowrekening-diensten een extra laag van veiligheid en vertrouwen toe aan zakelijke transacties. Het begrip escrow duidt van oudsher op een derde partij die een overeenkomst in bewaring houdt; onze Escrowrekeningen fungeren als neutrale, onafhankelijke derde partij die activa beschermt totdat aan de overeengekomen contractuele voorwaarden is voldaan.
Escrowrekeningen bij IFB: een baken van vertrouwen
Onze Escrowrekeningen zijn ontworpen om het risico op niet-betaling te beperken: verkopers krijgen de zekerheid van een veiliggestelde betaling en kopers het vertrouwen dat zij de hun toekomende activa ontvangen. De persoon die bij IFB toezicht houdt op de Escrowrekening zorgt voor de nauwkeurige uitvoering van het betalingsproces, na het vervullen van de overeengekomen voorwaarden.
Waarom kiezen voor IFB Escrow Services?
IFB-escrowrekeningen zijn onmisbaar in diverse zakelijke situaties:
- Projectfinanciering: waarborg de uitvoering van langlopende infrastructuurprojecten met onze Escrow-diensten, zodat aflossingen van leningen doeltreffend worden beheerd.
- Aandelen van vennootschappen: Gebruik Escrow voor het beheer van aandelen bij fusies, overnames of toekenningen van werknemersaandelen, ter waarborging van een veilige overdracht van eigendom.
- Vastgoedtransacties: Faciliteren van due diligence bij vastgoedtransacties, waarbij verkopers en kopers een veilig platform wordt geboden om hun transacties af te ronden.
- Openbare aandelenuitgiften: Onze volledige escrowoplossingen vereenvoudigen het proces van inschrijving tot toewijzing en terugbetaling en zorgen voor een soepel verlopend openbaar aanbod.
- Online transacties: Versterk de beveiliging van online aankopen van hoge waarde, waarbij de middelen veilig worden aangehouden totdat aan alle transactievoorwaarden is voldaan.
Uw IFB-escrowrekening openen
Het openen van een Escrowrekening bij IFB is eenvoudig:
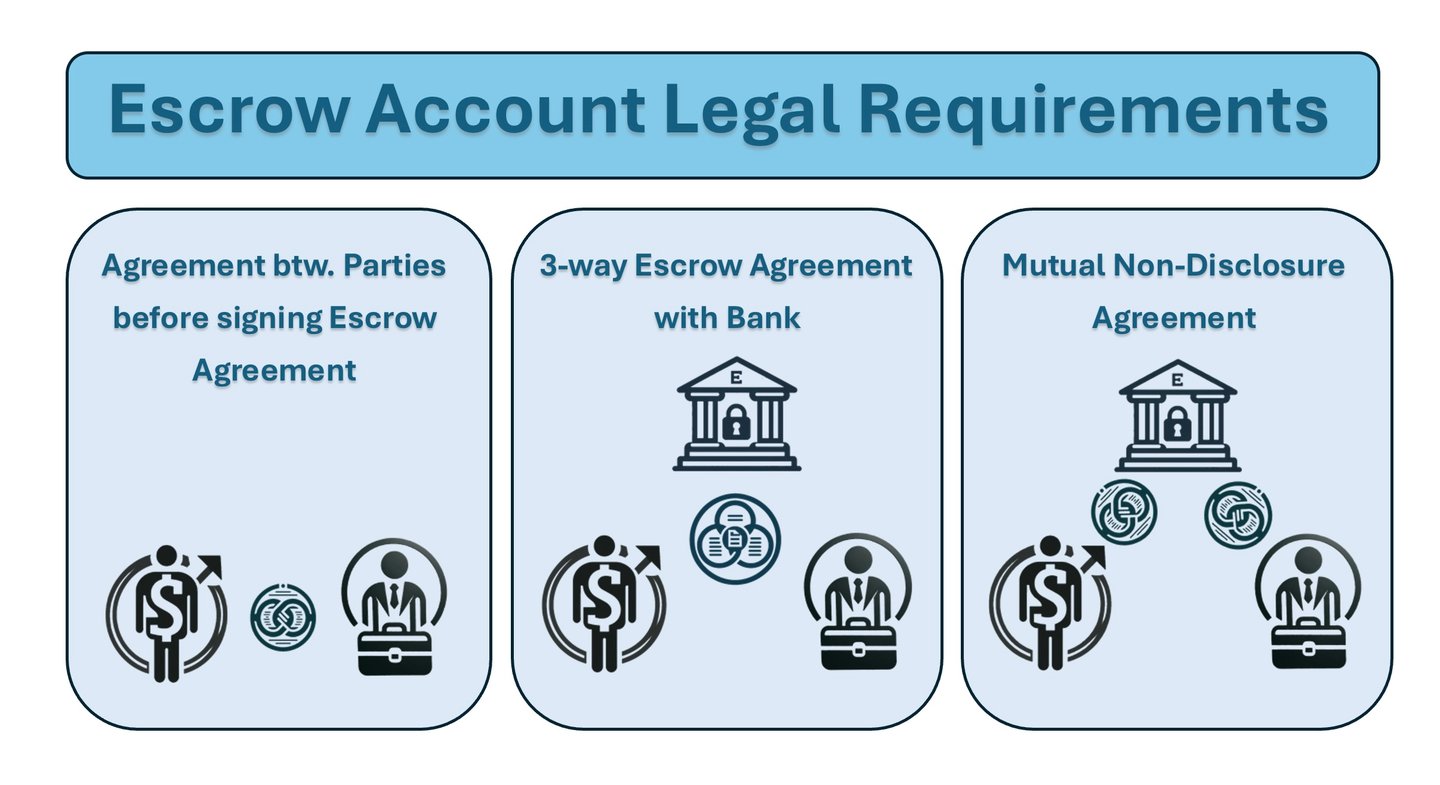
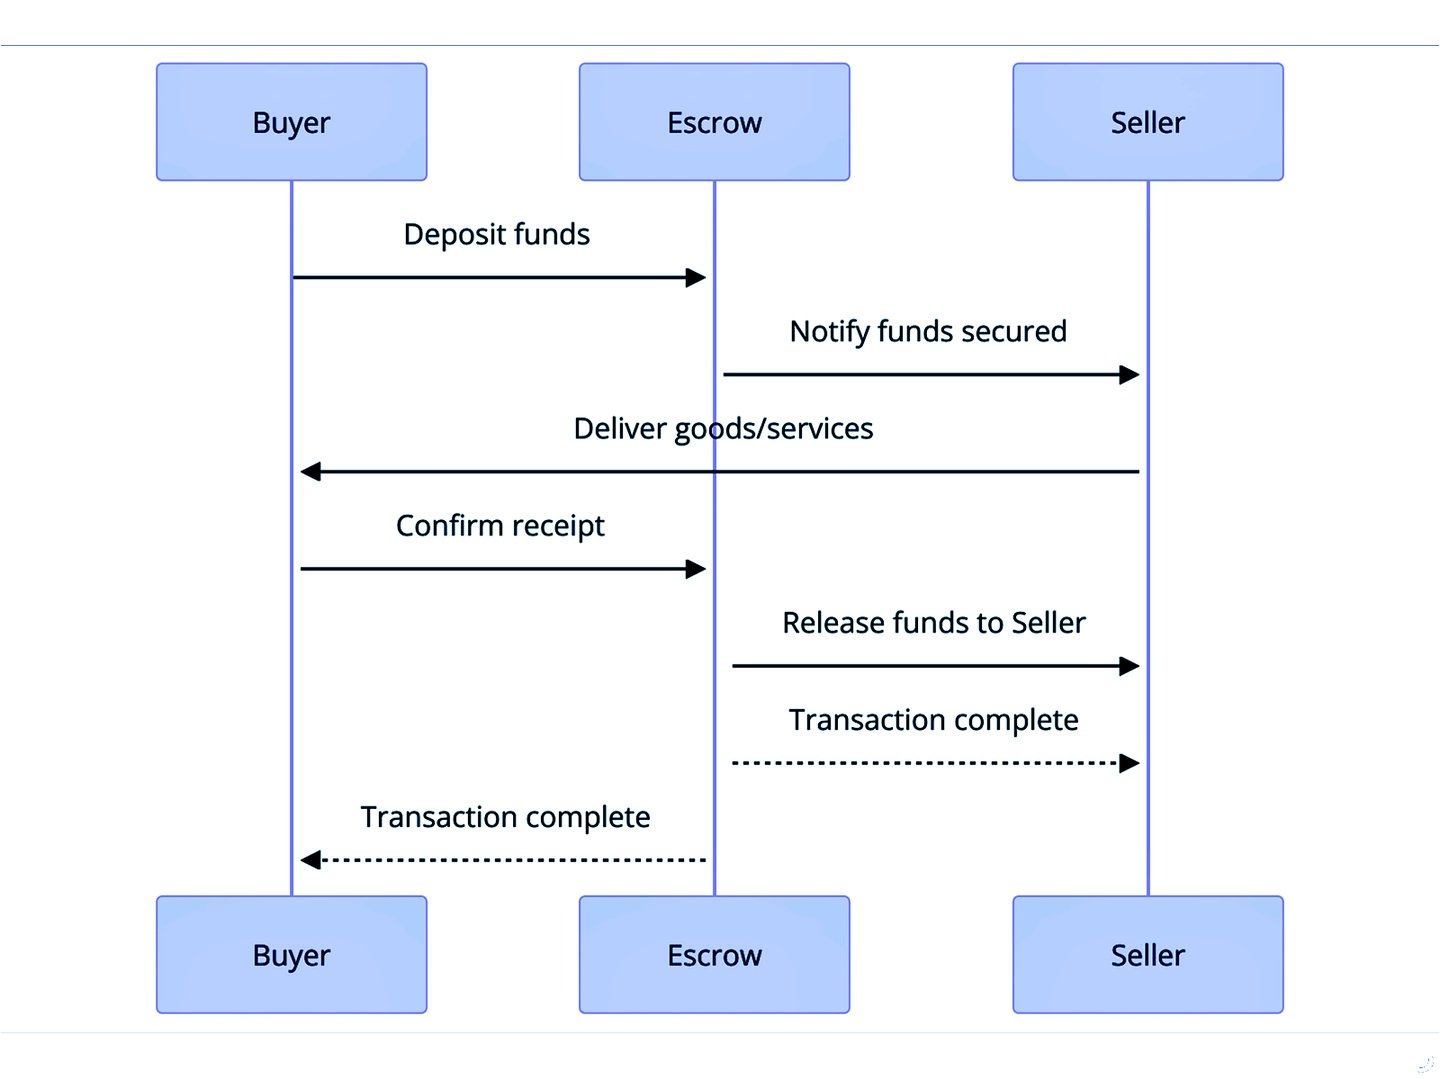
- Overeenkomst: Beide partijen stemmen in met een escrowovereenkomst waarin de voorwaarden van de transactie zijn vastgelegd.
- Activering van de rekening: de verkoper betaalt de kosten voor de activering van de rekening
- Storting op de rekening: Na overeenstemming stort de koper de middelen op de Escrowrekening, waarna IFB de ontvangst aan alle partijen bevestigt.
- Transactiemonitoring: Wij monitoren de transactie zorgvuldig en waarborgen de naleving van de overeengekomen voorwaarden.
- Succesvolle afronding: Zodra aan de voorwaarden is voldaan, worden de activa of middelen vrijgegeven overeenkomstig de Escrowovereenkomst.
- Geschillenbeslechting: bij onenigheid komt de rekening in een geschillenprocedure terecht om te bepalen wat er met de aangehouden activa gebeurt.
Escrow benutten voor veilige zakelijke transacties
IFB-escrowrekeningen spelen een beslissende rol bij het beveiligen van internationale handel, vastgoedtransacties en meer, en bieden beide partijen de zekerheid die nodig is om met vertrouwen zaken te doen.
Voordelen van IFB-escrowrekeningen
- Financiële bescherming: Gelden worden pas vrijgegeven wanneer aan de overeengekomen voorwaarden is voldaan, waardoor zowel koper als verkoper worden beschermd.
- Gemak bij betalingsbeheer: beheer belasting- en verzekeringsbetalingen moeiteloos via geplande uitbetalingen.
- Geplande betalingen: Onroerendgoedbelasting en verzekeringspremies kunnen tijdig vanuit de escrow worden betaald, wat zowel eigenaren als kredietverstrekkers ten goede komt.
Kortom
IFB-escrowrekeningen zorgen voor een veilige, betrouwbare en onpartijdige afhandeling van middelen. Of het nu gaat om projectfinanciering, vastgoed of aandelentransacties van ondernemingen, onze escrowdiensten waarborgen de bescherming van uw beleggingen en ondersteunen de integriteit en financiële gezondheid van uw onderneming.
Onze kosten en tarieven
Typische kosten verbonden aan een bankescrowrekening zijn onder meer:
- Betalingskosten: Kopers betalen doorgaans een maandelijkse, driemaandelijkse, halfjaarlijkse of jaarlijkse betalingsvergoeding overeenkomstig de voorwaarden van de overeenkomst.
- Escrowkosten: De gemiddelde escrowvergoeding bedraagt 1% – 2% van de koopprijs van de transactie. Bij een transactie met een prijs van EUR 200.000 kunnen de escrowkosten bijvoorbeeld uiteenlopen van EUR 2.000 tot EUR 4.000. De escrowvergoeding kan door de koper of de verkoper worden gedragen, of gelijk over beide partijen worden verdeeld.
- Aanvullende kosten: Escrowkosten kunnen uiteenlopende uitgaven dekken, zoals administratiekosten, uitkering van gelden, onroerendezaakbelasting, premies voor opstalverzekeringen en premies voor eigendomsverzekeringen.
- Tariefstructuur: Escrowkosten kunnen worden berekend als een percentage van de totale transactiewaarde of als een vast tarief.
- Betaalmethoden: Kopers kunnen gebruikmaken van overschrijvingen, creditcards (Mastercard, Visa), PayPal of andere gespecificeerde methoden om escrowdiensten te betalen.
- Uitbetalingsopties: Verkopers en makelaars kunnen hun voorkeursmethode voor de uitbetaling van transacties kiezen, waarbij de kosten variëren naargelang de gekozen methode
- Factoren die de tarieven beïnvloeden
- Transactiebedrag: Grotere transacties kunnen profiteren van lagere procentuele tarieven vanwege schaalvoordelen.
- Complexiteit: Transacties waarbij meerdere partijen, grensoverschrijdende elementen of ingewikkelde juridische structuren betrokken zijn, kunnen hogere tarieven met zich meebrengen.
- Looptijd: Langere aanhoudperioden kunnen de totale kosten verhogen als gevolg van doorlopende kosten voor rekeningbeheer.
- Naleving van regelgeving: Verscherpte due diligence bij transacties van beleggers kan bijdragen aan de totale kosten.
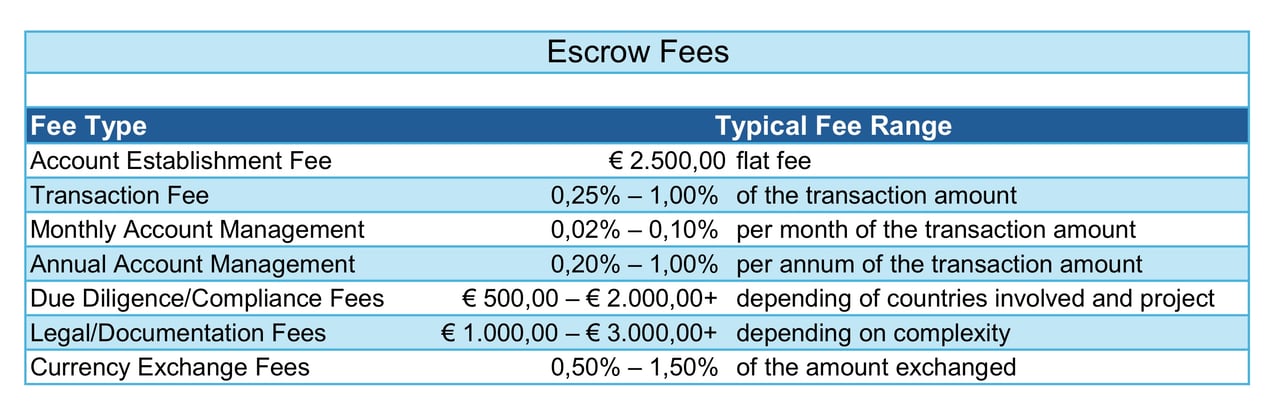
Tarieven zijn vaak onderhandelbaar, met name bij transacties van hoge waarde of doorlopende relaties
Diensten voor escrow-paymasterrekeningen
Bij IFB erkennen wij het cruciale belang van veilige en efficiënte financiële transacties in de huidige dynamische zakelijke omgeving. Onze diensten voor escrow-paymasterrekeningen zijn specifiek ontworpen om transacties van hoge waarde te faciliteren met de grootst mogelijke professionaliteit, betrouwbaarheid en naleving van de regelgeving.
Onze Escrow Paymaster Services fungeren als betrouwbare tussenpersoon om een soepele en veilige uitbetaling van middelen tussen transactiepartijen te waarborgen. Dankzij onze expertise en sterke infrastructuur bieden wij cliënten een transparante, efficiënte en volledig conforme oplossing voor de afhandeling van grootschalige financiële afwikkelingen.
Belangrijkste kenmerken van onze escrow-paymasterrekeningdiensten
- Veilig fondsbeheer: IFB biedt een speciale dienst naar het model van een escrow om middelen veilig aan te houden en te beheren totdat aan alle transactievoorwaarden is voldaan.
- Compliance en transparantie: Wij voldoen aan internationale compliancenormen, waaronder KYC, AML en andere regelgevende vereisten, zodat alle transacties legitiem en transparant zijn.
- Mogelijkheden in meerdere valuta’s: Dankzij de toegang tot wereldwijde financiële netwerken ondersteunen onze escrow-paymasterdiensten transacties in meerdere valuta’s en bieden zij concurrerende wisselkoersen en vereenvoudigde grensoverschrijdende betalingen.
- Tijdige uitbetaling: Gelden worden prompt en nauwkeurig uitbetaald zodra aan alle contractuele verplichtingen is voldaan, wat alle betrokken partijen gemoedsrust biedt.
- Deskundig toezicht: Ons team van ervaren financiële professionals houdt toezicht op het volledige proces en waarborgt dat elke stap van de transactie voldoet aan de wettelijke en regelgevende normen.
Wie kan profiteren van onze Escrow Paymaster-diensten?
Onze Escrow Paymaster Account Services zijn bij uitstek geschikt voor particulieren, ondernemingen en instellingen die betrokken zijn bij transacties van hoge waarde, waaronder:
- Vastgoedtransacties
- Afwikkeling van beleggingsfondsen
- Grondstoffentransacties
- Internationale zakelijke transacties
- Uitbetalingen in het kader van joint ventures of partnerschappen
Waarom kiezen voor IFB voor escrow-paymasterdiensten?
- Betrouwbare expertise: Meer dan twee decennia ervaring in internationale financiële transacties.
- Compliancewaarborg: Strikte naleving van internationale regelgeving.
- Wereldwijd bereik: Toegang tot een wereldwijd netwerk van financiële instellingen.
- Maatwerkoplossingen: Op maat gemaakte dienstenpakketten die aansluiten op de specifieke behoeften van een transactie.
Begin vandaag nog
Bij IFB staan uw financiële veiligheid en succes voorop. Of u nu een omvangrijke transactie faciliteert of ingewikkelde financiële afwikkelingen afhandelt, onze paymasterdiensten voor escrowrekeningen bieden het professionele toezicht en de betrouwbaarheid die u nodig hebt.
Neem vandaag nog contact op met ons team voor meer informatie over de wijze waarop wij uw transacties met vertrouwen en efficiëntie kunnen ondersteunen.
Gebruikelijke transactiekosten voor escrow
| Soort vergoeding | Bandbreedte | Notes |
|---|---|---|
| Kosten van escrow of betaalagent | 0.5%–1% | Onderhandelbaar tot 0,25%–0,5% voor transacties van zeer hoge waarde (boven USD 100 miljoen) |
| Verzekeringskosten | 0.1%–0.5% | Titel- of activabeschermingsverzekering; bij transacties met een hoog risico kan dit oplopen tot 1% |
| Juridische kosten | 0.25%–1% | Grensoverschrijdende of complexe transacties kunnen oplopen tot 1%–2% |
| Compliancekosten | 0.1%–0.25% | KYC/AML-controles en gerelateerde administratieve kosten |
| Kosten voor bankoverschrijvingen | Vast bedrag (USD 50–USD 500) | Doorgaans verwaarloosbaar bij transacties van hoge waarde |
| Advies- en consultancyvergoedingen | 0.5%–1% | Hangt af van de betrokkenheid van financieel adviseurs of consultants |
| Kosten voor regelgevende indieningen | Vast bedrag of klein percentage | Afhankelijk van de jurisdictie en de regelgevende vereisten |
| Geraamd totaal | 1.5%–3% | Onderhandelbaar tot 1%–1,5% voor transacties van zeer grote omvang (boven USD 500 miljoen) |
- Geschatte totale kosten | 1,5% – 3%
- Onderhandelbaar tot 1% – 1,5% voor transacties van zeer hoge waarde (> $500M).
Deze structuur biedt duidelijkheid en is geschikt voor elke presentatie of interne analyse
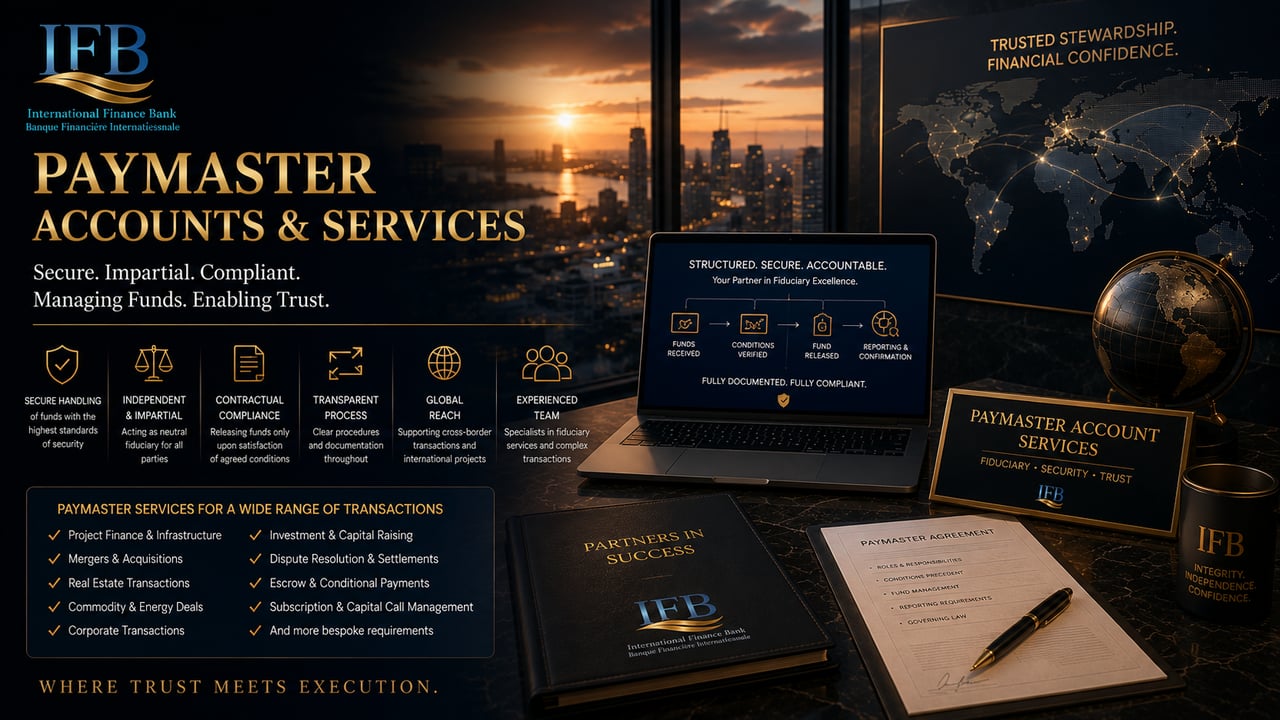
Paymasterdiensten
Om de precieze aard van de paymasterdiensten die u wenst nauwkeurig vast te stellen en te waarborgen dat onze dienstverlening is opgezet in volledige overeenstemming met alle wettelijke, regelgevende en fiduciaire normen, verzoeken wij u vriendelijk een gedetailleerde beschrijving te verstrekken van de betreffende transactie of regeling.
I. Doel en context van de tegoeden
- Voor welk hoofddoel hebt u paymasterdiensten nodig?
- (bijv. uitkering van middelen uit een commerciële transactie, vastgoedtransactie, programma voor private plaatsing, escrowfaciliteit, uitbetaling van commissies, afwikkeling van een erfenis of trust, enz.)
- Wat is de herkomst en de aard van de middelen die worden verwerkt?
- (bijv. opbrengsten van een verkoop, beleggingsrendementen, afwikkeling door derden, overboekingen tussen verbonden ondernemingen, enz.)
- Wat is het verwachte totaalbedrag dat de paymaster zal ontvangen en uitbetalen?
- (Vermeld de valuta, het geschatte totaalbedrag en het aantal verwachte transacties.)
- Zal de betaalagent de middelen in tranches of ineens ontvangen en/of uitbetalen?
- (Indien in tranches, gelieve de frequentie en de bedragen te vermelden.)
II. Betrokken partijen
- Wie zijn de partijen bij de transactie?
- (Vermeld de volledige juridische namen, jurisdicties en rollen, bijv. koper, verkoper, tussenpersoon, mandaat enzovoort.)
- Zijn er intermediairs die recht hebben op commissies of vergoedingstoewijzingen?
- (Zo ja, geef dan details op, waaronder statutaire namen, jurisdicties en overeengekomen percentages of bedragen.)
- Beschikken alle begunstigden van de middelen over geverifieerde bankrekeningen en beschikbare KYC-documentatie?
- (Zo niet, wat is de termijn voor indiening?)
III. Jurisdictionele en regelgevende aangelegenheden
- In welk rechtsgebied of welke rechtsgebieden worden de middelen ontvangen en uitbetaald?
- (Gelieve land, stad en uw voorkeur voor een onshore- of offshorestructuur te vermelden.)
- Zijn aan deze transactie regelgevende verklaringen, belastinginhoudingen of rapportageverplichtingen verbonden?
- (Zo ja, wie is verantwoordelijk voor deze verplichtingen?)
- Valt de transactie onder de compliancevereisten van FATCA, CRS of andere grensoverschrijdende regelgeving?
IV. Bank- en betalingsinstructies
- Wat is uw voorkeursvaluta voor de ontvangst en uitbetaling van middelen?
- Met welke bank(en) dient de paymaster te worden verbonden?
- (Vermeld hierbij de SWIFT-/BIC-code, het land en of een Tier-1-instelling vereist is.)
- Bestaat er een voorkeursbetaalmethode?
- (bijv. SWIFT pacs.008, SEPA, CHAPS, RTGS, KTT, cryptoconversie, enz.)
- Vereist u dat de betaalmeester afzonderlijke rekeningen voor individuele begunstigden aanhoudt?
- (Of worden de gelden uitgekeerd vanaf een gepoolde cliëntenrekening?)
V. Termijn en urgentie
- Wat is uw verwachte termijn voor de uitvoering van de paymasterdiensten?
- (Onmiddellijk, binnen 7 dagen, projectgebonden, terugkerend/maandelijks, enz.)
- Zijn er contractuele termijnen of prestatiemijlpalen verbonden aan de uitbetaling?
VI. Beveiliging, transparantie en rapportage
- Verlangt u dat de paymaster de middelen aanhoudt op grond van een escrowovereenkomst of een fiduciaire trustconstructie?
- Hebt u realtimerapportage, periodieke afschriften of een audit trail voor uitbetalingen nodig?
- Moeten de gelden uitsluitend worden uitbetaald op basis van gezamenlijke schriftelijke instructies, of eenzijdig door de opdrachtgever?
- Wenst u gebruik te maken van een externe compliance officer of juridisch adviseur om toezicht te houden op de transactie?
VII. Kosten en vergoedingen
- Hoe wordt de paymaster vergoed?
- (Vast bedrag, percentage van de verwerkte middelen, per transactie, retainer of anders?)
- Wie is verantwoordelijk voor de betaling van de vergoedingen van de paymaster?
- (Cliënt, derde partij, gedeeld tussen begunstigden, enz.)
- Is in de overeenkomst een succesvergoeding of een prestatiegebonden component voorzien?
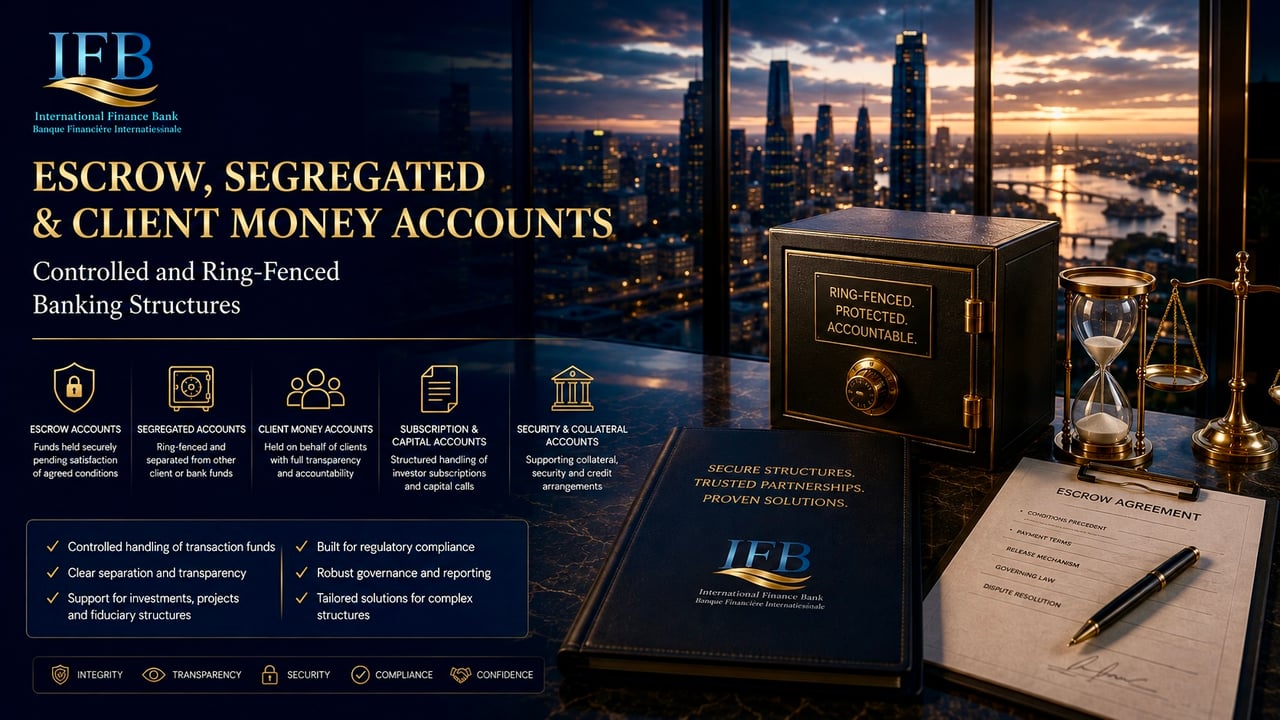
Escrowrekeningen, gescheiden rekeningen en cliëntengeldrekeningen
Gecontroleerde en afgeschermde bankstructuren
International Finance Bank biedt gespecialiseerde rekeningarrangementen voor transacties en bedrijfsmodellen waarbij middelen afzonderlijk, voorwaardelijk of namens geïdentificeerde cliënten, beleggers, begunstigden of tegenpartijen moeten worden aangehouden.
Afhankelijk van het juridische en commerciële doel kan de Bank structuren opzetten met escrowrekeningen, gescheiden rekeningen, aangewezen rekeningen en cliëntgeldrekeningen.
Escrowrekeningen
Escrowrekeningen bieden een gecontroleerd mechanisme voor het aanhouden van middelen totdat aan overeengekomen contractuele voorwaarden is voldaan.
Zij kunnen geschikt zijn voor:
- Overnames en afstotingen
- Commerciële transacties
- Projectfinanciering
- Activa-aankopen
- Beleggingstransacties
- Vastgoedtransacties
- Grondstoffentransacties
- Zakelijke transacties
- Opbrengsten uit inschrijving
- Transactiedeposito's
- Voorwaardelijke betalingen
De vrijgave van middelen wordt beheerst door de overeengekomen escrowregelingen en blijft onderworpen aan de compliance- en operationele vereisten van de Bank.
Afgescheiden en geoormerkte rekeningen
Gescheiden of aangewezen rekeningen kunnen worden geopend wanneer middelen identificeerbaar en operationeel gescheiden moeten zijn van andere gelden binnen een bredere vennootschappelijke, beleggings-, trust- of projectstructuur.
Toepassingen kunnen onder meer zijn:
- Beleggingsvehikels
- SPV's
- Trusts
- Projectvennootschappen
- Vermogensbeheerders
- Institutionele beleggingsstructuren
- Afzonderlijke projecten of activa
- Middelen van beleggers
- Transactiereserves
- Specifieke inkomsten- of uitkeringsregelingen
De juridische werking van scheiding is afhankelijk van de toepasselijke rekeningdocumentatie, de contractuele structuur en het toepasselijke recht. Operationele scheiding mag daarom niet worden uitgelegd als het creëren van juridische bescherming die verder gaat dan die welke door de relevante juridische regelingen is vastgesteld.
Cliëntengeldrekeningen
Rekeningen voor cliëntengelden kunnen worden overwogen voor in aanmerking komende gereguleerde of anderszins aanvaardbare ondernemingen die gelden ontvangen of beheren namens onderliggende cliënten.
Mogelijke gebruikers zijn onder meer:
- Beleggingsbeheerders en vermogensbeheerders
- Professionele fiduciaire dienstverleners
- Makelaars en tussenpersonen
- Vennootschapsdienstverleners
- Beleggingsplatforms
- Andere goedgekeurde institutionele cliënten
De Bank kan bewijs verlangen van de bevoegdheid van de cliënt om middelen van derden te ontvangen en te beheren, alsmede gegevens over het toepasselijke regelgevende kader en het kader voor de bescherming van deze middelen.
Inschrijvings- en kapitaalrekeningen
Voor in aanmerking komende beleggingsstructuren kunnen ook gescheiden regelingen worden gebruikt voor inschrijvingen van beleggers, kapitaalopvragingen en beleggingsopbrengsten.
Dergelijke rekeningen kunnen voorzien in een gecontroleerde overgang tussen:
Financiering door beleggers → Verificatie en aanvaarding → Toewijzing → Belegging of inzet in het project
Wanneer inschrijvingsgelden betrekking hebben op effecten, collectieve beleggingsregelingen of andere gereguleerde beleggingsproducten, kan passende regelgevende documentatie en toestemming vereist zijn.
Zekerheids- en onderpandregelingen
Waar passend kunnen gescheiden rekeningen ook deel uitmaken van een gedocumenteerde zekerheids- of onderpandregeling.
De totstandkoming en perfectionering van zekerheidsrechten vereisen passende contractuele documentatie en kunnen niet uitsluitend voortvloeien uit de aanduiding van een rekening als zekerheids- of afgescheiden rekening.
Compliance en transparantie
International Finance Bank past een verscherpt onderzoek toe wanneer rekeningen gelden van derden, beleggers, begunstigden of transacties bevatten.
De Bank kan verlangen dat de onderliggende partijen, het economische doel, de contractuele verhoudingen, de herkomst van de middelen en de verwachte transactiestromen worden geïdentificeerd.
International Finance Bank – gecontroleerde bankstructuren waarin scheiding, transparantie en gedocumenteerde bevoegdheid van belang zijn.