Crypto en digitale activa
Crypto-offramping
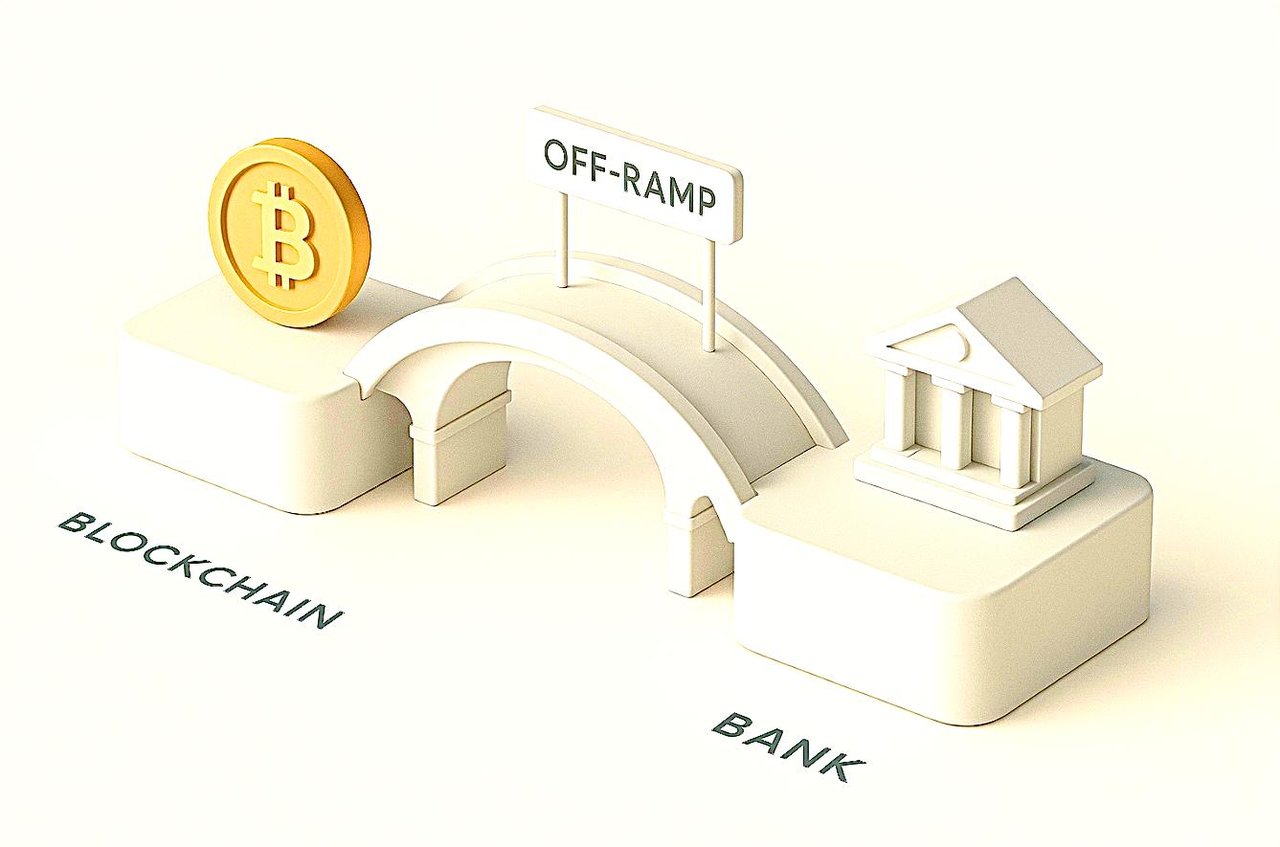
Off-ramp- en on-rampstructuren voor crypto
zijn essentiële onderdelen van het cryptovalutaecosysteem die de vlotte omzetting faciliteren van digitale activa zoals Bitcoin, Ethereum en stablecoins in traditionele valuta zoals USD, EUR of GBP en omgekeerd. Deze systemen werken via diverse mechanismen, waaronder gecentraliseerde beurzen, betalingsverwerkers en geautomatiseerde conversieprotocollen, die het complexe proces van activavalidatie, naleving van regelgeving en afwikkeling op een traditionele bankrekening afhandelen.
Wat wij niet doen
IFB ontwerpt of beheert geen structuren die erop gericht zijn de uiteindelijk begunstigde of de herkomst van cryptoactiva te verhullen. Layering (versluiering) via brievenbusvennootschappen, “verborgen” partners of ketens van nominees is een erkende witwastypologie en geen dienst.
Elke conversie die wij afhandelen, wordt herleid tot de uiteindelijk begunstigde, onderbouwd met bewijs van de herkomst van middelen en vermogen, getoetst aan sanctielijsten en gemeld waar de wet dit vereist. Offshore-entiteiten, fondsen en trusts kunnen legitieme doelen dienen; zij vervangen nooit de transparantie jegens de bank.
Onshore on- en offrampmethoden voor crypto in Europa en de VS
Europa: legale on- en off-rampmethoden
1. Gecentraliseerde gereguleerde beurzen
- Toonaangevende Europese beurzen met vergunning onder MiCA, bijvoorbeeld Bitpanda, Kraken en Bitstamp
- Procedure: open een account, doorloop de Know Your Customer-verificatie (KYC), draag de crypto over, verkoop deze voor EUR (of een andere fiatvaluta) en neem het bedrag op via SEPA of bankoverschrijving
- Alle grote beurzen rapporteren gebruikersactiviteit aan lokale autoriteiten, met name op grond van de belasting- en AML-regelgeving van de EU.
2. MiCAR-conforme dienstverleners
- De Europese Markets in Crypto-Assets Regulation (MiCAR) (van kracht sinds december 2024) vereist dat off-rampplatforms over een vergunning beschikken en voldoen aan strenge operationele eisen, eisen op het gebied van risicobeheer en eisen inzake consumentenbescherming
- Paspoort (passporting): Een aanbieder die in één lidstaat een vergunning heeft, kan in de gehele EU actief zijn, wat zorgt voor uniforme consumentenbescherming en rechtszekerheid.
- Dienstverleners moeten volledige KYC/AML-maatregelen handhaven en voor alle transacties documentatie verstrekken.
3. Betalingsverwerkers en bankoplossingen
- Diensten zoals Nuvei en andere maken directe off-ramping van crypto naar fiat mogelijk op bankrekeningen of kaarten, vaak geïntegreerd met grote EU-banken en e-geldinstellingen.
- Vereist KYC; gereguleerd onder MiCAR en lokale bankwetgeving.
4. Stablecoinoplossingen
- Het gebruik van gereguleerde platforms om stablecoins (bijv. USDT, EURS) om te wisselen in lokale fiatvaluta en op te nemen naar een bankrekening of betaalkaart.
- Altijd via platforms die zijn geregistreerd en voldoen aan de AML-wetgeving
5. OTC-desks en institutionele off-ramps
- Bij grote transacties kunnen ondernemingen en vermogende particulieren gebruikmaken van OTC-desks (over-the-counter), zoals die van Binance, Kraken of regionaal gelicentieerde aanbieders.
- Deze desks bieden maatwerk op het gebied van KYC, directe bankafwikkeling en compliance-ondersteuning voor substantiële bedragen.
6. Juridische en fiscale vereisten
Elke legale off-ramp moet:
- Voer strenge KYC/AML-controles uit.
- Grote of verdachte transacties registreren of melden.
- Lever documentatie aan over de herkomst van de cryptomiddelen.
- Vergemakkelijken van de rapportage van vermogenswinsten voor belastingdoeleinden
VS: legale off-rampmethoden
1. Gecentraliseerde beurzen in de Verenigde Staten
- Belangrijkste platforms: Coinbase, Gemini, Kraken, Binance US en andere
- Vereist gebruikersregistratie, KYC- en AML-controles in overeenstemming met federale en deelstaatwetgeving.
- Zet crypto om in USD, dat wordt overgeboekt naar binnenlandse bankrekeningen of betalingsnetwerken (ACH, RTP)
2. Fintechplatforms en betalingsverwerkers
- Bedrijven zoals OneSafe en Ramp Network bieden een soepele off-ramping naar Amerikaanse bankrekeningen, kaarten of soms zelfs diensten voor het betalen van rekeningen
- Volledige naleving van de regelgeving van FinCEN (Financial Crimes Enforcement Network) en registratie als money service business.
3. Crypto-betaalkaarten
- Sommige aanbieders geven prepaid- of debetkaarten uit die worden gefinancierd via de verkoop van crypto, met omzetting in USD in real time op het moment van aankoop.
- Uitgevende instellingen (bijvoorbeeld via Mastercard/Visa) vereisen strikte KYC/AML.
4. Institutionele off-ramps en OTC-desks
- Gebruikt door ondernemingen of institutionele cliënten, met persoonlijke dienstverlening, afwikkeling en liquiditeit voor grote volumes onder regelgevend toezicht
5. Naleving van wet- en regelgeving en fiscale rapportage
- Platforms vereisen KYC, 1099-rapportage en alle transacties zijn traceerbaar voor toetsing door de IRS
- De VS hanteren strengere handhavings- en rapportagenormen voor de belastingheffing op crypto dan de meeste andere regio's.
De omzetting tussen fiatgeld en digitale activa, bekend als on-ramping en off-ramping, blijft een van de grootste structurele knelpunten in het crypto-ecosysteem. Zowel institutionele beleggers als particuliere deelnemers worden geconfronteerd met een scala aan operationele, regelgevende en tegenpartijuitdagingen die een soepele kapitaalstroom tussen het traditionele financiële stelsel en het gedecentraliseerde domein belemmeren.
1. Structurele moeilijkheden bij het omzetten van crypto naar fiat en omgekeerd (on- en off-ramping)
a. Regelgevingsfragmentatie
De financiële regelgeving voor digitale activa blijft per jurisdictie inconsistent. Instellingen moeten een ingewikkeld mozaïek van AML-, KYC-, FATF- en MiCA-kaders beheersen, die elk uiteenlopende eisen stellen aan documentatie en monitoring. Deze complexiteit remt de institutionele adoptie af en vertraagt de transactiedoorvoer. Particuliere gebruikers worden op hun beurt vaak geconfronteerd met langdurige verificatieprocedures en onvoorspelbare bevriezing van rekeningen wanneer zij fiatconversies proberen uit te voeren.
b. Terughoudendheid van banken en tegenpartijrisico
Traditionele banken blijven risicomijdend ten aanzien van blootstelling aan digitale activa, grotendeels vanwege waargenomen volatiliteit, reputatierisico en onvolledige regelgevende duidelijkheid. Institutionele beleggers hebben daardoor moeite om stabiele bankrelaties te verkrijgen die crypto-gerelateerde afwikkelingen kunnen verwerken. Particuliere gebruikers, met name die van kleinere beurzen, krijgen regelmatig te maken met geblokkeerde overboekingen, vertraagde afwikkelingen en hoge opnamekosten.
c. Liquiditeits- en afwikkelingswrijving
Institutionele beleggers eisen diepe liquiditeit en vrijwel directe afwikkeling: een standaard waaraan de huidige crypto-fiatpoorten zelden voldoen. Conversietrajecten zijn versnipperd over meerdere intermediairs, wat leidt tot uitvoeringsrisico, slippage en compliancewrijving. Retailplatforms daarentegen vertrouwen op externe verwerkers die buitensporige spreads hanteren, wat de transactie-efficiëntie en het vertrouwen van gebruikers aantast.
d. Incompatibiliteiten op het gebied van bewaarneming en compliance
Instellingen hebben behoefte aan robuuste bewaarnemingsoplossingen die naadloos aansluiten op fiatafwikkelingssystemen, maar de meeste cryptobeurzen zijn technologisch of procedureel onverenigbaar met infrastructuur van institutioneel niveau. Retailplatforms missen de verfijning om een soepele transactiemonitoring of controleerbaarheid te waarborgen: kritieke voorwaarden voor grootschalige adoptie en vertrouwen van toezichthouders.
2. De IFB-oplossing
a. Fiattoegang van institutioneel niveau
IFB overbrugt de structurele kloof tussen traditionele financiën en ecosystemen voor digitale activa. Als volledig gereguleerde bankinstelling met expertise op het gebied van digitale activa biedt zij conforme fiatpoorten die voldoen aan institutionele normen. Dit omvat gescheiden rekeningen, multijurisdictionele afwikkelingsnetwerken en directe integratie met goedgekeurde cryptobeurzen en bewaarders.
b. Uniforme compliancearchitectuur
Dankzij geharmoniseerde AML/KYC-kaders en geautomatiseerde transactiemonitoring elimineert IFB overbodige verificatielagen voor zowel institutionele als particuliere cliënten. De compliance-infrastructuur is zo opgezet dat zij aansluit op de MiCA-verordening van de EU, de FATF Travel Rule en de richtlijnen van Basel III, waarmee volledige transparantie en regelgevende zekerheid worden gewaarborgd zonder vertraging van transacties.
c. Liquiditeits- en afwikkelingsinfrastructuur
Door real-time verbindingen te onderhouden met toonaangevende liquiditeitsverschaffers en beurspartners faciliteert IFB nagenoeg directe afwikkeling in fiatgeld en beperkt het slippagerisico voor institutionele deelnemers. Retailcliënten profiteren van geoptimaliseerde conversieroutes die spreads en afwikkelingskosten tot een minimum beperken.
d. Risicobeperking en geïntegreerde bewaarneming
De bewaarnemingspartnerschappen van IFB zorgen ervoor dat zowel fiduciaire als digitale activa worden aangehouden in beveiligde, controleerbare omgevingen. Dit beperkt het tegenpartijrisico en verbetert de kapitaalefficiëntie voor zowel institutionele als particuliere gebruikers die op zoek zijn naar conforme blootstelling aan digitale activa.
3. Strategische impact
De infrastructuur van IFB transformeert de interface tussen crypto en fiat van een gefragmenteerd, ondoorzichtig knelpunt tot een transparante, gereguleerde en efficiënte financiële corridor. Voor institutionele beleggers maakt zij volledige kapitaalmobiliteit en fiduciaire compliance mogelijk. Voor detailhandelaren herstelt zij vertrouwen, voorspelbaarheid en kostenefficiëntie bij transacties in digitale activa.
In essentie institutionaliseert IFB het crypto on- en off-ramp-proces: wrijving wordt vervangen door vertrouwen, ondoorzichtigheid door compliance en vertraging door precisie.
1. EU – de nieuwe harde perimeter
- MiCA – vergunningverlening, gedragsregels, bewaarneming. MiCA (Verordening (EU) 2023/1114) voert een volledig vergunningenstelsel in voor aanbieders van cryptoactivadiensten (Crypto-Asset Service Providers, CASP's): handel, omwisseling, uitvoering, bewaarneming, plaatsing, advies enzovoort. Gevolg: geen toegang tot EU-consumenten onder een lichte regeling; grensoverschrijdend "passporting" is pas mogelijk na volledige vergunningverlening en doorlopend toezicht. Praktische beperking: de onboarding ligt stil totdat een CASP (of de EU-intermediair daarvan) over een vergunning beschikt; grensoverschrijdende marketing zonder vergunning is verboden.
- Transfer of Funds Regulation (TFR) – de crypto-“Travel Rule” met echte slagkracht. Verordening (EU) 2023/1113 vereist dat gegevens over de opdrachtgever en de begunstigde “meereizen” met elke cryptotransfer waarbij een in de EU gevestigde betaaldienstverlener (PSP) of aanbieder van cryptoactivadiensten (CASP) betrokken is. Voor zelfbeheerde adressen (“unhosted wallets”) moeten CASP's volledige tegenpartijgegevens verzamelen en (boven EUR 1.000) verifiëren of de cliënt de zelfbeheerde wallet bezit of beheert. Dit voegt verificatiestappen toe, creëert wachtrijen voor vastgehouden transacties en vergroot het risico op fout-positieven.
- Duitsland – het strenge toezichtkader van BaFin. Sinds 30 december 2024 vallen crypto-bewaarneming en andere cryptodiensten in Duitsland onder MiCA, met toezicht door BaFin op grond van de Kryptomärkteaufsichtsgesetz (KMAG). BaFin verwacht verscherpte due diligence bij overdrachten waarbij self-hosted wallets betrokken zijn, met inbegrip van methoden om de controle over de wallet aan te tonen (bijvoorbeeld referentietransacties of berichtondertekening). Operationele gevolgen: aanvullende controles, langere afwikkelingscycli en hogere KYC-/KYT-kosten per overdracht.
- Frankrijk – overgang naar MiCA, geen sluipwegen. Registraties van DASP's van vóór MiCA blijven slechts tijdelijk gelden; nieuwe toetreders moeten een volledige MiCA-vergunning verkrijgen. Passporting ligt politiek gevoelig; toezichthouders geven reeds signalen af van strengere controle op grensoverschrijdende vergunningen. Beperking: timingrisico en regelgevende fragmentatie tijdens de overgang.
- Prudentieel knelpunt voor banken – Basel-crypto-standaard. Met ingang van 1 januari 2026 legt de standaard van het Bazelse Comité bestraffende kapitaaleisen op aan crypto-posities van “Groep 2” (risicogewicht van 1250%, met blootstellingslimieten van 1% en 2% van het Tier 1-kapitaal). Gevolg: de meeste banken mijden principale posities, beperken afwikkelingsvensters of dwingen modellen af waarbij uitsluitend als agent wordt opgetreden, waardoor de fiatliquiditeit naar on-ramps wordt ingeperkt.
2. Verenigd Koninkrijk – toetsing van financiële promoties + Travel Rule
- Financiële promoties: section 21 FSMA (zoals uitgebreid tot in aanmerking komende cryptoactiva). Sinds 8 oktober 2023 moet elke communicatie die Britse consumenten kan beïnvloeden afkomstig zijn van een vergunninghoudende onderneming, van een onderneming die op grond van de MLR is geregistreerd en haar eigen promoties verspreidt, of zijn goedgekeurd door een goedkeurder via de s21-gateway. Verplichte risicowaarschuwingen, bedenktijd en geschiktheidstoetsen zijn van toepassing. Gevolg: on-ramps/off-ramps die vanuit het buitenland op de Britse markt worden aangeboden, worden routinematig geblokkeerd; banken weigeren betalingen aan niet-geregistreerde promotors.
- Britse Travel Rule. Sinds 1 september 2023 moeten Britse cryptobedrijven gegevens van tegenpartijen bij overboekingen verzamelen, verifiëren en delen, in lijn met de FATF. Grensoverschrijdende discrepanties leiden tot vertragingen en afwijzingen.
3. Verenigde Staten – BSA/FinCEN, MSB-regels van afzonderlijke staten, boekhoudkundige last
- BSA/FinCEN Travel Rule. Amerikaanse "transmittals of funds" vereisen gegevens over de opdrachtgever en de begunstigde (traditioneel vanaf USD 3.000), hetgeen is toegepast op MSB's die convertibele virtuele valuta (CVC) verwerken. Voor internationale overboekingen hebben toezichthouders lagere drempels voorgesteld; de handhaving is streng. Gevolg: VASP's en banken schorten transacties op of wijzen deze af wanneer tegenpartijen geen conforme gegevensstromen kunnen aanleveren.
- Gefragmenteerde vergunningverlening per staat en federaal toezicht. Vergunningen voor geldtransmissie, sanctiescreening door OFAC en onzekerheid over de afbakening van de effecten- en grondstoffenregelgeving beperken de fiatkanalen, met name voor nieuwe beurzen of OTC-desks zonder een volledige en onberispelijke vergunningsdekking in alle 50 staten. (Context van algemene BSA/FinCEN-richtlijnen.)
- Boekhoudkundige tegenwind (US GAAP). Vanaf 2025 vereist ASU 2023-08 dat de meeste onder de reikwijdte vallende cryptoactivaposities worden gewaardeerd tegen reële waarde met verwerking via de winst-en-verliesrekening. Voor ondernemingen kan dit volatiliteit in de resultatenrekening met zich meebrengen, wat deelname van treasuryafdelingen kan ontmoedigen en de ramp-volumes tijdens resultatenperiodes kan drukken.
4. Singapore – het kader voor stablecoins en betalingen
- MAS-stablecoinkader + PSA-verbeteringen. De MAS heeft een regime voor stablecoins in één valuta (SGD/G10) afgerond, evenals verbeteringen van de PSA en beschermingsmaatregelen voor DPT's. Voorschriften voor reserves, aflossing en scheiding van vermogen bij uitgevers verhogen de kwaliteitseisen, maar beperken welke tokens als fiat-proxy in ramps kunnen worden gebruikt.
5. Wat deze regels concreet doorbreken in ramps
- Hiaten in tegenpartijgegevens – Travel Rule-berichten in de EU en het VK moeten vóór of samen met de afwikkeling in-band worden uitgewisseld; ontbrekende gegevens leiden tot handmatige controle, bevriezing of terugboeking.
- Frictie bij self-hosted wallets – voor bedragen boven € 1.000 is een bewijs van controle vereist; screenshots volstaan niet, zodat gebruikers worden gedwongen berichten te ondertekenen of referentietransacties uit te voeren, wat opnames door particulieren vertraagt.
- Promotieperimeter – marketing in het Verenigd Koninkrijk zonder de juiste s21-route leidt tot de-risking door banken en tot blokkering van consumentenbetalingen.
- Beperkingen op de balans van banken – de Basel-behandeling maakt hoofdsomliquiditeit schaars; veel banken beperken zich tot agentuurmodellen en kortere afwikkelingstermijnen.
- Boekhoudkundige weergave – U.S. GAAP-waardering tegen reële waarde via winst en verlies ontmoedigt treasury-afdelingen om rond rapportagedata voorraad van ramps aan te houden.
6. Wat nodig is voor een fiat-cryptogateway die aan de regelgeving voldoet
Regelgevende opstelling
- Bedien elke markt uitsluitend via de vergunningen die daarvoor vereist zijn: een MiCA-CASP-vergunning voor de EU, met paspoort, en FCA-registratie plus een s21-goedkeuringsroute voor promoties in het Verenigd Koninkrijk. Waar IFB niet over een dergelijke vergunning beschikt, werkt zij via erkende partners en richt zij zich niet commercieel op die markt.
Ingebouwde compliance in het gegevenspad
- Implementeer een aan de EBA-richtsnoeren afgestemde Travel Rule-gateway die gegevens van opdrachtgever en begunstigde automatisch routeert tussen EU-, VK- en VS-schema's, met terugvaloplossingen voor tegenpartijen zonder compatibel VASP-eindpunt. Integreer verificatieprocedures voor self-hosted wallets (berichtondertekening/referentietransactie), met bewijsvastlegging die voor BaFin aanvaardbaar is.
Afwikkelingskanalen van bankkwaliteit zonder Basel-last
- Voer de fiatafwikkeling voor cryptostromen van cliënten uitsluitend als agent uit, zodat u Groep 2-blootstelling voor eigen rekening vermijdt en tegelijkertijd directe fiatliquiditeit behoudt via SEPA Instant, T2 en SWIFT gpi. Houd vooraf gefinancierde nostro- en PM-rekeningen aan en zorg voor realtime treasurybeheer om de afwikkeling van het fiatgedeelte tijdens kantooruren in de EU en het VK terug te brengen tot T+0. Impact op de blootstelling volgens het Bazelse raamwerk: verwaarloosbaar; impact op de operationele liquiditeit: hoog.
Bewaarneming en segregatie
- Integreer met gereguleerde bewaarders voor warme/koude scheiding en programmeerbaar opnamebeleid. Handhaaf Travel Rule en verificatie van self-hosted wallets op beleidsniveau (bijv. drempelwaarden, geo-fencing, sanctielijsten). BaFin-conforme vastleggingen op grond van GwG §8 worden minimaal 5 jaar bewaard.
Promoties en acceptatie van cliënten
- Voor Britse retailcliënten geldt: hanteer FCA-conforme trajecten met gestandaardiseerde waarschuwingen, een bedenktijd van 24 uur, passendheidstoetsen en goedkeuringen op grond van s21. Voor retailcliënten in de EU geldt: beperk de toegang tot markten waar het MiCA-paspoort actief is; respecteer voor Frankrijk de overgangsbeperkingen totdat de lokale goedkeuring is bevestigd. Resultaat: aanzienlijk minder geweigerde betalingen en minder terugboekingsgeschillen.
Liquiditeitsopties afgestemd op treasury
- Bied een directe off-ramp naar giraal geld en, waar relevant, naar door de MAS erkende single-currency stablecoins (voor niet-EU-corridors), afgedekt op het fiatdeel zonder open crypto-principaalpositie. Resultaat: lagere volatiliteit van de winst-en-verliesrekening voor ondernemingen die gevoelig zijn voor ASU 2023-08.
Controles en controleerbaarheid
- Volledige AML/KYT-stack: screening op sancties en PEP's, risicoscoring van adressen, analyse van de herkomst van middelen en Travel Rule-bewijs waarin TXID's worden gekoppeld aan identiteitsgegevens. Lever audittrails van toezichthouderskwaliteit aan, die zowel de besluitvorming als het bewijs van wallet-controle omvatten.
7. Praktische gevolgen voor cliëntsegmenten
Institutionele beleggers
- MiCA/TFR en Basel-vereisten betekenen dat liquiditeit via agencykanalen moet lopen met deterministische compliance. Een agencymodel voorkomt kapitaalvereisten voor principaalrisico en voldoet tegelijk aan de verplichtingen tot gegevensuitwisseling.
Retailplatforms
- Promoties in het Verenigd Koninkrijk en de EU-controles op grond van de TFR zijn de voornaamste faalfactoren. Gestandaardiseerde openbaarmakingen, de goedkeuringsroutering conform s21 en de verificatie van wallets beperken vertragingen bij eerste opnames en blokkades van bankbetalingen.
8. Samenvatting – de beperking is juridisch van aard, de oplossing is architecturaal
De beperkingen vloeien voort uit wet- en regelgeving: MiCA-vergunningverlening en gedragsregels, TFR-gegevensuitwisseling en verificatie van self-hosted wallets, de verscherpte due diligence van BaFin, de Britse toetsingsdrempel voor promoties, de Amerikaanse verplichtingen op grond van de BSA en de Travel Rule, en de Basel-kapitaalvereisten. Deze verhogen niet louter “de lat”; zij vergen een herinrichting van de wijze waarop ramps moeten functioneren. Het antwoord is eveneens structureel: opereren onder de juiste vergunningen, uitsluitend fiatsettlement in de hoedanigheid van agent hanteren, Travel Rule-verificatie en verificatie van self-hosted wallets industrialiseren, naleving van de promotieregels inbedden en gereguleerde bewaarneming integreren. Deze opzet herstelt de doorstroming zonder de grenzen van het toegestane te overschrijden.
Bronnen: primaire teksten van de EU-verordeningen MiCA en TFR; BaFin-richtsnoeren inzake KWG/GwG; FCA-verklaringen over promoties en de Travel Rule; Basel-standaarden voor cryptoactiva; het stablecoinkader van MAS; U.S. ASU 2023-08.
Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.