
결제 및 이체
실시간 총액 결제
이체 및 청산 측면에서 실시간 총액결제(RTGS) 시스템과 고액결제시스템(LVPS)의 유사점과 차이점.
유사점:
- 고액 거래: RTGS와 LVPS는 모두 고액 거래를 처리하도록 설계되었으며, 이러한 거래는 통상 금융기관 간에 교환되는 대규모 자금을 수반합니다.
- 중앙은행의 관여: 두 시스템은 통상 중앙은행이 운영하거나 감독하며, 이를 통해 지급 인프라의 안정성과 신뢰성이 확보됩니다.
- 시스템적 중요성: RTGS와 대액결제시스템(LVPS)은 고액 거래의 결제를 담당하고 금융 시스템의 안정성과 효율성에 영향을 미치므로, 시스템적으로 중요한 지급결제시스템으로 간주됩니다.
- 결제 리스크 완화: RTGS와 LVPS는 모두 참가 금융기관 간 거래를 적시에 안전하게 결제함으로써 결제 리스크를 줄이는 것을 목적으로 합니다.
차이점:
- 결제 방식: RTGS 시스템은 거래를 건별로 실시간 결제하므로 각 거래가 즉시, 취소 불가능하게 처리됩니다. 반면 LVPS는 일반적으로 차액 결제 방식을 사용하여, 일정 기간 동안 거래를 누적한 뒤 하루 중 정해진 시각에 순액 기준으로 한꺼번에 결제합니다.
- 유동성 요건: RTGS 시스템은 거래가 하루 중 연속적으로 결제되기 때문에 참가 기관에 더 높은 수준의 일중 유동성을 요구하는 경우가 많습니다. 대부분의 LVPS와 같은 차액 결제 시스템에서는 거래가 일괄 처리되어 결제되므로 일중 유동성 수요가 일반적으로 더 낮습니다.
- 속도: 실시간 총액결제(RTGS) 시스템은 즉시 결제를 제공하므로, 참가 기관의 계좌 간에 자금이 실시간으로 이체됩니다. 차액결제 방식을 사용하는 거액결제시스템(LVPS)은 거래가 하루 중 특정 시점에만 결제되므로 결제 절차가 더 느릴 수 있습니다.
- 결제 완결성: RTGS 시스템에서는 거래가 처리되는 즉시 결제가 최종적이며 취소할 수 없습니다. 일부 LVPS에서는 차액결제된 금액이 이전되는 결제 주기 종료 시점에 비로소 결제 완결성이 확보될 수 있습니다.
RTGS 시스템
RTGS
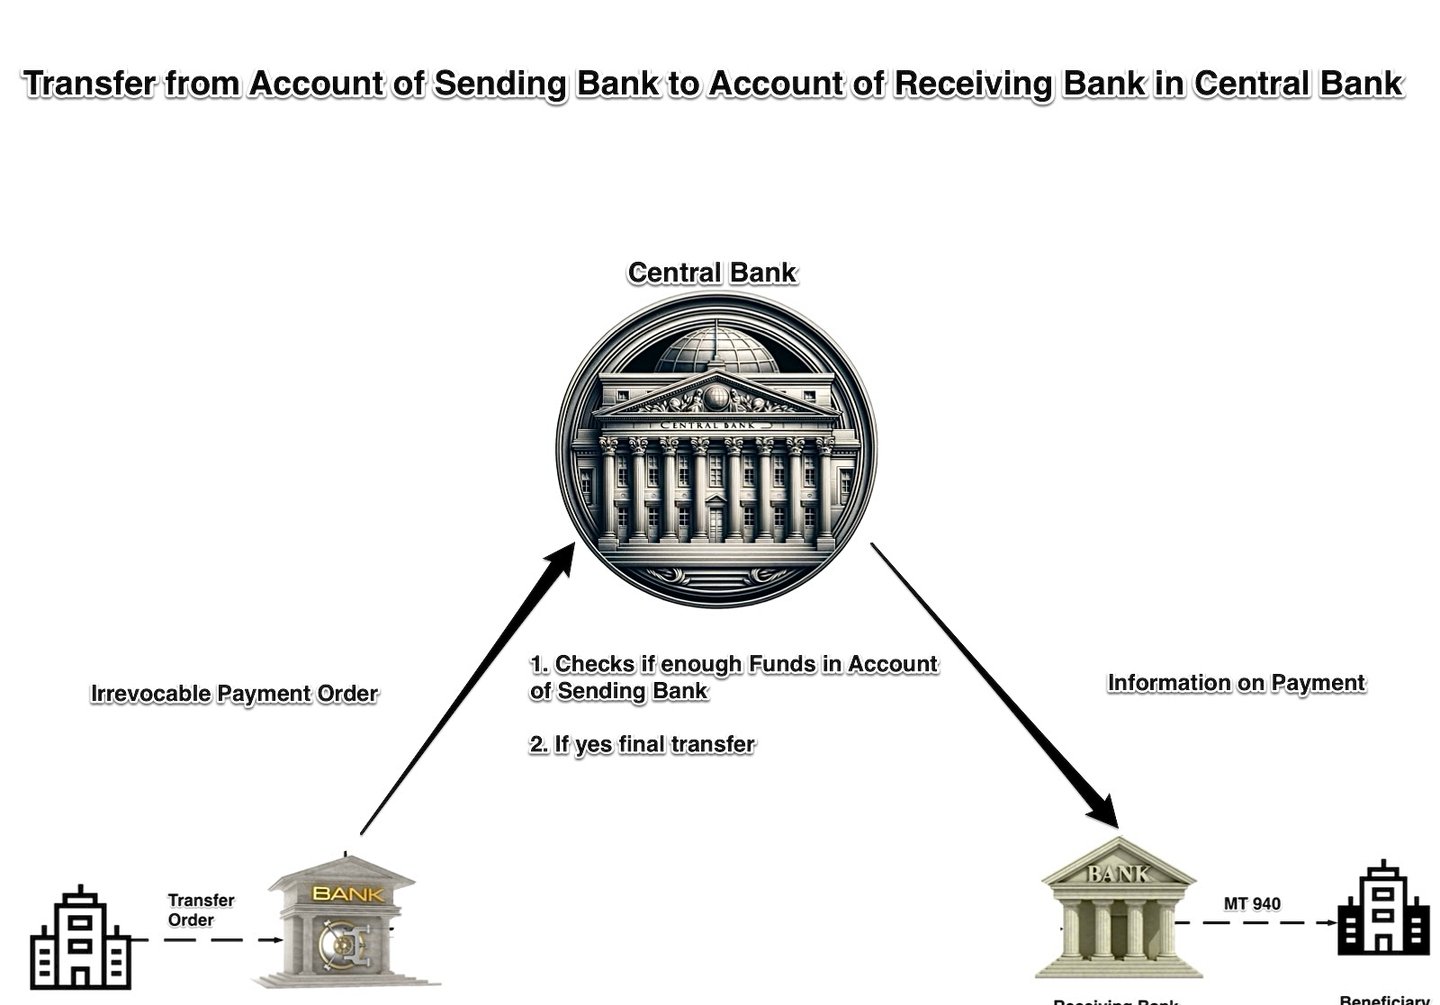
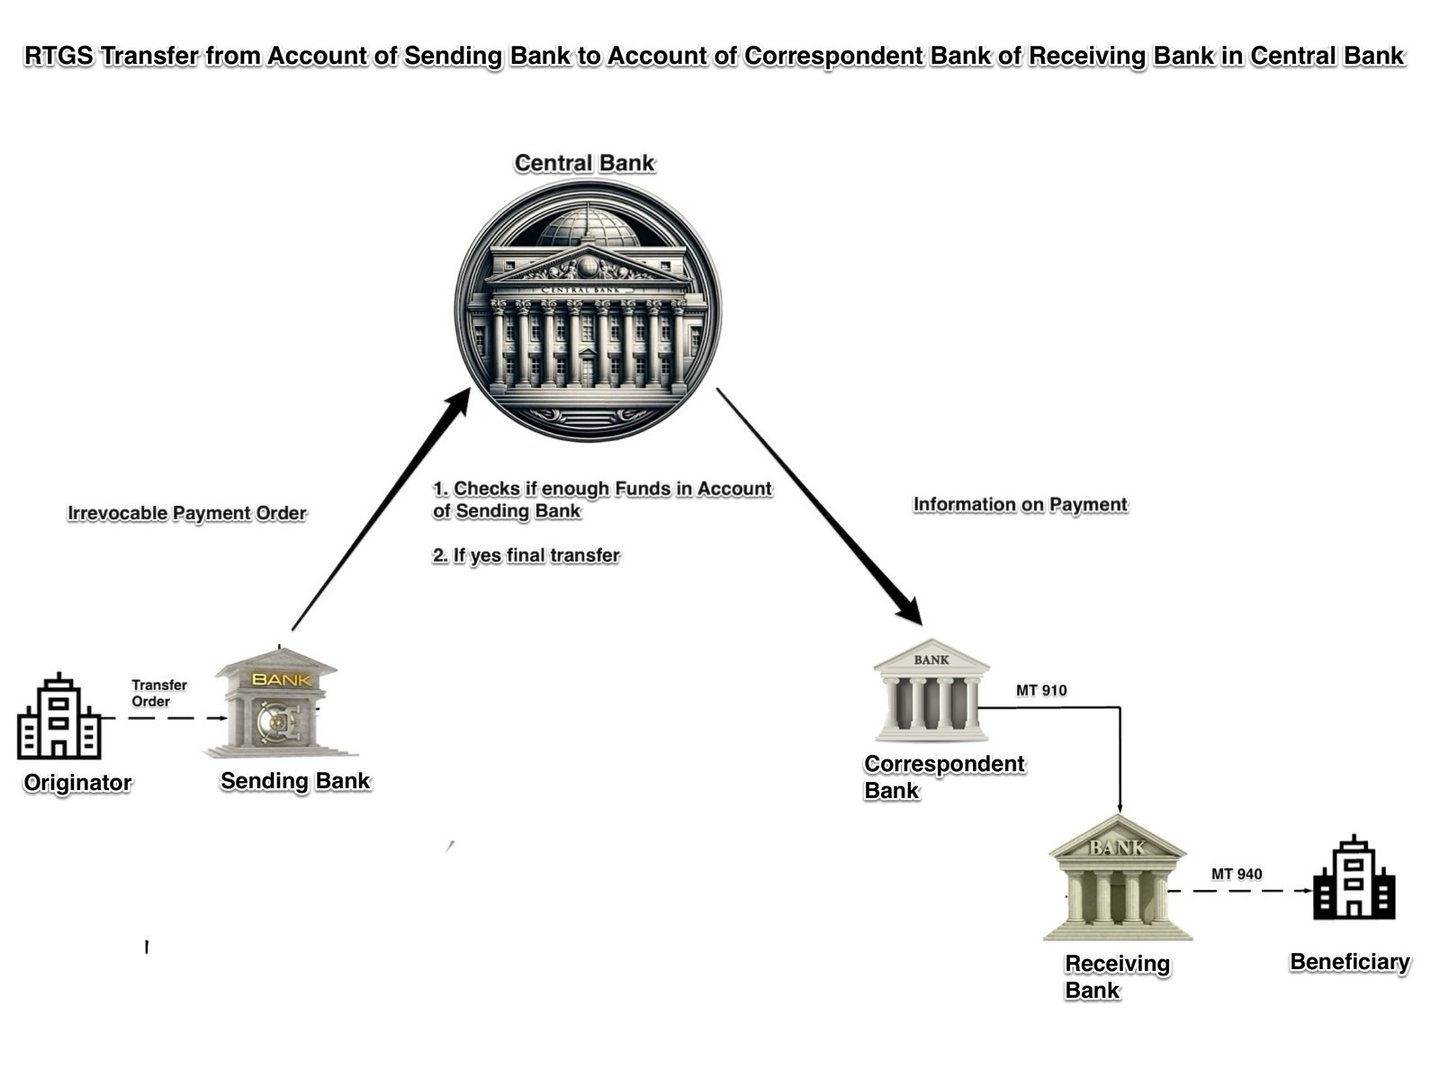
RTGS 시스템은 중앙은행 간 및 자체 시스템 내부의 통신을 위해 여러 메시지 형식을 사용합니다.
다음은 RTGS 간 통신에 사용되는 주요 메시지 유형의 요약입니다.
1. ISO 20022 메시지: T2(유로시스템, 2023년 3월부터), CHAPS(2023년 6월부터), Fedwire Funds(2025년 7월부터)를 비롯한 주요 RTGS 시스템 대부분이 현재 ISO 20022를 사용하고 있습니다. 일반적으로 사용되는 ISO 20022 메시지는 다음과 같습니다.
- pacs.008: 고객 신용 이체
- pacs.009: 금융기관 신용 이체
- pacs.010: 금융기관 자동이체(직접 인출)
- camt.056: 지급 취소 요청
- camt.029: 조사 결과 통보
- camt.053: 계좌 명세 메시지
- camt.054: 입출금 통지
2. 독자 규격: 일부 RTGS 시스템은 여전히 자체 독자 규격을 사용합니다. Fedwire는 2025년 7월 14일 ISO 20022로 전환하기 전까지 독자 규격인 FAIM 태그 형식을 사용하였습니다.
3. SWIFT MT 메시지: 일부 시스템은 여전히 Swift MT 메시지를 수용하나, 국경 간 MT 지급 메시지는 2025년 11월에 폐지되었습니다. 이에 상응하는 ISO 20022 메시지는 다음과 같습니다.
- pacs.008(구 MT103): 고객 대체 송금
- pacs.009(구 MT202): 금융기관 간 대체 송금
- camt.054(구 MT900/MT910): 차기 및 대기 통지
- camt.053(구 MT950): 거래내역서
4. 특수 메시지: 일부 RTGS 시스템은 특정 목적을 위해 특수 메시지를 사용합니다.
- MT096/MT097: Y-Copy 시스템에서 사용되는 승인 요청 및 응답 메시지
- xsys.001, xsys.002, xsys.003: ISO 20022 메시지를 위한 SWIFTNet Copy에서 사용되는 메시지
실시간 총액결제(RTGS) 이체
RTGS는 은행 및 기타 금융기관이 고액 거래와 시급한 거래를 처리하기 위해 사용하는 특수한 자금 이체 시스템입니다. 이 시스템은 거래를 건별로 즉시 연속적으로 결제할 수 있도록 합니다. RTGS 이체의 주요 특징은 다음과 같습니다.
- 실시간 처리: RTGS 시스템에서는 거래가 제출되는 즉시 지연이나 대기 시간 없이 처리 및 결제됩니다. 이러한 실시간 특성으로 인해 참가 기관 간에 자금이 신속하고 효율적으로 이전됩니다. 실시간 총액결제(RTGS) 시스템의 운영 방식은 송금 참가자가 통상 중앙은행 내에 위치한 RTGS 시스템 관리 센터에 결제 절차를 진행하도록 지시함으로써 지급 거래를 개시하면서 시작됩니다. 이 절차가 성공적으로 수행되면 지급 내역이 수취 참가자에게 자동으로 전달됩니다. 결제의 성공 여부는 송금 은행이 중앙은행에 보유한 잔액이 충분한지에 달려 있습니다.
- 총액 결제: 거래를 서로 상계하여 특정 주기마다 순액만을 결제하는 차액결제 시스템과 달리, RTGS는 각 거래를 개별적으로, 그리고 총액 기준으로 결제합니다. 이는 각 거래가 다른 거래와 상계되지 않고 전액 결제됨을 의미합니다.
- 최종성 및 취소 불가능성: RTGS 시스템에서 거래가 결제되면 해당 거래는 최종적이며 취소할 수 없는 것으로 간주됩니다. 이는 수취 은행이 해당 자금에 대하여 무조건적인 청구권을 가지며, 거래를 되돌리거나 취소할 수 없음을 의미합니다. 이러한 특성은 결제 위험을 줄이고 금융 시스템의 안정성과 신뢰성을 보장합니다.
- 고액 거래: RTGS 시스템은 일반적으로 고액 거래를 처리하도록 설계되어 있으며, 거래 금액에 상한이 없는 경우가 많습니다. 이에 따라 RTGS는 국채, 외환 및 은행 간 이체 등과 관련된 거래를 결제하는 데 필수적인 수단입니다.
- 연속 운영: 대부분의 RTGS 시스템은 영업시간 동안 연속적으로 운영되어, 은행과 금융기관이 하루 종일 거래를 처리할 수 있습니다. 일부 시스템은 서로 다른 시간대를 수용하고 국제 거래를 원활히 하기 위해 연장 운영 시간 또는 24시간 연중무휴 운영을 제공하기도 합니다.
- 중앙은행의 관여: RTGS 시스템은 통상 중앙은행이 운영하거나 그 감독 하에 운영되어 시스템의 안정성, 보안 및 무결성을 보장합니다. 중앙은행은 또한 은행 시스템의 유동성 관리와 단기 금리 통제 등 통화정책 시행을 위해 RTGS 시스템을 활용합니다.
- 보안 및 리스크 관리: RTGS 시스템은 사기, 사이버 위협 및 운영 리스크로부터 보호하기 위해 고도화된 보안 조치와 리스크 관리 관행을 갖추고 있습니다. 이러한 조치에는 암호화, 보안 메시징 프로토콜, 인증 및 권한 부여 통제, 실시간 모니터링 등이 포함될 수 있습니다.
- 유동성 관리: 실시간 총액결제(RTGS) 시스템은 거래를 건별로 실시간 결제하므로 참가 기관에 상당한 규모의 유동성을 요구할 수 있습니다. 이에 대응하기 위해 중앙은행은 흔히 일중 신용 공여 제도를 제공하며, 은행은 이를 통해 결제 의무를 이행하기 위한 자금을 단기로 차입할 수 있습니다.
요컨대, 실시간 총액결제(RTGS) 이체는 글로벌 금융 시스템의 필수 구성 요소로서, 거액 거래의 즉각적이고 지속적이며 안전한 결제를 가능하게 합니다. RTGS 시스템은 실시간 처리, 총액 결제 및 거래의 완결성을 제공하여 금융기관 간 자금의 효율적인 이동을 보장하고 시스템 리스크를 줄입니다.
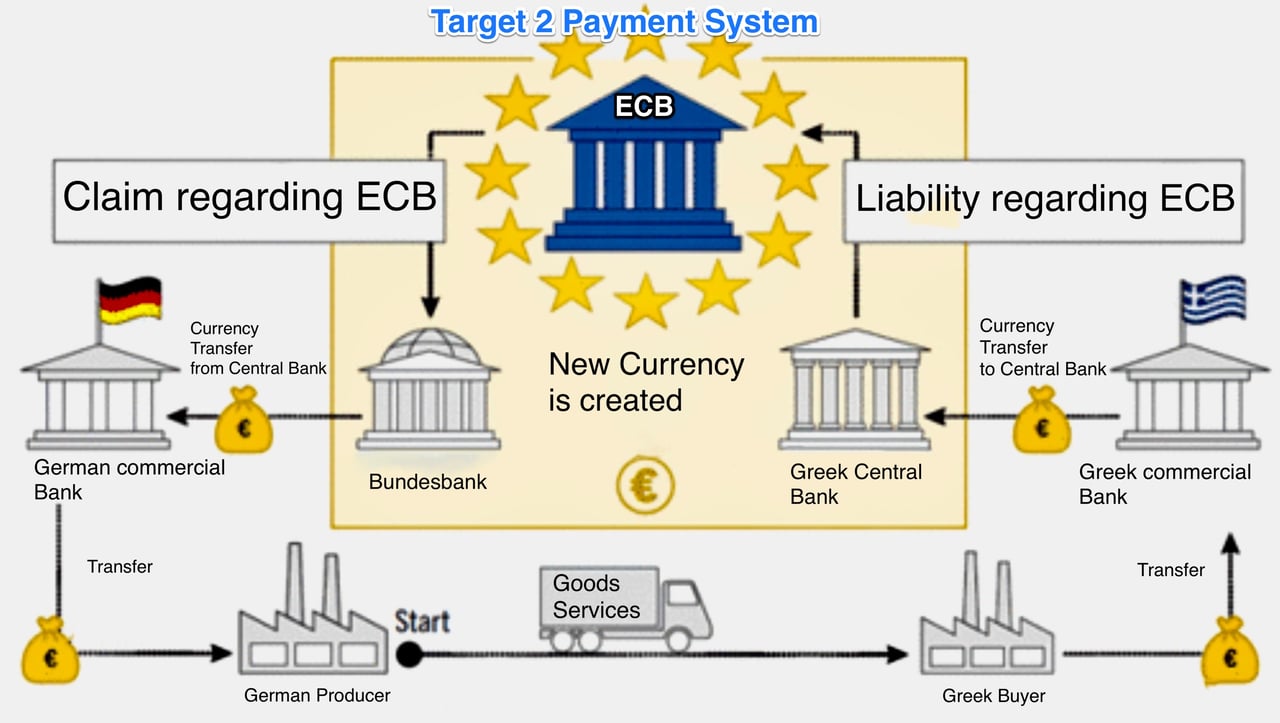
T2, T2S 및 TIPS
이들은 유럽중앙은행(ECB)과 유로존 국가의 각국 중앙은행으로 구성된 유로시스템이 운영하는 지급 및 증권 결제 시스템입니다. 각 시스템은 유럽 금융시장 내 거래의 처리 및 결제에서 고유한 기능을 수행합니다.
T2(TARGET2):
T2는 2023년 3월 TARGET2(범유럽 자동 실시간 총액결제 급행 이체 시스템 2세대)를 대체하였습니다. T2는 중앙 유동성 관리 구성요소와 은행 및 기타 금융기관 간 고액 유로화 거래를 위한 RTGS 서비스를 결합한 시스템입니다. T2는 유로시스템이 운영하며 중앙은행 화폐로 거래를 결제하므로, 즉시 결제 확정성을 제공하고 결제 리스크를 줄여 줍니다.
T2의 주요 특징은 다음과 같습니다.
- 고액 유로 거래의 실시간 처리 및 결제.
- 유럽 금융 시스템의 안정성, 안전성 및 효율성을 보장합니다.
- 유로시스템 통화정책의 이행을 지원합니다.
- 유동성 관리 및 담보 풀링과 같은 부수 서비스를 제공합니다.
- 유로존 전역에 걸쳐 통일된 지급 처리 플랫폼을 제공합니다.
T2S(TARGET2-Securities):
TARGET2-Securities는 유럽의 증권 거래 결제를 집중 처리하는 범유럽 증권 결제 플랫폼입니다. 유로시스템이 운영하며, 유럽 거래 후 처리(포스트 트레이드) 환경의 효율성을 높이고 시장 분절을 줄이며 비용을 낮추는 것을 목표로 합니다.
T2S의 주요 특징은 다음과 같습니다.
- 다수 통화로 이루어지는 증권 거래의 집중 결제(주로 유로화이나 덴마크 크로네 등 기타 통화도 포함).
- 참여 유럽 국가 전반에 걸친 증권 결제 관행의 조화.
- 증권 거래를 보관 및 결제하는 중앙예탁기관(CSD)을 연결함으로써 국경 간 결제를 원활하게 합니다.
- 국경 간 결제와 관련된 복잡성과 비용을 줄입니다.
- 증권이 해당 대금의 지급과 동시에 인도되도록 하여 상대방 위험을 줄이는 동시결제(DvP) 메커니즘을 운영합니다.
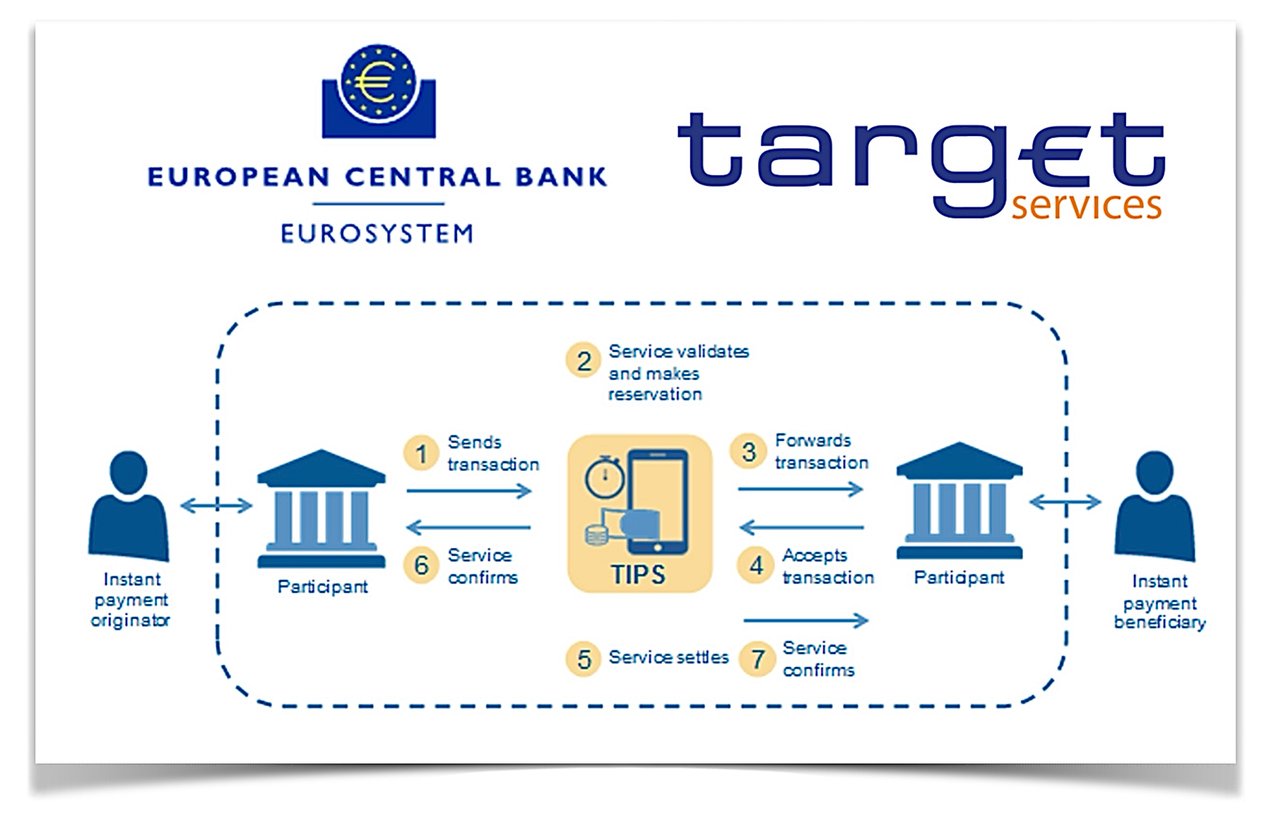
TIPS(TARGET Instant Payment Settlement):
TIPS는 유로시스템이 제공하는 범유럽 즉시결제 서비스입니다. 결제 서비스 제공자가 고객에게 연중무휴 24시간 유로화 즉시 결제를 제공할 수 있도록 하며, 단일 유로 결제 지역(SEPA) 전역에서 이용하실 수 있습니다.
TIPS의 주요 특징은 다음과 같습니다.
- 유로화 결제의 즉시 정산으로, 거래는 통상 수 초 이내에 완료됩니다.
- 연중무휴 24시간 서비스 이용 가능으로, 유럽 전역에서 실시간 결제를 지원합니다.
- 즉시 결제 지급을 위한 규칙, 표준 및 절차를 정한 SEPA Instant Credit Transfer(SCT Inst) 제도의 이용.
- 중앙은행 화폐에 의한 거래 결제로 안전성과 보안을 확보합니다.
- 낮은 거래 수수료(즉시 결제 건당 EUR 0.002).
요약하면, T2, T2S 및 TIPS는 유럽 금융 인프라의 핵심 구성 요소로서, 각각 거래의 처리 및 결제에서 고유한 목적을 수행합니다.
- T2는 고액 유로화 거래를 위한 실시간 총액 결제 시스템이며,
- T2S는 중앙집중식 증권 결제 플랫폼이며,
- TIPS는 즉시 지급 결제 서비스입니다.
이들은 함께 유럽 금융시장의 안정성, 효율성 및 통합에 기여합니다.
결제 식별번호(Payment ID)
T2에서 지급 건은 시스템이 부여하는 단일 번호로 식별되지 않습니다. 2023년 3월 ISO 20022로 전환한 이후, 지급 건은 송신자가 메시지에 기재하는 참조번호, 즉 업무 메시지 식별자(Business Message Identifier), 메시지 식별번호(Message Identification), 종단 간 식별번호(End-to-End Identification) 및 신용이체의 경우 UETR로 식별됩니다. 참가기관은 이러한 참조번호를 이용하여 지급 건을 추적하고 T2 통지(camt.054) 및 명세서(camt.053)와 대조합니다.
구 TARGET2 문서(SSP, ICM, ECONS)
TARGET2 및 그 단일 공유 플랫폼은 2023년 3월 T2로 대체되었습니다. 아래 문서는 참고용으로만 보관됩니다.
또는
- ICM 정보 및 제어 모듈,
- ECONS 강화된 비상 대응 솔루션
및
T2는 유로화 고액 결제 및 시간 민감형 거래를 처리하는 유로시스템의 실시간 총액결제(RTGS) 시스템입니다. 유로시스템은 유럽중앙은행(ECB)과 유로존 국가의 각국 중앙은행(NCB)으로 구성됩니다. T2는 유럽 금융 인프라의 핵심 구성 요소입니다.
T2의 운영 방식에 대한 개요는 다음과 같습니다:
- 참가 자격: T2는 유럽연합(EU) 및 유럽경제지역(EEA) 내의 은행, 중앙은행 및 기타 자격을 갖춘 금융기관이 이용할 수 있습니다. 또한 유럽 외 기관은 자신의 환거래 은행 역할을 하는 유럽 소재 은행을 통해 T2에 접근할 수 있습니다.
- 실시간 총액결제: 다른 RTGS 시스템과 마찬가지로 T2는 거래를 건별로, 총액 기준으로, 실시간 처리 및 결제합니다. 즉, 참가 은행 간에 거래의 지연이나 일괄 처리 없이 자금이 즉시 이전 및 결제됩니다.
- 중앙은행의 참여: T2에 참여하는 은행은 자국 중앙은행(NCB)에 계좌를 보유합니다. 이들 중앙은행은 결제 대행기관으로서 T2를 통한 거래 결제를 원활히 하는 데 핵심적인 역할을 수행합니다.
- 단일 공유 플랫폼(SSP): T2는 모든 참가 은행과 중앙은행이 이용하는 단일 기술 플랫폼에서 운영됩니다. 이 플랫폼은 유로시스템을 대신하여 4개 중앙은행("4CB"), 즉 독일 연방은행(Deutsche Bundesbank), 프랑스 중앙은행(Banque de France), 이탈리아 중앙은행(Banca d’Italia), 스페인 중앙은행(Banco de España)이 개발하고 운영합니다. 전신인 TARGET2 단일 공유 플랫폼은 이 가운데 앞의 세 중앙은행이 운영하였습니다.
- 운영 시간: T2는 모든 TARGET 영업일에 운영됩니다. RTGS 주간 거래 단계는 중앙유럽시간(CET) 기준 07:00부터 18:00까지(UTC 06:00~17:00, 하계에는 한 시간 앞당겨짐)이며, 부수 시스템을 위한 야간 결제가 병행됩니다.
- 메시징 및 통신: T2는 ISO 20022 메시지를 사용하며, 이 메시지는 Swift 및 Nexi-Colt와 같은 네트워크 서비스 제공자를 통해 유로시스템 단일 시장 인프라 게이트웨이(ESMIG)로 교환됩니다. 이러한 표준화된 메시지 형식은 T2 시스템 내에서 결제 정보를 안전하고 효율적이며 정확하게 교환할 수 있도록 보장합니다.
- 유동성 관리: T2는 담보부 일중 신용, 상시 여수신제도, 계좌 간 유동성 이체 등 은행이 유동성을 관리할 수 있는 수단을 제공합니다. 이를 통해 지급결제 시스템의 원활한 기능이 보장되며 유로존 내 금융 안정성 유지에 기여합니다.
- 다른 결제 시스템과의 관계: T2는 다른 통화(예: 영국 파운드, 미국 달러)의 고액 거래에 사용되는 CHAPS, Fedwire, CHIPS 등 다른 결제 시스템과 병행하여 운영됩니다. 또한 T2는 증권 거래 결제를 위한 TARGET2-Securities(T2S) 및 즉시 결제를 위한 TIPS와 연계되어 있습니다.
요약하면, T2는 유로 표시 고액 지급 및 시간 민감 거래를 처리하는 유로시스템의 실시간 총액결제(RTGS) 시스템입니다. T2는 유럽연합 내외의 은행, 중앙은행 및 기타 금융기관에 실시간 총액결제 서비스를 제공합니다. T2는 유럽 금융 인프라에서 핵심적인 역할을 수행하며, 유로존 전역에서 안전하고 효율적이며 신속한 자금 이전을 보장합니다.

T2에서 자동이체 거래는 어떻게 수행됩니까?
T2에서 은행 간 자동이체(direct debit)는 풀(pull) 방식의 지급으로서, 채권자 참가기관이 채무자가 사전에 부여한 승인에 근거하여 채무자 참가기관의 계좌에서 대금을 인출하는 것을 말합니다.
- 사전 승인: 채무자 참가자는 채권자(및 그 중앙은행)가 자신의 계좌에서 인출하는 것을 승인하며, 거래 상대방별 또는 전체에 대한 한도를 설정할 수 있습니다.
- 지시: 채권자는 ISO 20022 금융기관 직접 인출 메시지(pacs.010)를 T2로 전송합니다. TARGET2에서는 Swift MT204가 사용되었습니다.
- 결제: T2는 승인 여부, 한도 및 가용 유동성을 확인한 후, 중앙은행 화폐로 채무자 계좌에서 차감하고 채권자 계좌에 입금하며, 이는 즉시 이루어지고 확정적입니다.
- 통지: 양 당사자는 통지(camt.054)를 수신하며 거래 명세서(camt.053)에서 기장 내역을 확인할 수 있습니다.
- 보안: 참가자는 도매 지급 사기 위험 감축을 위한 CPMI 전략(2018)에 따른 유로시스템의 단말 보안 요건을 충족해야 합니다.
대규모 거래량을 위한 당행의 전자 결제 계좌
전자 결제 계좌는 서로 다른 은행 또는 금융기관 간의 자금 이체를 원활하게 합니다. 이 과정에는 대개 중개자 역할을 하는 중앙 청산기관 또는 중앙은행이 관여합니다. 기술적으로 작동하는 방식을 간략히 설명하면 다음과 같습니다.
1. 거래 개시: X은행의 고객 A가 Y은행의 고객 B에게 자금을 이체하고자 합니다.
2. 메시지 작성: X은행은 금액, 수취 계좌 등 모든 거래 정보를 담은 보안 전자 메시지를 (통상 ISO 20022 또는 SWIFT와 같은 표준을 사용하여) 작성합니다.
3. 메시지 전송: 메시지는 운영 중인 시스템에 따라 중앙 청산기관 또는 중앙은행으로 직접 전송됩니다.
4. 검증 및 확인: 청산기관 또는 중앙은행은 메시지를 확인하고 X은행이 거래를 완료할 충분한 자금을 보유하고 있는지 확인합니다.
5. 차기 및 대기: 검증이 완료되면 청산기관은 X은행의 결제 계좌에서 차기하고 Y은행의 결제 계좌에 대기합니다.
6. 통지: 양 은행에 결제 완료가 통지되며, Y은행은 해당 금액을 고객 B의 계좌에 입금합니다.
7. 대사: 영업일 종료 시 또는 합의된 다른 기간에 은행들은 모든 거래가 반영되었는지 확인하기 위해 장부를 대사합니다.
8. 보관: 거래 기록은 규제 및 감사 목적으로 보관됩니다.
9. 결제 완결성: 거래가 결제되면 취소할 수 없습니다.
중앙 기관의 활용은 서로 다른 은행 기관 간의 신뢰, 보안 및 원활한 상호운용성을 보장합니다.
전 세계의 RTGS 시스템
실시간 총액결제(RTGS) 시스템은 대부분 국가 금융 인프라의 근간으로서, 거액 은행 간 거래의 즉시 결제를 제공합니다. 세계 최대 규모의 RTGS 시스템은 통상 주요 경제권의 중앙은행이 운영합니다. 이러한 시스템에는 다음이 포함됩니다.
- Fedwire(미국) – 연방준비제도(Federal Reserve System) 운영
- T2 – 유로 지역 21개국 및 연계된 비유로권 중앙은행을 대상으로 유로시스템이 운영합니다
- CHAPS(영국) – 영란은행이 운영
- 러시아 중앙은행 지급 시스템(러시아) – 러시아 중앙은행 운영
- RTGS(인도) – 인도 중앙은행(Reserve Bank of India)이 운영
- BOJ-NET(일본) – 일본은행이 운영
- SIC(스위스) – 스위스 국립은행이 운영
- RITS(호주) – 호주 중앙은행이 운영
RTGS 시스템은 다음과 같은 다양한 기준에 따라 분류할 수 있습니다.
- 지리적 적용 범위:
a. 단일 국가를 대상으로 하는 국내 RTGS 시스템(예: 미국의 Fedwire, 인도의 RTGS) b. 복수 국가를 대상으로 하는 지역 또는 국제 RTGS 시스템(예: 유로존의 T2) - 사용 통화:
a. 단일 통화 RTGS 시스템: 단일 통화로 거래를 결제하는 시스템(예: USD로 거래를 결제하는 Fedwire) b. 다중 통화 결제 시스템: 18개 통화의 외환 거래를 동시결제(PvP) 방식으로 결제하는 CLS Bank International 등(엄밀히 말하면 RTGS는 아님) - 참가자 유형:
a. 주로 은행 및 금융기관을 대상으로 하는 중앙은행 운영 RTGS 시스템(예: Fedwire, T2) b. 일반적으로 차액결제 방식에 기반한 민간 운영 거액결제 시스템(예: 미국의 CHIPS, 유로 지역의 EURO1) - 서비스 범위:
a. 고액 은행 간 거래를 주된 대상으로 하는 RTGS 시스템(예: Fedwire, T2) b. 증권 결제 또는 소액 결제 서비스 등 부가 서비스를 제공하는 RTGS 시스템(예: 일본의 BOJ-NET)
기타 RTGS 시스템
실시간 총액결제(RTGS)는 은행 간에 거액의 자금을 실시간으로 이체할 수 있도록 하는 전자 지급결제 시스템의 한 유형입니다. RTGS는 고액 결제 시스템으로, 은행 간 자금 이체나 국채 결제와 같은 대규모 거래에 주로 사용됩니다.
RTGS의 핵심 장점 중 하나는 거래 처리 속도입니다. 이 시스템은 실시간으로 운영되므로 자금이 거의 즉시 이체되어 거래가 신속하게 결제됩니다. 이는 결제까지 더 오랜 시간이 소요될 수 있는 일괄 처리 방식과 같은 다른 결제 시스템과 대비됩니다.
RTGS의 또 다른 장점은 고액 거래를 처리할 수 있다는 점입니다. 이 시스템은 대규모 자금을 처리하도록 설계되어 있어 국채 및 기타 고액 거래의 결제에 흔히 사용됩니다. 이로써 RTGS는 금융시장의 안정성과 효율성을 유지하는 데 중요한 수단이 됩니다.
RTGS 시스템은 중앙은행 또는 기타 금융기관이 운영하며, 통상 금융기관이나 기타 대규모 조직만 이용할 수 있습니다. RTGS 시스템을 이용하려면 금융기관이 중앙은행 또는 기타 운영기관에 계좌를 보유하고 있어야 합니다.
RTGS는 중앙은행 장부상에서 차변과 대변을 상계하지 않고 개별 지급 지시 단위로 지급을 연속적으로 결제하는 절차입니다. 실시간 총액 결제 방식의 지급은 완료되면 최종적이며 취소할 수 없습니다. 대부분의 국가에서 이 시스템은 중앙은행이 관리 및 운영합니다.
전반적으로 RTGS는 은행 및 기타 금융기관 간에 거액의 자금을 이체하는 신속하고 효율적인 방식입니다. 실시간 처리와 고액 거래 처리 능력 덕분에 금융시장의 안정성과 효율성을 유지하는 데 중요한 수단이 됩니다
Fedwire, Sorbnet2 등 기타 실시간 총액결제(RTGS) 시스템:
RTGS 시스템:
앙골라 | SPTR (포르투갈어: Sistema de pagamentos em tempo real; 실시간 결제 시스템)
아르헨티나 | MEP (스페인어: Medio electrónico de pagos; 전자 결제 수단)
아제르바이잔 | AZIPS (아제르바이잔 은행 간 결제 시스템)
호주 | RITS (호주 중앙은행 정보 및 이체 시스템)
바레인 | RTGS (실시간 총액 결제 시스템)
방글라데시 | RTGS (방글라데시 은행 결제 서비스 부문)
바베이도스 | 중앙은행 실시간 총액 결제 시스템 (CBRTGS)
보스니아 헤르체고비나 | RTGS
벨라루스 | BISS (벨라루스 은행 간 결제 시스템)
불가리아 | 2026년 1월 유로 도입 이후 T2 (이전에는 RINGS)
브라질 | STR (포르투갈어: Sistema de Transferência de Reservas; 준비금 이체 시스템)
캐나다 | Lynx (2021년부터 RTGS로 운영되며, 차액 결제 방식의 고액 이체 시스템을 대체함)
중국 | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
칠레 | LBTR/CAS (스페인어: Liquidación Bruta en Tiempo Real; 실시간 총액결제)
크로아티아 | 2023년 1월 유로 도입 이후 T2 (이전에는 HSVP)
체코 | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
덴마크 | 2025년부터 덴마크 크로네에 대해 T2 (이전에는 Kronos2)
도미니카 공화국 | LBTR (스페인어: Liquidación Bruta en Tiempo Real; 실시간 총액결제)
이집트 | RTGS
유로존 | T2
피지 | FIJICLEAR
홍콩 | Clearing House Automated Transfer System (CHATS)
헝가리 | VIBER (헝가리어: Valós Idejű Bruttó Elszámolási Rendszer; 실시간 총액결제 시스템)
조지아 | GPSS (Georgian Payment and Securities System)
인도 | RTGS
인도네시아 | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
이란 | SATNA (سامانه تسویه ناخالص آنی, 실시간 총액결제 시스템)
이라크 | RTGS (실시간 총액결제 시스템)
이스라엘 | Zahav (히브리어: זה”ב זיכויים והעברות בזמן אמת; Zahav 실시간 입금 및 이체)
일본 | BOJ-NET (일본은행 금융 네트워크 시스템)
요르단 | RTGS-J
케냐 | Kenya Electronic Payment and Settlement System (KEPSS)
한국 | BOK-WIRE+ (한국은행 금융망, 한은금융망)
쿠웨이트 | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
레바논 | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
마케도니아 | MIPS (Macedonian Interbank Payment System) – 북마케도니아
마카오 | RTGS
말라위 | MITASS (Malawi Interbank Settlement System)
말레이시아 | RENTAS (Real Time Electronic Transfer of Funds and Securities)
모리셔스 | Mauritius Automated Clearing and Settlement System (MACSS)
멕시코 | SPEI (스페인어: Sistema de Pagos Electrónicos Interbancarios; 은행 간 전자지급 시스템)
모로코 | SRBM (Système de règlement brut du Maroc; 모로코 총액결제 시스템)
나미비아 | NISS (Namibia Interbank Settlement System)
뉴질랜드 | ESAS (Exchange Settlement Account System)
나이지리아 | CIFTS (CBN Inter-Bank Funds Transfer System)
파키스탄 | RTGS (실시간 총액결제 시스템)
파라과이 | LBTR (스페인어: Liquidación Bruta en Tiempo Real; 실시간 총액결제)
페루 | LBTR (스페인어: Liquidación Bruta en Tiempo Real; 실시간 총액결제)
필리핀 | PhilPaSS
폴란드 | SORBNET 및 SORBNET2
카타르 | Qatar Payment System (QPS)
러시아 | Bank of Russia Payment System (BESP 대체)
루마니아 | ReGIS
사우디아라비아 | Saudi Arabian Riyal Interbank Express (SARIE)
싱가포르 | MEPS+ (MAS Electronic Payment System Plus)
남아프리카공화국 | SAMOS (The South African Multiple Option Settlement)
스리랑카 | LankaSettle (RTGS/SSSS)
스웨덴 | RIX (스웨덴어: Riksbankens system för överföring av kontoförda pengar)
스위스 | SIC (Swiss Interbank Clearing)
대만 | CIFS (CBC Interbank Funds Transfer System)
탄자니아 | Tanzania Interbank Settlement (TIS)
태국 | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
튀르키예 | EFT (전자자금이체)
아랍에미리트 | UAE Funds Transfer System (UAEFTS)
우크라이나 | SEP (우크라이나 중앙은행 전자지급 시스템)
영국 | CHAPS (Clearing House Automated Payment System)
미국 | Fedwire
우간다 | Uganda National Interbank Settlement (UNIS)
잠비아 | Zambian Interbank Payment and Settlement System (ZIPSS)
짐바브웨 | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
RTGS 시스템은 그 명칭이 의미하는 바와 같이 참가 은행 및 금융기관 간 고액 및 우선순위가 높은 거래를 실시간으로 결제합니다. 이러한 시스템은 통상 중앙은행이 운영하며, 중앙은행은 결제 대리인으로서 자금 이체의 안전성, 효율성 및 정확성을 보장합니다.
RTGS 시스템은 국내 시스템입니다. 각 시스템은 자국 통화만을 결제하며, 해당 중앙은행에 계좌를 보유한 참가 기관 간에 이루어집니다. 따라서 국경 간 지급은 '하나의 RTGS에서 다른 RTGS로' 이동하지 않습니다. 국경 간 지급은 다음과 같이 처리됩니다.
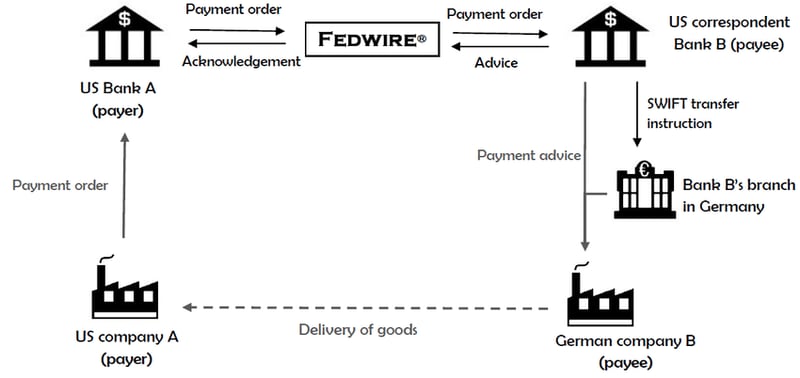
- 환거래 은행 업무: 상업은행들은 서로 계좌를 보유합니다(노스트로 및 보스트로 계좌). 해외 RTGS에 직접 접근할 수 없는 은행은 해당 접근 권한을 가진 환거래 은행을 이용합니다.
- 메시징: 지시 내용은 Swift를 통해 은행 간에 전달되며, 현재는 ISO 20022 형식(pacs.008, pacs.009)이 사용됩니다.
- 국내 구간: 각 구간은 해당 통화의 RTGS에서 결제되며, 예를 들어 미국 달러는 Fedwire, 유로는 T2에서 결제됩니다.
- 외환 결제: 통화 교환이 이루어지는 경우, CLS는 양쪽 결제를 동시에 처리(동시결제, payment versus payment)하여 결제 위험을 제거할 수 있습니다.
- 중앙은행: 중앙은행은 소속 은행들의 상업 지급 결제를 직접 중계하지 않습니다. 중앙은행은 결제 계좌를 제공하며, 경우에 따라 통화스왑 라인이나 시스템 간 연계도 제공합니다. 예를 들어 TIPS는 유로, 스웨덴 크로나 및 덴마크 크로네를 결제합니다.
RTGS 시스템 내 거래에는 추가 수수료가 부과됩니다.
Fedwire
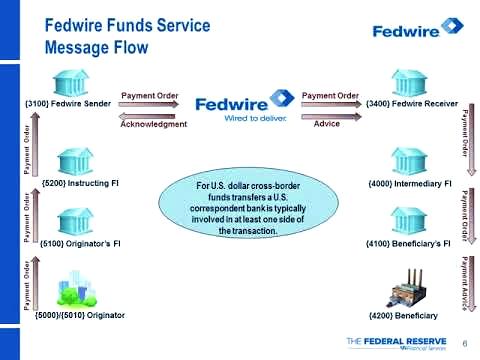
Fedwire(Fedwire Funds Service)는 미국의 고액 결제를 위한 실시간 총액결제(RTGS) 시스템입니다. 미국의 중앙은행 제도인 연방준비제도가 운영합니다. Fedwire를 통해 참가 은행 및 금융기관은 전자 자금이체를 송수신할 수 있으며, 이는 주로 고액 거래와 시간이 중요한 지급에 이용되고 즉시 결제 완결성이 보장됩니다.
Fedwire의 운영 방식은 다음과 같이 개관할 수 있습니다.
- 참가 기관: Fedwire는 연방준비은행에 계좌를 보유한 은행, 신용협동조합 및 기타 예금취급기관뿐 아니라 미국 재무부와 일부 정부 기관이 이용합니다.
- 실시간 총액결제: 거래 건수를 줄이기 위해 차액결제(netting)를 사용하는 일부 다른 결제 시스템과 달리, Fedwire는 각 거래를 총액 기준으로 건별로 실시간 처리 및 결제합니다. 이는 참가 은행 간에 자금이 지체나 거래의 일괄 처리 없이 즉시 이전되고 결제된다는 것을 의미합니다.
- 즉시 확정성: Fedwire를 통한 지급은 처리가 완료되면 최종적이며 취소할 수 없는 것으로 간주됩니다. 이는 참가 기관에 높은 수준의 확실성을 제공하며 결제 위험을 줄이는 데 기여합니다.
- 운영 시간: Fedwire Funds Service는 영업일 기준 하루 22시간 운영되며, 직전 역일 21:00(ET)에 개시하여 19:00(ET)에 마감합니다. 이에 따라 은행 및 금융기관은 영업일 내내 지급을 송수신할 수 있습니다.
- 보안 및 리스크 관리: Fedwire는 시스템의 무결성과 안정성을 보장하기 위해 강력한 보안 조치와 리스크 관리 체계를 운영합니다. 여기에는 순채무한도, 일중 당좌대월에 대한 수수료 및 담보, 비상 대체 사이트가 포함됩니다. Fedwire는 CPMI-IOSCO 금융시장 인프라 원칙을 준수합니다.
- 다른 결제 시스템과의 관계: Fedwire는 CHIPS 및 SWIFT와 같은 다른 결제 시스템과 병행하여 운영됩니다. Fedwire가 고액 거래의 실시간 총액결제에 중점을 두는 반면, CHIPS는 대규모 고액 지급의 청산 효율을 높이기 위해 차감 결제를 활용하는 민간 부문 시스템이며, SWIFT는 국경 간 지급 관련 통신을 지원하는 글로벌 메시징 네트워크입니다.
2025년 7월까지 Fedwire는 번호가 부여된 '태그'로 구성된 자체 FAIM 형식을 사용하였습니다. 2025년 7월 14일부터 Fedwire Funds 메시지는 ISO 20022를 사용합니다(예: 고객 이체에는 pacs.008, 은행 간 이체에는 pacs.009). 일반적인 Fedwire Funds 메시지의 주요 구성 요소는 다음과 같습니다.
- 송수신자 식별 정보: 여기에는 미국은행협회(ABA) 라우팅 번호가 포함되며, 이는 라우팅 트랜짓 번호(RTN)라고도 불리는 송금 금융기관과 수취 금융기관의 고유 식별자입니다.
- 유형 코드: 기존 형식에서는 네 자리 유형/하위 유형 코드가 기본 이체 또는 취소 요청과 같은 지시의 종류를 지정했으나, ISO 20022에서는 메시지 유형 자체가 이 정보를 담고 있습니다.
- 금액: 거래 금액은 쉼표 및 기타 서식 문자 없이 미국 달러로 표기합니다.
- 송금인 참조번호: 송금 기관이 거래를 고유하게 식별하기 위해 부여하는 영숫자 코드로, 통상 최대 16자입니다.
- 업무 기능 코드(BFC): 이 코드는 결제 대금, 무역 대금, 동일 기업 내 이체 등 거래의 목적 또는 성격을 나타냅니다.
- 수취인 정보: 수취인(자금의 최종 수령인)의 성명과 계좌번호, 그리고 수취인의 금융기관이 포함됩니다.
- 송금인 정보: 송금인(이체를 개시하는 개인 또는 법인)의 성명 및 계좌번호와 해당 금융기관이 포함됩니다.
- 기타 정보: 송금 관련 정보, 중개은행 상세 정보, 특별 지시사항 등 거래와 관련된 추가 정보를 필요에 따라 포함할 수 있습니다.
발신 기관이 Fedwire Funds Format으로 메시지를 작성하면, Fedwire Funds Service를 통해 연방준비제도에 제출합니다. 연방준비제도는 지급 지시를 실시간으로 처리하며, 정상적으로 완료되면 발신 기관과 수신 기관 모두에 확인 메시지를 전송합니다.
요약하면, Fedwire는 미국 연방준비제도가 운영하는 실시간 총액결제(RTGS) 시스템으로, 미국 내 참가 은행 및 금융기관 간의 고액·시급 지급을 가능하게 합니다. 거래를 건별로 총액 기준으로 실시간 처리하고 결제하며, 즉각적인 결제 완결성을 갖습니다. Fedwire는 기관 간 자금이 안전하고 효율적이며 신속하게 이전되도록 보장함으로써 미국 금융 시스템에서 중요한 역할을 수행합니다.
Fedwire
Fedwire 참조번호 또는 Fed 번호(IMAD/OMAD)
입출력 메시지 책임 데이터(IMAD/OMAD) 시스템은 SWIFT GPI의 UETR 번호와 마찬가지로, 연방준비은행 서비스, 특히 FedWire Funds Service를 통해 이루어지는 전자 자금 이체 분야의 핵심 구성 요소입니다. 이 시스템은 모든 전신 송금 거래에 고유한 IMAD 또는 OMAD 번호를 부여합니다. 이러한 고유 식별자는 전신 송금의 추적 가능성, 책임성 및 철저한 조사를 보장하는 데 중요한 역할을 합니다.
IMAD는 22자로 구성되며, 입력 일자(8자리, YYYYMMDD), 입력 출처(8자) 및 일련번호(6자리)로 이루어집니다. 예: 20251014ABCD1234000123.
1. 정의 및 목적:
- IMAD/OMAD: 이 약어는 각각 입력 메시지 책임 데이터(Input Message Accountability Data)와 출력 메시지 책임 데이터(Output Message Accountability Data)를 의미합니다.
- 고유성: 각 IMAD 또는 OMAD 번호는 특정 전신환 이체에 대해 고유하며, 이를 통해 각 거래를 개별적으로 식별하고 추적할 수 있습니다.
- 추적 가능성: 이 번호들은 송금의 개시부터 완료까지 결제 전 과정에서 해당 송금을 추적하는 데 활용됩니다.
2. 구조:
IMAD/OMAD 번호는 일반적으로 거래에 관한 특정 정보를 제공하는 세 가지 구성 요소로 이루어집니다.
- 날짜(8자리): 거래일로서, 거래가 처리된 날짜를 식별하는 데 사용됩니다.
- 입력 소스(Input Source, 8자): Fedwire에 대한 송신자의 연결을 식별하는 코드입니다.
- 일련번호(6자리): 해당 일자 및 출처 내에서 참조번호가 고유하도록 부여하는 일련번호입니다.
3. 기능:
- 추적: 은행 및 금융기관은 IMAD/OMAD 번호를 사용하여 전신환 송금의 처리 상태를 추적하고, 송금이 정확하고 적시에 처리되도록 합니다.
- 조사: IMAD/OMAD 번호는 고유하므로 전신환 송금 과정에서 발생하는 불일치, 추적 또는 문제를 효율적으로 조사할 수 있습니다. 여기에는 오류, 지연 또는 부정 의심 거래가 포함될 수 있습니다.
- 분쟁 해결: 분쟁이 발생한 경우, IMAD/OMAD 번호를 참조하여 거래 내역에 대한 명확하고 논란의 여지가 없는 기록을 제시할 수 있습니다.
- 컴플라이언스: 금융기관은 규제 준수 의무의 일환으로 IMAD/OMAD 번호의 기록을 보관해야 합니다. 이를 통해 규제 당국이나 고객의 문의에 대하여 상세한 보고서를 제공하고 대응할 수 있습니다.
- 감사: 이 번호는 감사 시 매우 중요하며, 감사인이 모든 거래가 정확하게 기록되고 처리되었는지 확인할 수 있게 합니다.
CHAPS
CHAPS(Clearing House Automated Payment System)는 영란은행의 실시간 총액결제(RTGS) 시스템 내에서 운영됩니다.
CHAPS는 영국에 기반을 둔 고액 전자결제 시스템으로, 참가 금융기관 간 자금을 즉시 이체할 수 있도록 지원합니다. 주로 은행, 금융기관 및 기업 간의 대규모 거래를 위해 설계되었으며, 금융시장 거래의 결제, 기업 대출의 자금 조달, 자금 운용 업무 관리 등 다양한 목적으로 사용됩니다.
CHAPS 시스템은 영란은행의 RTGS 인프라 내에서 운영되며, 이 인프라는 지급을 실시간으로 총액 기준으로 결제하는 역할을 맡습니다. 즉, 거래는 다른 거래와 상계하거나 묶지 않고 건별로 결제됩니다. 이를 통해 결제 지연 및 금융 정체와 관련된 위험이 줄어듭니다.
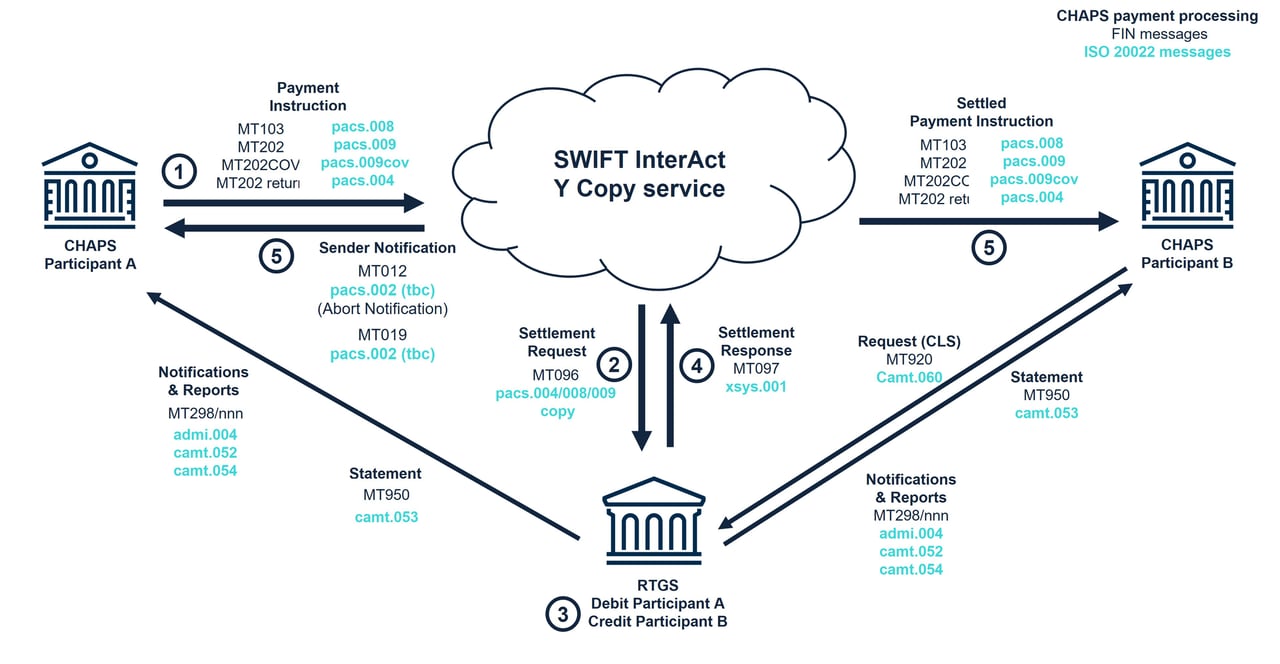
다음은 CHAPS가 RTGS 시스템 내에서 운영되는 방식에 대한 단계별 설명입니다.
- 개시: CHAPS 참가기관(통상 은행 또는 기타 금융기관)이 고객을 대신하여 또는 자기 계정으로 결제를 개시합니다. 결제 세부 정보는 CHAPS 시스템에 입력됩니다.
- 검증: CHAPS 시스템은 지급 내역을 검증하여 수취인 계좌 정보, 지급 금액 및 기타 관련 정보 등 필요한 정보가 제공되었고 정확한지 확인합니다.
- 전송: 검증이 완료되면 지급 메시지는 SWIFT를 통해 전송됩니다. Y-copy 서비스를 이용하여 영란은행(Bank of England)이 사본을 수신하고, 전체 메시지가 수취인 은행에 전달되기 전에 해당 지급을 결제합니다.
- 수취: 결제는 영란은행의 RTGS 시스템에서 이루어지며(다음 단계 참조), 그 이후에야 수취인의 거래은행이 지급 메시지를 수신합니다.
- 결제: 영란은행은 송금은행의 결제 계좌에서 금액을 차감하고 수취은행의 계좌에 실시간으로 입금합니다.
- 확인: 결제가 완료되면 CHAPS 송금 참가기관과 수취 참가기관 모두 거래가 성공적으로 처리되었음을 나타내는 확인 메시지를 수신합니다.
- 보고: CHAPS 참가기관은 거래 기록을 보관하여야 하며, 해당 기록은 정기적인 감사 및 보고 요건의 적용을 받습니다.
영국 중앙은행(Bank of England)은 2017년부터 CHAPS를 직접 운영해 왔으며, CHAPS는 2023년 6월부터 ISO 20022를 사용하고 있습니다.
CNAPS II
CNAPS는 "China National Advanced Payment System"(중국현대화지불시스템, 中国现代化支付系统)을 의미하는 중국 중앙은행의 지급결제 시스템이며, 이 중 고액결제시스템(High Value Payment System)은 위안화의 RTGS입니다.
CNAPS의 고액결제시스템(High Value Payment System)은 중국인민은행(PBOC)이 2005년에 가동하였으며 2013년부터 2세대(CNAPS II)로 고도화되었습니다. 이는 중국 내 참가 금융기관 간 고액 자금의 즉시 이체를 가능하게 하는 핵심 지급결제 인프라입니다.
CNAPS는 실시간 총액결제 방식으로 운영되며, 이는 거래가 다른 거래와 상계되거나 묶음 처리되지 않고 건별로 결제됨을 의미합니다. 이 시스템은 결제 지연 및 금융 정체와 관련된 위험을 줄여 자금이 신속하고 안전하게 이체되도록 보장합니다.
중국 국가 첨단 지급 시스템(CNAPS)은 주로 중국 국내 거래를 위해 설계되었습니다. 그러나 2세대 시스템인 CNAPS II가 도입됨에 따라 국경 간 지급 및 전 세계 다른 RTGS 시스템과의 연계가 한층 효율적으로 이루어지고 있습니다.
CNAPS와 다른 RTGS 시스템 간의 거래를 지원하기 위하여 일반적으로 다음과 같은 절차가 수반됩니다.
- 환거래 은행 관계: 중국 소재 은행과 타국 은행은 환거래 은행 관계를 맺습니다. 이는 중국 은행이 외국 은행에 계좌를 개설하여 유지하는 것(또는 그 반대)을 의미하며, 이를 통해 양 은행의 고객이 각자의 통화로 거래할 수 있습니다.
- 노스트로 계좌와 보스트로 계좌: 이러한 환거래 은행 관계에는 노스트로 계좌와 보스트로 계좌의 유지가 수반됩니다. 노스트로 계좌("당사가 귀 은행에 보유하는 계좌")는 은행이 외국 은행에 보유하는 계좌로, 통상 해당 외국 은행의 통화로 개설됩니다. 보스트로 계좌("귀 은행이 당사에 보유하는 계좌")는 동일한 계좌를 외국 은행의 관점에서 본 것입니다.
- 메시징 시스템: 국제은행간통신협회(SWIFT)는 금융기관 간 안전한 통신을 위한 주요 메시징 시스템입니다. 은행 간에는 표준화된 SWIFT 메시지를 통해 지급 지시와 거래 세부 정보가 교환됩니다.
- 결제: 지급 지시가 접수되어 확인되면 해당 RTGS 시스템을 통해 거래가 결제됩니다. 국내 은행은 국내 RTGS 시스템(예: CNAPS)을 통해 자국 통화로 거래를 결제하고, 해외 은행은 해외 RTGS 시스템을 통해 외화로 거래를 결제합니다.
- 통화 환산: 거래에 서로 다른 통화가 관련된 경우 외환 거래가 이루어집니다. 환율은 관련 은행 간에 합의되며, 해당 금액은 최종 결제 전에 수취인의 통화로 환산됩니다.
- 확인 및 보고: 결제가 완료되면 송금 은행과 수취 은행 모두 거래가 성공적으로 처리되었음을 나타내는 확인 메시지를 수신합니다. 은행은 거래 기록을 유지할 의무가 있으며, 해당 기록은 정기적인 감사 및 보고 요건의 적용을 받습니다.
CNAPS는 위에서 언급한 절차를 통해 다른 RTGS 시스템과 연계될 수 있으나, 통합 및 상호운용성의 수준은 규제 체계, 환거래 은행 관계 및 관련 당사자의 기술적 역량에 따라 달라질 수 있다는 점에 유의하시기 바랍니다.
최근 몇 년간 CNAPS와 다른 RTGS 시스템 간의 통합 및 협력을 강화하기 위한 노력이 이어져 왔습니다. 예를 들어 중국은 2015년 위안화 결제를 위한 국경 간 은행 간 결제 시스템(CIPS)을 출범시켰으며, 중국 인민은행(PBOC)은 다수의 중앙은행과 양자 간 통화스왑 협정을 체결하였습니다.
종합하면, CNAPS와 기타 RTGS 시스템 간의 연계는 국경 간 지급 및 결제를 원활히 처리하기 위해 환거래 은행 관계, SWIFT와 같은 확립된 메시징 시스템, 그리고 외환 거래에 의존합니다. 글로벌 금융 환경에서 이러한 시스템의 효율성, 보안성 및 상호운용성을 개선하기 위한 노력이 계속되고 있습니다.
SIC
스위스 은행 간 청산(SIC) 결제 시스템은 스위스의 중앙 결제 시스템입니다. 1987년 6월 10일부터 운영되고 있으며, 스위스 국립은행의 관장 하에 SIX Interbank Clearing Ltd(SIC Ltd)가 운영합니다. SIC 시스템의 주요 참가자는 스위스 은행 및 기타 금융시장 참여 기관입니다.
SIC는 대규모 거래 외에도 계좌 이체, 카드 결제, 자동이체 등 금융시장 참가자가 제공하는 서비스와 관련된 소액 결제도 처리합니다. SIC 시스템은 도입 이래 거래 건수와 결제 금액 모두에서 꾸준히 성장해 왔습니다.
SIC 시스템에 관한 자세한 내용은 스위스 국립은행과 SIC Ltd.가 공동으로 발간한 'The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report'를 참조하시기 바랍니다. 'Report on the SIC system'이라는 제목의 첫 번째 부분은 스위스 은행 간 청산(Swiss Interbank Clearing) 결제 시스템에 관한 상세 내용을 제공합니다. 시스템적으로 중요한 금융시장 인프라로서 SIC 시스템은 금융시장 인프라에 관한 CPMI-IOSCO 원칙(PFMI)을 준수합니다. 두 번째 부분인 'Disclosure Report on the SIC system'은 관련 CPMI-IOSCO 원칙이 SIC 시스템에 어떻게 적용되는지를 보여 줍니다.
BOJ-NET
일본은행 금융 네트워크 시스템(BOJ-NET)은 일본은행이 운영하는 실시간 총액결제(RTGS) 시스템입니다. 이 시스템은 일본 금융시장 인프라의 핵심 구성 요소로서, 일본 내 금융기관 간 엔화 거래를 안전하고 효율적으로 결제할 수 있도록 합니다.
BOJ-NET은 은행 간 이체, 증권 거래, 중앙은행 업무 등 거액 결제를 실시간으로 처리합니다. 거래는 건별로 실시간 결제되며, 각 지급은 즉시 취소 불가능하게 처리되므로 결제 지연이나 불이행의 위험이 제거됩니다.
BOJ-NET 운영 방식 개요:
- 거래 제출: 참가 금융기관은 지급 지시를 BOJ-NET에 직접 또는 환거래 은행을 통해 제출합니다.
- 실시간 처리: BOJ-NET은 지급 지시를 거래별로 처리합니다. 시스템은 거래를 승인하기 전에 송금인 계좌에 충분한 자금이 있는지 확인합니다. 승인이 완료되면 자금은 송금인 계좌에서 수취인 계좌로 즉시 그리고 취소 불가능하게 이전됩니다.
- 결제 완결성: BOJ-NET에서의 결제는 최종적이며 취소할 수 없습니다. 거래가 처리되면 되돌리거나 변경할 수 없습니다. 이러한 특성은 높은 수준의 확실성을 제공하고 참가 기관의 결제 위험을 줄여 줍니다.
- 연속 운영: BOJ-NET은 영업시간 중 연속적으로 운영되어 하루 종일 지급 지시를 실시간으로 제출하고 결제할 수 있습니다. 이를 통해 금융기관은 유동성을 보다 효과적으로 관리할 수 있으며, 일본 금융 시스템의 안정성 유지에도 기여합니다.
- 중앙은행의 감독: 일본은행은 BOJ-NET의 운영을 감독하여 시스템의 신뢰성, 보안 및 규제 요건 준수를 보장합니다.
RITS
RITS(Reserve Bank Information and Transfer System)는 호주 중앙은행이 운영하는 호주의 RTGS 시스템입니다. 참가 금융기관 간 고액 호주 달러 거래의 실시간 결제를 지원합니다. 또한 RITS는 고액 청산 시스템(HVCS) 및 대량 전자 청산 시스템(BECS) 등 호주의 다른 지급 시스템의 결제 시스템 역할도 수행합니다.
RITS는 은행 간 이체, 증권 거래 및 중앙은행 업무와 같은 거액 결제를 실시간으로 처리합니다. 거래는 건별로 실시간 결제되므로, 각 지급은 즉시 취소 불능으로 처리되어 결제 지연 또는 채무불이행 위험이 줄어듭니다.
RITS 운영 개요:
- 거래 제출: 참가 금융기관은 지급 지시를 RITS에 직접 또는 환거래 은행을 통해 제출합니다.
- 실시간 처리: RITS는 지급 지시를 거래 건별로 처리합니다. 시스템은 거래를 승인하기 전에 송금인 계좌에 충분한 자금이 있는지 확인합니다. 승인이 이루어지면 자금은 송금인 계좌에서 수취인 계좌로 즉시, 그리고 취소할 수 없는 방식으로 이체됩니다.
- 결제 완결성: RITS에서의 결제는 최종적이며 취소할 수 없습니다. 거래가 처리되면 되돌리거나 수정할 수 없습니다. 이러한 특성은 높은 수준의 확실성을 제공하고 참가 기관의 결제 위험을 줄입니다.
- 연속 운영: RITS는 영업시간 중 연속적으로 운영되므로 지급 지시를 하루 종일 실시간으로 제출하고 결제할 수 있습니다. 이를 통해 금융기관은 유동성을 보다 효과적으로 관리할 수 있으며, 호주 금융 시스템의 안정성을 유지하는 데 기여합니다.
- 중앙은행 감독: 호주 중앙은행(Reserve Bank of Australia)은 RITS의 운영을 감독하여 시스템의 신뢰성과 보안성, 그리고 규제 요건 준수를 보장합니다.
거액 결제 시스템(LVPS)
EURO1은 유럽 전역에서 당일 우선 처리가 필요한 유로화 거래의 결제를 위해 설계된 독자적인 민간 부문 고액 결제 시스템입니다. 이 시스템은 국내 및 국경 간의 고액이면서 시간에 민감한 거래의 처리에 주안점을 두고 있습니다.
각 지급은 처리 시점에 확정되며, 참가기관은 일과 종료 시 T2에서 순 잔액만을 결제합니다.
EURO1은 실시간 총액결제(RTGS) 방식에 준하는 차액결제 시스템으로 운영되며, 시스템상 중요 지급결제 시스템으로 분류되어 유럽중앙은행의 감시를 받습니다.
EURO1은 1999년 1월 유로화 도입과 함께 운영을 개시하여 ECU 청산 시스템을 승계하였습니다. 이 시스템은 EBA CLEARING이 운영하며, T2에 예치된 담보 유동성 풀을 통해 참가 기관이 이행하지 못하는 경우에도 결제가 완료되도록 보장합니다.
연속 연계 결제(Continuous Linked Settlement, CLS)는 외환(FX) 시장의 결제 위험을 제거하기 위해 설계된 전문 글로벌 금융 시스템입니다. 헤르슈타트 위험(Herstatt risk)이라고도 불리는 결제 위험은 시차 또는 상대방의 채무불이행 등으로 인해 외환 거래의 한 당사자가 매도한 통화를 인도하였음에도 매수한 통화를 수령하지 못할 때 발생합니다. CLS는 이러한 위험을 해소하고 글로벌 외환 시장의 전반적인 안정성과 효율성을 높이기 위해 설립되었습니다.
CLS는 동시결제(Payment-versus-Payment, PVP) 방식으로 운영되며, 외환 거래의 양측이 동시에 결제되도록 하여 일방이 대금을 수령하지 못할 위험을 제거합니다. 각 지시는 총액 기준으로 결제되나, 회원은 통화별 순포지션에 해당하는 금액만 조달하면 되므로 필요한 유동성이 크게 줄어듭니다.
CLS 운영 방식 개요:
- 제출: 회원 은행은 외환 거래를 CLS에 제출하며, 제출된 거래는 시스템 내에서 대사 및 확인됩니다. 각 회원 은행에는 지정된 결제 회원이 있으며, 결제 회원은 제출된 거래에서 발생하는 지급 의무를 결제할 책임을 집니다.
- 다자간 차액결제: CLS는 각 통화의 매입과 매도를 모두 고려하여 회원 은행별 및 통화별 순지급 의무를 산정합니다. 이 과정을 통해 결제하여야 할 거래의 전체 규모와 금액이 현저히 감소합니다.
- 결제: 결제 회원은 순액을 참여 중앙은행에 개설된 CLS Bank 계좌로 납입합니다. 이후 CLS Bank는 자체 장부에서 두 통화 측면을 동시에 차기 및 대기하여 각 거래를 결제하고, 그 결과 산출된 잔액을 지급합니다.
- 보고: CLS는 회원 은행에 제출된 거래의 처리 상태에 대한 실시간 업데이트와 당일 결제 활동을 상세히 담은 일일 마감 보고서를 제공합니다.
CLS는 회원 은행이 소유하고 있습니다. CLS Bank는 연방준비제도의 규제를 받으며, 결제 대상 통화를 발행하는 중앙은행들로 구성된 위원회의 감독을 받습니다. 현재 18개 통화를 결제하고 있습니다.
CHIPS
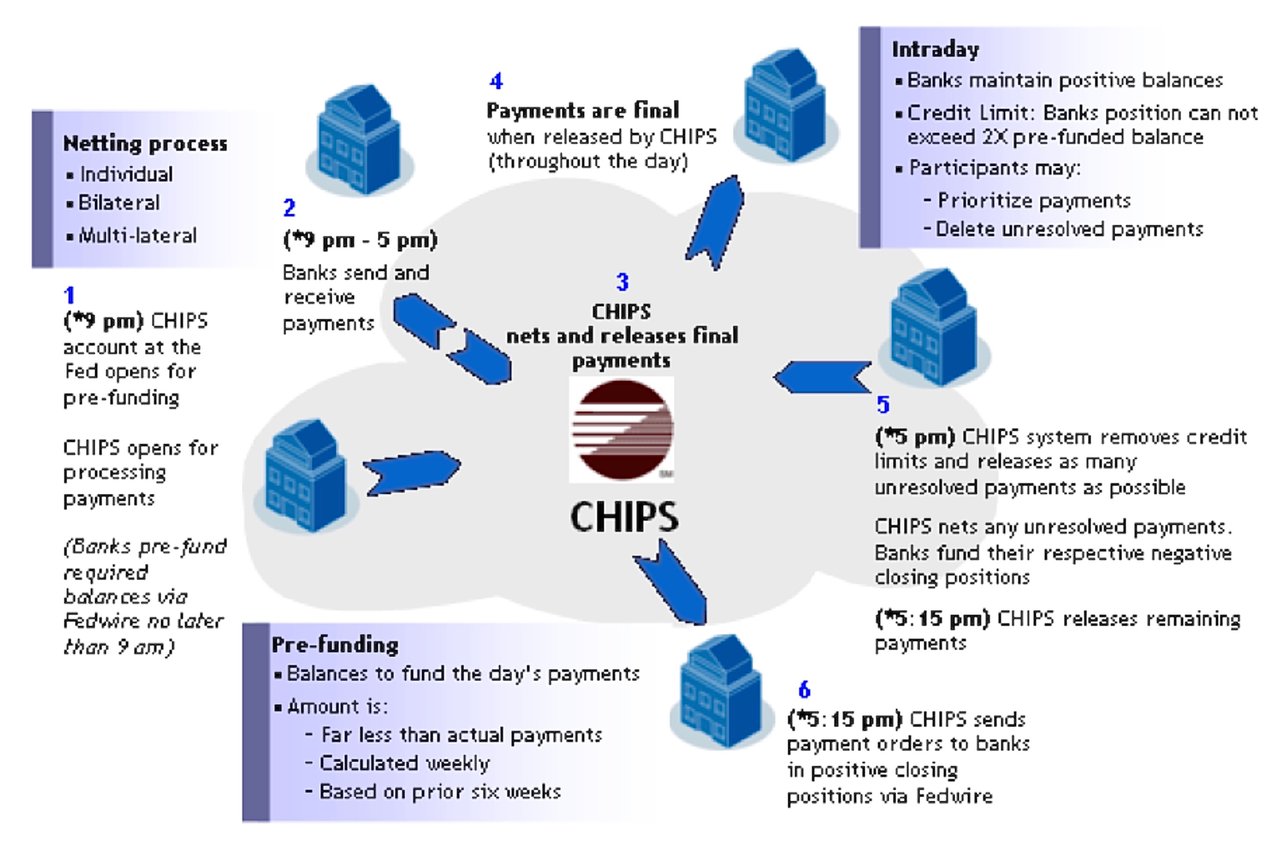
CHIPS(Clearing House Interbank Payments System)는 다수의 미국 대형 상업은행이 소유한 은행 협회이자 결제 기업인 The Clearing House가 운영하는 대규모 민간 부문 미국 달러(USD) 청산 시스템입니다. 이 시스템은 국내 및 국제 결제를 모두 처리하며, 2025년 기준 일평균 약 2조 USD를 청산 및 결제하고 있습니다. CHIPS는 안전하고 효율적이며 신속한 은행 간 거래를 가능하게 함으로써 미국 및 글로벌 금융 시스템의 원활한 운영에 중추적인 역할을 합니다.
CHIPS의 주요 특징과 운영 방식은 다음과 같이 요약할 수 있습니다.
- 신속하고 확정적인 결제: CHIPS는 선충전된 잔액을 기반으로 영업일 중 지속적으로 결제를 처리합니다. 결제는 CHIPS가 처리하는 즉시 확정됩니다. 이를 통해 참가 은행에 확실성을 제공하고 리스크를 줄입니다.
- 효율적인 유동성 절감 메커니즘: CHIPS는 특허 알고리즘을 사용하여 지급을 매칭하고 차감함으로써 청산 절차의 효율성을 크게 높입니다. 차감(netting)은 당사자 간의 복수 거래를 서로 상계하여 각 참가자별로 단일한 순지급액 또는 순수취액만 남기는 절차입니다. 이로써 결제해야 할 전체 거래 건수가 줄어들고, 그에 따라 이러한 거래를 결제하는 데 필요한 유동성(현금 또는 현금성 자산)이 감소합니다. 이는 은행이 유동성을 보다 효과적으로 관리하고 비용이 많이 드는 일중 차입의 필요성을 줄일 수 있도록 하므로 특히 은행에 유리합니다.
- 참가 및 자격: CHIPS는 미국에 규제를 받는 사무소를 둔 은행에 개방된 회원제 시스템입니다. CHIPS에 참가하려면 은행은 재무 건전성, 운영 역량 및 규제 준수를 포함한 특정 자격 요건을 충족해야 합니다. 더 클리어링 하우스(The Clearing House)는 회원사의 규정 준수를 감독하고 확보할 책임이 있습니다.
- 보안 및 리스크 관리: CHIPS는 시스템의 무결성과 안정성을 확보하기 위하여 강력한 보안 조치와 리스크 관리 체계를 갖추고 있습니다. CHIPS는 시스템적으로 중요한 금융시장 인프라로 지정되어 있으며 연방준비제도의 감독을 받습니다.
- 다른 결제 시스템과의 상호 보완: CHIPS는 Fedwire 등 다른 주요 결제 시스템과 병행하여 운영되며, 해당 시스템의 서비스를 보완하고 고액 USD 거래를 위한 대체 경로를 제공합니다. Fedwire는 연방준비제도가 운영하는 실시간 총액결제(RTGS) 시스템인 반면, CHIPS는 효율성을 높이기 위해 거래 상계에 중점을 둔 민간 부문 시스템입니다.
요약하면, CHIPS는 국내외 USD 결제를 위한 대규모 민간 부문 청산 시스템입니다. 신속하고 확정적인 결제를 제공하며, 특허 받은 네팅 알고리즘을 통한 효율적인 유동성 절감 메커니즘을 활용하고, 높은 수준의 보안 및 리스크 관리 기준을 유지합니다. CHIPS는 다른 결제 시스템과 함께 운영되며, 미국 및 글로벌 금융 인프라의 핵심 구성 요소로서 기능합니다.
FED-wire 이체와 CHIPS 이체의 유사점과 차이점.
이 두 시스템은 모두 미국 금융 시스템의 기능에 필수적이며, 은행 및 기타 금융기관 간의 대규모 자금 이동을 원활하게 합니다.
- FED-wire, 즉 연방준비제도 전신망(Federal Reserve Wire Network)은 미국 연방준비제도가 운영하는 실시간 총액결제(RTGS) 시스템입니다. 이 시스템은 참가 은행 간 자금 이체에 대해 즉시적이고 최종적이며 취소할 수 없는 결제를 제공합니다.
- CHIPS(Clearing House Interbank Payments System)는 민간이 소유·운영하는 고액 결제 시스템입니다. 미국 주요 은행과 일부 해외 은행으로 구성된 컨소시엄인 The Clearing House가 이를 소유하고 있습니다. CHIPS는 Fedwire와 같은 총액결제 시스템이 아니며, 연방준비제도에 예치된 사전 조달 잔액을 기준으로 영업일 중 지급 건을 지속적으로 대조·상계하고 영업일 종료 시점에 최종 정산합니다.
FED-wire와 CHIPS의 유사점:
- 두 시스템 모두 미국 내 은행 및 금융기관 간 거액 거래를 처리하는 데 사용되는 전자 자금이체 시스템입니다.
- 두 시스템 모두 미국 금융 시스템의 원활한 운영에 필수적이며, 기축통화로서 미국 달러의 안정성과 효율성을 유지하는 데 중요한 역할을 합니다.
- 두 시스템 모두 연방준비제도와 같은 관련 당국의 규제 및 감독을 받습니다.
FED-wire와 CHIPS의 차이점:
소유 및 운영:
- FED-wire는 미국의 중앙은행인 연방준비제도가 운영하는 반면, CHIPS는 민간 은행 컨소시엄(The Clearing House)이 소유 및 운영합니다.
결제 방식:
- FED-wire는 실시간 총액결제(RTGS) 시스템으로, 각 거래에 대해 즉시적이고 최종적인 결제를 제공합니다. 반면 CHIPS는 유동성 절감형 차액결제 방식을 사용하여 지급 건들을 상호 대조·상계한 후 연속적으로 결제 처리합니다.
거래의 확정성:
- 두 시스템 모두 결제 완결성을 제공합니다. Fedwire 지급은 결제 시점에, CHIPS 지급은 지급 확정(릴리스) 시점에 최종적으로 확정됩니다. CHIPS는 지급을 취소하지 않습니다.
접근:
- FED-wire에 대한 접근은 일반적으로 연방준비제도에 계좌를 보유한 은행으로 제한되며, CHIPS에 대한 접근은 국내외 금융기관을 포함한 회원 은행으로 제한됩니다.
거래량 및 거래 금액:
- Fedwire는 일일 총 결제 규모가 더 크며, CHIPS는 국제 미 달러 결제의 상당 부분을 처리합니다.
활용 사례:
- 두 시스템 모두 고액 거래에 사용되지만, FED-wire는 정부 증권 결제 및 은행 간 이체와 같은 거래에 주로 사용되고, CHIPS는 외환 거래 및 무역금융과 같은 국제 거래에 흔히 사용됩니다.
FED-wire와 CHIPS는 모두 미국 금융 시스템의 필수 구성 요소로서, 거액 거래를 원활하게 처리하는 데 중요한 역할을 수행합니다. 두 시스템은 유사한 점이 있으나 소유 구조, 운영 방식 및 결제 메커니즘에서 핵심적인 차이가 있습니다.



다음 단계
소개 요청
귀하가 누구이신지, 그리고 어떤 구상을 갖고 계신지 몇 줄로 알려 주십시오. 귀하의 문의는 은행에 직접 전달되며 기밀로 취급됩니다.
직접 상담하시길 원하십니까? 30분 화상회의를 예약하십시오.
RTGS 시스템을 통해 당행에 개설된 귀하의 계좌로 자금을 이체하는 방법에 대해 더 알고 싶으시면, 중앙은행 관계 총괄 책임자(Head of Central Bank Relations)인 Henry Kofi에게 문의해 주십시오.