
現金パレットという幻想
偽のQRコード、電子印章、および「換金可能な状態で銀行が保有する米ドル」という神話
エグゼクティブ・サマリー
いわゆる「米ドル現金パレット」取引は、国際的な金融詐欺において繰り返し見られる類型となっております。通常、ブローカー、仲介者、委任を受けた者、あるいは取次業者を自称する者を通じて持ち込まれ、パレット、箱、トランク、金庫室、倉庫、または銀行施設とされる場所に保管された多額の米ドル現金を入手できると主張するものです。
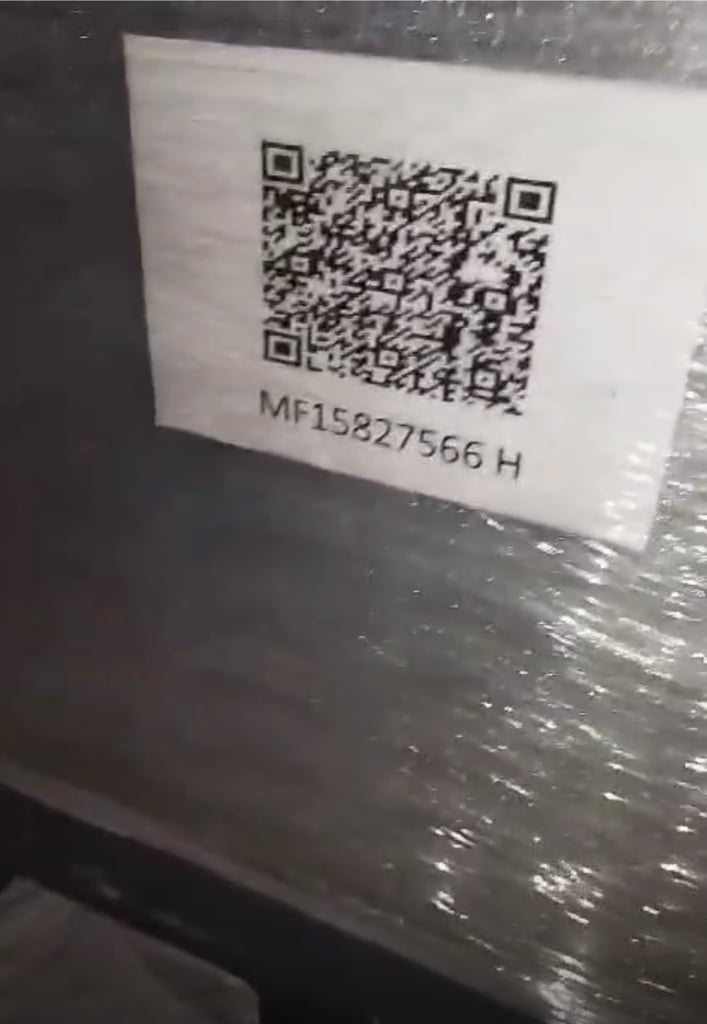
提示の仕方はしばしば演出過多です。現金は電子機器、QRコード、番号付き封印、バーコード、金庫受領書、保管証明書、武装警備、銀行側の輸送手段などで保全されているとされます。約束される取引は通常迅速で、現金は検査・受入れの上、USDT、ユーロ、UAEディルハムその他の流動性の高い決済資産に転換されるとされています。
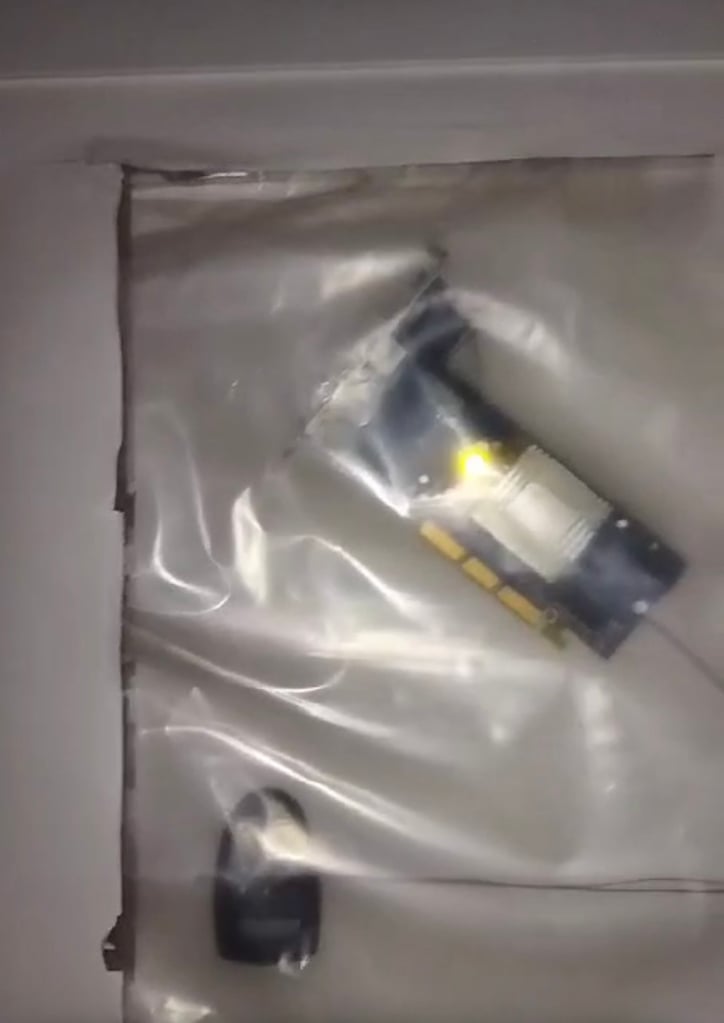
現実は異なります。QRコードは現金の所有を証明するものではありません。プラスチック製の封印は、法的な出所を立証するものではありません。電子機器は、銀行取引適格性を生み出すものではありません。梱包されたパレットの写真は、紙幣が真正であること、クリーンであること、申告済みであること、譲渡可能であること、あるいは適法に所有されていることを証明するものではありません。
規制の下にある金融において、視覚的な見え方は証拠にはなりません。機関による検証こそが証拠となります。
一般的な説明
現金パレット方式の典型的な流れは、次のような決まった型に沿っています。
- ブローカーが、物理的な米ドル現金を多額に保有していると称する本人を紹介してくる。
- 資金は、パレット、箱またはトランクに梱包されていると説明されています。
- 各パレットには、5,000万米ドル、1億米ドル、またはそれ以上が入っているとされております。
- 現金は、銀行、金庫室、または保護された施設内にあるとされています。
- 説明者は、パレットがQRコード、電子シール、または追跡装置によって保護されていると主張しています。
- 所有者は、USDTその他のデジタル資産への即時の転換を希望しているとされております。
- ブローカーは、1日に1パレット、2パレット、3パレット、またはそれ以上を処理できるかどうかを尋ねます。
- 実質的支配者が直ちには開示されません。
- 資金源の説明が曖昧であること。
- 現在の銀行またはカストディアンが、満足のいく説明なく、取引自体を処理しないこと。
この組み合わせは、重大な警告サインです。
それが直ちに詐欺であることを証明するものではありません。しかしながら、当該取引は高リスクの区分に位置付けられ、いかなる真摯な金融機関であっても関与を検討する前に、銀行、法務、通関、AML、税務および保管業務の各面における全面的な確認が必要となります。
QRコードは現金の真正性を証明するものではありません
パレットに貼付されたQRコードは、証拠としては脆弱であり、誤解されやすいものです。
次のような事態を招くことがあります。
- 米国連邦準備制度のウェブサイトなど、実在する公式ウェブサイトを、おとりとしてのみ使用すること。
- 偽造された追跡ページ。
- 自己生成型の文書保管庫。
- 偽の検証ポータル。
- 現金とは無関係の物流関連の参照情報;
- 悪意のあるフィッシングサイト、
- 意味のある検証手段が全く存在しません。
QRコードでは、次の事項は証明されません。
- 現金の存在、
- 現金の金額
- 額面金額の構成、
- 紙幣の真正性
- 適法な所有権;
- 資金源。
- 資産の形成源泉(ソース・オブ・ウェルス)。
- 税関申告書。
- 銀行引受手形。
- 制裁リスクがないこと。
- 譲渡可能性、
- USDTへの交換可能性。
QRコードは、機械で読み取れる参照先にすぎません。銀行による確認書でも、保管業務(カストディ)の確認書でも、法的権原を示す書類でもなく、デューデリジェンスの代替となるものでもございません。
サイバーセキュリティ上の側面もございます。従業員、銀行担当者、コンプライアンス担当者、紹介者は、見知らぬQRコードを安易にスキャンしてはなりません。QRコードは、利用者を悪意のあるウェブサイト、フィッシングページ、認証情報を窃取するためのインフラへ誘導するおそれがあります。QRコードが金融取引に関する提示資料の一部となっている場合には、管理された技術環境で検証するまでは、信頼できないものとして取り扱う必要があります。
電子機器や安全封印は演出にすぎず、来歴(プロベナンス)の証明にはなりません
不正な、あるいは信頼性に欠ける現金パレットの提示では、しばしば安全性を装う視覚的な表現が用いられます。
- シュリンク包装されたパレット、
- 金属製のトランク;
- 電子錠
- 粘着式QRラベル、
- シリアル番号付きステッカー、
- プラスチック製封印;
- 点滅する機器、
- 警備員、
- 金庫室の扉。
- 計数機。
- 演出された動画、
- 束ねた紙幣の写真。
これらの要素は、機関による保管を模倣しているため、専門知識のない方には説得力があるように見えます。しかし、銀行業務の観点からは、何ら証明力を有しません。
パレットに取り付けられた電子機器は、誰かがパレットに機器を取り付けたという事実を示すにすぎません。それ以上のことは示しません。
これは、内容物が本物の紙幣であることを証明するものではありません。現金が適法に取得されたものであることを証明するものではありません。現金が通関を経たものであることを証明するものではありません。現在の保有者に取引を行う権限があることを証明するものではありません。また、当該現金が凍結、係争、盗難、偽造、質入れの対象となっていないこと、あるいは銀行によって既に受入れを拒否されていないことを証明するものでもありません。
見せかけのセキュリティ対策を、法的な証明と混同してはなりません。
決定的な問い:現金が銀行にあるのであれば、なぜ銀行は処理しないのか。
現金パレットがあるとされるあらゆる案件において、最も重要な問いの一つは、最も単純なものです。
パレットがすでに銀行内にあるのであれば、なぜその銀行は資金を処理しないのでしょうか。
正当なお客様のために、出所の明確な現金を適法に保有する規制対象の銀行であれば、通常、次のことが可能であるはずです。
- 口座名義人または実質的支配者を特定すること。
- KYCおよびAMLの確認を実施すること。
- 資金を口座の保管下で受け入れること。
- 正式な保管確認書の発行。
- 為替、送金または決済の手配。
- 取引の処理をお断りする場合は、その理由を説明すること。
銀行が現金を保有しているとされながら、その処理を拒否する場合には、重大なコンプライアンス上の懸念が生じます。
考えられる理由は以下のとおりです。
- 当該現金が、実際には規制を受ける銀行に預けられていないこと。
- 当該資金は、銀行による保管ではなく、民間の金庫施設での保管下にあること。
- 書類に不備がある場合、
- 実質的支配者がKYCを通過できない。
- 資金の出所に信頼性がないこと。
- 通関申告書が欠落している。
- 紙幣が偽造されたもの、または偽造の疑いがあるものである場合。
- 資金が凍結されている、係争中である、または調査の対象となっている場合、
- 仲介者が法的権限を有していないこと。
- 主張されている保管確認が虚偽であること、
- 銀行が当該取引をすでに謝絶している場合。
このため、「銀行内にある」という表現だけでは不十分です。問題となるのは、保管箱が物理的にどこにあるかではありません。問題となるのは、当該資金が法的に受け入れられ、文書化され、検証され、規制された金融システムを通じて移転可能であるかどうかです。
物理的に実行可能であることと、銀行実務上実行可能であることは同義ではありません
1パレットに1億米ドルの現金があるという主張は、現金がすべて100米ドル紙幣で構成されている場合には、物理的に不可能とは言えません。
米国の紙幣1枚の重さは約1グラムです。したがって、100米ドル紙幣で1億米ドルを用意すると100万枚の紙幣となり、梱包材、箱、帯、セキュリティ包装、パレットなどを除いても、重さは約1トンに達します。
したがって、問題は主として仕組み上のものではございません。問題は制度上のものです。
真に問われるのは、次の点です。
- 100米ドル紙幣100万枚はどこから来たのか
- どの銀行から引き出されたものですか。
- 所有者は誰か
- なぜ現在も現物で保管されているのでしょうか。
- なぜ電信送金ではなく、現金や現物で移動されたのですか。
- どの税関経路を通じて当該法域に入りましたか。
- それらを裏付ける税務、会計および商取引上の記録は何か。
- すべての紙幣について真贋鑑定は完了していますか。
- なぜこれらは従来の方法で預け入れられるのではなく、暗号資産(バーチャルアセット)に転換されるのですか。
パレットは物理的にはあり得るものであっても、商業上は銀行取引の対象とならない場合があります。
現金からUSDTへの転換は、リスクの高い転換経路です
多額の現金をUSDTその他のステーブルコインへ転換するという提案は、リスクプロファイルを著しく高めるものです。
このような取引は、複数の高リスク要素を併せ持っています。
- 現物通貨の大量取引、
- 国境を越えた現金の移動の可能性、
- 持参人払い型の占有権の主張。
- ブローカーまたは仲介者による紹介、
- 保管体制が不明確であること。
- 実質的支配者が不明確であること。
- 譲渡可能な仮想資産への迅速な転換。
- 従来の銀行決済網の外で資金が移動する可能性。
だからといって、現金とUSDTのすべての取引が不正であるというわけではありません。そのような取引はいずれも、当初から強化されたデューデリジェンスの対象として扱う必要があるということです。
責任ある金融機関は、顧客、現金、保管先、資金源、資産形成の経緯、通関の記録および暗号資産の決済経路が独立して検証される前に、レート、数量、時期、決済またはコミットメントについて確約してはなりません。
代表的な危険信号
とりわけ重大な兆候は次のとおりです:
- 取引が、実質的所有者ではなくブローカーを通じて持ち込まれている場合。
- 実質的所有者は直ちには開示されません。
- 金額は非常に大きい一方で、裏付け書類が乏しい状況です。
- 資金は「パレット」、「ボックス」、「トランク」、「拘束現金」、「担保付き貨物」などと説明されます。
- 提示者が、写真、動画、QRコードまたは印章に頼っている。
- 現在の銀行または保管庫は、現金そのものを処理しません。
- 主張される保管場所が曖昧です。
- 銀行名は開示されておりません。
- 現金はドバイ、トルコ、西アフリカ、あるいは適切な通関記録のないフリーゾーン環境にあると説明されます。
- 提示者がまず、レート、数量、時期または手数料について尋ねる。
- 資金の出所が一般的な表現で記載されております。
- 銀行からの出金記録は提供されません。
- 通関申告書は提供されません。
- 税務および会計上の記録は提供されません。
- 独立した券面認証手続は提供されておりません。
- これらの紙幣は、「旧シリーズ」「特別発行」「凍結済み」「外交用」「人道支援用」あるいは「担保付き」であると称されております。
- 仲介の連鎖は長く、不透明です。
- 所有者は、本人が直接出席することができないと主張されています。
- 提案されている決済は、USDTまたはその他の迅速に移転可能な資産によるものです。
- 当該取引は緊急のものとして提示されます。
単一の警戒すべき兆候は、説明がつく場合もあります。しかし、複数の兆候が重なる場合はそうではありません。
「銀行受領書」および「金庫保管証明書」がもたらす誤った安心感
現金パレットの提示には、しばしば次のような名称の書類が含まれます。
- 保管証書、
- 金庫保管証書。
- 入金確認書。
- 倉荷証券、
- 保管に関するレター;
- 納税証明書(クリアランス証明書)
- テロ対策証明書、
- 原産地証明書、
- QRコードによる真正性確認シート
- 保険証券(付保証明書)、
- 物流書類。
これらの書類は、形式上は整って見えることがあります。しかし、銀行が受け入れ得る水準の証拠書類ではないことが少なくありません。
重要なのは、仲介者が提示する書類と、検証可能な経路を通じて権限ある金融機関から直接受領する確認との違いです。
真摯な金融機関は、WhatsAppや電子メールで転送されたPDFファイルには依拠いたしません。発行銀行、免許を受けたカストディアン、税関当局、保険会社、監査人、またはその他の関連する規制対象機関からの直接の確認を求めるはずです。
真の検証に必要なもの
信頼性のあるキャッシュ・パレットの案件と認められるには、少なくとも次のものが必要です。
- 主たる実質的所有者の本人確認情報の全容。
- 所有者が法人である場合は、法人関連書類。
- 資金源を裏付ける証憑。
- 資産の出所(富の源泉)に関する証憑。
- 銀行の出金記録。
- 通関における輸出入申告。
- 現在の正確な保管場所。
- 銀行または免許を有する保管機関の名称および規制上の地位。
- 銀行またはカストディアンからの直接的な保管確認。
- 現金が計数済みであり、真正かつ利用可能で、拘束されていないことの確認。
- 額面金額の一覧表。
- 該当する場合は、シリアル番号またはバッチ管理の手法を用います。
- 指図を行う当事者が法的権限を有することの証拠。
- 中間機関の全経路。
- 手数料体系。
- 全当事者に関する制裁スクリーニング用データ。
- 税務および会計記録。
- 独立した認証手続き。
- 既存の銀行またはカストディアンが自ら現金を処理しない理由の説明。
- USDTその他の暗号資産への転換案に関する法的分析。
これらの書類がない場合、当該案件は、価格設定、ロジスティクスまたは実行に関する協議を行う段階に達しているとは言えません。
紙幣一枚ごとに、シリアル番号を確認する必要があります
米ドル現金パレット取引と称されるいかなる取引においても、サンプル検査では不十分です。確認は、写真、動画、無作為に抽出した数束、QRコード、梱包明細書、あるいは保管庫担当者の口頭による保証にとどまってはなりません。
米ドルの現金現物がまとまった量で持ち込まれた場合には、すべての紙幣について、枚数の確認、真贋の鑑定、および記番号の照合を行う必要があります。
このプロセスには、次の事項を含める必要があります。
- 各紙幣のシリアル番号の機械読取または手作業による記録。
- 紙幣の枚数と申告金額との照合、
- 券種ごとの個別検証、
- 同一バッチ内における重複シリアル番号の検出
- あり得ない、不正な形式の、または一貫性のないシリアル番号形式の検出、
- 入手可能な偽造紙幣警告情報との通し番号の照合、
- 法的に参照可能な範囲での、盗難現金、強盗、差押え、制裁、法執行機関または不利な情報に関するリストとの照合。
- 不審な番号の並び、反復的な範囲、または人為的に組み立てられたバッチの有無の検証。
- シリーズ年、連邦準備銀行識別符号、額面および偽造防止措置が整合していることの確認。
- 紙幣の計数、スキャン、検証および承認を誰が行ったかを示す完全な監査証跡の生成。
真正な米ドル現金のパレットは、紙幣一枚ごとの真贋確認に耐えるものでなければなりません。パレットが封印され、ラベルが貼られ、電子タグまたはQRコードが付されていると述べるだけでは十分ではありません。問題は、梱包が安全に見えるかどうかではありません。問題は、梱包内の紙幣の一枚一枚が真正であり、適法で、清浄であり、計数され、追跡可能であり、かつ規制対象の金融システムにおいて受け入れ可能であるかどうかです。
また、現金を即座に適法と認める魔法のような公開データベースは存在しないことも、ご理解いただく必要がございます。不利な情報の一部は、銀行、中央銀行、現金処理事業者、法執行機関、保険会社または警備サービス事業者が保有しており、一般には公開されていない場合がございます。したがって、適切な確認手続は、仲介業者、中間業者または私的な「確認代行者」ではなく、認可を受けた銀行、免許を有する現金処理事業者、規制を受けるカストディアンまたは所管当局が実施しなければなりません。
シリアル番号を取得して照合できない場合、当該現金は銀行取引に適格なものとして扱うべきではありません。保有者が紙幣単位での確認を拒否する場合、取引はお断りすべきです。
仲介者がしばしば弱点となる理由
現金パレット案件の多くが頓挫するのは、仲介者が取引を掌握していないためです。
仲介者には、次のような事情がある可能性があります。
- 所有者との直接的な関係がないこと。
- 委任状は不要であること、
- 確認済みの権限付与がないこと。
- カストディアンへのアクセスがないこと。
- 書類を管理できないこと。
- 交渉の権限がないこと。
- 資金源についての理解がないこと。
- 基本的なコンプライアンス上の質問に答えられないこと。
銀行実務において、噂に近い立場にあることは委任を意味しません。紹介の連鎖は権限ではありません。手数料への期待は、資金に対する権原ではありません。
本人(依頼者)を開示できない場合、当該取引は進めるべきではありません。
機関としての結論
米ドルのキャッシュパレット取引とされるものは、大量現金のリスク、保管リスク、偽造リスク、ブローカーリスク、通関リスク、AMLリスク、そして暗号資産(仮想資産)リスクが交差する領域に位置しています。
QRコード、電子錠、封印、保管庫の映像や写真は、これらのリスクを低減するものではありません。多くの場合、制度上の証拠の代わりに視覚的な演出を持ち込もうとする試みであることを示すため、かえって疑念を強めます。
したがって、金融機関としての正しい立場は次のとおり厳格なものです。
- QRコードには依拠しないこと、
- 動画に依拠しないこと。
- ブローカーの保証に依拠しないこと。
- 自己発行の保管証書への依存は行わないこと。
- コンプライアンス手続の完了前にはレートを提示いたしません。
- 確認が完了するまで、取引数量の確約は行いません。
- 実質的所有権、資金源泉、保管、真正性および適法性が証明されるまでは、換金は行いません。
真正な取引は、書類による精査に耐えることができます。
不正な取引や銀行で取り扱えない取引は、銀行への直接確認、実質的支配者の開示、通関記録、資金源の証拠、そして現在の取引銀行がなぜ当該資金の処理自体を行わないのかについての説明を求められると、通常は成立しなくなります。
従来からの原則は、今なお正しいものです。銀行業務において、資金は表示されているから実在するのではありません。資金が実在すると言えるのは、それが適法であり、帰属が明らかで、文書化されており、移転可能であり、コンプライアンス上の要件を満たし、規制を受ける金融システムに受け入れられている場合です。
出典
[1] FATF、Money Laundering Through the Physical Transportation of Cash(現金の物理的輸送を通じたマネー・ローンダリング)。多額の現金輸送およびレッドフラッグ類型について。
[2] FATF、Virtual Assets Red Flag Indicators(暗号資産のレッドフラッグ指標)。暗号資産に関するAMLリスク指標について。
[3] UAE政府およびドバイ税関による、60,000AEDを超える現金または持参人払式証券の申告に関するガイダンス。
[4] U.S. Currency Education Program。米国紙幣1枚の重量は約1グラムであるとしています。
[5] FBI IC3による、被害者を不正なサイトに誘導する悪意のあるQRコードに関する警告。
[6] QRコードがフィッシングサイトやマルウェアにつながるおそれがあるとする、FTCの消費者向け警告。


次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。