
銀行業務に関する誤解
M0は帳簿外の存在ではありません
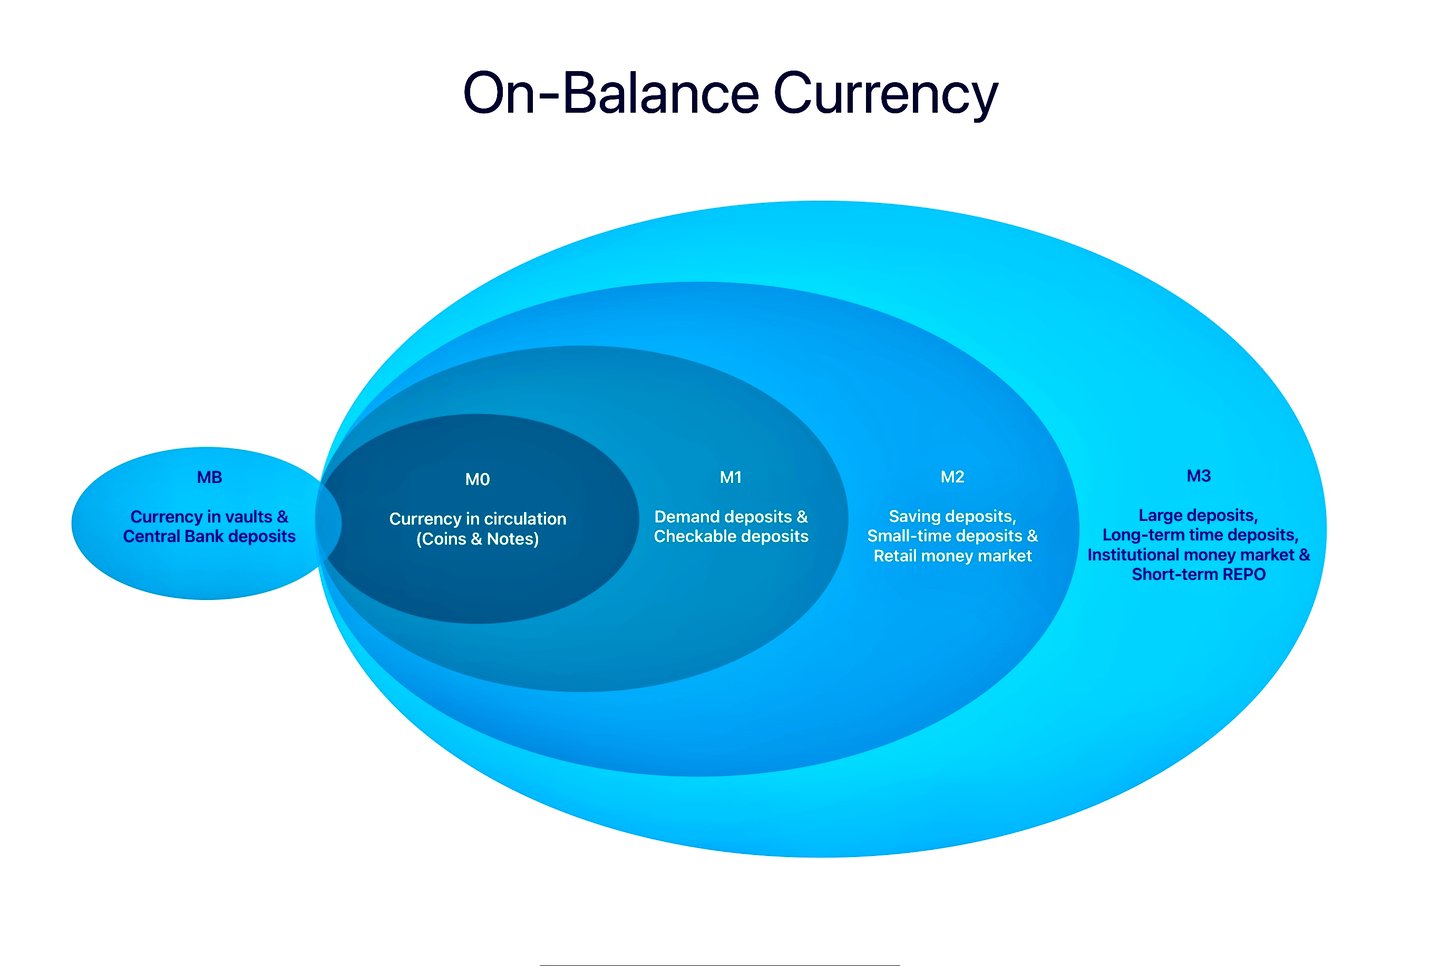
M0、MB、M1、M2、M3(「通貨集計量」とも呼ばれます)という用語は、一国経済における通貨供給量のさまざまな測定指標を指します。これらの指標は、ある時点で経済に存在する通貨の量を数値化する手段であり、経済学者や政策当局者が経済情勢を把握し、金融政策の指針とするために通常用いられます。
これらの各措置の内容は、次のとおりです。
- M0: M0には、流通している流動性の高い通貨が含まれます。硬貨、紙幣、その他の形態の通貨のうち、流通しているものの、政府や金融機関が保有していないものが対象となります。また、M0には中央銀行の準備金、すなわち市中銀行が中央銀行に預けている預金も含まれます。
- MB(マネタリーベース):マネタリーベースは、狭義の通貨とも呼ばれ、流通している通貨(硬貨および紙幣)と、民間銀行が中央銀行に預け入れている準備金を含みます。定義によっては、民間銀行の金庫に保管されている資金である手許現金も含まれる場合があります。
- M1:M1には、流通している現金通貨(銀行の準備預金は含まない)に加え、現金とほぼ同等の流動性を持つ預金が含まれます。具体的には、当座預金(事前の通知なしにいつでも引き出し可能な当座口座の資金)およびその他の要求払預金が含まれます。要するに、支出のためにすぐに利用できるすべての資金を含みます。
- M2:M2には、M1のすべてに加え、即時の引き出しが難しい他の種類の預金が含まれます。具体的には、普通預金、マネー・マーケット預金、および小口の定期預金(一定の規模、多くの場合10万ドル未満の譲渡性預金)が含まれます。これらは比較的容易に現金に換えられる形態の資金ですが、M1の構成要素ほど迅速かつ簡便ではありません。
- M3:M2に加えて、レポ取引、マネー・マーケット・ファンドの持分、短期債務証券などの市場性のある商品を含みます(ユーロ圏の定義。米国連邦準備制度理事会は2006年にM3の公表を停止しました)。これらはM2に含まれる通貨よりも流動性が低いものの、経済で利用可能な通貨の総量を構成します。
これらの指標はそれぞれ通貨供給量を異なる観点からとらえており、経済のさまざまな側面を理解する上で有用です。たとえば、M0とM1は経済における最も即時性の高い流動性の分析に用いられることが多く、M2とM3は通貨供給量のより広範な動向を把握するために用いられます。
これらの指標の正確な定義は、国によって異なる場合があることにご留意ください。
オフレジャー/オフバランス
オフレッジャーとは何かについては、こちらをご覧ください
M₀の実体
その現金部分を電子的に送金できない理由
M₀という用語は、マネタリーベース(ベースマネー)を指し、流通している現金通貨(銀行券および硬貨)と、市中銀行が中央銀行に保有する準備預金の双方を含みます。M₀のうち現金部分は物理的に移動させる必要がある一方、準備預金は中央銀行における口座間でのみ移動する理由を理解するには、その固有の性質と現代の通貨制度の運営枠組みについて、より深く把握することが必要です。
M₀の主な特徴
1. 物理的構成
- M₀の大部分は有形の現金(紙幣および硬貨)で構成されています。銀行システム上の記録として存在する電子的な預金やデジタルマネーとは異なり、M₀のこの部分は本質的に物理的なものであり、保有者を変更するには現物を取り扱う必要があります。
2. 現金の持参人払い的性質
- 現金は無記名の手段であるため、所有権は占有によって決まります。ある主体から別の主体へ現金を移転するには、現金そのものを物理的に引き渡す必要があります。
3. 準備金部分
- M₀の第二の構成要素は、民間銀行が中央銀行に預けている準備預金です。準備預金の残高は(たとえば中央銀行の決済機構を通じて)電子的に調整できますが、現金部分には物理的な制約が伴います。
現金を電子的に送金できない理由
1. 現金の物理的制約
- M₀の相当部分を占める紙幣および硬貨は、銀行システムのデジタルな枠組みの外に存在します。現金は法定通貨としての地位を保持したままデジタルで表現することができないため、現金の移転(銀行間、支店間、ATM間など)には物理的な引渡しが伴います。
2. 銀行システムの設計
- 通貨制度は、現物通貨とデジタルマネーとを区別して構成されています。デジタル取引(預金や電子資金など)では口座元帳が更新されますが、M₀に含まれる現金は、取引を完了させるために物理的に移動させる必要があります。
3. 所有権および決済
- 銀行記録への信頼に依拠するデジタルマネーとは異なり、現物の現金の所有権は、誰がそれを保有しているかのみによって決まります。したがって、現金(M₀)の移転には、所有者の変更を確実にするため、現物の輸送が必要となります。
4. 運営体制
- 中央銀行準備(M₀の一部)は決済システムを通じて電子的に調整することができますが、現金通貨の部分はこの方法では移動できません。現金が必要となる場合には、物理的に引き出し、輸送しなければなりません。
M₀の物理的移動の例
1. 銀行間資金移動
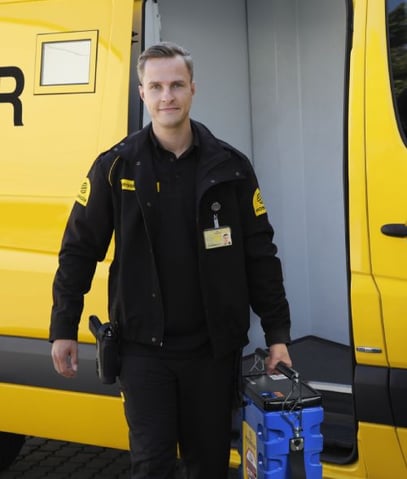
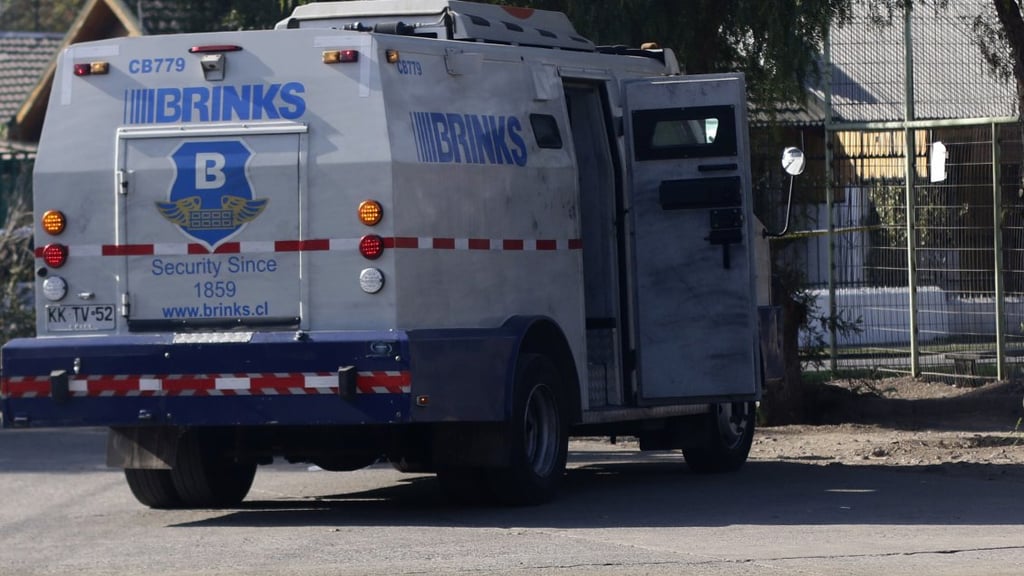
- ある銀行が他の銀行に現金を現物で供給する必要がある場合、現金輸送車が紙幣および硬貨を物理的に輸送します。これは、休暇期間など、現金需要が高まる時期にしばしば必要となります。
2. ATMへの現金補充
- 銀行は、お客様の引き出し需要に応えるため、ATMに現金を物理的に補充する必要があり、そのためには相当な物流上の負担と警備上の措置を要します。
3. 事業における資金ニーズ
- 企業、特に小売業や現金取引の多い業種では、大量の現金通貨を必要とすることがよくあります。銀行は、その安全な配送を手配しなければなりません。
M₀の物理的な移動の必要性の低減
1. デジタル取引の促進
- 電子決済およびデジタルバンキングを促進することにより、現金への依存を低減でき、M₀の物流上の課題を最小限に抑えることができます。
2. 現金リサイクル
- 銀行は、地域の支店やATMにおける現金リサイクルを最適化できます。預け入れられた現金が引き出しに再利用されることで、現金の物理的な輸送の必要性が低減します。
3. 中央銀行デジタル通貨(CBDC)の開発
- CBDCは、M₀を完全にデジタルな形態で表すものとなり得ます。中央銀行の裏付けを維持したまま電子的な移転が可能となり、現金の必要性を低下させる可能性があります。
今後の見通しと課題
1. キャッシュレス経済への移行
- 課題:現金に依存する住民や、現金が依然として主流である業種からの抵抗。
2. 現金への物理的依存
- 課題: 現金依存の低減と、金融包摂の確保との均衡を図ることです。
3. 中央銀行デジタル通貨(CBDC)の導入
- 課題:技術面、規制面および社会的受容の面での障壁。
要約いたしますと、M₀のうち現金部分は電子的に移転することができず、準備預金は中央銀行に開設された口座間でのみ移動し、いずれも「ダウンロード」することや帳簿外で保有することはできません。中央銀行デジタル通貨(CBDC)をはじめとするデジタル技術や革新により、現金への依存度が低下する可能性はあるものの、現金が経済において極めて重要な役割を担い続ける限り、M₀の移動は物流上の現実として残り続けます。



次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。


