
「レベル14以上の銀行員」:存在しない職位
銀行業務において権限が実際にどのように配分されているか
「レベル14以上の銀行員」というものは存在いたしません。いかなる規制当局も、業界団体も、銀行も、この用語を標準的な職位として認めておりません。実際に存在するのは、窓口担当者の権限限度から各国の監督当局および国際的な基準設定機関の権限に至るまで、幾重にも積み重ねられた権限付与の仕組みです。これは、オペレーショナル・リスク、セキュリティ侵害および金融不安に対する業界の主要な防御策の一つであり、本ページの主題でございます。
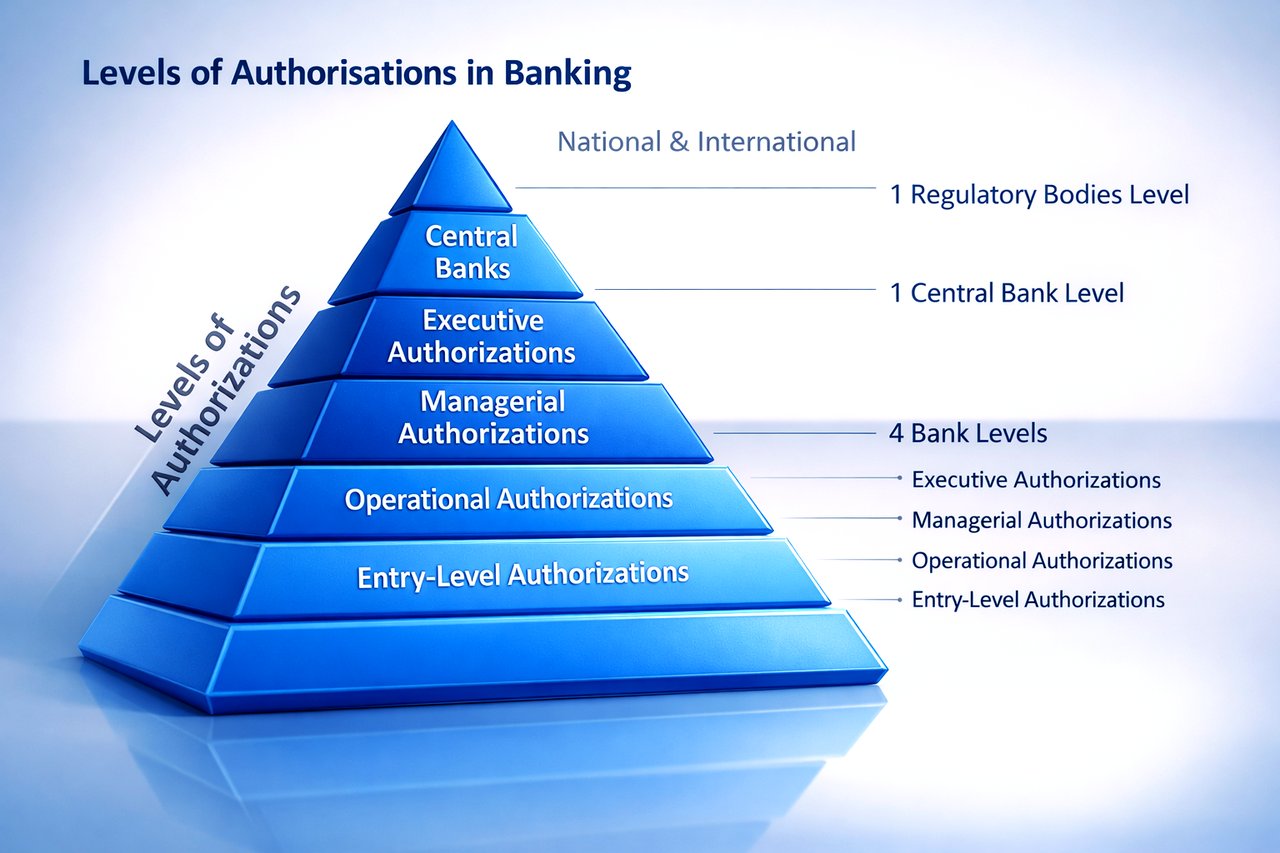
銀行内部における権限
各銀行内では、役割に応じて権限が配分され、あらゆる階層に明確な限度が定められています。米国連邦金融機関検査評議会(FFIEC)は、その典型的な構造を次のように説明しています(FFIEC、2016年)。
- エントリーレベル:窓口担当者およびお客様対応担当者は、定型的な取引を処理し、厳格に定められた範囲内でお客様情報を閲覧します。
- 業務レベル:融資担当者および口座管理担当者は、融資の承認とお客様口座の管理を行い、通常は追加の認証手続を経て業務に当たります。
- 管理者レベル:管理者が大口取引を承認し、詳細な報告書を確認し、監査を実施します。これにより、内部牽制の仕組みが確保されます。
- 経営層レベル:上級経営幹部は、すべてへのアクセス権限を有し、戦略的な意思決定、重要な契約上の約束の承認を行うとともに、当行の方向性を定める報告書を確認します。
これらの制限は、米国のグラム・リーチ・ブライリー法(GLBA)(連邦取引委員会、2002年)などの規制の枠組みが求めるとおり、アクセス管理システムにより実施されております。
役職、等級および欠番となっている14等級
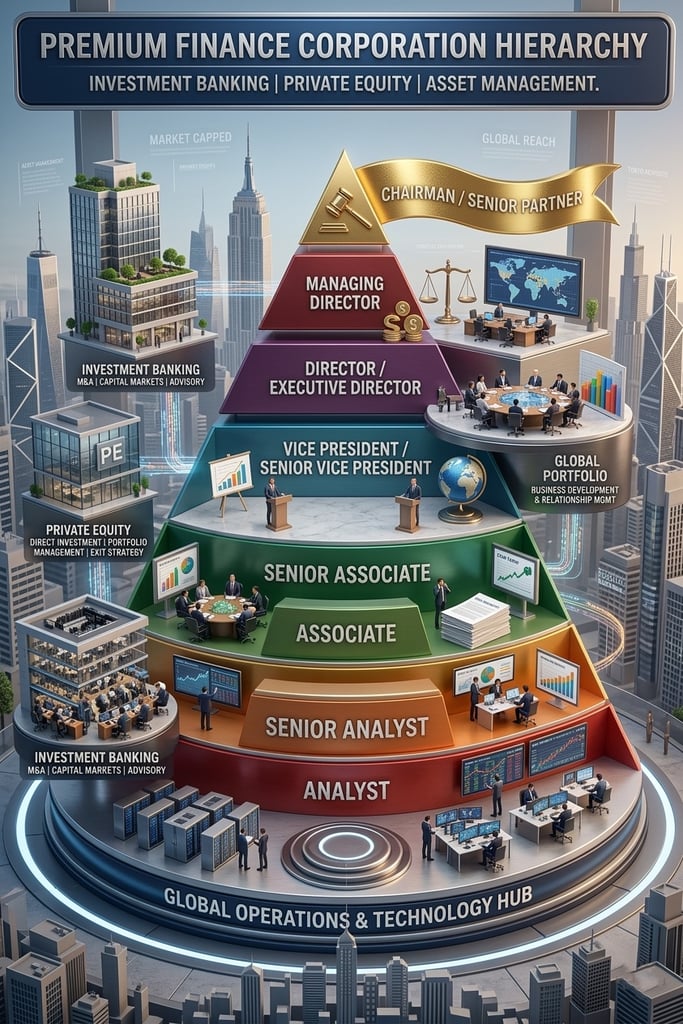
銀行では、役職は番号ではなく職能によって呼称されます。投資銀行では、アナリスト、アソシエイト、ヴァイス・プレジデント、ディレクター、マネージング・ディレクターといった役職名が用いられます。リテール銀行および商業銀行では、窓口担当者、顧客サービス担当者、支店長などの呼称があり、経営陣は最高経営責任者(CEO)と最高財務責任者(CFO)を筆頭とします。各役職には、定められた責任と権限の範囲が伴います。
一部の銀行では、職位や報酬の区分として内部的に数値の等級を運用しています。これらの尺度は銀行ごとに異なり、ある銀行のレベル4が別の銀行のレベル3に相当することもあります。したがって、特定の銀行の等級制度の内部には「レベル14」が存在し得ますが、その銀行の等級に関する社内基準がなければ、その銀行の外では何の意味も持ちません。
また、この表現は小説や公的な刊行物から生まれたものでもありません。トム・ウルフの『虚栄の篝火』をはじめとする金融エリートを題材とした風刺作品が思い浮かびますが、この言い回しはインターネット上の金融に関する議論の中で生まれたようです。テレビゲームの番号付きレベルになぞらえたもので、数字が大きいほど進行度や地位が高いことを示し、専門家ではない人々の間では意図的な誇張表現として用いられています。
国による監督
個々の銀行の上位には、銀行業務を監督し、金融および消費者保護に関する法律を執行する各国の当局があります。国際決済銀行(BIS)は、その機能を次のように説明しています(BIS、2021年)。
- 銀行監督当局は、管轄下の銀行に対して検査、調査および制裁を行い、規制の執行と消費者の保護にあたります。米国では、通貨監督庁(OCC)が国法銀行の設立を認可し監督しており、連邦準備制度が同制度の加盟州法銀行を、連邦預金保険公社(FDIC)が同制度に加盟していない州法銀行を、それぞれ監督しております。英国では、イングランド銀行の一部であるプルーデンス規制機構(PRA)が銀行の健全性を監督し、金融行為規制機構(FCA)が銀行の業務行為を規制しております。
- 連邦準備制度やECB(欧州中央銀行)などの中央銀行は、通貨、金融政策および決済システムを管理し、必要な場合には、流動性と支払能力を確保するために介入いたします。
国際基準
金融は国境を越えて展開されるため、国際機関が監督の調整を行い、共通の基準を定めております(BIS、2023年)。
- BISは、中央銀行のための銀行および国際金融協力の場として機能し、バーゼル銀行監督委員会(BCBS)の事務局を務めています。
- バーゼル銀行監督委員会(BCBS)は、銀行の自己資本、リスク管理および監督に関する国際基準を定めるバーゼル合意を公表しております(BCBS、2022年)。
実務における権限付与
これらの要件を満たすには、技術面とコンプライアンス面の規律の双方が必要です。FFIEC(2016)は次の3点を挙げています。
- テクノロジーとコンプライアンス:役割に基づくアクセス制御を実施し、一般データ保護規則(GDPR)やサーベンス・オクスリー法などの規制要件を満たすITシステム。
- 継続的モニタリング:承認実務を継続的に検証するとともに、異常検知により、不正アクセスの試みや疑わしい取引パターンを特定します。
- 適応:認可の仕組みは金融技術の進展に歩調を合わせる必要があり、銀行は新たなサイバー脅威に対するセキュリティを強化するため、人工知能や機械学習を活用する場面を増やしています。
監督上の基準および業界の実務
監督上の基準も同じ方向を示しております。バーゼル銀行監督委員会の改訂版「オペレーショナル・リスクの健全な管理のための諸原則」(BCBS、2021年)は、健全な内部統制プログラムには適切な職務分離が必要であると述べるとともに、情報通信技術の性能および安全性を銀行業務に不可欠なものと位置付けております。Chartered Institute for Securities & Investment(CISI、2021年)は、継続的な職員研修、定期的な監査、およびNISTサイバーセキュリティ・フレームワークのような認知された基準の重要性を強調しております。
要約
銀行における権限は、実在し、階層化され、文書化されています。それは、社内の役職ごとの限度枠から各国の監督当局、さらには国際的な基準設定機関にまで及び、テクノロジー、コンプライアンス、監査によって担保されています。「レベル14以上の銀行員」なるものは、この仕組みのどこにも存在しません。金融テクノロジーの変化に応じてこの仕組みは今後も適応を続けていきますが、その必要性が失われることはありません。



次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。


