銀行およびブローカーにおける現金・有価証券の保有方法
投資家、財務担当者および専門知識を有する個人のお客様のための、法務・実務ガイド
目次: 1. 重要性 · 2. 有価証券の保管業務(カストディ) · 3. 現金預金
1. 重要である理由
多くの投資家は、銀行や証券会社のポータルに表示される残高は、自分だけに帰属する口座にあり、いわばデジタルの貸金庫のようなものだと考えております。しかし、実際はそうではありません。資産がどのような法的形態で保有されているかによって、銀行や証券会社が破綻した際の資産の取扱いが決まります。その法的形態が決めるのは、次の五つの事項です。
- 所有権。投資家が特定の資産に対する物権を保有するのか、それとも仲介機関に対する契約上の請求権のみを保有するのかという点です。
- 倒産時の取扱い。資産が直接返還されるのか、他の債権者と競合して請求しなければならないのかという点です。
- 保護。投資者補償、預金保証、顧客資産に関する規則のいずれの制度が適用されるか。
- 集中リスク。単一の保管機関、中央証券預託機関または預金受入銀行への、見えにくい依存です。
- 依存関係。複数の法域および複数の仲介段階にわたる、取引相手方リスクおよびオペレーショナルリスクのエクスポージャー。
以下のすべての前提となる区別が一つあります。有価証券は保管されるものであり、お客様が実質的な所有者であり続け、仲介機関が破綻した場合には、有価証券は現物のまま返還されます。現金は預金として保有されるものであり、銀行が資金の所有者となり、預金者は返還を求める債権を有するにとどまります。
2. 有価証券の保管業務
2.1 無券面化と保管の連鎖
20世紀後半に取引量が増大して生じた事務処理上の危機を受け、現物の株券・債券は大部分が電子的な帳簿記録に置き換わりました。その結果、発行体と投資家の間には、次のような仲介機関の連鎖が存在しています。
- 発行体は、証券の条件(議決権、配当、償還、コーポレートアクション)を定めますが、大半の保有者とは直接のやり取りを行わなくなっております。
- 中央証券預託機関(CSD)は、正式な登録簿を管理し、証券と資金の同時決済(DVP)方式で決済を行います。米国ではDTC、欧州ではEuroclearおよびClearstreamが各国のCSDと並ぶ国際CSDとして、英国ではCRESTを運営するEuroclear UK & Internationalがこれに当たります。
- 参加者(カストディアン銀行、プライムブローカー、大手ブローカー・ディーラーなど)は、CSDに口座を保有し、さらに自らもお客様のために口座を管理しています。そのお客様自身が仲介業者である場合もあります。
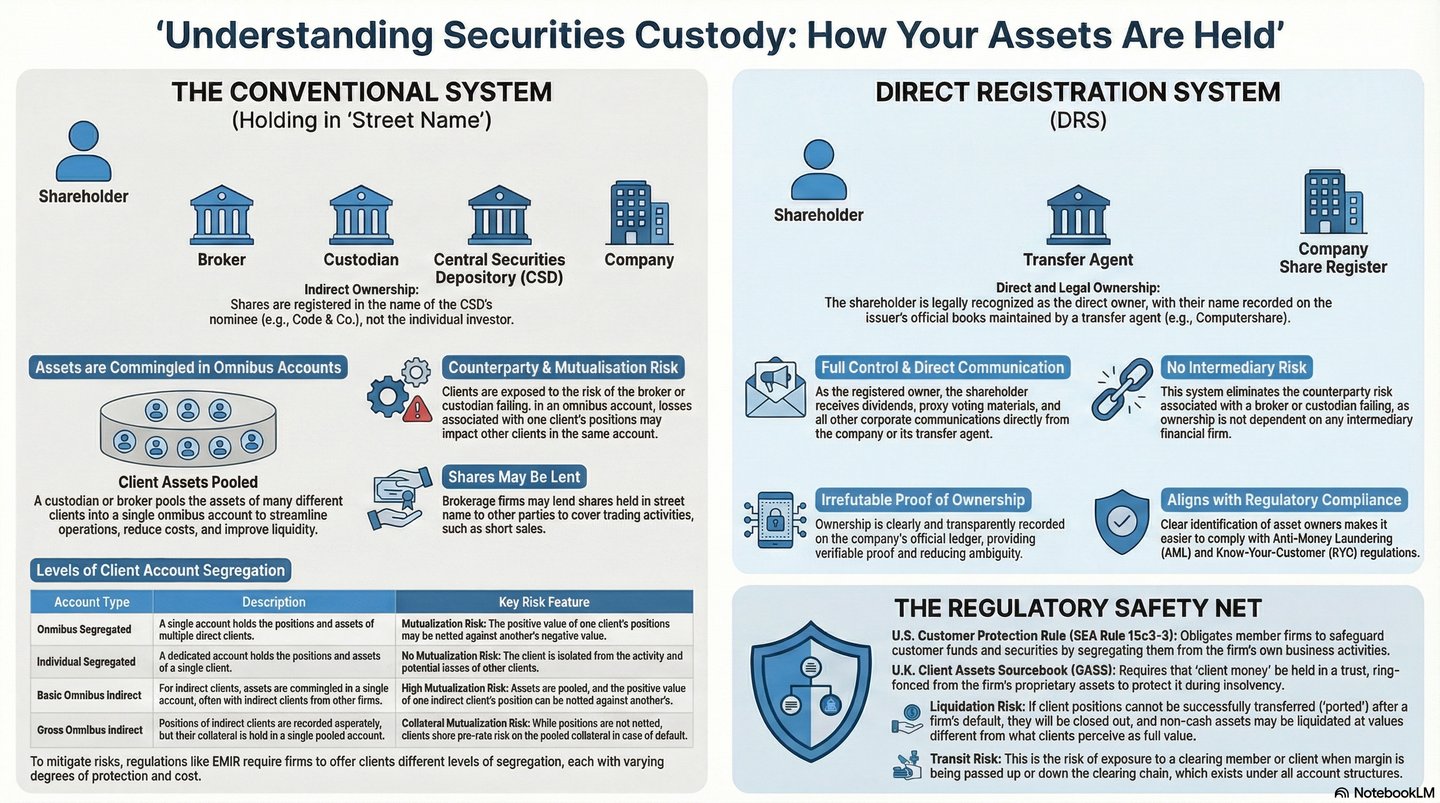
したがって、典型的な保管の連鎖は、発行体から中央証券預託機関(CSD)、グローバル・カストディアン、副保管機関、証券会社を経て投資家に至ります。各階層は、どのポジションがどのお客様に帰属するかを記録するとともに、上位の階層に対して集計されたポジションを保有します。投資家が発行体の名簿に記載されることはまれであり、名義上の保有者は通常、CSDまたはその名義人です。投資家は実質的権益を保有しており、配当、利息、議決権およびコーポレート・アクションが引き続き実質的所有者に届くよう、一連の法制度が確保しています。
2.2 オムニバス口座
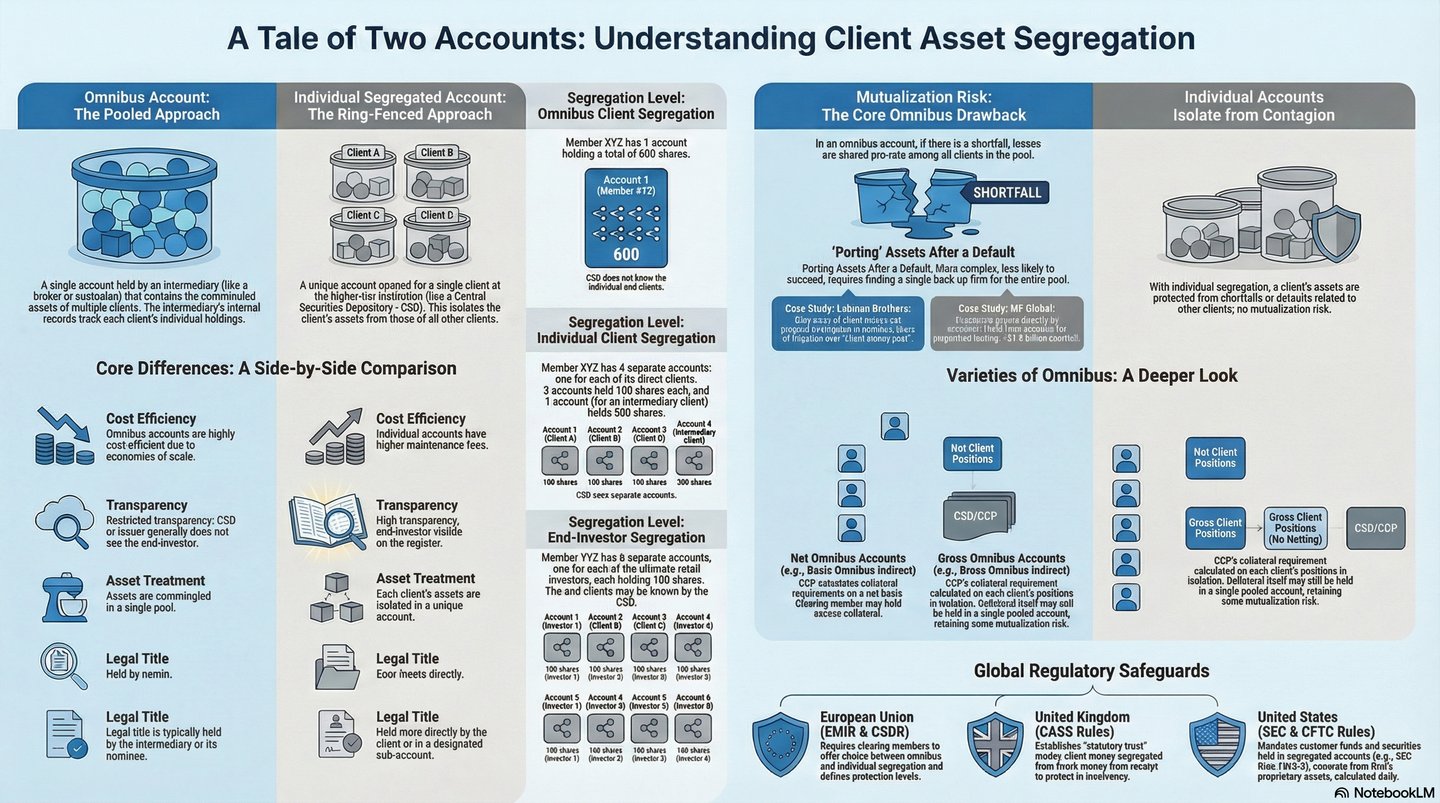
オムニバス口座とは、一つの仲介機関の多数の顧客の証券を、上位の仲介機関に開設した単一の口座にまとめて保有する口座です。個々の顧客への持分の割当は仲介機関自身の帳簿上で行われ、カストディアンまたはCSDには一つの大口ポジションのみが見え、その背後にいる顧客を把握する必要はありません。
オムニバス口座には、相応の存在理由があります。取引はネッティングが可能であり、同一証券の買い手10名と売り手10名であれば、20件ではなく1つのネット・ポジションとして決済されます。CSD(証券集中保管機関)は、数百万の投資家ではなく、管理可能な数の参加者を相手にすればよく、市場も単一のモデルに沿って標準化されます。
決定的な法的論点は、集合保管によって投資家の財産権が失われるか否かという点です。適切な保管(カストディ)制度の下では、財産権は失われません。ただし、代替可能な集合体に対する受益権が法律上承認されていること、および仲介機関が正確な記録を保持していることが前提となります。コモン・ロー体系では信託またはエクイティの原則が用いられ、大陸法体系では共有、分別管理義務および法定の保護が用いられます。いずれの場合も、仲介機関は、保有する顧客の有価証券の所有者ではなく、その保管者にすぎません。
2.3 顧客資産の分別管理
保護は、三つの層における厳格な分別管理に依拠しています。すなわち、法的な層(顧客の証券は仲介機関の債権者の引当てとならない)、会計上の層(カストディ口座にオフバランスで保有される)、およびオペレーション上の層(カストディアンまたはCSDにおける顧客専用口座に保管される)です。
- EU、MiFID II。指令2014/65/EU第16条第8項は、投資会社に対し、特に倒産時におけるお客様の所有権を保護することを求め、お客様の明示的な同意なく、お客様の金融商品を自己の勘定で使用することを禁じています。委任指令(EU)2017/593第2条は、各お客様の資産を、他のお客様の資産および投資会社自身の資産から、常に遅滞なく区別できる記録を保持することを求めています。
- EU、CSDR。規則(EU)第909/2014号第38条は、顧客の証券が常に参加者自身の証券と分別されるよう、中央証券保管機関(CSD)に対し、少なくとも総括的な顧客分別管理および個別の顧客分別管理を参加者に提供することを求めております。
- 英国、CASS 6。保管資産は、顧客名義または名義人名義で登録され、第三者の記録と日次で照合されるほか、一定の間隔で外部照合が行われます。顧客資産は信託財産として保有され、一般債権者の引当てとはなりません。
- 米国 SEC規則15c3-3 ブローカー・ディーラーは、全額支払済みの顧客証券および超過証拠金証券を占有または管理下に置かなければならず、これらを自己資本による業務の資金調達に用いてはなりません。ブローカー・ディーラーが破綻した場合、証券投資家保護公社(SIPC)は、所定の上限額の範囲内で、紛失した証券に係る資金を立て替えます。
2.4 仲介業者が破綻した場合
原則として、顧客の証券は破産財団に組み入れられることなく、顧客に返還されます。実務上は、次の3つの支障が生じます。
- 照合作業。倒産管財人は、仲介業者の内部記録を、保管機関および証券集中保管機関(CSD)で実際に保有されているポジションと突合しなければなりません。帳簿が適切に整備されていれば通常の作業ですが、詐欺に多く見られるように帳簿が不備である場合には、時間を要し、争いとなることも少なくありません。
- 不足分。無断の担保差入れ、未決済の取引の決済済みとしての記録、架空のポジション、または誤りの累積により、帳簿上の証券数が保管業務(カストディ)における保有数を上回る場合、お客様は通常、損失を按分して負担し、残額を無担保債権者として請求することになります。
- 費用と所要時間。倒産実務家、弁護士、会計士およびフォレンジック専門家の報酬は、利用可能な資産から控除されます。単純な事案でも数か月を要し、複雑な国境を越えた破綻では数年に及ぶこともあります。
特別な制度は、こうした摩擦を軽減します。英国では、顧客資産の分配に関する規則および2011年投資銀行特別管理規則(Investment Bank Special Administration Regulations 2011)により、顧客資産の迅速な返還が優先され、投資家補償制度が一定の上限までのセーフティネットとして機能します。
3. 現金による入金
3.1 預金は銀行に対する貸付である
銀行に直接、またはブローカーを通じて預け入れられた現金は、債務者と債権者の関係を生じさせるものであり、保管者と所有者の関係ではありません。資金の所有権は銀行に移転します。預金者が取得するのは、要求に応じて、または合意された条件に従い、通常は利息を付して、同額の金銭の返還を求める契約上の請求権(コモン・ローにおける「訴訟上の動産(chose in action)」)です。銀行は、貸付、証券の購入、資本要件の充足など、その資金を自らの判断で運用することができます。
これは改革を待つ技術的な問題ではありません。部分準備銀行制度の根幹をなすものです。銀行は短期で調達し長期で貸し出しますが、この期間変換が可能なのは、預け入れられた資金が銀行に帰属するからです。預金が保管業務(カストディ)として保管されるのであれば、銀行はそれを貸し出すことができず、現在知られている信用創造は成り立たなくなります。
その代償が信用リスクです。銀行が破綻した場合、預金者は無担保債権者となり、残余財産を分け合うことになります。深刻な破綻の場合、その額はわずかであるか、まったくない可能性もあります。預金保険制度は一定の限度額までこのリスクを緩和しますが、法的な位置付けを変えるものではありません。預金は債権であって、所有物ではないのです。
3.2 ブローカーにおけるお客様資金:二つの階層
ブローカーに預けた現金には、二つの関係と二つの破綻の可能性が伴います。
- 投資家とブローカー。顧客資金規制(英国ではCASS 7、EUではMiFID IIの顧客資金に関する要件)のもとでは、ブローカーは顧客の現金を、自己の資金とは分別して、信託または類似の受託者としての取決めに基づき保有します。このような規制がない場合、投資家はブローカーに対する無担保債権者にすぎず、顧客の現金がブローカーの運転資金と混在する可能性があります。
- ブローカーと銀行。ブローカー(または顧客資金信託)は、現金が実際に預けられている銀行の預金者であり、上記と同様の契約上の請求権を有します。
ブローカーが破綻し、銀行が健全である場合、分別管理されたお客様の資金は、分別管理、照合、残高および記録が適切に維持されていることを条件として、比較的速やかに返還または他のブローカーへ移管することができます。銀行が破綻し、ブローカーが存続する場合には、ブローカーは破綻した銀行に対して請求を行い、回収額をお客様に引き渡さなければなりません。その額は預金保証の範囲に限られることが多く、また倒産手続により遅延することがあります。最悪の場合、すなわちシステミック危機において双方が同時に破綻する場合には、両方の問題が重なり、しばしば複数の法域にまたがります。
3.3 預金保護制度
預金保証制度は、個人預金者を保護し、取り付け騒ぎを防ぎ、銀行制度に対する信認を維持します。
- 欧州連合(EU)。預金保証制度指令(2014/49/EU)は、預金者1名につき信用機関1行あたり100,000ユーロを上限として、適格預金を対象としています(第6条)。金融機関がその資格で保有する預金、資金洗浄の有罪判決に関連する預金、および一定の専門的金融事業者の預金は対象から除外されます(第5条)。支払いは7営業日以内に可能でなければなりません(第8条)。第7条に基づき、特定されたまたは特定可能な受益者のために保有される集合口座はルックスルー方式で扱われ、ブローカーまたは決済事業者の各顧客は、プール全体が単一の100,000ユーロの預金として扱われるのではなく、それぞれの持分について保護されます。
- 英国。金融サービス補償機構(Financial Services Compensation Scheme)は、認可を受けた預金取扱機関1機関につき、1人当たりGBP 120,000までの預金を保護します(2025年12月1日以降)。住宅の売却、相続、保険金または人身損害に対する賠償金、離婚に伴う和解金など、特定のライフイベントに起因して一時的に高額となる残高については、6か月間、GBP 1,400,000まで保護されます。
- 米国。連邦預金保険公社は、預金者1名、被保険銀行1行、所有区分ごとに、250,000米ドルを上限として預金を保護しております(12 U.S.C. § 1821、12 C.F.R. Part 330)。個人口座、共同名義口座、退職関連口座および信託口座はそれぞれ別個に保護の対象となります。共同名義人は自己の持分について保護され、撤回可能信託口座は、所定の制限の下、受益者1名ごとに250,000米ドルを上限として保護されます。法人口座は法人単位で保護されます。証券会社が顧客の現金を被保険銀行にスイープする場合、銀行の記録に代理関係および所有者の氏名が開示され、かつ当該資金が顧客に帰属しているときは、パススルー保護(12 C.F.R. § 330.5)により、各顧客はその持分につき250,000米ドルを上限として保護されます。