金融デリバティブ
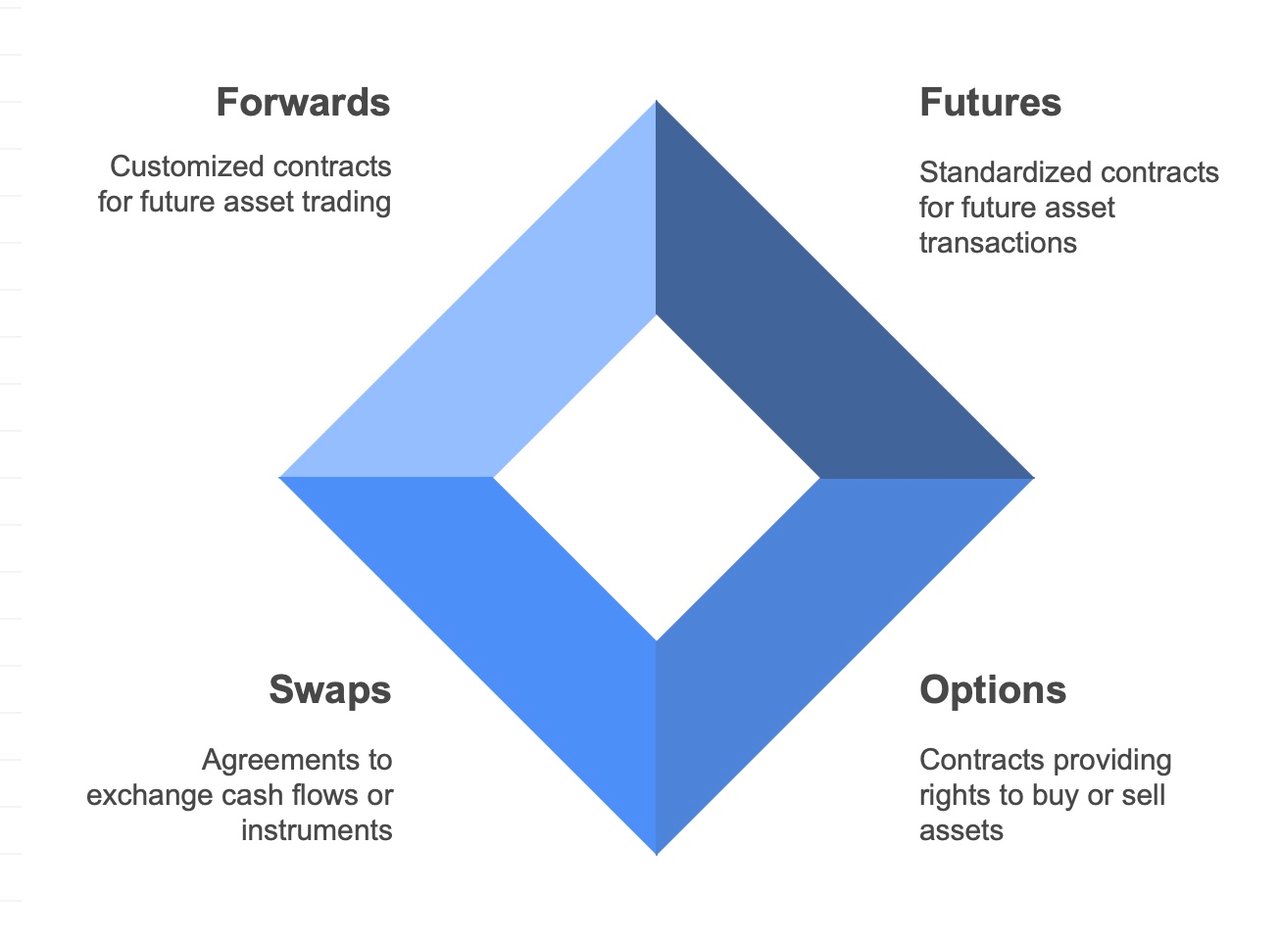
先物、オプション、先渡取引
先物・オプション取引
金融市場における取引では、さまざまな種類の商品が用いられますが、最も一般的なものが先物取引とオプション取引です。これらのデリバティブ商品は、リスクのヘッジ、将来の価格変動に対する投機、および取引が困難な資産や市場へのアクセスを目的として利用されます。以下では、先物取引とオプション取引の実務について詳しくご説明します。
先物取引
先物取引とは、先物契約、すなわち将来の所定の日に所定の価格で原資産を売買する合意を取引することをいいます。手続は通常、次の段階を経て行われます。
- 市場分析:対象とする先物市場の動向を把握することを指します。これには、価格に影響を及ぼすファンダメンタルズ要因およびテクニカル要因の理解が含まれます。
- 口座の開設:先物取引を行うには、先物取引サービスを提供する金融機関(例えば当行)に、専用のブローカレッジ口座を開設する必要があります。
- 契約の選択:各先物契約は、将来の特定の期日に引き渡される資産の特定の数量および品質を表します。トレーダーは、受渡月および価格に基づいて契約を選択します。
- ポジションの取り方:トレーダーは、価格上昇を見込んで契約を買い建てる(ロング)か、価格下落を見込んで契約を売り建てる(ショート)ことができます。
- 証拠金とレバレッジ:先物取引では、契約の全額ではなく、証拠金を差し入れて取引を行います。これによりレバレッジが可能となり、比較的少額の資本で大きな数量の資産を管理することができます。
- ポジション管理:ポジションを建てた後、トレーダーは市場の変動に応じて取引を監視し、調整する必要があります。
- ポジションの決済:先物契約の大半は、当初の取引と反対の取引を行うことにより、受渡日前に決済されます。
オプション取引
オプション取引は、買い手に対し、一定の期日までに特定の価格で原資産を買う権利(コール・オプション)または売る権利(プット・オプション)を与える一方、義務は課さないオプション契約を扱う取引です。
- 市場分析:先物取引と同様に、オプション取引においても市場の動向を理解することが重要です。
- 口座開設:オプション取引にも、たとえば当行のような証券口座が必要ですが、オプション取引は複雑であるため、追加の許可が必要となる場合があります。
- 契約の選択:オプション契約では、権利行使価格(原資産を売買できる価格)と満期日が定められています。トレーダーは、自身の相場観と戦略に基づいて契約を選択します。
- ポジションの取り方:価格の上昇を見込む場合はコール・オプションを買い、価格の下落を見込む場合はプット・オプションを買います。オプションを売る(「ライト」する)ことも可能ですが、その場合はリスクが高まります。
- ポジション管理:トレーダーは、オプションのポジションを注意深く監視し、市場環境の変化に応じて調整を行う必要があります。
- ポジションの決済:オプションは、当初買い建てた場合は当該契約を売却することにより、当初売り建てた場合は当該契約を買い戻すことにより、決済することができます。また、権利を失効させることも、権利行使価格が市場価格より有利な状態(イン・ザ・マネー)にある場合には権利を行使して原資産を売買することも可能です。
トレーダーは、先物・オプション取引において、市場の方向性に関する予測が的中した場合に利益を得ます。ただし、これらの取引には相当なリスクが伴い、すべての投資家に適しているとは限りません。取引を始める前に、リスクを理解し、堅実な取引戦略を策定することが不可欠です。
金融市場において、コール・オプションおよびプット・オプションは、デリバティブ契約の一種であり、保有者に対し、あらかじめ定めた価格で、一定の期日以前または当日に、原資産を買う、または売る権利(義務ではありません)を与えるものです。これらのオプションの区別、ならびに欧州法および米国法における取扱いの違いは、主としてオプションの型、すなわち権利行使が可能となる時期に関するものです。
コール・オプション:
- コール・オプション:一定の期間内に、特定の価格(権利行使価格)で原資産を購入する権利を保有者に付与するものです。
プット・オプション:
- プット・オプション:一定期間内に、特定の価格で原資産を売却する権利を保有者に付与するものです。
これらの選択肢の主な違いは、それぞれが付与する権利にあります:
- コール・オプションは、投資家が原資産の価格上昇を見込む場合に用いられます。
- プット・オプションは、投資家が原資産の価格下落を見込む場合に用いられます。
欧州法と米国法の相違:
欧州型オプションと米国型オプションの主な違いは、法律そのものによって定められているのではなく、これらが取引される取引所によって標準化されたオプション契約の条件によって定められています。
- ヨーロピアン・オプション:満期日にのみ権利行使が可能で、満期日前には行使できません。これはコール・オプションとプット・オプションの双方に当てはまります。ヨーロピアン・オプションは地理的な所在地というより権利行使の方式を指すものであり、世界のどこで取引される契約にも適用され得ます。
- アメリカンスタイルのオプション:満期日を含め、満期日までのいつでも権利行使が可能です。この柔軟性により、保有者は契約期間中のいかなる時点でも、原資産価格の有利な変動を活用できます。
法制度および規制の枠組み:
アメリカン・オプションとヨーロピアン・オプションの違いは主として権利行使の方式にありますが、これらの金融商品の取引は、公正な慣行、市場の健全性および投資家保護を確保するため、規制当局の監督を受けております。米国では、証券取引委員会(SEC)および商品先物取引委員会(CFTC)がオプション市場を監督しています。欧州では、各国にそれぞれの規制当局が存在しますが、EU法令(MiFID IIおよびMiFIR、デリバティブについてはEMIR)により、加盟国間で調和のとれた規制体系が整備されています。
投資家への影響:
- 柔軟性:アメリカンオプションはより高い柔軟性を備えており、投資家は市場の変化により迅速に対応することができます。
- プレミアムコスト:アメリカン・スタイルのオプションは柔軟性が高いため、ヨーロピアン・スタイルのオプションよりも割高となることが一般的です。
- 戦略的活用:アメリカン・オプションとヨーロピアン・オプションのいずれを選択するかは、投資戦略およびリスク管理に大きな影響を及ぼす可能性があります。
コール・オプションとプット・オプションには世界共通の原則がありますが、ヨーロピアン・オプションとアメリカン・オプションの違いは、欧州法と米国法の違いではなく、権利行使の方式にあります。投資家は、自らのリスク許容度および相場観に合った取引戦略を立てるため、これらの違いを理解する必要があります。
フォワード取引
フォワード取引は、投資家、事業会社及び金融機関にとって、リスクヘッジ、将来の価格変動に対する投機、並びにコモディティ又は金融資産を予め定めた価格で確保するための決定的な手段として台頭しています。この形態のデリバティブ取引は、先物取引やオプション取引といった同種の取引に比べ個人投資家にはあまり知られていませんが、世界の金融エコシステムにおいて重要な役割を果たしています。本稿では、フォワード取引の本質、仕組み、用途、利点及び固有のリスクを考察し、その戦略的重要性を総合的に解説いたします。
フォワード取引の基礎知識
先渡取引とは、将来の特定の日に、定められた価格で資産を売買することを、当事者間で契約により約するものです。取引所で取引される標準化された先物契約とは異なり、先渡契約は店頭(OTC)取引であり、契約当事者の仕様に合わせて個別に設計されます。この個別設計により柔軟性が高まる一方で、取引を保証する中央清算機関が存在しないため、信用リスクが生じます。
主な特徴と仕組み
- カスタマイズ性:先渡契約は、あらゆる商品、通貨または金融商品を対象に、任意の金額および期間で設計することができます。
- 決済:先渡契約の決済は、原資産の現物引渡しまたは差金決済のいずれかにより行われます。
- 価格設定:フォワード価格は契約締結時に決定され、スポット価格、リスクフリーレートおよび満期までの期間などの要素の影響を受けます。
戦略的な活用
- ヘッジ: 先渡取引の主な用途の一つは、価格変動リスクのヘッジです。商品、通貨その他の資産の価格を固定することにより、企業は市場価格の不利な変動から自らを守ることができます。
- 投機:トレーダーは、予想される価格変動から利益を得ることを目的として、資産の将来の価格変動に対する投機のために先渡取引を利用する場合があります。
- 裁定取引:裁定取引業者は、先渡契約を用いて、異なる市場や商品間の価格差を利用し、リスクのない利益を確定させます。
先渡取引の利点
- リスク管理:先渡取引は、将来の取引価格をあらかじめ固定することにより、市場価格の変動に伴う不確実性を大幅に低減できます。
- コスト効率:フォワードは、(証拠金の要件が生じる場合を除き)通常、前払いを伴わないため、将来の価格変動に備えて価格を確定し、またはこれをヘッジするうえでコスト効率に優れた手段です。
- 柔軟性:先渡契約の条件を個別に設定できるため、当事者は自らの財務上のエクスポージャーや投資目的に正確に合わせることができます。
内在するリスクおよび留意事項
- カウンターパーティ・リスク:店頭市場には中央清算機関が存在しないため、一方の当事者が義務を履行しないリスクがあります。
- 流動性リスク:先渡契約を満期前に解消することは困難な場合があり、他の当事者との間で新たな契約を交渉する必要が生じる可能性があります。
- 市場リスク:先渡契約において市況が当事者のポジションに不利に動いた場合、特にこれらの契約がレバレッジを伴うことが多いため、多額の損失が生じる可能性があります。
規制環境への対応
先渡契約に対する規制監督は管轄によって異なり、主として市場の透明性の向上とシステミックリスクの低減に重点が置かれています。2008年の金融危機後の改革では、規制当局の把握力を高め、カウンターパーティリスクを低減するため、先渡取引を含む店頭デリバティブ取引の報告の必要性が重視されました。
要約
フォワード取引は、市場参加者が金融リスクを管理し、将来の価格変動に基づく投機を行い、コモディティその他の資産の価格を固定するための精緻な手段となります。フォワード契約を戦略的に活用するには、その仕組み、利点およびリスクを十分に理解するとともに、規制環境に常に注意を払うことが求められます。世界の市場が進化を続けるなか、フォワード取引は、機会とリスクの微妙なバランスを見極めようとする世界各地の企業、投資家および金融機関の金融戦略において、引き続き重要な要素であり続けるでしょう。
証券規制当局は、証券監督者国際機構(IOSCO)を通じて国際的に協力しており、その多国間覚書(MMoU)は、市場阻害行為に関する国境を越えた調査における情報交換を定めています。IFB自身は、Anjouan Offshore Finance Authority(AOFA)により免許を受け、監督を受けております。