
法人・機関投資家
金融デリバティブ
金融デリバティブの世界
現代金融の複雑な織物の中で、金融デリバティブは、最も高度な要素の一つであると同時に、逆説的にも最も誤解されている要素でもあります。これらの金融商品は、その価値を原資産またはベンチマークから導き出すものであり、投資家、事業会社、政府にとって、リスクのヘッジ、将来の価格変動に対する投機、市場間の価格差を利用した裁定取引のための基本的な手段となっています。本稿では、金融デリバティブの種類、用途、利点、リスク、そしてそれを取り巻く論争について包括的に考察し、初心者から経験豊富な投資家までの皆様にとって、この複雑な分野を分かりやすく解き明かすことを目指します。
金融デリバティブの理解
金融デリバティブとは、本質的に、二者以上の当事者間で締結される契約であり、その価値は、合意された原資産となる金融資産、指数または証券に基づいて決まります。これらの商品は、規制された取引所で取引される場合もあれば、店頭(OTC)で取引される場合もあり、後者は多くの場合、契約当事者の個別の必要に応じて仕様が定められます。
金融デリバティブの種類
デリバティブの世界は広範ですが、最も一般的に取り扱われる商品には次のものがございます。
- 先物:将来の特定の日に、あらかじめ定めた価格で資産を売買する標準化された契約です。
- オプション:一定期間内に、特定の価格で資産を購入する権利(コール・オプション)または売却する権利(プット・オプション)を、義務を伴わずに与える契約です。
- スワップ:所定の期間にわたり、キャッシュフローその他の金融商品を交換する相対契約。
- フォワード:先物に類似した個別設計の契約で、店頭(OTC)で取引され、両当事者が将来の特定の日に特定の価格で資産を取引することに合意するものです。
デリバティブの多面的な活用
デリバティブは、金融市場において次のようなさまざまな目的に用いられます。
- リスク管理:デリバティブの最も重要な用途は、おそらくヘッジです。これにより、投資家は資産の不利な価格変動に伴うリスクを軽減することができます。
- 投機:投資家は市場価格の将来の方向性に対して投機的に取引を行うことができ、より高いリスクを引き受けることで、大きな収益を得られる可能性があります。
- 裁定取引(アービトラージ):異なる市場における同一資産の価格差を利用し、同時に売買を行うことで、リスクのない利益を得る手法です。
- プライス・ディスカバリー(価格発見):デリバティブは、資産の将来価格の決定に寄与し、将来の価格変動に関する市場の見方を反映します。
金融デリバティブの利点
- レバレッジ:デリバティブにより、比較的少額の資本支出で、原資産に対する大きなエクスポージャーを得ることができます。
- 市場の効率性:裁定取引および価格発見の仕組みを通じて、市場の効率性に寄与します。
- 利用困難な資産・市場へのアクセス:デリバティブにより、規制上の制約や参入障壁の高さから一部の投資家にとって手の届きにくい資産や市場へのエクスポージャーを得ることができます。
リスクと批判
デリバティブには利点がある一方で、リスクがないわけではなく、次のような批判もございます。
- 複雑性:これらの商品は仕組みが複雑であるため、誤解や不適切な管理を招くおそれがあります。
- レバレッジに起因する損失:デリバティブが提供するレバレッジは、利益を増幅させるのと同様に、損失をも増幅させる可能性があります。
- カウンターパーティ・リスク:店頭(OTC)デリバティブでは、相手方が契約上の義務を履行しないリスクがあります。
- 市場への影響:デリバティブの投機的取引は、変動性やシステミックリスクを高め、金融市場を不安定化させる可能性があるとの批判があります。
規制環境
2008年の金融危機を契機として、システミックリスクを防止するためにデリバティブ市場に対する厳格な規制の必要性が浮き彫りになりました。米国のドッド=フランク法やEUの欧州市場インフラ規則(EMIR)などの規制改革が導入され、透明性の向上、金融機関のレジリエンスの強化、システミックリスクの低減が図られています。
今後の展望
金融市場が進化を続けるなか、デリバティブは間違いなく、世界の金融環境を形づくるうえで決定的な役割を果たすでしょう。デジタル資産や暗号資産の発展により、新たな形態のデリバティブが生まれ、これらの商品が果たし得る役割の幅は広がっています。しかし、金融市場の複雑化と相互連関の深まりは、デリバティブの利点を活用しつつリスクを抑えるために、その十分な理解と慎重な管理が重要であることを示しています。
金融デリバティブは、現代金融の礎として、リスク管理、投機および市場の効率性を高めるための強力な手段を提供いたします。危険性や複雑さがないわけではありませんが、これらの商品を正確に理解することは、現代の金融エコシステムを乗り切るうえで不可欠です。今後も、規制の枠組みの継続的な改善とベストプラクティスの採用が、金融システムの安定性を損なうことなくデリバティブが本来の目的を果たし続けるうえで極めて重要となります。
エクスポージャーの削減とレバレッジの拡大に向けた金融デリバティブの戦略的活用
金融デリバティブは、その本質的な柔軟性と個別の財務目標に合わせて設計できる特性により、精緻な投資・リスク管理の世界において極めて有用な手段となっております。その有用性の中核には、さまざまな金融リスクへのエクスポージャーを綿密に低減し、また適切にレバレッジを高めることで、投資収益の可能性を拡大できるという点があります。本稿では、エクスポージャーの抑制とレバレッジの拡大におけるデリバティブの戦略的活用を掘り下げ、これらの商品が機能する仕組みと、市場参加者が用いる高度な戦略について解説いたします。
デリバティブによるリスクエクスポージャーの軽減
金融リスク(市場の変動、金利の変動、為替の変動、商品価格の変動のいずれに起因するものであれ)へのエクスポージャーを低減することは、投資家にとっても事業会社にとっても最優先の関心事です。金融デリバティブは、ヘッジのための多様な選択肢を提供し、ポートフォリオや事業活動を不利な価格変動から保護することを可能にします。
- 先物・先渡取引によるヘッジ:これらの契約は、資産の将来価格を固定することにより、価格変動に対する確実性と保護を提供します。たとえば、航空会社は燃料先物を用いてジェット燃料価格の上昇リスクをヘッジし、市場が変動しても燃料コストを安定させることができます。
- リスク管理のためのオプション:オプションは、あらかじめ定めた価格で資産を売買する権利(義務ではありません)を付与するもので、非対称的な保護を提供します。プット・オプションは資産価格の下落に対するヘッジに利用でき、それを下回る損失から投資家を保護する下限を事実上設定できます。
- 金利スワップ・通貨スワップ:金利や通貨価値の変動リスクにさらされる事業会社は、スワップを利用して変動金利の支払いを固定金利の支払いに交換し、あるいはある通貨建ての債務を別の通貨建てに交換することで、金利変動リスクや為替リスクをヘッジします。
レバレッジによる収益の増幅
レバレッジとは、借入資金または金融派生商品を用いて、投資から得られる潜在的な収益を高めることをいいます。デリバティブは、その性質上、比較的少額の当初資金で資産に対して大きなエクスポージャーを持つことを可能にするため、潜在的な利益と損失の双方を拡大させます。
- オプションによるレバレッジ:オプションを購入することで、投資家はオプション料(プレミアム)という比較的少額の投資により、多額の原資産を対象とするポジションを持つことができます。これにより、相場が有利に動いた場合には投資収益率が大幅に高まる可能性がありますが、相場が不利に動いた場合にはプレミアムを失うリスクがあります。
- 先物のレバレッジ:先物契約では、原資産の価値よりもはるかに低い証拠金の差入れで取引を行えるため、レバレッジが働きます。先物価格が変動すると、当初証拠金に対して損益が通常拡大し、大きな収益(または損失)が生じる可能性があります。
高度な戦略の構築
市場参加者は、エクスポージャーおよびレバレッジの水準を微調整するために、デリバティブを組み合わせて多面的な戦略を構築します。プロテクティブ・プット(株式を保有しつつ、下落リスクを限定するためにプット・オプションを購入する)、カバード・コール(株式を保有しつつ、追加収益を得るためにコール・オプションを売却する)、デルタ・ヘッジ(原資産の価格変動に対するヘッジのためにオプションを用いる)といった戦略は、リスク管理および収益向上のためにデリバティブが高度に活用されている例です。
留意事項とベストプラクティス
デリバティブは、エクスポージャーの管理や投資のレバレッジ化のための有力な手段ですが、その複雑性と、それがもたらすレバレッジゆえに、綿密なリスク管理と、取引対象の商品および市場に対する十分な理解が不可欠です。主な留意事項は次のとおりです。
- 契約内容の理解:デリバティブ商品にはそれぞれ固有のリスクと留意点があります。効果的なリスク管理には、これらの詳細を深く理解することが不可欠です。
- カウンターパーティ・リスクの監視:店頭デリバティブ取引では、相手方が契約上の義務を履行しないリスクを、常に注意深く監視する必要があります。
- 最新情報の把握:デリバティブ市場では新たな商品や戦略が次々と生まれているため、継続的な学習と市場動向の把握が不可欠です。
要約
金融デリバティブは、リスク・エクスポージャーやレバレッジ水準を調整できることから、現代の金融市場の複雑さに対処しようとする投資家や企業にとって、強力な手段となります。厳格なリスク管理と戦略的な先見性の枠組みの中でこれらの商品を慎重に活用することにより、市場参加者は過度なリスクから身を守りつつ、収益向上の機会を捉えることができます。デリバティブの戦略的な活用は、現代の金融において成功するために求められる高度な知見と適応力を象徴するものです。
価格設定
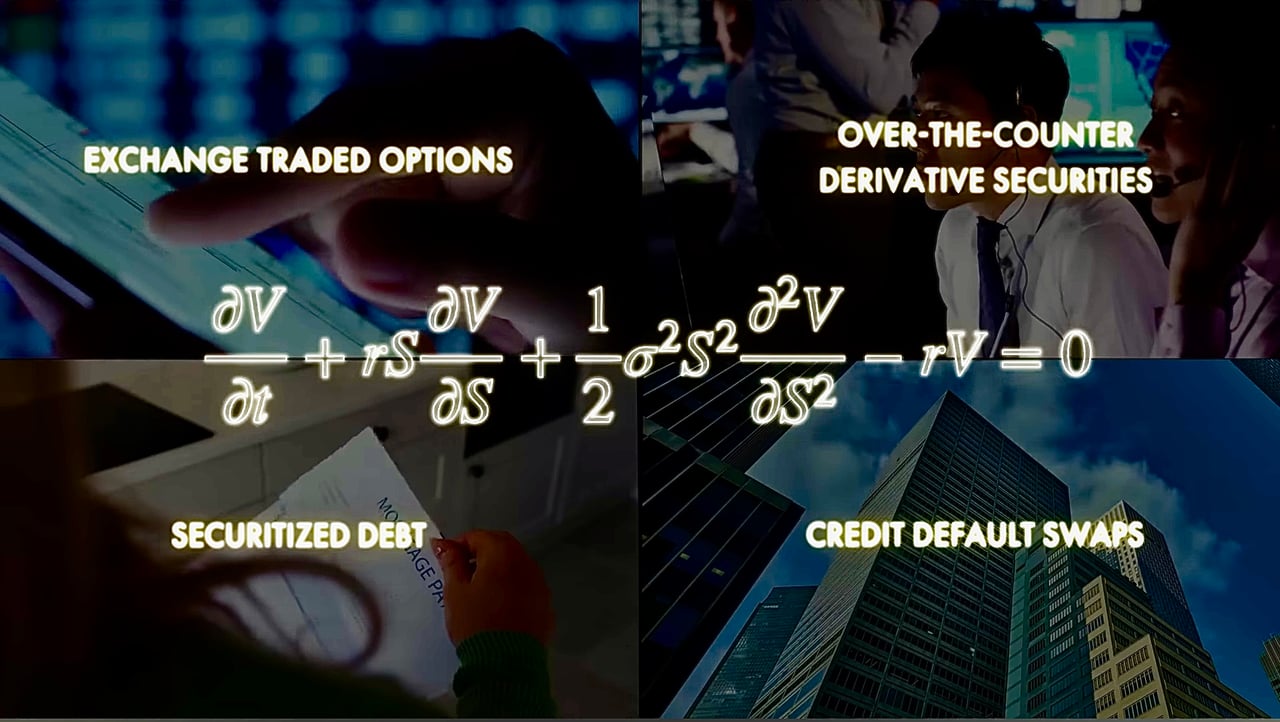
数学理論と金融市場の動態の相互作用
金融市場の発展は、数学および物理学の理論と深く結びついており、抽象的な科学原理が数兆ドル規模の産業の発展に決定的な役割を果たしてきた、注目すべき歩みを示しています。この歩みは、数学的洞察をリスク管理とデリバティブ市場の分野に応用することが、いかに大きな変革をもたらすかを物語っています。
この変革の道のりの端緒は、20世紀初頭のルイ・バシュリエの画期的な業績に遡ります。バシュリエの博士論文「投機の理論」は、確率過程を金融市場の分析に応用しようとした最初の重要な試みでした。「ランダム・ウォーク」仮説という彼の革新的な概念は、市場の動きに関する現代金融理論の基礎的な原理を築くものであり、株価は一連のランダムな歩みに従って推移するため、将来の価格変動は本質的に予測不可能であることを示唆しました。
20世紀後半には、フィッシャー・ブラック、マイロン・ショールズ、ロバート・マートンといった学者による画期的な貢献により、この流れはさらに前進し、ブラック=ショールズ=マートン・モデルが提唱されました。このモデルは、投資家が原資産の価格変動に対してヘッジを行うことを可能にする金融派生商品であるオプションの評価に、画期的な分析の枠組みを提供しました。ブラック=ショールズ=マートンの公式は、トレーダーがオプションを正確に評価できるようにすることでリスクを軽減し、これらの市場の流動性と効率性を高め、金融市場を一変させました。この決定的な進展は、デリバティブ市場の爆発的な成長への道を開き、今日では数兆米ドル規模の巨大市場へと発展しております。
こうした理論上の進展と並行して、これらの原理の革新的な応用を通じて数学と金融を結び付けた人々の物語が、この歴史をいっそう豊かなものにしております。著名な人物の一人が、数学者であり元暗号解読者のジム・シモンズです。同氏はアルゴリズムとデータ分析の力を駆使し、ルネッサンス・テクノロジーズにおいて定量的トレーディング戦略の先駆けとなりました。同氏のメダリオン・ファンドは卓越した収益で知られ、一見無秩序に見える金融市場の動きの中に潜むパターンを解明するうえで、数理モデルが持つ力を示しております。
このように数学的な厳密性と金融上の洞察力が結びついたことで、広大な産業が生まれただけでなく、デリバティブ取引が広く一般に開かれ、市場参加者が利用できるヘッジ戦略や投資戦略の幅が拡大しました。しかし、過去の市場危機や、金融システムの安定性と透明性をめぐって今なお続く議論が示すとおり、これらの市場の拡大は複雑性とシステミックリスクももたらしました。
数学および物理学の理論を通して見た金融市場の進化は、抽象的な科学的探究と実践的な経済への応用との興味深い相互作用を表しています。それは、理論的知見がリスクと収益の仕組み、そして世界の金融システムの動態に及ぼしてきた消えることのない影響を浮き彫りにしています。バシュリエの先駆的な業績から、今日のヘッジファンドが用いる高度なクオンツ戦略に至る歩みは、複雑に絡み合う金融市場の理解と対応に向けた絶え間ない前進を示しており、その探究は今なお変わらず魅力的かつ重要です。
デリバティブ市場の発展と拡大
金融のグローバル市場において重要な構成要素であるデリバティブ市場は、トレーダー間の単純な合意から、リスク管理、投機的取引および投資戦略において決定的な役割を果たす複雑な金融商品へと発展してきました。ここでは、先物、オプション、先渡し、スワップの歴史的発展を詳しく取り上げ、最後に、デリバティブ市場の現在の規模と原資産との関係における重要性を分析します。
先物契約の歴史的変遷
先物契約には、商品取引におけるその重要性を裏付ける長い歴史があります。1730年に公式に認可された大阪の堂島米会所が最初の組織化された先物市場として挙げられることが多いものの、この概念が大きく発展したのは、1848年にシカゴ商品取引所(CBOT)が設立された米国においてでした。この発展は、商品価格の変動の中で収入の安定を求める米国の農家にとって極めて重要でした。時の経過とともに、先物市場は農産物にとどまらず、金属、エネルギー、金融指数などへと拡大し、さまざまな分野におけるリスクヘッジに欠かせない手段となりました。
オプション取引:柔軟性と革新の系譜
オプション取引の歴史は古代ギリシャにまで遡りますが、近代的なオプション取引の幕開けとなったのは、1973年のシカゴ・オプション取引所(CBOE)の設立でした。この革新により標準化された契約が導入され、オプションは市場リスクの管理や価格変動を見込んだ投機に用いられる、より利用しやすく広く普及した手段となりました。プロテクティブ・プットから複雑なスプレッドに至るまで、オプション戦略の多様性は、個人投資家と機関投資家の双方に支持される一因となっております。
先渡取引:カスタマイズ型デリバティブの基盤
先物の前身である先渡契約は、商品、通貨その他の資産の価格を確定させる手段として、何世紀にもわたり利用されてきました。先渡契約は柔軟性が高く、条件を個別に設定できるため、適切な標準化商品が存在しない市場において、さまざまな金融リスクへのエクスポージャーを管理するうえで特に有用です。ただし、先渡契約は相対取引であるため、カウンターパーティー・リスクを伴い、デューデリジェンスとリスク管理の実践が重要となります。
スワップ:リスク管理と資金調達における革新
1980年代初頭におけるスワップの登場は、事業会社および金融機関のリスク管理と資金調達の戦略に大きな変革をもたらしました。スワップは、当事者間でキャッシュフローを交換することにより、金利、通貨および商品価格の各リスクを効果的に管理する手段を提供します。スワップは汎用性が高いことから、合成証券やポートフォリオ運用など、革新的な用途にも活用されております。
デリバティブ市場の巨大な規模
デリバティブ市場は原資産市場を大きく上回る規模に拡大しており、この現象には次のような複数の要因があります。
- レバレッジ:デリバティブにより、市場参加者は比較的少額の資本投下で原資産に対する大きなエクスポージャーを得ることができ、利益(および損失)の可能性が拡大します。
- リスク管理:商品、通貨および金利の価格変動に対してヘッジを行うことができるため、デリバティブは事業会社、金融機関および投資家にとって不可欠な手段となっています。
- 投機:デリバティブ市場ではポジションの構築および解消が容易であるため、投機家は原資産を保有することなく、価格変動に賭けることができます。
- 利用が困難な市場へのアクセス:デリバティブにより、規制上の制約や資本要件のために一部の投資家には本来参入が難しい市場や資産へのエクスポージャーを得ることができます。
デリバティブ市場の規模の大きさは、その金融システムにおける重要な役割を示しています。店頭デリバティブの想定元本だけでも、2025年末時点で約845兆米ドル(BISのデータをISDAが分析したもの)に上ります。想定元本は実際のリスクを過大に表すものですが、この規模は、2008年の金融危機が示したようにシステミックリスクをもたらす要因でもあります。当時は、住宅ローン担保証券やクレジット・デフォルト・スワップを基礎とする不透明な仕組商品が、世界的な金融不安を招く一因となりました。
要約
デリバティブが単純な契約から複雑な金融商品へと進化してきた過程は、世界の金融システムの発展を映し出しています。先物、オプション、先渡し、スワップは、リスク管理、投機および投資のための不可欠な手段であり、市場参加者の多様なニーズを反映しています。デリバティブ市場の規模は原資産に比して極めて大きく、その重要性を示すと同時に、システミックリスクを抑制するため、強固な規制の枠組みとリスク管理の実務が求められます。金融市場が進化を続けるなかでも、デリバティブは引き続き中心的な役割を担い、機会の追求と安定性の確保との均衡を図ることとなるでしょう。
次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。