当行はお客様のファンド・ストラクチャーを設立することができます
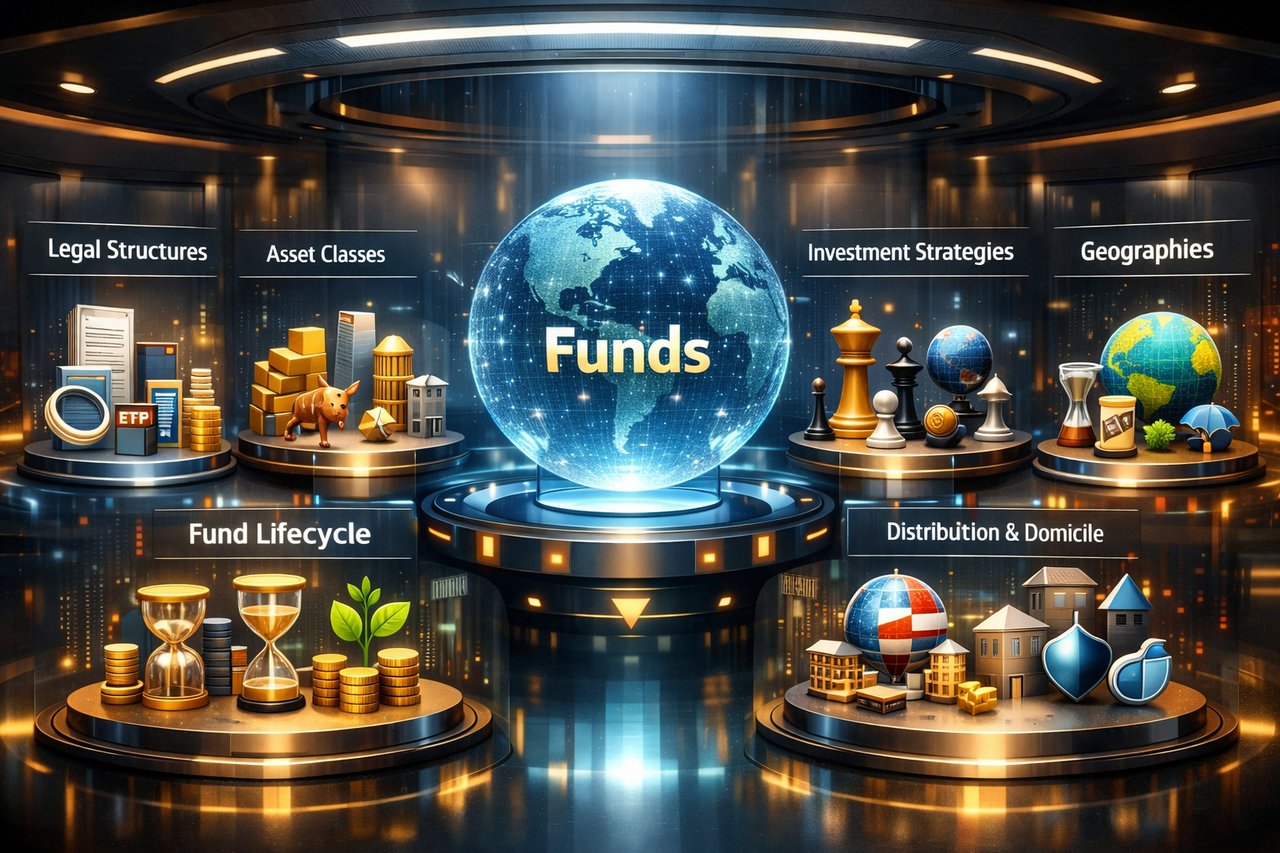
ファンドとは、複数の投資家から資金を集め、株式、債券、不動産その他の証券など多様な資産に投資して収益を得ることを目的とする金融ビークルです。ファンドの主な目的は、分散されたポートフォリオを通じて投資リスクを分散しつつ、長期にわたり安定した収益を目指すことにあります。
ファンドには、ミューチュアルファンド(投資信託)、上場投資信託(ETF)、ヘッジファンド、プライベート・エクイティファンドなど、さまざまな種類があります。各ファンドには、それぞれ固有の投資目的、戦略および運営構造があります。
- 投資信託:複数の投資家から資金を集め、株式、債券その他の資産など分散されたポートフォリオに投資する集団投資スキームです。投資信託は、ファンドの投資目的に基づいて投資判断を行うプロのポートフォリオ・マネージャーによって運用されます。投資家は、毎営業日の終了時に算出される純資産価額(NAV)で、ファンドから直接、または証券会社を通じて投資信託の持分を購入または売却することができます。
- 上場投資信託(ETF):ETFは、投資信託と同様に、投資家から集めた資金を分散されたポートフォリオに投資する仕組みです。ただし、ETFは個別株式と同様に証券取引所で取引されるため、投資家は取引時間中、市場で形成される価格で随時売買することができます。ETFは、S&P 500などの特定の市場指数に連動することが多く、投資信託と比べて、税務上および費用面で効率的となる場合があります。
- ヘッジファンド:高度な戦略を用いてリスクを管理しつつ、より高い収益の獲得を目指すオルタナティブ投資ファンドです。ヘッジファンドは通常、富裕層および機関投資家を対象とし、収益の最大化のために、レバレッジ、空売りその他の高度な手法を用いることがよくあります。投資信託やETFとは異なり、規制が緩やかで、最低投資額や手数料が高く設定されています。
- プライベート・エクイティ・ファンド:これらのファンドは、非公開企業に直接投資するか、上場企業を買収して非公開化し、事業運営の効率を高めて買収した事業の価値を向上させることを目的とします。プライベート・エクイティ・ファンドは、通常、適格投資家および機関投資家を対象とし、投資期間が長く、投資家に対して所定の期間にわたる資金拠出の約束を求めます。
ファンドは、投資家の資金をプールし、ファンドの目的と戦略に従って運用し、収益や運用益を投資家に分配する仕組みです。投資判断やポートフォリオの管理は、専門の運用者が担います。運用者は、そのサービスに対して手数料を受け取り、通常は運用報酬(運用資産残高に対する一定割合)に加え、場合によっては成功報酬(利益に対する一定割合)が含まれます。
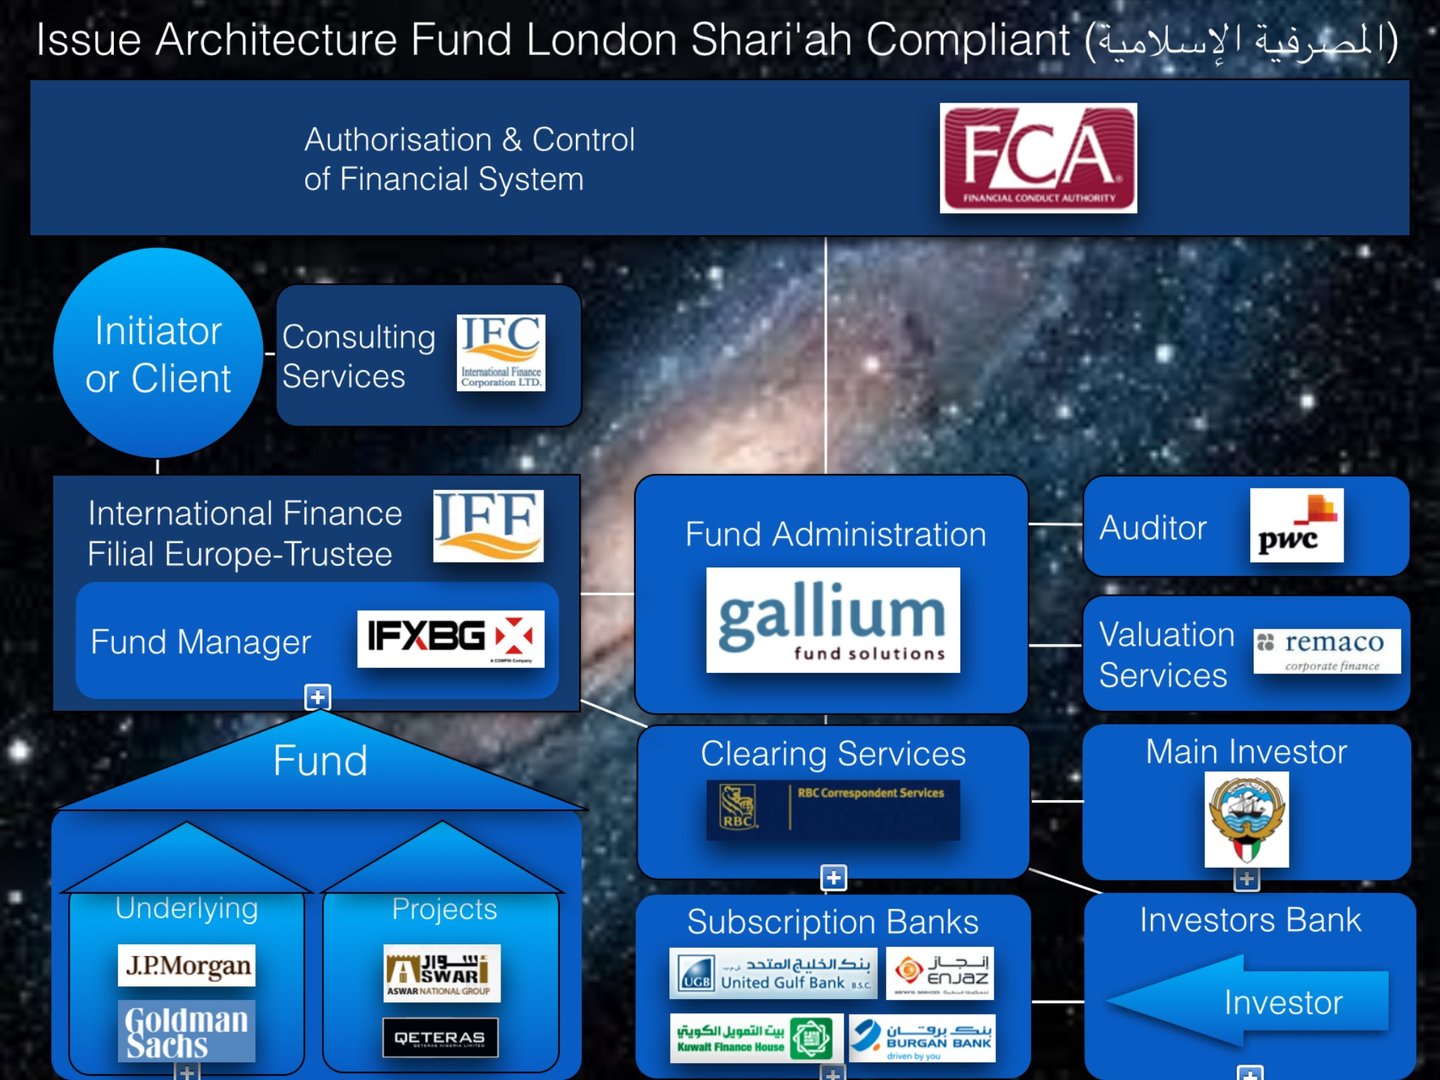
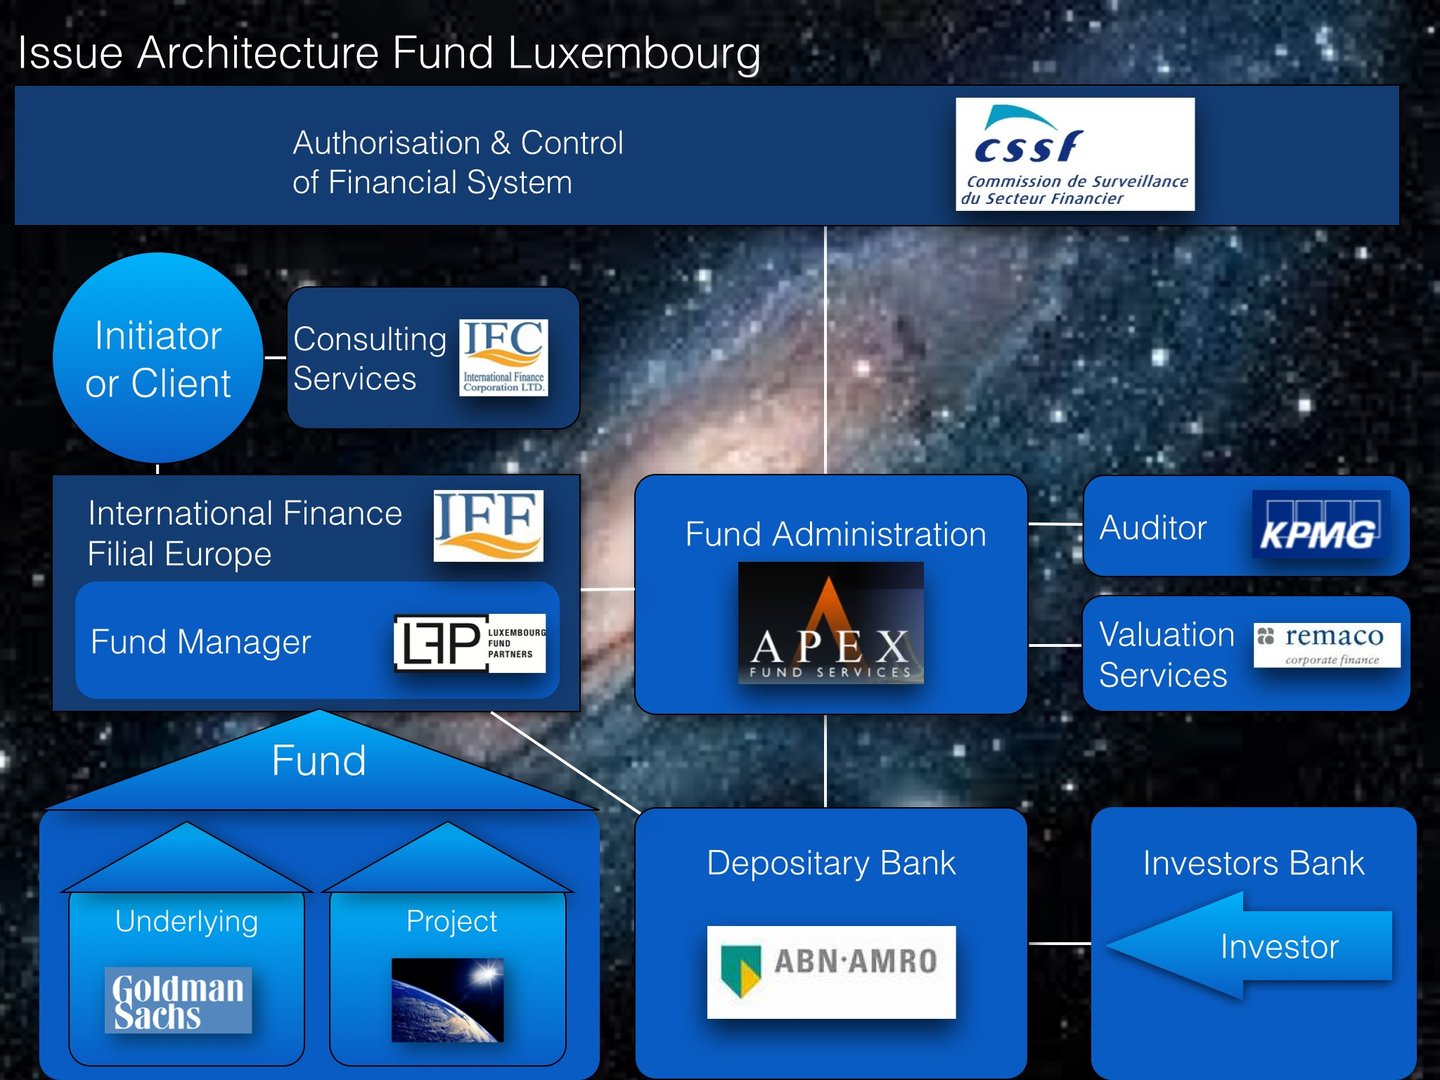
典型的なファンドの所在地は、金融センターまたはファンド設立地とも呼ばれ、法制度および規制の枠組みが確立しており、税制上の優遇措置があり、金融サービス業界における高度な専門性を備えた法域です。これらの所在地は、その安定性、透明性および評価の高さから、ファンドマネージャーや投資家にとって魅力的です。
世界で特に人気の高いファンド設立地は次のとおりです。
- 米国:米国は世界最大のファンド市場であり、投資信託、上場投資信託(ETF)、ヘッジファンド、プライベート・エクイティ・ファンドなど、多岐にわたる商品が揃っています。主要な金融センターには、ニューヨーク市とサンフランシスコがあります。
- ルクセンブルク:欧州最大のファンド設立地であるルクセンブルクは、強固な規制の枠組みと、国境を越えたファンド販売に関する専門性で知られています。同国では、譲渡可能証券の共同投資事業(UCITS)やオルタナティブ投資ファンド(AIF)など、多様な投資ファンドの形態が利用可能です。
- アイルランド:欧州における主要なファンド設立地のひとつであり、UCITSファンドの拠点として、効率的で透明性の高い規制環境で知られております。主要な金融センターはダブリンです。
- ケイマン諸島: 英国の海外領土であり、特にヘッジファンドやプライベート・エクイティ・ファンドの主要なオフショア設立地です。ケイマン諸島は、課税上中立的な環境、柔軟な規制の枠組み、高い守秘性を備えています。
- 英領ヴァージン諸島(BVI):ケイマン諸島と同様に、BVIはオフショアファンドの設立地として人気があり、税の中立性、事業に適した法制度、広範なサービス提供者のネットワークを備えています。BVIのファンドは、新興運用会社や小規模ファンドの間で特に人気があります。
- バミューダ:もう一つの代表的なオフショア・ファンド設立地であるバミューダは、有利な税制環境、適切に規制された金融サービス業、そして高度な技能を有する人材で知られています。ヘッジファンド、保険リンク証券ファンド、プライベート・エクイティ・ファンドの設立地として人気があります。
- 香港およびシンガポール:これらのアジアの金融センターは近年急速に成長し、投資信託、ヘッジファンド、プライベート・エクイティ・ファンドなど、幅広いファンドを引き付けています。両法域は、適切に規制された環境、熟練した人材、そして急成長するアジア市場への近接性を備えています。
- スイス:スイスは、金融サービスにおける専門性で長年の定評があり、多くのプライベートバンク、資産運用会社、ヘッジファンドが拠点を置いています。政治環境が安定し、規制の枠組みが強固であり、EUには加盟していないものの欧州市場との結びつきが強いことが特色です。
- オランダ:強固な法制度と税務効率の高いファンド構造で知られるオランダは、欧州を対象とするファンド、とりわけプライベート・エクイティ・ファンドや不動産ファンドにとって魅力的な所在地です。
以上は、世界各地における代表的なファンドの設立地のほんの一部です。ファンドの設立地の選択は、ファンドの投資目的、対象とする投資家層、規制上の要件、税務上の考慮事項など、さまざまな要因によって左右されます。
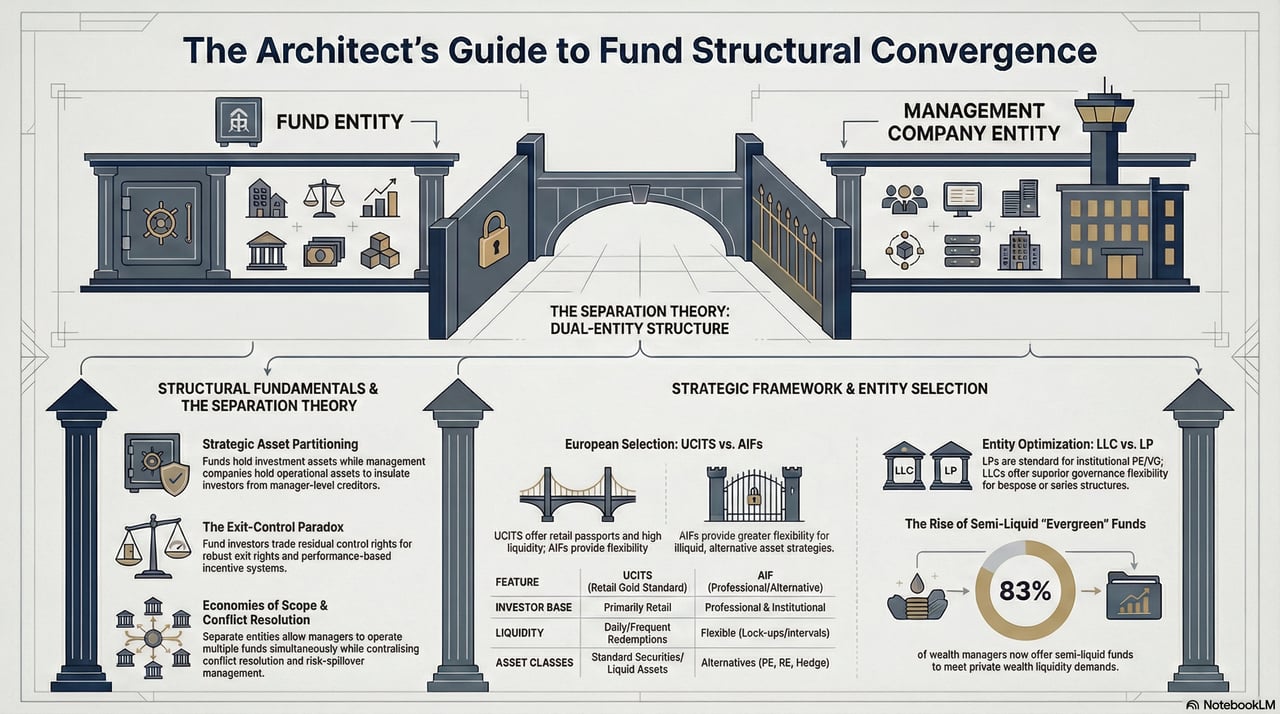
投資ファンド:主要なプラットフォームと市場
投資信託、上場投資信託(ETF)、ヘッジファンド、プライベート・エクイティ・ファンドを含む投資ファンドは、世界各地の様々なプラットフォームで取引されています。これらのファンドは、機関投資家及び個人投資家から資金を集め、株式、債券(固定利付証券)、不動産、コモディティ、オルタナティブ投資にわたる分散されたポートフォリオに投資することにより、資産運用において中心的な役割を果たしています。
ファンド向けグローバル・プラットフォーム
1. ルクセンブルク証券取引所(LuxSE)
ルクセンブルクは、特にクロスボーダー投資ファンドにおいて、世界有数のファンド設立地です。同国の規制の枠組みは、UCITS(譲渡可能証券を投資対象とする集団投資事業)およびAIF(オルタナティブ投資ファンド)の設立を支えており、欧州および国際的な運用会社にとって好ましい所在地となっています。多くのグローバル投資ファンドがルクセンブルクに設立されており、その背景には、強固なガバナンス、税制上の中立性、および欧州市場へのアクセスがあります。
2. アイルランド証券取引所(ユーロネクスト・ダブリン)
ユーロネクスト・ダブリンは、世界のファンド市場におけるもう一つの主要な存在であり、ETF、投資信託及びヘッジファンドの上場を専門としています。アイルランドは欧州でルクセンブルクに次ぐ第2位のファンド設立地であり、ファンド管理の効率性と欧州の規制への適合性で知られています。同国の国際金融サービスセンター(IFSC)は、世界中からファンドを集めています。
3. ケイマン諸島
ケイマン諸島は、ヘッジファンドおよびプライベート・エクイティ・ファンドの主要な法域です。有利な税制と柔軟な法的枠組みで知られるケイマン諸島は、機関投資家を対象とするオルタナティブ投資ファンドの選好される設立地となっています。
ファンドの地域別市場
北米
北米は、個人投資家および機関投資家からの強い需要を背景に、投資ファンドにおいて最大かつ最も成熟した市場です。
1. 米国
米国は世界のファンド業界において支配的な地位を占めており、投資信託およびETFの大半がニューヨーク証券取引所(NYSE)やNASDAQなどの主要取引所で取引されています。BlackRock、Vanguard、Fidelity、State Streetなどの主要なファンド運用会社は、パッシブ型のインデックスファンドからアクティブ運用型の投資信託まで幅広い商品を提供し、世界最大級のファンドを運用しています。また、米国は、特にニューヨークやボストンなどの金融センターを中心に、プライベート・エクイティ・ファンドやヘッジファンドの拠点でもあります。
2. カナダ
トロント証券取引所(TSX)を中心とするカナダのファンド市場は、国内株式、エネルギー、コモディティなどを対象とする投資信託やETFを幅広く取り揃えていることで知られています。カナダの資産運用業界は、プライベート・エクイティやインフラ・ファンドを含むオルタナティブ投資の商品ラインアップも拡充しています。
欧州
欧州はクロスボーダー・ファンドの世界的な中心であり、そのファンド活動のかなりの割合がルクセンブルクとアイルランドに集中しています。
1. 英国
ロンドン証券取引所(LSE)は、ETF、投資信託、ミューチュアル・ファンドの主要な取引プラットフォームです。英国のEU離脱後も、奥行きのある資本市場と強固な規制の枠組みを背景に、世界株式、債券、オルタナティブ資産に投資するファンドを引き続き惹きつけています。
2. ドイツ
ドイツのファンド市場は、ドイツ取引所(Xetra)のプラットフォームを中心に展開しています。同プラットフォームでは、幅広いETFや投資信託が取り扱われており、個人投資家と機関投資家の双方に対応しています。特に欧州株式および債券が中心となっています。
3. フランスおよびオランダ
Euronext ParisおよびEuronext Amsterdamに上場するファンドは、インデックス連動型ETFから専門的なオルタナティブ投資ファンドに至るまで、多様な商品を通じて幅広い投資家層に対応しています。
アジア太平洋地域
アジア太平洋地域は、富裕層の拡大と投資ビークルの利用の増加を背景に、急成長を続けるファンド市場です。
1. 日本
東京証券取引所(TSE)には多数のETFや投資信託が上場しており、国内株式や債券を対象とする商品が数多くあります。日本の巨大な年金基金業界も、機関投資家向け投資商品の需要を押し上げております。
2. 香港
香港証券取引所(HKEX)は、世界および地域のファンドの拠点であり、ETF、投資信託、ヘッジファンドを提供しています。香港はまた、ストックコネクトなどの枠組みを通じて、中国本土の投資家にとっての玄関口の役割も果たしています。
3. シンガポール
シンガポール取引所(SGX)は、ETFや仕組みファンドへの注力で知られ、地域および世界市場を対象とする商品を提供しています。また、シンガポールは、有利な規制環境を背景に、ヘッジファンドおよびプライベート・エクイティ・ファンドの設立地としても機能しています。
4. オーストラリア
オーストラリア証券取引所(ASX)は、ETFおよびマネージドファンドの主要な取引プラットフォームであり、豪州株式、コモディティ、およびグローバルな分散投資に重点を置いています。
中東・アフリカ
1. アラブ首長国連邦(UAE)
UAEは、特にドバイ国際金融センター(DIFC)を通じて、中東の投資家をターゲットとするファンドの拠点として台頭しています。従来型ファンドとシャリーア適合ファンドの双方に対応するプラットフォームを提供しております。
2. 南アフリカ
ヨハネスブルク証券取引所(JSE)には、国内株式およびコモディティを中心とする、さまざまなETFや投資信託が上場されています。
世界のファンド市場における主な動向
- パッシブ運用の拡大:低コストで分散の効いた投資手段を求める投資家の需要を背景に、ETFは世界的に急速に普及しています。
- オルタナティブ投資:機関投資家が分散投資を求める中で、ヘッジファンド、プライベートエクイティファンド、インフラファンドの裾野が拡大しています。
- サステナビリティとESGへの注目:環境・社会・ガバナンス(ESG)を運用方針とするファンドは力強い成長を遂げており、投資家の選好の変化を反映しております。
- テクノロジーの統合:デジタルプラットフォームやロボアドバイザーにより、特に新興市場において、個人投資家がファンドに投資しやすくなっています。
このグローバルなファンド・プラットフォームのネットワークにより、投資家は、従来型の投資信託やETFから、専門性の高いヘッジファンドやプライベート・エクイティ商品に至るまで、多様な投資ビークルにアクセスすることができます。各市場は、現地の規制、投資家の選好、マクロ経済環境によって形づくられた固有の機会を提供しており、グローバルなファンド産業は、現代の金融にとって活力に満ちた不可欠な存在となっております。
独自の投資ファンドの設立には、ファンドの目的と構造の定義、適切な法域の選定、必要な承認・登録の取得、ファンドの運営基盤の構築など、いくつかの重要な手順が含まれます。
ご自身の投資ファンドを設立するための手順は、次のとおりです。
- 投資戦略および目標の策定:ファンドの投資目標、対象とする資産またはセクター、投資手法、ならびにリスク管理戦略を定めます。市場環境、投資家の需要、および選定した分野における専門性といった要素を考慮します。
- ファンドの組成形態を選択する:ファンドに適した法的形態(リミテッド・パートナーシップ、会社、信託など)を選択します。組成形態は、ファンドの投資戦略、対象とする投資家、および管轄地域の要件に適合している必要があります。
- ファンドの設立地を選定する: 規制、税務上の考慮事項、投資家の選好、運営コストなどの要素を踏まえ、ファンドに適した法域を選択します。代表的なファンド設立地には、米国、ルクセンブルク、アイルランド、ケイマン諸島、英領ヴァージン諸島、バミューダ、香港、シンガポール、スイス、オランダなどがあります。
- チームを編成する:ポートフォリオ・マネージャー、アナリスト、リスク管理の専門家、サポート要員など、ファンドを運営するために必要なスキルと専門性を備えたチームを構築します。
- 募集書類の作成: ファンドの目論見書または私募説明書(PPM)などの募集書類を作成します。これらの書類には、ファンドの投資目的、戦略、手数料体系、リスク要因その他の関連情報を記載する必要があります。書類が適用される規制に適合するよう、法務顧問にご相談ください。
- ファンドの登録および規制上の承認の取得:選択した設立地およびファンド構造によっては、関連する規制当局へのファンドの登録、ならびに必要な免許または承認の取得が求められる場合があります。これには、ファンドの募集書類の提出、運用チームに関する情報の提供、その他の規制要件の充足が含まれることがあります。
- サービス提供者の選定:ファンド管理会社、保管機関(カストディアン)、プライムブローカー、監査人、法務顧問といった主要な外部サービス提供者を起用します。これらのサービス提供者は、ファンドの運営、コンプライアンス、報告において不可欠な役割を担います。
- ファンドの運営基盤の整備:取引執行、ポートフォリオ管理、リスク管理、投資家向け報告など、ファンドの日常業務に必要なシステムおよびプロセスを構築します。
- 潜在的な投資家に対するファンドの販売活動: 投資家を誘致するためのマーケティング計画を策定します。これには、人的ネットワークの活用、業界イベントへの参加、既存の関係の活用などが含まれます。特に複数の法域の投資家を対象とする場合には、マーケティングおよび勧誘活動に関する規制上の制約にご留意ください。
- ファンドの設定:必要な承認および登録が整い、ファンドのインフラが構築された後、投資家からの当初の投資を受け入れることにより、ファンドを設定することができます。
投資ファンドの組成は、規制、法務、運営の各面で多くの検討事項を伴う、複雑で時間のかかるプロセスとなり得ます。ファンドを円滑に立ち上げ、適用される規制への継続的な遵守を確保するためには、弁護士、会計士、ファンド・コンサルタントなど、経験豊富な専門家にご相談いただくことが重要です。
IFBファンド設立に必要な書類
IFBの傘下でファンドを組成するには、綿密な準備と、厳格な法令・規制上の基準の遵守が必要です。ファンドの円滑な立ち上げに不可欠な6つの基本書類の作成において、お客様の法務顧問が決定的な役割を担います。
1. 私募要項(プライベート・プレースメント・メモランダム/PPM)
2. リミテッド・パートナーシップ契約(LPA)
3. 引受契約
4. 投資運用契約
5. ジェネラル・パートナーの運営契約
6. 運用会社の運営契約
米国のファンドの場合、通常、いくつかの付随的なサービスおよび届出も必要となります。具体的には、リミテッド・パートナーシップ、運用会社およびジェネラル・パートナーの設立、運用会社のオペレーティング・アグリーメントの作成、EDGARへの登録書類の作成および提出、州および連邦のForm D通知の作成および提出、さらに必要に応じて、その他の州または連邦の登録もしくは適用除外に係る書類の作成および提出、ならびにその他のファンド組成に不可欠な書類の作成が含まれます。
1. 私募説明書(PPM)
私募説明書(Private Placement Memorandum)は、潜在的な投資家に対し、ファンドに関するすべての重要な情報を提供する、包括的な証券開示書類です。その目的は、投資家が投資について十分な情報に基づき判断できるようにすることにあります。新規株式公開における目論見書に相当するものであり、ファンドの構造、条件、運用会社の背景について詳細に説明するとともに、投資戦略に伴う潜在的なリスク、市場環境、投資制限など、重要な事項についても記載しております。
私募要項(PPM)の内容についてさらに詳しくお知りになりたい場合は、当行の刊行物「私募要項(PPM)には何が記載されているか」をご参照ください。
2. リミテッド・パートナーシップ契約(LPA)
リミテッド・パートナーシップ契約は、ファンドの法的基盤です。同契約は、ファンドの条件を定め、投資家とファンド運用者双方の権利義務を明確にするものです。平易な言葉で作成される私募要項(PPM)とは異なり、リミテッド・パートナーシップ契約は、ファンドの複雑な運営面を規律する詳細な法的文書です。同契約の主な要素は次のとおりです。
- 権限および運営:無限責任組合員の権限、活動および報酬、ならびにパートナーシップ全体の運営に関する詳細な説明。
- 手数料および費用:運用報酬、成功報酬、その他ファンドが負担するあらゆる手数料および費用についての網羅的な説明です。これらは、直接的または間接的に有限責任組合員に影響を及ぼします。
- 損益の配分:全パートナー間での損益の配分および分配の方法に関する説明。損益の算定方法および償還の時期を含みます。
- 投資資本に関する要件:投資資本に関する詳細な規定。引出しおよび償還の手続、通知要件、最低・最高引出額、ロックアップ期間、ゲート条項、分配日、その他関連する条件を含みます。
- ファンドのライフサイクル:任意か強制かを問わず、ファンドの組成、目的、存続期間および終了手続についての説明です。
- 財務関連業務:年次の業務の概要。報告義務、会計手続、財務諸表、監査(ある場合)、資本勘定の照合、帳簿および記録の保管などを含みます。
- 責任および補償:リミテッド・パートナー、ジェネラル・パートナーおよび投資運用者に適用される、責任の制限および補償に関する規定。
- 委任状(Power of Attorney):ファンドの有価証券に係る議決権の行使、ファンドによる投資の実行、新規リミテッド・パートナーの受入れ、ならびにファンドの継続的な運営に必要なファンド設立関連書類の変更など、リミテッド・パートナーのために行為する権限をゼネラル・パートナーに付与する旨の指定。
- 追加要件:ファンドがパートナーに求めるその他の義務または事項。
投資を正式に確定するにあたり、投資家は副署頁に署名し、場合に応じてリミテッド・パートナーシップ契約または運営契約の条項に拘束されることに同意する必要があります。
3. 引受契約
引受契約書(サブスクリプション・アグリーメント)は、投資家とファンドとの間の契約書面です。同契約書は、投資家の当初の出資コミットメントを特定し、投資が行われる条件を定めます。この書類は、ファンドのリミテッド・パートナーシップ持分を取得するために必要な手順を投資家に明確に示すとともに、ファンド運用者に対し、投資家に関する重要な適格性情報を提供します。投資家は、証券取引委員会(SEC)の規則および関連する州法で求められるとおり、「適格投資家(アクレディテッド・インベスター)」または「適格顧客(クオリファイド・クライアント)」であることなど、特定の適格要件を満たしていることを表明する必要があります。
4. 投資一任契約
投資運用契約は、ファンドと投資運用会社との間の正式な関係を定めるものです。本契約は、ファンドマネージャーが報酬を対価として提供するサービスの内容を規定し、ファンドマネージャーに代理権を付与します。この権限により、ファンドマネージャーは、ファンドの資産およびリミテッド・パートナーによる拠出金について助言を行う役割を委ねられるとともに、ファンドの投資戦略に沿って投資家の資金および有価証券を運用するための広範な裁量権を有することになります。ファンドマネージャーとジェネラル・パートナーは、多くの場合、同一の者(スポンサー)により支配されているため、本契約は通常、双方において同一の署名者により締結されます。
5. 運営契約
(運用会社およびゼネラル・パートナーの運営契約)
運用会社およびゼネラル・パートナーの双方の運営契約(オペレーティング・アグリーメント)は、ファンドの主要関係者の権利、責任およびガバナンス体制を定める重要な法的文書です。各文書は、ゼネラル・パートナーおよび運用会社の主要関係者の間で、所有持分および意思決定権限をどのように配分するかを定めています。これらの契約は投資家には開示されませんが、適用されるすべての法令および規制上の要件を確実に満たすよう、慎重に作成されなければなりません。
6. Form D届出およびその他の登録
中核となるファンド関連書類に加え、規制上の届出を遵守することが不可欠です。米国のファンドについては、SECおよび州の証券当局に対するフォームD届出の作成・提出がこれに含まれます。ファンドの活動および構造によっては、投資顧問業者として、または商品先物取引委員会(CFTC)に対するコモディティ・プール・オペレーターとして登録することが必要となる場合もあり、その他のファンド組成に不可欠な書類も必要となります。
すべての書類が十分に準備され、規制上の基準に適合していることを確保することで、IFBはお客様のファンド設立のための確固たる基盤づくりを支援いたします。当行は、投資家の信頼の醸成、コンプライアンスの確保、ならびにファンドの長期的な成功の促進に向けて、お客様を支援することをお約束いたします。
ファンド設立の手続のいずれかの点につきまして、さらなる説明やご支援が必要な場合は、IFBの専門チームまでご遠慮なくお問い合わせください。当行は、各段階においてご案内とサポートを提供いたします。
債券および投資ファンドの発行・維持に係る費用
| 区分 | 費用の種類 | 債券 | 投資ファンド |
|---|---|---|---|
| 初回の発行と設定 | 引受手数料 | 発行総額の0.5%~2.0% | 2.0%~6.0%(販売手数料) |
| 法務・規制関連費用 | 発行規模の0.05%~0.3%(1万~5万ユーロ) | 2万5,000ユーロ〜20万ユーロ | |
| 格付機関手数料 | 発行総額の0.02%~0.1% | 通常は該当なし | |
| 上場手数料 | 5千~5万ユーロ | 25,000~250,000ユーロ | |
| マーケティングおよび販売 | 発行規模の0.1%~0.5% | 2万ユーロ~20万ユーロ | |
| カストディアンおよび預託機関の選任・体制構築 | 通常は該当なし | 1万~5万ユーロ | |
| 監査および評価 | 通常は法務費用に含まれます | 1万~5万ユーロ | |
| 規制上の登録 | 1万~5万ユーロ | 5千~5万ユーロ | |
| 受託者および支払代理人の選任・手配 | 2,000~20,000ユーロ | 通常は該当なし | |
| 投資家情報体制の整備 | 15,000~50,000ユーロ | マーケティング費用に含まれます(2万~20万ユーロ) | |
| 継続的な維持管理 | 運用管理手数料 | 該当なし | 運用資産残高の年率0.5%~2.0% |
| 保管業務(カストディ)および預託機関の手数料 | 該当なし | 運用資産残高の年率0.02%〜0.1% | |
| 管理事務および会計 | 年間10,000~100,000 EUR(コンプライアンス報告) | 運用資産残高(AUM)の年0.05%~0.25% | |
| 監査費用 | 通常、レポートに含まれます | 年間10,000~50,000ユーロ | |
| 受託者および支払代理人の手数料 | 年額2,000~20,000ユーロ | 通常は該当なし | |
| 報告およびコンプライアンス | 年間1万~10万EUR | 年間15,000〜75,000ユーロ | |
| 投資家情報 | 年間1万5千ユーロ~5万ユーロ | 年間2万~7万5千EUR | |
| 販売・募集手数料 | 通常は該当なし | 年率0.1%~1.0%(トレーラー・フィー) | |
| 利札の支払い | 年率2%~8%のクーポン | 通常は該当なし | |
| 成功報酬 | 通常は該当なし | 超過収益の10%~20%(条件付き) |
比較概観とコスト管理上の留意点
- 債券:一般に、当初の固定的な発行費用は多額ですが、年間の維持費用(利払いを除く)は比較的低く抑えられます。利息費用は、長期的に見て大きな支出となります。
- ファンド:設立費用は(規模に応じて)やや低くなるものの、運用資産残高(AUM)に直接連動する継続的な運営費用が大幅に高くなります。特に運用報酬や、場合によっては成功報酬を通じて、ファンドの成長に比例して費用も増加します。
投資ファンドの組成および運営管理に係る費用
ミューチュアルファンド、ヘッジファンド、ETFのいずれであれ、投資ファンドの設立および運営には、以下のとおり特有の費用が発生いたします。
A. ファンド立ち上げ(初期設立費用)
1. 法務および規制対応に係る費用
- ファンド目論見書、投資運用契約、コンプライアンス・マニュアルの作成。費用は通常25,000ユーロから200,000ユーロの範囲で、案件の複雑さや管轄により異なります。
2. 登録および規制関連手数料
- 証券規制当局(SEC、FCA、BaFin、CSSF など)への届出手数料。管轄により異なりますが、概ね 5,000~50,000 EUR。
3. マーケティングおよび販売
- ファンドのマーケティング資料の作成、ウェブサイトの構築、ブランディングおよび販促活動に係る費用です。通常は20,000~200,000ユーロの範囲ですが、対象市場およびファンド規模によって大きく異なります。
4. カストディアンおよびデポジタリーの設定手数料
- 保管契約に係る保管銀行(カストディアン)の手数料。初期設定費用は通常€10,000から€50,000です。
B. 継続的な運営・維持管理費用
1. 運用管理手数料
- ポートフォリオ運用の対価として、運用会社が毎年請求する手数料です。一般的な範囲は、運用資産残高(AUM)の年率0.5%~2.0%です。
2. 保管業務(カストディ)および受託銀行手数料
- 保管銀行が課す継続的な保管手数料。通常は運用資産残高の年率0.02%〜0.10%で、最低固定手数料が設定される場合もあります。
3. 管理事務および会計に係る手数料
- 純資産価額(NAV)の算出、記帳、および投資家への報告。通常、ファンド資産の年率0.05%から0.25%です。
4. 監査費用
- 年次財務諸表の監査。通常、年間10,000~50,000ユーロです。
5. 法務・コンプライアンス費用
- 規制コンプライアンスの監督および継続的な法務助言サービス。通常、年間15,000ユーロから75,000ユーロの範囲です。
6. 販売・募集手数料(トレーラー・フィー)
- 継続的な販売に対して、金融仲介業者およびプラットフォームに支払われる報酬です。販売経路に応じて、年率0.1%~1.0%程度となることが一般的です。
7. 成功報酬(任意/条件付き)
- ファンドの運用収益が所定のベンチマークを上回った部分に対して課される追加報酬です。通常、あらかじめ定めたベンチマークまたはハイウォーターマークに対する超過収益の10%〜20%に設定されます。
8. 投資家情報およびコミュニケーション
- 継続的な投資家向け活動、定期報告および連絡にかかる費用。年間予算は通常、約€20,000~€75,000です。