債券発行の完全ガイド:手続きの流れと主要な留意事項
債券はコーポレートファイナンスにおいて重要な手段であり、組織が金融市場の豊富な流動性にアクセスして資本を調達することを可能にします。企業、政府その他の主体が発行するこれらの債務証券は、事業拡大、インフラ整備、既存債務の借換えなど、長期の資金需要に応えるよう設計されております。もっとも、債券発行の手続は複雑であり、厳格な準備、戦略的な計画立案、ならびに金融および法務の専門家との連携が求められます。
拡張版ガイドでは、債券発行に至る段階的なプロセスを詳細に解説し、成功裏の結果を確保するための専門的な留意点を検討しております(こちらをご参照ください)。一般的な手順は以下のとおりです。
1. 初期的な実現可能性の評価と提携銀行との協議
目的:社債発行が当該企業にとって最適な資金調達手段であるかどうかを評価すること。
仕組み:
- 発行会社は銀行に対し、資金需要および戦略的目標(例:債務再編、資本拡充)を提示のうえ、協議を行います。
- 銀行は、当該企業の貸借対照表、信用指標、業界内での地位、および現在の市場環境を評価し、徹底した財務分析を行います。
- 市場環境および投資家心理を分析し、発行が市場の需要およびタイミングに適合しているかどうかを判断いたします。
専門家としての留意事項:
- 当行は、発行体が財務の安定性や事業実績など、市場参入に不可欠な前提条件を満たしているかどうかを評価いたします。
- 助言の内容には、初期のリスク評価、ストラクチャリングの選択肢および想定される価格設定戦略が含まれます。
成果:明確な戦略に裏付けられた実行の決定により、発行の実現可能性が確保され、市場の期待にも沿ったものとなります。
2. 信用格付分析および法的書類の作成
目的:発行体の信用力を確認し、発行のための法的枠組みを構築すること。
仕組み:
1. 信用格付:
- 発行体が信用格付けを取得していない場合、当行は信用格付機関(ムーディーズ、フィッチ、S&Pなど)との協議を支援いたします。
- 格付機関は、企業の財務実績、負債の状況、業界固有のリスク、およびマクロ経済要因を評価します。
- 当行は、有利な格付け結果が得られるよう、企業による詳細な説明資料の作成を支援いたします。
2. 書類:
- 法務チームは、多くの場合外部の専門家の助言を得ながら、債券目論見書、信託証書、引受契約などの必須書類を作成します。
- 管轄ごとの規制(例:米国のSEC、欧州のESMA)への準拠を厳格に確保しております。
専門家としての留意事項:
- 信用格付けが高いほど資本コストは大幅に低下し、また、十分な法的文書の整備はすべての関係者のリスクを軽減します。
成果:発行体は市場における信認を得て、発行手続がより円滑に進みます。
3. 投資家との対話と市場からのフィードバック――ロードショー
目的:機関投資家の関心を喚起し、市場の反応に基づいて発行条件を微調整すること。
仕組み:
- 主要な金融センター(ロンドン、ニューヨーク、フランクフルトなど)において、面談およびプレゼンテーションからなるロードショーを実施します。
- 発行企業の経営幹部が、当行の支援のもと、同社の事業戦略、信用プロファイル及び債券の詳細についてご説明し、投資家の皆様からのご質問にその場でお答えいたします。
- 需要、価格許容度、ならびに投資家が望む債券の条件(例:満期、クーポン率)を把握するため、投資家の市場心理を調査します。
- 市場の反応が芳しくない場合、発行は延期または再構成されます。
専門家としての留意事項:
- ロードショーは、投資家の信頼を築き、透明性を確保するための重要な場です。
- 当行は、企業の代表者に対して専門的なコーチングを提供し、プレゼンテーションが投資家の関心事項に的確に応えるものとなるよう支援いたします。
結果:ロードショーにより、市場環境と投資家の需要が、許容可能な条件での発行を支えるかどうかが判断されます。
4. 債券の販売および市場での執行
目的:最適な時期および価格で発行を実行し、投資家の参加を最大化することです。
仕組み:
- 発行日には、「実行可否の判断」会議を開催し、その時点の市場環境を評価したうえで、発行を進めるか延期するかを確認します。
- 債券の発行が公表され、「ブックビルディング」の手続が始まります。これは、投資家の申込みを記録するためのデジタル台帳を作成するものです。
- 価格設定および配分の戦略は、注文量および投資家の需要に基づき、リアルタイムで調整されます。
- 市場終了後、クーポン率、満期、割当てを含む発行条件を確認するための最終協議を行います。
専門家としての留意事項:
- リアルタイムの市場情報により、発行体の目的を損なうことなく、投資家の需要を反映した価格設定が可能となります。
- 投資家との透明性のあるコミュニケーションは、信頼を醸成し、資金引出しのリスクを軽減します。
結果:債券は市場で順調に消化され、有利な条件で所要の資本を確保することができます。
5. 割当て、価格決定および流通市場での取引開始
目的:投資家への割当を確定し、債券の価格を決定するとともに、流通市場での取引に備えることです。
仕組み:
- 投資家への割当ては、注文規模、質、発行体の戦略的目標との整合性(例:長期保有者の確保)などの基準に基づいて決定されます。
- 最終的な価格およびクーポンは、国債利回りなどの基準指標を参照し、これにリスクに応じたプレミアムを上乗せして決定されます。
- 当該債券は、公認の取引所(例:NYSE、LSE)に上場されており、投資家間での取引が可能です。
専門家としての留意事項:
- 当行は、発行体のニーズと投資家の期待とのバランスを図るため価格設定について助言し、長期的な市場の安定性の確保に努めます。
- 流通市場における有効な支援は、流動性と価格の安定を維持するうえで不可欠です。
結果:債券は取引可能な商品となり、投資家には流動性が、発行体には市場での継続的な可視性がもたらされます。
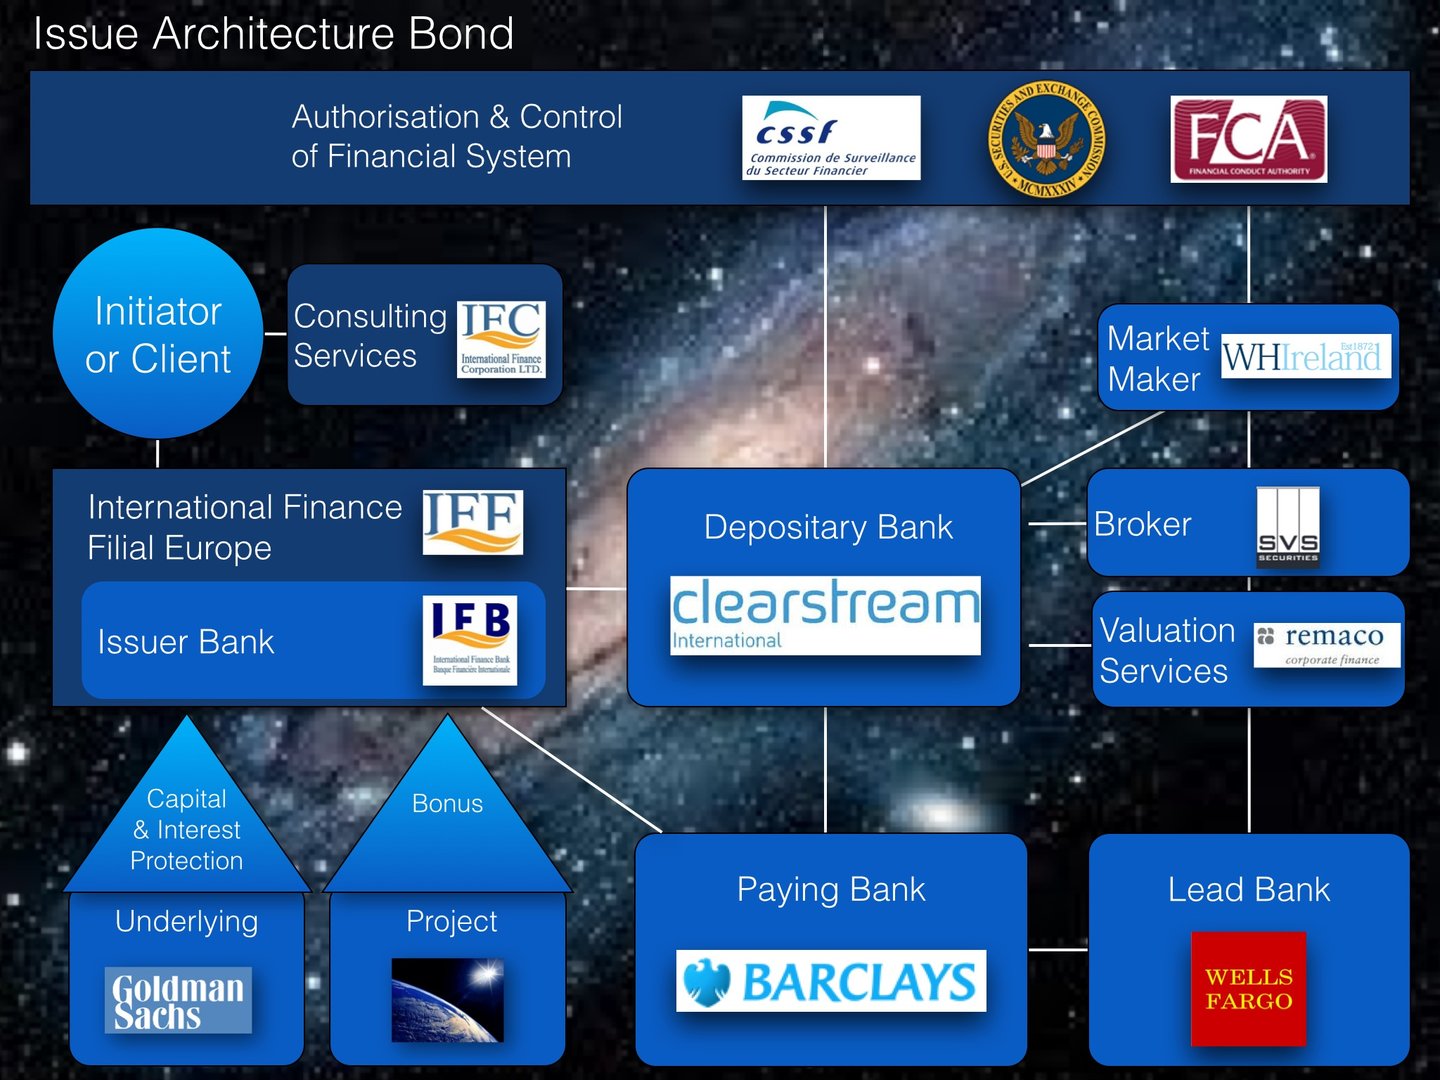
債券発行における主な関係者
- アクティブ・ブックランナー:発行手続を主導的に管理し、投資家の注文を取りまとめ、円滑な執行を確保します。
- パッシブ・ブックランナー:取引には参加しますが、注文帳の管理を積極的には行いません。
- 共同幹事:限定的な支援を行い、多くの場合、クロスセル契約の一環として参加いたします。
- 左側幹事(レフト・リード)または名簿管理幹事:募集関連書類の最初に記載される主幹事で、オーダーブック(需要記録)を管理します。ハイイールド債の案件では、この役割は特に重みを持ちます。
債券と貸付の比較
1. 資金調達の原資:
- 融資は、金融機関が直接提供いたします。
- 債券は公開市場で発行され、多様な投資家を引き付けます。
2. 柔軟性:
- 融資は、返済や条件再交渉の面でより高い柔軟性を備えています。
- 債券は期間が固定されているため、状況の変化への適応性に劣ります。
3. 市場性:
- 債券は流通市場で取引され、流動性が確保されています。
- 貸付債権は通常、満期まで保有されるため、譲渡の可能性は限られます。
4. リスク管理:
- ローンは担保によって保全される場合があり、これにより貸し手のリスクが軽減されます。
- 債券は発行体の信用力に左右され、格付けは投資家の評価に影響を及ぼします。
債券の発行は、財務に関する専門知識、市場への洞察および綿密な実行を要する高度なプロセスです。事前の実現可能性評価から流通市場での取引に至るまで、各段階において戦略的な計画と専門家との連携が求められます。経験豊富な銀行パートナーと協働し、優れた実務慣行を遵守することで、企業は債券発行を、長期資金調達、投資家との対話および市場におけるポジショニングのための有力な手段として活用できます。債券は、資本調達のための拡張性のある手段であるだけでなく、発行体の信用力と国際金融市場における認知度を高めるものでもあります。
社債の担保化
社債の担保付与とは、発行体が社債権者の担保として特定の資産を差し入れる金融上の仕組みであり、これにより信用リスクが低く認識され、借入コストの低減につながる可能性があります。この手法は、信用格付が相対的に低い企業や、より幅広い投資家層を取り込もうとする企業にとって、特に有用です。担保付与には二重の利点があります。すなわち、実体のある保証を提供することで投資家の信頼を高めるとともに、発行体がより有利な条件で資本市場にアクセスできるようになります。
担保化の基礎
担保設定とは、債務不履行の場合に債券の償還を確保するため、資産を担保に供することをいいます。担保と呼ばれるこれらの資産は安全網の役割を果たし、発行体が債務を履行できない場合に、担保に供された資産に対して権利を行使することで投資元本を回収できることを債券保有者に保証します。担保の形態は、不動産や機械設備などの有形の物的資産、知的財産権などの無形資産、現金準備や売掛債権などの金融商品など、多岐にわたります。担保の選択は、その評価額、流動性、および債券保有者の請求権を満たすための適合性によって決まります。
手続きは、発行体が適切な担保を特定するところから始まります。その後、担保資産の価値が債券の元本および利息の支払いを十分に賄えることを確認するため、独立した評価が行われます。この評価には第三者の監査人や鑑定人が関与することが多く、その評価結果が取り決めの透明性と信頼性を裏付けます。担保が特定され評価された後は、法的契約によって正式に位置づけられ、発行体と債券保有者それぞれの権利および義務を含む債券の条件が定められます。
法的スキームおよび仕組み
社債に担保を付す場合、法的な枠組みが決定的に重要となります。通常、この取決めは担保付社債契約として文書化され、担保の種類、価値および管理について詳細に定めた完全な法的文書となります。この手続の要となるのが、先取特権(リーエン)の設定です。これは担保に対する法的請求権であり、債務不履行の際に、社債権者が他の債権者に優先する権利を得るものです。
リスクをさらに軽減するため、発行体は担保を特別目的会社(SPV)、すなわち担保提供資産を保有するために特に設立された法的に独立した主体に移転することがあります。この方法により、担保は発行体の一般資産から切り離され、発行体が財務上の困難に陥った場合でも影響を受けません。このような仕組みは、プロジェクト債やカバードボンドなど、レバレッジの高い、または複雑な取引において一般的です。
さらに、規制上および開示上の要件も、社債の担保設定において重要な役割を果たします。発行体は、社債および担保取決めを証券規制当局などの関係当局に登録し、その条件を社債の目論見書に開示しなければなりません。透明性は投資家の信頼を高めるうえで不可欠であり、担保の性質、価値および執行可能性について保証を与えるものです。
担保の健全性の維持
担保管理は、債券の発行をもって終了するものではありません。発行体は、債券の存続期間を通じて担保の価値を維持する必要があります。そのためには、担保の価値が未履行債務を賄うのに十分な水準にあることを確認するため、定期的な再評価が必要となります。減価償却その他の要因により価値が低下した場合、発行体は、十分な保全を維持するために、担保の差替えまたは追加資産の提供を求められることがあります。
債券保有者は、発行体に対し、特定の財務比率の維持や資産売却の制限など、一定の義務を課す契約条項である財務制限条項(コベナンツ)の設定を求めることが少なくありません。これらの条項は、債券の存続期間中に発行体が担保の価値を損なうことのないようにするための保護措置として機能します。
適用事例とバリエーション
担保付債券には様々な形態があり、それぞれ特定の資金調達ニーズや市場環境に応じて設計されています。例えば、資産担保債券は不動産や債権などの有形資産を担保とし、カバードボンドは二重の償還請求権を備え、債券保有者が発行体の一般資産と担保プールの双方に対して請求することを可能にします。同様に、プロジェクト債はインフラ整備などの特定のプロジェクトから生じる収益を担保とし、大規模な資金調達の取り組みでしばしば用いられます。
こうした従来型の形態に加え、ローン担保証券(CLO)のような仕組商品は、複数の企業向け貸付を単一の証券にまとめ、分散効果をもたらすとともに、個別のデフォルトリスクを緩和します。担保付債券の各類型は、それぞれ異なる目的を果たし、発行体には仕組み設計上の柔軟性を、投資家にはさまざまな水準の担保保全とリスク調整後リターンを提供します。
課題と留意事項
担保設定は明確な利点をもたらす一方で、課題も伴います。重大な懸念の一つは、担保価値の下落リスクです。差し入れられた資産の価値が下落した場合、債務不履行時に債券保有者の回収額が減少するおそれがあります。このリスクは、確かな評価実務と継続的な資産モニタリングの重要性を示しております。
法務面および実務面の複雑さも考慮すべき点です。担保付債券の契約書の作成と執行、担保権の設定、特別目的会社(SPV)の管理には、相当の事務負担と法務費用を要します。さらに、金融制度が十分に整備されていない法域では、担保に対する権利の実行に時間を要し、結果も不確実となる可能性があり、投資家の信認を損なうおそれがあります。
最後に、担保付債券はモラルハザードを生じさせる可能性があります。特定の資産を担保に供することで、発行体は自らの財務状況全般に対する精査が緩和されると捉え、より高いリスクを伴う事業運営に傾く可能性があります。このことは、強力な規制上の監督と投資家による慎重な調査の必要性を示しています。
担保化の利点
こうした課題にもかかわらず、社債の担保化は、発行体と投資家の双方にとって依然として有用な手段です。発行体にとっては、担保の存在により債務不履行リスクが低く認識されるため、より低い金利で資金を調達することが可能になります。また、年金基金や保険会社などリスク回避的な機関投資家にとって担保付債券は魅力的であるため、投資家層も拡大します。
投資家にとって、担保設定は安全性を一層高め、債務不履行時の回収見込みを改善します。実証的な知見によれば、担保付債券は無担保債券に比べて回収率が高い傾向にあり、保守的なポートフォリオに好まれる選択肢となっています。
要約
社債の担保付与は、信用力を高め、借入コストを低減し、投資家により大きな安心感を提供する、高度な金融戦略です。法的契約を綿密に構築し、担保を正確に評価し、透明性を維持することで、発行体は大きな利点を得るとともに、投資家に安全かつ魅力的な投資手段を提供することができます。しかしながら、他の金融手法と同様に、潜在的な利点と内在するリスクとのバランスを図るため、慎重な計画と実行が求められます。世界の金融市場が進化するなかで、担保付債券は、ますます複雑化する経済環境における新たな課題と機会に適応しながら、今後も企業金融の中核であり続けると考えられます。
債券および投資ファンドの発行・維持に係る費用
| 区分 | 費用の種類 | 債券 | 投資ファンド |
|---|---|---|---|
| 初回の発行と設定 | 引受手数料 | 発行総額の0.5%~2.0% | 2.0%~6.0%(販売手数料) |
| 法務・規制関連費用 | 発行規模の0.05%~0.3%(1万~5万ユーロ) | 2万5,000ユーロ〜20万ユーロ | |
| 格付機関手数料 | 発行総額の0.02%~0.1% | 通常は該当なし | |
| 上場手数料 | 5千~5万ユーロ | 25,000~250,000ユーロ | |
| マーケティングおよび販売 | 発行規模の0.1%~0.5% | 2万ユーロ~20万ユーロ | |
| カストディアンおよび預託機関の選任・体制構築 | 通常は該当なし | 1万~5万ユーロ | |
| 監査および評価 | 通常は法務費用に含まれます | 1万~5万ユーロ | |
| 規制上の登録 | 1万~5万ユーロ | 5千~5万ユーロ | |
| 受託者および支払代理人の選任・手配 | 2,000~20,000ユーロ | 通常は該当なし | |
| 投資家情報体制の整備 | 15,000~50,000ユーロ | マーケティング費用に含まれます(2万~20万ユーロ) | |
| 継続的な維持管理 | 運用管理手数料 | 該当なし | 運用資産残高の年率0.5%~2.0% |
| 保管業務(カストディ)および預託機関の手数料 | 該当なし | 運用資産残高の年率0.02%〜0.1% | |
| 管理事務および会計 | 年間10,000~100,000 EUR(コンプライアンス報告) | 運用資産残高(AUM)の年0.05%~0.25% | |
| 監査費用 | 通常、レポートに含まれます | 年間10,000~50,000ユーロ | |
| 受託者および支払代理人の手数料 | 年額2,000~20,000ユーロ | 通常は該当なし | |
| 報告およびコンプライアンス | 年間1万~10万EUR | 年間15,000〜75,000ユーロ | |
| 投資家情報 | 年間1万5千ユーロ~5万ユーロ | 年間2万~7万5千EUR | |
| 販売・募集手数料 | 通常は該当なし | 年率0.1%~1.0%(トレーラー・フィー) | |
| 利札の支払い | 年率2%~8%のクーポン | 通常は該当なし | |
| 成功報酬 | 通常は該当なし | 超過収益の10%~20%(条件付き) |
比較概観とコスト管理上の留意点
- 債券:一般に、当初の固定的な発行費用は多額ですが、年間の維持費用(利払いを除く)は比較的低く抑えられます。利息費用は、長期的に見て大きな支出となります。
- ファンド:設立費用は(規模に応じて)やや低くなるものの、運用資産残高(AUM)に直接連動する継続的な運営費用が大幅に高くなります。特に運用報酬や、場合によっては成功報酬を通じて、ファンドの成長に比例して費用も増加します。
債券発行に伴う費用
事業会社、地方公共団体または政府・公的機関が、資金調達のために債券を発行する場合、明示的および潜在的なさまざまな費用が生じます。以下にその詳細を列挙いたします。
A. 初期発行費用
1. 引受手数料
- 通常、発行総額の0.5%から2.0%の範囲となります。これらの手数料は、債券の組成、価格設定および投資家への販売を担う投資銀行に対する報酬です。
2. 法務費用
- 法的書類および目論見書の作成にかかる費用でございます。内容の複雑さにより異なりますが、通常は債券発行額の0.05%から0.3%の範囲です。
3. 格付機関手数料
- 信用格付を取得するための格付機関(Moody's、S&P、Fitch)への支払いです。発行額の0.02%から0.1%の範囲で、最低固定手数料が適用されることも少なくありません。
4. 上場手数料
- 債券の上場に伴い、取引所が課す費用です。管轄および取引所により異なりますが、年間でおおむね5,000~50,000ユーロです。
5. 規制関連手数料
- 金融規制当局(例:SEC、FCA、BaFin)への届出および登録に係る手数料です。通常は定額で、法域により大きく異なり、概ね10,000~50,000 EURの範囲です。
6. マーケティング・販売費用
- ロードショー、マーケティング活動、書類作成、投資家向けプレゼンテーションに係る費用です。一般に発行額の0.1%から0.5%の範囲となります。
B. 債券に係る継続的な維持費用
1. 受託者または支払代理人の手数料
- 支払事務および管理監督に係る年間手数料です。通常、年間2,000ユーロから20,000ユーロの範囲で、案件の複雑さや発行規模により異なります。
2. 報告およびコンプライアンスに係る費用
- 定期的な財務報告、開示要件、およびコンプライアンス関連書類。費用は通常、年間10,000~100,000ユーロの範囲であり、規制上の複雑さおよび債券の仕組みにより異なります。
3. 投資家情報
- 債券保有者との実効的なコミュニケーションを維持するために要する費用です。年間予算は、多くの場合15,000~50,000ユーロ程度です。
4. クーポン支払(利息コスト)
- 債務の返済に伴う明示的なコストであり、債券保有者に定期的に支払われます。利払いは主たる財務負担であり、信用力や市場環境に応じて、通常は年2%から8%です。