मुद्रा सृजन
ऑफ-बैलेंस से ऑन-बैलेंस में रूपांतरण
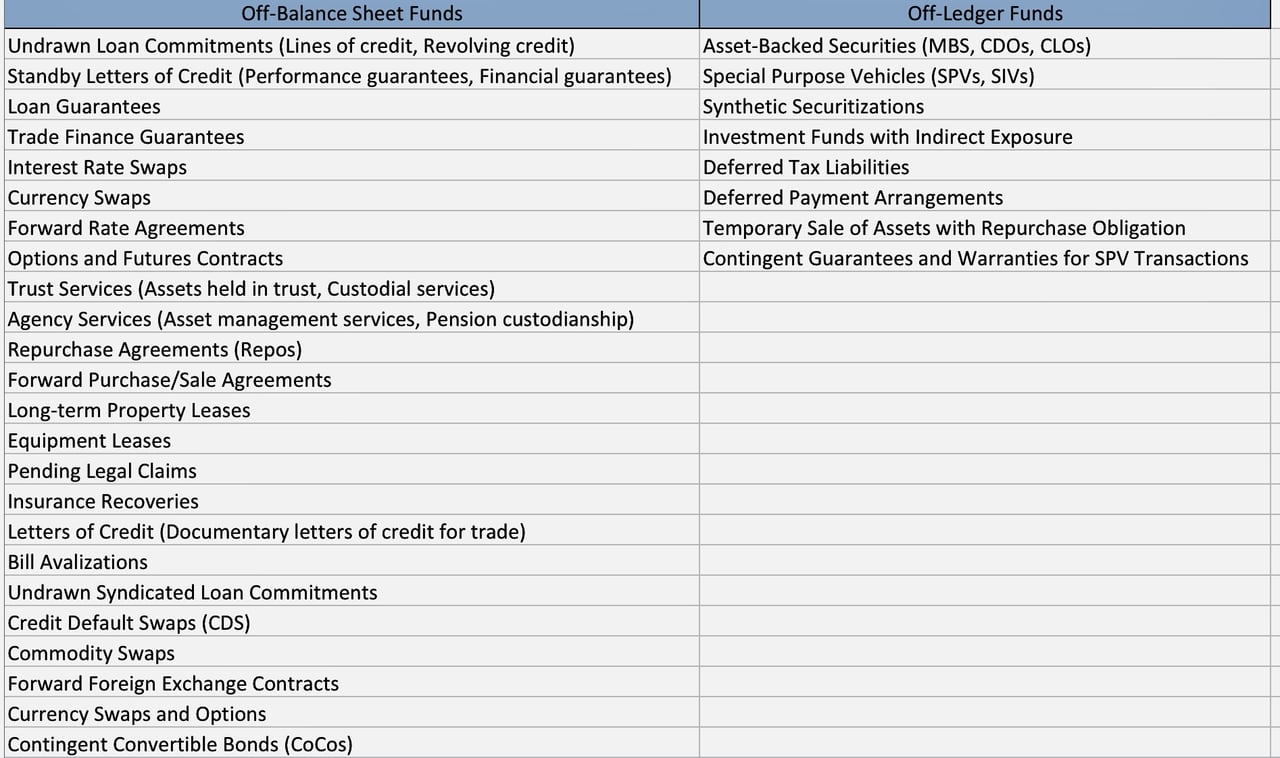
बैंकिंग में ऑफ-लेजर और ऑफ-बैलेंस के बीच अंतर
A. बैंकिंग के संदर्भ में, “ऑफ-लेजर” और “ऑफ-बैलेंस” निधियाँ भिन्न-भिन्न रूप से कार्य करती हैं:
"ऑफ-बैलेंस शीट" और "ऑफ-लेजर" शब्दों का प्रयोग वित्तीय संदर्भों में प्रायः विभिन्न प्रकार के लेखांकन उपचारों और प्रकटीकरणों का वर्णन करने के लिए किया जाता है। प्रत्येक शब्द की विस्तृत व्याख्या और दोनों के बीच मुख्य अंतर नीचे दिए गए हैं:
तुलन-पत्र से बाहर
परिभाषा:
तुलन-पत्र से बाहर की मदें (ऑफ-बैलेंस शीट आइटम) उन परिसंपत्तियों अथवा देयताओं को कहते हैं जो किसी कंपनी के तुलन-पत्र में प्रकट नहीं होतीं। ये मदें सामान्यतः आकस्मिक अथवा काल्पनिक (नोशनल) प्रकृति की होती हैं, अर्थात् ये वर्तमान नहीं, बल्कि भविष्य के संभावित दायित्वों अथवा अधिकारों का प्रतिनिधित्व करती हैं।
विशेषताएँ:
- आकस्मिक प्रकृति: तुलन-पत्र-बाह्य मदों में प्रायः आकस्मिक देयताएँ या परिसंपत्तियाँ निहित होती हैं, जो भविष्य की घटनाओं के आधार पर उत्पन्न हो भी सकती हैं और नहीं भी।
- सामान्य उदाहरण: ऋण प्रतिबद्धताएँ, गारंटियाँ, डेरिवेटिव की आनुमानिक (नोशनल) राशियाँ, कुछ प्रकार के प्रतिभूतिकरण और, IFRS 16 तथा ASC 842 (2019) से पूर्व पट्टेदारों के लिए, परिचालन पट्टे।
- उद्देश्य: इन मदों का उपयोग संस्था के तुलन-पत्र पर प्रकट वित्तीय स्थिति को प्रभावित किए बिना जोखिम, उत्तोलन (लेवरेज) और चलनिधि का प्रबंधन करने के लिए किया जाता है।
- प्रकटीकरण: यद्यपि ये मद तुलन-पत्र में सम्मिलित नहीं होते, पारदर्शिता सुनिश्चित करने के लिए लेखांकन मानकों के अनुसार इन्हें वित्तीय विवरणों की टिप्पणियों में प्रकट किया जाना आवश्यक है।
ऑफ-लेजर
परिभाषा:
ऑफ-लेजर मदें पारंपरिक लेखांकन में सामान्यतः परिभाषित नहीं होतीं, किंतु इनसे आम तौर पर उन निधियों या लेनदेन का अभिप्राय होता है जो किसी इकाई की प्राथमिक बहियों में दर्ज नहीं होते। इनका उपयोग आंतरिक या बाह्य रूप से किया जा सकता है, परंतु ये औपचारिक लेखा अभिलेखों का भाग नहीं होते।
विशेषताएँ:
- आंतरिक अभिलेख: लेजर-बाह्य (ऑफ-लेजर) मदों को प्रबंधन प्रयोजनों के लिए आंतरिक रूप से दर्ज किया जा सकता है, किंतु उन्हें आधिकारिक वित्तीय विवरणों में शामिल नहीं किया जाता।
- अनौपचारिक स्वरूप: इन मदों में अनौपचारिक प्रतिबद्धताएँ, आंतरिक समायोजन अथवा प्रबंधन के अनुमान शामिल हो सकते हैं जिन्हें लेखांकन प्रणाली में औपचारिक रूप नहीं दिया गया है।
- उद्देश्य: इनका उपयोग आधिकारिक वित्तीय अभिलेखों को प्रभावित किए बिना आंतरिक निर्णय-प्रक्रिया, बजट निर्धारण या योजना निर्माण के लिए किया जा सकता है।
- प्रकटीकरण: ये मद सामान्यतः औपचारिक वित्तीय विवरणों या टिप्पणियों में प्रकट नहीं किए जाते। जिस मद को लेखांकन नियमों के अनुसार अभिज्ञात (रिकग्नाइज़) किया जाना चाहिए, किंतु उसे बही से बाहर रखा जाता है, वह लेखांकन कानून का उल्लंघन है।
प्रमुख अंतर
- लेखांकन व्यवहार:
- तुलन-पत्र से बाहर: इन मदों को मानक लेखा नियमों के अनुसार मान्यता दी जाती है और उनका प्रकटीकरण किया जाता है, जो प्रायः वित्तीय विवरणों की टिप्पणियों में दिखाई देते हैं।
- ऑफ-लेजर: ये मद औपचारिक लेखा अभिलेखों में मान्यता प्राप्त नहीं होते और मानक प्रकटीकरण आवश्यकताओं के अधीन नहीं होते।
2. पारदर्शिता और प्रकटीकरण:
- तुलन-पत्र से इतर: वित्तीय विवरणों की टिप्पणियों में पारदर्शिता तथा विस्तृत प्रकटीकरण की आवश्यकता होती है।
- ऑफ़-लेजर: ये मद सामान्यतः आंतरिक होती हैं और बाहरी हितधारकों के समक्ष प्रकट नहीं की जातीं।
3. विनियामक अनुपालन:
- तुलन-पत्र से बाहर: विनियामकीय निगरानी के अधीन तथा GAAP या IFRS जैसे लेखांकन मानकों का अनुपालन अनिवार्य।
- ऑफ-लेजर: सामान्यतः समान विनियामक आवश्यकताओं के अधीन नहीं होते, क्योंकि ये औपचारिक वित्तीय रिपोर्टिंग का भाग नहीं हैं।
4. वित्तीय अनुपातों पर प्रभाव:
- तुलन-पत्र से बाहर: प्राथमिक वित्तीय अनुपातों को सीधे प्रभावित किए बिना जोखिम और उत्तोलन (लीवरेज) के बारे में निवेशकों की धारणा को प्रभावित कर सकता है।
- ऑफ-लेजर: वित्तीय अनुपातों को प्रभावित नहीं करते, क्योंकि इन्हें औपचारिक गणनाओं में शामिल नहीं किया जाता।
बैंकिंग में ऑफ-लेजर निधियाँ:
बैंकिंग क्षेत्र में, ऑफ-लेजर निधियाँ या तुलन-पत्र से बाहर की निधियाँ ऐसे लेनदेन या खाते हो सकते हैं जिन्हें बैंक की मुख्य लेखा प्रणाली से अलग रखा जाता है। ये ऐसी परिसंपत्तियाँ या देयताएँ हैं जो तुलन-पत्र में दर्ज नहीं होतीं, किंतु बैंक की वित्तीय स्थिति पर महत्वपूर्ण प्रभाव डाल सकती हैं। ये मदें प्रायः संभावित दायित्वों या आकस्मिक परिसंपत्तियों का प्रतिनिधित्व करती हैं, जो कुछ परिस्थितियों में वास्तविक रूप ले सकती हैं। एक वैध उदाहरण वह ग्राहक धन है जिसे बैंक न्यासीय हैसियत में रखता है (ट्रस्ट या न्यासीय जमा): यह अलग बहियों में दर्ज होता है और बैंक के अपने तुलन-पत्र में नहीं। बैंक की अपनी अभिलेखित न की गई निधियाँ लेखा एवं पर्यवेक्षी नियमों का उल्लंघन होंगी।
बैंकिंग में तुलन-पत्र-बाह्य निधियाँ:
बैंक प्रायः तुलन-पत्र से बाहर की गतिविधियों में संलग्न होते हैं, जैसे लेटर ऑफ क्रेडिट जारी करना, डेरिवेटिव्स का व्यापार या परिसंपत्तियों का प्रतिभूतिकरण। इसका एक उदाहरण लेटर ऑफ क्रेडिट जैसी आकस्मिक देयताएँ हैं, जिनमें बैंक यह वचन देता है कि कुछ शर्तें पूरी होने पर वह लाभार्थी को भुगतान करेगा। शर्तें पूरी होने तक इन्हें तुलन-पत्र में देयता के रूप में दर्ज नहीं किया जाता, किंतु ये संभावित दायित्वों का प्रतिनिधित्व करती हैं।
दोनों ही स्थितियों में, ये प्रथाएँ बैंक की प्रतीयमान वित्तीय स्थिति और जोखिम प्रोफ़ाइल को प्रभावित कर सकती हैं। विशेष रूप से, तुलन-पत्र-बाह्य गतिविधियाँ बैंक के जोखिम को उल्लेखनीय रूप से बढ़ा सकती हैं, जबकि इनका ऋण स्तर जैसे उसके रिपोर्ट किए गए वित्तीय मापदंडों पर कोई प्रभाव नहीं पड़ता।
B. केंद्रीय बैंकिंग में “खाता-बही-बाह्य” और “तुलन-पत्र-बाह्य” गतिविधियों की अवधारणाएँ वाणिज्यिक बैंकिंग से काफ़ी भिन्न हो सकती हैं:
1. केंद्रीय बैंकों में ऑफ-लेजर: केंद्रीय बैंकिंग में इस शब्द का कोई मानक अर्थ नहीं है: केंद्रीय बैंकों के लेन-देन उनकी बहियों में दर्ज होते हैं। तुलन-पत्र से बाहर जो हो सकता है, वह प्रतिबद्धताएँ हैं, जैसे अन्य केंद्रीय बैंकों के साथ अनाहरित मुद्रा स्वैप लाइनें। स्वैप लाइन का आहरण होते ही वह तुलन-पत्र में दिखाई देती है – उदाहरण के लिए, फेडरल रिज़र्व अपने साप्ताहिक H.4.1 विवरण में केंद्रीय बैंक तरलता स्वैप की रिपोर्ट करता है।
2. केंद्रीय बैंकों में ऑफ-बैलेंस: केंद्रीय बैंक विभिन्न तरीकों से परिसंपत्तियाँ या देयताएँ अपने तुलन-पत्रों से बाहर रख सकते हैं। इसका एक उदाहरण कुछ प्रकार की परिसंपत्तियों या देयताओं के प्रबंधन हेतु विशेष प्रयोजन इकाइयों (SPV) का उपयोग है। इन SPV का उपयोग वित्तीय जोखिमों को पृथक् करने या क्वांटिटेटिव ईज़िंग जैसी अपारंपरिक मौद्रिक नीतियों के लिए किया जा सकता है। उदाहरण के लिए, बैंक ऑफ इंग्लैंड की एसेट परचेज़ फैसिलिटी एक पृथक् सहायक इकाई है, जिसकी क्षतिपूर्ति HM Treasury करता है और जिसे बैंक के अपने लेखों में समेकित नहीं किया जाता, जबकि फेडरल रिज़र्व अपने नियंत्रण वाली इकाइयों, जैसे 2008 में गठित Maiden Lane LLC, को समेकित करता है।
केंद्रीय बैंकिंग में ऑफ-लेजर तथा ऑफ-बैलेंस शीट, दोनों गतिविधियाँ राष्ट्रीय एवं वैश्विक वित्तीय स्थिरता पर संभावित प्रभाव के कारण विशिष्ट विनियामक तथा पर्यवेक्षी तंत्रों के अधीन हैं।
“प्रत्येक प्रमुख मुद्रा का मौद्रिक आधार वचनों पर टिका है। यह ‘केंद्रीय बैंक परिचालन पुस्तिका’ उसे किसी बेहतर आधार पर टिकाने के लिए है।”
बैंकों और केंद्रीय बैंकों की तुलन-पत्र-बाह्य मदों में अंतर
वाणिज्यिक और केंद्रीय, दोनों प्रकार के बैंकों में, तुलन-पत्र के भीतर (on-balance-sheet) और तुलन-पत्र से बाहर (off-balance-sheet) की मदों के बीच अंतर संस्था के जोखिम प्रोफ़ाइल और वित्तीय स्थिति को समझने के लिए महत्वपूर्ण है। हालाँकि, इन मदों की प्रकृति और उनके निहितार्थ दोनों प्रकार के बैंकों में उल्लेखनीय रूप से भिन्न हो सकते हैं।
वाणिज्यिक बैंक
वाणिज्यिक बैंकों के लिए, तुलन-पत्र के अंतर्गत आने वाली मदों में ऋण, जमा, प्रतिभूतियाँ और इक्विटी पूंजी जैसी पारंपरिक बैंकिंग परिसंपत्तियाँ और देयताएँ शामिल हैं। ये सरल मदें हैं जो बैंक के वित्तीय विवरणों को प्रत्यक्ष रूप से प्रभावित करती हैं और विनियामक पूंजी आवश्यकताओं के अधीन होती हैं।
दूसरी ओर, वाणिज्यिक बैंकों के ऑफ-बैलेंस-शीट मद तुलन-पत्र में प्रत्यक्ष रूप से परिलक्षित नहीं होते। इनमें गारंटियाँ, लेटर ऑफ क्रेडिट, डेरिवेटिव अनुबंध या प्रतिभूतिकृत ऋण जैसे मद शामिल हो सकते हैं। ये आकस्मिक देयताएँ या परिसंपत्तियाँ हैं, जो कुछ घटनाओं या शर्तों के आधार पर वास्तविक देयताएँ या परिसंपत्तियाँ बन सकती हैं। इनका उपयोग जोखिम प्रबंधन और ग्राहकों की सेवा के लिए किया जाता है; Basel ढाँचे के अंतर्गत, इन्हें ऋण रूपांतरण कारकों के माध्यम से ऋण-समतुल्य एक्सपोज़र में परिवर्तित किया जाता है और उन पर पूंजी की आवश्यकता लागू होती है। फिर भी, ये मद बैंक को महत्वपूर्ण जोखिमों में डाल सकते हैं, जैसा कि 2008 के वित्तीय संकट के दौरान स्पष्ट हुआ, जब ऑफ-बैलेंस-शीट प्रतिभूतिकृत बंधकों के कारण अनेक बैंकों को भारी हानि उठानी पड़ी।
केंद्रीय बैंक
केंद्रीय बैंक वाणिज्यिक बैंकों से भिन्न रूप में कार्य करते हैं। उनकी प्राथमिक भूमिकाओं में देश की मुद्रा आपूर्ति का प्रबंधन, ब्याज दरों का निर्धारण और वित्तीय प्रणाली की स्थिरता सुनिश्चित करना सम्मिलित है।
केंद्रीय बैंकों के लिए तुलन-पत्र के अंतर्गत आने वाली मदों में सामान्यतः विदेशी मुद्रा भंडार, स्वर्ण भंडार, घरेलू सरकारी प्रतिभूतियाँ और वाणिज्यिक बैंकों को दिए गए ऋण शामिल होते हैं। इन परिसंपत्तियों का उपयोग मौद्रिक नीति के क्रियान्वयन और देश की विदेशी मुद्रा विनिमय दर के प्रबंधन के लिए किया जाता है।
केंद्रीय बैंकों की तुलन-पत्र-बाह्य मदों में वाणिज्यिक बैंकों को तरलता उपलब्ध कराने या विदेशी मुद्रा बाज़ारों में हस्तक्षेप करने की प्रतिबद्धताएँ शामिल हो सकती हैं। ये तात्कालिक देयताएँ नहीं हैं, किंतु परिस्थितियों के अनुसार भविष्य में संभावित नकदी बहिर्गमन का प्रतिनिधित्व करती हैं।
यह ध्यान रखना महत्वपूर्ण है कि केंद्रीय बैंकों के लिए तुलन-पत्र के भीतर और तुलन-पत्र के बाहर का भेद विनियामक पूंजी आवश्यकताओं से बचने के संबंध में नहीं है (जैसा कि वाणिज्यिक बैंकों के लिए हो सकता है), क्योंकि केंद्रीय बैंकों पर ऐसी आवश्यकताएँ लागू नहीं होतीं। इसके बजाय, यह जोखिम प्रबंधन और मौद्रिक नीति के कार्यान्वयन से संबंधित है।
यह ध्यान देना महत्वपूर्ण है
कि तुलन-पत्र से बाहर की निधियों को तुलन-पत्र में परिवर्तित करने का बैंक की पूंजी और चलनिधि आवश्यकताओं के साथ-साथ उसके समग्र जोखिम प्रोफ़ाइल पर प्रभाव पड़ सकता है। इसलिए, बैंकों को यह निर्णय लेने से पहले कि किस दृष्टिकोण का उपयोग करना है, प्रत्येक के संभावित लाभों और जोखिमों पर सावधानीपूर्वक विचार करना चाहिए। इसके अतिरिक्त, बैंकों को यह सुनिश्चित करना चाहिए कि वे तुलन-पत्र में दर्ज परिसंपत्तियों के लिए विनियामक आवश्यकताओं का अनुपालन करें।
तुलन-पत्र से बाहर की मदें केंद्रीय बैंक के तुलन-पत्र तक कैसे पहुँचती हैं
केंद्रीय बैंक की तुलन-पत्र-बाह्य मदें प्रतिबद्धताएँ और आकस्मिक देयताएँ हैं, न कि संग्रहीत निधियाँ। विशिष्ट उदाहरण हैं: अन्य केंद्रीय बैंकों के साथ अनाहरित स्वैप लाइनें, प्रतिबद्ध किंतु अनाहरित ऋण सुविधाएँ, गारंटियाँ, फॉरवर्ड विदेशी मुद्रा स्थितियाँ और दूसरों के लिए अभिरक्षा में रखी परिसंपत्तियाँ, जैसे विदेशी केंद्रीय बैंकों के लिए धारित स्वर्ण या प्रतिभूतियाँ।
ऐसी मदें तुलन-पत्र में केवल किसी वास्तविक लेन-देन या घटना के माध्यम से ही आती हैं:
- आहरण: जब कोई प्रतिपक्ष स्वैप लाइन या सुविधा का आहरण करता है, तो केंद्रीय बैंक प्रतिपक्ष पर दावे को परिसंपत्ति के रूप में और तदनुरूपी आरक्षित निधियों या जमाओं को देयता के रूप में दर्ज करता है। उदाहरण के लिए, फेडरल रिज़र्व अपने साप्ताहिक H.4.1 विवरण में आहरित केंद्रीय बैंक चलनिधि स्वैप की रिपोर्ट करता है।
- गारंटी का प्रभावी होना: केंद्रीय बैंक के लेखांकन ढाँचे के अंतर्गत, जब भुगतान की संभावना बन जाती है और उसका विश्वसनीय रूप से मापन किया जा सकता है, तब गारंटी को देयता या प्रावधान के रूप में मान्यता दी जाती है।
- फ़ॉरवर्ड लेनदेन का निपटान: आदान-प्रदान की गई राशियाँ निपटान के समय बही में दर्ज की जाती हैं।
बोर्ड का निर्णय किसी सुविधा को स्वीकृत या पुनः सक्रिय करता है; धन का सृजन तभी होता है जब केंद्रीय बैंक कोई परिसंपत्ति अर्जित करता है, उदाहरणार्थ प्रतिभूतियाँ या स्वर्ण खरीदकर, या संपार्श्विक के आधार पर ऋण देकर, और उस लेन-देन के दोनों पक्ष उसके तुलन-पत्र में दर्ज होते हैं। प्रत्येक चरण केंद्रीय बैंक की संविधि, उसके लेखांकन नियमों (यूरोसिस्टम में, ECB लेखांकन दिशानिर्देश) और बाह्य लेखापरीक्षा के अधीन होता है।
केंद्रीय बैंकों में तुलन-पत्र-बाह्य स्रोतों के प्रकार
1. अनुमोदित तुलन-पत्रेतर प्रतिबद्धताएँ। ये वे सुविधाएँ, स्वैप लाइनें और गारंटियाँ हैं जिनकी समीक्षा केंद्रीय बैंक के निदेशक मंडल ने की है और जिन्हें उसने प्राधिकृत किया है। इन्हें तीन चरणों में सक्रिय किया जाता है:
- तुलन पत्र में अभिलेखन: जब प्रतिबद्धता का आहरण किया जाता है या उसकी माँग की जाती है, तब केंद्रीय बैंक उससे उत्पन्न दावे या देयता को दर्ज करता है – उदाहरण के लिए, ऋण सुविधा के अंतर्गत किसी बैंक को दिया गया ऋण, या ऐसी गारंटी के लिए प्रावधान जिसके लिए माँग किए जाने की संभावना है।
- मौद्रिक नीति संचालन: अर्जित परिसंपत्तियों का उपयोग फिर खुले बाज़ार संचालन में या ऐसी उधार सुविधाओं को समर्थन देने के लिए किया जा सकता है जो बैंकों को चलनिधि उपलब्ध कराती हैं।
- आर्थिक प्रभाव: इस परिचालन का भुगतान रिज़र्व में क्रेडिट करके किया जाता है, इसलिए यह केंद्रीय बैंक मुद्रा का विस्तार करता है और केंद्रीय बैंक के मौद्रिक उद्देश्यों को समर्थन देता है।
2. अभी तक अनुमोदित न हुई प्रतिबद्धताएँ। नई सुविधाओं या गारंटियों के लिए बोर्ड को एक प्रस्ताव प्रस्तुत करना आवश्यक है, जिसमें उनकी प्रकृति, उद्देश्य और अपेक्षित प्रभाव, जोखिम मूल्यांकन तथा उचित परिश्रम (ड्यू डिलिजेंस) का वर्णन हो, और बोर्ड का औपचारिक निर्णय भी आवश्यक है। अनुमोदन के बाद उन्हें ऊपर वर्णित अनुमोदित प्रतिबद्धताओं की तरह ही माना जाता है।
3. निष्क्रिय सुविधाएँ। जो सुविधाएँ कभी सक्रिय थीं किंतु अब अप्रयुक्त हैं, जैसे समाप्त हो चुकी स्वैप लाइन या संकटकालीन ऋण सुविधा, उनकी समीक्षा की जा सकती है, निदेशक मंडल द्वारा पुनः अनुमोदित किया जा सकता है और उन्हें पुनः खोला जा सकता है। इसके बाद वे उसी लेखांकन एवं परिचालन प्रक्रिया का पालन करती हैं।
रणनीतिक विचार। प्रत्येक सक्रियण के लिए ऋण और बाज़ार-जोखिम का आकलन, बाज़ारों को पारदर्शी सूचना तथा उन बैंकों के साथ समन्वय आवश्यक है जो इस सुविधा का उपयोग करेंगे।
ऑफ-लेजर निधियाँ
सामान्य बैंकिंग शब्दावली में, ऑफ-लेजर निधियाँ ऐसी पूंजी या वित्तीय प्रतिबद्धताओं का समूह होती हैं जो किसी वित्तीय संस्थान के आधिकारिक तुलन-पत्र (उसके "लेजर") में दर्ज नहीं की जातीं। यद्यपि इन्हें कभी-कभी संलग्न टिप्पणियों या प्रकटीकरणों में दर्शाया जा सकता है, तथापि सामान्यतः इन्हें प्रत्यक्ष परिसंपत्तियों या देनदारियों के रूप में समाविष्ट नहीं किया जाता। इसके बजाय, इन्हें विशेष प्रयोजन माध्यमों (SPV) में रखा जा सकता है, न्यास व्यवस्थाओं में धारित किया जा सकता है, या अन्य माध्यमों के जरिए संरचित किया जा सकता है, जिससे मानक वित्तीय विवरणों में इनकी दृश्यता कम हो जाती है।
केंद्रीय बैंकिंग के संदर्भ में ऑफ-लेजर निधियों की चर्चा करने पर, यह धारणा वैचारिक रूप से तो संगत है, किंतु केंद्रीय बैंक के संप्रभु और नीति-उन्मुख कार्यों के कारण अधिक जटिल है। केंद्रीय बैंक संकटकालीन हस्तक्षेपों या स्वैप लाइनों के लिए पृथक् वाहनों या प्रतिबद्धताओं का उपयोग कर सकते हैं, जो सदैव उनके प्राथमिक तुलन-पत्र में सीधी प्रविष्टि के रूप में दर्ज नहीं होते। ये अपनी संविधियों, लेखापरीक्षा और रिपोर्टिंग नियमों के अधीन रहते हैं, यद्यपि सार्वजनिक प्रकटीकरण कभी-कभी विलंबित होता है।
बैंकिंग में खाताबही-बाह्य निधियाँ
1. सामान्य विशेषताएँ
- प्रतिभूतिकरण और SPV: कोई वाणिज्यिक बैंक बंधकों, ऋणों या अन्य प्राप्य राशियों को एकत्र कर उन्हें प्रतिभूतिकरण वाहन में अंतरित कर सकता है, जिससे वे प्रभावी रूप से उसके तुलन-पत्र से बाहर हो जाते हैं।
- संरचित उत्पाद: डेरिवेटिव अनुबंध या अन्य जटिल वित्तीय लिखत (जैसे क्रेडिट डिफ़ॉल्ट स्वैप) में आकस्मिक देयताएँ हो सकती हैं, जो तुलन-पत्र मदों के रूप में प्रस्तुत नहीं की जातीं, जब तक कि कुछ शर्तों के अंतर्गत वे प्रवर्तित न हो जाएँ।
- विनियामक एवं जोखिम संबंधी दृष्टिकोण: विनियामक दृष्टि से, ऑफ-लेजर लिखत पूंजी में राहत प्रदान कर सकते हैं अथवा ऐसी जोखिम प्रबंधन तकनीकों की अनुमति दे सकते हैं जो तुलन-पत्र के भीतर जोखिम को घटाती हैं। तथापि, ये माध्यम वास्तविक आर्थिक जोखिमों को अस्पष्ट भी कर सकते हैं।
2. पारदर्शिता और विनियामक विचार
- प्रकटीकरण संबंधी आवश्यकताएँ: भले ही कुछ निधियाँ बही-बाह्य (ऑफ-लेजर) हों, विनियामक प्राधिकरण प्रायः फुटनोट या परिशिष्टों में प्रकटीकरण की अपेक्षा करते हैं, विशेषकर अंतर्राष्ट्रीय वित्तीय रिपोर्टिंग मानकों (IFRS) या अमेरिकी सामान्यतः स्वीकृत लेखा सिद्धांतों (GAAP) के अंतर्गत।
- नैतिक जोखिम: बैंकों द्वारा अपने जोखिम को कम करके दर्शाने की संभावना बनी रहती है, जो बही-इतर मदों का पर्याप्त प्रकटीकरण न होने या उन्हें पर्याप्त रूप से न समझे जाने की स्थिति में निवेशकों या विनियामकों को भ्रमित कर सकती है।
केंद्रीय बैंकिंग में खाता-बही-बाह्य निधियाँ
1. कार्य-विशिष्ट संरचनाएँ
- विशेष सुविधाएँ: प्रणालीगत दबाव के समय केंद्रीय बैंक "विशेष सुविधाओं" (जैसे आपातकालीन ऋण कार्यक्रम) का उपयोग कर सकते हैं। इनका संचालन अलग माध्यमों के जरिए किया जा सकता है; इनका समेकन केंद्रीय बैंक के लेखांकन ढाँचे पर निर्भर करता है।
- असाधारण हस्तक्षेप: वित्तीय संकट के दौरान, कोई केंद्रीय बैंक महत्वपूर्ण वित्तीय संस्थानों को स्थिर करने के लिए गारंटियाँ प्रदान कर सकता है या रिंग-फ़ेंस्ड इकाइयाँ गठित कर सकता है। गारंटियाँ जब तक मांगी नहीं जातीं, तुलन पत्र से बाहर रहती हैं, किंतु उनका प्रकटीकरण खातों के टिप्पणी-खंड में किया जाता है।
2. नीति एवं गोपनीयता संबंधी आयाम
- राष्ट्रीय सुरक्षा और गोपनीयता: केंद्रीय बैंक की कुछ गतिविधियाँ राष्ट्रीय सुरक्षा या रणनीतिक कारणों से गोपनीय रखी जाती हैं। अतः बाज़ार की आकस्मिक प्रतिक्रियाओं से बचने के लिए विशिष्ट परिचालनों का विवरण विलंब से प्रकट किया जा सकता है; उदाहरणार्थ, संयुक्त राज्य अमेरिका में डॉड-फ्रैंक अधिनियम के अंतर्गत फेडरल रिज़र्व को डिस्काउंट विंडो ऋणों का विवरण लगभग दो वर्ष के अंतराल से प्रकाशित करना होता है।
- सार्वजनिक जवाबदेही: गोपनीयता के बावजूद, केंद्रीय बैंक के सार्वजनिक अधिदेश को देखते हुए पारदर्शिता की माँग बढ़ी हुई है। विधायी निकाय और निरीक्षण समितियाँ उत्तरदायी शासन सुनिश्चित करने हेतु किसी भी बही-बाह्य जोखिम के विस्तृत प्रकटीकरण की माँग कर सकती हैं।
समानताएँ
- प्राथमिक वित्तीय विवरणों से बहिष्करण: वाणिज्यिक बैंकों और केंद्रीय बैंकों, दोनों के पास ऐसी प्रतिबद्धताएँ और माध्यम होते हैं जो उनके मुख्य तुलन पत्र में दिखाई नहीं देते।
- विनियामक जाँच: चाहे प्राइवेट बैंकिंग हो या केंद्रीय बैंकिंग, बही-बाह्य संचालन अंतर्निहित अपारदर्शिता और संभावित प्रणालीगत जोखिमों के कारण विनियामकों और जनता का ध्यान आकर्षित करते हैं।
- जोखिम और अनिश्चितता: दोनों ही स्थितियों में, ऑफ-लेजर लिखत ऐसी परिस्थितियाँ उत्पन्न कर सकते हैं जिनमें अंतर्निहित प्रतिबद्धताएँ या देयताएँ पूरी तरह स्पष्ट नहीं होतीं, जिससे नैतिक जोखिम, चलनिधि दबाव या ऋण जोखिम संबंधी चिंताएँ उत्पन्न होती हैं।
प्रमुख अंतर
1. उद्देश्य और प्रेरणा
- वाणिज्यिक बैंक: प्रायः जोखिम न्यूनीकरण, पूंजी राहत या प्रतिफल के अनुकूलन से प्रेरित होते हैं। बैंक मुख्य रूप से पूंजी पर्याप्तता संबंधी अपेक्षाओं के अनुपालन अथवा संरचित वित्त में संलग्न होने के लिए तुलन-पत्र-बाह्य (ऑफ-लेजर) संरचनाओं का उपयोग कर सकते हैं।
- केंद्रीय बैंक: प्रणालीगत स्थिरता, संकट प्रबंधन अथवा समष्टि-विवेकपूर्ण (मैक्रोप्रूडेंशियल) उद्देश्यों के लिए बही-बाह्य (ऑफ-लेजर) तंत्रों का उपयोग कर सकते हैं। इसका औचित्य प्रायः व्यापक नीतिगत अनिवार्यताओं में निहित होता है, जैसे तरलता बनाए रखना या महत्वपूर्ण परिचालनों को राजनीतिक अथवा बाज़ार की उथल-पुथल से सुरक्षित रखना।
2. पारदर्शिता संबंधी अधिदेश
- वाणिज्यिक बैंक: विस्तृत लेखांकन मानकों और जोखिम प्रकटीकरण ढाँचों के अधीन हैं। अंशधारक और विनियामक निवेश तथा विवेकपूर्ण कारणों से संभावित जोखिम-संपर्क पर स्पष्टता की अपेक्षा रखते हैं।
- केंद्रीय बैंक: यद्यपि सार्वजनिक रिपोर्टिंग की एक सीमा तक व्यवस्था है, फिर भी मौद्रिक नीति या वित्तीय स्थिरता संबंधी कार्यों की प्रभावशीलता बनाए रखने के लिए कुछ परिचालनों के प्रकटीकरण का समय और विवरण प्रतिबंधित किया जा सकता है।
3. क्षेत्राधिकार संबंधी प्राधिकार
- वाणिज्यिक बैंक: वाणिज्यिक और प्रतिभूति कानूनों तथा पर्यवेक्षी एजेंसियों की स्पष्ट निगरानी वाले वित्तीय विनियमों के अंतर्गत कार्य करते हैं।
- केंद्रीय बैंक: मौद्रिक मामलों में व्यापक संप्रभुता का उपभोग करते हैं, अतः तरलता सृजित करने या अवशोषित करने तथा राष्ट्रीय मुद्रा संबंधी मामलों का प्रबंधन करने के विशिष्ट विशेषाधिकार रखते हैं। इससे असाधारण परिस्थितियों में प्रकटीकरण में विलंब उचित ठहराया जा सकता है, किंतु अभिलेख-रहित लेनदेन नहीं।
संभावित परिणाम और वैकल्पिक दृष्टिकोण
1. उन्नत रिपोर्टिंग और लेखापरीक्षा:
- वैकल्पिक समाधान: निष्पक्ष मूल्यांकन उपलब्ध कराने के लिए तृतीय-पक्ष या विशेषज्ञ सार्वजनिक लेखा-परीक्षाओं को अनिवार्य करें, जिससे पारदर्शिता और परिचालनिक गोपनीयता के बीच संतुलन बना रहे।
2. विनियामक सामंजस्य:
- वैकल्पिक समाधान: बही-खाते से इतर (ऑफ-लेजर) मदों के वर्गीकरण और प्रकटीकरण में एकरूपता सुनिश्चित करने के लिए प्रमुख वित्तीय केंद्रों के बीच समन्वित ढाँचों को प्रोत्साहित करें (उदाहरणार्थ, बैंकिंग पर्यवेक्षण पर बेसल समिति के माध्यम से)।
3. जोखिम-भारित प्रकटीकरण तंत्र:
- वैकल्पिक समाधान: आकस्मिक देयताओं के लिए वास्तविक-समय या निकट-वास्तविक-समय डेटा ट्रैकिंग लागू करें, साथ ही अनिवार्य तनाव-परीक्षण करें जिसमें बहीखाते से बाहर के जोखिम भी शामिल हों।
ऑफ़-लेजर निधियाँ, चाहे निजी बैंकिंग क्षेत्र में हों या केंद्रीय बैंकिंग क्षेत्र में, वित्तीय प्रबंधन के ऐसे रूप हैं जो पारंपरिक तुलन-पत्र रिपोर्टिंग की प्रत्यक्ष दृष्टि से परे संचालित किए जाते हैं। यद्यपि तकनीकें (जोखिम हस्तांतरण, विनियामक पूंजी प्रबंधन अथवा आकस्मिक तरलता प्रावधान) समान हैं, वाणिज्यिक बैंकों और केंद्रीय बैंकों के उद्देश्य काफ़ी भिन्न होते हैं। वाणिज्यिक बैंक जोखिम-प्रतिफल प्रोफ़ाइल के अनुकूलन और पूंजी विनियमों के पालन पर ध्यान केंद्रित करते हैं, जबकि केंद्रीय बैंक व्यापक आर्थिक स्थिरता, आपातकालीन राहत और नीति-प्रेरित उद्देश्यों की पूर्ति के लिए ऑफ़-लेजर तंत्रों का उपयोग करते हैं।
अधिक स्थिरता और विश्वास को बढ़ावा देने के लिए यह सर्वोपरि है कि परिचालन लचीलेपन की वैध आवश्यकता को बढ़ी हुई पारदर्शिता और कठोर निरीक्षण के साथ संतुलित रखा जाए। दीर्घकाल में, विकसित होते विनियामक परिवेश और तकनीकी नवाचार (जैसे रीयल-टाइम डेटा निगरानी, उन्नत विश्लेषिकी) उन अंतर्निहित जटिलताओं और जोखिमों से निपटने के नए तरीके प्रदान कर सकते हैं जो ऑफ-लेजर निधियाँ वैश्विक वित्तीय ढाँचे में उत्पन्न करती हैं।
क्या “ऑफ-बैलेंस करेंसी” जैसी कोई चीज़ होती है?
नहीं। धन केवल किसी न किसी के तुलन-पत्र पर देयता के रूप में विद्यमान होता है: बैंक नोट और रिज़र्व केंद्रीय बैंक की देयताएँ हैं, जमाराशियाँ वाणिज्यिक बैंकों की देयताएँ हैं। “तुलन-पत्र-बाह्य मुद्रा” अथवा “लेजर-बाह्य निधियों” का ऐसा कोई भंडार नहीं है जो परिवर्तित होने की प्रतीक्षा में हो, और “सेंट्रल काउंटरपार्टी (CCP) मुद्रा सृजन प्रक्रिया” जैसी कोई प्रक्रिया भी नहीं है। सेंट्रल काउंटरपार्टी ऐसे क्लियरिंग हाउस हैं जो वित्तीय बाज़ारों में क्रेताओं और विक्रेताओं के बीच मध्यस्थ की भूमिका निभाते हैं; वे मुद्रा का सृजन नहीं करते।
जब कोई केंद्रीय बैंक मुद्रा का सृजन करता है, तो वह अपने तुलन-पत्र का विस्तार करता है: वह एक परिसंपत्ति अर्जित करता है – मुख्यतः सरकारी बॉन्ड, बैंकों को ऋण या विदेशी मुद्रा भंडार – और देयता पक्ष में आरक्षित निधियाँ जमा करता है।
कंपनियों और सरकारों के लिए, किसी तुलन-पत्र-बाह्य प्रतिबद्धता को तुलन पत्र में दर्ज करना, उदाहरण के लिए जब कोई गारंटी लागू की जाती है या IFRS 16 के अंतर्गत पट्टे का पूंजीकरण किया जाता है, पारदर्शिता में सुधार करता है, किंतु इससे न धन का सृजन होता है और न ही निधि की व्यवस्था।
IFB की ऑफ-टू-ऑन बैलेंस सेवा, जिसका वर्णन नीचे किया गया है, वास्तविक परिसंपत्तियों और दायित्वों की मान्यता से संबंधित है।
IFB की ऑफ-बैलेंस से ऑन-बैलेंस सेवा
International Finance Bank सरकारों, केंद्रीय बैंकों, वित्तीय संस्थानों और कंपनियों को उन परिसंपत्तियों, दावों और प्रतिबद्धताओं को, जो वर्तमान में तुलन-पत्र से बाहर धारित हैं, वैधानिक तुलन-पत्र में लाने में सहायता करता है, जहाँ लागू लेखांकन ढाँचा इसकी अनुमति देता है। सामान्य उदाहरणों में असमेकित संस्थाओं के माध्यम से या अभिरक्षा में धारित परिसंपत्तियाँ, मूर्त रूप ले चुके आकस्मिक दावे, तथा ऐसी परिसंपत्तियाँ शामिल हैं जिनके स्वामित्व और मूल्य का अभी तक मान्यता के लिए आवश्यक मानक तक दस्तावेज़ीकरण नहीं हुआ है।
- साक्ष्य पैकेज: विधिक स्वामित्व, निपटान और अभिरक्षा अभिलेख, स्वतंत्र मूल्यांकन तथा प्रारंभिक मान्यता के लिए आवश्यक दस्तावेज़।
- लेखांकन विश्लेषण: IFRS, IPSAS, US GAAP के अंतर्गत, या सार्वजनिक क्षेत्र के लिए ESA 2010 के अंतर्गत, अभिज्ञान एवं मापन।
- संरचना: परिसंपत्ति या देयता का अधिग्रहण, अंतरण, समेकन अथवा पुनर्वर्गीकरण।
- विवेकपूर्ण एवं लेखापरीक्षा संबंधी व्यवहार: पूंजी, तरलता और प्रकटीकरण पर प्रभाव, जिनका समन्वय लेखापरीक्षकों और, जहाँ प्रासंगिक हो, पर्यवेक्षक के साथ किया जाता है।
मान्यता से रिपोर्ट की गई परिसंपत्तियाँ अथवा इक्विटी केवल उसी सीमा तक बढ़ती हैं जिस सीमा तक परिसंपत्ति वास्तविक हो, इकाई के नियंत्रण में हो और विश्वसनीय रूप से मापनीय हो। इससे पारदर्शिता बढ़ती है और उस परिसंपत्ति की जमानत पर वित्तपोषण को समर्थन मिल सकता है, परंतु इससे धन का सृजन नहीं होता। प्रत्येक अधिदेश उचित परिश्रम (ड्यू डिलिजेंस), अनुपालन और प्रतिबंध समीक्षा के अधीन है।
केंद्रीय बैंक एवं राजकोष स्तर पर प्रतिगारंटियों सहित मुद्रा सृजन प्रक्रिया (CCP)
मुद्रा सृजन केंद्रीय बैंक के तुलन-पत्र के विस्तार के माध्यम से होता है: परिसंपत्तियाँ, मुख्यतः राजकोष द्वारा जारी सरकारी बॉण्ड, परिसंपत्ति पक्ष में जोड़ी जाती हैं और आरक्षित निधियाँ देयता पक्ष में दर्ज की जाती हैं। इस प्रकार केंद्रीय बैंक नई आरक्षित निधियाँ सृजित करता है और तदनुरूप परिसंपत्तियाँ अर्जित करता है। जहाँ संक्रिया में ऋण जोखिम निहित हो, वहाँ राजकोष प्रति-गारंटी या क्षतिपूर्ति के साथ उसका समर्थन कर सकता है। यह प्रक्रिया निर्धारित चरणों में संपन्न होती है:
- विधिक आधार। केंद्रीय बैंक अधिनियम द्वारा संचालन (परिसंपत्ति खरीद, ऋण सुविधा या गारंटी) की अनुमति होना आवश्यक है, और राजकोष की प्रतिबद्धता बजट कानून या संसद द्वारा अधिकृत होनी चाहिए। मौद्रिक वित्तपोषण पर सीमाएँ लागू होती हैं – EU में, TFEU का अनुच्छेद 123 सरकारों को केंद्रीय बैंक ऋण और उनके ऋण की प्रत्यक्ष खरीद को प्रतिबंधित करता है; कई अन्य केंद्रीय बैंक कानून राज्य को प्रत्यक्ष अग्रिम पर सीमा निर्धारित करते हैं।
- राजकोष प्रति-गारंटी। वित्त मंत्रालय सुविधा पर होने वाली हानियों को कवर करते हुए केंद्रीय बैंक को प्रति-गारंटी या क्षतिपूर्ति जारी करता है। इसे राज्य की आकस्मिक देयता के रूप में दर्ज एवं प्रकट किया जाता है।
- केंद्रीय बैंक का परिचालन। केंद्रीय बैंक परिसंपत्तियाँ खरीदता है या बैंकों को अथवा किसी समर्पित माध्यम को ऋण देता है और प्रतिपक्षों के आरक्षित खातों में राशि जमा करता है। ये आरक्षित निधियाँ नई केंद्रीय-बैंक मुद्रा हैं और उसके तुलन-पत्र में दिखाई देती हैं, जबकि अर्जित परिसंपत्तियाँ या ऋण परिसंपत्ति पक्ष में दर्ज होते हैं।
- संचरण। बैंक अतिरिक्त चलनिधि का उपयोग अपने ऋण-वितरण में करते हैं, जिससे नई जमाराशियों के रूप में वाणिज्यिक-बैंक मुद्रा का सृजन होता है।
- हानि और निकास। हानि होने की स्थिति में केंद्रीय बैंक प्रति-गारंटी का आह्वान करता है और राजकोष बजट से भुगतान करता है। जैसे-जैसे परिसंपत्तियाँ परिपक्व होती हैं या बेची जाती हैं और ऋणों की चुकौती होती है, आरक्षित निधियाँ पुनः समाप्त हो जाती हैं।
इसके उदाहरणों में बैंक ऑफ इंग्लैंड की एसेट परचेज़ फ़ैसिलिटी (2009 से), जिसकी क्षतिपूर्ति HM ट्रेज़री करती है, तथा फ़ेडरल रिज़र्व अधिनियम की धारा 13(3) के अंतर्गत फ़ेडरल रिज़र्व की 2020 की आपातकालीन ऋण सुविधाएँ शामिल हैं, जिन्हें CARES अधिनियम के अंतर्गत अमेरिकी ट्रेज़री की इक्विटी का समर्थन प्राप्त था।
IFB केंद्रीय बैंकों और राजकोषों को ऐसे संचालनों के अभिकल्प पर सलाह देता है: विधिक आधार, प्रति-गारंटी और उसका दस्तावेज़ीकरण, लेखांकन व्यवहार (IPSAS, ESA 2010 और केंद्रीय बैंक का अपना ढाँचा), तथा मुद्रास्फीति, सार्वजनिक ऋण और किसी भी IMF कार्यक्रम पर प्रभाव। निर्णय केंद्रीय बैंक और सरकार के पास ही रहते हैं।
मुद्रा सृजन प्रक्रिया वह प्रक्रिया है जिसके द्वारा किसी अर्थव्यवस्था में नई मुद्रा जोड़ी जाती है। अधिकांश आधुनिक अर्थव्यवस्थाओं में यह केंद्रीय बैंकों और वाणिज्यिक बैंकों द्वारा संपन्न की जाती है।
फ़ेडरल रिज़र्व या यूरोपीय केंद्रीय बैंक जैसे केंद्रीय बैंक मुद्रा की आपूर्ति को विनियमित करते हैं और मौद्रिक स्थिरता सुनिश्चित करते हैं। केंद्रीय बैंक द्वारा मुद्रा सृजन का एक तरीका परिसंपत्तियों, जैसे सरकारी बॉन्ड, की खरीद है: जब वह किसी वाणिज्यिक बैंक से बॉन्ड खरीदता है, तो वह उस बैंक के आरक्षित खाते में राशि जमा करके भुगतान करता है। ये आरक्षित निधियाँ नई केंद्रीय बैंक मुद्रा होती हैं।
वाणिज्यिक बैंक ऋण देते समय मुद्रा का सृजन करते हैं: ऋण से उधारकर्ता के खाते में एक नई जमा राशि जमा होती है, जो उधारकर्ता द्वारा उसे खर्च किए जाने पर प्रचलन में आती है। ऋण के पुनर्भुगतान से संबंधित मुद्रा नष्ट हो जाती है।
आरक्षित आवश्यकताएँ मुद्रा का सृजन नहीं करतीं; इन्हें बढ़ाने से, यदि कुछ होता है तो, ऋण-वितरण सीमित ही होता है। अनेक केंद्रीय बैंकों ने इन्हें घटा दिया है या समाप्त कर दिया है – फ़ेडरल रिज़र्व ने मार्च 2020 में अपनी आवश्यकता शून्य कर दी – और वे मुख्यतः नीतिगत ब्याज दर के माध्यम से मुद्रा सृजन को दिशा देते हैं।
मदों को तुलन-पत्र से बाहर और तुलन-पत्र में स्थानांतरित करना
वैध वित्त में, मदें तुलन-पत्र-बाह्य और तुलन-पत्र-आंतरिक स्थितियों के बीच कुछ सुपरिभाषित तरीकों से स्थानांतरित होती हैं, जो सभी लेखांकन मानकों (IFRS 9, IFRS 10, IFRS 16 अथवा US GAAP) तथा विवेकपूर्ण (प्रूडेंशियल) मानदंडों द्वारा शासित होते हैं:
- प्रतिभूतिकरण में प्रायः परिसंपत्तियाँ प्रवर्तक के तुलन-पत्र से बाहर चली जाती हैं: ऋण किसी विशेष प्रयोजन इकाई को बेचे जाते हैं, जो निवेशकों को प्रतिभूतियाँ जारी करती है। मान्यता समाप्ति (डिरिकग्निशन) के लिए जोखिमों और प्रतिफलों के सारतः पूर्ण अंतरण की आवश्यकता होती है, और यदि प्रवर्तक इस इकाई को नियंत्रित करता है, तो उसे इसे समेकित करना होगा।
- रीपरचेज़ एग्रीमेंट न तो तुलन-पत्र से कुछ हटाते हैं और न ही उसमें कुछ जोड़ते हैं: रेपो में बेची गई प्रतिभूतियाँ विक्रेता के तुलन-पत्र में बनी रहती हैं, और प्राप्त नकदी को देयता के रूप में दर्ज किया जाता है।
- समेकन किसी नियंत्रित इकाई की परिसंपत्तियों और देयताओं को समूह के तुलन पत्र में सम्मिलित करता है (IFRS 10)।
- आहरण या क्रिस्टलीकरण प्रतिबद्धताओं और गारंटियों को तुलन-पत्र पर दर्शाए जाने वाले ऋणों या देनदारियों में परिवर्तित कर देता है।
इनमें से कोई भी चरण तुलन-पत्र से बाहर की मदों से धन या वित्तपोषण का सृजन नहीं करता। कोई केंद्रीय बैंक “तुलन-पत्र से बाहर की निधि जारी” कर बाद में उसे परिवर्तित नहीं कर सकता: उसकी देयताएँ, जैसे बैंकनोट, आरक्षित निधियाँ, जमाराशियाँ या ऋण प्रमाणपत्र, सदैव उसके तुलन-पत्र में होती हैं।
पहले से विद्यमान ऑफ-बैलेंस परिसंपत्तियाँ
बैंक या केंद्रीय बैंक के तुलन पत्र (बैलेंस शीट) से बाहर रखी गई परिसंपत्तियाँ, जैसे किसी विशेष प्रयोजन इकाई (SPV) में या अभिरक्षा में रखी गई परिसंपत्तियाँ, कई प्रकार से जुटाई जा सकती हैं:
- प्रतिभूतिकरण: ऋणों या प्राप्य राशियों को एक विशेष प्रयोजन इकाई में एकत्र किया जाता है, जो निवेशकों को प्रतिभूतियाँ जारी करती है; इससे प्राप्त राशि वित्तपोषण और तरलता प्रदान करती है।
- पुनर्खरीद करार: प्रतिभूतियाँ इस करार के साथ बेची जाती हैं कि उन्हें वापस खरीदा जाएगा; प्राप्त नकदी तरलता प्रदान करती है, जबकि प्रतिभूतियाँ विक्रेता की परिसंपत्तियाँ बनी रहती हैं।
- स्ट्रक्चर्ड नोट्स: बैंक परिसंपत्तियों के प्रदर्शन से जुड़े नोट्स जारी करता है और प्राप्त राशि का उपयोग उन परिसंपत्तियों को अपने तुलन-पत्र (बैलेंस शीट) में वित्तपोषित करने या अधिग्रहीत करने के लिए करता है।
नवसृजित सुविधाएँ
केंद्रीय बैंक अपनी स्वयं की ऋण प्रतिभूतियाँ भी जारी कर सकता है, जैसे केंद्रीय बैंक बिल या ऋण प्रमाणपत्र, और प्राप्त आय या नव-सृजित आरक्षित निधियों का उपयोग पात्र परिसंपत्तियों, जैसे सरकारी बॉन्ड, के अधिग्रहण में कर सकता है। वैकल्पिक रूप से, वह पात्र परिसंपत्तियाँ धारण करने के लिए एक विशेष प्रयोजन इकाई स्थापित कर सकता है, जैसा कि बैंक ऑफ इंग्लैंड ने अपनी एसेट परचेज़ फैसिलिटी के साथ किया था। अधिग्रहण के बाद, ये परिसंपत्तियाँ केंद्रीय बैंक अथवा समेकित इकाई की बैलेंस शीट में दर्ज की जाती हैं।
मुद्रा सृजन की जटिल प्रणालियाँ: केंद्रीय बैंक, वाणिज्यिक बैंक और आर्थिक विचारधाराएँ
मुद्रा, अर्थात प्रतिदिन लेन-देन में प्रयुक्त नोट और सिक्के, स्वतः अस्तित्व में नहीं आती। मुद्रा सृजन और प्रबंधन की प्रक्रिया में केंद्रीय बैंकों, वाणिज्यिक ऋणदाता संस्थाओं, विनियामक ढाँचों, आर्थिक विचारधाराओं और मौद्रिक नीति उपकरणों के बीच जटिल अंतर्क्रिया शामिल है। इस जटिल संतुलन का उद्देश्य आर्थिक विकास के लिए पूंजी की उपलब्धता का विस्तार करना और साथ ही मुद्रास्फीति संबंधी जोखिमों को नियंत्रित रखना है।
क. मुद्रा आपूर्ति को प्रभावित करने वाली प्रमुख केंद्रीय बैंक प्रक्रियाएँ
केंद्रीय बैंकों के पास नीतिगत जनादेशों के अनुरूप कुल मुद्रा आपूर्ति को समायोजित करने के लिए अनेक प्रभावी, किंतु प्रायः गलत समझे जाने वाले साधन होते हैं। ये साधन आरक्षित निधि प्रबंधन, ब्याज दरों के निर्धारण और आवश्यकता पड़ने पर बाज़ार हस्तक्षेप के माध्यम से वाणिज्यिक बैंकों की ऋण प्रदान करने की पृष्ठभूमि तैयार करते हैं। इन संस्थागत निर्णयों की सीमाएँ और प्रभाव लंबे समय से चली आ रही शैक्षणिक बहसों से भी जुड़े हैं।
1. लचीला बैंक आरक्षित निधि समायोजन
केंद्रीय बैंक वाणिज्यिक बैंकों के पास ऋण देने के लिए उपलब्ध निधियों की मात्रा को जिन प्रमुख उपायों से प्रभावित करते हैं, उनमें खुले बाज़ार परिचालन (OMO) हैं: प्रतिभूति धारिताओं की खरीद और बिक्री, जिससे क्रमशः बैंकिंग प्रणाली के आरक्षित भंडार बढ़ाए या घटाए जाते हैं। इनके अतिरिक्त, आरक्षित शेष राशियों को गतिशील रूप से परिवर्तित करने के लिए उनके पास अन्य साधन भी हैं।
i. खुले बाज़ार परिचालनों के माध्यम से अल्पकालिक दरों को दिशा देना
अमेरिकी फ़ेडरल रिज़र्व जैसे प्रमुख केंद्रीय बैंकों द्वारा सक्रिय रूप से उपयोग की जाने वाली सबसे शक्तिशाली और लचीली प्रणाली खुला बाज़ार परिचालन है। जैसा कि फ़ेडरल रिज़र्व बैंक ऑफ न्यूयॉर्क ने बताया है, इसका अर्थ है कि केंद्रीय बैंक बैंकिंग प्रणाली में आरक्षित निधियों की मात्रा को बढ़ाने या घटाने के लिए प्रतिभूति धारिताओं, व्यवहार में प्रायः सरकारी बॉन्ड या बिलों, की खरीद या बिक्री के लेनदेन करते हैं।
इससे एक प्रमुख बेंचमार्क ब्याज दर को, फेडरल रिज़र्व के मामले में लक्षित फेडरल फंड्स दर को, ऐसे स्तर पर ले जाने में सहायता मिलती है जो ऋण-स्थितियों को कड़ा या ढीला करने वाली मौजूदा मौद्रिक नीति के अनुरूप हो। उदाहरण के लिए, जब फेडरल रिज़र्व विस्तारवादी नीति के अंतर्गत प्रतिभूतियाँ खरीदता है, तो वह उन्हें बेचने वाले वाणिज्यिक बैंकों के रिज़र्व शेष में राशि जमा करता है। इससे उनकी उधार देने की क्षमता बढ़ती है और लक्षित अल्पकालिक अंतर-बैंक उधार दरों पर नीचे की ओर दबाव पड़ता है। अतिरिक्त ऋण-वितरण वाणिज्यिक बैंकिंग प्रणाली के माध्यम से मुद्रा-सृजन को भी आगे बढ़ाता है। इस प्रकार खुले बाज़ार के परिचालन निरंतर आधार पर कुल मुद्रा आपूर्ति को लचीले ढंग से समायोजित कर सकते हैं।
किंतु यह एक अपूर्ण तंत्र है। जैसा कि कई शोधकर्ता उल्लेख करते हैं, ब्याज दरें एक भोथरा संकेतन उपकरण हैं और दरों के शून्य निचली सीमा के निकट पहुँचने पर उनके प्रोत्साहन प्रभाव घटते जाते हैं। इसी कारण केंद्रीय बैंक पिछले दशकों में अतिरिक्त मौद्रिक नीति सहायता प्रदान करने के लिए बड़े पैमाने के परिसंपत्ति क्रय कार्यक्रमों पर अधिकाधिक निर्भर होते गए हैं।
ii. अतिरिक्त प्रोत्साहन के लिए क्वांटिटेटिव ईज़िंग
क्वांटिटेटिव ईज़िंग या QE से तात्पर्य केंद्रीय बैंकों द्वारा दीर्घावधि और कम तरल प्रतिभूतियों, जैसे सरकारी बॉन्ड, एजेंसी बंधक-समर्थित प्रतिभूतियों या कॉर्पोरेट बॉन्ड की भी बड़े पैमाने पर खरीद से है, ताकि जब केवल अल्पकालिक दरें वृद्धि के उद्देश्यों को समर्थन देने के लिए अपर्याप्त मानी जाएँ, तब दीर्घकालिक ब्याज दरों को व्यापक रूप से कम किया जा सके। इसका उद्देश्य ऋण, व्यय और आवास जैसे दीर्घकालिक दरों के प्रति संवेदनशील निवेशों को प्रोत्साहित करना है, जिससे आर्थिक ठहराव की अवधि में माँग और आर्थिक गतिविधि को अतिरिक्त बल मिले।
लेकिन चूँकि दीर्घावधि और अधिक जोखिम वाली प्रतिभूतियाँ कम तरल होती हैं, ऐसे कार्यक्रम अल्पकालिक दरों को लक्षित करने वाले खुले बाज़ार परिचालनों की तुलना में, उत्पन्न प्रोत्साहन के अनुपात में केंद्रीय बैंक के तुलन-पत्र को कहीं अधिक विस्तारित करते हैं। इससे बाज़ार विकृतियों और मुद्रास्फीति के जोखिम बढ़ सकते हैं, और इस तंत्र के, जिसे पिछले 15 वर्षों में प्रमुख केंद्रीय बैंकों ने आर्थिक संकटों से निपटने में व्यापक रूप से अपनाया है, उपयुक्त दायरे, आर्थिक प्रभावों और जोखिमों को लेकर अर्थशास्त्रियों के बीच महत्वपूर्ण बहस छिड़ गई है।
iii. ऋण-वितरण को सुगम बनाने के लिए आरक्षित निधि आवश्यकताओं में परिवर्तन
खुले बाज़ार संचालन और QE बॉन्ड खरीद द्वारा आरक्षित शेषों को गतिशील रूप से बढ़ाने के अतिरिक्त, केंद्रीय बैंक विनियामक आवश्यकताओं को शिथिल करके भी अधिक स्थायी प्रभाव उत्पन्न कर सकते हैं, क्योंकि इससे वाणिज्यिक बैंकों की पहले से मौजूद परिसंपत्तियाँ मुक्त हो जाती हैं। आरक्षित आवश्यकताओं को घटाने या समाप्त करने से बैंकों की लागत कम होती है, हालाँकि आधुनिक प्रणालियों में ऋण-वितरण मुख्यतः पूंजी, चलनिधि संबंधी नियमों और माँग द्वारा सीमित होता है।
पीपुल्स बैंक ऑफ़ चाइना और भारतीय रिज़र्व बैंक जैसे कुछ केंद्रीय बैंक अब भी आरक्षित अनुपातों में सक्रिय रूप से परिवर्तन करते हैं। फ़ेडरल रिज़र्व ने मार्च 2020 में अपने आरक्षित आवश्यकता अनुपात को शून्य कर दिया था। जहाँ आरक्षित निधियों पर कोई प्रतिफल नहीं मिलता, वहाँ ये आवश्यकताएँ बैंकों पर कर के समान कार्य करती हैं और ग्राहकों को दी जाने वाली जमा दरों को कम करने की प्रवृत्ति रखती हैं।
iv. तरलता के सहारे के रूप में प्रत्यक्ष ऋण
फेडरल रिज़र्व और विश्व भर के कई अन्य केंद्रीय बैंकों के पास डिस्काउंट विंडो ऋण कार्यक्रम भी हैं, जिनके अंतर्गत पात्र बैंक अस्थायी तरलता आवश्यकताओं को पूरा करने के लिए सरकारी प्रतिभूतियों, ऋणों या बंधक जैसी गिरवी रखी गई संपार्श्विक के विरुद्ध केंद्रीय बैंक से प्रत्यक्ष ऋण प्राप्त कर सकते हैं। लागत सामान्यतः प्रचलित बाज़ार दरों से ऊपर निर्धारित की जाती है, ताकि उधारकर्ता मुख्यतः निजी वित्तपोषण बाज़ारों पर निर्भर रहें और अत्यधिक उपयोग हतोत्साहित हो। किंतु महत्वपूर्ण बात यह है कि यह सुविधा वित्तीय बाज़ार में तनाव की स्थिति में भी, जब तरलता की कमी अन्यथा ऋण गतिविधि को सीमित कर विकास को बाधित कर सकती है, शोधन-क्षम संस्थाओं को आवश्यक आरक्षित निधियों तक पहुँच बनाए रखने में सहायता करती है।
डिस्काउंट विंडो उधार पैटर्न पर शोध से संकेत मिलता है कि ऐसे आपातकालीन सहायता कार्यक्रमों को चुनने से जुड़े बैंकों के कलंक-बोध के कारण इनका कम उपयोग होता है, क्योंकि निजी बाज़ार सामान्यतः परिचालन के वित्तपोषण के लिए पर्याप्त होते हैं। इससे संभवतः यह संकेत मिलता है कि प्रत्यक्ष ऋण व्यवहार में वर्तमान में मौद्रिक नीति को उदार बनाने के सामान्य साधन के बजाय बाज़ार स्थिरता के बैकस्टॉप के रूप में अधिक कार्य कर रहे हैं। फिर भी, यदि तरलता की कमी को रोकने के लिए कभी आवश्यक हो, तो ऐसे कार्यक्रम विशिष्ट संस्थानों की बैलेंस शीट को सुदृढ़ करके वाणिज्यिक ऋण देने की क्षमता को सीधे प्रभावित कर सकते हैं।
2. ऋण स्थितियों को दिशा देने के लिए नीतिगत दरों में समायोजन
प्रणालीगत आरक्षित निधियों को सीधे नियंत्रित करने के अतिरिक्त, मौद्रिक नीति निर्माता बेंचमार्क दर की अपेक्षाओं के बारे में खुले संवाद का भी उपयोग करते हैं, ताकि ऋण की स्थितियों और अर्थव्यवस्था में अनुभूत जोखिमों के सापेक्ष ऋण विस्तार के लिए बैंकों के प्रोत्साहनों को व्यापक रूप से प्रभावित किया जा सके। इससे मुद्रा सृजन पर एक अधिक अप्रत्यक्ष, संकेतात्मक दिशा-निर्धारक प्रभाव पड़ता है।
i. प्रमुख संकेतन साधन के रूप में बेंचमार्क अल्पकालिक दरें
विश्व स्तर पर सबसे महत्वपूर्ण संदर्भ दर अमेरिकी फ़ेडरल फंड्स लक्ष्य सीमा है, जिसे फ़ेडरल रिज़र्व ने मुद्रास्फीति को नियंत्रित करने के लिए 2022–2023 में तेज़ी से बढ़ाया। प्रमुख केंद्रीय बैंक लक्ष्य दर की योजनाओं पर स्पष्ट भावी मार्गदर्शन देते हैं, ताकि 6-18 माह की अवधि में ऋण की कुल लागत के संबंध में अपेक्षाओं को आकार दिया जा सके। इसका उद्देश्य उधार लेने की प्रवृत्ति को और इस प्रकार समग्र माँग की वृद्धि को इस तरह समायोजित करना है कि अधिदेशित नीतिगत लक्ष्य प्राप्त हों, चाहे वे मुद्रास्फीति, उत्पादन अंतराल या कानून द्वारा निर्धारित अन्य उद्देश्य हों।
चूँकि वाणिज्यिक बैंकों द्वारा उपभोक्ताओं और व्यवसायों को दी जाने वाली ऋण दरें केंद्रीय बैंक की नीतिगत दर का निकटता से अनुसरण करती हैं, इसलिए मानक दरों में वृद्धि या कटौती व्यापक ऋण स्थितियों तथा विभिन्न क्षेत्रों में ऋण लेने की इच्छा को उल्लेखनीय रूप से प्रभावित करती है। इससे मौद्रिक नीति निर्माताओं को वाणिज्यिक बैंकों के ऋण-व्यवहार, और इस प्रकार मुद्रा सृजन की गतिकी, को प्रभावित करने का एक अप्रत्यक्ष किंतु फिर भी काफ़ी प्रभावी साधन मिलता है, जो आरक्षित निधि समायोजनों से पृथक है।
ii. प्रणाली की तरलता घटाने के लिए क्वांटिटेटिव टाइटनिंग
अर्थव्यवस्था के सुदृढ़ होने पर क्वांटिटेटिव ईज़िंग कार्यक्रमों के अंतर्गत हुए बैलेंस शीट के बड़े विस्तार को पलटने के लिए केंद्रीय बैंकों को बहु-वर्षीय संकट-हस्तक्षेपों के दौरान डाली गई अतिरिक्त तरलता को बॉन्ड रनऑफ़ योजनाओं, जिन्हें क्वांटिटेटिव टाइटनिंग (QT) कहा जाता है, के माध्यम से जानबूझकर घटाना पड़ता है। इसमें प्रतिभूतियों की परिपक्वता पर पुनर्निवेश चरणबद्ध रूप से बंद किया जाता है, जिससे बैंकिंग प्रणाली में अतिरिक्त आरक्षित निधियाँ समय के साथ धीरे-धीरे घटती हैं। QT व्यापक स्तर पर ऋण देने की क्षमता और ऋण उपलब्धता को भी सीमित करता है, क्योंकि तरल परिसंपत्तियाँ घट जाती हैं।
यद्यपि QE और QT यांत्रिक रूप से सरल प्रतीत होते हैं, उनका अभूतपूर्व पैमाना अप्रत्याशित बाज़ार प्रभाव और अस्थिरता में उछाल उत्पन्न कर सकता है, जो वाणिज्यिक बैंकों के व्यवहार को अपेक्षा से अधिक अस्थिर कर सकता है। QT के जोखिमों पर IMF का शोध इस ओर संकेत करता है कि पोर्टफ़ोलियो के पुनर्संतुलन और मार्केट मेकिंग क्षमता के घटने के साथ बॉन्ड बाज़ार पर बिकवाली का दबाव बन सकता है। प्रतिवाद यह है कि नवीन पहलुओं को अधिक महत्व नहीं दिया जाना चाहिए, क्योंकि आर्थिक वृद्धि और मुद्रास्फीति जैसे समग्र संकेतकों को सोच-समझकर निर्देशित किया जाता है, न कि स्वयं तुलन-पत्रों को। फिर भी, अस्थायी QE लागू करना और फिर चलनिधि वापस लेना वाणिज्यिक बैंकों के परिचालन के लिए अनिश्चित प्रभावों वाला क्षेत्र बना हुआ है, भले ही हाल के दशकों में केंद्रीय बैंकों के उपकरणों में इसका प्रचलन बढ़ा है।
3. आर्थिक आघातों के प्रबंधन हेतु बाज़ार हस्तक्षेप
वित्तीय अस्थिरता या विदेशों में मुद्रा-दबाव के समय, केंद्रीय बैंक बाज़ारों को व्यवस्थित स्थिति में लौटाने और वास्तविक अर्थव्यवस्था पर उसके प्रभाव को रोकने के लिए आवश्यकतानुसार अधिक व्यापक क्रय-विक्रय परिचालन कर सकते हैं। किंतु ऐसे हस्तक्षेप परिसंपत्तियों के सापेक्ष मूल्यों को विकृत करते हैं और उनके अनपेक्षित परिणाम भी होते हैं, जिससे आलोचनाएँ उत्पन्न होती हैं।
i. अल्पकालिक विदेशी मुद्रा कार्रवाइयाँ
मुद्रा के अचानक अवमूल्यन का कारण बनने या उसे बढ़ाने वाले दबावों को कम करने के लिए केंद्रीय बैंक अव्यवस्थित, अस्थिर गिरावट का प्रतिरोध करने हेतु प्रत्यक्ष विदेशी मुद्रा हस्तक्षेप संचालन कर सकते हैं। बैंक फ़ॉर इंटरनेशनल सेटलमेंट्स (BIS) के अनुसार, इसमें गिरावट को धीमा करने या पलटने के लिए, या कम से कम अत्यधिक एवं अस्थिरकारी उतार-चढ़ाव पर नीति-निर्माताओं की चिंता का संकेत देने के लिए, पर्याप्त परिमाण में विदेशी मुद्राओं के भंडार की बिक्री शामिल होती है। विदेशी मुद्रा हस्तक्षेप का उद्देश्य घबराहट और झुंड-प्रवृत्ति के प्रभावों को रोकना है, जो आर्थिक मूलभूत तत्वों से आगे निकल जाते हैं।
ऐसे मामलों पर वैश्विक शोध से संकेत मिलता है कि अल्पकालिक कार्रवाइयाँ, जो असंतुलनों को नियंत्रित करती हैं, अव्यवस्था को शांत कर सकती हैं और तर्कसंगत मूल्यांकन बहाल कर सकती हैं, और कभी-कभी प्रभावी भी सिद्ध होती हैं। किंतु कुछ अर्थशास्त्री चेतावनी देते हैं कि हस्तक्षेप हानि के जोखिम को अवशोषित करके भविष्य की सट्टेबाज़ी को प्रोत्साहित कर सकते हैं। इससे नैतिक जोखिम (मोरल हैज़र्ड) उत्पन्न होता है। अस्थायी विदेशी मुद्रा कार्रवाई मूल आर्थिक समस्याओं का समाधान किए बिना भंडार को भी घटाती है। यदि चिंताएँ संरचनात्मक हैं, तो देशों को अंततः मुद्रा मूल्यों का पुनर्समायोजन करना, उच्च ब्याज दरें स्वीकार करना या गहन सुधार लागू करना पड़ सकता है।
ii. बाज़ार की कार्यप्रणाली को बनाए रखने के लिए परिसंपत्ति क्रय
गंभीर संकट की स्थितियों में, आर्थिक जोखिम का दायरा मुद्रा अस्थिरता से कहीं आगे तक फैल जाता है, क्योंकि सभी वित्तपोषण बाज़ार ठप हो सकते हैं और परिवारों तथा कारोबारों पर गंभीर दुष्प्रभाव पड़ने का जोखिम रहता है। जैसा कि 2008 में और पुनः मार्च 2020 में Covid-19 के झटकों के दौरान देखा गया, सरकारी बॉन्ड बाज़ारों में भी माँग समाप्त हो सकती है, जिससे मूल्य निर्धारण के मूलभूत संबंध अस्थिर हो जाते हैं। इससे सापेक्ष मूल्यों और जोखिमों को लेकर गहरी अनिश्चितता उत्पन्न होती है, जो परिसंपत्तियों में ऋण-प्रदान को ठप कर देती है।
संपूर्ण वित्तीय पतन के खतरों का सामना करते हुए, फेड, ईसीबी और बैंक ऑफ इंग्लैंड जैसे केंद्रीय बैंकों ने अर्थव्यवस्थाओं के संचालन के लिए आवश्यक बॉन्ड बाज़ारों में असीमित खरीद की प्रतिबद्धता देने हेतु मौजूदा क्यूई कार्यक्रमों का तेज़ी से विस्तार किया। इसका उद्देश्य अंतिम आश्रयदाता क्रेता की भूमिका निभाना और व्यवस्थित व्यापार तंत्र को बहाल कर ऋण उपलब्धता को बनाए रखना था, जो अधिक चयनात्मक विदेशी मुद्रा हस्तक्षेप से भिन्न है। हालाँकि, इसका नकारात्मक पक्ष तुलन-पत्रों का और भी बड़ा विस्तार तथा उससे जुड़े जोखिम रहे। प्रमुख केंद्रीय बैंकों के संयुक्त तुलन-पत्र कुछ ही महीनों में खरबों डॉलर बढ़ गए। महामंदी से बचने के लिए आवश्यक होने के बावजूद, आलोचक बाज़ार की निर्भरता के बढ़ते खतरों को देखते हैं और निकास रणनीतियों पर प्रश्न उठाते हैं।
कुल मिलाकर, आकस्मिक हस्तक्षेपों की उपस्थिति व्यापक नैतिक जोखिम (मोरल हैज़र्ड) को जन्म देती है। किंतु वापसी में बाधा डालने वाली सीमाओं को देखते हुए, केंद्रीय बैंक सामान्य स्थिति बहाल करने का प्रयास करने से पहले आर्थिक सुधार सुनिश्चित करने के लिए संवेदनशील बाज़ारों के स्थिरीकरण को लक्ष्य बनाते रहते हैं। फिर भी, वाणिज्यिक बैंकों के परिचालन पर द्वितीयक प्रभावों की अपर्याप्त समझ के कारण, विकृतिकारी उपायों पर अत्यधिक निर्भरता से उत्पन्न जोखिम चिंता का विषय बने हुए हैं।
ख. वाणिज्यिक बैंक ऋण तंत्र
आरक्षित निधियों और ब्याज दरों को नियंत्रित करने वाले व्यापक केंद्रीय बैंक ढाँचे के भीतर, वाणिज्यिक बैंकों के अपने मूल ऋण मॉडल होते हैं, जो जमा सृजन और मुद्रा विस्तार को सक्षम बनाते हैं। बैंक अपनी जमा राशियों का केवल एक अंश ही आरक्षित निधि के रूप में रखते हैं, और ऋण देते समय नई जमा राशियाँ सृजित करते हैं। तथापि, जोखिम संबंधी विचार अनियंत्रित ऋण विस्तार को सीमित करते हैं।
1. आंशिक आरक्षित बैंकिंग की शक्ति और जोखिम
वाणिज्यिक बैंकिंग प्रणालियों के बारे में एक निर्णायक किंतु प्रायः गलत समझा जाने वाला तथ्य उनकी आंशिक आरक्षित बैंकिंग (फ़्रैक्शनल रिज़र्व बैंकिंग) की प्रथा है। इसका अर्थ है कि बैंक अपनी जमा राशियों का केवल एक अंश नकदी या केंद्रीय बैंक के भंडार के रूप में रखते हैं। प्रचलित धारणा के विपरीत, बैंक जमा राशियों को उधार नहीं देते: ऋण देने की प्रक्रिया स्वयं नई जमा राशियाँ और इस प्रकार नया धन सृजित करती है।
i. आंशिक आरक्षित प्रणाली से मुद्रा गुणन
पाठ्यपुस्तकें सरल उदाहरणों के माध्यम से दर्शाती हैं कि आंशिक आरक्षित बैंकिंग किस प्रकार मुद्रा गुणन और ऋण सृजन को संभव बनाती है। मान लीजिए बैंक A में 100 डॉलर की प्रारंभिक नकद जमा है। 10% की आरक्षित आवश्यकता के साथ, वह 10 डॉलर आरक्षित निधि के रूप में अपने पास रखेगा, परंतु शेष 90 डॉलर ऋण के रूप में दे देगा। उधारकर्ता यह 90 डॉलर किसी प्राप्तकर्ता के यहाँ वस्तुओं या सेवाओं पर व्यय करता है, जो भुगतान को बैंक B में जमा कर देता है। 10% अर्थात 9 डॉलर आरक्षित रखने के बाद, बैंक B अब किसी अन्य ग्राहक को 81 डॉलर का ऋण दे सकता है। जैसे-जैसे यह प्रक्रिया दोहराई जाती है और ऋण नई जमाओं का सृजन करते हैं, आरक्षित निधियों का एक छोटा हिस्सा वाणिज्यिक बैंकिंग तंत्र में कहीं अधिक शेष राशियों के विस्तार को सहारा देता है।
10% अनुपात के साथ, मूल रूप से जमा किए गए $100 से अधिकतम $900 के नए ऋण दिए जा सकते हैं। परंतु 5% की आवश्यकता होने पर यह सैद्धांतिक रूप से $1,900 तक पहुँच सकता है। जमा धन की पूरी राशि के बजाय केवल एक भाग को आरक्षित निधि के रूप में रखने से, व्यापक वित्तीय प्रणाली में जमाओं के माध्यम से समर्थित ऋण-वितरण वास्तविक आरक्षित निधियों से 10 गुना या उससे अधिक हो जाता है। विनियमन के अभाव में, प्रोत्साहन ऋण-वितरण के निरंतर विस्तारित होते चक्रों के पक्ष में रहते हैं, कम से कम तब तक जब तक उधारकर्ता चूक नहीं करते। व्यवहार में, केंद्रीय बैंक इस बात पर बल देते हैं कि यह पाठ्यपुस्तकीय गुणक आधुनिक बैंकिंग का वर्णन नहीं करता: ऋण-वितरण आरक्षित निधियों से नहीं, बल्कि पूंजी, तरलता नियमों, नीतिगत दर और उधारकर्ताओं की माँग से सीमित होता है (Bank of England, “Money creation in the modern economy”, 2014)।
ii. अंतर्निहित अस्थिरता की बढ़ती मान्यता
अनेक विश्लेषकों ने आंशिक आरक्षित प्रणालियों की अस्थिरता की ओर संकेत किया है, क्योंकि वास्तविक नकद अनुपात निम्न होने के कारण सामूहिक निकासी से बचने के लिए ये जमाकर्ता विश्वास और बाज़ार तरलता पर निर्भर रहती हैं। इसकी नाटकीय पुष्टि 1933 की महामंदी में बैंकों पर निकासी की होड़ के चरम पर हुई। इसी प्रकार की गतिशीलता 2007 में अंतर-बैंक बाज़ार के ठप होने के समय भी देखी गई, जिसे केंद्रीय बैंकों के आपातकालीन राहत उपायों से सँभाला गया।
परिणामस्वरूप, आज के वाणिज्यिक बैंकिंग मॉडल अपनी बहियों में जमाओं जैसी अल्पकालिक देनदारियों और अधिक जोखिम वाली दीर्घकालिक ऋण परिसंपत्तियों के बीच अंतर्निहित असंतुलन को स्वीकार करते हैं। विनियमन अब परिसंपत्ति गुणवत्ता मानकों, अंतिम उपाय के रूप में केंद्रीय बैंक की सहायता तक पहुँच, तथा अत्यंत बड़े वैश्विक बैंकों तक की संभावित विफलताओं के प्रबंधन हेतु समाधान तंत्र सुनिश्चित करते हैं। किंतु मूल तनाव बना रहता है: निहित परिपक्वता जोखिमों से लाभ कमाने हेतु अधिशेष आरक्षित निधियों को उधार देने के प्रयास और माँग पर भुनाए जा सकने वाले वचनों की गारंटी देने के लिए पर्याप्त सुरक्षा उपायों तथा नकद बफ़र को बनाए रखने के बीच।
2. नए सुरक्षा उपायों के माध्यम से तरलता जोखिमों पर नियंत्रण
यद्यपि परिपक्वता असंतुलन की समस्याओं को आज बेहतर ढंग से समझा जाता है, फिर भी अल्पावधि निधियों को आय-अर्जक परिसंपत्तियों और ऋणों में परिवर्तित करने में चलनिधि जोखिम बने हुए हैं। अंतर-बैंक बाज़ार इस अंतराल को पाटते हैं, किंतु 2008 में उनमें गतिरोध उत्पन्न हो गया था। नए विनियमों का उद्देश्य बाज़ार में व्यवधान की स्थिति में भी धन-सृजन की उपलब्धता से जुड़े संबंधित खतरों को नियंत्रित करना है।
i. अतिरिक्त आरक्षित निधियों के पुनर्चक्रण हेतु अंतरबैंक बाज़ार
बैंकों को आरक्षित शेष राशि का गतिशील प्रबंधन करने की सुविधा देने वाला एक प्रमुख तंत्र अंतर-बैंक ऋण बाज़ार है। यह अल्पकालिक वित्तपोषण बाज़ार अधिशेष आरक्षित निधि वाली संस्थाओं को, अधिकांशतः रातोंरात की अवधि के लिए, अस्थायी कमी का सामना कर रही संस्थाओं को उधार देने में सक्षम बनाता है। रातोंरात उधार दरें उस चलनिधि स्थिति के मानक संकेतक होती हैं जिसमें बैंक कार्य करते हैं। जैसा कि बैंक ऑफ इंटरनेशनल सेटलमेंट्स (BIS) ने उल्लेख किया है, ऊँची दरें प्रतिपक्ष जोखिम की धारणा से वित्तपोषण तक पहुँच में कसाव का संकेत देती हैं, जबकि नीची दरें इस बात का संकेत देती हैं कि आरक्षित निधि आवश्यकता वाले स्थानों पर बिना किसी बाधा के स्थिर रूप से पुनः परिचालित हो रही है।
किंतु जब 2007 में परिसंपत्तियों के गंभीर पुनर्मूल्यन से छिपे हुए जोखिमों को लेकर अनिश्चितता उत्पन्न हुई, तो अंतरबैंक प्रणाली में विश्वास समाप्त हो गया। IMF ने इस विघटन को उन महत्वपूर्ण अल्पकालिक वित्तपोषण बाज़ारों में "प्रणालीगत आकस्मिक अवरोध" बताया, जिन पर अनेक बैंक जमा राशियों के उतार-चढ़ाव की पूर्ति के लिए निर्भर थे। जब पंगु हो चुके नेटवर्क के माध्यम से आरक्षित निधि के अनुरोधों की कतारें निपट नहीं सकीं, तो विफलताओं और बलपूर्वक विलयों की एक शृंखला चल पड़ी। इससे स्ट्रक्चर्ड उत्पादों से उत्पन्न जोखिम और चलनिधि बफ़र की आवश्यकता रेखांकित हुई, क्योंकि बाज़ार तक पहुँच अचानक समाप्त हो सकती है।
ii. नई विनियामक सहायता संरचनाएँ
जमे हुए अंतर-बैंक माध्यमों से उत्पन्न आर्थिक विनाश को देखते हुए, Basel III समझौतों ने बाध्यकारी चलनिधि मानक स्थापित किए, जो बैंकों को 30 दिनों के तनाव परिदृश्य में शुद्ध नकद बहिर्प्रवाह को पूरा करने के लिए पर्याप्त नकदी या उच्च-गुणवत्ता वाली परिसंपत्तियाँ रखने के लिए बाध्य करते हैं। यह चलनिधि कवरेज अनुपात (LCR) बैंकों को तंग बाज़ारों से सीधे सुरक्षा प्रदान करता है, जो पहले प्रणालीगत कमी को बैंकों के संकट में बदल देते थे। बढ़े हुए पूंजी बफ़र के साथ-साथ, चलनिधि कवरेज की ये अपेक्षाएँ मुद्रा बाज़ारों में 2008 जैसे अवरोधों की पुनरावृत्ति की संभावना को संरचनात्मक रूप से घटाती हैं, जो वित्तीय प्रणाली के कार्यकरण के लिए अत्यंत महत्वपूर्ण हैं।
फिर भी, विनियामकों को संतुलन साधने की कठिन चुनौती का सामना करना पड़ता है। अत्यधिक विनियमन, जैसे तरल परिसंपत्तियों की अनुचित रूप से ऊँची अनिवार्यताएँ, अल्पकालिक जमाओं से वित्तपोषित लाभकारी ऋण-वितरण में बाधक होंगी। बाहरी आघातों के प्रति सुदृढ़ता को पर्याप्त ऋण उपलब्धता और मुद्रा सृजन प्रवाह को सहारा देने वाले कुछ अंतर्निहित परिपक्वता रूपांतरण के संरक्षण के साथ तौलना होता है। परंतु आर्थिक दाँव को देखते हुए, अधिकांश विनियामक बैंक जोखिमों को सीमित करने के मामले में रूढ़िवादी दृष्टिकोण अपनाते हैं।
3. ऋण-जमा विस्तार चक्र की कार्यप्रणाली
ऋण प्रक्रिया को एक सरल उदाहरण से समझाया जा सकता है। व्यक्तिगत ऋण नई जमा राशियाँ सृजित करते हैं, जिससे आगे ऋण देने की क्षमता बढ़ती है, जबकि जोखिम प्रबंधन ढाँचों के माध्यम से इसे नियंत्रित रखा जाता है।
i. बंधक (मॉर्गेज) से धन सृजन का केस अध्ययन
एक काल्पनिक गृह-क्रेता पर विचार करें, जो बैंक A से बंधक ऋण लेकर USD 800,000 का मकान खरीद रहा है। जिस क्षण ऋण का वितरण होता है, USD 800,000 की नई जमा-मुद्रा सृजित हो जाती है। बैंक A अन्य ग्राहकों की जमाराशियाँ उधार नहीं देता; वह एक नई जमा सृजित करता है और उधारकर्ता की मासिक किस्तों से ब्याज अर्जित करने की अपेक्षा रखता है।
जब विक्रेता USD 800,000 को बैंक B में जमा करता है, तो बैंक A उतनी ही केंद्रीय बैंक आरक्षित निधि बैंक B को हस्तांतरित करता है। अब बैंक B के पास नई जमा राशि और नई आरक्षित निधि है; उसकी आगे की ऋण-वितरण क्षमता उसकी पूंजी, उसकी तरलता स्थिति और साख-योग्य उधारकर्ताओं की माँग पर निर्भर करती है – किसी निश्चित आरक्षित अनुपात पर नहीं, जो संयुक्त राज्य अमेरिका में मार्च 2020 से शून्य है।
ii. जमा गुणन को सीमित करने वाला जोखिम मूल्यांकन
निस्संदेह, विवेकपूर्ण जोखिम संबंधी विचार स्वीकृतियों को संतुलित रखते हैं। अंडरराइटिंग मानदंडों का उपयोग करते हुए, बैंक A को इतने बड़े गृह ऋण का वित्तपोषण करने से पूर्व चूक के जोखिम का आकलन करने के लिए उधारकर्ता की आय और मौजूदा देयताओं का मूल्यांकन करना होता है। आवश्यक क्रेडिट स्कोर, पूर्व भुगतान इतिहास, ऋण-आय सीमाएँ और संपार्श्विक मूल्यांकन आंशिक आरक्षित भंडारों से ऋण सृजन की गति को सीमित करते हैं।
Basel III जैसे नए पूंजी विनियम बैंकों की कुल जोखिम-भारित परिसंपत्तियों के आकार से जुड़े बड़े आधार-बफ़र की भी अपेक्षा करते हैं, जिससे ऋण देने के अवसर प्रत्यक्ष रूप से सीमित होते हैं। वित्तीय संस्थाएँ ऋण परिसंपत्तियों को अधिकतम करना चाहती हैं, किंतु उन्हें अपरिहार्य चूकों के विरुद्ध पर्याप्त प्रावधान करना होता है और ब्याज दरें इतनी ऊँची रखनी होती हैं कि ग्राहक जमाराशियों से उधार लेने में आने वाले जोखिमों और लागतों के बावजूद लाभ अर्जित हो सके। व्यापक आर्थिक उत्पादन को गति देने वाले आक्रामक मुद्रा-सृजन और सार्वजनिक विश्वास को बनाए रखने वाले विवेकपूर्ण सुरक्षा उपायों के बीच इष्टतम रणनीति खोजना वाणिज्यिक बैंकिंग में निहित एक अंतर्विरोध है।
4. सिक्योरिटाइज़ेशन: ऋण की पहुँच और जोखिमों का विस्तार
आंशिक आरक्षित निधि के विरुद्ध प्रत्यक्ष ऋण देने से आगे बढ़कर, बैंकों ने अप्रत्यक्ष ऋण-वित्तपोषण संरचनाओं का भी अग्रणी उपयोग किया है, जो मुद्रा-सृजन के पैमाने और उपलब्धता का विस्तार करती हैं, किंतु अपारदर्शी अंतर्संबद्ध जोखिम जोड़ती हैं, जैसा कि 2008 में नाटकीय रूप से देखा गया।
i. प्रतिभूतिकरण द्वारा तरलता और ऋण का विस्तार
रिज़र्व में रखी राशि से परे कार्यात्मक मुद्रा दावों का विस्तार करने वाले बैंकिंग नवाचारों में प्रमुख है प्रतिभूतिकरण के माध्यम से प्रतिभूतियों का निर्गमन, जो बंधक ऋण, छात्र ऋण, वाहन ऋण और क्रेडिट कार्ड उधारी जैसे उपभोक्ता ऋणों से अपेक्षित पुनर्भुगतान प्रवाहों द्वारा समर्थित होती हैं। प्रतिभूतिकरण के अंतर्गत ऋणों के समूहों को स्ट्रक्चर्ड इन्वेस्टमेंट व्हीकल (SIV) या स्पेशल पर्पस व्हीकल (SPV) में अंतरित किया जाता है, जो अंतर्निहित संपार्श्विक परिसंपत्ति मूल्यों द्वारा समर्थित श्रेणीबद्ध (ट्रेंच वाले) बॉन्ड वैश्विक बाज़ारों के निवेशकों को बेचते हैं। इससे आगे की उधारी के लिए थोक धनराशि जुटाई जाती है, साथ ही बैंक की पूंजी भी आगे की उधारी के लिए मुक्त होती है।
जोखिम-स्थितियों को बैंक के तुलन-पत्र में लाने की लागत
जब कोई बैंक किसी जोखिम को अपने तुलन-पत्र में अभिज्ञात करता है – उदाहरण के लिए, किसी ऋण प्रतिबद्धता का आहरण करके या किसी वाहक इकाई का समेकन करके – तो लागत लेनदेन, विनियामक परिवेश और संबंधित परिसंपत्तियों पर निर्भर करती है और उसे सामान्य रूप से निर्धारित नहीं किया जा सकता। मुख्य घटक इस प्रकार हैं:
- विनियामक पूंजी: Basel III के अंतर्गत जोखिम-भारित परिसंपत्तियों के सापेक्ष कम से कम 4.5% Common Equity Tier 1, 6% Tier 1 और 8% कुल पूंजी आवश्यक है, साथ ही Common Equity Tier 1 में 2.5% का पूंजी संरक्षण बफर और कम से कम 3% का लीवरेज अनुपात भी। 100% जोखिम भार पर USD 1 बिलियन के एक्सपोज़र के लिए, इसका अर्थ है किसी भी प्रति-चक्रीय या प्रणालीगत बफर से पूर्व, पूंजी संरक्षण बफर सहित कम से कम USD 105 मिलियन की पूंजी। तुलन-पत्र से बाहर की प्रतिबद्धताओं पर क्रेडिट रूपांतरण कारकों के माध्यम से पहले से ही पूंजी अपेक्षित होती है।
- चलनिधि: चलनिधि कवरेज अनुपात (LCR) के अंतर्गत 30 दिनों की तनाव अवधि में शुद्ध नकद बहिर्वाह को पूरा करने के लिए उच्च-गुणवत्ता वाली चल परिसंपत्तियाँ रखना आवश्यक है, और शुद्ध स्थिर वित्तपोषण अनुपात (NSFR) के अंतर्गत परिसंपत्ति एवं तुलन-पत्र से बाहर के स्वरूप के लिए स्थिर वित्तपोषण आवश्यक है। चल परिसंपत्तियों पर प्रतिफल प्रायः ऋणों की तुलना में कम होता है।
- लेनदेन लागत: विधिक शुल्क, उचित परिश्रम (ड्यू डिलिजेंस) और प्रशासन।
- अप्रत्यक्ष लागत: वित्तीय अनुपातों, बाज़ार धारणा और परिचालन जटिलता पर प्रभाव।
संस्थानों को प्रत्येक लेनदेन के लिए इन लागतों का विश्लेषण करना चाहिए; IFB सामान्य लागत अनुमान प्रकाशित नहीं करता।
प्रति USD 1 बिलियन लागत की उदाहरणात्मक गणना
निम्नलिखित आँकड़े उल्लिखित मान्यताओं पर आधारित एक उदाहरण हैं, कोई मूल्य-प्रस्ताव (कोटेशन) नहीं। किसी बैंक की बैलेंस शीट में लाए गए, 100% जोखिम भार वाले USD 1 बिलियन के एक्सपोज़र के लिए:
- पूंजी: लगभग USD 105 मिलियन की पूंजी (संरक्षण बफर सहित 10.5%); पूंजी की अनुमानित लागत 6–12% वार्षिक मानने पर, लगभग USD 6–13 मिलियन प्रति वर्ष।
- तरलता: उच्च प्रतिफल वाली परिसंपत्तियों के स्थान पर तरल परिसंपत्तियाँ धारण करना, 1–3% के अनुमानित प्रतिफल अंतर पर, लगभग USD 10–30 मिलियन प्रति वर्ष।
- लेनदेन लागत: विधिक, उचित परिश्रम (ड्यू डिलिजेंस) और प्रशासन, 0.1–0.5% की अनुमानित दर पर, लगभग USD 1–5 मिलियन, एकमुश्त।
इन मान्यताओं के आधार पर, आवर्ती लागत प्रति वर्ष लगभग USD 16–43 मिलियन है, साथ ही USD 1–5 मिलियन की एकमुश्त लागत भी है। वास्तविक आँकड़े बैंक, परिसंपत्तियों, क्षेत्राधिकार और बाज़ार स्थितियों पर निर्भर करते हैं।
अंतरराष्ट्रीय बैंकिंग में ऑफ-लेजर खाते
प्रमुख वित्तीय केंद्र ऑफ-लेजर और तुलन-पत्र-बाह्य संरचनाओं के साथ कैसा व्यवहार करते हैं, यह हमारी विश्लेषण एवं अंतर्दृष्टि श्रृंखला में वर्णित है: अंतरराष्ट्रीय बैंकिंग में ऑफ-लेजर खाते।
यदि आप मुद्रा सृजन से संबंधित अपनी विशिष्ट आवश्यकताओं पर हमारे साथ चर्चा करना चाहते हैं, तो कृपया हमारे निदेशक इसोफ़ बाको से संपर्क करें।


