तुलन-पत्र-बाह्य (OBS) संचालन
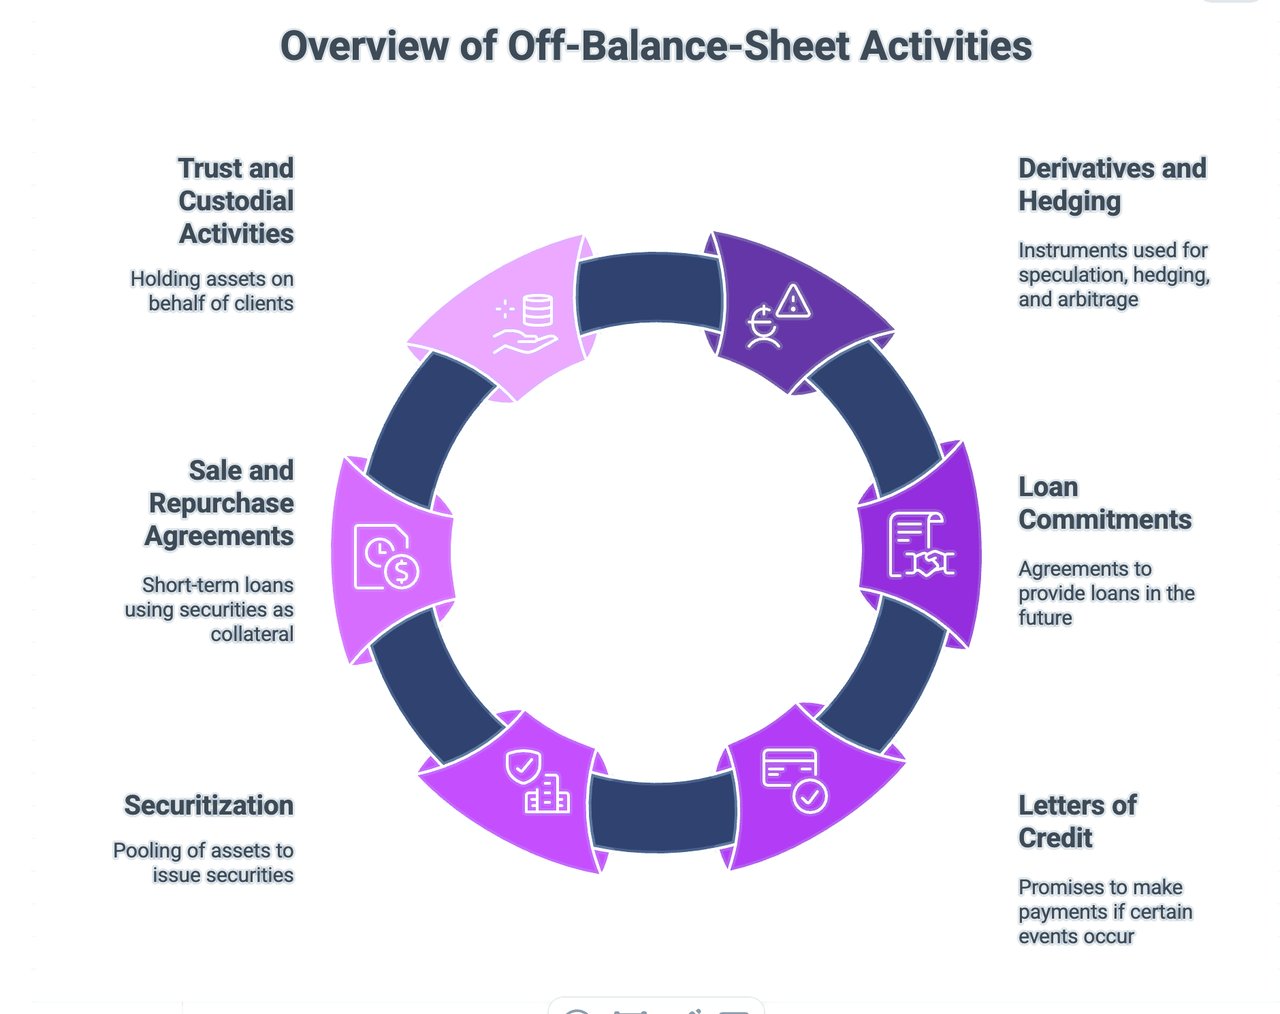
तुलन-पत्र से इतर (OBS) गतिविधियाँ वे गतिविधियाँ हैं जो बैंक के तुलन-पत्र में दर्ज नहीं की जातीं, किंतु बैंक की वित्तीय स्थिति और जोखिम प्रोफ़ाइल को प्रभावित करती हैं। OBS गतिविधियाँ आय उत्पन्न भी कर सकती हैं और बैंक को विभिन्न जोखिमों के प्रति उजागर भी कर सकती हैं।
बैंकिंग में तुलन-पत्र-बाह्य गतिविधियों के सामान्य प्रकारों में निम्नलिखित शामिल हैं:
- डेरिवेटिव और हेजिंग गतिविधियाँ: ये ऐसे साधन हैं जिनका मूल्य अंतर्निहित परिसंपत्तियों, देयताओं या सूचकांकों से व्युत्पन्न होता है। सामान्य डेरिवेटिव में फ्यूचर्स, ऑप्शंस, स्वैप और फॉरवर्ड अनुबंध शामिल हैं। इनका उपयोग सट्टेबाज़ी, हेजिंग और आर्बिट्राज के लिए किया जाता है। उदाहरण के लिए, कोई बैंक विनिमय दर जोखिम से बचाव के लिए करेंसी स्वैप का उपयोग कर सकता है। IFRS 9 के अंतर्गत डेरिवेटिव तुलन पत्र में उचित मूल्य पर दर्शाए जाते हैं, परंतु उनकी काल्पनिक (नोशनल) राशियाँ – जो प्रायः कई गुना अधिक होती हैं – केवल टिप्पणियों में रिपोर्ट की जाती हैं, इसीलिए डेरिवेटिव को परंपरागत रूप से तुलन-पत्रेतर (ऑफ-बैलेंस-शीट) कारोबार माना जाता है।
- ऋण प्रतिबद्धताएँ: ये किसी बैंक द्वारा निर्दिष्ट शर्तों के अंतर्गत भविष्य की किसी तिथि पर ऋण उपलब्ध कराने के करार हैं। जब तक बैंक निधियों का संवितरण नहीं करता, तब तक वह अपने तुलन-पत्र में ऋण दर्ज नहीं करता। फिर भी, यदि ऋण के भुगतान से पहले उधारकर्ता की साख बिगड़ जाती है, तो यह प्रतिबद्धता बैंक को उल्लेखनीय रूप से जोखिम में डाल सकती है।
- लेटर ऑफ क्रेडिट और वित्तीय गारंटियाँ: ये किसी बैंक द्वारा दिए गए ऐसे वचन हैं कि कोई विशिष्ट घटना घटित होने पर वह किसी तृतीय पक्ष को भुगतान करेगा। उदाहरणस्वरूप, कोई बैंक लेटर ऑफ क्रेडिट जारी कर सकता है, जो इस बात की गारंटी देता है कि यदि बैंक का ग्राहक भुगतान करने में विफल रहता है, तो आपूर्तिकर्ता को भुगतान किया जाएगा। ये लिखत बैंक के लिए ऐसे आकस्मिक दायित्व उत्पन्न कर सकते हैं जो तुलन पत्र में दर्ज नहीं होते।
- प्रतिभूतिकरण और परिसंपत्ति-समर्थित प्रतिभूतियाँ: प्रतिभूतिकरण लेन-देन में, कोई बैंक ऋणों या अन्य परिसंपत्तियों का एक समूह बनाकर उन्हें एक विशेष प्रयोजन इकाई (SPE) को बेच सकता है, जो फिर उन परिसंपत्तियों से प्राप्त नकदी प्रवाह द्वारा समर्थित प्रतिभूतियाँ जारी करती है। यदि बैंक का SPE पर नियंत्रण नहीं है (IFRS 10), तो SPE का समेकन नहीं किया जाता और उसकी परिसंपत्तियाँ व देयताएँ बैंक के तुलन-पत्र में नहीं दिखाई देतीं। तथापि, यदि बैंक SPE को ऋण संवर्धन या चलनिधि सहायता प्रदान करता है, तो इससे बैंक जोखिम के संपर्क में आ सकता है।
- विक्रय एवं पुनर्क्रय अनुबंध (रेपो): रेपो एक ऐसा लेनदेन है जिसमें एक पक्ष किसी प्रतिभूति को दूसरे पक्ष को बेचता है और उसे एक निर्दिष्ट तिथि पर एक निर्दिष्ट मूल्य पर पुनः खरीदने के लिए सहमत होता है। विक्रेता के लिए रेपो वस्तुतः एक अल्पकालिक ऋण है, जिसमें प्रतिभूति संपार्श्विक के रूप में कार्य करती है। तुलन-पत्र की दृष्टि से, विक्रेता सामान्यतः प्रतिभूति को परिसंपत्ति के रूप में मान्यता देना जारी रखता है और पुनर्क्रय दायित्व के लिए देयता दर्ज करता है – अतः नकदी उधार लेने वाले पक्ष के लिए रेपो तुलन-पत्र में दर्शाया जाता है, जबकि संबंधित प्रतिबद्धताएँ तुलन-पत्र से बाहर प्रकट की जाती हैं।
- ट्रस्ट एवं अभिरक्षा संबंधी गतिविधियाँ: बैंक प्रायः ग्राहकों की ओर से परिसंपत्तियाँ धारण करते हुए ट्रस्टी या अभिरक्षक के रूप में कार्य करते हैं। ये परिसंपत्तियाँ बैंक की नहीं होतीं और उसके तुलन-पत्र में दर्ज नहीं की जातीं, किंतु इन सेवाओं के लिए बैंक शुल्क अर्जित कर सकता है।
जहाँ ये ऑफ-बैलेंस-शीट गतिविधियाँ बैंकों को आय के अतिरिक्त स्रोत और जोखिम प्रबंधन के साधन प्रदान कर सकती हैं, वहीं वे बैंकों को उल्लेखनीय जोखिमों के संपर्क में भी ला सकती हैं। इन जोखिमों में ऋण जोखिम (किसी उधारकर्ता द्वारा ऋण चुकाने में विफल रहने से होने वाली हानि का जोखिम), बाज़ार जोखिम (बाज़ार मूल्यों में परिवर्तन से होने वाली हानि का जोखिम), परिचालन जोखिम (अपर्याप्त या विफल प्रक्रियाओं, कर्मियों और प्रणालियों से होने वाली हानि का जोखिम) तथा विधिक जोखिम (मुकदमेबाज़ी अथवा कानूनों और विनियमों के गैर-अनुपालन से होने वाली हानि का जोखिम) सम्मिलित हो सकते हैं।
तुलन-पत्र-बाह्य संप्रभु वित्त
सार्वजनिक ऋण की छिपी हुई संरचना
LGFV, सार्वजनिक प्राधिकरणों और अर्ध-राजकोषीय उधारी को समझना
आधुनिक वित्त में संप्रभु ऋणग्रस्तता प्रायः सरकारी ऋण के आधिकारिक आँकड़ों से कहीं अधिक होती है। अनेक क्षेत्राधिकारों में सरकारें ऐतिहासिक रूप से औपचारिक राज्य बजट की सीमाओं से परे व्यय का वित्तपोषण करने के लिए संबद्ध संस्थाओं, सार्वजनिक निगमों, विशेष प्रयोजन माध्यमों (SPV) और अवसंरचना प्राधिकरणों पर निर्भर रही हैं।
इस परिघटना को सामान्यतः तुलन-पत्र-बाह्य सार्वजनिक क्षेत्र वित्तपोषण, अर्ध-राजकोषीय उधारी अथवा छिपे हुए संप्रभु ऋण के रूप में जाना जाता है।
यद्यपि ऐसी संरचनाएँ लचीलापन प्रदान कर सकती हैं और अवसंरचना विकास को गति दे सकती हैं, तथापि वे राजकोषीय वास्तविकताओं को अस्पष्ट कर सकती हैं, जोखिम आकलन को विकृत कर सकती हैं और बैंकिंग प्रणालियों तथा करदाताओं के लिए भारी आकस्मिक देयताएँ उत्पन्न कर सकती हैं।
ऑफ-बैलेंस-शीट सरकारी उधारी क्या है?
तुलन-पत्र-बाह्य उधारी तब होती है जब देयताएँ ऐसी इकाइयों द्वारा उत्पन्न की जाती हैं जो संप्रभु या स्थानीय सरकार से कानूनी रूप से पृथक हैं, फिर भी आर्थिक रूप से सार्वजनिक सहायता पर निर्भर रहती हैं।
उदाहरणों में शामिल हैं:
- स्थानीय सरकारी वित्तपोषण माध्यम (LGFV)
- नगरपालिका अवसंरचना निगम
- सार्वजनिक विकास प्राधिकरण
- राज्य-स्वामित्व वाले उद्यम (SOEs)
- सार्वजनिक उपयोगिता कंपनियाँ
- क्षेत्रीय विकास एजेंसियाँ
- विशेष-प्रयोजन अवसंरचना इकाइयाँ
- अंतर्निहित सरकारी गारंटी वाली सार्वजनिक-निजी भागीदारी संस्थाएँ
यद्यपि यह ऋण सरकारी बजट खातों में औपचारिक रूप से दिखाई न दे, फिर भी निवेशक प्रायः यह मान लेते हैं कि संबंधित सरकार अंततः इन दायित्वों को समर्थन देगी।
इसका परिणाम महत्वपूर्ण आकस्मिक देयताओं का उभरना है, जो संभवतः आधिकारिक ऋण मापदंडों में तत्काल दिखाई न दें।
चीनी LGFV मॉडल
सबसे उल्लेखनीय समकालीन उदाहरण पीपुल्स रिपब्लिक ऑफ चाइना में स्थानीय सरकार वित्तपोषण माध्यमों (LGFV) के उपयोग में मिलता है।
LGFV प्रांतीय, नगरपालिका और स्थानीय सरकारों द्वारा स्थापित सरकारी स्वामित्व वाली संस्थाएँ हैं, जो अवसंरचना परियोजनाओं, शहरी विकास योजनाओं, परिवहन नेटवर्क, औद्योगिक पार्कों और भूमि विकास पहलों के लिए धन जुटाती हैं।
ऐतिहासिक रूप से, चीन की स्थानीय सरकारों को प्रत्यक्ष उधारी पर प्रतिबंधों का सामना करना पड़ा। इन सीमाओं को दरकिनार करने के लिए वित्तपोषण गतिविधियाँ कानूनी रूप से पृथक कॉर्पोरेट इकाइयों को स्थानांतरित कर दी गईं।
इन संस्थाओं ने निम्नलिखित माध्यमों से पूंजी जुटाई:
- बैंक ऋण
- कॉर्पोरेट बॉन्ड जारी करना
- न्यास वित्तपोषण
- संपत्ति प्रबंधन उत्पाद
- शैडो बैंकिंग माध्यम
- परिसंपत्ति-समर्थित संरचनाएँ
इसलिए ये देयताएँ स्थानीय सरकारों के आधिकारिक तुलन-पत्रों के बजाय LGFV के तुलन-पत्रों में दिखाई दीं।
तथापि आर्थिक दृष्टि से, बाज़ारों ने इस ऋण को बहुत हद तक ऐसा माना मानो उस पर सरकार की अंतर्निहित गारंटी हो।
अंतरराष्ट्रीय मुद्रा कोष और अनेक शैक्षणिक अध्ययनों ने बार-बार LGFV देनदारियों को चीन के छिपे हुए सार्वजनिक क्षेत्र के ऋण भार के प्रमुख स्रोतों में से एक के रूप में चिह्नित किया है।
अंतरराष्ट्रीय समानताएँ
चीन इसका अकेला उदाहरण नहीं है।
विकसित और उभरती, दोनों अर्थव्यवस्थाओं में ऑफ-बजट सार्वजनिक वित्तपोषण के विभिन्न रूप सामने आए हैं।
संयुक्त राज्य अमेरिका
अनेक अवसंरचना परियोजनाओं का वित्तपोषण निम्नलिखित माध्यमों से किया जाता है:
- बंदरगाह प्राधिकरण
- हवाई अड्डा प्राधिकरण
- टोल-मार्ग प्राधिकरण
- जल प्रबंधन ज़िले
- परिवहन एजेंसियाँ
- नगरपालिका बॉन्ड जारीकर्ता
सामान्यतः पारदर्शी और कानूनी रूप से विनियमित होने के बावजूद, ये संस्थाएँ प्रायः सरकार की प्रत्यक्ष तुलन-पत्र व्यवस्था से बाहर संचालित होती हैं।
स्पेन
यूरोपीय संप्रभु ऋण संकट के बाद, कई स्वायत्त समुदायों और संबद्ध सार्वजनिक-क्षेत्र संस्थाओं में ऐसी देनदारियाँ संचित पाई गईं जो पूर्व में रिपोर्ट की गई राजकोषीय स्थिति से अधिक थीं।
पुर्तगाल
मदीरा के क्षेत्रीय ऋण संकट ने क्षेत्रीय संस्थाओं और सार्वजनिक क्षेत्र की संरचनाओं से जुड़ी महत्वपूर्ण अघोषित देनदारियों को उजागर किया, जिसके फलस्वरूप राजकोषीय स्तर पर गंभीर परिणाम हुए।
भारत
राज्य के स्वामित्व वाली विद्युत वितरण कंपनियों पर स्पष्ट और अंतर्निहित राज्य गारंटियों द्वारा समर्थित भारी ऋण-भार संचित हो गया, जिसके परिणामस्वरूप अंततः पुनर्संरचना और सार्वजनिक हस्तक्षेप आवश्यक हो गया।
ब्राज़ील
राज्य-स्वामित्व वाले उद्यमों और क्षेत्रीय सार्वजनिक संस्थानों का ऐतिहासिक रूप से अर्ध-राजकोषीय वित्तपोषण के माध्यम के रूप में उपयोग किया गया है, जिससे संघीय प्राधिकारियों के लिए आकस्मिक देयताएँ उत्पन्न हुई हैं।
सरकारें ऐसी संरचनाओं का उपयोग क्यों करती हैं
इसका औचित्य प्रायः सरल होता है।
सरकारें निम्नलिखित का प्रयास करती हैं:
- अवसंरचना निवेश में तेज़ी लाएँ
- उधार सीमाओं को दरकिनार करना
- राजकोषीय अनुपात बनाए रखना
- सार्वजनिक ऋण में वृद्धि के प्रति राजनीतिक प्रतिरोध से बचना
- विशिष्ट माध्यमों के द्वारा दीर्घकालिक परियोजनाओं का वित्तपोषण करें
- निजी पूंजी की भागीदारी को आकर्षित करना
कई मामलों में ये उद्देश्य वैध होते हैं।
अवसंरचना परियोजनाओं के लिए प्रायः ऐसी वित्तपोषण अवधि की आवश्यकता होती है जो सामान्य बजट चक्रों से अधिक होती है।
विशेष प्रयोजन इकाइयाँ परिचालन दक्षता में सुधार कर सकती हैं और परियोजना के क्रियान्वयन को सुगम बना सकती हैं।
कठिनाई तब उत्पन्न होती है जब आर्थिक सार और कानूनी स्वरूप में अंतर आ जाता है।
मूल जोखिम: छिपा हुआ संप्रभु एक्सपोज़र
मुख्य चिंता इन संस्थाओं के अस्तित्व को लेकर आवश्यक रूप से नहीं है।
चिंता तब उत्पन्न होती है जब बाज़ार, विनियामक अथवा करदाता सरकारी सहायता दायित्वों की सीमा को कम आँकते हैं।
जब सार्वजनिक क्षेत्र की संबद्ध संस्थाएँ वित्तीय संकट में आती हैं, तब सरकारों के सामने प्रायः तीन अप्रिय विकल्प होते हैं:
- संस्था को उबारना (बेलआउट करना)।
- चूक की अनुमति देना और प्रणालीगत अस्थिरता का जोखिम उत्पन्न करना।
- देयताओं को संप्रभु तुलन पत्र पर अंतरित करें।
परिणामस्वरूप, जिस ऋण को पहले पृथक माना जाता था, वह शीघ्रता से संप्रभु ऋण बन सकता है।
यह प्रक्रिया वैश्विक वित्तीय संकट, यूरोपीय संप्रभु ऋण संकट तथा हाल ही में LGFV संकट से जूझ रहे कई चीनी प्रांतों में बार-बार देखी गई।
बैंकिंग क्षेत्र पर प्रभाव
वित्तीय संस्थानों के लिए कानूनी दायित्व और आर्थिक दायित्व के बीच का अंतर अत्यंत महत्वपूर्ण है।
ऋण विश्लेषण में निम्नलिखित का मूल्यांकन आवश्यक है:
- स्वामित्व संरचनाएँ
- सरकारी सहायता तंत्र
- राजस्व की स्वतंत्रता
- राजकोषीय संबंध
- राजनीतिक महत्व
- अंतर्निहित गारंटियाँ
- पुनर्वित्तपोषण पर निर्भरता
कानूनी रूप से स्वतंत्र ऋणी वास्तव में सार्वजनिक क्षेत्र के विस्तार के रूप में कार्य कर सकता है।
इसके विपरीत, कुछ सार्वजनिक क्षेत्र की संस्थाएँ वास्तव में वाणिज्यिक आधार पर कार्य करती हैं और उन्हें स्वतः संप्रभु जोखिम नहीं माना जाना चाहिए।
इस भेद के लिए केवल कानूनी वर्गीकरणों पर निर्भर रहने के बजाय कठोर तुलन-पत्र विश्लेषण आवश्यक है।
सारांश
सार्वजनिक वित्त का इतिहास एक बार-बार दोहराए जाने वाले सिद्धांत को प्रदर्शित करता है:
ऋण केवल इसलिए समाप्त नहीं हो जाता कि उसे किसी अन्य तुलन-पत्र में अंतरित कर दिया गया है।
चाहे चीनी LGFV हों, नगरपालिका प्राधिकरण, सार्वजनिक उद्यम या अवसंरचना निगम, तुलन-पत्र-बाह्य वित्तपोषण संरचनाएँ आर्थिक दृष्टि से प्रासंगिक बनी रहती हैं, जब तक सरकारें उनके अस्तित्व की अंतिम ज़िम्मेदारी वहन करती हैं।
निवेशकों, बैंकों और नीति-निर्माताओं के लिए, संप्रभु जोखिम, वित्तीय स्थिरता और सार्वजनिक क्षेत्र के तुलन पत्रों की वास्तविक स्थिति का आकलन करने हेतु इन आकस्मिक दायित्वों को समझना आवश्यक है।
आधुनिक ऋण विश्लेषण में सबसे महत्वपूर्ण देयताएँ प्रायः वे होती हैं जो आधिकारिक ऋण सांख्यिकी में तुरंत दिखाई नहीं देतीं।
अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।