Negociação
Notas de Médio Prazo (MTNs)
Pretende Aceder a MTN ou a Instrumentos Financeiros Estruturados?
Torne-se então cliente.
As colocações no mercado primário e os instrumentos estruturados não estão disponíveis para terceiros, intermediários ou curiosos de natureza especulativa.
Estão reservados a clientes sérios, verificados e dotados de fundos.
Não respondemos a mensagens de correio eletrónico genéricas sem credenciais empresariais. Não processamos pedidos sem cobertura de fundos.
Servimos quem cumpre os padrões das finanças institucionais.
Se está preparado para operar a esse nível, estamos preparados para o servir.
Medium Term Notes (MTN)
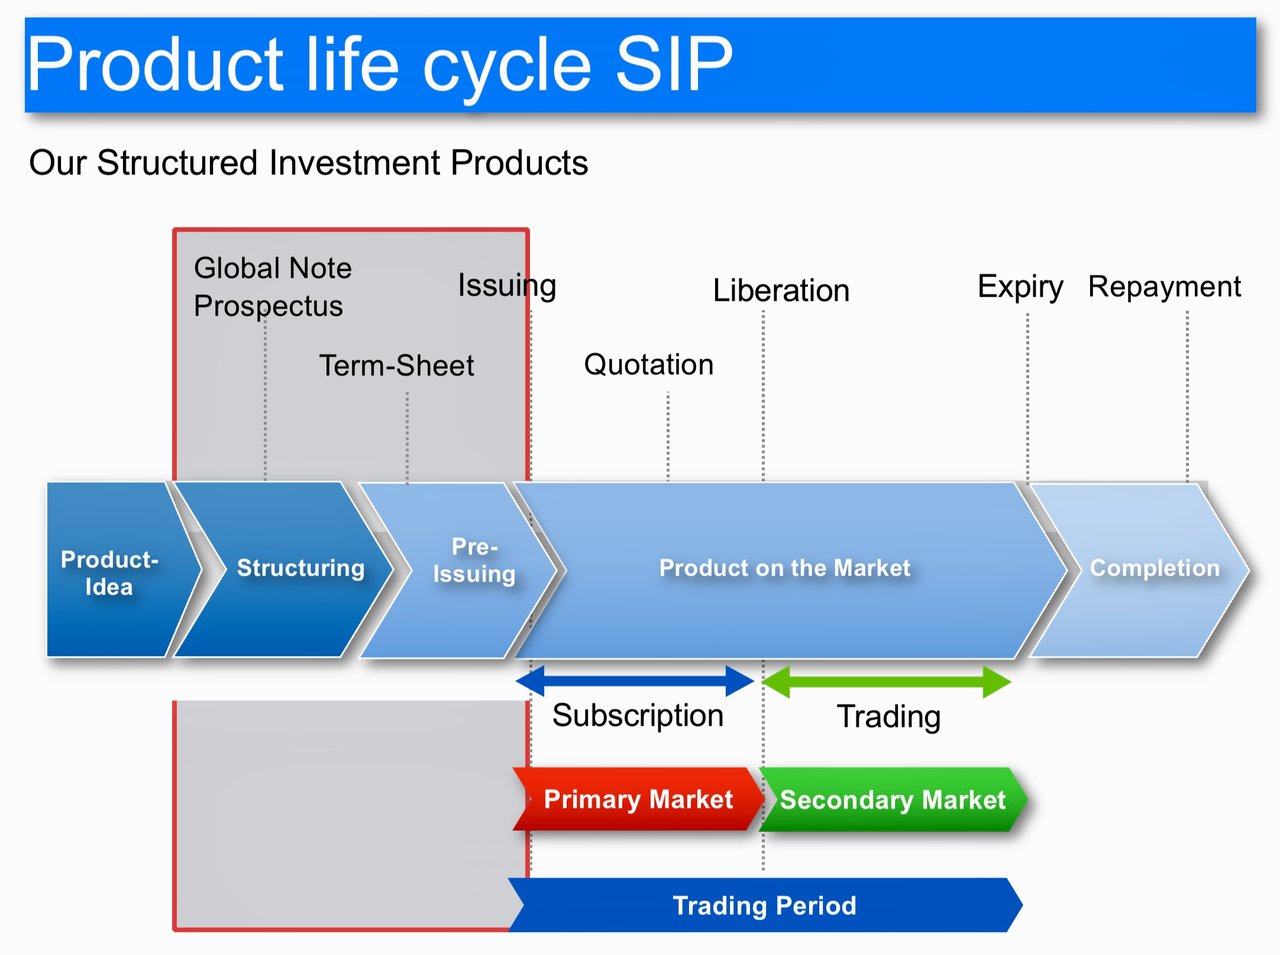
Criação da MTN
- Decisão do Emitente: Normalmente, uma sociedade ou instituição financeira decide emitir uma MTN para obter capital destinado a necessidades de médio prazo. Esta decisão é frequentemente influenciada pela estratégia de financiamento do emitente, pelas condições de mercado e pela estrutura de capital.
- Estruturação da MTN: o emitente, frequentemente em consulta com consultores financeiros e subscritores, estrutura a MTN. Tal envolve a definição do montante total, da moeda, do prazo de vencimento (normalmente 1 a 10 anos), do mecanismo da taxa de juro (fixa ou variável) e da estrutura de reembolso.
- Avaliação da Notação de Crédito: Uma agência de notação de crédito avalia a solvabilidade do emitente, atribuindo uma notação que influencia a perceção dos investidores e a fixação do preço da MTN.
- Documentação e Conformidade Jurídica: Os emitentes elaboram um prospeto detalhado, que descreve os termos da MTN, os riscos envolvidos e as divulgações legais. O cumprimento dos requisitos regulamentares é essencial.
- Criação da Nota Global: Para facilitar a operação, é criada e registada junto de um depositário comum, como a Euroclear ou a Clearstream, uma nota global que representa a totalidade da emissão.
Dinâmica do Mercado Primário
- Processo de Subscrição: Bancos de investimento ou subscritores são mandatados para comercializar as MTN junto de potenciais investidores. Desempenham um papel determinante na fixação do preço inicial, com base na procura do mercado, na notação de crédito do emitente e nas taxas de juro em vigor.
- Marketing e construção do livro de ordens: Os intermediários colocadores realizam roadshows para aferir o interesse dos investidores. Constroem um livro de ordens, ajustando o preço em função da procura.
- Fixação do Preço e Venda: O preço final é determinado e as MTN são vendidas a investidores institucionais, como fundos de pensões, companhias de seguros e gestores de ativos. A nota global facilita este processo.
- Liquidação: O produto da venda é transferido para o emitente e os investidores recebem as suas posições em MTN, registadas no sistema global de notas.
Transações no Mercado Secundário
- Negociação: As MTN são negociadas no mercado de balcão (OTC) no mercado secundário. Corretores e dealers facilitam as transações entre compradores e vendedores.
- Papel da Euroclear/Clearstream (ou de outra entidade): Estas câmaras de compensação gerem o título global, atualizando os registos de titularidade à medida que as transações ocorrem. Asseguram a transferência segura e eficiente dos valores mobiliários.
- Flutuações de Preço: No mercado secundário, os preços das MTN flutuam em função da evolução das taxas de juro, das alterações na notação de crédito do emitente e da procura global do mercado.
Vencimento da MTN
- Aproximação do Vencimento: À medida que a data de vencimento se aproxima, o emitente prepara o reembolso do capital aos detentores das MTN.
- Reembolso: Na data de vencimento, o emitente reembolsa o capital aos atuais titulares das MTN. O reembolso é efetuado através do sistema de compensação (Euroclear/Clearstream).
- Encerramento do Título Global: Após o reembolso integral, o título global é encerrado e a MTN é retirada do sistema.
Recursos Profissionais e Boas Práticas
- Consultoria Jurídica e Financeira: os emitentes recorrem frequentemente a consultores jurídicos e financeiros para assegurar a conformidade com a regulamentação, a correta documentação e estratégias de mercado eficazes.
- Estudos de Mercado: A realização contínua de estudos de mercado é essencial para compreender o apetite dos investidores, as tendências das taxas de juro e a dinâmica dos mercados de crédito.
- Gestão de Riscos: Tanto os emitentes como os investidores têm de gerir o risco de crédito, o risco de taxa de juro e o risco de liquidez associados às MTN.
- Conformidade Regulamentar: O cumprimento da regulamentação e das orientações em matéria de valores mobiliários é essencial ao longo de todo o ciclo de vida das MTN.
Em síntese
O mercado de MTN é um segmento sofisticado e dinâmico do setor financeiro, que exige uma coordenação cuidadosa entre emitentes, subscritores, investidores e sistemas de compensação. Desde a decisão inicial de emitir uma MTN até ao respetivo vencimento, cada etapa envolve processos complexos e conhecimentos profissionais, a fim de assegurar uma execução bem-sucedida e o cumprimento das normas regulamentares.
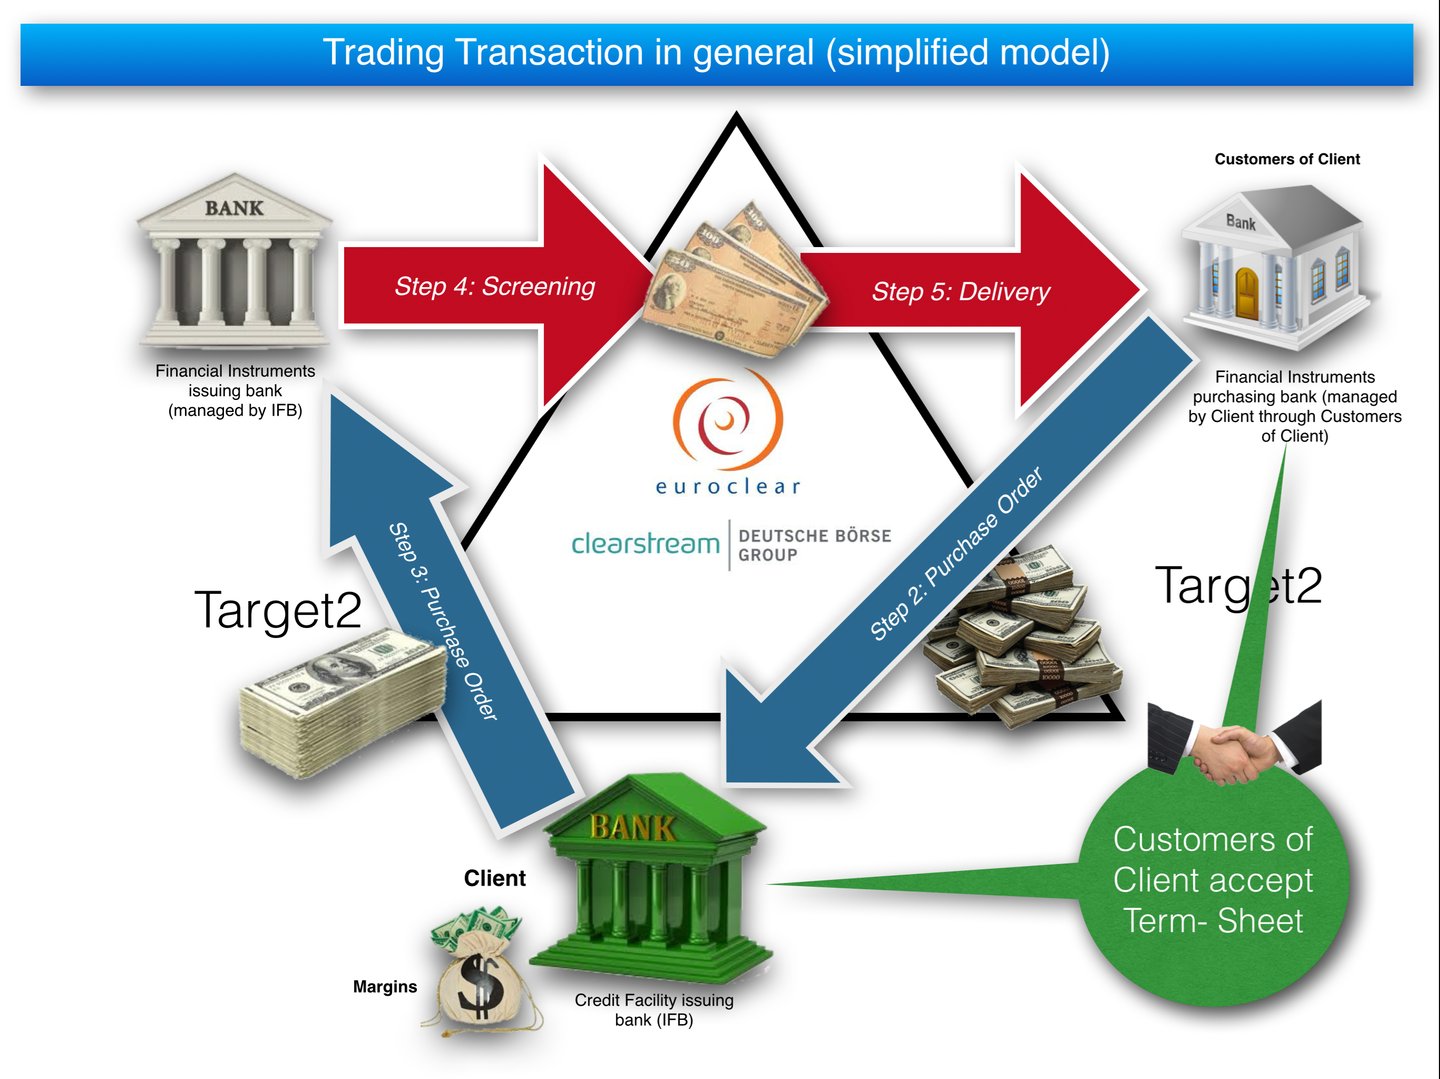
O Papel do Banco Intermediário
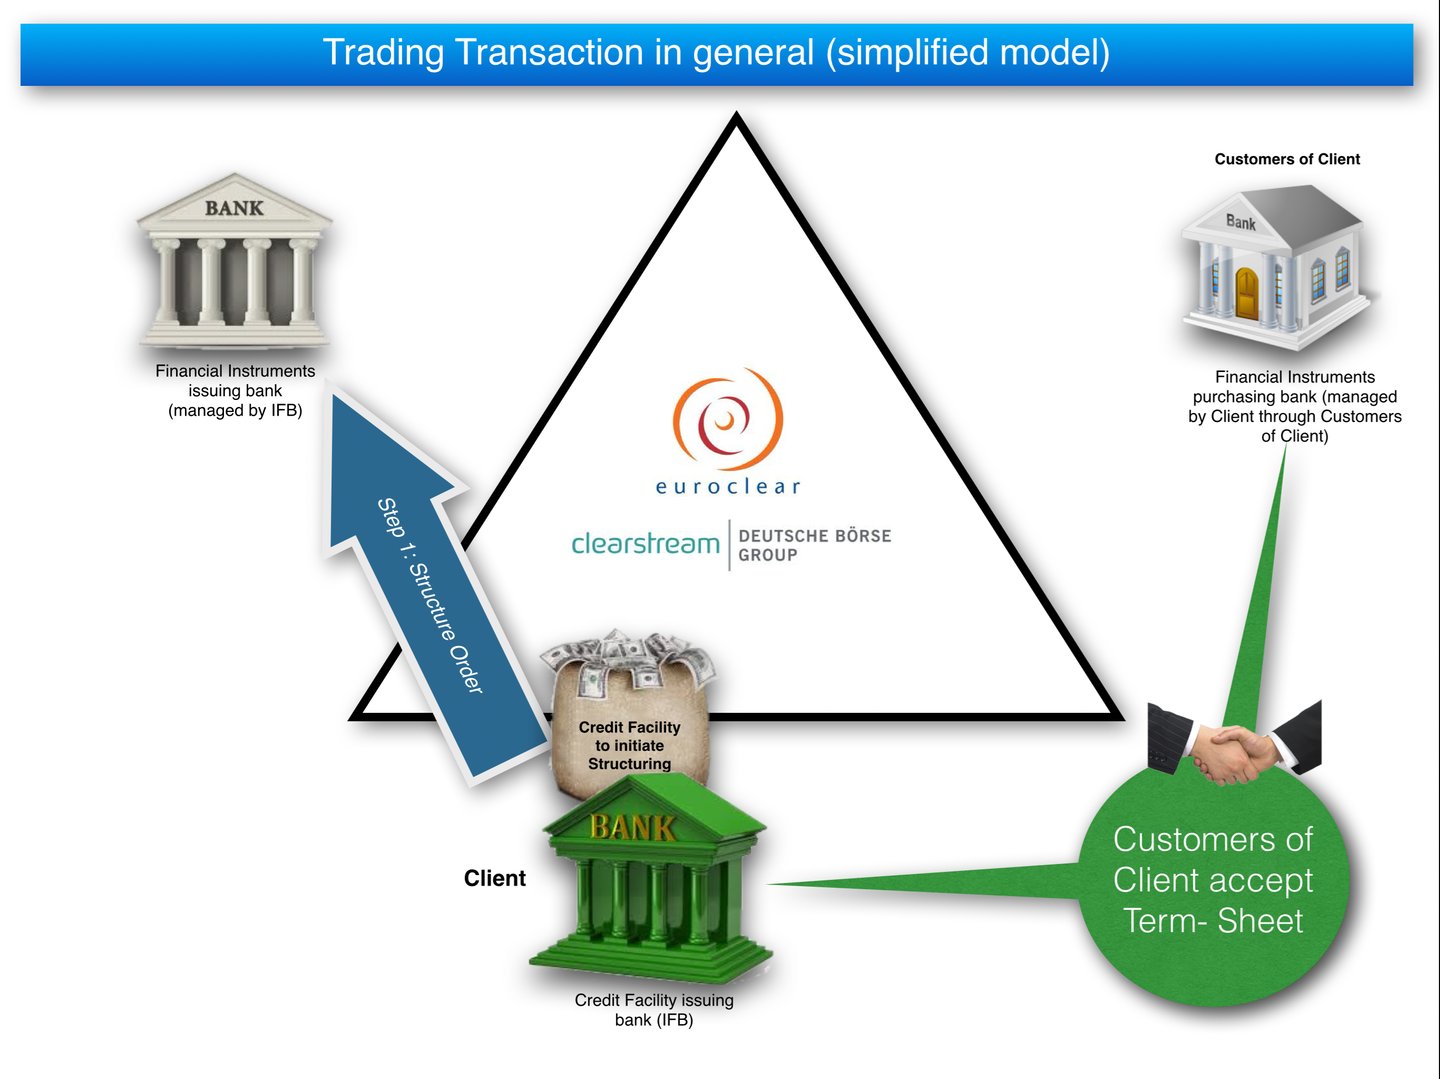
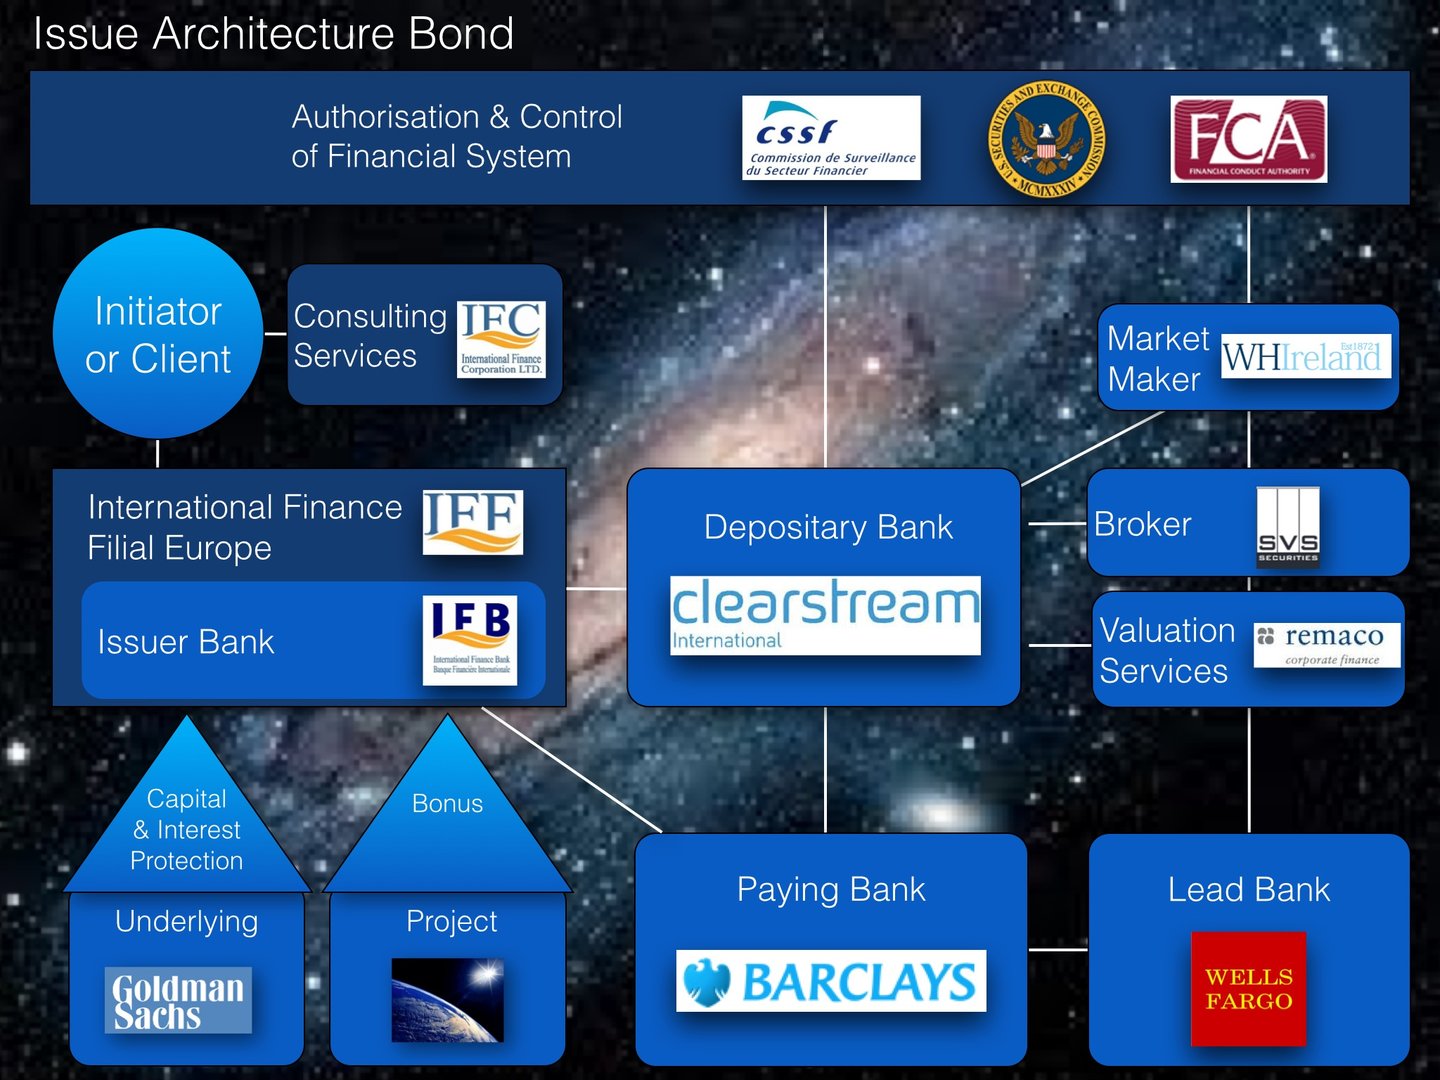
O papel de um banco intermediário no processo de emissão de uma Medium Term Note (MTN) é multifacetado e crucial, em especial quando estão em causa bancos de topo emitentes destes instrumentos. Segue-se uma análise aprofundada das funções do intermediário:
1. Ligação e Negociação:
- Ponte entre o Emitente e os Investidores: O intermediário atua como ponte entre o banco emitente e os potenciais investidores. Facilita a comunicação e as negociações, assegurando que as necessidades e as expectativas de ambas as partes sejam atendidas.
- Linhas de Crédito: O banco intermediário pode estabelecer uma linha de crédito a favor do emitente. Esta linha de crédito proporciona ao emitente a liquidez necessária para apoiar a emissão de MTN
- Reforço de Crédito: O intermediário pode organizar medidas de reforço de crédito para melhorar a solvabilidade do emitente. Tal pode incluir a obtenção de garantias, cartas de crédito ou apólices de seguro junto de terceiros.
- Mecanismo de Garantia Colateral: A constituição de garantias colaterais para sustentar a emissão de MTN é outra estratégia. Tal pode implicar a afetação de determinados ativos ou receitas do emitente como garantia das MTN.
- Negociação de Condições: O intermediário negoceia as condições da emissão de MTN em nome dos investidores. Estas incluem a taxa de juro, o prazo de vencimento, os covenants e outras condições essenciais.
2. Análise de Mercado e Fixação de Preços:
- Avaliação das Condições de Mercado: Os intermediários analisam as condições de mercado vigentes, incluindo taxas de juro, procura dos investidores e indicadores económicos, a fim de aconselhar quanto ao momento e ao preço da emissão de MTN.
- Estratégia de Preços: Auxiliam na definição de uma estratégia de preços alinhada com os objetivos do emitente e, simultaneamente, atrativa para os investidores.
3. Estruturação da Operação:
- Estruturação da Operação: o intermediário aconselha sobre a estrutura ótima da MTN, tendo em conta a situação financeira do emitente e as condições de mercado. Tal inclui a definição da maturidade, da taxa de cupão e se a taxa é fixa ou variável.
- Documentação e Conformidade: Assegurar que toda a documentação necessária está em ordem e cumpre as normas regulamentares constitui uma função essencial do intermediário.
4. Rede de Distribuição:
- Contacto com Investidores: Recorrendo às suas redes, os intermediários contactam potenciais investidores, que podem incluir investidores institucionais, gestores de fundos e outros bancos.
- Book Building: Estão frequentemente envolvidos no processo de book building, recolhendo e gerindo as ordens dos investidores.
5. Avaliação de Risco:
- Análise de Risco de Crédito: Os intermediários realizam uma análise rigorosa do risco de crédito do emitente, fornecendo informação aos investidores e apoiando o processo de avaliação de risco.
- Diligência Devida: Efetuam a diligência devida para assegurar a credibilidade e a estabilidade financeira do emitente.
6. Conformidade Regulamentar e Supervisão Jurídica:
- Conformidade: Assegurar que a emissão de MTN cumpre a regulamentação local e internacional aplicável é uma função essencial do intermediário.
- Enquadramento Jurídico: Supervisionam os aspetos jurídicos da emissão, incluindo a redação dos acordos e a garantia do cumprimento da legislação sobre valores mobiliários.
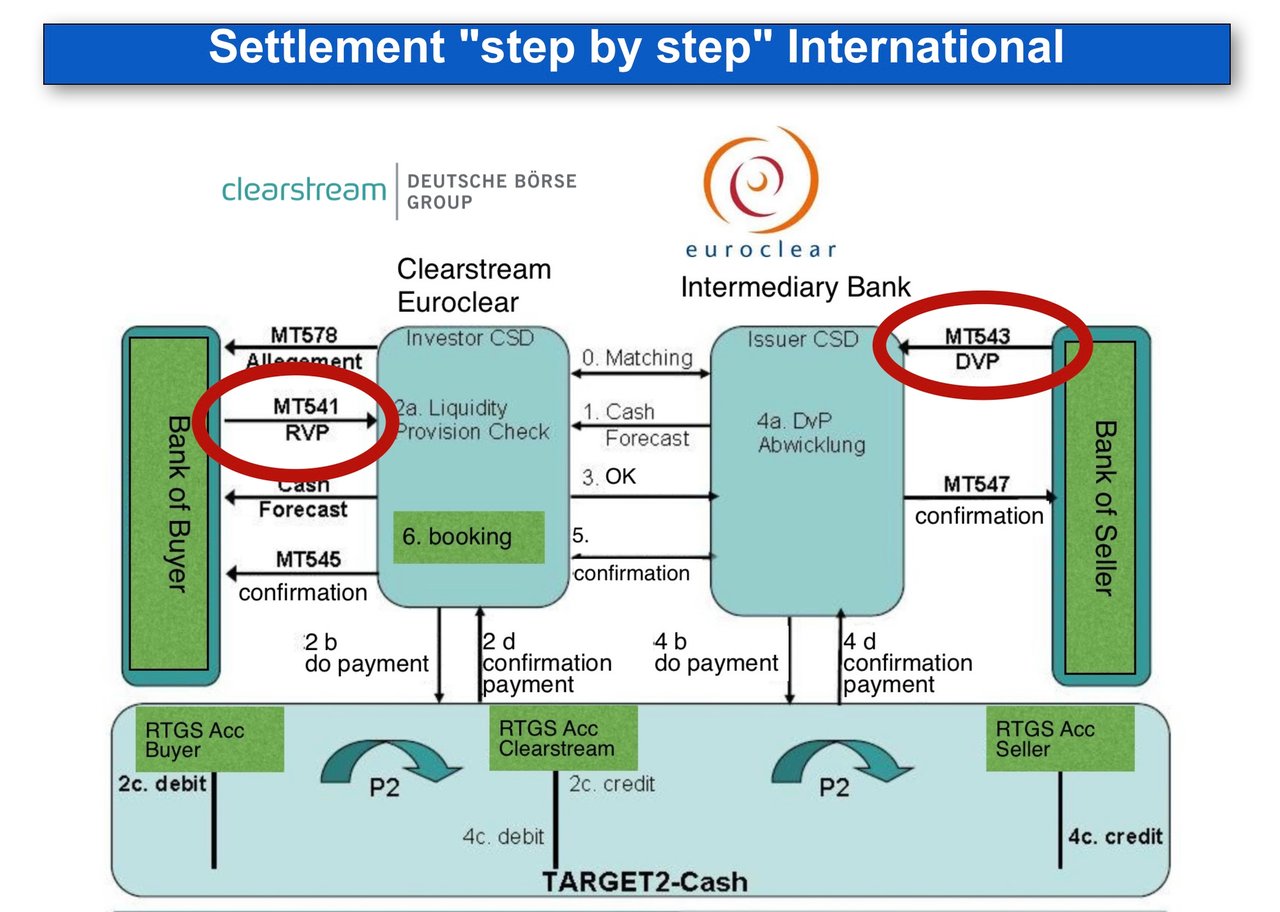
7. Liquidação e Facilitação:
- Coordenação da Liquidação: Após a emissão, o intermediário coordena o processo de liquidação entre o emitente e os investidores.
- Facilitação de Transações: Facilitam o processo transacional, assegurando a transferência fluida de fundos e a emissão de MTN.
8. Serviços Pós-Emissão:
- Criação de Mercado: Em alguns casos, os intermediários prestam serviços de criação de mercado, proporcionando liquidez à MTN no mercado secundário.
- Relações com Investidores: Podem contribuir para a manutenção de relações continuadas com os investidores, prestando atualizações e informações após a emissão.
Em síntese
O banco intermediário desempenha um papel determinante no processo de emissão de MTN, sobretudo quando se trata de bancos de referência. A sua experiência em análise de mercado, estruturação de operações, distribuição, avaliação de risco e conformidade regulamentar é inestimável. Assegura que a emissão de MTN é executada de forma eficiente, cumpre os objetivos do banco emitente e se alinha com os interesses dos investidores. A sua intervenção é essencial para estabelecer a ligação entre instrumentos financeiros complexos e as diversas necessidades dos participantes no mercado financeiro.
Margens das MTN Bancárias
Uma Bank-MTN (nota bancária de médio prazo) é um instrumento de dívida emitido por um banco, geralmente em regime de dívida sénior não garantida (as notas garantidas por um conjunto de cobertura de créditos hipotecários ou de empréstimos ao setor público constituem obrigações cobertas). As Bank-MTN têm tipicamente maturidades de um a dez anos e pagam aos investidores uma taxa de juro fixa ou variável. A emissão de uma Bank-MTN é habitualmente organizada pelo próprio banco emitente ou por outro banco que atue como intermediário financeiro (dealer) ou subscritor do emitente. O banco que organiza a emissão da Bank-MTN cobra uma margem ou uma comissão pelos seus serviços, deduzida do produto da emissão. A margem é habitualmente expressa como uma percentagem do valor nominal ou do capital da Bank-MTN.
Mercado Primário
A margem de uma nova emissão de Bank-MTN no mercado primário depende de diversos fatores, tais como a notação de crédito do banco emitente, a maturidade e a moeda da Bank-MTN, as condições e a procura de mercado relativamente à Bank-MTN e a negociação entre o emitente e o organizador. A margem pode também variar consoante a emissão de Bank-MTN seja tomada firme ou colocada pelo organizador. A tomada firme significa que o organizador garante a aquisição da totalidade ou de parte da emissão de Bank-MTN ao emitente, vendendo-a depois aos investidores a um preço superior. A colocação significa que o organizador atua como agente do emitente e procura investidores dispostos a adquirir a emissão de Bank-MTN a um preço especificado. A tomada firme envolve maior risco para o organizador, pelo que este cobra habitualmente uma margem superior à da colocação.
Para ilustrar o cálculo das margens, considere-se uma emissão hipotética: o Banco A emite 12 mil milhões de EUR em MTN com maturidades de dois a cinco anos. Admitindo que estas notas foram subscritas por outro banco com uma margem de 0,5% do respetivo valor nominal, o subscritor pagaria ao Banco A 11,94 mil milhões de EUR (12 mil milhões de EUR menos 0,5% de 12 mil milhões de EUR) por estas MTN bancárias e venderia seguidamente as notas aos investidores pelo valor nominal de 12 mil milhões de EUR, auferindo 60 milhões de EUR (0,5% de 12 mil milhões de EUR) a título de comissão.
Mercado Secundário
A margem de negociação de uma Bank-MTN no mercado secundário corresponde à diferença entre os preços de compra (bid) e de venda (ask) da Bank-MTN. O preço de compra é o preço mais elevado que um comprador está disposto a pagar por uma Bank-MTN e o preço de venda é o preço mais baixo que um vendedor está disposto a aceitar por uma Bank-MTN. A margem reflete a liquidez e a volatilidade da Bank-MTN, bem como a oferta e a procura da mesma. A margem pode igualmente variar consoante a Bank-MTN seja negociada no mercado de balcão (OTC) ou em bolsa. A negociação OTC significa que compradores e vendedores negoceiam diretamente entre si ou através de intermediários, como corretores ou dealers. A negociação em bolsa significa que compradores e vendedores recorrem a uma plataforma centralizada que cruza ordens e executa transações. A negociação em bolsa oferece geralmente maior transparência e normalização, pelo que poderá apresentar margens inferiores às da negociação OTC.
Para ilustrar o modo como as margens são calculadas no mercado secundário, considere-se uma MTN bancária hipotética negociada em bolsa, com valor nominal de EUR 100 000, três anos até ao vencimento e cupão anual de 1%; o seu preço dependeria da respetiva taxa de rendibilidade até à maturidade (YTM), que corresponde ao retorno anualizado que um investidor obteria se adquirisse a Bank-MTN ao preço atual e a mantivesse até à data de vencimento. A YTM está inversamente relacionada com o preço da Bank-MTN: se a YTM aumentar, o preço desce, e vice-versa. Por exemplo, se a YTM desta nota fosse de 0,75%, o seu preço seria de aproximadamente EUR 100 739, valor calculado descontando os respetivos fluxos de caixa futuros (pagamentos de juros e reembolso do capital) à respetiva YTM, através da seguinte fórmula:
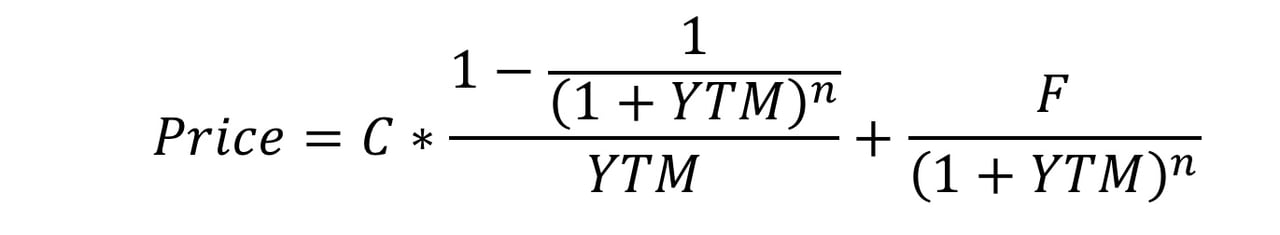
em que C é o pagamento anual do cupão (EUR 1000), F é o valor nominal (EUR 100 000), YTM é expresso em forma decimal (0,0075) e n é o número de anos até ao vencimento (3).
Se este Bank-Mtn fosse negociado em bolsa, os respetivos preços de compra e de venda seriam determinados pelas forças de mercado da oferta e da procura. Por exemplo, se o preço de compra fosse de EUR 100 690 e o preço de venda de EUR 100 790, a margem seria de EUR 100, que corresponde à diferença entre os preços de compra e de venda. A margem representaria o lucro obtido por um negociador ou corretor ao comprar o Bank-MTN ao preço de compra e ao vendê-lo ao preço de venda. A margem refletiria igualmente a liquidez e a volatilidade do Bank-MTN: se o Bank-MTN fosse muito líquido e estável, a margem seria reduzida; se o Bank-Mtn fosse ilíquido e volátil, a margem seria elevada.
Procedimento de Aquisição
1. Depósito Inicial na Conta do Cliente no IFB
Primeiro passo: o cliente deposita os fundos necessários na sua conta junto do International Financial Bank (IFB), após a abertura da(s) conta(s) necessária(s) e o cumprimento de todos os requisitos de conformidade.
2. Processo de Diligência Devida e de Conformidade
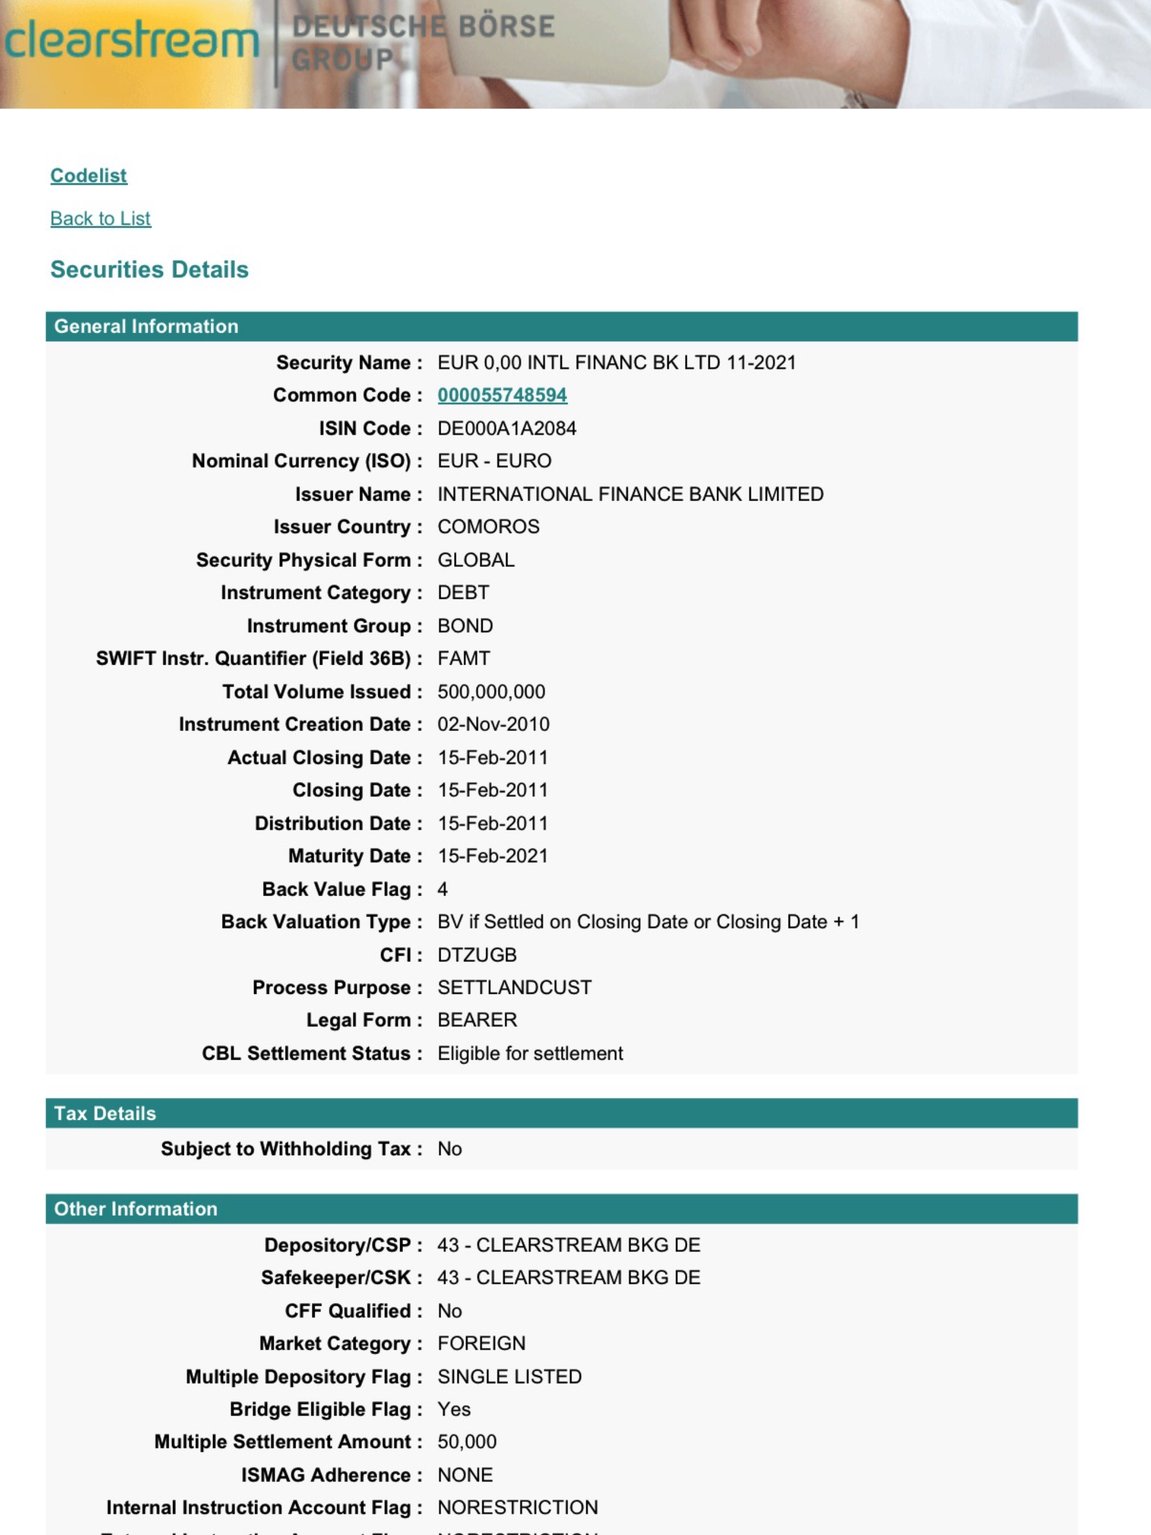
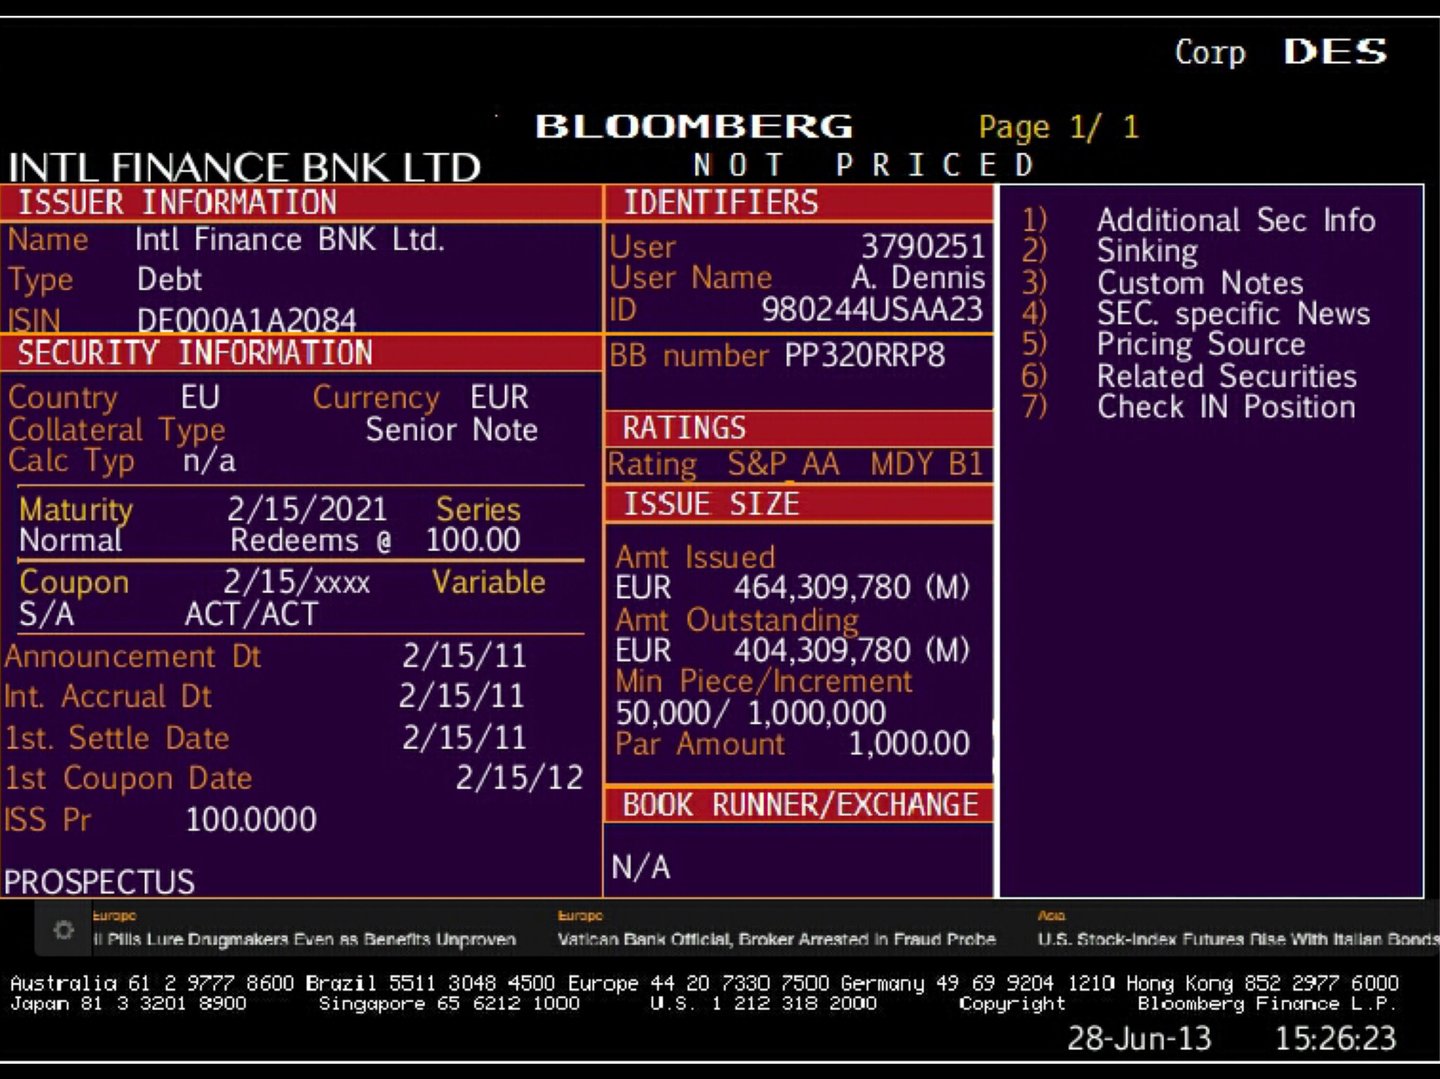
O Banco realiza diligências devidas e verificações de conformidade relativamente ao cliente e aos valores mobiliários (emitente, ISIN, cadeia de custódia)
3. Intervenção de um Intermediário na Transação (se Aplicável)
Um facilitador pode apresentar o cliente, mas não tem qualquer papel na execução e não recebe qualquer informação sem mandato escrito do cliente.
4. Constituição da Conta Escrow (se aplicável)
É estabelecido um acordo de escrow para assegurar a proteção dos fundos e dos instrumentos financeiros durante a transação.
5. Assinatura do Contrato de Compra
Esta fase exige agora uma compreensão mais aprofundada dos termos contratuais, em especial no que respeita ao volume, às tranches e ao calendário dos instrumentos financeiros.
- Volume: o valor nominal total das MTN a transacionar deve ser expressamente definido no contrato. No caso das MTN, estas são normalmente emitidas em denominações de USD 10 milhões ou mais, até vários milhares de milhões, mas o volume pode variar consoante a estrutura da operação.
- Tranches: Se as MTN forem emitidas em várias tranches (lotes), tal deve estar claramente descrito no contrato de compra. As tranches ajudam a gerir o risco e o calendário da transação.
- Dimensão da tranche: O contrato deve especificar a dimensão de cada tranche (por exemplo, 500 milhões de USD por tranche).
- Calendário de entrega: deve ser definido o calendário de emissão de cada tranche, que poderá ser mensal, trimestral ou conforme negociado.
- Condições para a libertação de tranches: O acordo deve especificar as condições ou marcos (por exemplo, a conclusão com êxito do KYC e da diligência devida) que têm de ser cumpridos antes da libertação das tranches subsequentes.
Estes elementos asseguram que a operação é escalonada de modo a gerir o risco e a liquidez, em particular em operações de grande volume.
6. Processo de Transação MTN
Esta etapa é determinante para compreender a transferência do MTN e a mecânica de pagamento. Inclui informação sobre a infraestrutura e os sistemas utilizados para concluir a operação.
A. Verificação da MTN
O banco assegura que a MTN é genuína, válida e passível de entrega. Tal implica verificar:
- A credibilidade da instituição emitente.
- A exequibilidade jurídica e a negociabilidade do instrumento.
B. Transferência do MTN através de um Depositário Central de Valores Mobiliários (CSD)
Os MTN são tipicamente detidos e transferidos através de um Depositário Central de Valores Mobiliários (CSD). Os CSD proporcionam um elevado nível de segurança, transparência e eficiência na transferência de instrumentos financeiros. Neste caso, os CSD mais comuns incluem a Euroclear, a Clearstream ou a Depository Trust & Clearing Corporation (DTCC).
Função do CSD: O CSD atua como intermediário que facilita a transferência da MTN entre o comprador e o vendedor. Uma vez estabelecido o contrato de compra, ocorrem os seguintes passos:
- Entrega contra Pagamento (DvP): A MTN só é entregue ao comprador (o cliente) após a realização do pagamento. O CSD assegura a transferência sincronizada do título e dos fundos, reduzindo o risco de contraparte.
- Transferência eletrónica: A MTN é transferida eletronicamente da conta de custódia do vendedor para a conta de custódia do comprador junto da CSD (por exemplo, uma conta Euroclear).
- Confirmação: O CSD fornece a ambas as partes uma confirmação da transferência, assegurando que a titularidade do valor mobiliário foi alterada.
C. Pagamento através de RTGS (Real-Time Gross Settlement)
O pagamento da aquisição das MTN é habitualmente processado através de um sistema de liquidação bruta em tempo real (RTGS), que permite a liquidação imediata e definitiva dos fundos. Os sistemas RTGS são utilizados para transações de elevado montante e são normalmente operados por bancos centrais.
Características do RTGS:
- Liquidação imediata: Os pagamentos são liquidados individualmente e em tempo real, o que significa que os fundos são transferidos instantaneamente e não podem ser revertidos.
- Caráter definitivo do pagamento: a transferência de fundos é irrevogável, o que confere segurança a ambas as partes.
A combinação de um CSD para a transferência de valores mobiliários e de um RTGS para o pagamento proporciona um ambiente de transação seguro e em tempo real, minimizando os riscos associados a atrasos de liquidação ou ao incumprimento de contrapartes.
7. Transferência Final de Fundos
O pagamento e a entrega ocorrem em simultâneo na data de liquidação (DvP), de modo que o cliente paga apenas contra a receção dos valores mobiliários.
8. Custódia Pós-Transação e Utilização
Após a liquidação, as MTN ficam detidas na conta de custódia do cliente junto do IFB.
9. Reporte Regulamentar e Fiscalidade
Por último, o cliente tem de cumprir as obrigações regulamentares e tratar as implicações fiscais decorrentes da transação.
Compra e Venda de MTN: Preços de Mercado, Descontos de Emissão e Notas com Desconto
As MTN são compradas e vendidas a preços de mercado, que dependem do cupão, da maturidade residual, da qualidade de crédito do emitente e das yields vigentes. No mercado secundário, uma nota com cupão baixo negoceia abaixo do valor nominal quando as yields subiram. No mercado primário, cada emissão estruturada comporta uma margem entre o preço recebido pelo emitente e o preço a que as notas são colocadas – caso contrário, nenhum banco obteria qualquer rendimento com a mesma. Este spread bruto (comissões de gestão, de subscrição e de colocação, ou o desconto de reoferta) é repartido entre os lead managers, os dealers e corretores e o IFB enquanto estruturador, sendo por vezes parte do mesmo repercutida nos clientes sob a forma de desconto sobre o preço de emissão. O desconto fica documentado nos termos finais ou no suplemento de preço. Além disso, as notas de desconto são emitidas abaixo do valor nominal por conceção e reembolsadas ao valor nominal na maturidade: são exemplos os bilhetes do Tesouro dos EUA e as notas de desconto da International Finance Corporation (IFC, membro do Grupo Banco Mundial), emitidas em dólares dos EUA e em renminbi offshore, com maturidades desde overnight até 360 dias. A dimensão de um desconto não é, por si só, o critério de legitimidade: em produtos estruturados de longo prazo, uma margem de estruturação de 1–2% ao ano soma mais de 10–20% do valor nominal ao longo de dez anos, e um desconto correspondente, concedido antecipadamente sobre o preço de emissão, pode ser inteiramente legítimo. O que importa é o próprio instrumento: o IFB estrutura e coloca notas com um emitente identificável, um ISIN e liquidação através de um sistema de compensação reconhecido.
Para os clientes, o IFB executa compras e vendas de MTN através de sistemas de compensação reconhecidos (Euroclear, Clearstream, DTC) com entrega contra pagamento, após análise integral de KYC/AML do cliente e verificação dos valores mobiliários através do ISIN e do extrato de custódia.
Navegar no mundo das Medium Term Notes (MTN) exige um parceiro com experiência excecional, alcance global e empenho nas suas necessidades específicas. É aqui que intervém o International Finance Bank (IFB). Apoiamos as empresas que pretendem diversificar as suas fontes de financiamento através de programas de MTN. A nossa equipa altamente qualificada proporciona uma análise aprofundada do mercado e sólidas estratégias de gestão de risco, para que possa tirar o máximo partido das oportunidades flexíveis e económicas que as MTN oferecem.
Escolher o IFB como emitente ou banco intermediário de MTN significa ter acesso a uma equipa dedicada a conceber soluções financeiras à medida. Compreendemos a importância da flexibilidade num ambiente empresarial rápido e imprevisível. Com o nosso programa de MTN, tem a possibilidade de personalizar a estrutura, a moeda e o calendário das suas notas em função das suas necessidades específicas. Trabalhamos para colocar as suas notas junto de investidores adequados. Num mundo financeiro cada vez mais complexo, deixe que o IFB seja o seu guia, ajudando-o a concretizar todo o potencial das Medium Term Notes para impulsionar a sua atividade.
Pretende saber mais para compreender como são calculados os Instrumentos Financeiros?
The Handbook of Financial Instruments
Matemática dos mercados financeiros
Modelização, Valorização e Questões de Risco de Instrumentos Financeiros e Derivados
Dominar os cálculos financeiros
Um guia passo a passo da matemática dos instrumentos dos mercados financeiros