Banca de Investimento
Fusões e Aquisições
Panorâmica do Processo de Fusões e Aquisições
O processo de fusões e aquisições (M&A) comporta numerosas etapas e pode frequentemente demorar entre 6 meses e vários anos a concluir. De seguida, descreveremos o processo de aquisição do início ao fim, apresentaremos os vários tipos de aquisições (estratégicas vs. financeiras), analisaremos a importância das sinergias (sinergias tangíveis e intangíveis) e identificaremos os custos de transação.
Processo de F&A em 10 Etapas
Se trabalha em banca de investimento ou em desenvolvimento corporativo, terá de definir um processo de fusões e aquisições (M&A) a seguir. Aconselhamos os nossos clientes sobre as várias etapas de M&A deste processo.
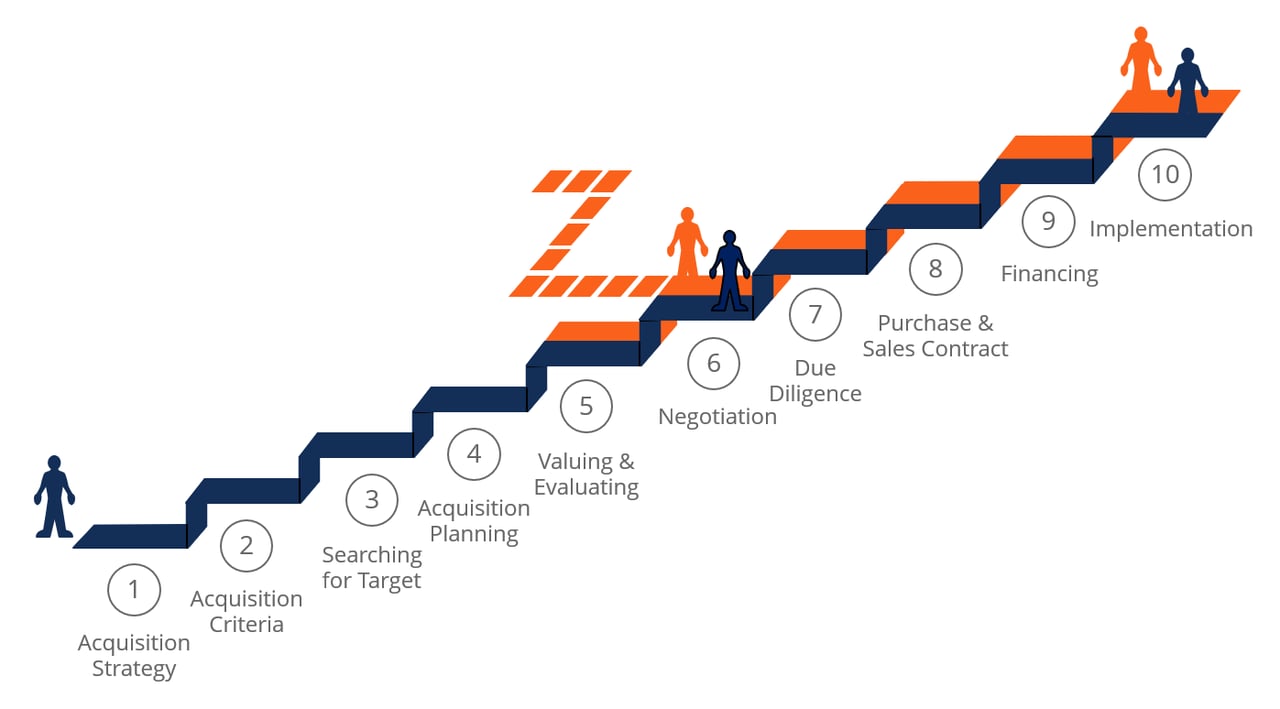
Um processo típico de operação de F&A (fusões e aquisições) compreende dez etapas:
- Definir uma estratégia de aquisição – A definição de uma boa estratégia de aquisição depende de o adquirente ter uma ideia clara do que espera obter com a aquisição, ou seja, qual o seu objetivo empresarial ao adquirir a sociedade-alvo (por exemplo, alargar as linhas de produtos ou obter acesso a novos mercados)
- Definir os critérios de pesquisa de F&A – Determinar os critérios fundamentais para identificar potenciais empresas-alvo (por exemplo, margens de lucro, localização geográfica ou base de clientes)
- Pesquisa de potenciais alvos de aquisição – O adquirente utiliza os critérios de pesquisa que definiu para procurar e, em seguida, avaliar potenciais sociedades-alvo
- Início do planeamento da aquisição – O adquirente contacta uma ou mais sociedades que correspondam aos seus critérios de pesquisa e que pareçam oferecer bom valor; o objetivo das conversações iniciais é obter mais informação e aferir a recetividade da sociedade-alvo a uma fusão ou aquisição
- Realizar a análise de avaliação – Assumindo que o contacto inicial e as conversações decorrem favoravelmente, o adquirente solicita à sociedade-alvo que forneça informação substancial (demonstrações financeiras atuais, etc.) que lhe permita avaliar mais aprofundadamente a sociedade-alvo, quer enquanto negócio autónomo, quer enquanto alvo de aquisição adequado
- Negociações – Após a elaboração de vários modelos de avaliação da sociedade-alvo, o adquirente deverá dispor de informação suficiente para formular uma oferta razoável; uma vez apresentada a oferta inicial, as duas sociedades podem negociar os termos com maior pormenor
- Diligência Devida em operações de fusões e aquisições – A Diligência Devida é um processo exaustivo que tem início quando a oferta é aceite; visa confirmar ou corrigir a avaliação do adquirente quanto ao valor da sociedade-alvo, mediante um exame e uma análise pormenorizados de todos os aspetos da sua atividade – indicadores financeiros, ativos e passivos, clientes, recursos humanos, etc.
- Contrato de compra e venda – Partindo do princípio de que a diligência devida é concluída sem problemas ou preocupações significativas, o passo seguinte consiste em celebrar um contrato final de compra e venda; as partes tomam a decisão final quanto ao tipo de contrato de aquisição, seja de ativos ou de ações
- Estratégia de financiamento da aquisição – O adquirente terá, naturalmente, analisado as opções de financiamento da operação numa fase anterior, mas os pormenores do financiamento ficam normalmente definidos após a assinatura do contrato de compra e venda
- Conclusão e integração da aquisição – A operação de aquisição é concluída e as equipas de gestão da sociedade-alvo e do adquirente trabalham em conjunto no processo de fusão das duas empresas
Estruturação de uma Operação de Fusões e Aquisições
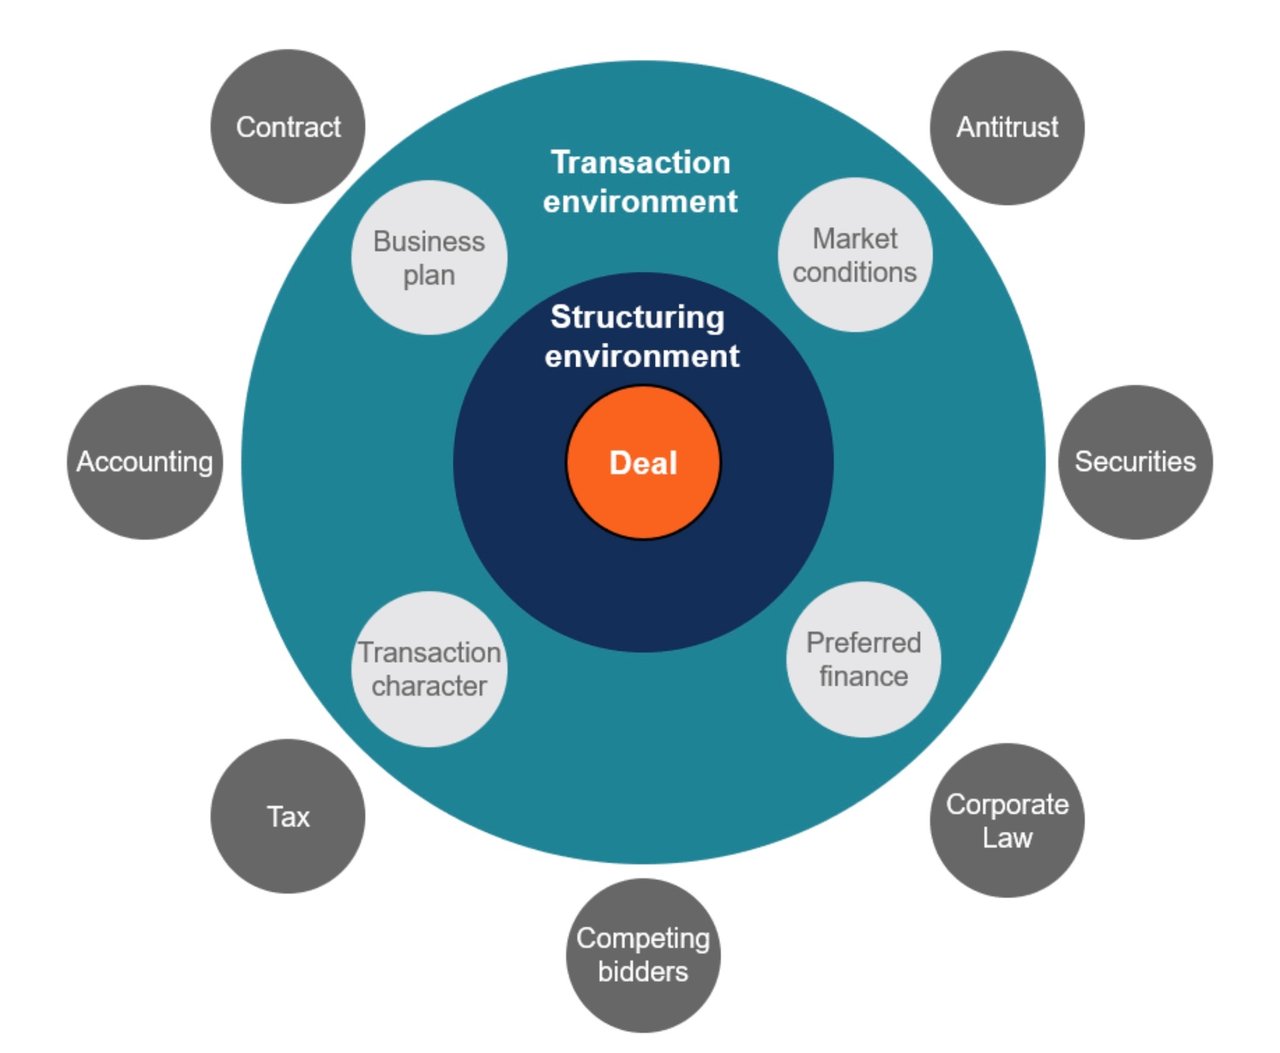
Uma das etapas mais complexas do processo de fusões e aquisições é a correta estruturação da operação. Há muitos fatores a considerar, tais como
- leis da concorrência,
- regulamentação em matéria de valores mobiliários,
- direito das sociedades,
- licitantes concorrentes,
- implicações fiscais,
- questões contabilísticas,
- condições de mercado,
- formas de financiamento, e
- pontos de negociação específicos da própria operação de fusão e aquisição.
Na estruturação de operações, os documentos de maior relevância são o Term Sheet (utilizado para a captação de fundos) e a Carta de Intenções (LOI), que define as condições essenciais da operação proposta.
Proponentes concorrentes em operações de fusões e aquisições
A grande maioria das aquisições é competitiva ou potencialmente competitiva. As sociedades têm normalmente de pagar um «prémio» para adquirir a sociedade-alvo, o que implica ter de oferecer mais do que os proponentes concorrentes. Para justificar o pagamento de um valor superior ao dos proponentes concorrentes, a sociedade adquirente tem de ser capaz de retirar da aquisição um benefício superior ao dos restantes proponentes no processo de fusões e aquisições (ou seja, gerar maiores sinergias ou ter uma justificação estratégica mais forte para a transação).
Compradores Estratégicos vs. Compradores Financeiros em Operações de Fusões e Aquisições
Nas operações de fusões e aquisições (M&A), existem tipicamente dois tipos de adquirentes: estratégicos e financeiros. Os adquirentes estratégicos são outras sociedades, frequentemente concorrentes diretos ou empresas que operam em setores adjacentes, de modo que a sociedade-alvo se integraria harmoniosamente na atividade principal do adquirente. Os adquirentes financeiros são compradores institucionais, como as sociedades de private equity, que pretendem deter, mas não gerir diretamente, o alvo da aquisição. Os adquirentes financeiros recorrem frequentemente a alavancagem para financiar a aquisição, realizando uma aquisição alavancada (leveraged buyout, LBO).
Análise de Fusões e Aquisições
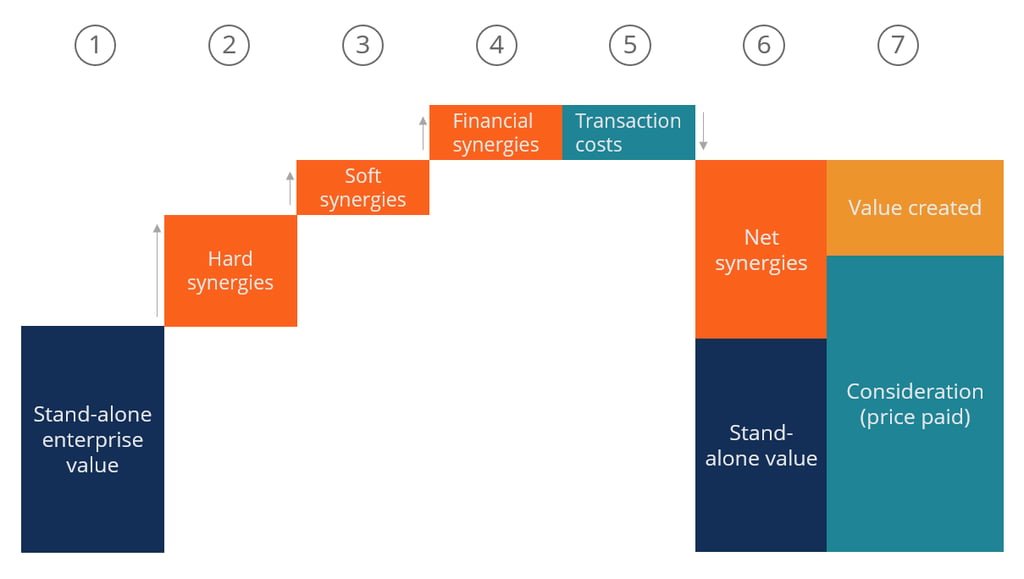
Uma das etapas mais importantes do processo de fusões e aquisições (M&A) consiste em analisar e avaliar os alvos de aquisição. Tal envolve habitualmente duas fases: a avaliação do alvo numa base autónoma e a avaliação das potenciais sinergias da operação.
Na avaliação de sinergias, há dois tipos a considerar: as sinergias firmes e as sinergias incertas. As sinergias firmes são poupanças de custos diretas a concretizar após a conclusão do processo de fusão e aquisição. As sinergias firmes, também designadas sinergias operacionais, são benefícios praticamente certos decorrentes da fusão ou aquisição, como as poupanças salariais resultantes da eliminação de pessoal redundante entre a empresa adquirente e a empresa-alvo. As sinergias incertas, geralmente sinergias de receitas, são aumentos de receitas que o adquirente espera concretizar após o fecho da operação. Dizem-se «incertas» porque a concretização destes benefícios não é tão segura como a das poupanças de custos das sinergias firmes.
Deseja saber mais?
Fusões, Aquisições
Desinvestimentos e outras Reestruturações
Fusões e Aquisições
De A a Z
Fusões, Aquisições
e Reestruturações Empresariais