Traçar o Caminho para o Sucesso Colaborativo: os Serviços de Banca Grossista do IFB para Instituições Financeiras
No ambiente em constante mutação das finanças, a colaboração e as alianças estratégicas constituem pilares de crescimento e inovação. O International Finance Bank (IFB) reconhece o papel decisivo destas parcerias, estendendo a sua gama completa de serviços de banca por grosso não apenas a empresas e entidades governamentais, mas também a outros bancos e instituições financeiras. Este enfoque reforçado responde às necessidades específicas destas entidades, facilitando a sua expansão, a eficiência operacional e a diversificação de serviços. Através de exemplos concretos, o presente artigo analisa a profundidade dos serviços de banca por grosso do IFB para instituições financeiras, evidenciando o seu potencial transformador.
Banca Grossista: Um Catalisador para as Instituições Financeiras
Os serviços bancários por grosso destinados a bancos e instituições financeiras vão além das ofertas convencionais, proporcionando soluções financeiras especializadas, concebidas para operações de grande escala e para a gestão financeira estratégica. Estes serviços são essenciais para promover a colaboração interbancária, melhorar a gestão de liquidez e facilitar as atividades de comércio e de investimento internacionais.
Soluções de Banca Grossista à Medida do IFB para Instituições Financeiras
Banca Correspondente: Reforçar as Redes Globais
Imagine um banco regional que pretende alargar a sua presença e oferecer serviços bancários internacionais aos seus clientes. Através dos serviços de banca correspondente do IFB, este banco pode recorrer às relações de correspondência do IFB para facilitar operações transfronteiriças, operações cambiais e serviços de comércio internacional, reforçando a sua vantagem competitiva e o seu alcance de mercado.
Gestão de Liquidez: Estabilidade e Crescimento
Considere uma instituição financeira confrontada com o desafio de otimizar a sua liquidez, de modo a assegurar a estabilidade operacional e a facilitar o crescimento. As soluções de gestão de liquidez do IFB constituem um apoio decisivo, ao proporcionarem instrumentos e estratégias sofisticados para a gestão eficiente de ativos e passivos, permitindo à instituição cumprir as suas obrigações de curto prazo e investir em oportunidades de longo prazo.
Soluções de Gestão de Risco: Gerir a Volatilidade do Mercado
Para as entidades financeiras que enfrentam a complexidade dos riscos de mercado, de crédito e operacional, o IFB oferece soluções personalizadas de gestão de risco. Desde swaps de taxas de juro até instrumentos de cobertura cambial, o IFB permite a estas instituições mitigar riscos, assegurando a sua estabilidade financeira e a segurança dos ativos dos seus clientes.
Serviços de Compensação e Liquidação: Facilitar o Bom Funcionamento das Transações
Nas transações interbancárias, a eficiência e a fiabilidade são primordiais. Os serviços de compensação e liquidação do IFB asseguram que as transações financeiras entre instituições são executadas de forma fluida e rigorosa, reduzindo os riscos de liquidação e aumentando a rapidez das transações, melhorando assim a eficiência operacional global.
Crédito Sindicado e Financiamento de Projetos: Viabilizar Empreendimentos Colaborativos
Imagine vários bancos a unirem-se para financiar um projeto de infraestruturas de grande escala que nenhuma instituição, isoladamente, poderia suportar. O IFB pode participar em empréstimos sindicados e no financiamento de projetos na qualidade de arranjador ou de participante, disponibilizando o capital e a coordenação necessários à concretização de tais empreendimentos, promovendo assim o êxito colaborativo e o desenvolvimento económico.
A Vantagem Estratégica de uma Parceria com o IFB
Os serviços bancários grossistas do IFB para instituições financeiras refletem o compromisso de promover o sucesso colaborativo e de reforçar as capacidades das instituições parceiras. Ao recorrerem à experiência, às relações de banca correspondente e às soluções financeiras do IFB, os bancos e as instituições financeiras podem abrir novas vias de crescimento, diversificar os seus serviços e consolidar a sua posição no mercado.
Iniciar um Percurso de Colaboração com o IFB
Na intrincada rede das finanças globais, as alianças estratégicas estabelecidas entre instituições financeiras abrem caminho ao sucesso partilhado e à inovação. O IFB convida os bancos e as entidades financeiras a explorarem a amplitude dos serviços bancários por grosso concebidos especificamente para as suas necessidades. Em conjunto, podemos dominar a complexidade dos mercados financeiros, aproveitar oportunidades de crescimento e alcançar as nossas ambições coletivas. Contacte hoje o IFB para descobrir de que forma os nossos serviços bancários por grosso podem transformar a trajetória da sua instituição e catalisar um futuro de prosperidade colaborativa.
Contas Correspondentes Nostro-Vostro do IFB para outras Instituições Financeiras/Bancos
O estabelecimento de uma relação de contas nostro-vostro com um International Finance Bank (IFB) compreende um processo minuciosamente detalhado, que exige a apresentação de documentação completa. A documentação segue as normas internacionais de banca correspondente – a Recomendação 13 do FATF, as orientações do Comité de Basileia sobre a gestão prudente dos riscos de branqueamento de capitais e de financiamento do terrorismo e o Questionário de Diligência Devida em matéria de Banca Correspondente (CBDDQ) do Grupo Wolfsberg – e assegura o estabelecimento de uma relação operacional transparente, segura e eficiente entre os bancos correspondentes.
1. Documentação Societária:
- Ato Constitutivo ou Estatutos: Documentos legais que comprovam a constituição do banco, incluindo a sua denominação legal, estrutura e objeto social.
- Licença de Atividade: Comprovativo da autorização do banco para operar na respetiva jurisdição.
- Certificado de Boa Posição (Certificate of Good Standing): Atesta o cumprimento, por parte do banco, das leis e regulamentos locais.
- Deliberação do Conselho de Administração: Decisão formal do conselho de administração do banco que autoriza a abertura da conta e designa as pessoas habilitadas a outorgar o acordo em nome do banco.
2. Demonstrações Financeiras:
- Demonstrações Financeiras Auditadas (Últimos 2-3 Exercícios): Relatórios completos, incluindo balanços, demonstrações de resultados e demonstrações de fluxos de caixa, auditados por uma sociedade de contabilidade de reconhecido prestígio.
- Demonstrações Financeiras Intercalares (se aplicável): Demonstrações financeiras trimestrais ou semestrais mais recentes, caso a última demonstração auditada seja antiga.
3. Documentação operacional:
- Perfil do Banco: Descrição pormenorizada do banco, incluindo a sua história, presença no mercado, tipos de atividades desenvolvidas e cobertura geográfica.
- Documentos da Política de AML/KYC: Documentação que comprove as políticas e os procedimentos de prevenção do branqueamento de capitais (AML) e de conhecimento do cliente (KYC) do banco.
- Políticas de Gestão de Risco: Descrição das estratégias de avaliação e gestão de risco do banco, incluindo controlos de risco de crédito, de mercado e operacional.
4. Informação sobre Propriedade e Gestão:
- Declaração de Beneficiário Efetivo Último (UBO): Divulgação dos beneficiários efetivos últimos do banco, normalmente as pessoas singulares ou entidades que detêm ou controlam mais do que uma percentagem especificada do capital do banco.
- Perfis da Direção de Topo: Biografias e qualificações dos principais responsáveis pela gestão do Banco, com ênfase na sua competência e experiência no setor bancário.
5. Documentação Jurídica e de Conformidade:
- Conformidade e Aprovação Regulamentar: Documentos que comprovem o cumprimento da regulamentação bancária internacional, incluindo licenças para operar em mercados estrangeiros, se aplicável.
- Pareceres Jurídicos: Sempre que necessário, pareceres jurídicos relativos à capacidade do banco para estabelecer uma relação nostro-vostro, tipicamente elaborados por consultores jurídicos.
6. Requisitos Técnicos e Operacionais:
- Capacidades de sistemas e operacionais: descrição geral da infraestrutura técnica do banco para o tratamento de operações, a elaboração de relatórios e a comunicação com o IFB.
- Códigos SWIFT/BIC: Códigos de Identificação Bancária (BIC) ou códigos SWIFT, que facilitam as transações internacionais.
- Questionário de Diligência Devida: CBDDQ Wolfsberg preenchido, com informação detalhada sobre as operações, a governação e as práticas de gestão de risco do banco.
7. Documentação de Prevenção do Branqueamento de Capitais (AML) e do Financiamento do Terrorismo (CTF):
- Documentação do Programa AML/CTF: Descrição pormenorizada dos programas do banco de combate ao branqueamento de capitais e ao financiamento do terrorismo, incluindo a identificação de clientes, a monitorização de transações e os procedimentos de comunicação.
- Relatórios Independentes de Auditoria AML/CTF: Relatórios de auditorias independentes aos programas AML/CTF do banco, que evidenciam a conformidade com as normas internacionais.
8. Informações de Contacto e de Ligação Operacional:
- Dados de Contacto: Nomes, cargos e informações de contacto dos interlocutores principais para comunicações operacionais, jurídicas e de conformidade.
- Acordos Operacionais: Acordos detalhados que definem os aspetos operacionais da relação nostro-vostro, incluindo instruções de liquidação, estruturas de comissões e procedimentos de reconciliação.
9. Medidas de Segurança e de Prevenção da Fraude:
- Políticas e Procedimentos de Cibersegurança: Documentação que descreve as medidas de cibersegurança do banco, incluindo a proteção de dados, os planos de resposta a violações e as auditorias de segurança periódicas.
- Estratégias de Prevenção da Fraude: Estratégias e instrumentos pormenorizados utilizados pelo Banco para detetar e prevenir a fraude, incluindo mecanismos de fraude interna e externa.
10. Infraestrutura de Tecnologias de Informação (TI):
- Descrição Geral dos Sistemas Informáticos: Descrições detalhadas dos sistemas informáticos utilizados, incluindo os sistemas bancários centrais, os sistemas de gestão da relação com o cliente (CRM) e quaisquer serviços de terceiros.
- Planos de Continuidade de Negócio e de Recuperação em Caso de Desastre: Documentação que demonstre a preparação do banco para falhas dos sistemas informáticos, catástrofes naturais ou outras perturbações da atividade.
11. Catálogo de Produtos e Serviços:
- Descrição Pormenorizada dos Serviços: Lista completa e descrição dos produtos e serviços oferecidos, com enfoque nas transações internacionais e em quaisquer serviços específicos relacionados com acordos nostro-vostro.
- Estruturas de Comissões e Políticas de Preços: Explicação pormenorizada das comissões associadas às transações internacionais, à manutenção de contas e a outros serviços conexos.
12. Conformidade Regulamentar e Supervisão:
- Registos de Formação em Conformidade: Documentação dos programas contínuos de formação em conformidade destinados aos colaboradores, em particular aos envolvidos em operações bancárias internacionais.
- Relatórios de auditoria externa e interna: Relatórios de auditoria recentes que fornecem informação sobre o cumprimento, por parte do banco, da regulamentação financeira, da integridade operacional e das práticas de gestão de risco.
Documentação Complementar que o IFB Pode Solicitar:
1. Documentação de Candidatura e Aprovação:
- Aprovações Regulamentares: Qualquer aprovação de que o banco requerente necessite do seu próprio regulador para a relação, quando aplicável.
- Notificações de Aprovação: Cópias dessas aprovações.
2. Documentação de Conformidade Regulamentar:
- Apresentação do Quadro Completo de AML/CTF: Apresentação pormenorizada do quadro de AML/CTF do banco, incluindo políticas, procedimentos e eficácia do programa.
- Avaliação do Risco da Banca Correspondente Estrangeira: Avaliação documentada dos riscos associados à relação de banca correspondente estrangeira, incluindo os riscos geográficos, o risco da base de clientes e o risco dos produtos e serviços.
3. Relatórios Financeiros e Operacionais:
- Relatórios de Adequação de Capital: Relatórios que demonstram o cumprimento, por parte do banco, dos requisitos internacionais de capital, assegurando a estabilidade financeira.
- Relatórios de Liquidez: Análise da posição de liquidez do banco para fazer face às obrigações de curto prazo e às necessidades operacionais.
- Relatórios de Exposição Cambial: Documentação da exposição do banco a riscos cambiais, incluindo as medidas tomadas para os mitigar.
4. Documentação de Propriedade e Controlo:
- Diligência Devida Reforçada (Enhanced Due Diligence, EDD) sobre os Beneficiários Efetivos: Relatórios pormenorizados de EDD sobre os beneficiários efetivos do banco, especialmente os que detenham controlo ou influência significativos sobre as operações do banco.
5. Documentação de Integridade e Segurança Operacional:
- Relatórios de Gestão do Risco Operacional: Relatórios detalhados sobre as estratégias de gestão do risco operacional do banco e a respetiva eficácia na mitigação de riscos.
- Relatórios de Auditoria à Segurança da Informação: Relatórios de auditoria independentes que avaliam a solidez das medidas de segurança da informação do banco face a potenciais ameaças cibernéticas.
6. Correspondência com os reguladores:
- Respostas a Pedidos das Autoridades de Supervisão: Cópias das respostas a pedidos de informação ou esclarecimento das autoridades de supervisão.
- Documentação de Resolução de Questões de Conformidade: Documentação de quaisquer questões de Conformidade identificadas pelas autoridades de supervisão e das subsequentes resoluções ou medidas corretivas adotadas pelo banco.
O processo de compilação e apresentação deste vasto conjunto de documentos exige uma abordagem rigorosa, assegurando que todos os aspetos das operações do banco, das suas estratégias de gestão de risco e dos seus quadros de conformidade são comunicados com transparência tanto ao IFB como às entidades reguladoras competentes. Esta documentação exaustiva serve não só como prova da integridade operacional do banco e do seu compromisso com a conformidade regulamentar, mas também como alicerce de uma relação bancária internacional fiável e segura.
Volume Ótimo de Fundos a Manter junto do IFB
O volume ótimo de fundos que um banco deve manter junto do seu banco correspondente depende de uma multiplicidade de fatores, cada um merecedor de ponderação rigorosa. Esta determinação é profundamente influenciada pelo volume transacional do banco em causa, bem como por outras variáveis, incluindo, entre outras, a velocidade das transações, a natureza das solicitações da sua clientela e os requisitos regulamentares a que deve dar cumprimento.
Fatores a Considerar:
- Volume e Velocidade das Transações: O montante de fundos necessário é diretamente proporcional ao volume e à velocidade das transações processadas. Um maior volume de transações, ou um ritmo mais acelerado, exige uma reserva mais elevada para assegurar a liquidez e facilitar um processamento fluido.
- Natureza das Transações: A tipologia das transações (se são predominantemente nacionais ou internacionais, o montante médio por transação e as moedas envolvidas) desempenha igualmente um papel decisivo. As transações internacionais, por exemplo, podem implicar considerações adicionais, como as reservas em divisas e o cumprimento das normas dos bancos correspondentes nas diferentes jurisdições.
- Requisitos Regulamentares: Os requisitos regulamentares, como as reservas obrigatórias, os rácios de liquidez e os rácios de adequação de fundos próprios, devem ser escrupulosamente observados. Estas regras destinam-se a garantir a solvabilidade e a liquidez do banco, exigindo, por isso, um determinado montante mínimo de fundos mantidos junto do banco correspondente.
- Estratégias de Gestão de Risco: A abordagem do banco à gestão de risco, em particular ao risco de liquidez e ao risco de crédito, influencia o volume de fundos mantidos junto do banco correspondente. Uma estratégia mais conservadora pode privilegiar reservas mais elevadas, para fazer face a choques inesperados ou a solicitações imprevistas.
- Custos operacionais e eficiência: Os custos operacionais associados à manutenção de saldos junto de bancos correspondentes, incluindo as comissões de transação e o custo de oportunidade de manter fundos em reserva em vez de os investir, têm de ser criteriosamente ponderados face à necessidade de liquidez.
Cálculo do Volume Ótimo:
Para calcular o volume ótimo de fundos a manter junto de um banco correspondente, um banco poderá recorrer a modelos estatísticos e financeiros que incorporem os fatores acima referidos. Estes modelos poderão utilizar dados históricos para prever volumes de transações e necessidades de liquidez, ajustados em função de alterações previstas nas condições de mercado ou na estratégia de negócio.
Como orientação própria do IFB para clientes de banca correspondente, recomendamos uma reserva equivalente a pelo menos 15% do seu volume mensal de transações, ou ao montante máximo de transações previsto num determinado mês, consoante o que for superior. Esta regra visa assegurar que o banco dispõe de liquidez suficiente para satisfazer as suas necessidades operacionais num conjunto diversificado de circunstâncias, protegendo-o assim contra potenciais insuficiências de liquidez.
Esta reserva estratégica permite ao banco gerir as suas operações diárias de forma regular, satisfazer necessidades imprevistas e atravessar períodos de tensão financeira com resiliência. A escolha do valor mais elevado entre 15% das transações mensais e o montante máximo previsto por transação assegura uma posição de liquidez sólida, tendo em conta tanto os fluxos transacionais habituais como as eventuais necessidades de pico.
Comissões e Custos Indicativos Associados às Contas Nostro
Comissões da Conta Nostro (indicativas)
| Item | Descrição | Comissão |
|---|---|---|
| Comissão de Ativação de Conta | Cobrada aquando da constituição da conta nostro e em cada aniversário da respetiva ativação | EUR 25 000 por ano |
| Saldo Mínimo | Reserva sem juros a manter em permanência | EUR 500 000 (permanente) |
| Comissão mensal de manutenção | Administração de contas | 500 EUR por mês |
| Comissão por transação recebida | Por cada crédito SWIFT recebido | EUR 10 por transação |
| Comissão por transação de saída | Por débito SWIFT de saída | EUR 20 por operação |
| Margem cambial | Margem sobre as taxas médias de mercado (mid-market) | Normalmente 0,15%–0,30% do capital |
| Encargos adicionais de bancos correspondentes | Quando estejam envolvidos correspondentes terceiros | EUR 25–75 por ocorrência |
| Comissões de mensagens SWIFT | Mensagens não transacionais (por exemplo, mensagens de formato livre e mensagens de investigação) | EUR 5 por mensagem |
| Comissão de confirmação de auditoria | Confirmações de contas auditadas, anualmente | EUR 200 por confirmação |
| Encargos por discrepâncias e investigações | Investigação de discrepâncias em operações | EUR 50 por hora (faturados em frações de 30 minutos) |
Poderão ser aplicáveis comissões adicionais por ferramentas avançadas de reporte, integrações API ou serviços automatizados de reconciliação.
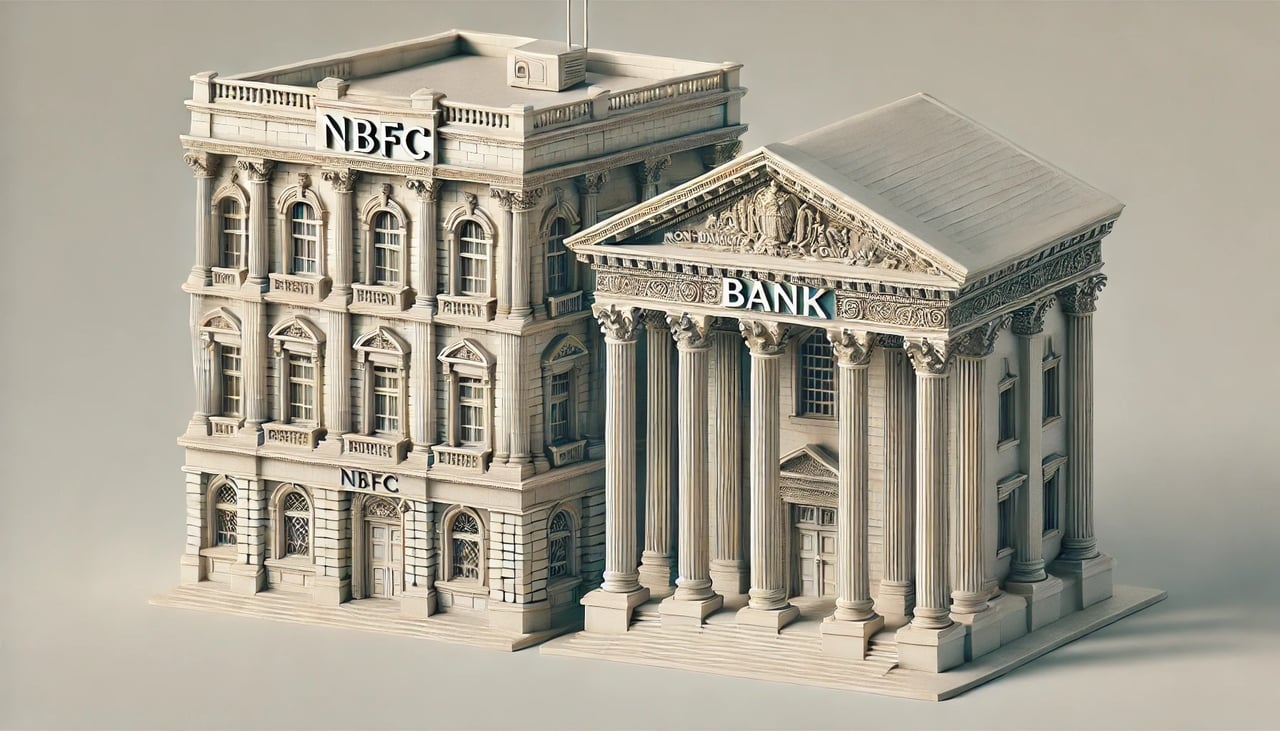
Quem mais pode estabelecer uma Relação de Banca Correspondente?
Outras entidades, além dos bancos tradicionais, podem abrir contas de banca correspondente, embora tal seja relativamente raro e esteja frequentemente sujeito a um escrutínio regulamentar rigoroso. Estas entidades podem incluir:
- Instituições Financeiras: Instituições financeiras não bancárias (NBFI) ou sociedades financeiras não bancárias (NBFC), como cooperativas de crédito, associações de poupança e crédito e corretoras, podem abrir contas de correspondente, sobretudo para facilitar operações internacionais ou aceder a determinados serviços bancários.
- Prestadores de Serviços de Pagamento: As empresas que prestam serviços de processamento de pagamentos, como o PayPal ou a Stripe, podem constituir contas correspondentes para simplificar os pagamentos e as liquidações transfronteiriços.
- Empresas Fintech: As empresas fintech emergentes, em particular as que atuam em transferências internacionais de dinheiro, carteiras digitais e plataformas de troca de criptomoedas, poderão recorrer a relações de banca correspondente para colmatar lacunas entre diferentes sistemas financeiros.
- Centros de Tesouraria Empresarial: As grandes empresas multinacionais com operações de tesouraria sofisticadas podem constituir contas correspondentes para gerir a liquidez global e otimizar as suas operações financeiras transfronteiriças.
- Operadores de Câmbio: As empresas especializadas na negociação cambial podem utilizar contas de correspondente para facilitar grandes volumes de transações internacionais em divisas.
Considerações Regulamentares
As entidades externas à banca tradicional devem cumprir requisitos regulamentares rigorosos, incluindo:
- Regulamentação em matéria de Prevenção do Branqueamento de Capitais (AML) e Conhecimento do Cliente (KYC): O cumprimento das leis em matéria de AML e KYC é essencial para prevenir atividades ilícitas, como o branqueamento de capitais e o financiamento do terrorismo.
- Estabilidade Financeira: Demonstrar aos reguladores e aos bancos correspondentes a estabilidade financeira e a adequação dos processos de gestão de risco.
- Licenciamento e Autorização: Obter as licenças e aprovações necessárias junto das respetivas autoridades reguladoras financeiras locais competentes e manter-se em situação regular.
Potenciais Desafios e Riscos
- Escrutínio Regulamentar: As entidades não bancárias poderão ficar sujeitas a um escrutínio regulamentar mais exigente, tornando o processo mais moroso e oneroso.
- Risco Reputacional: Estabelecer relações de banca correspondente sem uma reputação sólida ou um estatuto regulamentar adequado pode implicar riscos reputacionais, resultando na recusa de acesso por parte do banco correspondente.
- Complexidade Operacional: A gestão de contas correspondentes implica a gestão de regulamentação bancária internacional e de protocolos operacionais complexos.
Tipos de Contas de Bancos Correspondentes
No IFB, trabalhamos com bancos correspondentes selecionados para facilitar a intermediação financeira transfronteiriça, as liquidações cambiais, os corredores de liquidez e a gestão de tesouraria institucional. O nosso quadro de Banca Correspondente observa rigorosamente as normas internacionais de Conformidade, oferecendo simultaneamente tipos de conta estruturados, adaptados a uma variedade de parceiros institucionais e interbancários.
Apresenta-se seguidamente uma panorâmica das principais estruturas de contas utilizadas pelo IFB e pelas nossas contrapartes em diferentes enquadramentos regulamentares.
1. Contas Nostro e Vostro
Estes são os pilares fundamentais da banca correspondente clássica, utilizados a nível mundial por instituições financeiras para prestar serviços de liquidação e de compensação de numerário em jurisdições e moedas estrangeiras.
Conta Nostro (“a nossa conta junto de si”)
- Uma Conta Nostro é detida pelo IFB junto de um banco correspondente estrangeiro, tipicamente numa moeda estrangeira (por exemplo, USD, GBP, AED).
- Estas contas são essenciais para operações cambiais, liquidação multimoeda e pagamentos de financiamento do comércio internacional.
Conta Vostro («a vossa conta junto de nós»)
- Uma Conta Vostro é a imagem espelhada: é detida por um banco estrangeiro no IFB, em EUR, USD ou noutra moeda.
- Estas contas permitem que bancos estrangeiros efetuem e recebam pagamentos por conta dos seus clientes através do IFB e da sua rede de bancos correspondentes.
Caso de utilização: Um banco da África Oriental mantém junto do IFB uma Conta Vostro em EUR para efetuar e receber pagamentos em euros por conta dos seus clientes, executados através dos bancos correspondentes do IFB.
2. Contas Omnibus
Uma Conta Omnibus é uma estrutura de conta agregada que reúne os saldos e as transações de vários clientes ou subentidades subjacentes numa única conta mantida por um intermediário autorizado: tipicamente uma corretora, um gestor de património, um banco estrangeiro ou um depositário.
As contas omnibus são frequentemente utilizadas em ambientes de compensação de valores mobiliários, banca de investimento e custódia de ativos digitais.
Características principais
- Sem segregação direta de subcontas nos livros do IFB (apenas o titular omnibus se encontra registado).
- As responsabilidades de KYC/AML ao nível dos clientes subjacentes cabem ao titular da conta global (omnibus).
- A reconciliação diária e protocolos de plena transparência são obrigatórios.
Requisitos Regulamentares
O IFB aceita estruturas omnibus apenas de:
- Corretoras ou empresas de investimento em conformidade com a MiFID II
- Bancos e custodiantes de jurisdições membros do FATF
- Prestadores de serviços de criptoativos autorizados ao abrigo do Regulamento da UE relativo aos Mercados de Criptoativos (MiCA)
Monitorização Contínua: todos os titulares de contas globais (omnibus) devem apresentar atestações trimestrais de conformidade KYC e facilitar inspeções transparentes (look-through) a pedido sobre a atividade das contas subjacentes.
3. Contas Correspondentes Aninhadas
As contas aninhadas envolvem a utilização de um banco correspondente intermediário para encaminhar operações internacionais por conta de um banco terceiro que não detém ele próprio uma conta direta junto do IFB.
Como Funciona
- O Banco A → mantém uma conta junto do
- Banco B → que dispõe de uma Conta Vostro direta junto do
- Banco C.
Riscos e Restrições
- As relações aninhadas estão sujeitas a um risco regulamentar acrescido, nomeadamente no que respeita a:
- Evasão a sanções
- Opacidade jurisdicional
- Potencial exposição a branqueamento de capitais e financiamento do terrorismo (ML/TF)
O IFB permite contas correspondentes aninhadas (nested) ao abrigo de acordos trilaterais específicos previamente aprovados, nos quais:
- A transparência integral está disponível para a instituição de origem (Banco A),
- O Banco B cumpre as exigências de divulgação do Pilar II/III de Basel III,
- O fluxo de fundos pode ser auditado de forma contínua.
4. Contas de Pagamento Intermediado (Payable-Through Accounts, PTAs)
As PTA são contas correspondentes através das quais os clientes particulares ou institucionais de um banco estrangeiro podem aceder diretamente aos serviços do IFB (por exemplo, transferências bancárias, conversão de moeda), contornando, na prática, a admissão direta de clientes pelo IFB.
As PTA são tratadas, a nível internacional, como de risco elevado; a legislação dos EUA, por exemplo, exige para as mesmas uma diligência devida reforçada (USA PATRIOT Act, secção 312).
Política do IFB
Devido ao risco extremo de branqueamento de capitais e financiamento do terrorismo e à falta de transparência, o IFB não oferece PTA ao abrigo de condições-padrão. Quando são admitidas exceções, estas são:
- Oferecido apenas a instituições financeiras regulamentadas
- Sujeito às obrigações de identificação transparente (look-through) ao nível do cliente
- Regida por acordos bilaterais específicos, com padrões de diligência devida alinhados com a OFAC e o FATF
5. Contas de Compensação e Liquidação
Estas contas são detidas em sistemas de bancos centrais, RTGS ou de compensação, pelo IFB ou pelos seus bancos correspondentes. Permitem o processamento em tempo real e a liquidação definitiva de:
- Pagamentos interbancários
- Operações com valores mobiliários
- Operações de tesouraria
Exemplos de Utilização
- Compensação em EUR (T2, EBA STEP2) através de acordos de correspondência bancária
- Compensação em USD (Fedwire, CHIPS) através de mecanismos de banca correspondente
- Sistemas RTGS locais para operações em moeda nacional em determinados países
Medidas de Segurança
- Todas as contas de compensação estão sujeitas a controlos de liquidez intradiária,
- Separação, por barreiras de informação, das atividades comerciais, e
- Supervisão do LCR/NSFR de Basel III.
Conformidade e Supervisão de Riscos
Todas as relações de Banca Correspondente são regidas pelos seguintes quadros normativos:
- 40 Recomendações do FATF
- Diretrizes do Comité de Basileia de Supervisão Bancária
- Dupla conformidade com a AMLD6 da UE e o RGPD
- Secção 312 do U.S. Patriot Act (para corredores em dólares dos Estados Unidos)
- Os requisitos do regulador do IFB, a Anjouan Offshore Finance Authority (AOFA)
As contas de correspondente são:
- Sujeito à classificação de risco no momento da integração do cliente
- Revisto no âmbito da recertificação anual de conformidade
- Monitorizado através de rastreio de transações em tempo real e
- Sujeito a direitos de suspensão imediata em caso de sinais de alerta (por exemplo, PEP, entidades sancionadas, aumentos repentinos do volume de transações)
Outros Tipos de Contas Institucionais no IFB
No IFB, oferecemos uma gama completa de estruturas de contas institucionais, adaptadas às necessidades específicas de bancos correspondentes, custodiantes, corretores-negociadores (broker-dealers), sociedades fiduciárias e intermediários financeiros regulados. Cada tipo de conta é concebido para apoiar os modelos operacionais dos nossos clientes, em conformidade com as normas regulamentares internacionais, com os requisitos de proteção dos ativos dos clientes e com rigorosos protocolos de prevenção do branqueamento de capitais.
Apresenta-se abaixo uma síntese dos principais tipos de conta disponíveis no IFB, com as respetivas características funcionais e contornos de conformidade.
1. Contas Omnibus
Uma conta ómnibus é uma estrutura de conta agregada, mantida por um intermediário financeiro regulado (como um banco custodiante, uma corretora ou um administrador de fundos) por conta de vários clientes subjacentes. Embora apenas o intermediário figure como titular da conta no registo contabilístico do IFB, este mantém a plena responsabilidade pela identificação, verificação e supervisão dos beneficiários efetivos.
Caso de utilização: custódia transfronteiriça de valores mobiliários, agregação institucional de operações cambiais ou agregação de ativos em plataformas de investimento.
Principais Características:
- Os dados do beneficiário efetivo são mantidos fora do registo (off-ledger)
- Exige licenciamento regulamentar e transparência em matéria de KYC
- Reconciliação diária e auditorias periódicas de transparência (look-through) obrigatórias
Entidades Admissíveis:
- Empresas de investimento da UE sujeitas à MiFID II
- Custodiantes alinhados com o FATF
- VASP institucionais (sujeitos a diligência devida reforçada)
2. Contas Segregadas (Dedicadas)
As contas segregadas são contas abertas em nome de um cliente final ou entidade jurídica específica, mantidas e evidenciadas diretamente no sistema contabilístico central do IFB. Esta estrutura assegura a plena separação jurídica dos ativos dos clientes e é frequentemente exigida ao abrigo dos quadros legais que regem os organismos de investimento coletivo, os acordos fiduciários ou os mandatos de gestão de património privado.
Caso de utilização: family offices de elevado património, veículos de fundos, administradores de fundos de pensões e estruturas de entidades de finalidade especial (SPV) que exijam a segregação de ativos.
Vantagens:
- Titularidade jurídica clara
- Segregação que, com a documentação jurídica adequada, pode sustentar a proteção em caso de insolvência
- Reporte regulamentar simplificado
3. Contas Fiduciárias (Trust)
Uma conta fiduciária é detida por um trustee ou fiduciário em benefício de um ou mais beneficiários, nos termos de uma escritura de trust ou de um mandato fiduciário. Estas contas regem-se, em regra, pelos princípios do trust da common law e implicam deveres jurídicos reforçados de diligência, lealdade e divulgação plena de informação.
Caso de Utilização: Sociedades fiduciárias (trust companies), fundações privadas, regimes de tutela, estruturação sucessória.
Características:
- Titularidade legal detida pelo trustee
- Interesse económico detido por terceiros
- Sujeito a autorização para atividade fiduciária e ao direito de trusts da jurisdição aplicável
4. Contas de Interposta Pessoa (Nominee)
Uma conta de nominee é aquela em que os ativos são detidos em nome de uma entidade nominee (tipicamente uma sociedade de advogados, um depositário ou uma sociedade fiduciária) por conta de um beneficiário efetivo. Este mecanismo é utilizado por razões de confidencialidade, eficiência ou administração transfronteiriça; nunca obsta à transparência regulamentar.
Utilização: Carteiras sob gestão discricionária, estruturação patrimonial regulamentada, participações confidenciais nos mercados de capitais.
Governação:
- Divulgação integral dos beneficiários efetivos (UBO) obrigatória
- Sujeito às regras de transparência previstas nas Recomendações 24 e 25 do FATF
- Os acordos jurídicos devem definir a relação entre o mandatário (nominee) e o mandante
5. Contas Escrow
Uma conta escrow é uma conta neutra e condicionada, gerida pelo IFB na qualidade de terceiro independente. Os fundos ou ativos são mantidos em fidúcia até que se verifiquem as condições contratuais previamente definidas: tipicamente em operações de fusões e aquisições, financiamento de projetos, imobiliário ou operações com garantia de desempenho.
Caso de Utilização: Liquidação de transações, compromissos de pré-financiamento, desembolsos associados a marcos contratuais.
Condições:
- Exigem-se acordos bilaterais ou tripartidos
- Os fundos permanecem bloqueados até à ocorrência dos eventos desencadeadores
- A exequibilidade jurídica das condições é essencial
6. Contas de Dinheiro de Clientes (CMA)
As Contas de Clientes (Client Money Accounts) são utilizadas por empresas de investimento, corretoras e instituições de moeda eletrónica (EMI) para salvaguardar os fundos dos clientes separadamente dos seus capitais próprios. Estas contas estão sujeitas a requisitos rigorosos de segregação, reconciliação diária e divulgação ao abrigo de regimes regulamentares como a MiFID II, as regras CASS do Reino Unido e a Customer Protection Rule da SEC (Rule 15c3-3).
Caso de utilização: plataformas de negociação de valores mobiliários, corretores de câmbio (FX), empresas de tecnologia financeira que gerem fundos de terceiros.
Requisitos Essenciais:
- Segregação total face aos fundos da própria instituição
- Direitos permanentes de atestação e de auditoria
- Rastreio de transações em tempo real
7. Subcontas (Registos Internos)
As subcontas são saldos de clientes ou registos de transações mantidos internamente e inscritos numa conta principal ou coletiva (omnibus). Embora não se encontrem legalmente segregadas nos livros do banco, permitem ao titular da conta acompanhar e repartir os fundos entre vários subutilizadores.
Caso de utilização: processadores de pagamentos, plataformas de câmbio de criptoativos, plataformas de instituições de moeda eletrónica.
Importante:
- Elevado risco regulamentar se os beneficiários efetivos não forem plenamente divulgados
- Aceitável apenas se o titular da conta principal for autorizado e estiver sujeito a auditorias periódicas de KYC
8. Contas da Casa (por conta própria)
Trata-se de contas utilizadas pelo próprio IFB para as suas operações, nomeadamente a gestão de capital e as operações de tesouraria. Não são utilizadas para a detenção de ativos de clientes e encontram-se plenamente segregadas dos fluxos dos clientes.
9. Contas Espelho
As contas espelho são contas simétricas abertas em várias jurisdições ou entidades jurídicas, concebidas para refletir operações paralelas: frequentemente para compensação de tesouraria (netting), gestão sintética de risco ou financiamento estruturado.
Caso de utilização: fluxos intragrupo entre sociedade-mãe e filiais, emissão de notas estruturadas, afetação de capital regulamentar.
Considerações de Conformidade:
- Deve ser transparente para reguladores e auditores
- Não utilizado para ocultação nem para dissimulação extrapatrimonial
Conformidade Legal e Regulamentar
Todas as estruturas de conta no IFB estão sujeitas a:
- 40 Recomendações do FATF
- AMLD6 da UE e MiFID II
- Orientações do Comité de Basileia sobre a gestão sólida dos riscos de branqueamento de capitais e de financiamento do terrorismo
- Quadros de transparência dos beneficiários efetivos (incluindo CRS, FATCA e Registos de Beneficiários Efetivos)
- Sistemas internos de notação de risco e de monitorização de transações
As contas só podem ser abertas após diligência devida reforçada e ficam sujeitas a revisão periódica, monitorização em tempo real e suspensão ou encerramento em caso de incumprimento regulamentar.