Cheques Bancários Internacionais (IBD)
Definição, fluxo de trabalho, liquidação e controlos de risco
Sumário executivo
Uma Ordem de Pagamento Bancária Internacional (International Bank Draft, IBD) é um instrumento pré-pago emitido por um banco – funcionalmente semelhante a um cheque visado/bancário – utilizado em pagamentos transfronteiriços de elevado montante em que o beneficiário exige um compromisso firme quanto aos fundos. O IFB aceita IBD «para cobrança»: verificamos o instrumento, apresentamo-lo através da nossa rede de correspondentes ao banco emitente e creditamos a sua conta após a receção da liquidação final. Em circunstâncias e jurisdições limitadas e claramente definidas, o IFB pode oferecer uma data-valor antecipada «sob reserva» (com direito de regresso), até à compensação final.
1. O que é – e o que não é – um IBD
- Pré-pago, sacado sobre o banco: os fundos são cobrados ao adquirente na emissão, e o saque é efetuado sobre o banco emitente (ou sobre a sucursal pagadora por este designada).
- Denominada em moeda estrangeira: tipicamente a moeda do beneficiário, embora a emissão multimoeda seja frequente.
- Um instrumento negociável físico: é exigido o original em papel para depósito e compensação.
- Não se trata de uma transferência instantânea: ao contrário das transferências SWIFT, os IBD exigem apresentação física e compensação interbancária antes de se tornarem definitivos.
2. Quando faz sentido recorrer a um IBD
- Aquisições de imóveis, propinas, depósitos de sinal e operações em que o beneficiário exige um instrumento garantido por um banco.
- Ambientes em que as contrapartes desconfiam das transferências eletrónicas ou exigem «papel bancário».
- Situações que exigem uma pista de auditoria clara e a emissão em papel de segurança com elementos de proteção contra contrafação.
3. Como o IFB trata uma IBD recebida
3.1 Entrega no IFB
- Envie o saque original, por estafeta aprovado, para a nossa mesa de Trade & Collections; o IFB não opera balcões abertos ao público.
- Apresente:
- Os dados da sua conta IFB para crédito.
- Identificação válida e, no caso de clientes empresariais, poderes para efetuar depósitos.
- Qualquer documentação de suporte (fatura/contrato), se solicitada para efeitos de conformidade.
3.2 Verificação do instrumento
- Verificações visuais e de segurança: marcas de água, microimpressão, hologramas, sensibilização química, integridade da numeração de série.
- Validação pelo banco emitente: confirmação dos dados de emissão por SWIFT/mensagens seguras, quando adequado.
- Verificação de sanções/AML: As partes, a finalidade e as jurisdições são verificadas face às listas aplicáveis e às regras internas de risco.
Resultado: o IFB aceita para cobrança, aceita sob reserva (raro e discricionário) ou recusa (por exemplo, suspeita de falsificação, risco de sanções, instrumento incompleto).
3.3 Apresentação e cobrança
- Encaminhamento: O IFB envia o saque ao banco emitente (ou à respetiva agência pagadora designada), diretamente ou através do nosso banco correspondente na moeda e no país do saque.
- Método: Cobrança simples sujeita à prática de mercado da ICC URC 522 (convenção do setor), salvo se o banco emitente estabelecer outras condições.
3.4 Liquidação e crédito em conta
- Crédito definitivo: Logo que o banco emitente honre o saque e recebamos os fundos liquidados, o IFB credita a sua conta com data-valor da receção, deduzidas as comissões aplicáveis.
- Crédito sob reserva (se concedido): O IFB pode creditar os fundos antes da liquidação final, estritamente com direito de regresso. Se o banco emitente recusar o pagamento do saque ou o devolver, o IFB estornará o crédito e recuperará os fundos junto do depositante.
4. O banco emitente transferirá os fundos, ou não?
4.1 Honrar (pagamento)
O banco emitente transfere os fundos quando:
- O saque é genuíno, não foi alterado e é válido (dentro de qualquer prazo de validade indicado).
- Não existe qualquer ordem de bloqueio de pagamento nem comunicação de perda.
- Todas as verificações regulamentares são concluídas com êxito.
Resultado no IFB: recebemos os fundos através do nosso correspondente. A sua conta é creditada aquando da receção definitiva.
4.2 Recusa de pagamento (não pagamento)
O banco emitente pode recusar o pagamento se:
- Suspeita-se de falsificação/alteração.
- Foi apresentado um pedido de suspensão de pagamento (por exemplo, por perda ou furto comunicados).
- Existe uma discrepância material (beneficiário divergente, instrumento caducado).
- Aplica-se um bloqueio regulamentar/jurídico (sanções, decisão judicial).
- Irregularidades de emissão (por exemplo, instrumento não emitido por eles ou emitido por erro).
Resultado no IFB: Notificamo-lo da recusa de pagamento, devolvemos o original ou emitimos um aviso formal de recusa e estornamos qualquer crédito provisório que tenha sido concedido. Poderá exercer os seus direitos diretamente junto do comprador/emitente.
5. Prazos e datas-valor
- Verificação no IFB: tipicamente 1 a 2 dias úteis a contar da receção do instrumento original.
- Cobrança internacional: habitualmente 5 a 15 dias úteis, variando consoante a moeda, o país, as etapas postais ou de courier, o processamento pelos correspondentes e eventuais análises regulamentares.
- Crédito definitivo: no dia em que o IFB recebe valor efetivo do banco emitente/correspondente. Os fundos ficam então plenamente utilizáveis e transferíveis.
Nota: o trânsito, os feriados e os efeitos dos fusos horários prolongam frequentemente os ciclos de saques em USD, CAD, GBP e EUR sacados sobre agências no estrangeiro.
6. Comissões e encargos
- Comissão de tratamento: processamento de depósitos IBD.
- Comissões de bancos correspondentes: Conforme repercutidas pelos bancos intermediários/pagadores.
- Correio expresso: sempre que seja necessário um envio seguro para apresentação.
- Conversão cambial (FX) (se solicitar a conversão no momento do crédito): Executada à taxa de cliente em vigor no IFB na data-valor.
- Comissão por insuficiência de provisão: apenas se for concedida data-valor antecipada.
Para consultar a tabela em vigor, queira reportar-se à Tabela de Comissões do IFB ou contactar o seu gestor de relação.
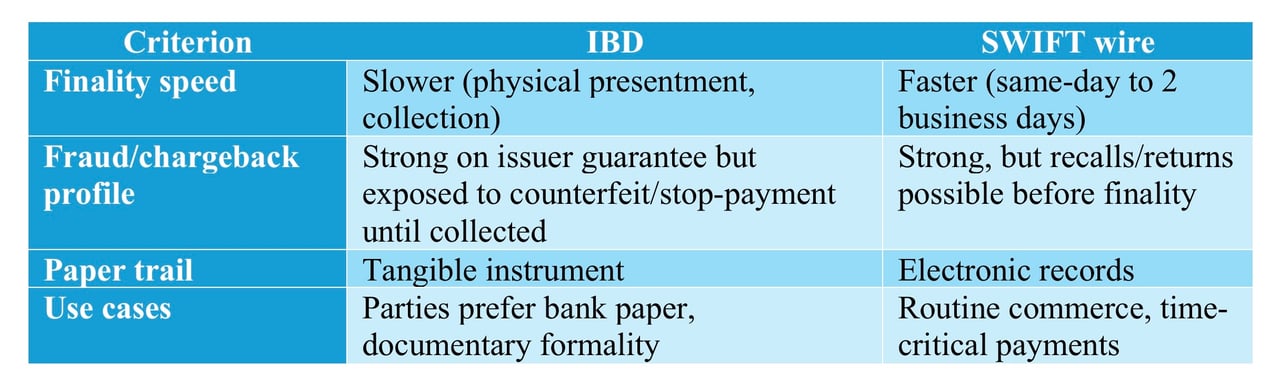
7. Comparação: IBD vs transferência SWIFT
8. Riscos, fatores de mitigação e salvaguardas do IFB
- Risco de contrafação/alteração: mitigado por verificações de segurança multifator e pela confirmação do emitente.
- Perda/furto em trânsito: Mitigada através de custódia controlada, expedição selada e transportadores com rastreio.
- Risco regulamentar: Gerido através de um rastreio integral em matéria de AML/CFT e de sanções.
- Risco de não pagamento (devolução): Eliminado apenas com a liquidação final; antes disso, qualquer crédito antecipado é concedido estritamente com direito de regresso.
Obrigações do cliente: fornecer dados rigorosos dos beneficiários, manter transparência quanto à finalidade da transação e conservar a documentação comprovativa da compra e do contrato.
9. Transferências de saída após a creditação
Uma vez creditados os fundos compensados:
- Transferência no IFB ou para outros bancos através de SWIFT, SEPA, RTP ou sistemas locais, conforme aplicável.
- Conversão cambial opcional no momento da instrução ou regras de conversão automática, conforme o seu mandato.
- Aplicam-se os horários-limite habituais para valor no próprio dia, consoante a moeda.
10. Tratamento de situações especiais
- Cheques bancários perdidos ou danificados: o IFB não processará fotocópias nem digitalizações. O comprador deve solicitar ao banco emitente que proceda ao bloqueio e à reemissão. Podemos fornecer comprovativo de depósito caso a perda tenha ocorrido após a entrega ao IFB.
- Divergências de nome: são exigidos endosso e prova documental; caso contrário, o saque tem de ser reemitido.
- Cheques bancários expirados: Muitos cheques bancários indicam um prazo de validade; o IFB segue as regras do emitente. Pode ser necessária nova emissão.
- Endossos múltiplos: aceites sujeitos às regras do emitente e à avaliação de risco do IFB.
11. Lista de verificação documental para o depósito de um IBD no IFB
- Minuta original, inalterada.
- As informações da sua conta IFB.
- Documento de identificação oficial válido (particulares) ou mandato societário e documentos de identificação dos signatários (sociedades).
- Prova da transação subjacente, se solicitada (fatura, contrato, contrato de compra).
12. Enquadramento jurídico e regulamentar
- As cobranças seguem a prática de mercado vigente (por exemplo, os princípios da ICC URC 522 para cobranças bancárias) e a legislação local aplicável.
- A aceitação pelo IFB é efetuada para cobrança, salvo indicação expressa em contrário por escrito.
- O crédito antecipado, quando concedido, é efetuado sob reserva/com direito de regresso e pode ser revertido em caso de não pagamento.
13. Principais conclusões
- Um IBD é seguro, mas não instantâneo.
- O IFB credita a conta após a receção de fundos disponíveis do banco emitente; qualquer data-valor anterior, se existir, é condicional.
- A recusa de pagamento permanece possível até à liquidação definitiva; quaisquer fundos provisórios devem ser tratados como não definitivos.
- Para pagamentos urgentes, uma transferência SWIFT é, em geral, preferível; para exigências formais de natureza documental, um IBD continua a ser adequado.
14. Contactos
Para apresentação de documentos, tarifas e horários-limite específicos de cada moeda, contacte o seu Gestor de Relação IFB ou a mesa de Comércio e Cobranças.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.