용어집: 용어 및 정의
A
인수 | 한 회사가 사업을 확장하거나 통합하기 위해 다른 회사를 전부 또는 일부 매수하는 절차.
계좌 동결 | 금융기관이 계좌에 대하여 설정하는 제한 조치로서, 해당 제한이 해제될 때까지 일체의 거래가 중지됩니다.
계좌 탈취 사기 | 사기범이 피해자의 은행 계좌에 무단으로 접근하는 신원 도용의 한 형태로, 흔히 무단 거래를 실행하는 데 악용됩니다.
매입사 | 가맹점을 대신하여 거래를 처리하고 정산함으로써 가맹점이 전자 결제를 수취할 수 있도록 하는 금융기관입니다.
추가 기본자본 채권(AT1) | 금융기관이 보통주 자본 기반을 확충하기 위해 발행하는 무담보 영구채(만기가 없음을 의미)입니다.
자문 서비스 | 투자은행이 인수합병, 자본 조달 등 다양한 금융 사안에 관하여 고객에게 제공하는 전문적 조언입니다.
어그리게이션 | 여러 금융기관의 계좌 정보를 통합하여 이용자가 한곳에서 모든 계좌를 조회할 수 있도록 하는 서비스입니다.
대안 펀드 | 부동산, 원자재, 레버리지 론 등 주식이 아닌 비전통 증권에 투자하는 펀드.
대체 결제 수단(APM) | 모바일 지갑이나 온라인 결제 플랫폼과 같이 통상 전통적인 은행 시스템을 거치지 않는 비전통적 결제 방식.
미국예탁증서(ADR) | 미국 소재 은행이 발행하며 비미국 기업의 주식을 대표하는 양도 가능한 증서입니다. 미국예탁증서는 일반 주식과 마찬가지로 미국 금융시장에서 거래되며, 투자자가 외국 기업의 주식에 투자할 수 있는 방법을 제공합니다.
상환(분할 상환) | 정해진 기간에 걸쳐 원금과 이자를 정기적으로 납부하여 채무를 점진적으로 줄여 나가는 것.
Anjouan Offshore Finance Authority (AOFA) | 코모로 연합 앙주앙 자치섬의 규제 기관으로서, 해당 지역에 설립된 국제 은행 및 기타 금융기관을 인가하고 감독합니다. International Finance Bank LTD는 AOFA의 인가 및 감독을 받습니다.
자금세탁방지(AML) | 마약 거래나 테러 자금 조달 등 불법 행위를 통한 수익 창출을 방지하기 위해 마련된 일련의 규정, 절차 및 법률입니다.
연금 | 일정한 간격으로 이루어지는 일련의 지급입니다. 예를 들어, 연 1회 지급되는 연금이 이에 해당합니다.
애플리케이션 프로그래밍 인터페이스(API) | 소프트웨어 애플리케이션이 서로 통신하고 데이터를 공유할 수 있도록 하는 규칙과 프로토콜의 집합.
차익거래 | 서로 다른 시장에서 증권, 통화 또는 상품을 동시에 매수 및 매도하여 가격 차이를 활용해 수익을 창출하는 거래입니다.
인공지능(AI)| 소프트웨어를 충분히 '지능적'으로 만들어, 외부 관찰자가 그 결과물을 사람이 생성한 것으로 여기게 하는 도구와 프로그램의 집합입니다.
자산 | 기업이 소유하거나 통제하며 긍정적인 경제적 가치를 창출하는 데 사용할 수 있는 모든 자원.
자산 배분 | 투자자의 위험 허용 수준, 투자 목표 및 투자 기간에 따라 각 자산의 비중을 조정하여 위험과 수익의 균형을 맞추는 투자 전략입니다.
자산유동화증권(ABS) | 주택담보대출, 대출채권 또는 신용카드 채권 등 자산 풀을 기초로 하는 금융 증권으로, 해당 자산에서 발생하는 현금흐름을 통합하고 재구성하여 투자자에게 판매할 수 있는 새로운 증권으로 만든 것입니다.
자산담보부 기업어음(ABCP) | 주택담보대출, 자동차 대출, 신용카드 채권 등 기초자산 풀을 담보로 특수목적법인(SPV)이 발행하는 단기 채무증권으로, 해당 자산 원채권자의 자금 조달원이 됩니다.
자산운용 | 특정 투자 목표를 달성하기 위해 고객을 대신하여 주식, 채권, 현금 등의 금융자산을 전문적으로 운용하는 업무.
자산 구조화 | 자산 구조를 최적화하여 비용을 절감하고 위험을 줄입니다.
운용자산(AUM) | 회사 또는 중개인이 운용하는 모든 투자 또는 자산의 총 시장가치입니다.
비대칭 암호화 | 공개 키와 개인 키의 한 쌍을 사용하여 데이터를 암호화하고 복호화하는 암호 체계입니다.
자동청산소(ACH) | 대변 및 차변 거래를 일괄 처리하고 결제하는 중앙 집중식 전자 지급 시스템으로, 급여, 사회보장 급여 또는 공과금 납부와 같은 소액 또는 정기 지급에 주로 사용됩니다.
인증 | 거래 또는 통신의 적법성을 보장하기 위하여 사용자, 기기 또는 시스템의 신원을 확인하는 절차입니다.
자동 지급 시스템(APS) | 지급인의 계좌에서 수취인의 계좌로 자금을 전자적으로 이체하여 공공요금이나 대출 상환금과 같은 정기 지급을 자동으로 처리할 수 있게 하는 기술입니다.
B
국제수지(BOP) | 특정 기간(통상 1년) 동안 한 국가의 거주자와 그 밖의 세계 간에 이루어진 모든 경제 거래에 대한 기록입니다.
대차대조표 | 특정 시점에 기업의 자산, 부채 및 주주 지분을 보여주는 재무제표.
은행 환어음 | 지급인을 대신하여 은행이 발행하며, 다른 은행에 수취인에게 특정 금액을 지급하도록 지시하는 지급 지시서로, 주로 고액 거래에 사용됩니다.
은행 지급보증 | 채무자가 계약상 의무를 이행하지 못하는 경우 채권자에 대한 채무자의 의무를 은행이 대신 이행하겠다는 약정입니다.
은행인수어음(Bankers’ Acceptance) | 기업이 발행하고 은행이 지급을 보증하는 단기 채무 증서로, 주로 국제 무역 거래에 사용됩니다.
은행 식별 코드(BIC) | 국제 결제에서 금융기관을 식별하는 8자리 또는 11자리 코드(ISO 9362)로, 흔히 SWIFT 코드라고 부릅니다. 개별 계좌가 아닌 은행을 식별합니다.
Basel III | 바젤은행감독위원회가 글로벌 은행 시스템의 복원력과 안정성을 높이기 위해 마련한 국제 은행 규제로서, 보다 높은 자본 및 유동성 요건, 레버리지 비율, 경기대응 완충자본을 포함합니다.
바젤 은행감독위원회(BCBS) | 금융 안정성을 도모하고 위험 관리 관행을 개선하기 위하여 은행업계에 권고 및 지침을 제공하는 글로벌 규제 기구입니다.
베이시스 포인트(bp) | 0.01% 또는 1퍼센트 포인트의 100분의 1에 해당하는 측정 단위로, 금리나 기타 금융 비율의 변동을 설명하는 데 흔히 사용됩니다.
약세장(Bear market) | 가격 하락, 비관론 및 투자 심리 위축이 특징인 시장으로, 통상 최근 고점 대비 20% 이상 하락한 상태를 말합니다.
기준금리 | 대출, 채권, 스왑 등 다양한 금융 상품과 파생상품의 가격 산정에 사용되는 참조 금리로, 중앙은행의 정책금리, 은행 간 금리 또는 시장에서 결정되는 금리를 기반으로 할 수 있습니다.
수취인 | 지급 자금을 수령하는 개인 또는 법인으로, 입금 대상 계좌와 함께 지급 지시서에 명시됩니다.
매수·매도 호가 스프레드 | 증권에 대해 매수자가 지불할 의사가 있는 최고 가격(매수 호가)과 매도자가 수락할 의사가 있는 최저 가격(매도 호가) 간의 차이를 말합니다.
생체 인증 | 지문, 안면 인식, 음성 패턴과 같이 개인 고유의 신체적 또는 행동적 특성을 활용하여 시스템이나 기기에 대한 보안 접근 시 사용자의 신원을 확인하는 보안 절차입니다.
블록체인 기술 | 여러 기기에 걸쳐 거래를 기록하는 탈중앙화된 분산 원장으로, 암호화 기술을 통해 데이터 보안과 불변성을 보장합니다.
우량주 | 안정적인 수익, 신뢰할 수 있는 배당 및 견실한 재무 실적의 이력을 보유한 우량 기업의 주식입니다.
채권 | 기업, 정부 또는 기타 기관이 발행하는 확정금리부 증권으로, 투자자가 제공한 대출을 나타내며 투자자는 정기적인 이자를 수령하고 만기에 원금을 상환받습니다.
BOT | 건설-운영-이전(Build-Operate-Transfer): 민간 시공사가 사업권 기간 동안 시설을 건설하고 운영한 후 국가에 이전하는 방식입니다.
북빌딩 | 투자은행이 투자자의 관심도를 파악하고 기업공개(IPO) 등 신규 증권 발행의 공모 가격을 결정하는 데 활용하는 절차입니다.
장부가치 | 총자산에서 총부채를 차감하여 산출한 기업의 순자산가치로, 주주지분이라고도 합니다.
브리지 뱅크(Bridge Bank) | 부실 은행의 핵심 기능을 합병이나 인수와 같은 영구적인 해결책이 마련될 때까지 유지하기 위해 금융 감독 당국이 설립하는 임시 은행입니다.
브로커-딜러 | 고객을 위하여(브로커로서) 그리고 자기 계정으로(딜러로서) 증권을 매매하는 회사로, SEC에 등록하여야 하며 특정 규제 요건을 충족하여야 합니다.
불교 금융 | 불교 금융은 이슬람, 유대교 또는 기독교 금융만큼 체계가 확립되어 있지는 않으나, 불교 원칙에 기반한 금융 활동이 존재합니다. 이러한 원칙은 윤리적 행동, 사회적 책임 및 생명체에 대한 위해 회피를 강조합니다. 불교 금융 활동은 소액금융, 지역사회 개발 및 환경친화적 투자에 중점을 둘 수 있습니다.
강세장 | 가격 상승, 낙관론 및 긍정적인 투자 심리가 나타나는 시장으로, 통상 최근 저점 대비 20% 이상 지속적으로 상승한 경우를 말합니다.
업무 연속성 계획(BCP) | 장애 또는 재해 발생 시 조직이 따르게 될 절차를 규정하여 핵심 업무와 서비스의 연속성을 보장하는 종합 계획입니다.
바이사이드 | 뮤추얼 펀드, 연기금, 보험사 등 기관투자자가 고객을 위해 투자 상품을 매입하고 운용하는 금융 산업 부문입니다.
C
콜러블 채권 | 발행자가 만기일 이전에 통상 정해진 가격으로 상환(콜)할 수 있는 채권으로, 금리가 하락할 경우 발행자가 부채를 재조달할 수 있도록 합니다.
캉티옹 효과 | 새로 창출된 통화가 먼저 수취하는 자에게 유리하게 작용하고 나중에 수취하는 자에게는 불리하게 작용하는 현상으로, 물가가 경제 전반에 걸쳐 불균등하게 조정되기 때문에 나타납니다.
자기자본비율(CAR) | 은행의 재무 건전성을 나타내는 지표로, 위험가중자산 대비 자기자본의 비율을 백분율로 표시합니다. 은행이 잠재적 손실을 흡수하고 영업을 뒷받침할 수 있는 충분한 자본을 보유하고 있는지 확인하는 데 사용됩니다.
자본적 지출(CapEx) | 기업이 부동산, 공장, 설비 등 장기 자산에 투입하는 투자로서, 장기간에 걸쳐 수익을 창출할 것으로 기대되는 지출을 말합니다.
자본시장 | 증권거래소와 장외시장을 포함하여 장기 채무, 지분 및 기타 증권이 매매되는 금융시장.
자본 구조 | 기업의 부채 및 자기자본 조달 구성은 부채와 자기자본으로 조달한 자금의 비율을 결정합니다. 이는 기업의 위험 프로필과 자본비용에 영향을 미칩니다.
카드 비제시(Card-Not-Present, CNP) 거래 | 온라인 또는 전화 구매와 같이 거래 시 실물 카드가 제시되지 않는 지급 거래를 말합니다.
카드 확인 값(CVV) | 신용카드 및 체크카드에 부여되는 3자리 또는 4자리 코드로 구성된 보안 기능이며, 비대면 카드 거래 시 카드의 진위를 확인하는 데 사용됩니다.
현금 서비스 | 신용카드 또는 한도대출을 이용하여 받는 단기 대출로, 통상 높은 이자와 수수료가 부과됩니다.
현금성 자산 | 단기 국채나 머니마켓펀드와 같이 위험이 최소한인 상태로 쉽게 현금화할 수 있는 단기 고유동성 투자자산.
현금흐름 | 기업의 영업활동, 투자활동 및 재무활동을 나타내는, 기업 안팎으로의 자금 이동.
CAT-DDO | 재해 시 인출 유예 옵션(Catastrophe Deferred Draw-down Option) – 재해 선포를 발동 조건으로 하는 세계은행의 조건부 신용 공여입니다.
중앙은행 디지털 화폐(CBDC) | 중앙은행이 직접 발행하는 디지털 화폐로, 전자적 형태의 법정통화를 나타내며 프로그래밍 기능을 갖출 수 있습니다.
CHAPS | 영란은행이 운영하는 고액 파운드화 지급을 위한 실시간 총액 결제 시스템입니다.
차지백(Chargeback) | 분쟁 또는 사기 행위를 이유로 통상 카드 소지자의 거래은행이 개시하는 결제 거래 취소 절차.
수수료 부담 옵션(OUR, SHA, BEN) | 국제 지급 시 은행 수수료를 누가 부담할지 정하는 지시 사항입니다. OUR는 송금인이 모든 수수료를 부담하여 전액이 도착하도록 하는 방식이며, SHA는 송금인과 수취인이 각자의 거래 은행 수수료를 부담하는 방식이고, BEN은 모든 수수료가 송금 금액에서 공제되는 방식입니다.
기독교 금융 | 기독교 금융은 이슬람 금융이나 유대교 금융만큼 명확하게 정의되어 있지는 않으나, 일부 금융기관은 기독교 원칙을 따릅니다. 이러한 기관은 흔히 윤리적이고 사회적 책임을 다하는 투자를 중시하며, 도박, 주류, 담배 등 기독교적 가치에 배치되는 산업을 회피합니다. 또한 지역사회 개발과 자선 활동을 우선시하기도 합니다. 미국과 유럽의 일부 기독교계 은행과 신용협동조합은 고리대를 금하고 이익 공유와 윤리적 대출 관행을 장려하는 "성서적 금융" 개념을 표방합니다.
청산 | 거래 당사자 간 금융 거래의 세부 내역을 전송, 대사 및 확인하는 절차로, 청산기관을 활용하여 자금과 증권의 교환을 관리하고 해당 거래에 수반되는 위험을 완화하는 경우가 많습니다.
청산소 | 시장의 매수자와 매도자 사이에 개입하여 자금과 증권의 교환을 관리하고 거래 당사자의 이행을 보증함으로써 상대방 위험을 줄이고 결제 절차의 효율성을 높이는 중앙청산소(CCP)입니다.
Clearing House Interbank Payments System (CHIPS) | 미국의 대규모 결제 시스템으로, 참가 은행 간 미국 달러 결제를 처리하고 정산하며 The Clearing House Payments Company L.L.C.가 운영합니다.
Clearstream | 룩셈부르크와 프랑크푸르트에 기반을 둔 도이체 뵈르제 그룹 소속의 중앙증권예탁기관이자 국제 결제 및 수탁 업무 제공기관입니다.
담보 | 대출금 상환을 확보하기 위해 제공되는 자산 또는 재산.
부채담보부증권(CDO) | 주택담보대출이나 회사채 등 다양한 유형의 채무를 한데 모아 그 현금흐름을 위험 특성이 서로 다른 새로운 증권으로 재구성하여 투자자에게 매각할 수 있도록 만든 구조화 금융상품입니다.
대출채권담보부증권(CLO) | 기업 대출이나 신디케이티드 대출과 같은 레버리지론 포트폴리오를 풀링하여 위험 수준과 수익률이 상이한 트랜치별 증권을 발행하는 구조화 금융상품의 일종으로, 투자자가 기초 대출 포트폴리오에 대한 익스포저를 확보할 수 있도록 합니다.
기업어음(CP) | 기업이 운전자금이나 기타 단기 채무를 조달하기 위해 주로 발행하는 단기 무담보 채무증권입니다.
공통보고기준(CRS) | 세무 당국 간 금융계좌 정보의 자동 교환을 위한 OECD 기준입니다. 참여 금융기관은 계좌 보유자의 세무상 거주지를 확인하고 비거주자가 보유한 계좌를 보고합니다.
보통주 | 주식회사에 대한 지분 소유의 한 유형으로, 회사의 자산과 이익 일부에 대한 청구권을 나타내며, 보통주 주주는 일반적으로 의결권을 가집니다.
소비자 신용 | 신용카드, 개인 대출 또는 주택담보대출 등과 같이 개인, 가계 또는 가족 목적으로 소비자에게 제공되는 신용의 일종.
비접촉 결제 | 비접촉 기능이 탑재된 카드, 스마트폰 또는 기기를 호환되는 판매 시점 단말기에 가까이 대거나 흔들어 거래를 완료할 수 있도록 하는 결제 방식입니다.
전환사채 | 채권 보유자의 선택에 따라, 통상 특정 시기와 일정한 조건하에 발행사 보통주의 정해진 수량으로 전환할 수 있는 채권의 한 종류입니다.
코어 뱅킹 시스템 | 예금 수취, 대출 처리, 계좌 관리 등 은행의 핵심 업무를 관리하는 데 사용되는 중앙 기술 플랫폼입니다.
기업금융 | 자본 구조, 투자 및 배당 정책을 포함하여 기업의 재무적 의사결정 과정과 전략을 다루는 금융 분야.
환거래 계좌 | 노스트로 계좌 및 보스트로 계좌로도 알려진 환거래 계좌는 금융기관 간 국경 간 거래와 국제 은행 서비스를 원활히 하기 위해 서로 개설하는 특수 계좌입니다. 은행 전문가로서 글로벌 금융 시스템에서 환거래 계좌의 역할과 기능을 이해하는 것은 필수적입니다
환거래 은행 | 다른 은행을 위하여 계좌를 보유하고 그 은행을 대리하여 지급을 하거나 수취하는 은행으로, 통상 다른 은행이 현지 결제 시스템에 직접 접근할 수 없는 외화 또는 관할권과 관련하여 이러한 역할을 수행합니다.
자본비용 | 투자자가 투자에 자금을 투입하기 위해 요구하는 수익률로, 기회비용과 해당 투자에 내재된 위험을 반영합니다.
거래 상대방 | 매수인 또는 매도인, 대출자 또는 차입자 등 금융 거래에 관여하는 상대방을 말합니다.
커버드본드 | 금융기관이 발행하는 채무증권으로, 발행기관의 재무상태표에 남아 있는 주택담보대출 또는 공공 부문 대출 등 우량 자산 풀을 기초로 합니다. 커버드본드는 투자자에게 더 높은 수준의 안전성을 제공하며, 무담보 채무보다 낮은 이자율이 적용되는 경우가 많습니다.
커버 결제 | 두 은행이 서로 계좌를 보유하지 않는 경우 고객 송금의 자금을 충당하는 은행 간 결제로, ISO 20022에서는 고객 신용이체와 함께 pacs.009 COV 메시지로 전송됩니다.
신용부도스왑(CDS) | 한 당사자(매수자)가 정기적으로 대가를 지급하는 대신, 채권 발행인 또는 대출 차주와 같은 준거 기업의 신용위험을 상대방(매도자)에게 이전할 수 있도록 하는 파생금융 계약입니다. 준거 기업에 채무불이행 또는 신용사건이 발생하는 경우, 매도자는 매수자에게 보상하여야 합니다.
신용보강 | 구조화 금융 거래에서 증권 또는 자산 풀의 신용도를 개선하기 위해 사용하는 기법으로, 추가 담보 보증의 제공, 신용보험의 확보, 특정 트랑슈의 지급 청구권 후순위화 등이 이에 해당합니다. 이를 통해 투자자의 손실 위험을 낮추고 발행인의 자금 조달 비용을 절감할 수 있습니다.
신용 공여 한도 | 신용 한도를 확보할 수 있는 가능성,
신용한도 | 신용한도(Credit Line, 또는 Line of Credit)는 은행이나 신용협동조합 등 금융기관이 제공하는 유연한 금융 약정으로, 차주가 사전에 정해진 한도 내에서 필요할 때마다 자금을 인출할 수 있도록 하는 제도입니다. 신용카드와 유사한 회전 신용의 한 형태입니다. 개인, 기업 또는 정부는 이를 단기 자금 수요를 충당하거나 현금흐름의 변동을 관리하는 데 활용할 수 있습니다. 전문가의 관점에서 신용한도의 주요 특징과 고려 사항을 짚어 보는 것이 중요합니다.
신용등급 | 차입자의 신용도 또는 채무증권의 채무불이행 위험에 대한 평가로, Standard & Poor’s, Moody’s, Fitch Ratings 등 신용평가기관이 문자 등급 또는 수치 점수로 표시합니다.
신용위험 | 차입자 또는 거래상대방이 재무적 의무를 이행하지 못하여 대출자 또는 채무증권 보유자에게 손실이 발생할 위험.
다통화 결제 | 둘 이상의 통화가 관련된 거래를 일반적으로 환거래 은행 또는 외환 결제 시스템을 통해 결제하는 절차입니다.
통화스왑 | 두 당사자가 일정 기간 동안 서로 다른 통화로 표시된 원금과 이자를 교환하기로 약정하는 파생금융계약으로, 환위험 관리, 해외 자산 투자에 대한 헤지 또는 외화 자금 조달을 위해 흔히 활용됩니다.
CSD | 중앙예탁결제기관(CSD)은 증권을 관리하고 이전하는 금융 인프라로, 통상 실물 증서가 아닌 장부 기재 방식으로 운영됩니다. CSD는 증권 발행에서 공증 기능을 수행하며, 발행된 증권의 전 생애주기에 걸쳐 그 무결성을 유지합니다. CSD는 증권 증서를 안전하게 보관하고, 발행 증권 총량과 참가자별 보유 내역을 정기적으로 대사합니다. 일반적으로 수탁은행이 통합계좌(omnibus account)로 증권을 보유하므로 CSD는 최종 투자자를 알지 못합니다. 다만 그리스, 핀란드 등 일부 국가에서는 법적 요건에 따라 CSD가 최종 투자자 단위로 계좌를 관리합니다(직접보유 시장).
CSDR | 중앙증권예탁기관 규정(Central Securities Depositories Regulation). CSDR은 결제 주기와 결제 규율의 특정 측면을 조화시키고, EU 전역에서 증권결제시스템을 운영하는 CSD에 대한 표준 요건을 제시하는 것을 목적으로 합니다. CSDR은 유럽 사후 거래(post-trade) 조화 노력에서 핵심적인 역할을 하며, EU 내 국경 간 결제를 위한 법적·운영적 여건을 강화합니다. 유럽연합 내 증권결제 개선 및 중앙증권예탁기관에 관한 2014년 7월 23일자 유럽의회 및 이사회의 규정(EU) No 909/2014(지침 98/26/EC 및 2014/65/EU와 규정(EU) No 236/2012를 개정; CSDR)은 2014년 8월 28일 관보에 게재되었으며, 2014년 9월 17일 발효되었습니다.
통화 스왑 | 두 당사자가 일정 기간 동안 서로 다른 통화로 된 원금과 이자를 교환하기로 약정하는 파생금융계약으로, 외환 리스크 관리, 해외 자산 투자의 헤지 또는 외화 조달을 위해 주로 사용됩니다.
수탁기관 | 은행이나 신탁회사와 같은 금융기관으로서, 증권, 현금 또는 기타 귀중품을 포함한 고객의 자산을 보유 및 보호하며, 거래 결제, 기록 관리 또는 보고와 같은 다양한 서비스를 제공합니다.
암호학 | 코드, 암호 및 알고리즘을 사용하여 데이터를 암호화하고 복호화함으로써 정보를 보호하고 보안을 유지하는 기술입니다.
고객 실사(Customer Due Diligence, CDD) | 고객의 위험 프로필을 평가하고 자금세탁방지(AML) 및 고객확인(KYC) 규정 준수를 보장하기 위해 고객에 관한 정보를 수집하고 검증하는 절차입니다.
D
데이터 유출 | 권한 없는 자가 민감하거나 기밀인 데이터에 접근하는 보안 사고로, 신원 도용, 사기 또는 기타 불이익한 결과로 이어질 수 있습니다.
데이터 암호화 표준(Data Encryption Standard, DES) | 디지털 데이터 암호화를 위한 대칭키 알고리즘으로, 과거에는 널리 사용되었으나 컴퓨팅 성능의 발전으로 인해 현재는 안전하지 않은 것으로 간주됩니다.
DBFO | 설계-시공-자금조달-운영(Design-Build-Finance-Operate) – 민간 부문이 자산을 설계, 시공, 자금조달 및 운영하는 통합형 민관협력사업(PPP) 방식.
무담보사채(Debentures) | 특정 담보가 아니라 발행인의 전반적인 신용도와 평판을 근거로 하는 무담보 장기 채무증권의 한 유형입니다.
부채 조달 | 일반적으로 채권, 대출 또는 기타 채무 증권을 발행하여 대여자 또는 투자자로부터 자금을 차입함으로써 자본을 조달하는 절차입니다.
채무 재조정 | 차입자 또는 채무증권 발행인이 기존 채무에 대하여 만기 연장, 이자율 인하, 채무의 지분 전환 등 새로운 조건 또는 변경된 조건을 협상하는 절차로, 흔히 재무적 곤경에 대응하거나 신용도를 개선하기 위하여 이루어집니다.
부채비율 | 기업의 자기자본 대비 부채의 비중을 측정하는 재무 비율로, 재무 레버리지와 위험 수준을 평가하는 데 사용됩니다.
채무불이행 | 차입자가 이자 또는 원금 상환 등 채무 의무를 이행하지 못하는 것을 말하며, 대주에게 법적 조치나 손실이 발생할 수 있습니다.
대금 동시 결제(DvP) | 대금이 동시에 지급되는 경우에 한하여 증권이 인도되는 결제 방식으로, 어느 당사자도 대금을 받지 못한 채 인도하게 되는 위험에 노출되지 않습니다.
예탁결제회사(Depository Trust Company) (DTC) | 미국의 중앙예탁기관으로서 Depository Trust & Clearing Corporation(DTCC)의 일부이며, 증권을 수탁하고 참가기관 간 이전을 결제합니다.
파생상품 | 주식, 채권, 상품, 통화 또는 금리 등 기초자산, 지수 또는 기준금리의 성과로부터 가치가 파생되는 금융 계약으로, 투자자가 위험을 관리하거나 가격 변동에 대해 투기하거나 특정 시장 부문에 대한 익스포저를 확보할 수 있도록 합니다.
자동이체(Direct Debit) | 지급인이 부여한 위임에 따라 수취인이 개시하는 전자 지급 방식으로, 은행 간에는 ISO 20022 메시지 pacs.003을 통해 전달됩니다. 지급인의 은행 계좌에서 수취인의 은행 계좌로 자금을 이체합니다. 자동이체는 공과금, 보험료, 대출 분할상환금 등 정기적인 지급에 일반적으로 사용됩니다.
할인율 | 중앙은행이 적격 금융기관에 단기로 자금을 대출할 때 적용하는 금리로, 시장금리, 신용 여건 및 통화 공급에 영향을 미치기 위한 통화정책 수단으로 자주 활용됩니다.
분산투자 | 포트폴리오 전체의 위험을 줄이고 개별 자산 가격 변동의 영향을 최소화하여 장기 성과를 높이기 위해, 다양한 자산군, 업종 또는 지역에 투자를 배분하는 위험 관리 전략입니다.
매각(Divestiture) | 사업, 부문 또는 자산을 매각하거나 처분하는 행위로, 통상 운영 효율화, 자본 조달 또는 핵심 역량 집중을 목적으로 합니다.
전자서명 | 발신자의 개인키와 메시지 내용을 기반으로 고유한 코드를 생성하여 디지털 문서 또는 메시지의 진본성과 무결성을 검증하는 암호화 기법입니다.
직접 입금 | 수취인의 은행 계좌로 자금을 직접 전자 이체하는 방식으로, 급여, 세금 환급 또는 급부금 지급에 흔히 사용됩니다.
지급(Disbursement) | 통상 은행, 정부 또는 금융기관이 고객이나 수취인에게 자금을 지급하거나 분배하는 행위를 말합니다.
배당금 | 기업이 주주에게 정기적으로 지급하는 금액으로, 통상 현금 또는 추가 주식의 형태로 지급되며 회사 이익의 일부를 나타냅니다.
도드-프랭크법 | 2008년 금융위기에 대응하여 제정된 미국 연방법으로, 금융 시스템의 안정성과 투명성을 높이고 소비자를 부당한 금융 관행으로부터 보호하는 것을 목적으로 합니다.
자금 다운로드 | 파일 또는 서버 전송을 통해 자금을 이동시킬 수 있다고 주장하는 사기 수법에서 사용되는 용어입니다. 은행 자금은 다운로드할 수 없습니다. 자금은 은행 또는 중앙은행에 개설된 계좌에서의 차기 및 대기를 통해서만 이동합니다.
DSCR(부채상환능력비율) | 현금흐름 ÷ 예정된 원리금 상환액. 위반 시 캐시 스윕(초과현금 강제상환) 또는 채무불이행 사유가 됩니다
DSRA | 원리금상환준비계정(Debt-Service Reserve Account) – 3~12개월분 원리금 상환액에 상당하는 사전 적립 현금 준비금입니다.
실사 | 잠재적 인수자 또는 투자자가 사업, 자산 또는 투자의 가치를 평가하고 잠재적 위험을 파악하기 위해 수행하는 포괄적인 평가.
내구성 있는 지급 시스템 | 스트레스 또는 장애 상황에서도 계속 운영되도록 설계되어, 핵심 지급 및 결제 기능을 적시에 완료할 수 있도록 하는 지급 시스템입니다.
E
EBITDA(이자, 세금, 감가상각비 및 무형자산상각비 차감 전 이익) | 기업의 영업 성과를 측정하는 재무 지표로서, 매출에서 영업비용을 차감하여 산출하되 이자, 세금, 감가상각비 및 무형자산상각비는 제외합니다.
ECA | 수출신용기관(Export-Credit Agency) – 국경 간 무역 및 프로젝트 대출에 대해 정부가 후원하는 보험기관. 통상 OECD 협약 조건에 따라 상업적 위험의 최대 95%, 정치적 위험의 최대 100%를 보장합니다.
전자문서교환(EDI) | 송장, 구매 주문서, 선적 통지서 등 업무 문서를 표준화된 전자 형식으로 컴퓨터 간에 교환하는 방식으로, 종이 기반의 의사소통을 줄여 줍니다.
전자자금이체(EFT) | 전신환 송금, 직접 입금 또는 자동어음교환소 등 전자적 수단을 통해 은행 계좌 간에 자금을 이체하는 시스템으로, 결제 처리와 현금 흐름 관리에 있어 신속하고 안전하며 비용 효율적인 방법을 제공합니다.
신흥시장 | 개발도상 경제에서 선진 경제로 전환하는 과정에 있는 국가 또는 시장을 말하며, 빠른 경제 성장, 글로벌 금융 시스템과의 통합 확대, 생활 수준 향상이 특징이나, 선진 시장에 비해 위험과 변동성이 더 높다는 특징도 있습니다.
일일 마감(EOD) 처리 | 영업일 마감 시점에 금융 기록, 거래 및 잔액을 갱신하고 대사하는 절차입니다.
강화된 실사(EDD) | 정치적 주요 인물이나 고위험 관할권 관련 고객 및 거래와 같이 위험도가 높은 고객과 거래에 대해 요구되는 추가적인 확인 절차로, 신원, 자금 출처 및 자산 출처에 관한 일반 고객 실사의 범위를 넘어섭니다.
지분 금융 | 일반적으로 주식 발행을 통해 회사의 소유 지분을 투자자에게 매각하여 자본을 조달하는 과정으로, 투자자는 잠재적 수익을 대가로 일정 수준의 위험을 부담합니다.
에스크로 계좌 | 중립적인 제3자가 합의된 조건이 충족될 때까지 자금 또는 자산을 보관하다가, 조건 충족 후 정당한 권리자에게 이를 인도하는 계좌입니다.
ESG | 환경(Environmental), 사회(Social), 지배구조(Governance) – 지속가능금융 심사 및 핵심성과지표(KPI) 설계를 위한 요소.
유로클리어(Euroclear) | 브뤼셀에 본부를 둔 국제 중앙증권예탁기관으로, 전 세계 금융기관을 위해 채권, 주식 및 펀드를 결제하고 수탁합니다.
유로 은행 간 대출금리(EURIBOR) | 유럽 은행 패널이 유로 은행 간 시장에서 무담보 자금을 서로 대출해 줄 용의가 있는 평균 금리를 나타내는 기준금리입니다.
초과 지급준비금 | 은행이 중앙은행이 정한 최소 지급준비 요건을 초과하여 보유하는 준비금으로, 대출 또는 투자 목적으로 활용할 수 있습니다.
상장지수펀드(ETF) | 주식, 채권 또는 상품 등 분산된 증권 포트폴리오를 보유하고 증권거래소에서 거래되는 투자 펀드의 일종으로, 투자자가 상장 증권의 유동성과 투명성을 누리면서 특정 시장 부문, 지수 또는 투자 전략에 투자할 수 있도록 합니다.
과도한 특권 | 국제 준비통화 발행국이 누리는 이점으로, 특히 국제적 화폐 발행 이익을 얻고 통화 발행을 통해 재정적자를 조달할 수 있는 능력을 말합니다.
연장 결제(Extended Settlement) | 표준 결제 주기보다 긴 결제 기간을 허용하는 결제 방식으로, 통상 복잡하거나 유동성이 낮은 증권 거래에 사용됩니다.
F
연방예금보험공사(FDIC) | 은행 파산 시 예금자를 보호하기 위해 일정 한도까지 예금보험을 제공하는 미국 정부 기관입니다.
Fedwire Funds Service | 연방준비은행이 운영하는 미 달러화 지급을 위한 실시간 총액결제 시스템으로, 결제가 완료되면 지급은 최종적이며 취소할 수 없습니다.
수수료 | 고객님의 계좌 개설, 유지 및 각종 거래와 관련하여 부과되는 금전적 부담을 말합니다. 여기에는 계좌 활성화 수수료, 이후의 연회비, 그리고 각종 거래 또는 서비스 관련 수수료가 포함되며, 이에 한정되지 않습니다.
FF&C | 완전한 신용 보증(Full Faith and Credit) – 국가의 무조건적인 상환 확약.
금융조치특별위원회(FATF) | 자금세탁, 테러자금조달 및 국제 금융 시스템의 무결성에 대한 기타 관련 위협에 대응하기 위한 정책과 기준을 개발하고 증진하는 정부 간 기구입니다.
금융 레버리지 | 차입 자금을 활용하여 투자 수익 가능성을 높이는 것으로, 이익과 손실을 모두 확대할 수 있으며 "기어링" 또는 "레버리지"라고도 합니다.
금융 억압 | 규제 요건, 인플레이션 또는 금리 조작을 통해 저축을 시장 이하의 금리로 정부에 유입시키는 정책으로, 암묵적인 화폐 발행 이익 추출의 한 형태입니다.
금융시장 인프라(FMI) | 결제 시스템, 중앙증권예탁기관, 증권결제시스템, 중앙청산소(CCP), 거래정보저장소 등과 같이 지급, 증권, 파생상품 및 기타 금융거래의 청산, 결제 또는 기록을 지원하는 시스템.
재무 모델링 | 다양한 가정과 시나리오를 활용하여 기업, 프로젝트 또는 투자의 경제적 성과와 전망을 수학적으로 표현하는 과정입니다.
금융안정위원회(FSB) | G20이 금융 안정을 촉진하고, 글로벌 금융 시스템의 취약성을 모니터링 및 평가하며, 규제 및 감독 정책의 수립과 이행을 조율하고, 각국 당국 및 국제기구 간의 협력을 강화하기 위해 설립한 국제기구입니다.
확정이자부 상품(Fixed Income) | 채권, 우선주, 연금 등과 같이 일정 기간 동안 이자 또는 배당 등 고정적이거나 예측 가능한 소득 흐름을 지급하는 투자 유형으로, 주식 투자에 비해 위험이 낮고 안정적인 것으로 간주되는 경우가 많습니다.
고정수익증권 | 채권, 어음 또는 우선주와 같이 일정 기간 동안 투자자에게 고정 이자율을 지급하는 채무 증권입니다.
해외금융계좌 납세순응법(FATCA) | 해외 금융기관으로 하여금 미국 납세자가 보유한 계좌를 식별하고 이를 미국 국세청에 직접 또는 자국 세무당국을 통해 보고하도록 의무화하는 미국 법률.
외환(FX) 시장 | 현물 시장, 선물환 시장 및 옵션 시장을 포함하여 통화를 거래하는 글로벌 시장으로, 참여자가 한 통화를 다른 통화로 교환하거나 환율 변동에 투기하거나 외환 위험을 헤지할 수 있도록 합니다.
선도 계약(Forward Contract) | 두 당사자 간에 상품, 통화 또는 증권 등 특정 자산을 사전에 정한 가격과 장래의 특정 일자에 매수 또는 매도하기로 하는 사적 협상 계약으로, 가격 위험을 관리하거나 투자를 헤지하는 데 흔히 활용됩니다.
선물 계약 | 상품, 통화 또는 증권 등 특정 자산을 사전에 정한 가격으로 장래의 특정 일자에 매수 또는 매도하기로 두 당사자 간에 체결하는 표준화된 거래소 거래 계약으로, 가격 위험 관리, 시장 추세에 대한 투기, 또는 특정 시장 부문에 대한 투자 노출 확보에 흔히 활용됩니다.
G
G20 | 주요 19개국 경제와 유럽연합의 정부 및 중앙은행 총재가 참여하는 국제 포럼으로, 글로벌 경제 및 금융 현안을 다루며 금융 안정과 지속 가능한 경제 성장을 도모합니다.
일반 개인정보 보호법(GDPR) | 개인정보의 처리 및 취급을 규율하는 유럽연합 규정으로, 개인에게 자신의 정보에 대한 보다 강화된 통제권을 부여하고 엄격한 개인정보 보호 기준을 정하고 있습니다.
글로벌 수탁은행 | 은행 또는 신탁회사와 같은 금융기관으로서, 기관투자자, 자산운용사 또는 기타 금융기관을 대상으로 전 세계적 규모의 수탁 업무 및 관련 서비스를 제공하며, 자산의 보관, 거래 결제, 기록 관리, 보고 또는 증권 대차 등을 포함합니다.
글로벌 시스템적 중요 은행(G-SIB) | 상호 연계성이 높은 대형 은행으로서 글로벌 금융 시스템에서 핵심적인 중요성을 지니며, 그 부실이 광범위한 경제에 중대한 부정적 영향을 미칠 수 있는 은행을 말합니다. G-SIB는 안정성과 회복탄력성을 확보하기 위해 추가적인 규제 요건과 감독을 받습니다.
기업공개(IPO) | 비상장 기업의 주식을 최초 공모(IPO)를 통해 처음으로 일반 대중에게 제공하는 절차.
양호자금 모델(Good Funds Model) | 수취 은행이 자금의 가용성을 확인한 시점에 자금 이전이 최종적이고 취소 불가능한 것으로 간주되어, 결제 실패 위험을 줄이는 결제 모델입니다.
영업권 | 기업의 평판, 브랜드, 고객 관계 및 수익 창출력에 기여하는 기타 비물리적 요소의 가치를 나타내는 무형자산입니다.
gpi | SWIFT gpi(Global Payments Innovation)는 국제은행간통신협회(SWIFT)가 국경 간 결제 거래를 개선하고 간소화하기 위해 도입한 서비스입니다. SWIFT는 금융기관이 지급 지시, 증권 거래, 자금 운용 거래 등 다양한 유형의 금융 거래와 관련된 정보를 안전하게 교환할 수 있도록 하는 글로벌 금융 메시징 네트워크입니다.
총액결제시스템 | 개별 거래를 상계나 묶음 처리 없이 건별로 결제하는 지급결제 시스템으로, 일반적으로 고액 거래 또는 시간에 민감한 거래에 사용됩니다.
H
헤어컷 | 담보자산의 적격성 또는 해당 자산을 담보로 제공할 수 있는 신용 규모를 정할 때, 가격 변동, 비유동성 또는 기타 요인에 따른 손실 가능성을 반영하여 담보자산의 시장가치에 적용하는 할인율.
헤지펀드 | 롱/숏 주식, 이벤트 드리븐, 글로벌 매크로 등 다양한 투자 전략과 수단을 활용하여 절대수익을 추구하는 대체투자펀드의 한 유형으로, 위험 조정 수익률과 원본 보전에 중점을 둡니다.
고빈도 매매(HFT) | 미세한 가격 차이나 시장 비효율성을 활용하기 위해 흔히 1초도 채 되지 않는 시간 내에 대량의 거래를 신속하게 체결하는 알고리즘 매매의 한 유형입니다.
적대적 인수 | 회사 또는 투자자가 대상 회사 이사회의 승인 없이, 흔히 공개매수 또는 위임장 대결을 통해 다른 회사의 지배권을 취득하려는 요청받지 않은 시도.
I
ICSID | 세계은행 중재 기구 | 중재 판정은 회원국에서 자동으로 집행력을 가짐
즉시 자금 이체 | 계좌 간 자금을 즉시 확정적으로 이전할 수 있는 실시간 전자 자금 이체 시스템으로, 주로 소매 거래나 소액 거래에 사용됩니다.
손익계산서 | 일정 기간 동안 기업의 수익, 비용 및 손익을 요약한 재무제표로서, 기업의 재무 성과를 평가하는 데 사용됩니다.
지수 | 주식, 채권 또는 상품 등 특정 자산군의 성과를 추적하는 통계적 척도 또는 벤치마크로, 금융 상품의 가격 책정, 투자 포트폴리오의 구성 또는 투자 성과의 평가를 위한 기준으로 흔히 사용됩니다.
기업공개(IPO) | 기업이 증권거래소 또는 장외시장을 통해 자사 주식을 처음으로 일반 대중에게 매각하는 것으로, 이를 통해 자본을 조달하고 소유 구조를 다변화하며 기업의 인지도와 신뢰도를 높일 수 있습니다.
물가 목표제 | 중앙은행이 특정 인플레이션율을 목표로 설정하고, 이를 달성 및 유지하기 위해 통화정책 조치를 조정하는 통화정책 전략.
내부자 거래 | 특정인이 회사와의 직위 또는 관계를 통해 취득한 미공개 중요 정보를 바탕으로 증권을 거래하는 불법 행위입니다.
은행 간 자금 이체 시스템(Interbank Funds Transfer System) | 은행 간 자금 이체를 지원하여 은행들이 서로 간의 지급 거래를 결제할 수 있도록 하는 시스템입니다.
금리 스왑 | 두 당사자가 명시된 원금을 기준으로 이자 지급을 교환하기로 약정하는 파생금융계약으로, 통상 고정금리와 변동금리를 교환하는 방식입니다.
중개 은행 | 국제 지급에서 송금 은행과 수취 은행 사이에 위치하는 은행으로, 통상 어느 한쪽의 환거래 은행이며, 수수료 부담 방식으로 OUR가 적용되지 않는 한 자체 수수료를 공제할 수 있습니다.
국제은행계좌번호(IBAN) | 국경 간 거래의 자동 처리를 원활히 하고 오류 위험을 줄이기 위해 고안된 은행 계좌의 표준화된 국제 번호 체계입니다.
국제증권식별번호(ISIN) | 주식이나 채권 등 특정 증권을 식별하는 고유의 12자리 영숫자 코드로, 증권 거래의 청산 및 결제를 원활히 하기 위해 사용됩니다.
일중 유동성 | 금융기관이 영업일 하루 동안 실시간으로 지급 및 결제 의무를 이행하는 데 사용할 수 있는 자금의 가용성을 말합니다.
투자은행 업무 | 기업, 정부 또는 기타 기관에 자문, 자금 조달 및 리스크 관리 솔루션을 제공하는 금융서비스 산업의 한 부문으로, 인수합병, 자본 조달, 증권 인수, 구조화 금융 등을 포함합니다.
투자적격등급 | 채권 또는 기타 채무증권의 채무불이행 위험이 낮음을 나타내는 신용등급으로, 일반적으로 Standard & Poor’s, Moody’s, Fitch Ratings 등 신용평가기관이 부여합니다.
IP/IP (IPIP) | 인터넷 프로토콜 간 전송: 한 IP 주소에서 다른 IP 주소로 데이터를 직접 전송하는 방식으로, 서버 간 연결, 이메일 또는 FTP 파일 전송과 유사합니다. IP/IP 전송은 메시지나 파일만을 전달하며, 자금은 은행 또는 중앙은행에 개설된 계좌에서 결제가 이루어질 때에만 이동합니다.
이슬람 금융 | 이자(리바) 지급 또는 수취, 투기적 거래(가라르), 도박·주류·돼지고기 생산 등 특정 활동에 대한 투자를 금지하고 위험 분담, 자산 기반 금융, 윤리적 투자를 장려하는 이슬람 법(샤리아)의 원칙을 준수하는 금융 체계.
ISO 20022 | 금융기관 간 전자 데이터 교환을 위한 국제 표준으로, 메시지 개발을 위한 공통 체계를 제공하고 결제 시스템 간 호환성과 상호운용성을 보장합니다.
J
유대식 금융 | 유대식 금융 관행은 유대 율법의 집대성인 할라카(Halakha)의 원칙에 기반하며, 유대인 간의 고리대금(대출에 대한 이자 부과) 금지를 포함합니다. 전통적인 유대식 금융은 이자를 부과하는 대신 양 당사자가 손익을 함께 분담할 수 있도록 하는 동업 계약인 '헤테르 이스카(heter iska, 사업 허가)' 개념을 따릅니다. 이를 통해 금융 거래가 유대 윤리와 가치에 부합하게 이루어지도록 합니다.
정크 본드 | 신용등급이 낮은 기업 또는 정부가 발행하는 고수익·고위험 채권으로, 투자자가 부담하는 채무불이행 위험 증가에 대한 보상으로 더 높은 수익률을 제공합니다.
K
암호 확인 텔렉스(KTT) | 두 은행 간에 쌍방 합의된 테스트 키로 인증되는 텔렉스 메시지입니다. 인증된 SWIFT 메시지 방식이 표준이 되기 전에는 지급 및 보증 관련 메시지에 사용되었으며, 현재는 제한적인 쌍방 약정에서만 남아 있습니다.
고객 확인(KYC) | 금융기관이 자금세탁방지(AML) 및 고객 실사(CDD) 규정을 준수하는 과정의 일환으로 고객의 신원을 확인하고 위험 프로파일을 평가하는 절차입니다.
KPI | 핵심성과지표 – 대출 금리 산정과 연계된 계량 가능한 지표(예: kg당 CO₂, 여성 리더십 비율 %).
L
거액 결제 시스템(LVPS) | 금융기관 간의 고액 및 시급한 거래를 주로 처리하는 결제 시스템으로, 통상적으로 실시간 총액 결제와 높은 수준의 보안성 및 신뢰성을 제공합니다.
L2L | 원장 간 이체(Ledger to ledger)란 동일 금융기관 내에 보유된 계좌 간, 또는 다른 금융기관에 개설된 노스트로 계좌에서 수취 고객에게 이루어지는 자금 이전을 말합니다. 이러한 이체는 일반적으로 외부 청산 또는 결제 시스템 없이 내부적으로 이루어집니다. 원장 간 거래는 중개은행 및 제3자 서비스 제공업체를 거치지 않으므로 서로 다른 금융기관 간 이체에 비해 일반적으로 더 신속하고 비용 효율적입니다. 이 유형의 이체는 동일한 개인 또는 법인이 소유한 계좌 간의 거래나 동일 은행의 서로 다른 지점 간 이체에 흔히 사용됩니다.
법정 통화 | 법적 강제력에 따라 채무 변제 시 반드시 수령해야 하는 통화로, 품질이나 신뢰도와 무관하게 필연적인 수요를 창출합니다.
레버리지 | 차입 자금을 활용하여 투자의 잠재 수익률을 높이거나 금융 의사결정의 효과를 증폭시키는 것을 말하며, 예를 들어 은행이 예금 또는 기타 차입 자금을 이용하여 대출을 실행하거나 증권에 투자하는 경우가 이에 해당합니다. 레버리지는 이익과 손실을 모두 확대할 수 있습니다.
차입매수(LBO) | 대규모 차입 자금을 활용하여 기업 또는 그 자산의 상당 부분을 인수하는 것으로, 흔히 대상 기업의 자산을 담보로 합니다.
신용장(Letter of Credit, LC) | 은행 또는 금융기관이 매수인의 의뢰에 따라 발행하는 금융 수단으로, 일정한 조건이 충족되는 경우 매도인에 대한 대금 지급을 보장합니다. 국경 간 거래 및 법체계 차이에서 비롯되는 위험을 완화하기 위하여 국제 무역에서 흔히 활용됩니다.
LIBID | London Interbank Bid Rate – 과거 할인에 사용되던 은행 간 예금 매입호가(비드) 기준금리.
LIBOR(런던 은행 간 제시금리) | 주요 글로벌 은행들로 구성된 패널이 런던 은행 간 시장에서 무담보 자금을 상호 대여할 의사가 있는 금리를 나타내는 벤치마크 금리로, 다양한 금융상품과 파생상품의 기준금리로 널리 사용되었습니다. LIBOR는 공표가 중단되었습니다. 미 달러화 최종 금리는 2023년 6월 30일에 종료되었으며(합성 금리는 2024년 9월 30일까지 적용), 현재는 SOFR, SONIA, €STR 등 무위험 지표금리로 대체되었습니다.
청산 | 파산 또는 지급불능에 따라 흔히 이루어지며, 부채를 상환하거나 주주에게 잔여 수익을 분배하기 위해 회사의 자산을 현금으로 전환하는 절차입니다.
유동성 | 가격에 중대한 변동을 일으키거나 상당한 거래 비용을 부담하지 않고 금융자산을 신속하게 매수 또는 매도할 수 있는 능력으로, 시장의 효율성과 자산을 현금으로 전환하기 쉬운 정도를 나타냅니다.
유동성 리스크 | 자산을 신속하고 합리적인 비용으로 현금화하거나 자금을 조달할 수 없어, 개인 또는 기관이 만기가 도래하는 금융 채무를 이행하지 못할 리스크.
LLCR(대출 기간 상환 커버리지 비율) | 잉여현금흐름의 순현재가치 ÷ 대출 잔액. 누적적 회복력을 점검하며, 이를 위반할 경우 ⇒ 자본 투입을 통한 치유(equity cure)
대출 | 대출이란 대주(貸主)가 차주(借主)에게 자금을 제공하고, 차주가 미리 정해진 기간에 걸쳐 해당 자금을 적용 가능한 이자 및 수수료와 함께 상환하기로 약정하는 거래입니다.
론 신디케이션 | 여러 대주가 단일 차주에게 대출의 일부분을 각각 제공하도록 참여시키는 절차로, 위험을 분산하고 대규모 프로젝트 또는 거래의 자금 조달을 가능하게 합니다.
M
증거금 | 대출, 신용 한도 또는 파생상품 포지션을 담보하기 위해 요구되는 담보의 금액으로, 금융상품 시장가치에 대한 백분율로 표시됩니다. 가격 변동, 신용 사건 또는 기타 요인으로 인한 손실 위험으로부터 대주 또는 거래 상대방을 보호합니다.
시가총액 | 기업의 발행 주식 전체에 대한 시장 가치의 총합으로, 주가에 발행주식수를 곱하여 산출합니다.
시장 조성자 | 증권에 대해 매수 및 매도 호가를 지속적으로 제시하여 거래를 원활하게 하고 시장에 유동성을 공급하는 금융 중개기관.
마스터 계좌 | 계좌 보유자와 중앙은행 상호 간의 금융상 권리와 의무를 반영하는 금융 거래 기록이며, 기초 잔액과 기말 잔액이 확정되는 계좌입니다. 해당 기관이 환거래 은행과 패스스루 약정을 체결하지 않은 경우, 지급준비금 관리는 마스터 계좌를 통해 이루어집니다.
마진콜 | 중개인 또는 금융기관이 증거금 계좌의 자기자본을 요구 수준으로 유지하기 위해 추가 자금 또는 증권의 납입을 요구하는 것으로, 일반적으로 계좌 가치가 정해진 기준 아래로 떨어질 때 발생합니다.
시가총액 | 기업의 발행 주식 전체에 대한 시장 가치의 총합으로, 주가에 발행주식수를 곱하여 산출합니다.
시장 인프라 | 거래소, 거래 플랫폼, 청산소, 결제 시스템 등 금융 거래의 매매, 청산, 결제 및 보고를 지원하는 시스템, 기관 및 체계를 말합니다.
시장조성자 | 증권의 매수 호가와 매도 호가를 지속적으로 제시하여 거래를 원활하게 하고 시장에 유동성을 공급하는 금융 중개기관
시장 위험 | 금리, 환율, 주가 등 시장 여건의 변화로 인해 자산 또는 증권의 가치가 변동하여 발생하는 금융 손실의 위험입니다.
중기채권(Medium Term Note)(MTN) | 프로그램에 따라 연속적으로 또는 분할 발행되는 채무증권으로, 통상 만기는 1년에서 10년이며 발행인이 필요에 따라 유연하게 자금을 조달할 수 있도록 합니다.
인수합병(M&A) | 성장, 사업 다각화 또는 비용 절감 등 전략적 목표를 달성하기 위해 기업이나 자산을 결합, 인수 또는 매각하는 과정입니다.
중간 시장 환율(Mid-market rate) | 검색 엔진과 금융 데이터 서비스에 표시되는, 은행 간 시장에서의 통화 매수가와 매도가의 중간 값입니다. 은행은 자체 환율로 고객의 결제 금액을 환산하며, 이 환율에는 중간 시장 환율에 가산된 마진이 포함됩니다.
최소 잔액 | 최소 금액 또는 최소 잔액 – 은행이 계좌에 항시 유지하도록 요구할 수 있는 최소 금액을 말합니다. 계좌 잔액이 요구되는 최소 잔액에 미달하는 경우 수수료가 부과되거나 계좌가 차단될 수 있으며, 계좌의 운영 건전성이 제한될 수도 있습니다. 아울러 계좌 보유자는 약정된 바에 따라 최소 잔액을 12개월 이상의 기간 동안 유지할 책임이 있습니다.
최소 상환액 | 최소 상환액은 채무에 대해 매월 반드시 납부하여야 하는 금액을 말합니다.
MLA | 위임 주선 은행(Mandated Lead Arranger) – 대출을 구조화하고 인수하며 신디케이션을 수행하는 은행.
모바일 결제 | 스마트폰이나 태블릿과 같은 모바일 기기를 이용하여 이루어지는 전자 결제의 한 유형으로, 모바일 지갑, 모바일 앱 또는 비접촉 기술의 사용을 수반할 수 있습니다.
본원통화 | 유통 중인 통화에 중앙은행에 예치된 은행 지급준비금을 더한 것으로, 부분지급준비제도를 통해 보다 넓은 통화 공급이 확장되는 토대입니다.
현금화 | 예를 들어 은행 지급보증을 담보로 차입하거나 이를 할인하는 방식으로, 금융 증서를 기반으로 현금 또는 신용을 확보하는 것을 말합니다. 임차한 증서 또는 검증할 수 없는 증서를 현금화해 주겠다는 제안은 금융 사기에서 흔히 나타나는 특징입니다.
머니마켓 | 단기 국채, 기업어음, 양도성예금증서 등 단기 채무 상품을 다루는 금융시장의 한 부문으로서, 은행, 기업, 정부 등 참여자에게 유동성 공급원과 여유 자금의 운용 수단을 제공합니다.
머니마켓 상품 | 만기가 1년 이하인 단기 저위험 채무증권으로, 국채 단기물(Treasury bills), 기업어음, 양도성 예금증서 등이 이에 해당합니다.
머니마켓펀드(MMF) | 단기 국채나 기업어음 등 단기 고품질 채무증권에 투자하여, 투자자에게 유동성과 원금 보전이 가능한 저위험 투자 수단을 제공하는 것을 목적으로 하는 뮤추얼 펀드의 일종.
MT103 | 과거 단건 고객 이체에 사용되던 SWIFT MT 메시지입니다. 국경 간 결제에서는 ISO 20022 메시지 pacs.008로 대체되었습니다.
MT199 | 고객 지급 범주(Category 1)에 속하는 SWIFT 자유 형식 메시지입니다. 은행 간에는 예를 들어 특정 고객 명의로 계좌가 보유되어 있다는 사실과 같이 개별적으로 작성된 확인 내용을 전달하는 통상적인 MT 채널입니다. 자금 이동을 수반하지 않으며, 2025년 11월 ISO 20022 이행 이후 Swift는 MTn99 메시지를 지원 대상이나 폐기 예정으로 취급합니다.
MT760 | 은행 간에 요구불 보증 또는 보증신용장을 발행하는 데 사용되는 SWIFT 메시지입니다. 이는 발행 메시지이며, MT760을 단순히 인용한 문서는 보증이 존재한다는 증거가 아닙니다.
MT799 | 무역금융 범주(Category 7)에 속하는 인증된 자유 형식 SWIFT 메시지로, 더 구체적인 메시지 유형이 없는 정보를 전달하기 위해 주로 신용장, 지급보증 및 SBLC 업무에서 사용됩니다. 이 메시지는 자금을 이동시키지 않으며, 그 자체로 지급보증을 성립시키거나 자금을 증명하지 않습니다. 발신 은행을 구속하는지 여부는 메시지의 문구에 따라 달라집니다.
다자간 네팅 | 참가자 그룹 간의 다수의 지급 의무를 통합하고 상계하여 각 참가자별로 단일 순액의 지급 또는 수취 금액을 산출하는 절차로, 거래 건수와 이에 수반되는 위험 및 비용을 줄일 수 있습니다.
뮤추얼 펀드 | 개인 투자자로부터 자금을 모집하여 전문 투자운용사가 관리하는 분산된 증권 포트폴리오에 투자하는 집합투자기구입니다.
N
근거리 무선 통신(NFC) | 스마트폰, 태블릿, 결제 단말기 등 기기 간 데이터를 교환할 수 있게 하는 근거리 무선 통신 기술로, 일반적으로 비접촉 결제나 데이터 전송 용도로 사용됩니다.
당기순이익 | 특정 기간 동안 기업의 총수익에서 비용, 세금 및 원가를 차감한 금액으로 이익 또는 손실을 나타내며, “최종 이익” 또는 “순수익”이라고도 합니다.
차액 결제 시스템 | 거래를 누적하여 서로 상계한 후, 통상 정해진 간격 또는 영업일 종료 시점에 결제하는 지급 시스템으로, 참가자 간에 이체되어야 하는 자금의 규모를 줄여 줍니다.
순거래계정 | 순거래계정은 총거래계정(요구불예금, ATS 계정, NOW 계정/셰어 드래프트(신용협동조합 출자금 인출 계정), 전화 및 사전 승인 이체)에, 만기가 7일 미만인 부적격 인수어음 및 계열사 발행 채무를 더한 후, 미국 내 예금 취급 기관으로부터의 요구불 잔액 및 추심 중인 현금성 항목을 차감하여 산정합니다. FR 2900 보고서 기준으로 순거래계정은 항목 A.3과 AA.1의 합계에서 항목 B.1과 B.2의 합계를 차감하여 계산합니다. FR 2900 보고 지침은 이러한 모든 예금 유형을 정의하고 있습니다.
부실채권(NPL) | 차주가 채무불이행 상태에 있거나 일정 기간(통상 90일 이상) 동안 약정된 원금 또는 이자를 상환하지 못한 대출로서, 채무불이행 가능성이 높음을 나타냅니다.
노스트로 계좌 | 노스트로 및 보스트로 계좌 또는 환거래 계좌라고도 하며, 금융기관들이 국경 간 거래와 국제 은행 서비스를 원활히 하기 위해 상호 간에 개설하는 특수 계좌입니다. 은행업 전문가로서 글로벌 금융 시스템에서 환거래 계좌의 역할과 기능을 이해하는 것이 중요합니다
O
오픈 뱅킹 | 은행 및 기타 금융기관이 응용 프로그램 인터페이스(API)를 통해 핀테크 기업이나 다른 은행 등 제3자 서비스 제공자와 고객 데이터를 안전하게 공유할 수 있도록 하는 체계로, 새로운 금융 상품 및 서비스의 개발과 시장 내 경쟁 확대를 가능하게 합니다.
공개시장운영(OMO) | 통화 정책의 일환으로 통화 공급, 금리 및 신용 여건에 영향을 미칠 목적으로, 중앙은행이 공개 시장에서 국채나 환매조건부채권 등의 금융상품을 매입 또는 매도하는 행위.
영업이익률 | 영업이익을 총매출로 나누어 산출하는, 기업의 영업 수익성을 총매출 대비 백분율로 나타내는 재무 지표입니다.
옵션 | 매수자에게 특정 기초자산을 정해진 가격으로 특정 일자 또는 그 이전에 매수하거나 매도할 권리를 부여하되 의무는 부과하지 않는 금융 파생상품입니다.
장외(OTC) 시장 | 주식, 채권, 파생상품 등의 금융상품을 중앙화된 거래소나 거래 플랫폼을 거치지 않고 매수자와 매도자가 직접 거래하는 분산형 시장.
P
pacs.008 | 은행 간 고객 신용이체를 위한 ISO 20022 메시지로, 국경 간 지급에서 MT103을 대체하였습니다.
pacs.009 | 은행 간 결제에 사용되는 금융기관 간 대체 송금용 ISO 20022 메시지로, COV 변형 메시지는 고객 지급에 대한 커버 자금을 전달합니다.
페이마스터(Paymaster) | 거래로부터 자금을 수령하여 페이마스터 계약에 따라 권리를 가진 당사자들에게 분배하는 대리인으로, 흔히 은행 또는 법률사무소가 이를 맡습니다.
지급 | 재화나 용역의 대가로, 또는 금융 채무를 이행하기 위하여 한 당사자에서 다른 당사자로 자금을 이전하는 행위.
지급 시스템 | 개인, 기업, 금융기관 등 참가자 간 자금 이체를 가능하게 하는 수단, 절차 및 규칙의 체계로서, 거래의 청산, 결제 및 결제 완결성을 위한 장치를 제공하고 금융 시스템의 효율성, 안전성 및 안정성을 증진합니다.
지급카드 산업 데이터 보안 표준(PCI DSS) | 가맹점, 서비스 제공자 및 금융기관이 카드 소지자 데이터를 보호하고 지급카드 정보를 안전하게 처리, 저장 및 전송하도록 하기 위해 마련된 일련의 보안 표준입니다.
결제 게이트웨이 | 가맹점이 신용카드나 모바일 지갑 등 전자 결제를 수취할 수 있도록, 고객, 가맹점 및 매입 은행 간의 거래 데이터를 안전하게 전송하고 처리하는 기술 서비스입니다.
결제 시스템 | 당사자 간 자금을 이전하기 위해 사용되는 일련의 수단, 절차 및 규칙으로, 통상 거래를 완결하기 위한 청산 및 결제 메커니즘을 활용합니다.
PCG | 부분 신용보증 | 국가의 채무 불이행 시 지급되며, 다자간 기구의 재보증이 부도확률(PD)을 낮춥니다
P2P(개인 간) 대출 | 전통적인 금융기관의 중개 없이 차입자와 대출자를 직접 연결하는 온라인 대출 플랫폼의 한 유형으로, 차입자는 잠재적으로 더 낮은 금리로 대출을 받을 수 있고 대출자는 더 높은 투자 수익을 얻을 수 있습니다.
판매시점 정보관리(POS) 단말기 | 가맹점이 신용카드, 체크카드 또는 모바일 지갑과 같은 전자 결제를 수락하기 위해 사용하는 장치로, 고객의 결제 정보를 판독하고 승인 및 정산을 위해 거래 데이터를 전송합니다.
정치적 주요 인물(PEP) | 국가원수, 장관, 고위 법관, 국영기업 고위 임원 등 중요한 공적 직무를 수행하고 있거나 수행한 바 있는 자와 그 가족 및 밀접한 관계자를 말합니다. PEP에 대해서는 강화된 실사가 적용됩니다.
포트폴리오 관리 | 자산 배분, 증권 선택, 위험 관리 및 성과 평가를 포함하여 특정 투자 목표 또는 위험-수익 프로파일을 달성하기 위해 투자 자산의 구성을 선정, 모니터링 및 조정하는 과정.
PPP | 민관협력사업(Public-Private Partnership) – 공공의 감독과 민간의 자본 및 운영을 결합한 계약적 체계.
우선주 | 일반적으로 고정 배당금을 지급하며 자산 및 이익에 대한 청구권이 보통주보다 우선하나, 통상 의결권은 수반하지 않는 지분 증권의 한 유형입니다.
선불카드 | 일정 금액의 자금을 충전하여 사용하는 결제 카드의 한 유형으로, 신용 심사나 연계된 은행 계좌 없이도 사용 가능한 잔액 한도 내에서 구매 결제 또는 현금 인출에 사용할 수 있습니다.
PRG | 부분 위험 보증(Partial Risk Guarantee) – 정치적 위험 사건을 보장하는 다자간 보증.
PRI | 정치적 위험 보험 – 수용(收用), 통화 태환 불능 등에 대비한 보험.
주가수익비율(P/E) | 주식 한 주의 시장 가격을 주당순이익으로 나누어 산출하는 가치평가 지표로, 기업 주식의 상대적 가치를 평가하는 데 사용됩니다.
프라이머리 딜러 | 중앙은행과 직접 정부 증권을 매매할 수 있는 권한을 부여받은 금융기관으로, 통화정책의 시행과 정부 증권 시장의 기능 수행에 핵심적인 역할을 합니다.
발행시장 | 주식, 채권 등 금융상품의 신규 증권이 발행되어 투자자에게 매각되는 시장으로, 흔히 공모 또는 사모를 통해 이루어지며 발행인이 자본을 조달하고 소유 구조를 다변화하거나 부채를 재조달할 수 있게 합니다.
프라임 레이트 | 은행이 주택담보대출이나 개인 대출 등 각종 대출 및 여신 상품의 금리를 산정하는 데 사용하는 기준금리로, 통상 중앙은행의 정책금리 또는 은행이 신용도가 가장 높은 고객에게 대출하는 금리를 기초로 합니다.
사모펀드 | 비상장 기업 또는 자산의 지분을 직접 또는 간접적으로 취득하는 대체투자의 한 유형으로, 운영 성과 개선, 재무 구조조정 또는 전략적 재편을 통해 자본이익을 창출하고 이후 매각 또는 상장하는 것을 목적으로 합니다.
사모 | 공모를 통하지 않고 제한된 수의 기관투자자 또는 적격투자자에게 증권을 직접 매각하는 것으로, 통상 자본 조달 또는 채무 재조정을 위해 이루어집니다.
프로젝트 파이낸스 | 장기적이고 자본 집약적인 프로젝트 또는 인프라 개발에 대한 금융으로, 자금은 통상 프로젝트의 현금흐름 전망을 기초로 대주단이 제공합니다.
약속어음(Promissory Note) | 차용인과 대출인 간에 체결되는 서면 계약으로, 본질적으로 차용인이 대출인에게 상환하겠다는 약속입니다.
자금 증명(POF) | 개인 또는 법인이 거래에 필요한 자금을 보유하고 있음을 입증하는 증빙으로, 통상 은행 잔액 증명서 또는 계좌 보유 은행이 발급한 서신을 말합니다. 자금 증명은 특정 일자의 자금 보유 사실을 보여줄 뿐이며, 해당 자금을 동결하거나 구속하지는 않습니다.
투자설명서 | 기업공개(IPO)나 채권 발행과 같은 증권 공모에 관한 상세 정보를 제공하는 법적 문서로, 회사의 재무제표, 경영진 구성 및 위험 요인을 포함합니다.
공모 | 기업 또는 정부의 자금을 조달하기 위하여 일반 대중을 대상으로 증권을 발행하고 판매하는 것으로, 통상 기업공개(IPO) 또는 추가 공모 방식으로 이루어집니다.
Q
양적완화(QE) | 중앙은행이 금리를 낮추고 통화 공급을 늘리며 경제 활동을 촉진할 목적으로 국채나 주택저당증권 등 대량의 금융자산을 시장에서 매입하는 비전통적 통화정책의 한 형태.
R
부동산투자신탁(REIT) | 쇼핑센터, 사무용 건물, 주거 단지 등 수익을 창출하는 부동산을 소유, 운용 또는 이에 대한 자금을 제공하고, 수익의 대부분을 배당 형태로 주주에게 분배하는 투자 수단입니다. 투자자는 이를 통해 유동성과 분산투자 효과를 누리면서 부동산 시장에 투자할 수 있습니다.
실시간 총액 결제(RTGS) | 개별 지급 거래를 실시간으로 처리하고 결제하여 당사자 간 자금의 즉각적이고 최종적인 이전을 보장하는 지급 시스템의 한 유형으로, 통상 고액 거래 또는 시간이 중요한 거래에 사용됩니다.
자본 재구성 | 재무 안정성을 개선하거나 자본비용을 최적화하기 위해 부채 및 지분 증권을 발행, 재매입 또는 교환함으로써 기업의 자본 구조를 변경하는 절차입니다.
대사(Reconciliation) | 정확성과 일관성을 확보하기 위해 재무 기록, 거래 또는 계좌 잔액을 비교하고 검증하는 절차로, 통상 영업일 종료 시점 또는 회계 기간 말에 수행됩니다.
등록 증권 | 미국 증권거래위원회(SEC)에 등록되어 규제 당국의 감독 및 공시 요건의 적용을 받는 증권.
Regulation D (Reg D) | 사모 발행을 규율하는 SEC 규정의 총칭으로, 기업이 SEC에 발행 등록을 하지 않고도 적격 투자자로부터 자금을 조달할 수 있도록 허용합니다.
송금(Remittance) | 한 당사자에서 다른 당사자로 자금을 이전하는 것으로, 통상 국경 간 또는 개인 간에 이루어지며, 예를 들어 근로자가 타국의 가족에게 돈을 보내는 경우가 이에 해당합니다.
환매조건부 계약(Repurchase Agreement, Repo) | 차입자가 국채나 주택저당증권 등의 증권을 대여자에게 매도하면서 특정 가격 및 일자에 이를 되사기로 약정하는 단기 자금 조달 방식으로, 사실상 담보부 대출에 해당합니다.
자기자본이익률(ROE) | 기업의 수익성을 자기자본 대비 비율로 나타내는 재무 지표로, 당기순이익을 자기자본으로 나누어 산출합니다.
Return on investment (ROI) | A measure of the profitability of an investment, calculated by dividing the net profit or loss by the initial investment, often expressed as a percentage.
역환매조건부매매(Reverse Repo, Reverse Repurchase Agreement) | 일방 당사자가 정부 증권이나 회사채와 같은 금융자산을 상대방으로부터 매수하면서, 특정 가격과 장래 일자에 이를 재매도하기로 약정하는 단기 금융 방식으로, 실질적으로는 해당 자산을 담보로 자금을 대여하는 거래입니다.
지급준비 의무 | 금융기관이 특정 예금의 일정 비율에 해당하는 금액을 현금 또는 중앙은행 예치금 형태의 준비금으로 보유해야 하는 최소 금액입니다. 일부 중앙은행은 이를 0%로 설정하고 있으며(미국 연방준비제도는 2020년 3월 이후), ECB는 1%를 적용합니다.
리테일 뱅킹 | 기업 또는 기관 대상 은행 업무와 구별되는, 예금 계좌, 대출, 모기지, 신용카드 등 개인 소비자에 대한 금융 서비스의 제공.
리스크 관리 | 금융상품, 포트폴리오 또는 금융기관의 성과, 안정성 또는 건전성에 영향을 미칠 수 있는 시장 리스크, 신용 리스크, 운영 리스크, 유동성 리스크 등 각종 리스크를 식별, 평가 및 통제하고, 분산투자, 헤지 또는 보험과 같은 적절한 완화 조치를 이행하는 과정입니다.
위험가중자산(RWA) | 은행 자산을 위험 특성에 따라 조정하여 측정한 지표로, 은행의 규제자본 소요량을 산정하는 데 사용됩니다. 위험도가 높은 자산일수록 잠재적 손실을 흡수하기 위해 더 큰 자본 완충을 필요로 합니다.
로드쇼 | 기업 경영진이 잠재 투자자의 관심을 유도하고 투자 기회를 설명하기 위해, 통상 기업공개(IPO) 또는 채권 발행 과정에서 진행하는 일련의 발표 행사.
RTGS | 실시간 총액결제(Real-Time Gross Settlement, RTGS)는 고액 금융거래를 실시간으로 처리하고 결제하는 시스템입니다. 차액결제 방식을 사용하는 다른 결제 시스템과 달리, RTGS에서는 거래가 다른 거래와 묶이거나 상계되지 않고 건별로 즉시 결제됩니다.
Rule 144 | Rule 144는 미국 증권거래위원회(SEC)가 시행하는 규정으로, 제한증권 및 지배증권의 공개 재매각에 관한 기준을 정하고 있습니다. 제한증권은 발행인 또는 발행인의 특수관계인으로부터 직접 또는 간접적으로 취득한 비공개 발행 증권을 말하며, 지배증권은 이사, 임원 또는 대주주 등 발행회사의 특수관계인이 보유한 증권을 말합니다. Rule 144는 질서 있고 투명한 시장을 보장하고 미등록 증권의 불법적인 유통을 방지하기 위하여, 이러한 증권을 공개적으로 매각할 수 있는 구체적인 요건을 규정하고 있습니다. Rule 144가 정하는 주요 요건은 다음과 같습니다.
- 보유 기간: 제한 증권의 경우 투자자는 매도하기 전에 일정 기간 동안 이를 보유해야 합니다. 1934년 증권거래법상 보고 기업의 경우 보유 기간은 6개월이며, 비보고 기업의 경우 1년입니다. 이 요건은 제한 증권이 불법적인 분매 또는 시장 조작에 이용되지 않도록 하는 데 기여합니다.
- 최신 공개 정보: 발행 회사는 충분하고 최신인 정보를 공중이 이용할 수 있도록 해야 합니다. 보고 의무가 있는 회사의 경우, SEC 공시(10-K, 10-Q 및 8-K 보고서 등)를 최신 상태로 유지해야 합니다. 보고 의무가 없는 회사는 사업 내용, 재무제표 및 경영진 정보를 포함한 특정 정보를 공개해야 합니다.
- 거래량 제한: 개인이 임의의 3개월 기간 동안 매도할 수 있는 증권의 수량에는 제한이 있습니다. 발행인의 특수관계인의 경우 매도 가능 수량은 동일 종류 발행 주식 총수의 1% 또는 매도 직전 4주간의 주간 평균 거래량 중 큰 쪽입니다. 특수관계인이 아닌 자는 보유 기간 요건을 충족한 이후에는 거래량 제한을 받지 않습니다.
- 일반 중개 거래: 매도는 정규 중개 거래를 통해 이루어져야 하며, 중개인은 해당 증권의 매수 주문을 권유할 수 없습니다.
- Form 144 제출: 발행인의 특수관계인(affiliate)은 3개월 동안의 매도 예정 수량이 5,000주를 초과하거나 총 매도 대금이 50,000달러를 초과하는 경우, 증권거래위원회(SEC)에 Form 144로 통지서를 제출하여야 합니다.
Rule 144는 제한 없는 증권을 매도하는 비관계자에게는 적용되지 않는다는 점에 유의하여야 합니다. 이러한 증권은 아무런 제한 없이 매도할 수 있기 때문입니다.
Rule 144는 제한증권 및 지배증권의 매각에 대한 명확한 체계를 제공함으로써 시장에 대한 투자자의 신뢰를 유지하고 연방 증권법 준수를 보장하는 데 기여합니다.
S
보관증(SKR) | 은행 또는 금고 운영기관이 귀금속, 다이아몬드, 증권 등 특정 자산을 예탁자를 위해 보관하고 있음을 확인하며 발행하는 증서.
SDG | 지속가능발전목표(Sustainable Development Goal) – 전 세계 발전을 위한 유엔의 목표.
유통시장 | 주식, 채권 및 기타 금융상품 등 이미 발행된 증권이 투자자 간에 거래되는 시장으로, 흔히 증권거래소, 장외시장 또는 대체거래시스템을 통해 거래되며 가격 발견, 유동성 및 위험 이전의 메커니즘을 제공합니다.
증권 | 주식, 채권, 옵션과 같이 소유 지분, 채무 또는 기타 권리를 나타내며 금융시장에서 거래될 수 있는 금융상품.
증권거래위원회(SEC) | 증권 시장을 규제하고 투자자를 보호하며 공정하고 질서 있는 시장을 유지할 책임을 지는 미국 연방 기관입니다.
증권 대차 | 일방(대여자)이 타방(차입자)에게 증권을 일시적으로 이전하는 거래로서, 통상 담보 및 수수료를 대가로 하며 지정된 기일 또는 요청 시 증권을 반환하기로 합의합니다. 증권 대차는 시장에 유동성을 공급하고 대여자에게 추가 수익을 창출할 수 있습니다.
유동화 | 주택담보대출, 자동차 대출, 신용카드 채권 등 다양한 유형의 채무 상품을 한데 모아 투자자에게 매각할 수 있는 거래 가능 증권으로 패키징하는 과정으로, 채무불이행 위험을 분산하고 기초 대출 원채권자에게 자금조달원을 제공합니다.
시뇨리지 | 통화 발행으로 얻는 이익으로, 액면가와 제조 원가의 차이로 산정되며, 보다 넓게는 통화 창출을 통해 통화 당국이 확보하는 경제적 이익을 말합니다.
셀사이드 | 신규 증권의 발행 설계, 인수 및 판매와 함께 기관 고객에 대한 리서치 및 트레이딩 서비스를 제공하는 데 주력하는 금융 산업의 부문.
SEPA | 단일 유로 결제 지역(Single Euro Payments Area)으로, EU 및 EEA 국가, 스위스, 영국과 그 밖의 여러 국가에서 공통 규칙과 표준에 따라 유로 계좌이체와 자동이체가 이루어지는 지역입니다.
SEPA 즉시 계좌이체(SCT Inst) | 하루 중 언제든지 수 초 이내에 수취인 계좌에 입금되는 SEPA 역내 유로 계좌이체입니다. 유로 지역의 지급서비스 제공자는 이를 표준 계좌이체보다 높지 않은 가격으로 제공해야 합니다.
서버 대 서버(S2S) | 메시지를 교환하기 위해 두 기관의 서버를 연결하는 방식을 가리키는 용어입니다. 서버 연결은 정보만을 전달하며, 해당 지급이 은행 또는 중앙은행의 계좌에서 결제되지 않는 한 자금은 이동하지 않습니다.
결제 | 주식, 채권, 파생상품 등 금융상품의 소유권을 매도인에서 매수인에게 이전하고, 이에 상응하는 대금을 매수인에서 매도인에게 지급하는 절차를 말하며, 통상 청산기관 또는 수탁기관을 통해 이루어져 거래의 확정성과 무결성을 보장합니다.
결제 리스크 | 거래 당사자 일방이 자신의 지급 또는 인도 의무를 이행하였음에도 상대방이 이를 이행하지 않아 일방 당사자에게 손실이 발생하는 리스크입니다. 결제 리스크는 운영상의 문제, 유동성 제약 또는 거래 참가자의 채무불이행 등 다양한 요인으로 발생할 수 있습니다.
공매도 | 매도인이 보유하지 않은 금융상품을 가격 하락을 예상하고 매도한 뒤, 더 낮은 가격에 되사서 그 차액을 수익으로 취하는 행위로, 시장 하락에 대한 투기, 매수 포지션의 헤지 또는 차익거래 기회 활용을 위해 흔히 사용됩니다.
국제은행간통신협회(SWIFT) | 금융기관이 표준화된 형식과 프로토콜을 사용하여 지급 지시, 계좌 명세서 또는 증권 거래와 같은 금융 정보를 안전하게 교환할 수 있도록 하는 글로벌 메시징 네트워크입니다.
SOE | 국영기업(State-Owned Enterprise) – 정부가 전부 또는 과반을 소유하는 기업.
스핀오프 | 기존 사업 부문 또는 사업부로부터 독립된 회사를 설립하는 것으로, 통상 신설 법인의 주식을 모회사의 주주에게 배분하는 방식으로 이루어집니다.
스프레드 | 주식, 채권, 통화 등 금융상품의 매수호가와 매도호가의 차이로, 거래 비용과 시장의 유동성을 나타냅니다. 또는 서로 다른 두 상품 또는 만기 간의 수익률이나 금리의 차이로, 해당 자산의 상대적 위험 또는 가치를 반영합니다.
현물환율 | 외국 통화를 즉시 인도 조건으로 매수하거나 매도할 수 있는 환율로, 현재의 시장 가격을 반영합니다.
SPV | 특수목적법인 – 프로젝트 부채를 조달하기 위해 설립된 도산 절연 법인.
SQS | Sovereign & Quasi-Sovereign(데스크) – 국가, 지방자치단체 및 국영기업을 담당하는 IFB Bank의 전담 조직.
스테이블코인(Stablecoin) | 준비금 보유 또는 기타 메커니즘을 통해 기준 자산, 통상 미국 달러와 같은 통화 대비 안정적인 가치를 유지하도록 설계된 암호자산입니다.
보증신용장(SBLC) | 고객이 계약상 의무를 이행하지 못할 경우 수익자에게 대금을 지급하겠다는 은행의 취소 불능 약정입니다. 보증의 역할을 하며, 통상 채무불이행이 발생한 경우에만 청구됩니다.
상시 대출·예금 제도(Standing Facilities) | 적격 금융기관이 유동성 수요를 관리하고 통화정책 이행을 뒷받침할 수 있도록, 통상 징벌적 금리로 익일물 자금을 차입하거나 예치할 수 있게 하는 중앙은행 제도.
스톡옵션 | 직원이 자신이 속한 회사의 주식을 사전에 정해진 가격으로 일정 수량 매수할 수 있는 권리를 부여하되 의무는 부과하지 않는 계약으로, 흔히 보상의 한 형태로 활용됩니다.
주식 분할 | 기존 주주에게 추가 주식을 발행하여 회사의 발행 주식 수를 늘리는 것으로, 통상 소액 투자자가 보다 쉽게 접근할 수 있도록 하기 위해 시행됩니다.
직접 처리(STP) | 금융 거래를 개시부터 결제까지 수작업 개입 없이 처리하는 자동화된 절차로, 오류 위험을 줄이고 효율성을 높입니다.
구조화 금융(Structured Finance) | 자산유동화증권, 부채담보부증권, 신용파생상품 등 복합 금융상품의 설계, 유통 및 관리에 중점을 두는 금융 서비스 산업의 한 분야로, 특정 투자자의 수요를 충족하고 위험을 이전하거나 자본 및 자금 조달 재원의 활용을 최적화하도록 고안됩니다.
스왑 | 두 당사자가 일정 기간 동안 금리, 통화 또는 상품 등의 현금 흐름이나 기타 금융 변수를 서로 교환하기로 약정하는 파생금융 계약으로, 위험 관리, 투자 헤지 또는 시장 동향에 대한 투기 목적으로 흔히 활용됩니다.
SWIFT gpi | UETR을 기준으로 국경 간 지급을 처음부터 끝까지 추적하는 SWIFT의 서비스로, 지급의 현재 위치, 공제된 수수료 및 입금 시점을 확인할 수 있습니다.
스위스 은행 간 청산(SIC) | 스위스 중앙은행을 대신하여 SIX Interbank Clearing이 운영하는, 스위스 프랑 결제를 위한 실시간 총액결제 시스템입니다.
신디케이트 대출 | 일반적으로 은행 또는 기타 금융기관으로 구성된 대주단이 단일 차주에게 제공하는 대규모 대출로, 주요 프로젝트나 거래의 자금 조달에 자주 활용됩니다.
시스템적으로 중요한 금융기관(SIFI) | 규모, 상호연계성 또는 복잡성으로 인해 그 파산이나 곤경이 금융 시스템과 경제 전반의 안정성 및 기능에 중대한 부정적 영향을 미칠 수 있는 금융기관입니다. SIFI는 안정성과 복원력을 확보하기 위해 추가적인 규제 요건과 감독의 적용을 받습니다.
T
T2 | 유럽중앙은행과 유로 지역 국가 중앙은행들이 은행 및 기타 금융기관 간의 고액 유로 결제를 처리하기 위해 사용하는 실시간 총액결제 시스템입니다.
공개매수 | 투자자 또는 기업이 다른 회사의 주식을 일정 수량만큼 특정 가격에 매수하겠다고 공개적으로 제안하는 것으로, 흔히 인수 시도의 일환으로 이루어집니다.
테더(USDT) | Tether Limited가 발행하는 스테이블코인으로, 1미국 달러의 가치를 유지하도록 설계되었으며 이더리움(ERC-20)을 포함한 여러 블록체인에서 유통됩니다.
정기예금 | 자금을 일정 기간 동안 예치하여야 하는 예금 계좌로, 통상 더 높은 이자율이 적용되며 중도 인출 시에는 위약금이 부과됩니다.
화폐의 시간 가치 | 수익 창출 능력으로 인해 오늘의 1달러가 미래의 1달러보다 가치가 크다는 개념으로, 금융 계산에서 미래 현금흐름을 현재가치로 할인하는 데 사용됩니다.
총수익 | 투자 자산의 시장 가치 변동, 이자 또는 배당금 등 발생 수익, 그 밖의 실현 또는 미실현 손익을 모두 포함한 투자의 전체 손익을 최초 투자 금액에 대한 백분율로 나타낸 것입니다.
무역금융 | 국경 간 재화와 서비스의 교환을 원활하게 하기 위해 단기 신용 공여, 신용장, 수출입 금융 등을 제공하는 국제 무역 거래 금융입니다.
거래 비용 | 수수료, 커미션 또는 매매호가 스프레드 등 금융 거래의 체결, 청산 및 결제와 관련하여 발생하는 비용입니다.
U
최종 실소유자(UBO) | 회사, 신탁 또는 기타 법인을 직접 또는 간접적으로 최종 소유하거나 지배하는 자연인으로, 자금세탁방지 규정에 따라 그 신원을 확인하여야 합니다.
UNCITRAL | 국제연합 국제무역법위원회 | 유연한 임시중재(ad hoc) 규칙; 중재판정은 뉴욕협약에 따라 집행 가능
인수인 | 투자은행과 같이 신규 증권 발행을 시장에 내놓는 위험을 부담하는 금융기관으로, 발행인으로부터 증권을 인수하여 투자자에게 재판매합니다.
인수(언더라이팅) | 은행이나 보험사와 같은 금융기관이 잠재적 차주, 발행인 또는 피보험자의 위험을 평가하고, 대개 수수료나 보수를 받는 대가로 신용 제공, 자금 조달 또는 보험 증권 발행 여부를 결정하는 절차입니다.
고유 종단 간 거래 참조번호(UETR) | 지급 개시 시점에 지급 건에 부여되어 거래 사슬 내 모든 은행을 거치는 동안 변경 없이 유지되는 36자리 고유 참조번호로, 송금인에서 수취인에 이르기까지 지급 경로를 추적할 수 있게 합니다.
V
가치평가 | 기업, 증권, 부동산 등 자산의 현재 가치를 재무적·경제적 요인과 시장 상황을 토대로 산정하는 과정입니다.
VaR(Value at Risk, 위험가치) | 일정 기간 동안 특정 신뢰수준에서 포트폴리오 또는 투자자산의 가치에 발생할 수 있는 잠재적 손실을 나타내는 통계적 척도로, 시장 변동성 또는 불리한 시장 움직임으로 인한 금전적 손실 위험을 추정하는 데 사용됩니다. VaR은 금융기관이 시장위험 노출도를 평가하고 관리하기 위해 일반적으로 활용합니다.
시재금 | 예금취급기관이 보유한 통화 및 주화. 계산 기간 동안의 일말 시재금 평균 보유액은 해당 유지 기간의 지급준비금 의무의 일부 또는 전부를 충족하는 데 사용될 수 있습니다.
벤처 캐피털 | 초기 단계의 성장 잠재력이 높은 기업 또는 프로젝트에 자금을 공급하는 사모펀드의 한 형태로, 성장과 발전, 그리고 합병, 인수 또는 기업공개와 같은 최종 회수를 통해 자본이득을 창출하는 것을 목적으로 하며, 기술, 바이오기술, 청정에너지 등 혁신 산업에 주로 집중합니다.
변동성 | 금융상품, 지수 또는 시장의 가격이나 수익률이 변동하는 정도를 나타내는 척도로, 위험, 불확실성 또는 투자 심리의 지표로 흔히 활용되며 표준편차, 평균 실제 범위(ATR) 또는 기타 통계적 방법으로 산출됩니다.
보스트로 계좌 | 계좌를 보유한 은행의 관점에서, 다른 은행을 위하여 보유하는 계좌입니다. 동일한 계좌는 이를 소유한 은행에게는 노스트로 계좌가 됩니다.
W
워런트 | 보유자에게 일정 기간 내에 미리 정해진 가격으로 특정 수량의 회사 주식을 매수할 수 있는 권리를 부여하되 의무는 부과하지 않는 금융상품.
WHO | 세계보건기구(World Health Organization).
홀세일 뱅킹 | 개인 소비자가 아닌 대기업, 기관 또는 정부 기관에 제공하는 금융 서비스로, 기업 대출, 투자은행 업무, 자산운용 또는 증권 거래 등을 포함합니다.
전신환 송금(Wire Transfer) | 은행 또는 금융기관 간의 전자 자금 이체로서, 주로 고액 또는 시급을 요하는 거래에 사용되며 일반적으로 결제 시스템이나 네트워크를 통해 처리됩니다.
운전자본 | 기업의 단기 재무 건전성과 운영 효율성을 나타내는 지표로, 유동자산에서 유동부채를 차감하여 산출합니다.
감액(평가감) | 손상, 진부화 또는 기타 불리한 가치 변동으로 인한 시장 가치 하락을 반영하기 위해 자산의 장부 가액을 감액하는 것.
Y
수익률 | 이자 또는 배당금과 같이 금융상품이 창출하는 소득을 시장 가격 또는 액면가의 백분율로 표시한 것으로, 성과, 위험 또는 상대적 가치의 척도로 자주 사용되며 시장 여건, 신용 품질 또는 만기까지의 기간 등 다양한 요인의 영향을 받습니다.
수익률 곡선 | 국채와 같이 신용도는 동일하되 만기가 서로 다른 채권의 금리 또는 수익률 간의 관계를 나타낸 도표로서, 향후 금리 및 경제 상황에 대한 시장의 기대를 보여 주는 지표로 흔히 활용됩니다.
Z
제로 쿠폰 채권 | 정기적인 이자나 쿠폰을 지급하지 않고 액면가보다 할인된 가격에 판매되며, 만기 시 자본 차익의 형태로 투자자에게 수익을 제공하는 채권의 일종입니다.
관련 항목:
- 용어집 독일 연방은행(Bundesbank)
- 용어집 영란은행
- 용어집 ECB
- 용어집 연방준비은행
- 용어집 BIS
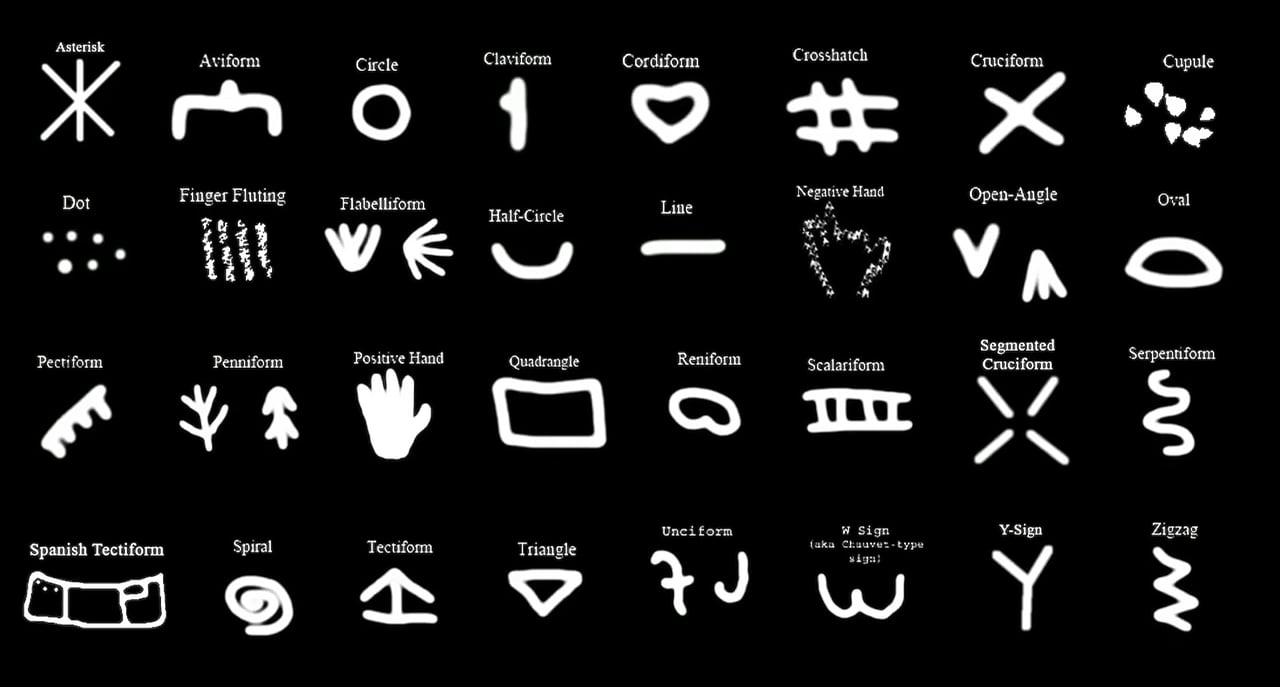
도형 기호는 약 3만 년에서 4만 년 전으로 거슬러 올라가는 유럽 빙하기 미술에서 나타나지만, 이보다 훨씬 오래된 기하학적 조각 문양이 아프리카에서 확인되었으며 그 가운데 일부는 약 10만 년 전의 것입니다. 이러한 표식은 문자 언어의 사례로 확립된 것은 아닙니다.
현재까지 알려진 가장 오래된 문자 체계는 기원전 3300~3200년경 메소포타미아와 이집트에서 원시 쐐기문자와 초기 상형문자의 형태로 출현하였습니다.
초기 셈어 알파벳 문자는 원시 시나이 문자 및 원시 가나안 문자 비문으로 대표되며, 기원전 2천년기에 출현하였습니다. 통설에 따르면, 그 창안자들은 이집트 문자 중 일부를 차용하여 셈어 명칭의 첫소리로 자음을 표기하였으며, 이 원리를 두음 원리(acrophony)라고 합니다. 이 알파벳 전통은 이후 페니키아 문자와 고(古)히브리 문자를 비롯한 관련 문자들을 낳았으며, 고히브리 문자는 기원전 1천년기 초에 구별 가능해졌습니다.