取引
ミディアムターム・ノート(MTN)
MTN又は仕組金融商品へのアクセスをご希望ですか。
その後、お客様としてお取引を開始してください。
発行市場での募集および仕組商品は、部外者、仲介業者、あるいは投機目的で閲覧される方にはご利用いただけません。
これらは、真摯で、確認が済み、資金の裏付けのあるお客様に限ってご提供いたします。
法人としての資格情報を伴わない一般的なメールには対応しておりません。資金の裏付けのないご依頼は処理いたしません。
当行は、機関投資家レベルの金融基準を満たされる方々にサービスを提供いたします。
そのような水準での取引をお考えでしたら、当行は喜んでお手伝いいたします。
ミディアム・ターム・ノート(MTN)
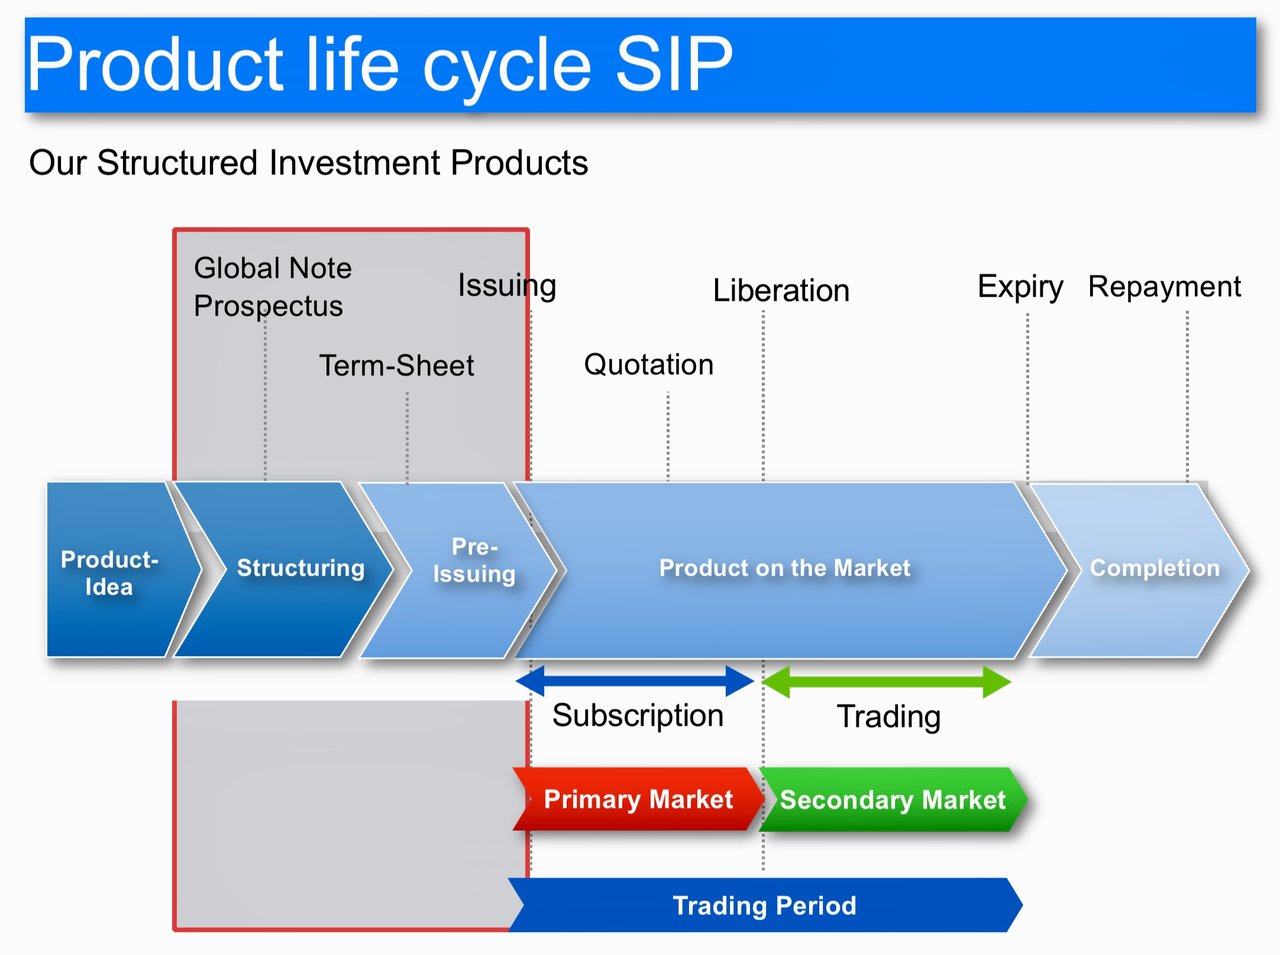
MTNの組成
- 発行体の決定:通常、事業会社または金融機関が、中期的な資金需要に対応するための資本調達としてMTNを発行することを決定します。この決定は、発行体の資金調達戦略、市場環境、および資本構成に左右されることが多くあります。
- MTNの組成:発行体は、多くの場合ファイナンシャル・アドバイザーや引受機関と協議のうえ、MTNを組成します。この過程では、総額、通貨、満期(通常1年から10年)、金利の仕組み(固定または変動)、返済構造を決定いたします。
- 信用格付けの評価:信用格付け機関が発行体の信用力を評価して格付けを付与し、その格付けがMTNに対する投資家の評価および価格形成に影響を与えます。
- 書類作成および法令遵守:発行体は、MTNの条件、関連するリスクおよび法的開示事項を記載した詳細な目論見書を作成します。規制上の要件を遵守することが不可欠です。
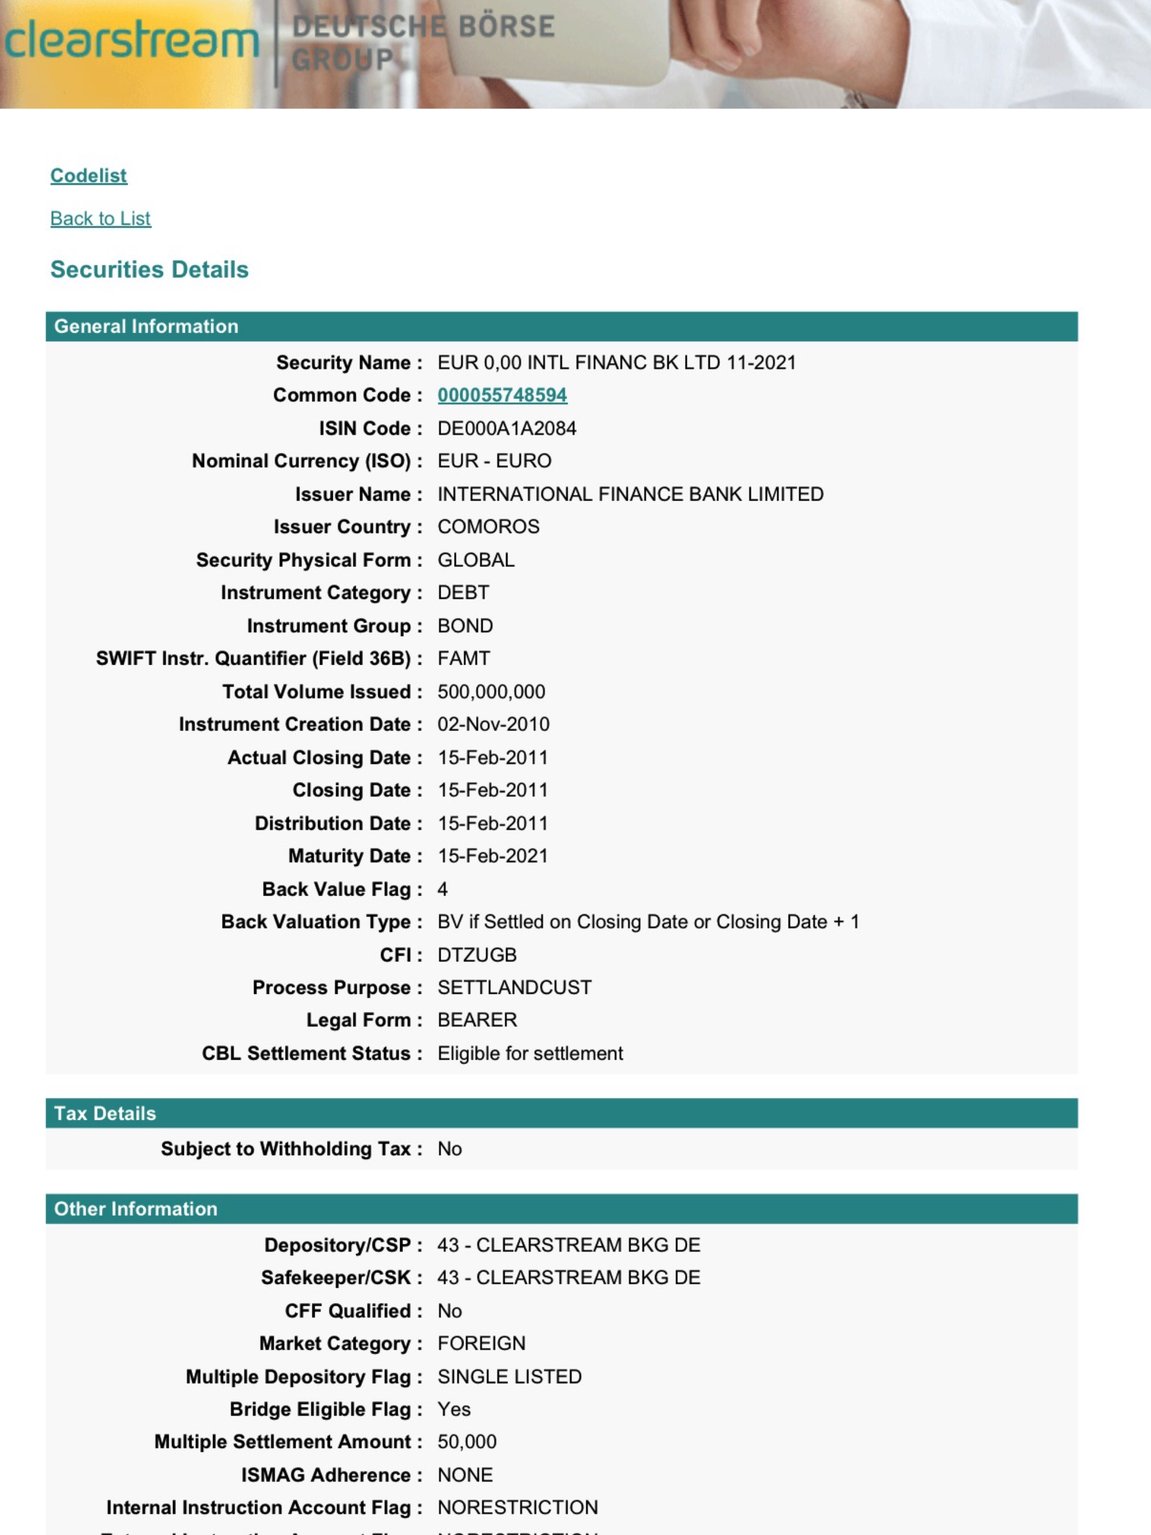
- グローバル・ノートの作成: 取引の円滑化のため、発行総額全体を表章するグローバル・ノートを作成し、EuroclearやClearstreamなどの共通の保管機関に登録します。
発行市場の動向
- 引受プロセス:MTNを潜在的な投資家に販売するため、投資銀行または引受会社が起用されます。これらは、市場の需要、発行体の信用格付け、および実勢金利に基づいて当初価格を設定するうえで重要な役割を果たします。
- マーケティングとブックビルディング:引受会社は、投資家の関心を測るためにロードショーを実施します。注文のブックを構築し、需要に応じて価格を調整します。
- 価格設定および販売:最終的な価格が決定され、MTN(ミディアム・ターム・ノート)は年金基金、保険会社、運用会社などの機関投資家に販売されます。グローバル・ノートがこのプロセスを円滑にします。
- 決済:売出代金は発行体に移転され、投資家は、グローバル・ノート・システムに記録されるMTNの保有を取得します。
流通市場での取引
- 取引:MTNは流通市場において店頭(OTC)で取引されます。ブローカーおよびディーラーが、買い手と売り手の間の取引を仲介いたします。
- Euroclear/Clearstream(またはその他)の役割:これらの決済機関は、グローバル・ノートを管理し、取引の発生に応じて所有権の記録を更新します。これにより、証券の安全かつ効率的な移転が確保されます。
- 価格変動:流通市場では、MTNの価格は、金利の動向、発行体の信用格付けの変化および市場全体の需要に応じて変動します。
MTNの満期
- 満期の接近:満期日が近づくと、発行体はMTN保有者への元本償還の準備を行います。
- 償還:満期日に、発行体はMTNの現在の保有者に元本を償還します。これは決済機関(Euroclear/Clearstream)を通じて行われます。
- グローバル・ノートの終了:全額が返済された時点でグローバル・ノートは終了し、MTNはシステムから抹消されます。
専門的な資料とベストプラクティス
- 法務・財務アドバイザリー:発行体は、規制の遵守、適切な書類作成、効果的な市場戦略を確保するため、法務および財務のアドバイザーを起用することが多くあります。
- 市場調査:投資家の需要、金利動向および信用市場の動向を把握するため、継続的な市場調査が不可欠です。
- リスク管理:発行体と投資家はいずれも、MTNに伴う信用リスク、金利リスクおよび流動性リスクを管理しなければなりません。
- 規制遵守:MTNのライフサイクル全体を通じて、証券関連の規制およびガイドラインの遵守が不可欠です。
要約
MTN市場は、洗練された動的な金融業界の一分野であり、発行体、引受業者、投資家、決済機関の間で入念な調整が求められます。MTNを発行するという最初の意思決定から最終的な満期に至るまで、各段階には、円滑な実行と規制基準の遵守を確保するための複雑な手続と専門的知見が必要となります。
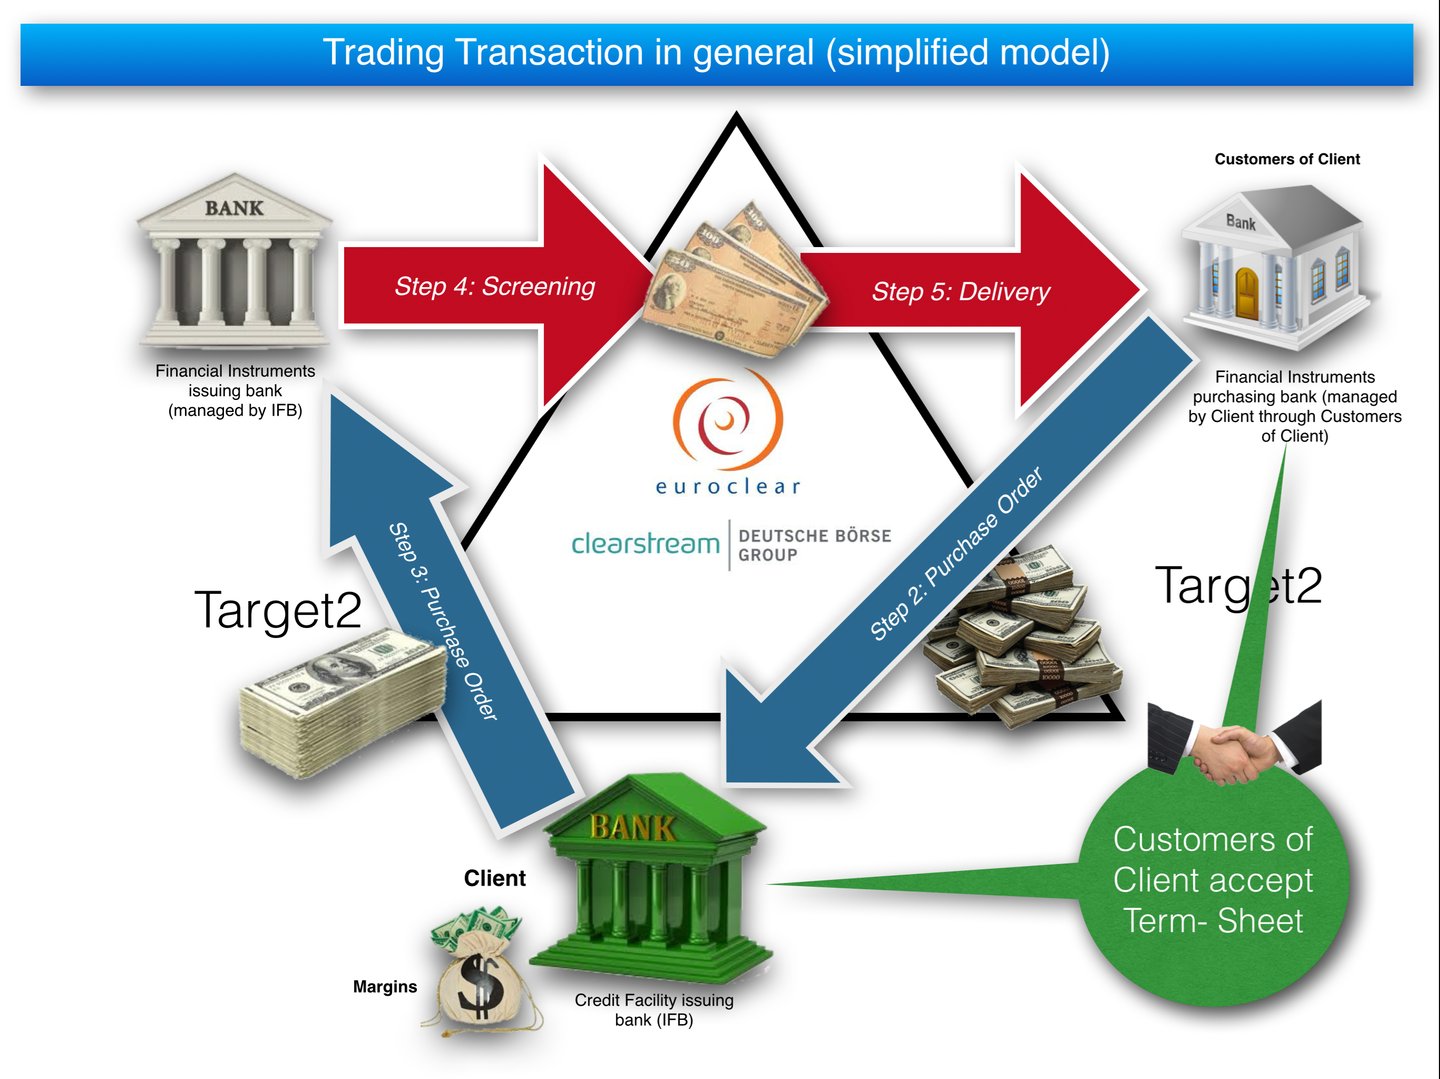
仲介銀行の役割
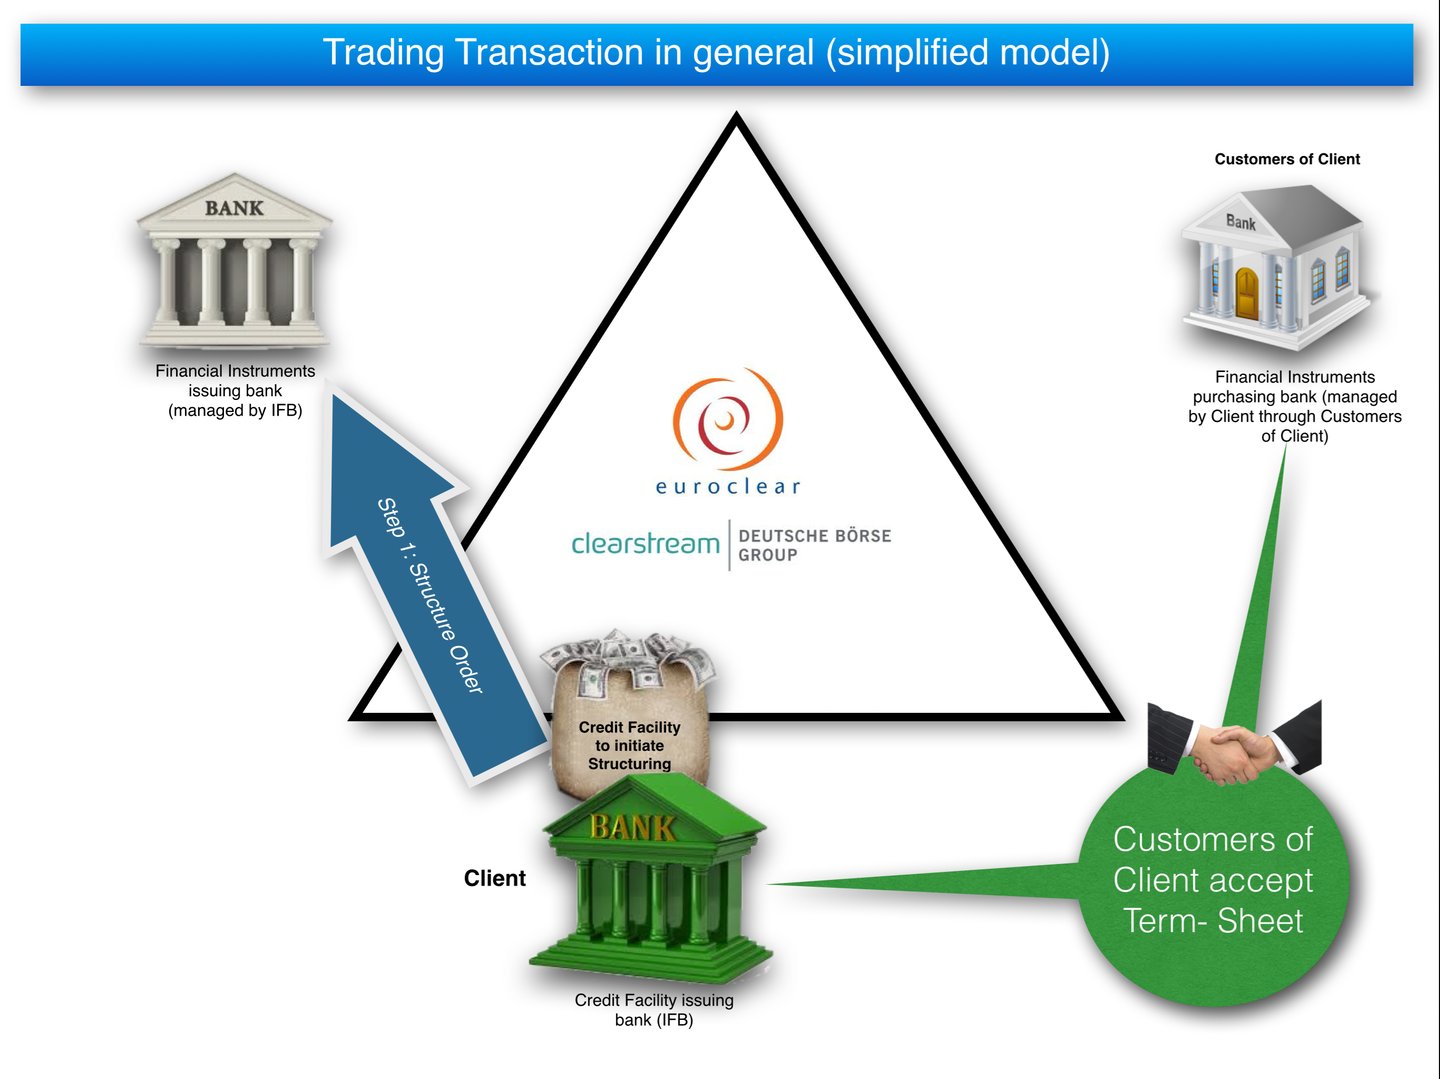
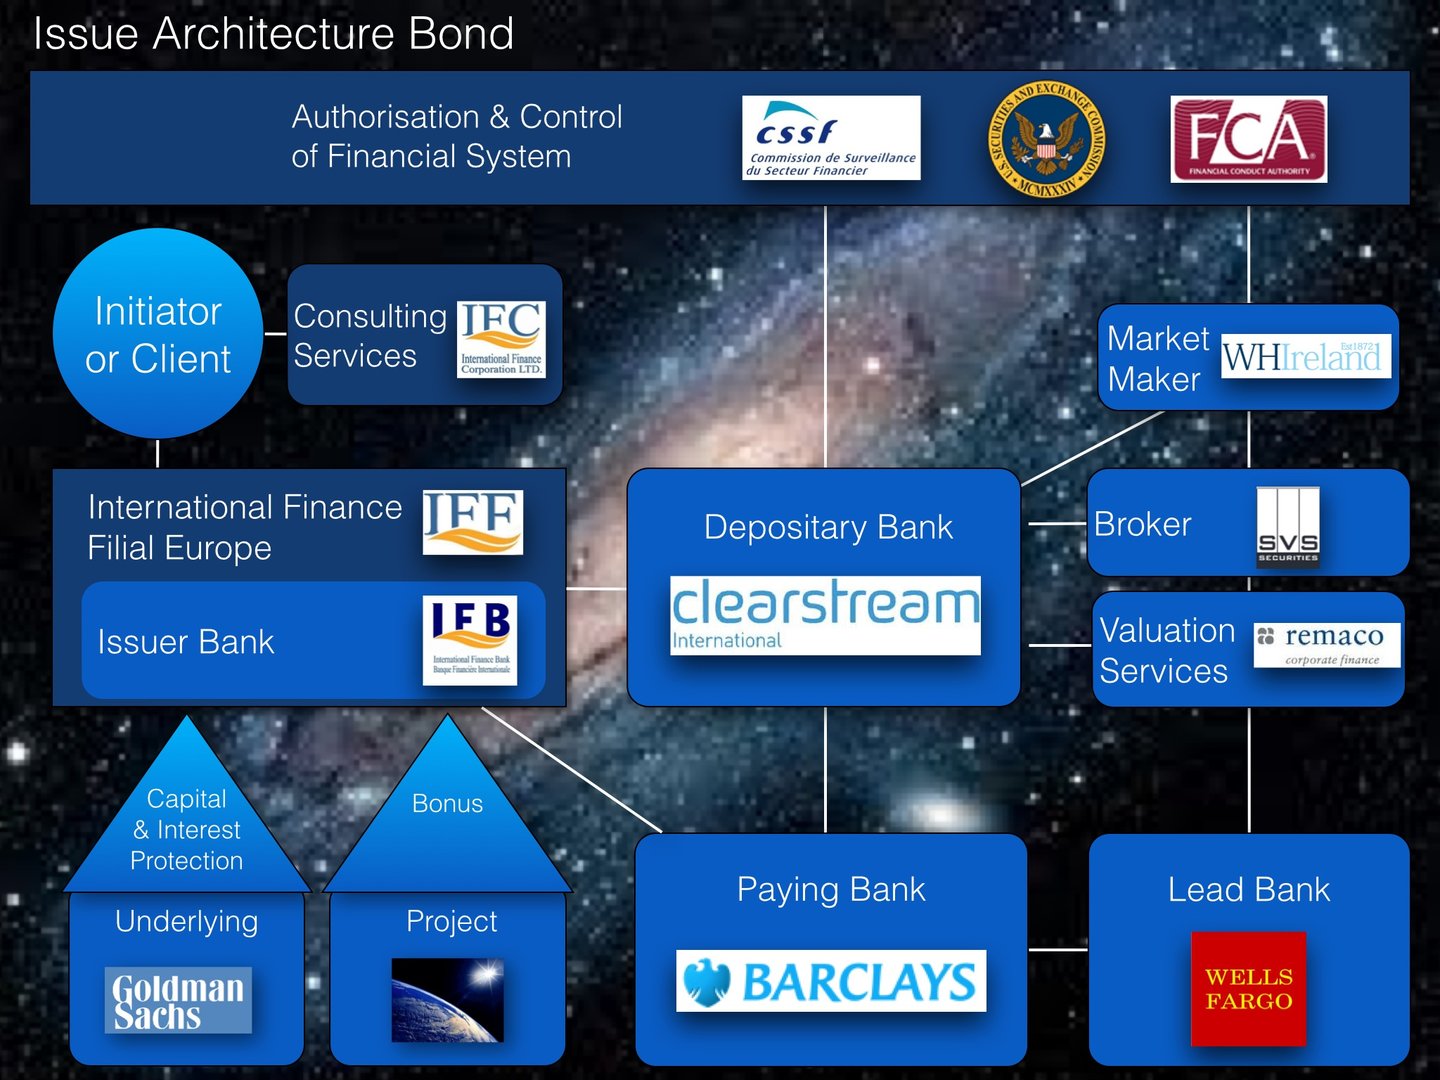
ミディアム・ターム・ノート(MTN)の発行過程における仲介銀行の役割は多岐にわたり、特にこれらの商品の発行体である大手銀行との取引においては極めて重要です。仲介銀行の機能を詳しく見てみましょう。
1. 連絡および交渉:
- 発行体と投資家の橋渡し:仲介者は、発行銀行と潜在的な投資家との橋渡し役を務めます。両当事者の意思疎通および交渉を円滑にし、双方のニーズと期待が適切に反映されるようにいたします。
- 与信枠:仲介銀行は、発行体のために与信枠を設定することができます。この与信枠により、発行体はMTN発行を支えるために必要な流動性を確保できます。
- 信用補完:仲介者は、発行体の信用力を高めるための信用補完措置を手配することができます。これには、第三者からの保証、信用状または保険契約の取得などが含まれる場合があります。
- 担保設定:MTNの発行を裏付けるために担保を手配することも、一つの方策です。これには、発行体の特定の資産または収益を、MTNの担保として指定することが含まれる場合があります。
- 条件の交渉:仲介者は、投資家に代わってMTNの発行条件を交渉します。これには、利率、償還期間、財務制限条項その他の主要条件が含まれます。
2. 市場分析と価格設定:
- 市場環境の評価:仲介業者は、金利、投資家の需要、経済指標など、現在の市場環境を分析し、MTN発行の時期および価格設定について助言いたします。
- 価格設定戦略:発行体の目的に沿い、かつ投資家にとって魅力的な価格設定戦略の策定を支援します。
3. 取引の組成:
- ディール構造の設計:仲介業者は、発行体の財務状況および市場環境を踏まえ、MTNの最適な構造について助言いたします。これには、満期、クーポンレート、および固定金利とするか変動金利とするかの決定が含まれます。
- 書類作成とコンプライアンス:必要な書類がすべて整備され、規制上の基準に適合していることを確保することは、仲介者の重要な役割です。
4. 販売網:
- 投資家へのアプローチ:仲介業者は自らのネットワークを活用して、機関投資家、ファンドマネージャー、他の銀行などの潜在的な投資家に働きかけます。
- ブックビルディング:投資家からの注文を取りまとめ、管理するブックビルディングの過程にも、しばしば関与します。
5. リスク評価:
- 信用リスク分析:仲介業者は発行体の信用リスクを詳細に分析し、投資家に知見を提供するとともに、リスク評価のプロセスを支援します。
- デューデリジェンス:発行体の信用力および財務の安定性を確認するため、デューデリジェンスを実施します。
6. 規制遵守と法的監督:
- コンプライアンス:MTNの発行が関連する国内外の規制に適合するよう確保することは、仲介者の重要な役割です。
- 法的枠組み:発行に関する法的側面を監督し、契約書の作成や証券関連法令の遵守の確保を行います。
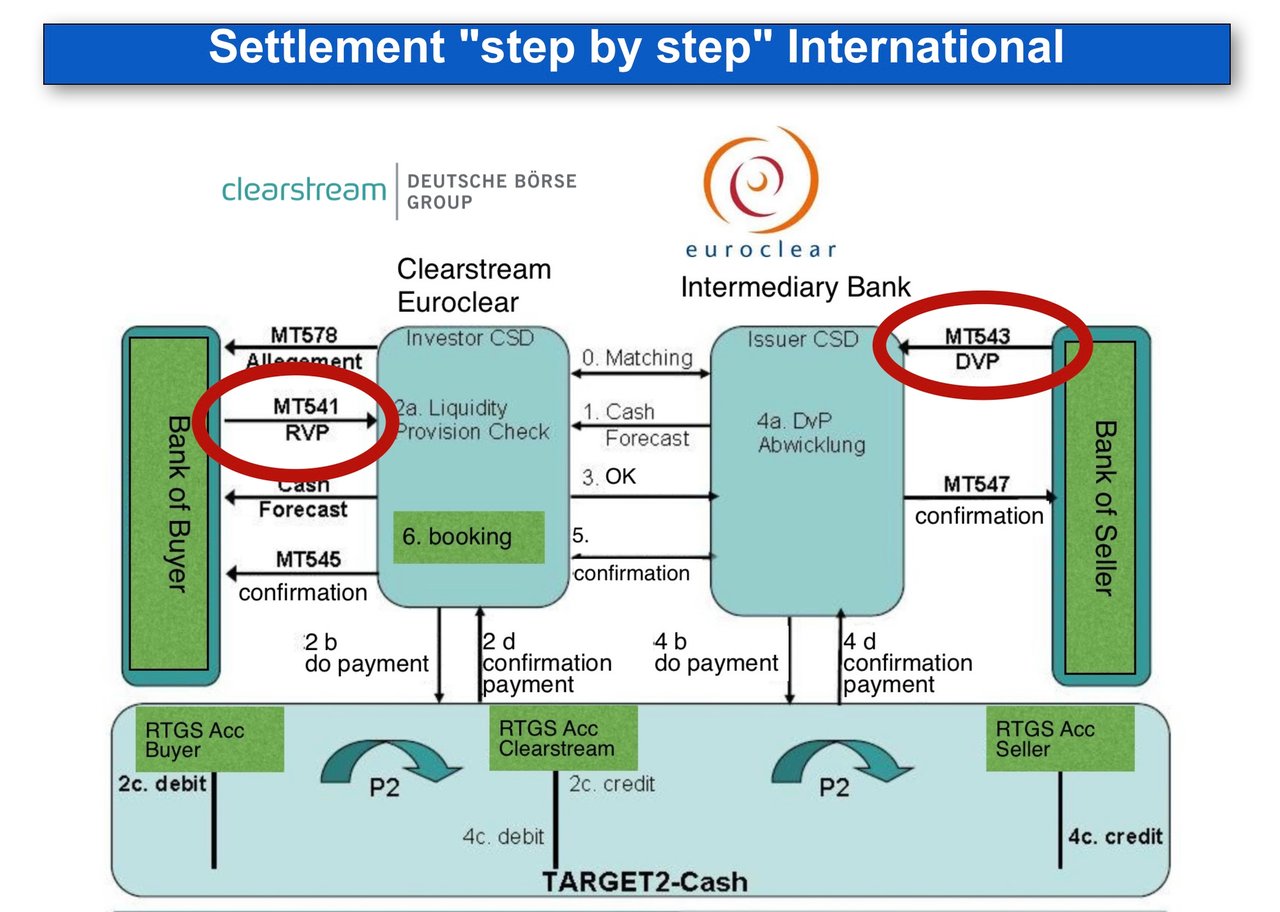
7. 決済および取次:
- 決済の調整:発行後、仲介者は発行体と投資家の間の決済手続を調整します。
- 取引の円滑化:取引手続を円滑に進め、資金の移転とMTNの発行が滞りなく行われるようにします。
8. 発行後のサービス:
- マーケットメイク:場合によっては、仲介業者がマーケットメイクサービスを提供し、流通市場においてMTNの流動性を供給します。
- 投資家情報:発行後も投資家との関係を維持するため、最新情報や関連情報の提供を支援する場合があります。
要約
MTNの発行プロセスにおいて、特に主要銀行を相手とする場合、仲介銀行は決定的な役割を果たします。市場分析、案件のストラクチャリング、販売、リスク評価、規制遵守に関する同行の専門知識は、きわめて貴重です。仲介銀行は、MTNの発行が効率的に実行され、発行銀行の目的を満たし、投資家の利益にも沿うよう確保します。その関与は、複雑な金融商品と金融市場参加者の多様なニーズとの橋渡しをするうえで不可欠です。
銀行発行MTNの利ざや
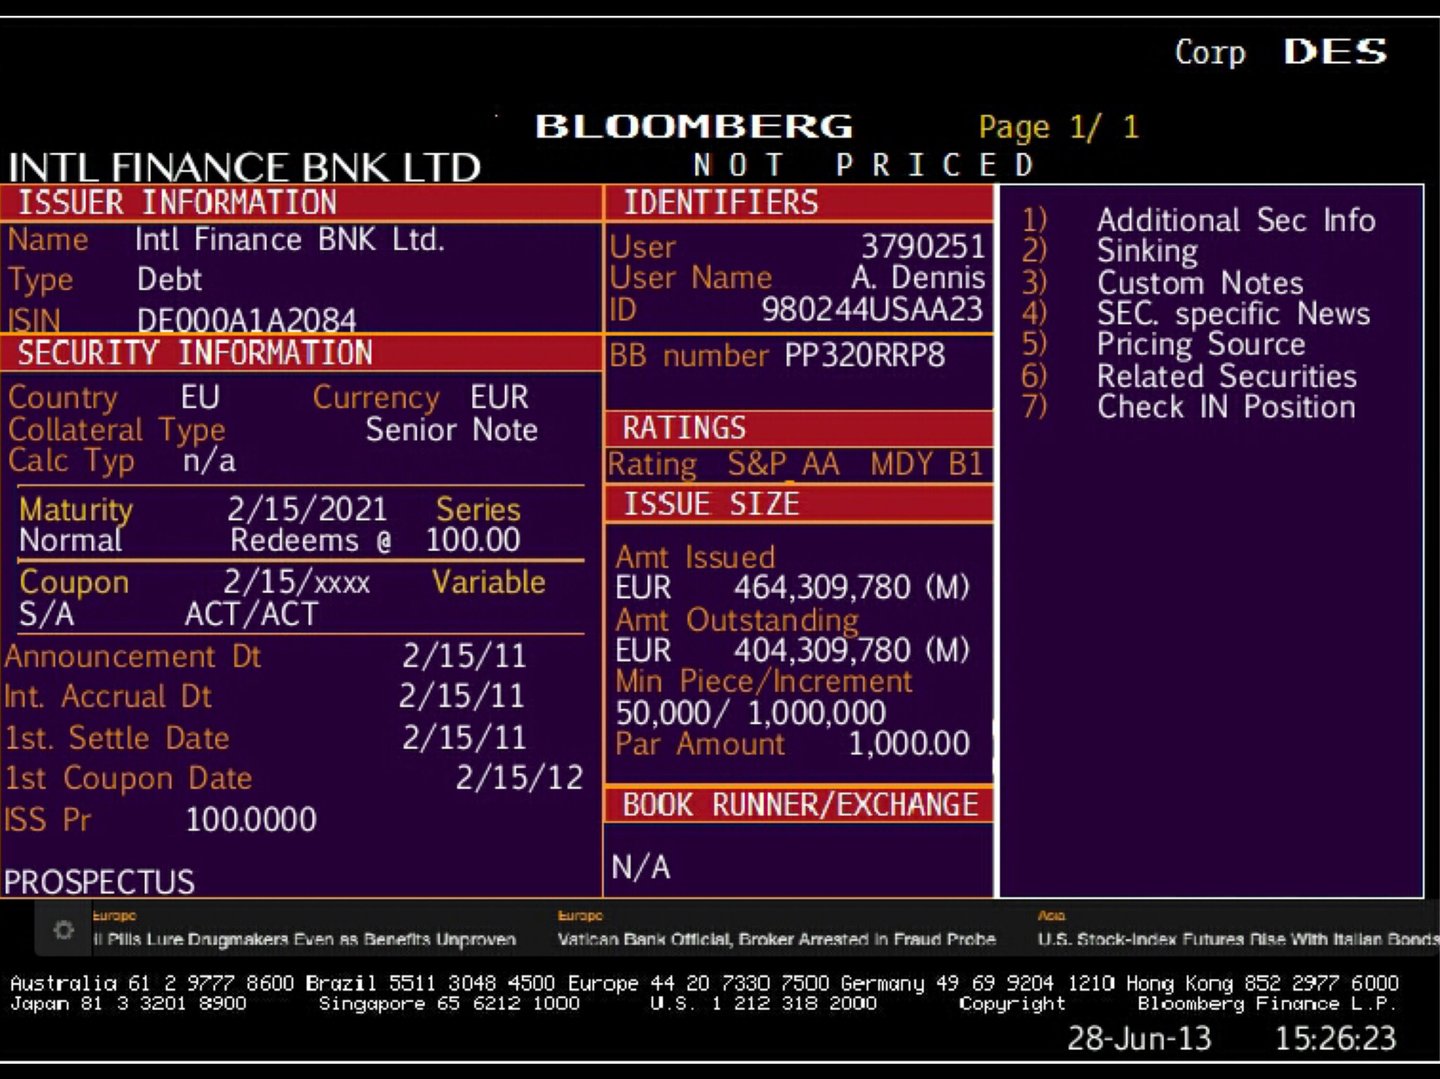
銀行MTN(銀行の中期債券)とは、銀行が発行する債務証券であり、通常は優先無担保で発行されます(住宅ローンや公共セクター向け貸付のカバー・プールを裏付けとする債券はカバードボンドに該当します)。銀行MTNの満期は通常1年から10年であり、投資家には固定金利または変動金利が支払われます。銀行MTNの発行は、通常、発行銀行自身、または発行体のディーラーもしくは引受人として行為する他の銀行が手配します。銀行MTNの発行を手配する銀行は、その役務に対してマージンまたは手数料を徴収し、これは銀行MTNの発行代わり金から控除されます。マージンは通常、銀行MTNの額面金額または元本金額に対する百分率で表示されます。
発行市場
プライマリー市場における銀行MTNの新規発行のマージンは、発行銀行の信用格付け、銀行MTNの満期および通貨、市場環境と銀行MTNに対する需要、発行体とアレンジャー間の交渉など、さまざまな要因によって決まります。マージンは、その銀行MTNの発行がアレンジャーによる引受方式か募集取扱方式かによっても異なる場合があります。引受とは、アレンジャーが銀行MTNの発行の全部または一部を発行体から買い取ることを保証し、その後、より高い価格で投資家に販売することを意味します。募集取扱とは、アレンジャーが発行体の代理人として行動し、指定された価格で銀行MTNの発行を購入する意向のある投資家を探すことを意味します。引受はアレンジャーにとってより大きなリスクを伴うため、通常、募集取扱よりも高いマージンが課されます。
マージンの算出方法を説明するため、次のような仮の発行例を考えます。A銀行が、償還期間2年から5年のMTNを120億ユーロ分発行するとします。これらのノートが別の銀行により額面の0.5%のマージンで引き受けられた場合、引受銀行はA銀行にこれらの銀行MTNの対価として119.4億ユーロ(120億ユーロから120億ユーロの0.5%を差し引いた額)を支払い、これを額面120億ユーロで投資家に販売することにより、手数料として6,000万ユーロ(120億ユーロの0.5%)を得ることになります。
流通市場
流通市場において銀行MTNを取引する際のマージンは、当該銀行MTNの買呼値(ビッド)と売呼値(アスク)の差です。買呼値とは買い手が支払ってもよいと考える最高価格であり、売呼値とは売り手が受け入れてもよいと考える最低価格です。このマージンは、当該銀行MTNの流動性および価格変動性、ならびにその需給状況を反映します。また、銀行MTNが店頭(OTC)で取引されるか、取引所で取引されるかによっても異なる場合があります。店頭取引とは、買い手と売り手が直接、あるいはブローカーやディーラーなどの仲介者を通じて交渉する取引をいいます。取引所取引とは、買い手と売り手が注文を突き合わせて約定させる集中型のプラットフォームを利用する取引をいいます。取引所取引は通常、透明性と標準化の水準が高いため、店頭取引よりもマージンが小さくなる場合があります。
流通市場におけるマージンの算出方法を説明するため、取引所で取引される仮想の銀行MTNを考えます。額面は100,000ユーロ(EUR)、満期までの期間は3年、年間クーポンは1%とします。その価格は最終利回り(YTM)によって決まります。最終利回りとは、投資家が当該銀行MTNを現在の価格で購入し、満期日まで保有した場合に得られる年率換算のリターンです。最終利回りは銀行MTNの価格と逆の関係にあり、最終利回りが上昇すれば価格は下落し、その逆もまた同様です。例えば、このノートの最終利回りが0.75%であれば、その価格は約100,739ユーロ(EUR)となります。これは、将来のキャッシュフロー(利払いおよび元本償還)を、次の式により最終利回りで割り引いて算出されます。
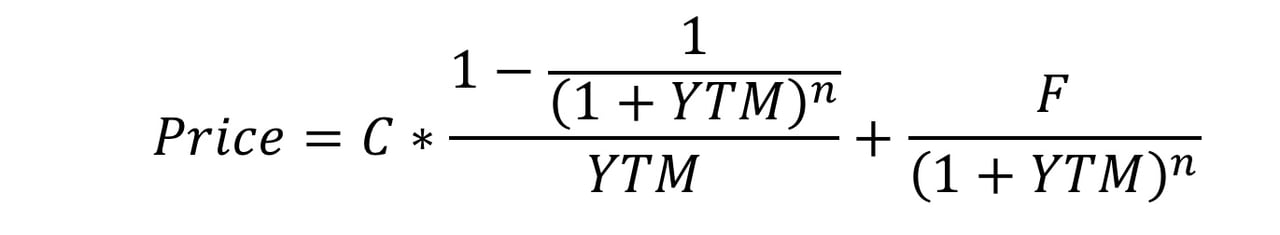
ここで、Cは年間クーポン支払額(EUR 1,000)、Fは額面金額(EUR 100,000)、YTMは小数で表した最終利回り(0.0075)、nは満期までの年数(3)です。
このバンクMTNが取引所で取引される場合、その買呼値と売呼値は、需給という市場の力によって決まります。例えば、買呼値がEUR 100,690、売呼値がEUR 100,790であれば、スプレッドは買呼値と売呼値の差であるEUR 100となります。このスプレッドは、バンクMTNを買呼値で購入し、売呼値で売却することにより、ディーラーまたはブローカーが得る利益に相当します。また、スプレッドはバンクMTNの流動性と価格変動性も反映します。すなわち、バンクMTNの流動性が高く価格が安定していればスプレッドは小さく、流動性が低く価格変動が大きければスプレッドは大きくなります。
購入手続
1. IFBのお客様口座への初回入金
最初の手順:お客様は、必要な口座を開設し、すべてのコンプライアンス上の要件を満たした後、International Financial Bank(IFB)のご自身の口座に所要の資金を入金します。
2. デューデリジェンスおよびコンプライアンスの手続
当行は、お客様および有価証券(発行体、ISIN、保管の連鎖)に対して、デューデリジェンスおよびコンプライアンス上の確認を行います
3. 取引仲介者の起用(該当する場合)
取次業者はお客様をご紹介することはできますが、取引の執行には一切関与せず、お客様の書面による委任がない限り、いかなる情報も受領しません。
4. エスクロー口座の開設(必要な場合)
取引の過程で資金および金融商品が保護されるよう、エスクロー契約が締結されます。
5. 売買契約の締結
この段階では、特に金融商品の数量、トランシェおよび時期に関する契約条件について、より深い理解が求められます。
- 数量:取引対象となるMTNの額面総額は、契約において明示的に定めなければなりません。MTNは通常、1,000万米ドル以上から数十億米ドルに至る単位で発行されますが、数量は取引の仕組みにより異なる場合があります。
- トランシェ:MTNを複数のトランシェ(分割発行分)に分けて発行する場合は、その旨を売買契約書に明確に記載しなければなりません。トランシェを設けることにより、取引に伴うリスクおよび実行時期を管理しやすくなります。
- トランシェの規模:契約書には、各トランシェの規模(例:1トランシェにつき5億米ドル)を明記する必要があります。
- 引渡スケジュール:各トランシェの発行時期を定める必要があり、毎月、四半期ごと、または協議により定めた時期とすることができます。
- トランシェ実行の条件:契約には、後続のトランシェが実行される前に満たすべき条件又はマイルストーン(たとえば、KYCおよびデューデリジェンスの完了)を明記する必要があります。
これらの要素により、取引を段階的に実行することで、特に大口取引におけるリスクと流動性を管理することができます。
6. MTN取引プロセス
この段階は、MTNの移転および支払の仕組みを理解するうえで極めて重要です。取引を完了するために用いられるインフラおよびシステムに関する詳細も含まれます。
A. MTNの検証
銀行は、MTNが真正かつ有効であり、引渡しが可能であることを確認します。これには次の検証が含まれます。
- 発行機関の信用力。
- 当該証券の法的な執行可能性および流通性。
B. 中央証券預託機関(CSD)を通じたMTNの移転
MTNは通常、中央証券預託機関(CSD)を通じて保管・移転されます。CSDは、金融商品の移転において、高い安全性、透明性および効率性を提供します。この場合、一般的なCSDとしては、Euroclear、Clearstream、Depository Trust & Clearing Corporation(DTCC)が挙げられます。
CSDの役割:CSDは、買い手と売り手の間でMTNの移転を円滑にする仲介機関として機能します。売買契約が成立すると、次の手順が行われます。
- デリバリー・バーサス・ペイメント(DvP):MTNは、代金の支払いが行われた後にのみ、買い手(お客様)に引き渡されます。証券決済機関(CSD)が証券と資金の同時移転を確保し、取引相手方リスクを低減します。
- 電子的移転:MTNは、売り手の保管口座から、CSD(例:Euroclear口座)の買い手の保管口座へ電子的に移転されます。
- 確認:CSDは両当事者に対して振替確認を提供し、当該証券の所有権が移転したことを確実にします。
C. RTGS(即時グロス決済)による支払
MTN購入代金の支払は、通常、即時かつ最終的な資金決済を可能にするRTGS(即時グロス決済)システムを通じて処理されます。RTGSシステムは高額取引に用いられ、通常は中央銀行によって運営されています。
RTGSの特長:
- 即時決済:支払いは個別にリアルタイムで決済されます。すなわち、資金は即時に移動し、取り消すことはできません。
- 支払いの確定性:資金移動は取消不能であり、両当事者の安全が確保されます。
証券移転のためのCSDと資金決済のためのRTGSを組み合わせることで、安全なリアルタイムの取引環境が実現し、決済の遅延や取引相手方の債務不履行に関するリスクを最小限に抑えることができます。
7. 最終的な資金移転
決済日には、資金の支払と証券の引渡しが同時に行われ(DvP)、お客様は証券の受領と引換えにのみ代金をお支払いになります。
8. 取引後の保管および活用
決済後、MTNはお客様がIFBに開設された保管口座で保管されます。
9. 規制当局への報告および税務
最後に、お客様は、規制上の義務を履行し、当該取引から生じる税務上の影響に対応する必要があります。
MTNの売買:市場価格、発行割引および割引債
MTNは、クーポン、残存期間、発行体の信用力および市場金利水準に応じた市場価格で売買されます。流通市場では、金利が上昇している局面においてクーポンの低い債券は額面を下回って取引されます。発行市場では、仕組債の発行にはすべて、発行体が受け取る価格と債券が販売される価格との間にマージンが存在します。そうでなければ、これにより収益を得る銀行は存在しないからです。このグロス・スプレッド(マネジメント手数料、引受手数料、販売手数料、または再募集割引)は、主幹事、ディーラー、ブローカー、およびストラクチャラーであるIFBの間で分配され、その一部は発行価格の割引としてお客様に還元されることもあります。この割引は、最終条件書または価格決定補足書に記載されます。このほか、ディスカウント債は設計上、額面を下回る価格で発行され、満期時に額面で償還されます。例としては、米国財務省短期証券や、国際金融公社(IFC、世界銀行グループの一員)のディスカウント債があり、米ドルおよびオフショア人民元建てで、翌日物から360日までの期間で発行されております。割引の大きさ自体は、正当性を判断する基準にはなりません。長期の仕組商品では、年1~2%の組成マージンは10年間で額面の10~20%超に達し、発行価格から当初に控除される相応の割引も、まったく正当なものとなり得ます。重要なのは商品そのものです。IFBは、発行体が特定でき、ISINが付与され、認定された決済機関を通じて決済される債券を組成し、販売しております。
お客様に代わり、IFBは、お客様に対するKYC/AMLの全面的な審査、ならびにISINおよび保管残高明細書による証券の確認を経たうえで、証券決済と代金支払いを同時に行う方式により、認知された清算システム(Euroclear、Clearstream、DTC)を通じてMTNの売買を執行いたします。
ミディアム・ターム・ノート(MTN)の世界で的確に事業を進めるには、卓越した専門性、グローバルな展開力、そしてお客様固有のニーズへの真摯な取り組みを備えたパートナーが必要です。International Finance Bank(IFB)は、そのようなパートナーとして、MTNプログラムを通じて資金調達源の多様化を目指す企業様を支援いたします。当行の経験豊富なチームが、詳細な市場分析と確かなリスク管理戦略を提供し、MTNがもたらす柔軟かつ費用効率の高い機会を最大限にご活用いただけるようお手伝いいたします。
IFBをMTNの発行体または仲介銀行としてお選びいただくことは、お客様のご要望に沿った金融ソリューションの提供に専念するチームをご利用いただくことを意味します。当行は、変化が速く予測の難しい事業環境において柔軟性が重要であることを理解しております。当行のMTNプログラムでは、お客様の個別のご要望に合わせて、ノートの仕組み、通貨および時期をカスタマイズすることが可能です。当行は、ノートを適切な投資家に販売できるよう努めます。金融環境がますます複雑化するなか、IFBが案内役となり、中期債(MTN)の可能性を最大限に引き出して、お客様の事業の発展をお手伝いいたします。
金融商品の算定方法について、さらに詳しくお知りになりたい場合は、こちらをご覧ください。
金融商品ハンドブック
金融市場の数学
金融商品およびデリバティブのモデル化、評価ならびにリスクに関する論点
金融計算の習得
金融市場商品の数理を段階的に解説するガイド