協働の成功に向けた道筋:金融機関向けIFBのホールセール銀行サービス
変化を続ける金融の世界において、協働と戦略的提携は成長と革新を支える柱です。International Finance Bank(IFB)は、こうしたパートナーシップが果たす決定的な役割を認識し、ホールセール・バンキングの全サービスを、企業や政府機関のみならず、他の銀行および金融機関にも提供しております。こうした取り組みの強化により、これらの機関に固有のニーズに応え、その事業拡大、業務効率の向上およびサービスの多様化を支援しております。本稿では、具体的な事例を通じて、IFBの金融機関向けホールセール・バンキング・サービスの内容を掘り下げ、その変革の可能性をご紹介いたします。
ホールセールバンキング:金融機関の成長を促す原動力
銀行および金融機関向けのホールセール・バンキング・サービスは、従来の提供内容にとどまらず、大規模な業務および戦略的な財務管理のために設計された専門的な金融ソリューションを提供するものです。これらのサービスは、銀行間の連携の促進、流動性管理の強化、ならびに国際貿易および投資活動の円滑化に不可欠な役割を果たします。
金融機関向けにIFBが提供するオーダーメイドのホールセール銀行ソリューション
コルレス銀行業務:グローバルなネットワークの強化
国際的な銀行サービスをお客様に提供し、事業基盤を拡大しようとしている地域銀行を想定してみてください。IFBのコルレス銀行業務を通じて、この銀行はIFBのコルレス関係を活用し、クロスボーダー取引、外国為替、国際貿易関連サービスを円滑に行うことができ、競争力と市場への展開力を高めることができます。
流動性管理:安定性と成長の確保
事業の安定を確保し、成長を促すため、流動性の最適化という課題に直面している金融機関を考えてみます。IFBの流動性管理ソリューションは、資産・負債管理を効率的に行うための高度な手法と戦略を提供し、当該機関が短期的な債務を履行しつつ、長期的な機会に投資できるよう支えます。
リスク管理ソリューション:市場の変動への対応
市場リスク、信用リスク、オペレーショナル・リスクの複雑さに対応される金融機関に対し、IFBは個々のニーズに即したリスク管理ソリューションをご提供しております。金利スワップから通貨ヘッジ商品に至るまで、IFBはこれらの機関のリスク軽減を支援し、その財務の安定性と顧客資産の安全性の確保に寄与いたします。
クリアリングおよび決済サービス:円滑な取引の支援
銀行間取引においては、効率性と信頼性が最優先されます。IFBのクリアリングおよび決済サービスは、金融機関間の金融取引が円滑かつ正確に執行されることを確保し、決済リスクを低減するとともに取引速度を高め、もって業務全体の効率性を向上させます。
シンジケートローンとプロジェクトファイナンス:協働事業の実現
複数の銀行が協力し、単独の機関では支えきれない大規模なインフラ・プロジェクトに融資する場面を想定してください。IFBは、シンジケート・ローンおよびプロジェクトファイナンスにおいて、アレンジャーまたは参加行として、必要な資金の提供と調整を担い、こうした事業の実現を支えることで、協調による成功と経済発展の促進に貢献いたします。
IFBと提携することの戦略的優位性
IFBの金融機関向けホールセール銀行サービスは、協働による成功の推進と、提携機関の能力強化への取り組みを示すものです。IFBの専門知識、コルレス先との関係および金融ソリューションを活用することで、銀行および金融機関は新たな成長の道を切り開き、サービスを多様化し、市場での地位を強化することができます。
IFBとの協働の第一歩を踏み出しましょう
複雑に絡み合うグローバル金融の世界では、金融機関同士の戦略的な提携が、成功と革新を共に実現する道を開きます。IFBは、銀行および金融機関の皆様に向けて特別に設計されたホールセール銀行サービスの幅広い内容をご検討いただくようお勧めいたします。私どもは共に、金融市場の複雑さを乗り越え、成長の機会を活かし、共通の目標を達成することができます。IFBのホールセール銀行サービスが貴機関の進むべき道筋をどのように変革し、協働による繁栄の未来を後押しするのか、ぜひ今すぐIFBまでお問い合わせください。
他の金融機関・銀行向け IFB ノストロ口座・ボストロ口座(コルレス口座)
International Finance Bank(IFB)とのノストロ・ボストロ口座関係の構築には、完全な書類の提出を要する、綿密かつ詳細な手続が必要です。提出書類は、FATF勧告13、バーゼル銀行監督委員会によるマネー・ローンダリング及びテロ資金供与リスクの健全な管理に関するガイドライン、ならびにウォルフスバーグ・グループのコルレス銀行デューデリジェンス質問票(CBDDQ)といった、コルレス銀行業務に関する国際基準に沿ったものであり、コルレス銀行間における透明性・安全性・効率性を備えた業務関係の確立を確かなものといたします。
1. 法人関連書類:
- 設立証書または定款:当該銀行の法的名称、組織構造および目的を含め、その設立を証する法的書類。
- 営業免許:当該銀行がその管轄地域において営業する権限を有することを示す証明書類。
- 適格性証明書(Certificate of Good Standing):当該銀行が現地の法令および規制を遵守していることを証明するものです。
- 取締役会決議:当該銀行の取締役会が、口座開設を承認し、当該銀行を代表して契約を締結する権限を有する者を指名する正式な決議です。
2. 財務諸表:
- 監査済み財務諸表(直近2〜3事業年度):評判の確かな会計事務所による監査を受けた、貸借対照表、損益計算書およびキャッシュフロー計算書を含む完全な報告書。
- 中間財務諸表(該当する場合):直近の監査済み財務諸表の日付が古い場合は、最新の四半期または半期の財務諸表。
3. 実務関連書類:
- 銀行概要:当行の沿革、市場における位置付け、取り扱う業務の種類、地理的な事業範囲などを含む詳細な概要。
- AML/KYC方針文書:当該銀行のマネー・ロンダリング対策(AML)および顧客確認(KYC)の方針と手続を裏付ける文書。
- リスク管理方針:信用リスク、市場リスクおよびオペレーショナルリスクの管理を含む、当行のリスク評価および管理戦略の概要。
4. 所有者・経営陣に関する情報:
- 最終受益者(UBO)の申告:当該銀行の最終受益者に関する開示。通常は、当該銀行の株式を所定の割合を超えて保有または支配する個人または法人を指します。
- 経営幹部のプロフィール:当行の主要な経営陣の略歴および資格を掲載し、銀行業務における専門性と経験を紹介しています。
5. 法務およびコンプライアンス関連書類:
- コンプライアンスおよび規制上の承認:国際的な銀行規制の遵守を示す書類。該当する場合には、外国市場で営業するための免許を含みます。
- 法律意見書:必要な場合には、ノストロ・ボストロ関係を締結する当該銀行の締結能力に関する法律意見書(通常は法務顧問が作成します)。
6. 技術面および運用面の要件:
- システムおよび運用面の能力:取引処理、報告、およびIFBとの連絡に関する当該銀行の技術基盤の概要。
- SWIFT/BICコード: 銀行識別コード(BIC)またはSWIFTコードで、国際取引を円滑にするものです。
- デューデリジェンス質問票:銀行の業務、ガバナンスおよびリスク管理体制に関する詳細な情報を記載した、Wolfsberg CBDDQの記入済み書式。
7. マネー・ローンダリング対策(AML)およびテロ資金供与対策(CTF)関連書類:
- AML/CTFプログラム関連書類:顧客の本人確認、取引モニタリング、報告手続を含め、資金洗浄およびテロ資金供与の防止に向けた当行のプログラムを詳細に記載した書類。
- 独立したAML/CTF監査報告書:当行のAML/CTFプログラムに関する独立監査の報告書であり、国際基準への適合状況を示すもの。
8. 連絡先および実務連絡窓口の情報:
- 連絡先情報: 業務、法務およびコンプライアンスに関する連絡の主たる窓口となる担当者の氏名、役職および連絡先。
- 運用契約:ノストロ・ボストロ関係の運用面を定めた詳細な契約であり、決済指図、手数料体系、照合手続などが含まれます。
9. セキュリティおよび不正防止対策:
- サイバーセキュリティに関する方針および手続:データ保護、情報漏えい発生時の対応計画、定期的なセキュリティ監査など、当行のサイバーセキュリティ対策を定めた文書。
- 不正防止策:内部不正および外部不正の検知・防止の仕組みを含め、当行が不正の検知と防止のために用いる詳細な方策と手段。
10. 情報技術(IT)基盤:
- ITシステムの概要: 使用中のITシステムについての詳細な説明。勘定系システム、顧客関係管理(CRM)システム、および第三者サービスを含みます。
- 事業継続計画および災害復旧計画:ITシステムの障害、自然災害その他の事業中断に対する銀行の備えを示す文書。
11. 商品・サービス一覧:
- サービス内容の詳細:国際取引、およびノストロ・ボストロ取決めに関連する特定のサービスを中心に、ご提供する商品・サービスの全一覧と説明。
- 手数料体系および価格設定方針:国際取引、口座維持およびその他の関連サービスに係る手数料の詳細な説明。
12. 規制の遵守と監督:
- コンプライアンス研修記録:特に国際銀行業務に携わる従業員を対象とした、継続的なコンプライアンス研修プログラムに関する文書。
- 外部監査および内部監査の報告書:金融規制の遵守状況、業務の健全性およびリスク管理の実務について知見を提供する、直近の監査報告書。
IFBが求めることのある補足書類:
1. 申込みおよび承認に関する書類:
- 規制上の承認:当該取引関係について、申請銀行が自国の監督当局から取得する必要のある承認(該当する場合)。
- 承認通知:当該承認の写し。
2. 規制遵守に関する書類:
- AML/CTF枠組みの完全な提出:方針、手続およびプログラムの有効性を含め、銀行のAML/CTF枠組みの詳細を提出していただきます。
- 外国のコルレス銀行業務に関するリスク評価:外国のコルレス銀行取引関係に伴うリスク(地理的リスク、顧客基盤に係るリスク、商品・サービスに係るリスクを含みます)について、文書化された評価。
3. 財務・業務報告書:
- 自己資本充実度報告書: 国際的な資本要件への当行の遵守状況を示し、財務の安定性を確保するための報告書です。
- 流動性報告書:短期債務および業務上の資金需要に対応するための、当行の流動性状況の分析。
- 外国為替エクスポージャー報告書:当行が抱える外国為替リスクのエクスポージャー、および当該リスクを軽減するために講じた措置に関する文書。
4. 所有および支配に関する書類:
- 実質的所有者に対する強化デューデリジェンス(EDD):当該銀行の実質的所有者、とりわけ当該銀行の業務運営に対して重要な支配力または影響力を有する者に関する詳細なEDD報告書。
5. 業務の健全性およびセキュリティに関する書類:
- オペレーショナル・リスク管理報告書:当行のオペレーショナル・リスク管理の戦略、およびリスク軽減における有効性に関する詳細な報告書です。
- 情報セキュリティ監査報告書:潜在的なサイバー脅威に対する当行の情報セキュリティ対策の強度を評価した、独立した監査報告書です。
6. 規制当局との往復書簡:
- 規制当局からの照会への回答:規制当局からの照会または情報提供要請に対する回答の写し。
- コンプライアンス上の問題の解決に関する書類: 規制当局が指摘したコンプライアンス上の問題、およびそれに対して当行が講じた解決措置または是正措置に関する書類。
この広範な書類一式を取りまとめて提出するにあたっては、厳格な対応が求められます。当該銀行の業務運営、リスク管理戦略及びコンプライアンス体制のあらゆる側面が、IFB及び関係規制当局の双方に対して透明性をもって伝達されなければなりません。この網羅的な文書は、当該銀行の業務の健全性及び規制遵守への取組みを示す証拠となるだけでなく、信頼性と安全性を備えた国際的な銀行取引関係の基盤ともなります。
IFBで維持すべき資金の適正額
銀行がコルレス先銀行に維持すべき最適な資金量は、多数の要因に左右されるため、それぞれについて慎重な検討が必要です。この判断は、当該銀行の取引量のほか、取引の回転速度、顧客の需要の性質、遵守すべき規制要件など、これらに限られない種々の変数によって大きく左右されます。
考慮すべき要素:
- 取引量と取引速度:必要となる資金量は、処理される取引の量と速度に正比例します。取引量が多いほど、また取引の頻度が高いほど、流動性を確保し円滑な処理を可能にするために、より大きな準備金が必要となります。
- 取引の性質:取引の類型(国内取引が中心か国際取引が中心か、平均的な取引規模、通貨建てなど)も決定的な役割を果たします。たとえば国際取引では、外貨準備の確保や、各法域のコルレス銀行の規制への対応といった追加的な考慮事項が生じることがあります。
- 規制上の要件:準備預金要件、流動性比率、自己資本比率などの規制上の義務は、厳格に遵守しなければなりません。これらの規制は銀行の支払能力と流動性を確保するために設けられており、その結果、コルレス銀行に一定の基準額の資金を保有しておく必要が生じます。
- リスク管理戦略:銀行のリスク管理の方針、とりわけ流動性リスクおよび信用リスクに対する方針は、コルレス銀行に預け入れる資金の規模に影響します。より保守的な戦略をとる場合には、予期せぬ衝撃に備え、または不測の需要に対応するため、より高い水準の準備金が選好されることがあります。
- 運営コストと効率性:コルレス銀行に残高を維持するための運営コスト(取引手数料、および資金を投資に回さず準備として保有することによる機会費用を含みます)は、流動性確保の必要性との間で慎重に均衡を図る必要があります。
最適な資金量の算定:
コルレス銀行に維持すべき最適な資金量を算定するにあたり、銀行は、前述の各要因を織り込んだ統計モデルおよび財務モデルを用いることができます。これらのモデルは、過去のデータに基づいて取引量および流動性需要を予測し、市場環境や事業戦略の想定される変化に応じて調整を加えることがあります。
IFB独自のコルレス先向けガイドラインとして、月間取引高の少なくとも15%、または当該月における想定最大取引額のいずれか大きい方に相当するバッファーの確保を推奨いたします。この基準は、さまざまな状況下でも業務上必要な流動性を十分に確保し、流動性不足の可能性に備えることを目的としております。
この戦略的な緩衝資金により、当行は日常業務を円滑に運営し、予期せぬ需要に対応し、金融ストレス局面においても強靭に対処することが可能となります。月間取引額の15%または想定される最大取引額のいずれか高い方を選択することで、通常の取引フローと潜在的なピーク需要の双方を考慮した、強固な流動性ポジションが確保されます。
ノストロ口座に関連する手数料・費用の目安
ノストロ口座の手数料(目安)
| 項目 | 概要 | 手数料 |
|---|---|---|
| 口座有効化手数料 | ノストロ口座の開設時および有効化後の各周年日に課されます | 年間 EUR 25,000 |
| 最低残高 | 常時維持すべき無利息の緩衝資金 | EUR 500,000(永続) |
| 月額口座維持手数料 | 口座管理 | 月額EUR 500 |
| 着金手数料 | SWIFT経由の入金1件につき | 1取引あたりEUR 10 |
| 送金(出金)取引手数料 | SWIFT送金(出金)1件につき | 1取引あたりEUR 20 |
| 外国為替マージン | 仲値に対する上乗せ幅 | 通常は元本の0.15%~0.30% |
| コルレス銀行による追加手数料 | 第三者のコルレス先が関与する場合 | 1件あたりEUR 25~75 |
| SWIFTメッセージ手数料 | 非取引メッセージ(例:自由形式メッセージおよび照会メッセージ) | 1通につきEUR 5 |
| 監査確認手数料 | 監査済み残高確認書(年1回) | 確認1件につきEUR 200 |
| ディスクレパンシー及び調査に係る手数料 | 取引上の不一致の調査 | 1時間あたり50ユーロ(EUR)(30分単位で請求) |
高度なレポーティング・ツール、API連携、または自動照合サービスについては、別途手数料が発生する場合があります。
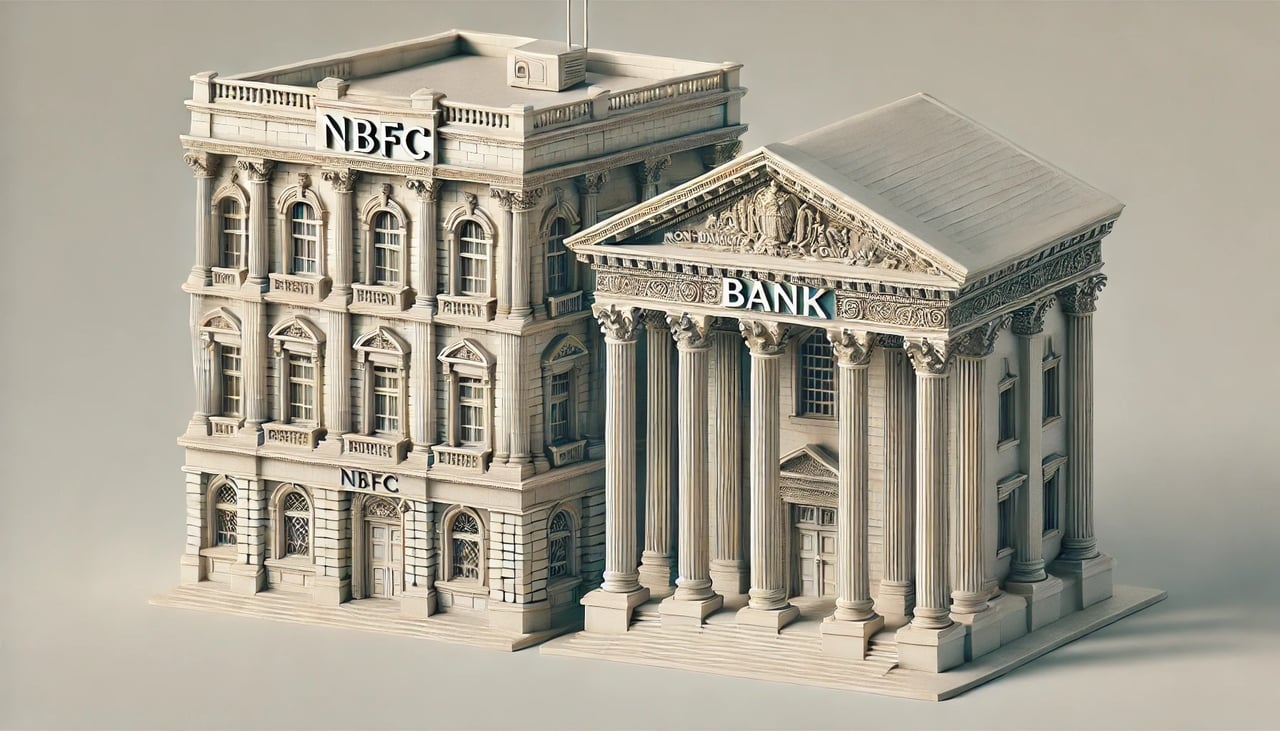
コルレス銀行関係を構築できるのは、他にどのような機関ですか。
従来型の銀行以外の主体でも、コルレス銀行口座を開設することは可能ですが、比較的まれであり、厳格な規制上の審査の対象となるのが通例です。こうした主体には、次のようなものが含まれます。
- 金融機関:信用組合、貯蓄貸付組合、ブローカー・ディーラーなどの非銀行金融機関(NBFI)または非銀行金融会社(NBFC)も、主として国際取引の円滑化や特定の銀行サービスの利用のために、コルレス口座を開設することがあります。
- 決済サービス事業者:PayPalやStripeなど、決済処理サービスを提供する企業は、国境を越える支払いおよび決済を円滑にするため、コルレス口座を開設することがあります。
- フィンテック企業:新興のフィンテック企業、とりわけ国際送金、デジタルウォレット、暗号資産取引所に携わる企業は、異なる金融システム間の隔たりを橋渡しするために、コルレス銀行関係を利用することがあります。
- 企業財務センター:高度な財務運営を行う大規模な多国籍企業は、世界規模の流動性を管理し、国境を越えた金融取引を最適化するために、コルレス口座を開設することがあります。
- 外国為替ディーラー:外国為替取引を専門とする事業者は、大量の国際通貨取引を円滑に処理するため、コルレス口座を利用することがあります。
規制上の考慮事項
従来の銀行以外の事業者も、以下を含む厳格な規制要件を遵守しなければなりません。
- マネー・ローンダリング対策(AML)および顧客確認(KYC)に関する規制:マネー・ローンダリングやテロ資金供与といった違法行為を防止するため、AMLおよびKYCに関する法令の遵守は不可欠です。
- 財務の安定性:規制当局およびコルレス銀行に対し、財務の安定性と適切なリスク管理プロセスを備えていることを示すこと。
- 免許および認可:所管の現地金融規制当局から必要な免許および承認を取得し、良好な状態を維持していること。
想定される課題とリスク
- 規制当局による精査:銀行以外の事業体は、より厳格な規制上の精査を受ける可能性があり、手続がいっそう煩雑かつ高コストとなるおそれがあります。
- レピュテーション・リスク:確かな評判や規制上の地位を備えないままコルレス銀行関係を結ぶことは、レピュテーション・リスクを伴い、コルレス銀行によるアクセス拒否につながるおそれがあります。
- 運営上の複雑性:コルレス口座の管理には、複雑な国際銀行規制および業務プロトコルへの対応が必要となります。
コルレス銀行口座の種類
IFBは、国境を越える金融仲介、外国為替決済、流動性回廊、機関投資家向けの資金管理を円滑に行うため、選定したコルレス銀行と連携しております。当行のコルレス銀行業務の枠組みは、国際的なコンプライアンス基準を厳格に遵守するとともに、各種の機関および銀行間のパートナーのニーズに応じて設計された口座類型を提供しております。
以下は、IFBおよび当行の取引先が、各規制環境において主に利用している口座構造の概要です。
1. ノストロ口座とボストロ口座
これらは、古典的なコルレス銀行業務の基礎となる柱であり、外国の法域および通貨における決済および現金清算サービスを提供するために、世界中の金融機関で用いられております。
ノストロ口座(当方名義の他行預け金口座)(「貴行における当方の口座」)
- ノストロ口座とは、IFBが国外のコルレス銀行に保有する口座であり、通常は外貨(例:USD、GBP、AED)建てです。
- これらの口座は、外国為替取引、異通貨間決済および貿易金融の支払いに不可欠です。
ボストロ口座(「貴行が当行に保有する口座」)
- ボストロ口座はその対となるもので、外国の銀行がIFBに保有する、ユーロ、米ドルその他の通貨建ての口座です。
- これらの口座により、外国の銀行は、IFBおよびそのコルレス銀行網を通じて、顧客のための支払いの送金および受領を行うことができます。
利用例:東アフリカのある銀行は、同行の顧客のユーロ建て支払の発信および受領のため、当行にユーロ建てのボストロ口座を保有しており、決済は当行のコルレス銀行を通じて実行されます。
2. オムニバス口座
オムニバス口座とは、複数の基礎となる顧客または下位事業体の残高および取引を、免許を受けた仲介機関(通常は証券会社、資産運用会社、外国銀行またはカストディアン)が維持する単一の口座に集約する、プール型の口座構造をいいます。
オムニバス口座は、証券のクリアリング、投資銀行業務、およびデジタル資産のカストディの分野で広く利用されています。
主な特長
- IFBの帳簿上では、個別のサブ口座による分別管理は行われません(オムニバス名義人のみが登録されます)。
- 顧客レベルのKYC/AMLに関する責任は、オムニバス口座の名義人が負います。
- 日次の照合および完全な透明性を確保するための手続は必須です。
規制上の要件
IFBは、次の主体からに限り、オムニバス構造を受け入れます。
- MiFID II準拠のブローカーまたは投資会社
- FATF加盟法域の銀行およびカストディアン(保管機関)
- EUの暗号資産市場規則(MiCA)に基づき認可を受けた暗号資産サービス提供者
継続的モニタリング:オムニバス口座の保有者は全員、四半期ごとにKYCコンプライアンスの適合証明書を提出し、基礎となる口座取引についての要請に応じたルックスルー検査に協力しなければなりません。
3. 入れ子型コルレス口座
ネステッド口座とは、IFBに直接の口座を有しない第三者銀行に代わり、国際取引を仲介するコルレス銀行を経由して送金する仕組みを指します。
仕組み
- 銀行Aは次の銀行に口座を保有しています:
- B銀行 → 次の銀行に直接のボストロ口座を保有:
- C銀行
リスクおよび制限事項
- ネステッド(入れ子型)の取引関係は、特に次の点について、規制上のリスクが高まります。
- 制裁の回避
- 管轄の不透明性
- マネー・ロンダリングおよびテロ資金供与に関わる潜在的リスク
IFBは、以下の条件を満たす、事前に承認された特定の三者間の取決めに基づき、ネステッド・コルレス口座(入れ子型コルレス口座)を認めております。
- 資金の出し手である金融機関(銀行A)においては、完全な透明性が確保されます。
- B銀行はバーゼルIII第2の柱・第3の柱の開示要件を遵守しており、
- 資金の流れは継続的に監査することができます。
4. ペイアブル・スルー口座(PTA)
PTAは、外国銀行の個人または法人のお客様が、IFBのサービス(例:電信送金、通貨交換)に直接アクセスできるコルレス口座であり、実質的にIFBによる直接の口座開設手続を経ないものです。
PTAは国際的に高リスクとして扱われており、たとえば米国法は、PTAに対して強化されたデューデリジェンスを義務付けています(USA PATRIOT Act 第312条)。
IFBの方針
マネー・ローンダリングおよびテロ資金供与のリスクが極めて高く、透明性も欠くため、IFBは標準的な取決めの下ではPTAを提供しておりません。例外的に取り扱う場合は、次のとおりです。
- 規制対象の金融機関のみを対象としてご提供しております
- お客様レベルでのルックスルー(透視)義務の対象となります
- OFAC/FATFに準拠したデューデリジェンス基準に基づく、個別の二国間契約により規律されます
5. 清算・決済口座
これらの口座は、中央銀行、RTGSまたは清算(クリアリング)システムにおいて、IFBまたはそのコルレス銀行が保有するものです。これらにより、以下のリアルタイム処理および最終決済が可能となります。
- 銀行間決済
- 証券取引
- 財務業務
利用例
- コルレス契約を通じたEUR清算(T2、EBA STEP2)
- コルレス取決めを通じた米ドル決済(Fedwire、CHIPS)
- 特定の国における自国通貨建て取引のための各国RTGSシステム
セキュリティ対策
- すべてのクリアリング口座は日中流動性管理の対象となり、
- 商業活動からのファイアウォールによる分離、および
- Basel IIIに基づくLCR/NSFRの監督。
コンプライアンスおよびリスク監督
すべてのコルレス銀行関係は、以下の枠組みに従って運営されます。
- FATFの40の勧告
- バーゼル銀行監督委員会ガイドライン
- EU AMLD6およびGDPRの双方への準拠
- 米国愛国者法第312条(米ドル建て送金ルートの場合)
- IFBの規制当局であるAnjouan Offshore Finance Authority(AOFA)の要件
コルレス口座とは、次のようなものです。
- 口座開設時のリスク格付けに従います
- 年次のコンプライアンス再認証に基づき審査
- リアルタイムの取引スクリーニングにより監視しており、
- 要注意の兆候(例:PEP、制裁対象者、取引量の急増)がある場合には、直ちに利用を停止する権利に拘束されます
IFBのその他の機関投資家向け口座種別
IFBでは、コルレス銀行、カストディアン、証券ブローカー・ディーラー、信託会社、規制対象の金融仲介機関の厳密な要件に合わせた、機関投資家向け口座構造を幅広くご用意しております。各口座タイプは、お客様の業務モデルを支えるとともに、国際的な規制基準、顧客資産の保護に関する要請、および厳格なマネー・ローンダリング防止の手続に適合するよう設計されております。
以下に、IFBでご利用いただける主な口座種別について、その機能面の特性およびコンプライアンス上の枠組みとともにご案内いたします。
1. オムニバス口座
オムニバス口座とは、規制を受けた金融仲介業者(保管銀行、ブローカー・ディーラー、ファンド管理会社など)が、複数の基礎顧客のために維持する合算型の口座構造です。IFBの元帳上では当該仲介業者のみが口座名義人として記録されますが、実質的所有者の特定、確認および監督に関する全責任は仲介業者が負います。
利用例:国境を越える証券の保管業務(カストディ)、機関投資家向け外国為替の集約、または投資プラットフォームにおける資金のプーリング。
主な特長:
- 受益者に関するデータは、台帳外で保管されます
- 規制上の免許およびKYCの透明性が求められます
- 日次の照合および定期的なルックスルー監査が義務付けられている
許容される事業体:
- EUのMiFID II対象の金融機関
- FATF基準に準拠したカストディアン(保管機関)
- 機関向けVASP(強化されたデューデリジェンスの対象)
2. 分別管理(専用)口座
分別口座とは、特定のエンドクライアントまたは法人の名義で開設され、IFBの勘定系元帳上で直接保有・開示される口座です。この構造により、顧客資産の法的な分離が完全に確保され、集合投資スキーム、受託者取決め、またはプライベートウェルス委任契約に関する法令上の枠組みの下で求められることも少なくありません。
利用例:資産の分別保全を必要とする富裕層の資産管理会社(ファミリーオフィス)、ファンド・ビークル、年金受託者、SPVスキーム。
利点:
- 明確な法的所有権
- 適切な法的書類が整備されている場合、倒産時の保護を支えることができる分別管理
- 規制当局への報告が容易です
3. 信託口座
信託口座(フィデューシャリー口座)は、信託証書または受託者委任契約に基づき、受託者またはフィデューシャリーが一または複数の受益者のために保有する口座です。この種の口座は通常、コモン・ロー上の信託法理に服し、より高度な注意義務、忠実義務および完全な開示義務を伴います。
活用事例: 信託会社、民間財団、後見に関する取決め、相続設計。
特長:
- 受託者が保有する法的所有権
- 第三者が保有する受益権
- 受託者業務に係る免許および管轄地の信託法の適用を受けます
4. ノミニー口座
ノミニー口座とは、資産が実質的所有者のために、ノミニー事業体(通常は法律事務所、カストディアン、または信託会社)の名義で保有される口座です。この仕組みは、守秘義務の確保、事務の効率化、または国境を越えた管理のために用いられるものであり、規制上の透明性を妨げることは決してありません。
用途:運用一任型のポートフォリオ保有、規制に則った資産管理スキーム、守秘性の高い資本市場関連の保有。
ガバナンス:
- 実質的支配者(UBO)の完全な開示が必要です
- FATF勧告24および25に基づく透明性規則の適用を受けます
- ノミニーと本人との関係は、法的契約により定める必要があります
5. エスクロー口座
エスクロー口座とは、独立した第三者としてIFBが管理する、中立的かつ条件付きの口座です。資金または資産は、あらかじめ定められた契約上の条件が満たされるまで信託的に保管されます。典型的には、M&A、プロジェクトファイナンス、不動産取引、または履行保証付きの取引で利用されます。
利用例:取引決済、事前資金手当の確約、マイルストーン連動型の支払実行。
条件:
- 二者間または三者間の契約が必要
- 資金は、トリガーとなる事象が発生するまで拘束されます
- 条件の法的執行可能性が不可欠です
6. 顧客資金口座(CMA)
顧客資金口座(クライアント・マネー・アカウント)は、投資会社、証券会社およびEMI(電子マネー事業者)が、顧客資金を自己資本による資金から分別して保全するために用いられます。これらの口座には、MiFID II、英国のCASS規則、米国証券取引委員会(SEC)の顧客保護規則(Rule 15c3-3)などの規制体系のもとで、厳格な分別管理、日次の照合、および開示の要件が適用されます。
利用例:証券取引プラットフォーム、外国為替ブローカー、第三者の資金を取り扱うフィンテック企業。
主な要件:
- 自社資金からの完全な分別管理
- 継続的な証明および監査の権利
- 取引のリアルタイム・スクリーニング
7. サブ口座(内部元帳)
サブ口座とは、マスター口座またはオムニバス口座の下で記録される、内部管理上のお客様残高または取引元帳を指します。銀行の帳簿上では法的に分別されてはおりませんが、口座の運営者は、複数のサブユーザー間で資金を把握し配分することができます。
利用例:決済事業者、暗号資産取引所、電子マネー機関(EMI)のプラットフォーム。
ご留意事項:
- 実質的支配者(UBO)が完全に開示されない場合、規制上のリスクが高くなります
- マスターアカウントの保有者が免許を受けており、定期的な KYC 監査を受ける場合に限り認められます
8. ハウス勘定(自己資本による勘定)
これらは、資本管理や財務業務など、IFB自身の業務のためにIFBが使用する口座です。お客様の資産の保有には使用されず、お客様の資金の流れから完全に分離されています。
9. ミラー口座
ミラー口座とは、複数の法域または法人において開設される対称的な口座であり、並行して行われる取引を反映するよう設計されています。主に、資金管理上のネッティング、合成的なリスク管理、または仕組金融のために用いられます。
利用例:親会社・子会社間の内部資金移動、仕組債の発行、規制上の資本配分。
コンプライアンス上の留意事項:
- 規制当局および監査人に対して透明であること
- 不透明化やオフバランスでの秘匿には用いられません
法令および規制の遵守
IFBにおけるすべての口座構造は、次の対象となります。
- FATFの40の勧告
- EUのAMLD6およびMiFID II
- マネー・ローンダリングおよびテロ資金供与リスクの健全な管理に関するバーゼル銀行監督委員会のガイドライン
- UBO(実質的支配者)の透明性に関する枠組み(CRS、FATCA、実質的所有者登録簿を含む)
- 内部リスク格付および取引モニタリングのシステム
口座の開設は、強化されたデューデリジェンスを経た後に限り可能であり、定期的な見直し、リアルタイムのモニタリングの対象となるほか、規制違反があった場合には、停止または解約の対象となります。